
Taille et part du marché des services managés basés sur l'expérience
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.02 Milliards de dollars |
| Taille du Marché (2032) | 7.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.35 % |
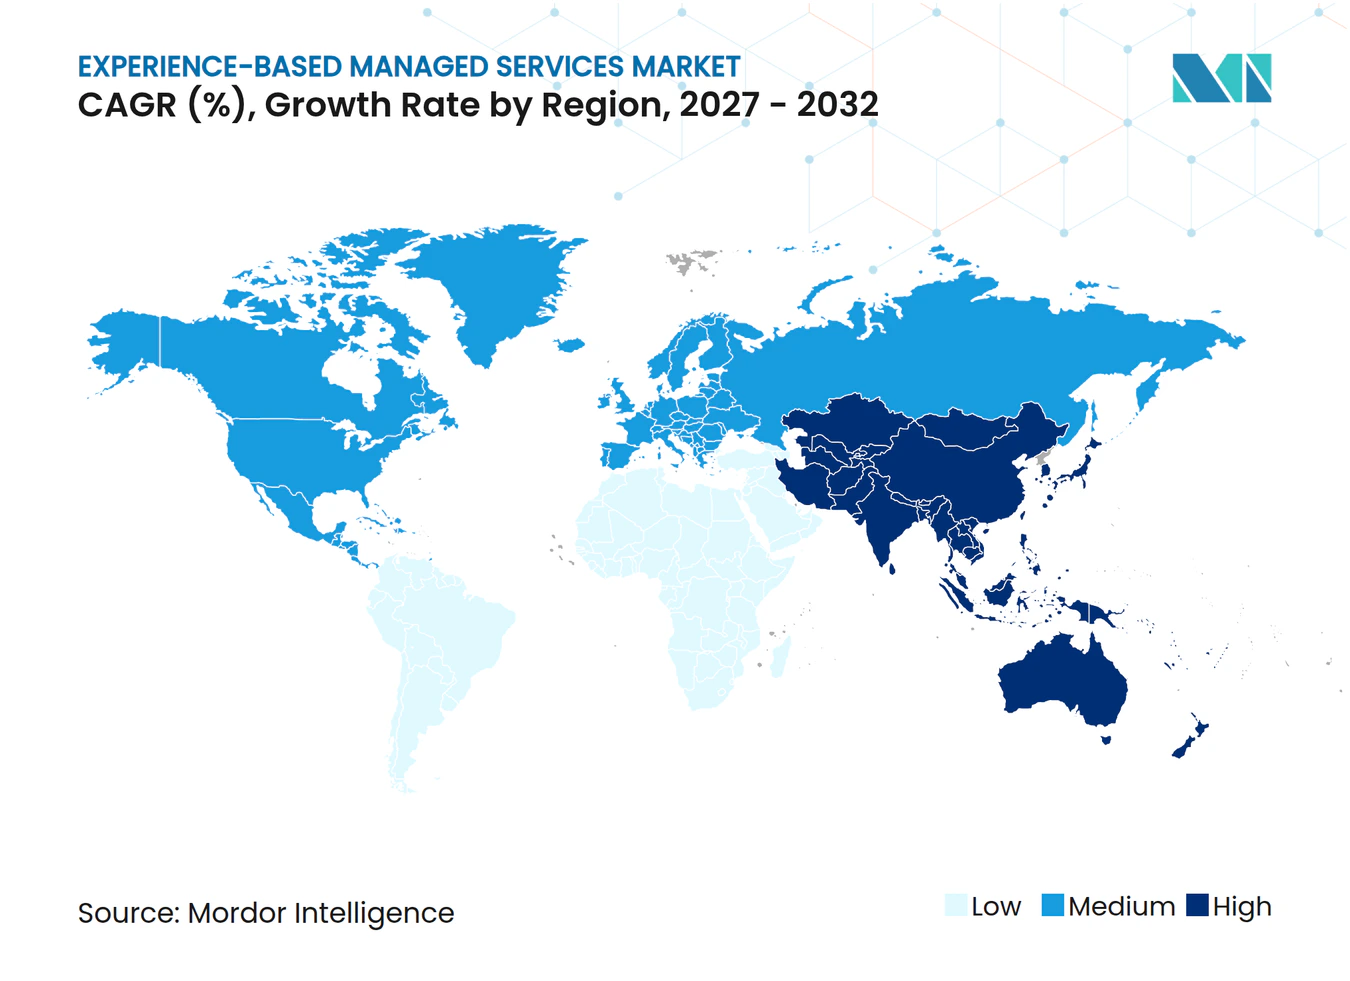
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés basés sur l'expérience par Mordor Intelligence
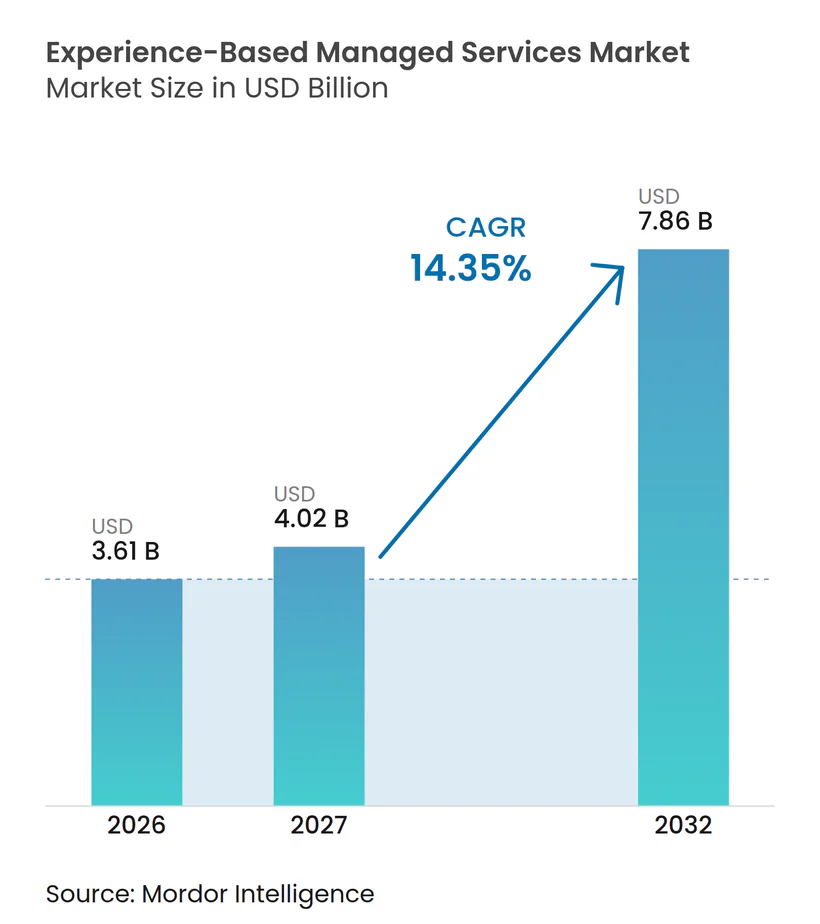
La taille du marché des services managés basés sur l'expérience était évaluée à 3,61 milliards USD en 2026 et devrait croître de 4,02 milliards USD en 2027 pour atteindre 7,86 milliards USD d'ici 2032, à un CAGR de 14,35 % durant la période de prévision (2027-2032). Le marché des services managés basés sur l'expérience évolue d'une externalisation axée sur les effectifs vers une livraison responsable des expériences client, employé, numérique et en milieu de travail. Les entreprises recherchent des prestataires capables de combiner les opérations de service avec l'orchestration par l'IA, les outils de mesure et les capacités de livraison spécialisées. Les contrats basés sur les résultats gagnent en importance car les acheteurs veulent la preuve que la qualité de service s'améliore, et pas seulement que les tickets sont clturés. Les exigences de résidence des données et les modèles d'exploitation hybrides accroissent également le besoin de prestataires capables de coordonner le travail entre les environnements cloud et sur site. La concurrence est large, mais les acquisitions, les accréditations de sécurité et les capacités de mesure de l'expérience distinguent les prestataires capables de soutenir des programmes d'entreprise de plus grande envergure.
Principaux enseignements du rapport
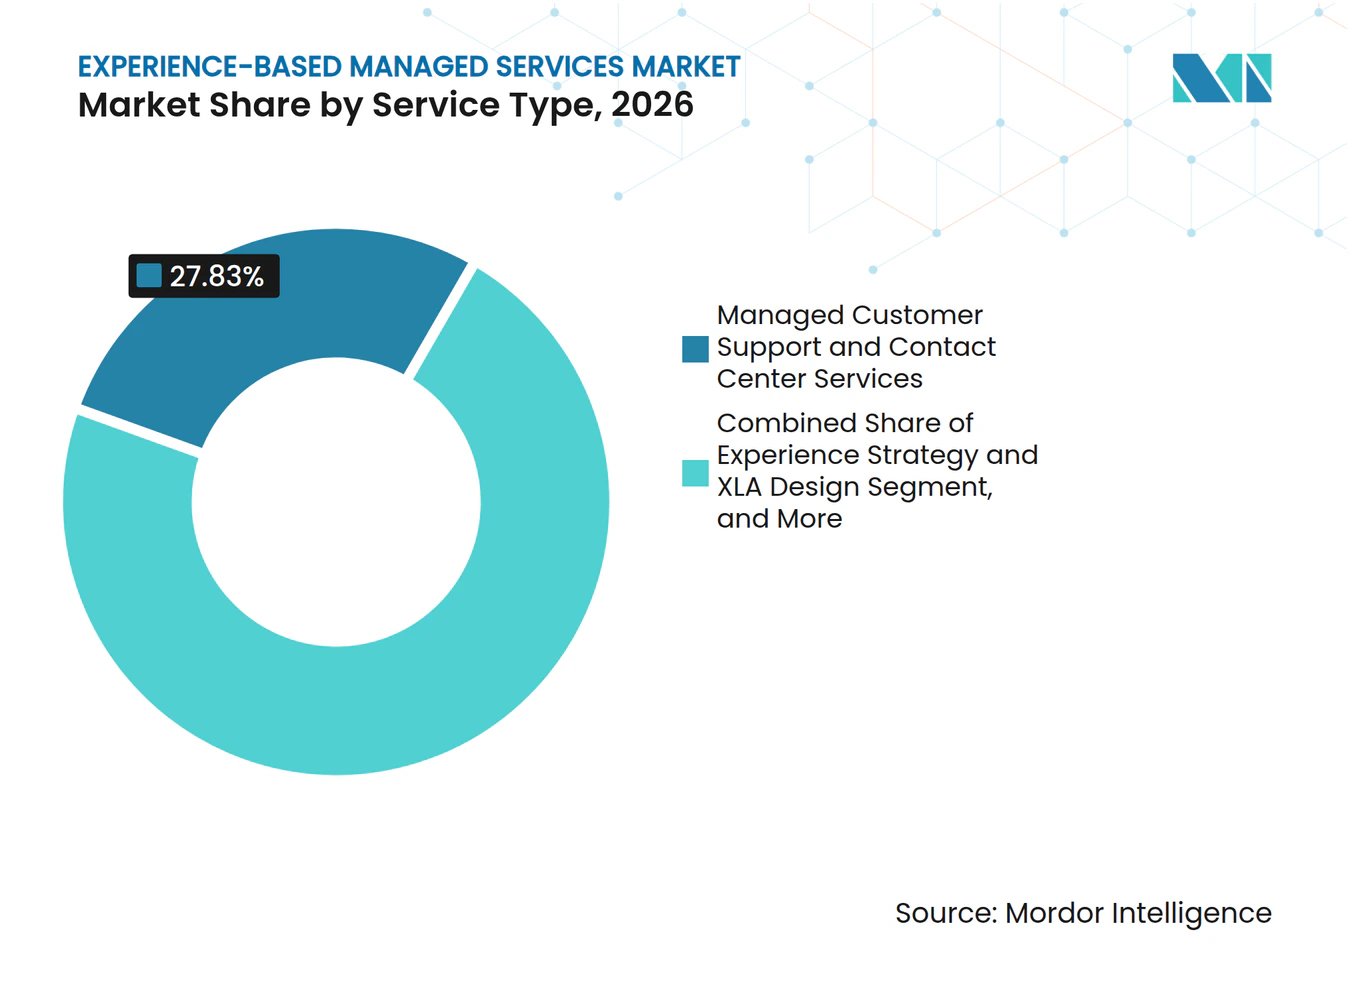
- Par type de service, les services managés de support client et de centre de contact ont représenté 27,83 % de la part du marché des services managés basés sur l'expérience en 2026, tandis que la remédiation d'expérience managée et l'assurance de valeur devraient se développer à un CAGR de 16,28 % jusqu'en 2032.
- Par domaine d'expérience, l'expérience client a représenté 32,64 % de la part en 2026, tandis que l'expérience numérique devrait se développer à un CAGR de 15,73 % jusqu'en 2032.
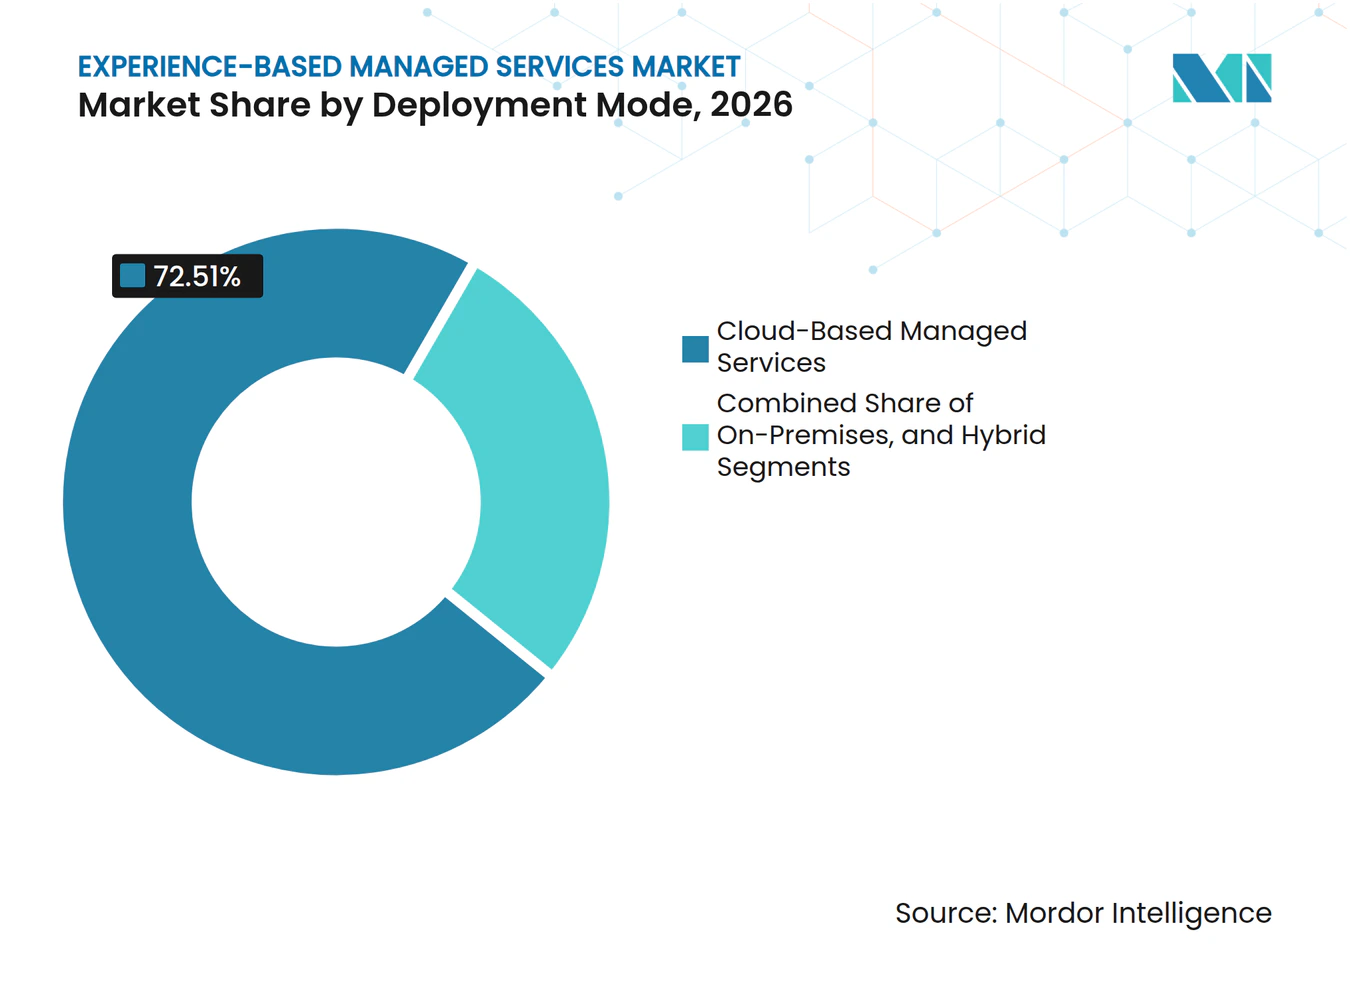
- Par mode de déploiement, les services managés basés sur le cloud ont représenté 72,51 % de la part du marché des services managés basés sur l'expérience en 2026, tandis que les déploiements hybrides devraient se développer à un CAGR de 17,64 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 71,54 % de la part en 2026, tandis que les PME devraient se développer à un CAGR de 16,21 % jusqu'en 2032.
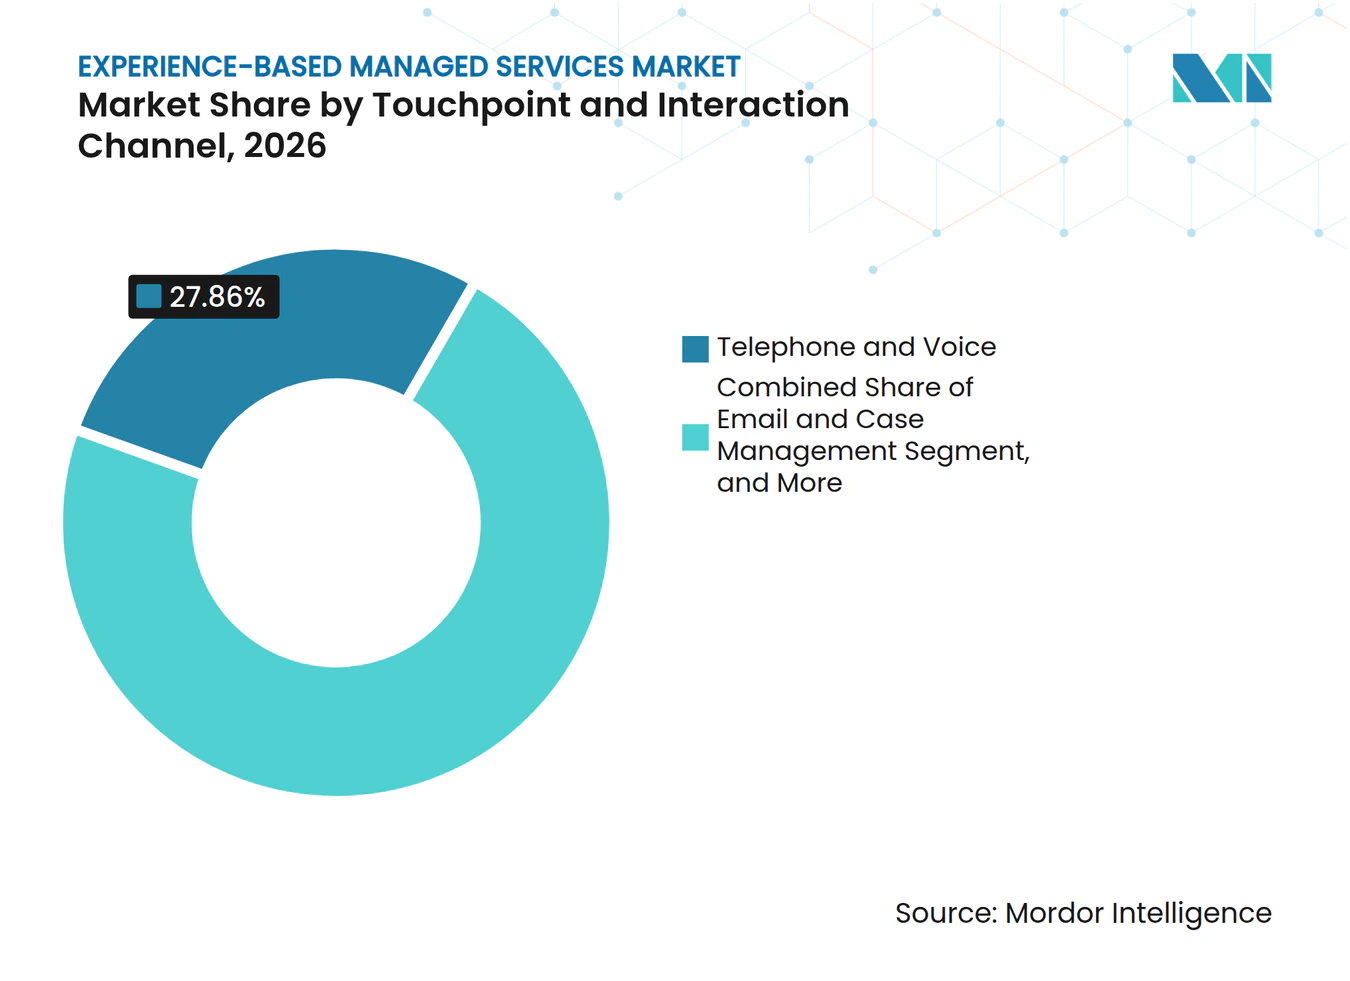
- Par point de contact et canal d'interaction, la gestion des interactions téléphoniques et vocales a représenté 27,86 % de la part en 2026, tandis que la vidéo, la co-navigation et les canaux immersifs devraient se développer à un CAGR de 15,32 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI a représenté 29,86 % de la part en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 17,52 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,64 % de la part du marché des services managés basés sur l'expérience en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Opérations d'expérience activées par l'IA et flux de travail agentiques | +3.8% | Mondial, avec une mise à l'échelle précoce en Amérique du Nord et en Europe occidentale et une activité rapide de passage du pilote à la production en Asie-Pacifique | Court terme (≤ 2 ans) |
| Passage des entreprises des rapports SLA aux accords de niveau d'expérience | +2.8% | Mondial, avec une dynamique institutionnelle en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité du lieu de travail hybride et support utilisateur distribué | +2.1% | Amérique du Nord et Europe, avec des répercussions sur les entreprises d'Asie-Pacifique et des États du Golfe | Court terme (≤ 2 ans) |
| Personnalisation omnicanale et activation des données propriétaires | +1.7% | Mondial, avec des dépenses élevées en Amérique du Nord, au Royaume-Uni et en Australie et Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Expansion de l'analytique d'expérience vers des actions en boucle fermée | +1.3% | Amérique du Nord et Union européenne, avec l'Asie-Pacifique en émergence | Moyen terme (2-4 ans) |
| Convergence des opérations CX, EX, numériques et en milieu de travail | +0.9% | Mondial, avec une consolidation axée sur les plateformes en Amérique du Nord et en Europe du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Opérations d'expérience activées par l'IA et flux de travail agentiques
Le marché des services managés basés sur l'expérience bénéficie du fait que les entreprises font passer leurs programmes d'IA des travaux pilotes aux opérations quotidiennes avec les clients et les employés. Les flux de travail agentiques peuvent classer la demande, acheminer le travail, accomplir des tâches définies et enregistrer les résultats avec moins d'intervention manuelle. Cela accroît la valeur d'un prestataire capable de combiner l'automatisation avec la supervision humaine sur un parc technologique complexe, incluant des contrôles clairs pour les exceptions, l'escalade, l'auditabilité et la participation continue de personnel expérimenté lorsqu'un dossier client ou employé nécessite un jugement. Sur le marché des services managés basés sur l'expérience, cette combinaison aide les acheteurs à introduire l'automatisation sans renoncer à la propriété responsable du service. DXC Technology a lancé DXC OASIS en avril 2026 en tant que plateforme d'orchestration combinant l'IA avec l'expertise humaine dans les environnements informatiques d'entreprise.[1] Le marché des services managés basés sur l'expérience offre une ouverture claire là où les entreprises exploitent de nombreux systèmes de support client et de lieu de travail déconnectés. Les prestataires capables de gérer ces systèmes via une couche d'exploitation unique peuvent réduire les transferts et faciliter le suivi des résultats de service.
Passage des entreprises des rapports SLA aux accords de niveau d'expérience
Le passage des accords de niveau de service aux accords de niveau d'expérience modifie la façon dont les acheteurs définissent la valeur du service. L'Institut XLA a rapporté que 66 % des organisations connaissaient les XLA, tandis que 43 % les avaient mis en œuvre et 68 % des non-adoptants prévoyaient une adoption dans les 6 à 18 mois.[2] Le marché des services managés basés sur l'expérience peut en bénéficier car les contrats XLA exigent que les prestataires mesurent le sentiment, l'effort, l'exhaustivité de la résolution et la continuité tout au long d'un parcours. Ces mesures étendent le rôle du prestataire au-delà du reporting de disponibilité et de la clôture des tickets. Les prestataires dotés de surveillance de l'expérience numérique, d'outils de coaching et de gestion des retours peuvent soutenir les acheteurs qui souhaitent des liens plus directs entre les opérations et les résultats pour les utilisateurs. Ce changement contractuel est particulièrement pertinent pour les environnements de service réglementés où les acheteurs ont besoin d'une preuve claire de la qualité du service.
Complexité du lieu de travail hybride et support utilisateur distribué
Le travail hybride continue de créer une demande de support aux utilisateurs finaux disponible sur tous les appareils, sites et fuseaux horaires. Les entreprises ont besoin d'un support coordonné pour la configuration des appareils, les outils de collaboration, la gestion des accès et la résolution des problèmes avant que les employés ne soumettent une demande. Cette charge de travail couvre souvent les équipes informatiques internes, les plateformes cloud et les fournisseurs de technologie externes. Le marché des services managés basés sur l'expérience a donc un rôle à jouer dans l'exploitation de processus de support standardisés fonctionnant dans des environnements distribués. L'importance croissante des performances des appareils et des applications déplace également l'attention de la disponibilité du réseau vers l'expérience de l'employé au point de travail. Les prestataires qui préviennent les problèmes récurrents et expliquent les schémas de performance peuvent établir des relations plus profondes que les prestataires axés uniquement sur l'activité réactive du service d'assistance.
Personnalisation omnicanale et activation des données propriétaires
La fin des cookies tiers et le renforcement des exigences de consentement ont accru l'importance des données clients collectées directement par les entreprises. Les entreprises ont besoin d'un soutien pour exploiter les plateformes de données, gérer le consentement et activer du contenu pertinent sur les interactions web, e-mail, mobile et vocales. Le marché des services managés basés sur l'expérience est bien positionné pour en bénéficier lorsque les prestataires peuvent gérer les processus quotidiens sous-jacents à ces activités. Un prestataire managé qui exploite une plateforme de données client devient partie intégrante de l'architecture d'engagement centrale du client. Cela peut rendre une relation avec un prestataire plus difficile à remplacer car le travail connecte la gouvernance des données, l'exécution des campagnes, la prestation de services et l'apprentissage opérationnel continu tout au long des parcours clients. Le modèle soutient également des contrats plus longs lorsque les prestataires démontrent que les données personnelles sont traitées de manière cohérente conformément aux exigences de consentement sur chaque canal.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Gouvernance de la confidentialité, du consentement et de la télémétrie des employés | -1.8% | Union européenne, Inde, Turquie, Danemark et répercussions mondiales plus larges | Court terme (≤ 2 ans) |
| Risque cybernétique lié à l'accès externalisé privilégié | -1.4% | Mondial, avec une exposition prononcée en Amérique du Nord, dans l'Union européenne et en Australie | Court terme (≤ 2 ans) |
| Intégration des systèmes hérités et fragmentation des données multi-plateformes | -1.0% | Mondial, en particulier les entreprises disposant de parcs informatiques multi-fournisseurs de longue date | Moyen terme (2-4 ans) |
| Ambiguïté de la mesure des résultats et friction dans les achats des acheteurs | -0.7% | Mondial, en particulier les groupes d'acheteurs du secteur public et du marché intermédiaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Gouvernance de la confidentialité, du consentement et de la télémétrie des employés
La collecte et l'utilisation des données comportementales des employés peuvent rendre les programmes d'expérience managée plus difficiles à concevoir et à approuver. L'Organisation internationale du travail a identifié des lacunes dans la protection des droits des travailleurs en matière de données et a appelé à des approches de gouvernance centrées sur les travailleurs dans un document de travail de 2025. L'Inde a notifié les règles de protection des données personnelles numériques de 2025, créant des obligations progressives qui affectent la façon dont les prestataires managés traitent les données personnelles. Le marché des services managés basés sur l'expérience fait face à des cycles de contractualisation plus longs lorsque les acheteurs doivent définir les règles d'utilisation autorisée, de conservation et d'accès aux données de télémétrie. Les programmes utilisant la surveillance ou le coaching assisté par l'IA peuvent recevoir un périmètre plus restreint là où les règles locales imposent des limites à l'analyse en milieu de travail. Les prestataires ont besoin de contrôles de confidentialité solides, de conditions claires de traitement des données et de conceptions de services permettant aux clients d'appliquer les exigences de gouvernance locales.
Risque cybernétique lié à l'accès externalisé privilégié
Les prestataires managés ont souvent besoin d'accéder aux réseaux clients, aux systèmes d'identité, aux dossiers clients et aux applications métier. Verizon a rapporté que des tiers étaient impliqués dans 30 % des violations dans son rapport d'enquête sur les violations de données 2025. Cette exposition accroît la vigilance des acheteurs concernant les contrôles d'accès, les pratiques des sous-traitants et les assurances de sécurité indépendantes. Le marché des services managés basés sur l'expérience peut faire face à des décisions retardées lorsqu'un prestataire ne peut pas démontrer un accès à moindres privilèges et une authentification forte. Dans le même temps, cette exigence soutient les prestataires établis qui ont investi dans la gouvernance de la sécurité et la préparation aux audits. Des pratiques claires de gestion des accès peuvent donc limiter les risques tout en améliorant la capacité d'un prestataire à se qualifier pour des missions réglementées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de centre de contact ancrent les revenus tandis que la remédiation commande une croissance premiumLes services managés de support client et de centre de contact ont représenté 27,83 % de la part du marché des services managés basés sur l'expérience en 2026. Le segment reste la catégorie externalisée la plus établie car les organisations BFSI, de télécommunications et de commerce de détail ont besoin d'une large couverture pour des volumes élevés de contacts clients. Son modèle d'exploitation repose sur une disponibilité 24h/24 et 7j/7, des capacités multilingues, un acheminement omnicanal et une assurance qualité cohérente. Le service d'assistance managé et le support aux employés bénéficient du besoin continu de support en milieu de travail pour les équipes distribuées. Les services managés de lieu de travail numérique et aux utilisateurs finaux étendent ce travail à la gestion du cycle de vie des appareils, au support basé sur les personas et à la configuration à distance. L'évaluation de référence de l'expérience et l'analyse comparative, ainsi que la stratégie d'expérience et la conception XLA, peuvent servir de points d'entrée précoces pour les prestataires cherchant à établir un rôle dans le modèle de gouvernance d'un client.
La remédiation d'expérience managée et l'assurance de valeur devraient se développer à un CAGR de 16,28 % jusqu'en 2032. Ce type de service devient plus pertinent à mesure que les contrats évoluent vers la responsabilité des résultats et que les acheteurs ont besoin d'une remédiation continue des défaillances d'expérience. Il comprend des processus d'action en boucle fermée, l'intégration des signaux d'expérience et l'examen de la valeur apportée par les activités d'amélioration. ServiceNow a rapporté que les comptes avec un engagement de qualité en boucle fermée avaient des scores NPS supérieurs de 19 points d'une année sur l'autre.[3] La combinaison de la capture de signaux assistée par l'IA et de la remédiation humaine peut distinguer les prestataires qui offrent une amélioration continue des opérateurs historiques axés sur la gestion des volumes. Ce travail offre aux prestataires une voie vers des missions à plus haute valeur ajoutée car il traite la résolution des problèmes de service sous-jacents, aidant les acheteurs à relier les changements opérationnels aux résultats de service que leurs clients et employés peuvent observer. Le marché des services managés basés sur l'expérience peut donc récompenser les prestataires qui maintiennent un enregistrement d'actions clair depuis la capture du signal jusqu'au suivi.



Par domaine d'expérience :
l'expérience client est en tête tandis que l'expérience numérique connaît la croissance la plus rapideL'expérience client a représenté 32,64 % de la taille du marché des services managés basés sur l'expérience en 2026. Sa position de leader reflète les investissements de longue date dans les centres de contact, les systèmes CRM et les programmes de fidélité qui nécessitent une exploitation et une amélioration continues. L'expérience employé joue également un rôle substantiel car le travail hybride rend le support en milieu de travail plus visible pour les employés. L'expérience en milieu de travail combine les besoins des bureaux physiques et numériques grâce aux données d'utilisation des espaces, aux outils environnementaux et à la coordination des services. L'expérience des citoyens, des partenaires et des services de terrain émerge à mesure que les institutions publiques et les organisations B2B appliquent des modèles similaires aux parties prenantes externes. Ensemble, ces domaines créent une demande pour des prestataires capables de relier les opérations de service à la mesure de la façon dont les personnes vivent une interaction, plutôt que de traiter des équipes et des points de contact séparés comme des travaux de livraison sans rapport. Le marché des services managés basés sur l'expérience est de plus en plus façonné par le besoin d'une vue opérationnelle commune.
L'expérience numérique devrait se développer à un CAGR de 15,73 % jusqu'en 2032. Les parcours axés sur le numérique sur les sites web, les applications mobiles et les services intégrés aux applications nécessitent une surveillance capable d'identifier les défaillances avant que les clients n'abandonnent un processus. Les organisations utilisant plusieurs plateformes cloud ont également besoin d'une visibilité sur les systèmes pouvant affecter la latence, la continuité et le flux de données. Les prestataires managés peuvent utiliser cette exigence pour exploiter des processus de surveillance et de remédiation sur les points de contact numériques. Le secteur des services managés basés sur l'expérience voit également les acheteurs combiner les programmes client, employé, numérique et en milieu de travail sous une structure de gouvernance partagée. Cette approche peut réduire la coordination des fournisseurs pour les clients tout en rendant la relation avec le prestataire plus intégrée. Les prestataires dotés de larges capacités opérationnelles sont mieux placés pour soutenir ce modèle inter-domaines.
Par mode de déploiement :
le cloud domine tandis que les architectures hybrides répondent aux exigences de souverainetéLes services managés basés sur le cloud ont représenté 72,51 % de la part en 2026. La livraison cloud donne aux prestataires la capacité de gérer une demande changeante sans faire correspondre chaque augmentation à une augmentation équivalente de l'infrastructure. Elle soutient les charges de travail des centres de contact et des lieux de travail numériques où le volume de service peut varier selon la saison, l'événement ou le lieu. Les plateformes natives du cloud peuvent également faciliter l'introduction de nouvelles fonctionnalités d'IA et la standardisation de la surveillance. Les déploiements sur site restent importants dans la défense, les services financiers et la santé, où les exigences de résidence des données, les pistes d'audit et les exigences de latence limitent la migration complète. Les prestataires desservant ces environnements ont besoin d'une gouvernance établie et de capacités techniques pour la livraison locale.
Les déploiements hybrides devraient se développer à un CAGR de 17,64 % jusqu'en 2032. Les politiques d'IA souveraine, les exigences de résidence des données et les dispositions de traitement transfrontalier encouragent les entreprises à maintenir certaines charges de travail sous contrôle local direct. Cela crée un besoin de prestataires capables d'exploiter les systèmes cloud et sur site comme un service coordonné. Le prestataire doit maintenir les performances et la conformité sans transférer la responsabilité au client. Les modèles d'exploitation hybrides permettent également aux organisations d'équilibrer la flexibilité des services cloud avec le contrôle requis pour les données sensibles. Le marché des services managés basés sur l'expérience favorisera les prestataires capables de maintenir cet équilibre sur les plateformes d'expérience et les données opérationnelles, en particulier lorsque les clients doivent appliquer des politiques différentes au même parcours de service de bout en bout. Ce travail nécessite une responsabilité opérationnelle ainsi qu'une coordination technique.

Par taille d'organisation :
les grandes entreprises sont en tête tandis que les PME alimentent le prochain cycle de croissanceLes grandes entreprises ont représenté 71,54 % de la part en 2026. Leur pouvoir d'achat, leurs exigences de service multi-domaines et leur capacité à financer les travaux de transition soutiennent de grands programmes d'expérience managée. Un programme type peut regrouper les opérations de centre de contact, le support en milieu de travail, l'orchestration des parcours et l'analytique d'expérience dans le cadre d'un arrangement pluriannuel. Ces acheteurs s'attendent de plus en plus à ce que les prestataires montrent plus que des volumes de tickets ou la disponibilité du service. L'adoption des XLA accroît le besoin d'une infrastructure de mesure des résultats et crée de la place pour les prestataires dotés d'outils de reporting matures. Les grandes organisations peuvent également utiliser des programmes de fournisseurs plus larges pour gérer la cohérence du service dans les régions et les unités commerciales.
Les PME devraient se développer à un CAGR de 16,21 % jusqu'en 2032. Les offres productisées et la livraison cloud réduisent l'échelle minimale des contrats qui maintenait auparavant les petites organisations en dehors de nombreux programmes de services managés. Les prestataires peuvent répondre à cette demande grâce à des niveaux préconfigurés, des limites de service claires et des processus d'intégration pratiques. Le programme de bons d'IA intégrée de la Corée du Sud offrait un soutien allant jusqu'à 69,1 millions KRW (50 100 USD) par entreprise pour les frais éligibles de conseil cloud et de services managés. Ce soutien illustre comment les programmes publics peuvent abaisser les barrières à l'adoption pour les petites entreprises. Le secteur des services managés basés sur l'expérience peut s'appuyer sur ce changement lorsque ses offres fournissent des résultats transparents sans nécessiter une mise en œuvre d'entreprise complexe. Le marché des services managés basés sur l'expérience peut également bénéficier lorsque les fournisseurs adaptent les niveaux de service aux ressources internes limitées des petites organisations.
Par point de contact et canal d'interaction :
la voix conserve un poids structurel tandis que les canaux immersifs ouvrent des niveaux premiumLa gestion des interactions téléphoniques et vocales a représenté 27,86 % de la part en 2026. La voix reste importante pour les conversations à haute valeur ajoutée, sensibles et complexes où les clients s'attendent à une assistance humaine directe. Le baromètre français de la relation client externalisée de SP2C a rapporté que les canaux voix et web-callback représentaient ensemble 74 % du chiffre d'affaires des centres de contact externalisés en 2025. La gestion des e-mails et des dossiers, ainsi que le web et les portails, soutiennent les interactions à volume élevé et à faible complexité. Les réseaux sociaux et la messagerie ajoutent des canaux nécessitant des réponses plus rapides et un contrôle cohérent de la marque. Le service d'assistance aux employés et les canaux de collaboration se sont également développés à mesure que les organisations intègrent la messagerie en milieu de travail dans le support informatique managé.
La vidéo, la co-navigation et les canaux immersifs devraient se développer à un CAGR de 15,32 % jusqu'en 2032. Les plateformes CCaaS élargissent l'utilisation du support vidéo, de la co-navigation assistée par l'IA et des premiers formats de support à distance. Les prestataires de services financiers peuvent utiliser des services de conseil vidéo managés pour les groupes de clients premium où une interaction personnelle reste importante. Le support par l'IA lors d'une session en direct peut aider un agent à agir sur les signaux de sentiment ou de conformité sans remplacer la conversation humaine. Ces services créent un niveau à plus haute valeur ajoutée que la voix ou l'e-mail lorsque l'interaction nécessite plus de contexte. Les prestataires aux capacités de canaux limitées peuvent avoir du mal à ajouter ces services rapidement car ils nécessitent une technologie intégrée et des opérations de service. Sur le marché des services managés basés sur l'expérience, cela peut faire de l'étendue des canaux une mesure pratique de la capacité d'un prestataire à répondre aux besoins complexes des clients.
Par secteur d'utilisation final :
le BFSI ancre la demande tandis que la santé émerge comme le secteur vertical à la croissance la plus rapideLe BFSI a représenté 29,86 % de la part en 2026. Le secteur présente des volumes d'interaction élevés, des exigences de conformité strictes, des flux de travail liés à la fraude et des conséquences financières directes lorsque les clients partent. Les banques, les assureurs et les sociétés de services financiers sont des utilisateurs actifs de l'analytique d'expérience et de l'orchestration de parcours managée. Ces organisations peuvent mesurer la valeur de la fidélisation d'un client ou de l'amélioration d'un processus de vente croisée plus directement que beaucoup d'autres secteurs. L'informatique et les télécommunications constituent un autre groupe d'acheteurs majeur car les services d'assistance technique et les centres de contact managés sont des éléments établis de la livraison en entreprise. Le commerce de détail et le commerce électronique élargissent également leur utilisation des programmes de services managés à mesure que les marques passent des interactions transactionnelles aux relations clients continues.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 17,52 % jusqu'en 2032. HCLTech a rapporté que 71 % des membres du secteur de la santé s'attendent à un engagement personnalisé, et 87 % des organisations de payeurs considèrent les plateformes modernes comme essentielles à l'expérience des membres. Ces attentes soutiennent la demande de prestataires capables de combiner les opérations d'engagement avec des contrôles de conformité spécifiques au secteur de la santé. Les payeurs et les prestataires passent des arrangements de dotation en personnel traditionnels à des partenariats managés utilisant l'automatisation, l'analytique et l'intelligence des processus. Les exigences HIPAA aux États-Unis et les exigences évolutives en matière de données des patients dans d'autres pays favorisent les prestataires dotés de systèmes de livraison conformes établis. Les prestataires BPO généralistes sans investissement dans la santé peuvent faire face à une barrière de qualification plus élevée dans ce secteur vertical. Le marché des services managés basés sur l'expérience offre de la place aux prestataires capables de démontrer des contrôles spécifiques à la santé tout en maintenant un modèle d'engagement cohérent des membres et des patients.
Analyse géographique
Marché des Services Gérés Basés sur l'Expérience en Amérique du Nord
L'Amérique du Nord détenait 38,64 % du marché des services gérés basés sur l'expérience en 2026. La région combine une maturité cloud d'entreprise avec une large base installée de technologies d'expérience client et employé. Les États-Unis constituent la principale source de demande, notamment de la part des organisations des secteurs BFSI, de la santé et des technologies. Le Canada et le Mexique contribuent à la demande grâce à des besoins en services bilingues et à des relations de prestation nearshore. Les acheteurs nord-américains sont également bien positionnés pour adopter les opérations d'IA agentique et les contrats basés sur les XLA dans les grands comptes. Les canaux vidéo, de co-navigation et immersifs pourraient gagner en importance dans les missions de services financiers haut de gamme où les clients attendent une interaction personnalisée.
Marché des Services Gérés Basés sur l'Expérience en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 17,49 % jusqu'en 2032. La région bénéficie de l'adoption du numérique, des programmes cloud et d'IA, ainsi que de l'expansion des capacités des centres de prestation au service des clients locaux et mondiaux. La Chine, l'Inde, le Japon et la Corée du Sud sont en tête en termes d'échelle, tandis que le Vietnam, l'Indonésie, la Thaïlande et les Philippines développent à la fois leurs capacités de prestation et leur demande intérieure. Le ministère des Sciences et des TIC de Corée du Sud a indiqué que les services de gestion cloud et les segments MSP ont progressé de 31,4 % en 2024. L'Amérique du Sud représente une opportunité distincte, le Brésil manifestant un intérêt actif pour l'adoption de la gestion de l'expérience. L'Institut XLA a identifié l'Amérique du Sud comme une région où 27 % des organisations prévoyaient de mettre en œuvre les XLA dans un délai de 3 à 6 mois. L'Argentine et d'autres marchés sud-américains en sont à des stades d'adoption plus précoces, avec une demande soutenue par les secteurs BFSI, le commerce de détail et les programmes de services nearshore.
Marché des Services Gérés Basés sur l'Expérience en EMEA
L'Europe est façonnée par les exigences de l'Allemagne, du Royaume-Uni et de la France, où la demande d'externalisation diffère selon les secteurs et les cadres réglementaires. SP2C a indiqué que le secteur français de la relation client externalisée a atteint 3,5 milliards EUR (3,745 milliards USD) en 2025, avec une forte activité dans les secteurs de l'assurance, du commerce de détail et du commerce électronique, ainsi que des réseaux sociaux. Les exigences de gouvernance des données de l'UE augmentent les coûts de prestation, mais favorisent les prestataires capables de démontrer des contrôles solides. Le Moyen-Orient se développe grâce à l'Arabie saoudite et aux Émirats arabes unis, où les programmes de numérisation publique soutiennent la demande de services d'expérience citoyenne et employé. L'Afrique reste à la fois un marché intérieur en développement et une base de prestation, l'Afrique du Sud et le Nigeria soutenant des contrats pour des clients européens et nord-américains. L'amélioration de la connectivité et l'expansion des centres de prestation certifiés pourraient renforcer ce double rôle au cours de la période de prévision.
Paysage concurrentiel
Concentration du Marché
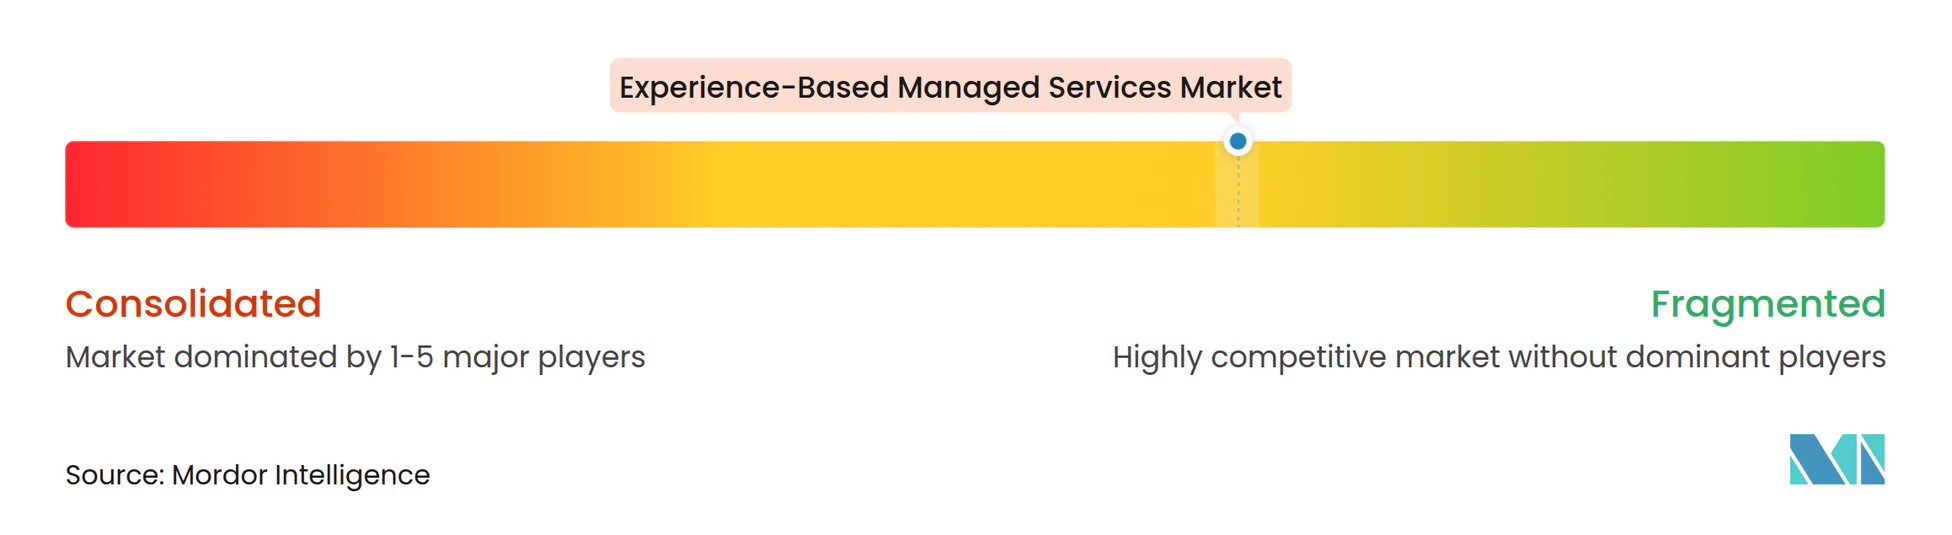
Le marché des services managés basés sur l'expérience est modérément fragmenté. Accenture, Concentrix Corporation, Teleperformance SE, Tata Consultancy Services, Cognizant, Capgemini et IBM disposent de pools de revenus substantiels et d'une large capacité de livraison internationale. Les spécialistes de taille moyenne se font concurrence grâce à leur expertise sectorielle, leur livraison régionale et des modèles d'exploitation plus ciblés. Les prestataires utilisent de plus en plus les acquisitions pour ajouter des capacités en IA, sécurité, commerce numérique et intelligence client. Accenture a finalisé l'acquisition de CyberCX en février 2026, ajoutant des capacités en cybersécurité et environ 1 400 professionnels en Asie-Pacifique. Cette démarche renforce le lien entre les opérations technologiques sécurisées et la livraison d'expérience managée.
Accenture a également acquis Sagacity Solutions en 2026 pour développer les capacités d'intelligence client pilotées par l'IA au sein de ses opérations au Royaume-Uni et en Irlande. Concentrix a acquis SAI Digital en septembre 2025 pour étendre ses capacités technologiques en matière de commerce numérique et d'expérience client en Asie-Pacifique. Teleperformance a présenté son plan Future Forward en juillet 2025, avec un accent sur un modèle de services d'expérience axé sur l'IA en premier et un volet Technologie-en-tant-que-Service. Ces actions montrent comment les prestataires d'expérience client établis répondent à des missions plus importantes axées sur la technologie. Les garanties de sécurité et les méthodes claires de mesure des XLA deviennent également des facteurs de sélection importants pour les groupes d'acheteurs réglementés.
Le marché des services managés basés sur l'expérience offre encore des opportunités là où les offres des prestataires sont incomplètes, notamment lorsqu'un client souhaite qu'un seul prestataire assume la connexion entre la détection, l'action et la validation d'une correction de service. La remédiation managée est une ouverture car les clients ont besoin d'une correction continue des défaillances de parcours, et pas seulement de la clôture de tickets individuels. Les offres groupées orientées PME constituent une autre ouverture car les petites organisations ont souvent besoin d'un support de niveau entreprise avec des processus d'approvisionnement et de mise en œuvre moins complexes. Les éditeurs de plateformes dans les domaines CCaaS, analytique d'expérience et ITSM regroupent également la technologie avec les opérations de service, ce qui accroît la pression concurrentielle sur les prestataires traditionnels. TaskUs, WNS Holdings et TELUS Digital Experience peuvent se faire concurrence grâce à une connaissance sectorielle spécialisée et à des investissements dans des services axés sur l'IA. La structure résultante offre aux acheteurs un choix entre l'échelle mondiale, la profondeur sectorielle et les conceptions de services axées sur la technologie.
Leaders du secteur des services managés basés sur l'expérience
-
Accenture plc
-
Concentrix Corporation
-
Teleperformance SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés Basés sur l'Expérience Entreprises couvertes dans ce rapport
- Accenture plc
- Concentrix Corporation
- Teleperformance SE
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Capgemini SE
- International Business Machines Corporation
- NTT DATA Group Corporation
- Infosys Limited
- Tech Mahindra Limited
- Genpact Limited
- Sutherland Global Services, Inc.
- WNS Holdings Limited
- TELUS Digital Experience
- TTEC Holdings, Inc.
- TaskUs, Inc.
- Unisys Corporation
- DXC Technology Company
- Qualtrics International Inc.
- Medallia, Inc.
- NICE Ltd.
- Genesys Telecommunications Laboratories, Inc.
- Sprinklr, Inc.
- Pegasystems Inc.
- Freshworks Inc.
- ServiceNow, Inc.
- Deloitte Touche Tohmatsu Limited
- Publicis Groupe S.A.
- EPAM Systems, Inc.
Développements industriels récents dans Marché des Services Gérés Basés sur l'Expérience
- Avril 2026 : DXC Technology a lancé DXC OASIS, une plateforme d'orchestration intelligente combinant l'IA agentique avec l'expertise humaine dans les parcs informatiques d'entreprise. La plateforme a introduit un nouveau modèle d'exploitation des services managés passant du support réactif aux opérations prédictives en temps réel, avec une visibilité unifiée sur tous les systèmes et prestataires, représentant un repositionnement structurel de la livraison d'expérience informatique managée vers des architectures axées sur l'IA en premier.
- Février 2026 : Les résultats du quatrième trimestre de l'exercice 2025 de Teleperformance SE ont révélé que la société avait lancé plus de 500 projets d'IA au cours de 2025 et initié un programme interne d'efficacité par l'IA visant des économies dépassant 100 millions USD en 2026, reflétant un changement structurel délibéré vers une économie de livraison axée sur l'IA dans l'ensemble de ses opérations d'expérience managée à l'échelle mondiale.
- Février 2026 : Accenture a finalisé l'acquisition de CyberCX, le plus grand prestataire de services de cybersécurité privé en Australie et en Nouvelle-Zélande avec environ 1 400 professionnels et des capacités de sécurité managée de bout en bout. Initialement annoncée en août 2025, l'opération a représenté la plus grande acquisition en cybersécurité d'Accenture à ce jour, étendant considérablement son empreinte en matière de sécurité managée et de services d'expérience en Asie-Pacifique.
- Janvier 2026 : Accenture a acquis Sagacity Solutions, une société britannique spécialisée dans les données et l'intelligence client, pour développer les capacités d'analytique client pilotées par l'IA et de personnalisation managée au sein des opérations d'Accenture Song au Royaume-Uni et en Irlande. L'acquisition a répondu à la demande des entreprises d'intégrer les données, l'IA et l'infrastructure des opérations managées dans des programmes d'expérience liés aux résultats et responsables des XLA.
Périmètre du rapport mondial sur le marché des services managés basés sur l'expérience
Le marché des services managés basés sur l'expérience désigne les services informatiques ou métier fournis en externe où la valeur commerciale et les performances sont mesurées principalement par l'expérience de l'utilisateur final, du client ou de l'employé, et non uniquement par la disponibilité de l'infrastructure ou les volumes de tickets. Les prestataires surveillent des indicateurs d'expérience tels que la réactivité des applications, la qualité de service, la satisfaction, la productivité et les points de friction, puis optimisent de manière proactive la technologie et les processus sous-jacents pour améliorer ces résultats.
Le rapport sur le marché des services managés basés sur l'expérience est segmenté par type de service (stratégie d'expérience et conception XLA, évaluation de référence de l'expérience et analyse comparative, surveillance et analytique d'expérience managée, service d'assistance managé et support aux employés, services managés de support client et de centre de contact, services managés de lieu de travail numérique et aux utilisateurs finaux, orchestration de parcours managée et personnalisation, et autres types de services), domaine d'expérience (expérience client, expérience employé, expérience numérique, expérience en milieu de travail, et expérience des citoyens, partenaires et services de terrain), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), point de contact et canal d'interaction (téléphone et voix, gestion des e-mails et des dossiers, web et portails, réseaux sociaux et messagerie, vidéo, co-navigation et canaux immersifs, et service d'assistance aux employés et canaux de collaboration), secteur d'utilisation final (banque, services financiers et assurance (BFSI), informatique et télécommunications, santé et sciences de la vie, gouvernement et secteur public, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stratégie d'expérience et conception XLA |
| Évaluation de référence de l'expérience et analyse comparative |
| Surveillance et analytique d'expérience managée |
| Service d'assistance managé et support aux employés |
| Services managés de support client et de centre de contact |
| Services managés de lieu de travail numérique et aux utilisateurs finaux |
| Orchestration de parcours managée et personnalisation |
| Autres types de services |
| Expérience client |
| Expérience employé |
| Expérience numérique |
| Expérience en milieu de travail |
| Expérience des citoyens, partenaires et services de terrain |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Téléphone et voix |
| Gestion des e-mails et des dossiers |
| Web et portails |
| Réseaux sociaux et messagerie |
| Vidéo, co-navigation et canaux immersifs |
| Service d'assistance aux employés et canaux de collaboration |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Stratégie d'expérience et conception XLA | |
| Évaluation de référence de l'expérience et analyse comparative | ||
| Surveillance et analytique d'expérience managée | ||
| Service d'assistance managé et support aux employés | ||
| Services managés de support client et de centre de contact | ||
| Services managés de lieu de travail numérique et aux utilisateurs finaux | ||
| Orchestration de parcours managée et personnalisation | ||
| Autres types de services | ||
| Par domaine d'expérience | Expérience client | |
| Expérience employé | ||
| Expérience numérique | ||
| Expérience en milieu de travail | ||
| Expérience des citoyens, partenaires et services de terrain | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par point de contact et canal d'interaction | Téléphone et voix | |
| Gestion des e-mails et des dossiers | ||
| Web et portails | ||
| Réseaux sociaux et messagerie | ||
| Vidéo, co-navigation et canaux immersifs | ||
| Service d'assistance aux employés et canaux de collaboration | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services managés basés sur l'expérience ?
La taille du marché des services managés basés sur l'expérience était évaluée à 3,61 milliards USD en 2026 et devrait croître de 4,02 milliards USD en 2027 pour atteindre 7,86 milliards USD d'ici 2032, à un CAGR de 14,35 % durant la période de prévision (2027-2032).
Quel type de service est en tête des services managés basés sur l'expérience ?
Les services managés de support client et de centre de contact sont en tête avec une part de 27,83 % en 2026.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements hybrides devraient se développer à un CAGR de 17,64 % jusqu'en 2032, car les entreprises équilibrent la flexibilité du cloud avec les exigences en matière de données et de gouvernance.
Quel groupe de clients stimule l'adoption par taille d'organisation ?
Les PME devraient se développer à un CAGR de 16,21 % jusqu'en 2032, les offres productisées abaissant les barrières à l'adoption.
Quel secteur d'utilisation final présente la plus forte expansion projetée ?
La santé et les sciences de la vie devraient se développer à un CAGR de 17,52 % jusqu'en 2032.
Quelle région présente l'expansion projetée la plus forte ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,49 % jusqu'en 2032, soutenue par l'adoption du numérique et la capacité de livraison.