
成果ベースのマネージドサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 13.71 十億米ドル |
| 市場規模 (2032) | 19.48 十億米ドル |
| 成長率 (2027 - 2032) | 7.28 % |
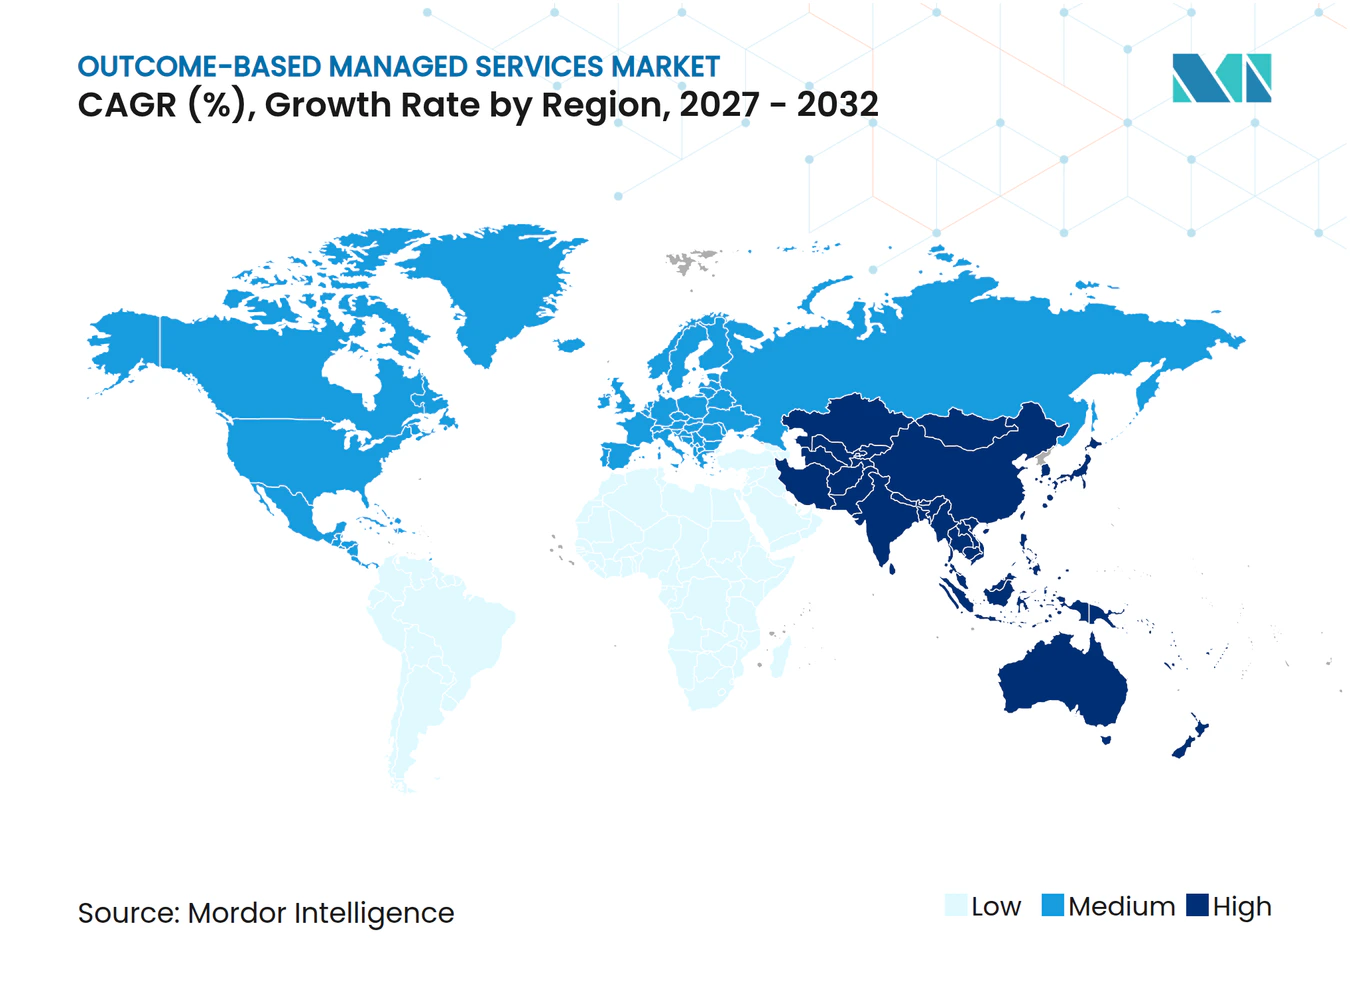
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる成果ベースのマネージドサービス市場分析
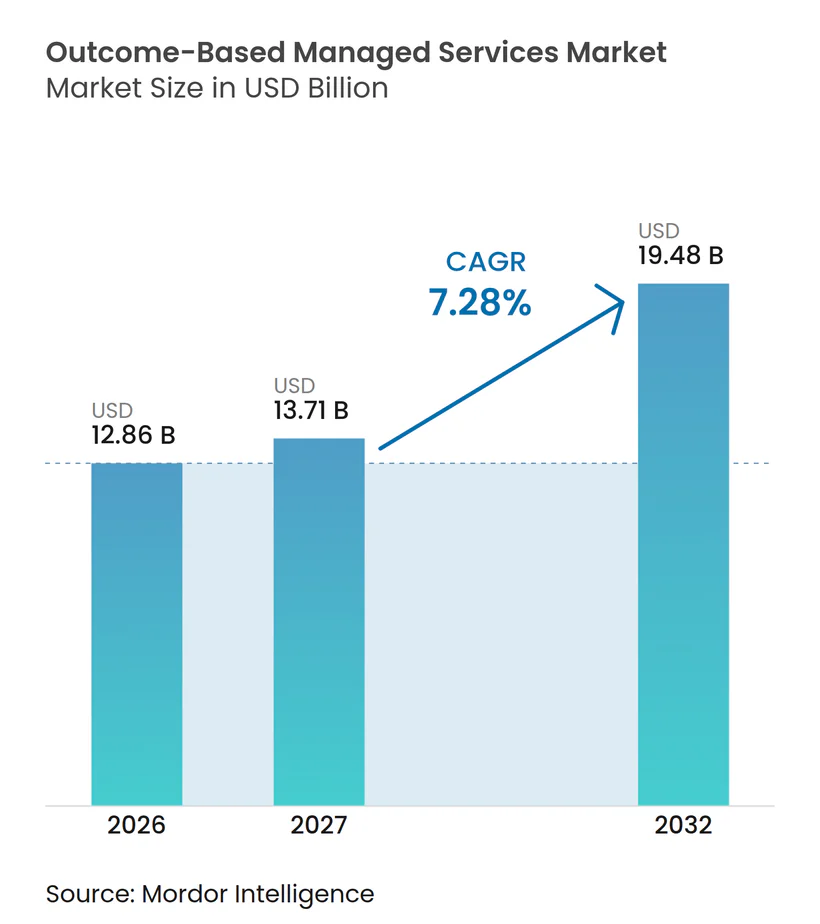
成果ベースのマネージドサービス市場規模は2026年に12.86 ビリオン 米ドルと評価され、2027年の13.71 ビリオン 米ドルから2032年には19.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.28%です。成果ベースのマネージドサービス市場は、タイム・アンド・マテリアル契約から、測定可能なビジネス成果に対してプロバイダーが責任を負う契約へと移行しています。AI対応の自動化は、ITオペレーション、財務、カスタマーサポート全体にわたる手作業を削減することで、マネージドデリバリーの商業的基盤を変えつつあります。これにより、プロバイダーが生産性、解決品質、サービスパフォーマンスをより直接的に測定できる場合、労働力ベースの価格設定は適切でなくなります。バイヤーはまた、クラウドの複雑性、セキュリティ、コンプライアンス、ユーザーエクスペリエンスに関する責任を、結果を文書化できるサービスプロバイダーに移転しています。信頼性の高いデータ、AIプラットフォーム、およびリスク共有を受け入れる財務的能力を持つプロバイダーは、より大規模なエンゲージメントの競争において有利な立場にあります。
レポートの主要なポイント
- 成果タイプ別では、コスト削減および節約シェア成果が2026年の成果ベースのマネージドサービス市場収益の27.83%を占め、リスク・コンプライアンス・サステナビリティ成果は2032年までに8.41%のCAGRで拡大すると予測されています。
- サービスドメイン別では、マネージドITサービスが2026年の収益の26.34%を占め、マネージドデータおよびAIサービスは2032年までに9.73%という最高のCAGRを記録すると予想されています。
- 展開モード別では、クラウドベースのサービスが2026年の成果ベースのマネージドサービス市場収益の72.51%を占め、2032年までに8.64%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の71.54%を占め、中小企業は2032年までに10.21%のCAGRで成長すると予想されています。
- エンドユーザー産業別では、BFSIが2026年の収益の29.86%を占め、ヘルスケアおよびライフサイエンスは2032年までに11.32%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のグローバル成果ベースのマネージドサービス市場収益の38.64%を占め、アジア太平洋地域は2032年までに9.49%という最高の地域CAGRを記録すると予想されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 測定可能なビジネス成果に結びついたAIオペレーション自動化 | +1.8% | グローバル | 中期(2~4年) |
| クラウドおよびハイブリッドクラウドの複雑性による責任移転の促進 | +1.5% | グローバル(北米およびアジア太平洋地域が先導) | 短期(2年以内) |
| サイバーセキュリティおよび継続的コンプライアンス要件 | +1.3% | 北米およびヨーロッパ(アジア太平洋地域への波及あり) | 中期(2~4年) |
| 労働力投入からビジネス成果契約へのバイヤーのシフト | +1.0% | グローバル | 中期(2~4年) |
| 希少な技術および業界スキルの不足 | +0.8% | アジア太平洋地域(北米およびヨーロッパへの波及あり) | 長期(4年以上) |
| 稼働率指標を超えたエクスペリエンスレベルアグリーメントの拡大 | +0.6% | ヨーロッパおよび北米(オーストラリアでの早期成果あり) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
測定可能なビジネス成果に結びついたAIオペレーション自動化
AIオペレーションは、プロバイダーが定期的な手動レビューに依存するのではなく、デリバリーパフォーマンスを継続的に観察できるため、成果ベースのマネージドサービス市場をより実用的なものにしています。従来のオペレーションはスタッフ主導の監視とチケットクローズに依存しており、サービス活動をビジネス成果と結びつけたり、短期的な対応と持続的なサービス改善を区別したりすることが困難でした。AIプラットフォームはインシデントを監視し、繰り返し発生するパターンを特定し、自動修復をサポートし、より広いデリバリー環境全体でサービスがどのように機能したかのより明確な記録を作成できます。その結果得られるデータは、両当事者がターゲットを設定し、例外に合意し、契約または価格メカニズムが発効する前に目標が達成されたかどうかを確認するためのより強固な基盤を提供します。自動化が労働力の内容を削減すると、プロバイダーは工数ベースで請求するのではなく、生産性やサービス成果に手数料を結びつける強い理由を持つようになります。この変化は、繰り返し可能な成果を証明し、その成果がどのように達成されたかを説明し、オペレーションデータを調達・ビジネス・テクノロジーチームが共通して使用できる指標に変換できるプロバイダーに有利に働きます。また、完了した作業量から、クライアントに提供された結果の品質、速度、一貫性へと議論を変えます。
クラウドおよびハイブリッドクラウドの複雑性による責任移転の促進
クラウドおよびハイブリッドクラウドの複雑性は、インフラストラクチャ、アプリケーション、セキュリティ、データ移動全体にわたるマネージドアカウンタビリティの必要性を高めています。Flexeraは、2026年に組織の73%がハイブリッドIT環境を運用していたと報告し、推定されるクラウドの無駄な支出は29%に達しました。[1] 混合環境では、サービス品質が低下したり、クラウドコストが上昇したり、問題が異なる内部チームやサプライヤーによって管理されている複数のシステムにまたがって移動したりする場合に、所有権が不明確になる可能性があります。そのため、バイヤーは個別のサービス指標を持つ孤立したテクノロジータスクを管理するのではなく、システム全体のパフォーマンスを調整できるプロバイダーを求めています。規制された環境では、トレーサビリティ、監査対応、明確な責任がアウトソーシング要件にますます組み込まれており、パフォーマンスの共有ビューがより重要になっています。欧州証券市場監督機構は、規制された金融機関に対するこれらの期待を強化するクラウドアウトソーシングのガイドラインを設定しています。成果ベースのマネージドサービス市場は、これらの責任をテクノロジー環境全体にわたって可視化できるプロバイダーに適しています。
サイバーセキュリティおよび継続的コンプライアンス要件
サイバーセキュリティ要件は、バイヤーがエンゲージメント開始時にコントロールが設置されたという証拠だけでなく、コントロールが継続的に有効であるという証拠を必要とするため、成果ベースのマネージドサービス市場を支援しています。米国国防総省のCMMC 2.0最終規則は2025年11月10日に発効し、対象となる請負業者にサイバーセキュリティ要件の実施を実証することを求めています。この要件は、オペレーションパフォーマンスを文書化し、記録を保持し、コントロールが期待通りに機能しない場合の対応方法を示すことができるプロバイダーの価値を高めます。ニューヨーク州金融サービス局も2025年10月にサードパーティリスクガイダンスを発行し、デューデリジェンス、監督、契約上の保護を強調しました。同様期待は、金融サービス、ヘルスケア、防衛、重要インフラ全体に広がっており、失敗が財務的、規制的、オペレーション上の結果をもたらす可能性があります。これにより、測定可能なコンプライアンス結果、インシデント対応、報告規律、および合意されたエスカレーション手順を通常のサービスデリバリーの一部として使用する契約が促進されます。また、バイヤーは、正式な監査、規制レビュー、主要なサービスインシデントの間に、プロバイダーが期待される基準を維持しているかどうかを判断する方法を得ることができます。
労働力投入からビジネス成果契約へのバイヤーのシフト
バイヤーはますます、アカウントに割り当てられた人数ではなく、測定可能な結果に基づいてマネージドサービス契約を評価するようになっています。これは、自動化がサービスの背後にある手作業の量を変え、人員数と提供価値の間のつながりを弱めるにつれて、バイヤーの期待がより広く変化していることを反映しています。プロバイダーもこの移行を支持しています。なぜなら、労働力ベースの契約における効率化の利益は、プロバイダーがツール、プロセス再設計、オペレーション変更への投資を行った場合でも、主にクライアントに帰属するからです。成果指標には、自動化率、解決品質、サービス可用性、ビジネスプロセスパフォーマンス、ユーザーエクスペリエンスが含まれる場合がありますが、指標が明確であり、プロバイダーの合意された責任範囲内にあることが条件です。契約設計は、どちらの当事者も制御できない要因、特に複数の内部チームやサプライヤーが最終結果を形成する場合を考慮する必要があります。したがって、成果ベースのマネージドサービス市場は、自動化によって生み出された価値を両者が共有しながら、現実的な責任と透明性のあるパフォーマンスレビューを維持できる商業構造に依存しています。明確な定義、測定期間、除外事項、およびレビュー慣行は、効率性の議論が価格やアカウンタビリティをめぐる意見の相違に発展するのを防ぐのに役立ちます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ベースライン測定と帰属の曖昧さ | -1.5% | グローバル | 短期(2年以内) |
| データ主権と責任配分リスク | -1.2% | ヨーロッパ、アジア太平洋地域、中東 | 中期(2~4年) |
| 共有リスク契約におけるプロバイダーのマージンエクスポージャー | -0.8% | グローバル | 中期(2~4年) |
| クライアントの調達およびガバナンスの慣性 | -0.5% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベースライン測定と帰属の曖昧さ
ベースライン測定は、成果契約がコスト、サービス品質、ユーザーエクスペリエンス、インシデントパフォーマンス、およびそれらの指標に影響するオペレーション条件の信頼できる出発点を必要とするため、依然として主要な制約となっています。多くのバイヤーは、特に記録が別々のシステムに分散していたり、契約上の測定ではなく内部報告のために作成されていたりする場合、公正なベースラインを定義するために必要な詳細レベルで履歴データを提供できません。この問題は、複数の当事者が同じ結果に影響を与え、各当事者が異なるツール、報告期間、またはサービス定義を使用している可能性があるマルチベンダー環境ではさらに困難になります。プロバイダーとクライアントは、支払いをパフォマンスに結びつける前に、どの当事者が改善または失敗を引き起こしたかを決定する必要があり、これはサービス改善ではなく帰属をめぐる長い議論につながる可能性があります。これは多くの場合、両当事者がデータと測定プロセスに慣れるまで、基本料金と成果連動インセンティブを組み合わせたハイブリッドな商業構造につながります。したがって、成果ベースのマネージドサービス市場は、バイヤーがすでに信頼性の高いテレメトリ、明確な責任モデル、成熟したガバナンスプロセス、および紛争を解決する実用的な方法を持っている場合に、より速く進展する可能性があります。これらの能力により、当事者は約束された成果が達成されたかどうかを判断するために使用されるデータを議論するよりも、デリバリーの改善に多くの時間を費やすことができます。
データ主権と責任配分リスク
データ主権は、米国、ヨーロッパ、アジア太平洋地域、中東で法的要件が異なり、同じサービスが複数の管轄区域でデータ、人員、ツール、インフラストラクチャを使用する可能性があるため、国境を越えたマネージドエンゲージメントを複雑にします。プロバイダーはクライアント情報を複数の管轄区域にわたって処理する場合がありますが、クライアントはデータ管理者として責任を保持しており、オペレーション上の制御と規制上のアカウンタビリティの間にギャップが生じます。これは、コストまたはパフォーマンス目標が集中型デリバリーに依存しているが、現地のルールがデータレジデンシー、より強力な監督、または機密情報の取り扱いに関する異なるルールを要求する場合に懸念を引き起こします。欧州連合のデジタルオペレーショナルレジリエンス法は、金融サービスにおける情報通信技術リスクの管理の重要性を高めています。[2] したがって、成果指標は、管轄区域固有の義務、オペレーション上のコントロール、責任条項、およびインシデントや規制上の要求を処理するための実用的なプロセスと一致させる必要があります。これらの要件は、当事者が規制上のエクスポージャーに対する責任、データ処理の場所、または各側が受け入れるべき財務リスクのレベルについて合意できない場合、契約を遅延させる可能性があります。したがって、成果ベースのマネージドサービス市場では、国境を越えたパフォーマンスコミットメントを確信を持って価格設定できるようになる前に、商業チーム、法務チーム、セキュリティスペシャリスト、およびデリバリーリーダーが連携する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
成果タイプ別:
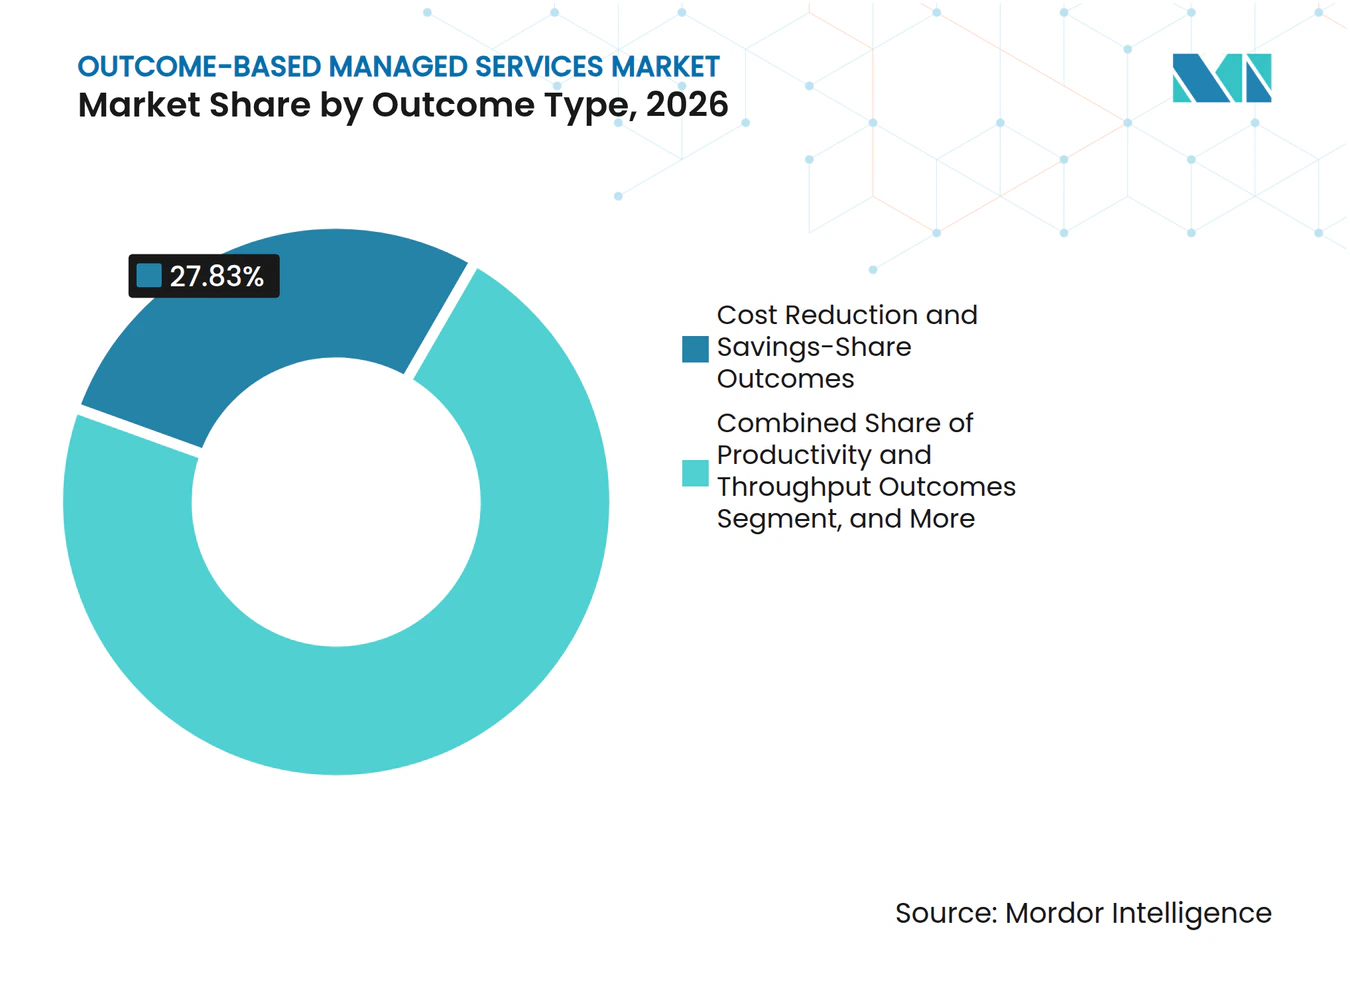
コスト削減が主要な参入ポイントとして残り、コンプライアンスが契約価値を拡大コスト削減および節約シェア成果は、2026年の成果ベースのマネージドサービス市場シェアの27.83%を占めました。その優位性は、プロセス再設計、自動化、デリバリースケールを通じてオペレーションコストを削減するアウトソーシングの確立された役割を反映しています。コスト指標は、出発コストベースを財務的な観点から記録できるため、より広範な商業的または経験的指標よりも一般的に定義しやすいです。クライアントとプロバイダーは、サービス開始前にどのコストが対象範囲内にあるかについて合意できます。これにより、節約シェアの取り決めは、成果契約ガバナンスをまだ開発中の組織にとって実用的な参入ポイントとなります。
プロバイダーはこれらの契約を使用して、自動化、ワークフローの変更、およびより効率的なオペレーション方法が合意された財務結果にどのように影響するかを示すことができます。生産性とスループット成果は、バイヤーがより多くのトランザクション、より速い処理、またはより一貫した実行を必要とする場合に使用されます。収益成長とコンバージョン成果は、販売パフォーマンスが市場状況、顧客行動、および内部決定によって形成される可能性があるため、より慎重な契約設計を必要とします。カスタマーエクスペリエンスとリテンション成果は、サービス品質がユーザー満足度とロイヤルティに直接影響する場合に関連します。従業員エクスペリエンス、ワークフォース生産性、サービス品質成果も、サービスデスク、ワークプレイス、人事デリバリーにおいて関連性を高めています。リスク・コンプライアンス・サステナビリティ成果は、バイヤーが文書化された監査可能なオペレーションパフォーマンスにより大きな価値を置くにつれて、2032年までに8.41%のCAGRで拡大すると予測されています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスドメイン別:
マネージドITサービスが規模を提供し、データおよびAIサービスが拡大をリードマネージドITサービスは、2026年の成果ベースのマネージドサービス市場規模の26.34%を占めました。ITは最大のサービスドメインであり続けています。なぜなら、バイヤーとプロバイダーはすでに可用性、インシデント処理、オペレーション継続性、インフラストラクチャパフォーマンスの測定方法を理解しているからです。この親しみやすさは、両当事者がターゲットに合意し、それらのターゲットが達成されたかどうかを判断するための実用的な基盤を提供します。また、契約開始前にベースラインを構築するために必要な労力を削減します。したがって、成果ベースのマネージドサービス市場は、クライアントがサービスレベルからより広範なビジネス指標へと移行したい場合に、確立されたマネージドIT関係を基盤として構築できます。
マネージドセキュリティサービスは、継続的な監視、証拠、対応、および規制上の監督の必要性から恩恵を受けています。マネージドクラウドおよびインフラストラクチャサービスも、組織が複雑なテクノロジー環境全体でより明確なアカウンタビリティを求めるにつれて重要になっています。マネージドアプリケーションサービスは、プロバイダーがモダナイゼーション、リリース速度、欠陥防止、アプリケーションパフォーマンスの責任を受け入れる場合により関連性が高まります。マネージドネットワークサービスは、ソフトウェア定義ネットワーキングがより広範なマルチドメイン契約に含まれる場合に安定した役割を維持します。マネージドデータおよびAIサービスは、クライアントがAI対応データプラットフォーム、生成AIガバナンス、および検証済みモデルオペレーションを必要とするため、2032年までに9.73%という最高のCAGRを記録すると予測されています。AIがIT、セキュリティ、クラウド、アプリケーション全体に適用されるにつれて、データ品質、ガバナンス、モデルパフォーマンス、オペレーションデリバリーを1つのアカウンタブルなフレームワークで結びつけるプロバイダーが優位性を得る可能性があります。
展開モード別:
クラウドデリバリーが継続的な測定をサポートするためにリードクラウドベースのサービスは2026年の収益の72.51%を占めました。その規模は、定期的なアカウントレポートのみに依存することなく、パフォーマンスデータを継続的に収集してレビューできるデリバリー環境に対するバイヤーの好みを反映しています。クラウド環境は、リアルタイムテレメトリ、エラスティックスケーリング、自動化されたポリシー施行、および集中型オペレーションコントロールをサポートします。これらの機能により、問題を特定し、対応を文書化し、合意されたサービス結果が達成されたかどうかを示すことが容易になります。成果ベースのマネージドサービス市場は、測定可能なパフォーマンスが商業モデルの中心であるため、これらの機能に依存しています。
クラウドベースのデリバリーは2032年までに8.64%のCAGRで拡大すると予測されており、最大かつ最も急成長している展開モードとなっています。オンプレミスデリバリーは、パブリッククラウドホスティングがデータ、セキュリティ、またはオペレーション要件を満たさない可能性がある防衛、重要インフラ、政府、およびその他の環境で引き続き関連性があります。[3] ハイブリッドモデルは、ローカルインフラストラクチャコントロールとクラウドベースの分析および自動化を組み合わせるため、注目を集めています。Flexeraの2026年の調査では、ハイブリッドクラウドが73%の採用率で全体的なITアーキテクチャの主流であることが確認されました。一部のハイブリッドエンゲージメントは、重要なワークロードがオンプレミスに残っている場合でも、主要なツールがクラウドで提供される場合にクラウドベースとして分類されます。これは、成果ベースのマネージドサービス市場が、正式な展開ラベルが示すよりも多くのハイブリッドデリバリー活動を含んでいる可能性があることを意味します。
組織規模別:
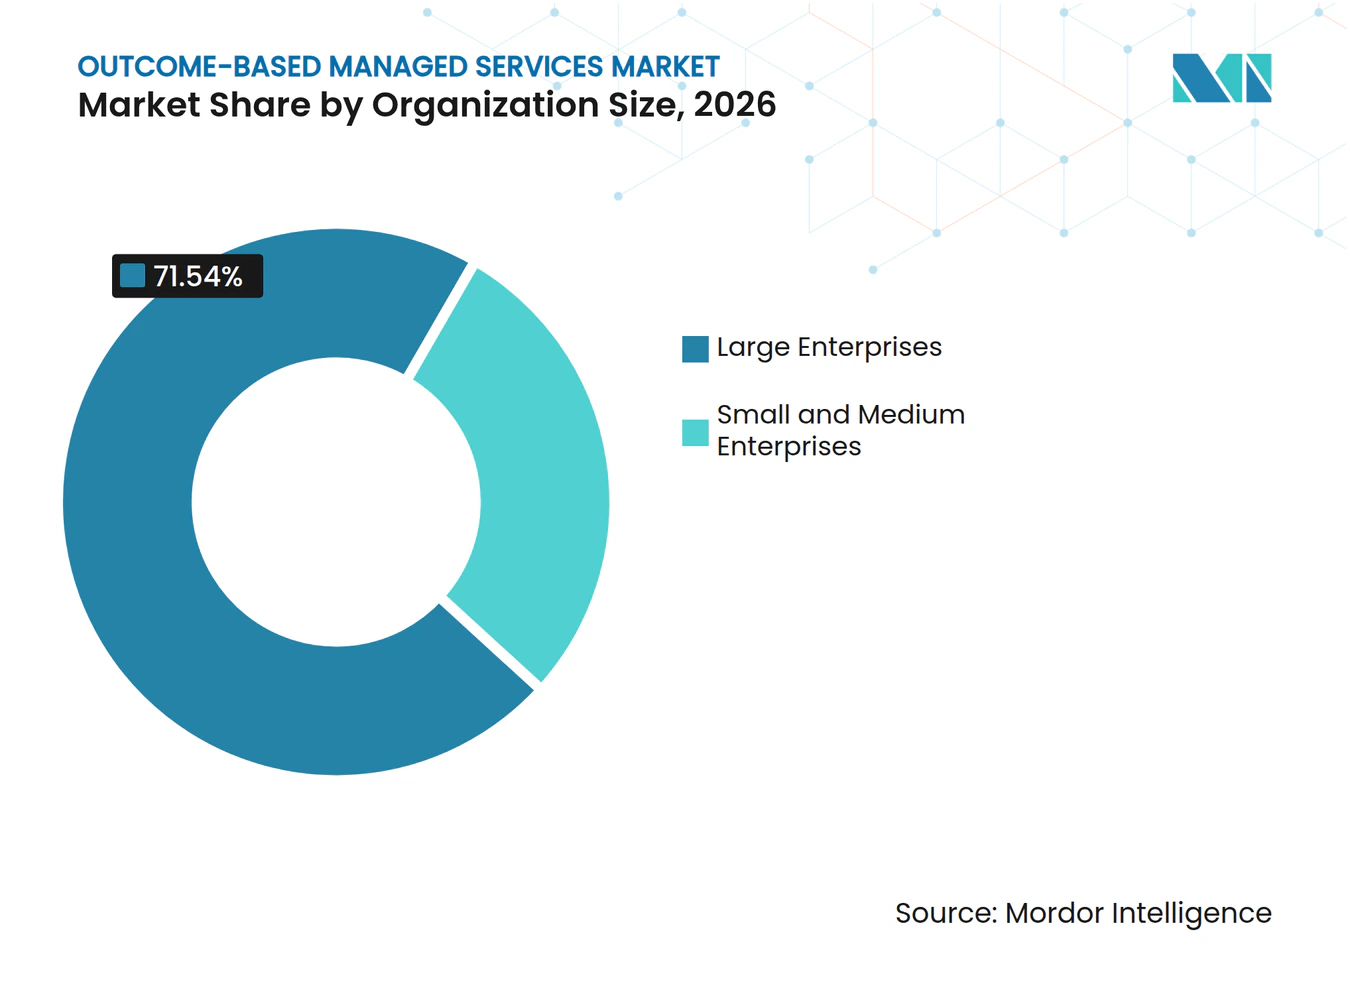
大企業がベースを保持し、中小企業が採用を拡大大企業は2026年の収益の71.54%を占めました。大企業は、詳細なパフォーマンス指標を定義し、共有リスク契約を監督するために必要な契約規模、ウトソーシング経験、およびガバナンス能力を持っています。これらのバイヤーは、ベースラインデータの収集、責任モデルの設計、および長期にわたってパフォーマンスを監視するために必要なシステムに投資できます。また、複数年にわたるエンゲージメントにより、プロバイダーは自動化とサービスインストルメンテーションへの投資を行う時間を得ることができます。したがって、大企業はカスタム成果構造の主要なテスト環境となっています。
中小企業は2032年までに10.21%のCAGRで拡大すると予測されています。クラウドネイティブデリバリーは、小規模な組織が大規模な内部テクノロジーチームを作成することなく標準化されたサービスを使用できるため、参入障壁を下げることができます。これらのバイヤーは大企業と同じアカウンタビリティを求める場合がありますが、複雑なカスタマイズされた指標を交渉および監督するためのリソースが不足している場合があります。したがって、プロバイダーはクライアントが理解できる明確なサービス階層、繰り返し可能な指標、およびシンプルなレポートを提供する必要があります。標準化により、デリバリーと合意された結果の間の直接的なリンクを維持しながら、契約時間を短縮できます。成果ベースのマネージドサービス産業は、プロバイダーがアカウンタビリティと管理可能な契約管理のバランスをとる場合に、このセグメントで拡大できます。

エンドユーザー産業別:
BFSIが支出をリードし、ヘルスケアおよびライフサイエンスが最速で拡大BFSIは2026年の収益の29.86%を占めました。金融機関はマネージドサービスの長い歴史を持ち、セキュリティ、データ、決済、インフラストラクチャ、オペレーションコントロール全体で高いコンプライアンスコストに直面しています。これにより、文書化されたサービスパフォーマンスが特に価値を持ちます。なぜなら、プロバイダーはアクティビティが完了したことだけでなく、必要なコントロールが有効であり続けたことも示す必要があるからです。このセクターはまた、ベンダー監督、監査、サードパーティガバナンスのための確立された慣行を持っています。これらの条件により、BFSIは成果連動型マネージドデリバリーの強固な基盤となっています。
政府および公共部門、ITおよびテレコミュニケーション、産業製造、小売およびeコマースも重要なエンドユーザーグループです。各グループは、サービスパフォーマンスとビジネス成果に対するより明確な責任を求めながら、オペレーションをモダナイズするためにマネージドデリバリーを使用しています。ヘルスケアおよびライフサイエンスは2032年までに11.32%のCAGRで拡大すると予測されています。需要は、臨床データのモダナイゼーション、AI対応データプラットフォーム、規制されたAIの使用、およびアプリケーション管理に関連しており、これらはすべて合意された成果に対して評価できます。これらの組織にサービスを提供するプロバイダーは、ドメイン知識とアカウンタブルなテクノロジーオペレーション、データコントロール、プライバシー要件、AIガバナンスを結びつける必要があります。成果ベースのマネージドサービス市場は、単一のデリバリーモデルがこれらの重複するオペレーションニーズを満たすことができる場合に機会を持っています。
地域分析
北米のアウトカムベースのマネージドサービス市場
北米は2026年のアウトカムベースのマネージドサービス市場シェアの38.64%を占めました。同地域は、大規模なエンタープライズバイヤー、成熟した調達慣行、およびグローバルサービスプロバイダーの密集した基盤から恩恵を受けています。多くの大規模組織がすでに確立されたアウトソーシングプログラムとパフォーマンスベースの契約を支援する能力を持っているため、米国が地域収益の大部分を生み出しています。これらのバイヤーはまた、複雑なリスク共有提案を評価するために必要な法務、調達、およびガバナンスのリソースを有しています。CMMC 2.0は、対象となる防衛請負業者およびそのプロバイダーにコンプライアンス上の推進力を加えています。カナダの公共部門のデジタル化活動は、ヘルスケアITおよび政府インフラにおける需要を支えています。メキシコは、ニアショアリングがエンタープライズテクノロジー投資を支援することで、新興の需要センターとなっています。
アジア太平洋地域のアウトカムベースのマネージドサービス市場
アジア太平洋地域は、2032年までに地域別で最も高いCAGRとなる9.49%を記録すると予測されています。拡大は、デジタルインフラへの投資、クラウドの導入、および高成長経済圏における技術人材の不足によって支えられています。中国、インド、日本、およびオーストラリアは、同地域で最大のマネージドサービス市場です。インドおよび東南アジアは、クラウド移行および広範なデジタルトランスフォーメーションプログラムを通じて導入を拡大しています。日本およびオーストラリアは、より高度なAI対応のアウトカムモデルへの移行を進めています。インド、中国、およびインドネシアにおけるデータローカライゼーション要件は、ローカルデリバリーインフラとコンプライアンス能力を持つプロバイダーを優遇しています。これらの要件は、地域全体で単一の越境契約モデルの使用を制限する可能性があります。また、ローカルの知識、データ管理、およびデリバリー能力を重要な競争要因としています。
EMEAおよび南米のアウトカムベースのマネージドサービス市場
欧州は、GDPR、NIS2、およびDORAがマネージドサービス契約の仕様要件を高めることから、グローバル収益の相当なシェアを占めています。これらの規制は需要を支援する一方で、プロバイダーが満たすべき運用上および法的な基準を引き上げていま。南米は発展途上の地域であり、ブラジルとアルゼンチンが金融サービスおよび通信における主要な需要センターとなっています。中東およびアフリカは、サウジアラビアおよびアラブ首長国連邦におけるデジタルインフラプログラムによって支えられています。ローカルのデータ取り扱いおよびコンプライアンスニーズが、地域デリバリー能力を持つプロバイダーの価値を高めています。バイヤーの成熟度、規制、クラウド導入、および熟練したデリバリーリソースにおける地域差が、アウトカムベースのマネージドサービス市場の発展の形を決定づけています。したがって、プロバイダーは商業条件、運用管理、およびデリバリー方法をローカルの状況に合わせて調整する必要があります。
競合環境
市場集中度
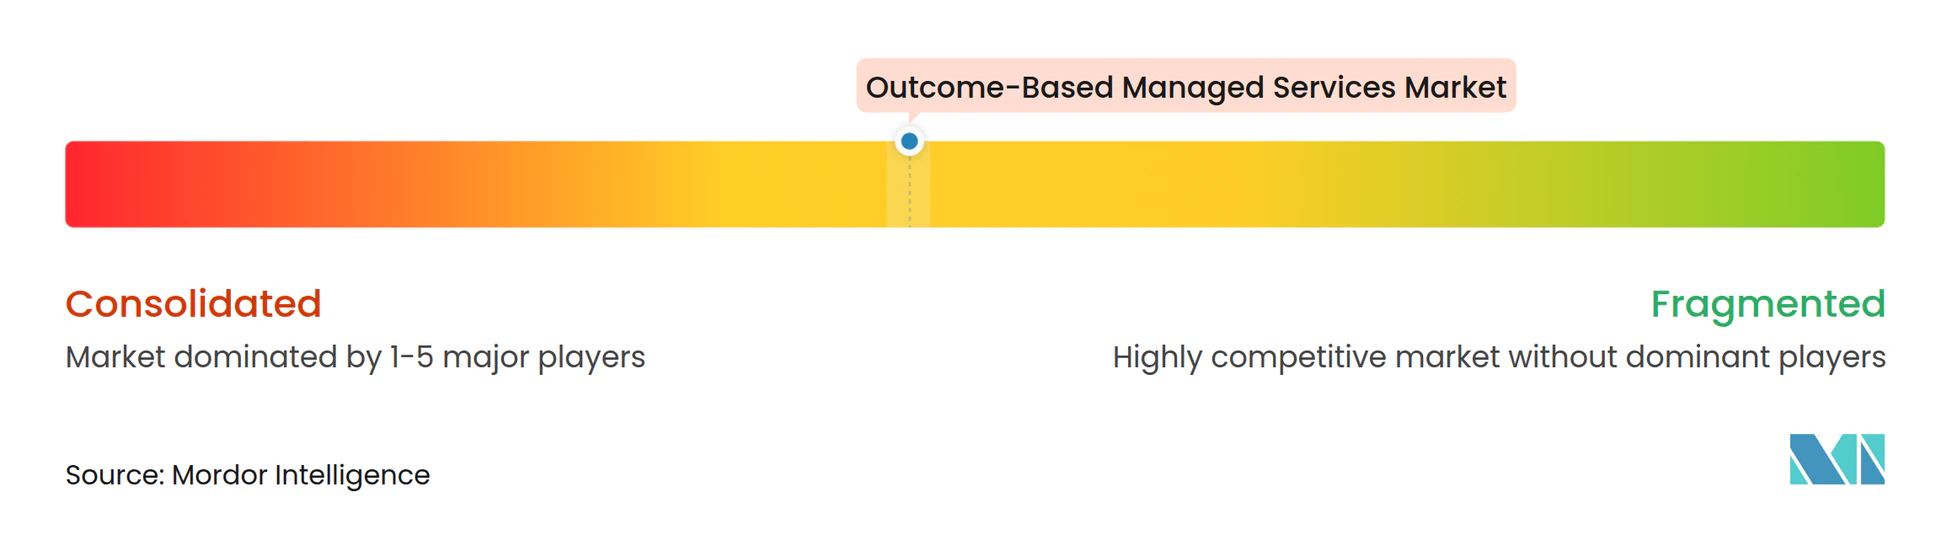
成果ベースのマネージドサービス市場は、大規模で複雑な複数年契約をサポートする規模を持つグローバルプロバイダーの間で適度に統合されています。Accenture、TCS、IBM、Capgemini、Infosys、HCL Technologies、Wipro、およびKyndrylは、AIプラットフォーム、デリバリー自動化、ドメイン経験、およびパフォーマンスリスクを受け入れる財務的能力を通じて競争しています。成果ベースのマネージドサービス市場における彼らの立場は、テクノロジーオペレーションをクライアントが認識し測定できるビジネス成果と結びつけることができるかどうかにかかっています。大規模プロバイダーは、地域全体でデータプラットフォーム、再利用可能なツール、デリバリーセンター、および専門的な人材に投資できます。その投資は重要です。なぜなら、共有リスク契約は、プロバイダーが結果にコミットする前に信頼性の高いデータ、ガバナンスプロセス、およびオペレーションコントロールを必要とするからです。
成果ベースのマネージドサービス市場はまた、自動化の商業的影響を管理できるプロバイダーを評価します。プロバイダーがAIを通じて効率を改善する場合、その改善の価値を単に請求可能な労働量を削減するのではなく認識する契約構造が必要です。TCSはWisdomNextを、IBMはwatsonx Orchestrateを、WiproはWINGSを、KyndrylはAgentic Service Managementを、DXC TechnologyはOASISを使用して、マネージドデリバリー内でAIを位置づけています。これらのプラットフォームは、より一貫したオペレーションモデル内で自動化、監視、サービス管理を組み合わせています。これらは、プロバイダーがベースラインを確立し、デリバリーの変化を観察し、合意された指標が満たされたかどうかを文書化するのを支援することを目的としています。したがって、成果ベースのマネージドサービス市場はますます、AIインストルメンテーションを単なる生産性ツールとしてではなく、契約上のコミットメントの背後にある証拠の一部として扱うようになっています。
LTIMindtree、Tech Mahindra、NTT DATA、Genpact、およびFujitsuは、垂直的な知識と地域デリバリー密度を通じて競争しています。成果ベースのマネージドサービス市場は、プロセス知識がグローバルプラットフォームと同様に重要なヘルスケア、製造、テレコミュニケーションにおいて、これらの企業に機会を提供します。クラウドインフラストラクチャプロバイダーも、ビジネス成果のアカウンタビリティを直接受け入れない場合でも、パートナー提供サービスを可能にすることで環境に影響を与えます。ヘルスケアITおよびアジア太平洋地域の政府モダナイゼーションは、需要がローカルプロバイダーの成果契約経験を超える可能性がある分野として残っています。欧州市場へのアクセスには、プロバイダーがクラウドアウトソーシング、インシデント報告、データガバナンスの期待に対応する必要があります。成果ベースのマネージドサービス市場は、再利用可能なグローバルメソッドとローカルの規制、契約、オペレーションニーズのバランスをとることができる企業を優遇します。このバランスは、サービスが複数の管轄区域にわたって提供されるが、期待される結果がローカルで測定される場合により重要になります。小規模プロバイダーは、業界の専門知識、地域関係、およびデリバリーモデルが大規模な競合他社が密接に満たすことができない要件に対応する場合に競争力を維持できます。
成果ベースのマネージドサービス産業のリーダー
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Cognizant Technology Solutions Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アウトカムベースのマネージドサービス市場 このレポートでカバーされる企業
- Accenture plc
- International Business Machines Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Corporation
- Atos SE
- Hewlett Packard Enterprise Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- CGI Inc.
- LTIMindtree Limited
- Tech Mahindra Limited
- Genpact Limited
- Kyndryl, Inc.
最近の産業開発事情 アウトカムベースのマネージドサービス市場
- 2026年10月:KyndrylとWPPは、WPPがKyndrylのエージェンティックAIフレームワークをその業務全体に活用することを約束し、KyndrylがWPPを優先グローバルマーケティングパートナーに指名するとともに、企業変革を推進するための戦略的パートナーシップを拡大しました。拡大された契約はまた、共有エンタープライズクライアントのコアビジネスプラットフォーム変革を対象とした共同市場開拓イニシアチブを開始します。
- 2026年9月:Kyndrylは、米国全土の州および地方政府機関にクラウド、ソフトウェア、モダナイゼーションサービスを提供するための10年間のNASPO ValuePoint契約(ID LS5006)を受注し、サイバーセキュリティレジリエンス、デジタルサービスデリバリー、および多段階テクノロジー変革をカバーしています。
- 2026年3月:Kyndrylは、テキサス州情報資源局の契約(DIR-CPO-6161)を受注し、州および地方政府機関に成果物ベースのITサービスを提供しました。これはセキュリティ、クラウド、AI、アプリケーションモダナイゼーションをカバーし、公共部門の調達に成果アカウンタビリティを直接組み込む構造となっています。
- 2026年3月:Atos SEは、2025年通期の受注額が70億840万ユーロ(7.94 ミリオン 米ドル)、契約更新率が92%(2024年の89%から上昇)であったと報告しました。これには欧州委員会とのサイバーセキュリティ契約および北米大手保険会社とのクラウドおよびインフラストラクチャ契約が含まれます。
グローバル成果ベースのマネージドサービス市場レポートの範囲
成果ベースのマネージドサービスは、プロバイダーが単にスタッフ、労力、またはテクノロジーを提供するのではなく、コスト削減、可用性の向上、リスク削減、生産性向上、または顧客満足度などの事前定義された測定可能なビジネス成果の達成に責任を負う商業およびデリバリーモデルです。価格とインセンティブは一般的に、合意された主要業績評価指標またはビジネス成果の達成に結びついています。
成果ベースのマネージドサービス市場レポートは、成果タイプ(コスト削減および節約シェア成果、生産性およびスループット成果、収益成長およびコンバージョン成果、カスタマーエクスペリエンスおよびリテンション成果、従業員エクスペリエンスおよびワークフォース生産性成果、サービス品質および解決成果、その他の成果タイプ)、サービスドメイン(マネージドITサービス、マネージドセキュリティサービス、マネージドクラウドおよびインフラストラクチャサービス、マネージドアプリケーションサービス、マネージドデータおよびAIサービス、マネージドネットワークサービス、その他のサービスドメイン)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよびテレコミュニケーション、ヘルスケアおよびライフサイエンス、政府および公共部門、産業製造、小売およびeコマース、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| コスト削減および節約シェア成果 |
| 生産性およびスループット成果 |
| 収益成長およびコンバージョン成果 |
| カスタマーエクスペリエンスおよびリテンション成果 |
| 従業員エクスペリエンスおよびワークフォース生産性成果 |
| サービス品質および解決成果 |
| その他の成果タイプ |
| マネージドITサービス |
| マネージドセキュリティサービス |
| マネージドクラウドおよびインフラストラクチャサービス |
| マネージドアプリケーションサービス |
| マネージドデータおよびAIサービス |
| マネージドネットワークサービス |
| その他のサービスドメイン |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよびテレコミュニケーション |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| 成果タイプ別 | コスト削減および節約シェア成果 | |
| 生産性およびスループット成果 | ||
| 収益成長およびコンバージョン成果 | ||
| カスタマーエクスペリエンスおよびリテンション成果 | ||
| 従業員エクスペリエンスおよびワークフォース生産性成果 | ||
| サービス品質および解決成果 | ||
| その他の成果タイプ | ||
| サービスドメイン別 | マネージドITサービス | |
| マネージドセキュリティサービス | ||
| マネージドクラウドおよびインフラストラクチャサービス | ||
| マネージドアプリケーションサービス | ||
| マネージドデータおよびAIサービス | ||
| マネージドネットワークサービス | ||
| その他のサービスドメイン | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよびテレコミュニケーション | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
成果ベースのマネージドサービス市場の規模はどのくらいですか?
成果ベースのマネージドサービス市場規模は2026年に12.86 ビリオン 米ドルと評価され、2027年の13.71 ビリオン 米ドルから2032年には19.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.28%です。
どの成果カテゴリーがマネージドサービスの需要をリードしていますか?
コスト削減および節約シェア成果が2026年の収益の27.83%でリードしています。出発コストベースと結果として生じる節約は、顧客リテンションや収益コンバージョンなどのより広範な指標よりも通常明確に定義できるため、最も一般的な参入ポイントであり続けています。バイヤーはこれらの契約を使用して、より広範なビジネス、オペレーション、または顧客要因に依存する成果に適用する前に、パフォーマンスベースの価格設定をテストできます。
どのサービスドメインが最も速く拡大すると予想されますか?
マネージドデータおよびAIサービスは2032年までに9.73%のCAGRで成長すると予測されています。バイヤーはAI対応データプラットフォーム、生成AIガバナンス、およびAIツールが日常のデリバリーで合意された結果を生み出しているかどうかを検証できるオペレーションモデルを求めています。このサービスドメインはまた、AI能力がIT、クラウド、セキュリティ、アプリケーション、ビジネスプロセス全体に適用されるにつれてより重要になっています。プロバイダーは、データとガバナンスの慣行が結果に対するアカウンタビリティを弱めることなくこれらの能力をサポートできることを示す必要があります。
クラウドベースのサービスが成果契約にとって重要なのはなぜですか?
クラウドベースのサービスは、テレメトリ、スケーリング、ポリシー自動化が継続的なパフォーマンス測定をサポートするため、2026年の収益の72.51%を占めました。これらの機能により、プロバイダーは結果を報告し、サービスの問題を特定し、分散したテクノロジー環境全体に一貫したコントロールを適用することが容易になります。
どのバイヤーグループが最も速く拡大していますか?
中小企業は2032年までに10.21%のCAGRで拡大すると予測されています。クラウドネイティブデリバリーは採用のコストと複雑さを軽減できますが、プロバイダーは小規模な組織が広範な内部ガバナンスチームなしに監視できる明確で繰り返し可能な指標を提供する必要があります。標準的なサービス階層、シンプルなレポート、および定義されたアカウンタビリティは、カスタム契約管理の維持が困難な場合があるため、これらのバイヤーにとって特に重要です。
どの地域が地域拡大をリードすると予測されていますか?
アジア太平洋地域は2032年までに9.49%という最高の地域CAGRを記録すると予想されています。この地域は、デジタルインフラストラクチャへの投資とクラウド採用およびテクノロジースキルの不を組み合わせており、ローカルデータ要件が個々の市場内でサービスを提供および管理できるプロバイダーへの需要を高めています。