
Marktgröße und Marktanteil für erfahrungsbasierte Managed Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.02 Milliarden US-Dollar |
| Marktgröße (2032) | 7.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.35 % |
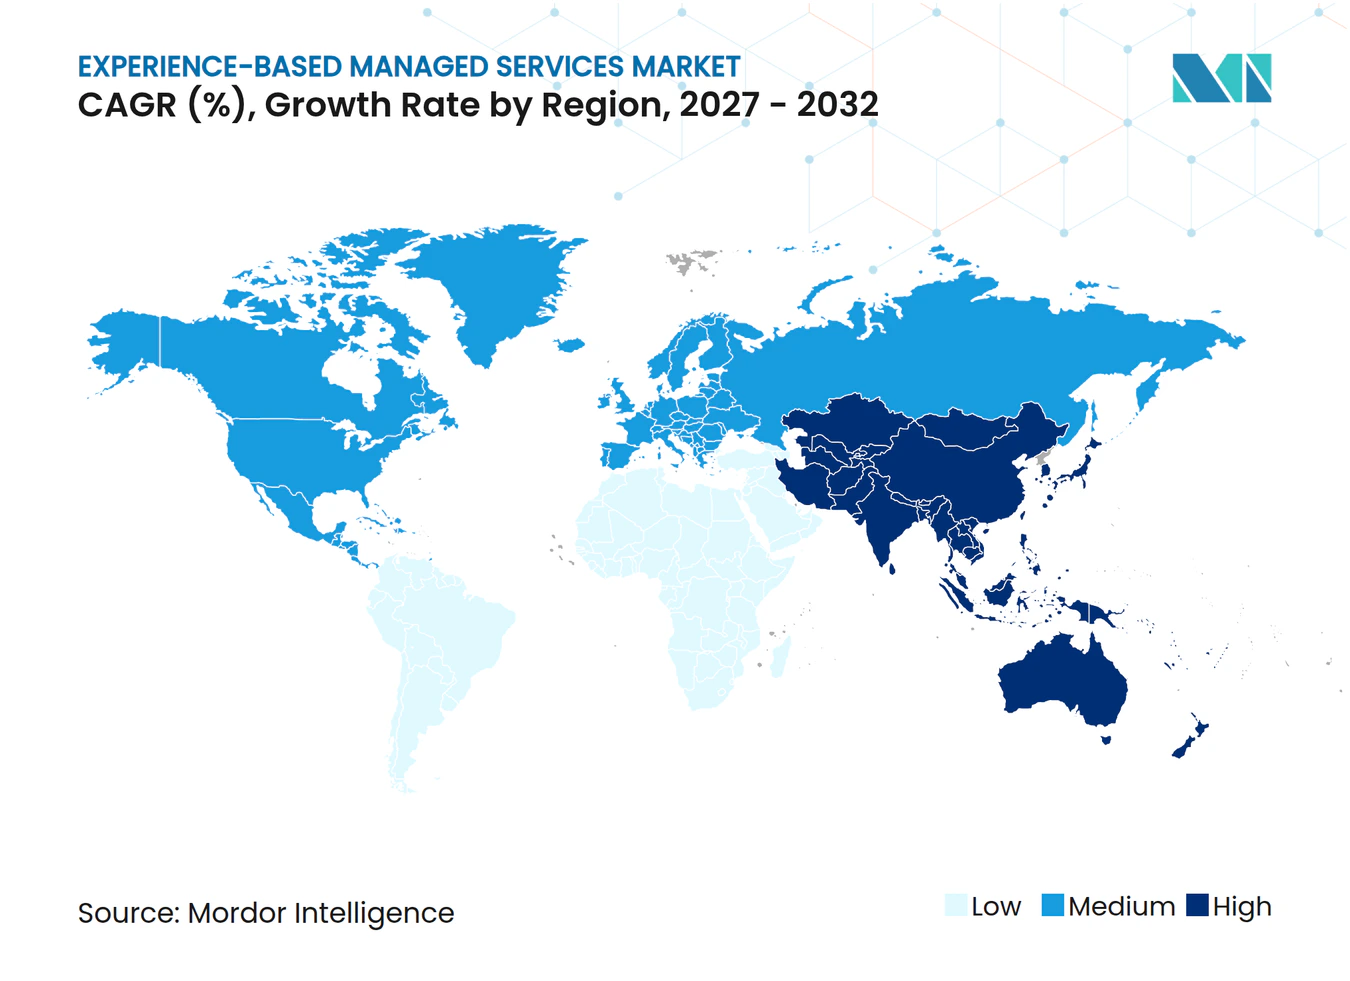
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erfahrungsbasierte Managed Services von Mordor Intelligence
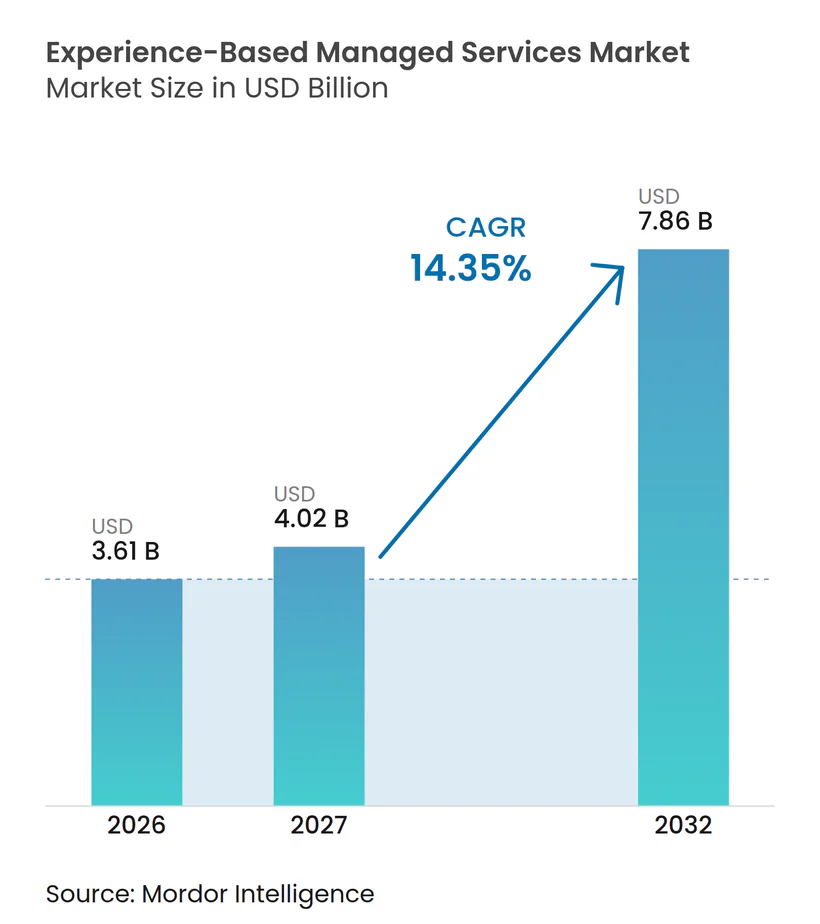
Die Marktgröße für erfahrungsbasierte Managed Services wurde im Jahr 2026 auf 3,61 Milliarden USD geschätzt und soll von 4,02 Milliarden USD im Jahr 2027 auf 7,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,35 % während des Prognosezeitraums (2027–2032). Der Markt für erfahrungsbasierte Managed Services entwickelt sich von personalgeführtem Outsourcing hin zu einer verantwortungsvollen Bereitstellung von Kunden-, Mitarbeiter-, Digital- und Arbeitsplatzerfahrungen. Unternehmen suchen nach Anbietern, die Servicebetrieb mit KI-Orchestrierung, Messwerkzeugen und spezialisierten Bereitstellungskapazitäten kombinieren können. Ergebnisbasierte Verträge gewinnen an Bedeutung, da Käufer Nachweise dafür wollen, dass sich die Servicequalität verbessert und nicht nur Tickets geschlossen werden. Anforderungen an den Datenstandort und hybride Betriebsmodelle erhöhen zudem den Bedarf an Anbietern, die Arbeitsabläufe über Cloud- und On-Premises-Umgebungen hinweg koordinieren können. Der Wettbewerb ist breit gefächert, aber Akquisitionen, Sicherheitsnachweise und Fähigkeiten zur Erfahrungsmessung unterscheiden die Anbieter, die größere Unternehmensprogramme unterstützen können.
Wichtigste Erkenntnisse des Berichts
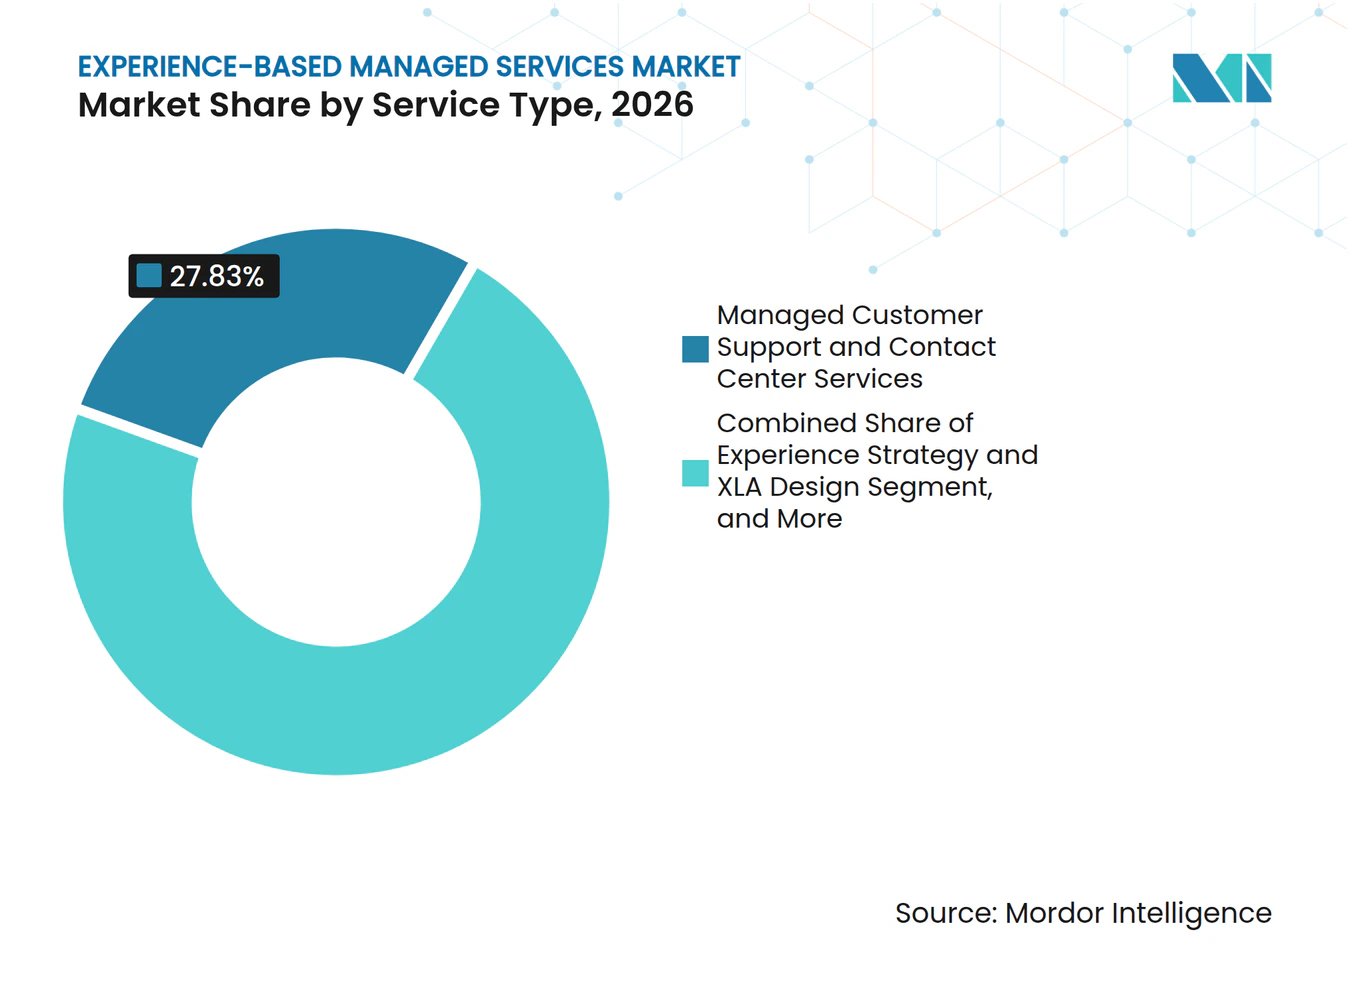
- Nach Servicetyp hielt Managed Customer Support und Contact-Center-Services im Jahr 2026 einen Marktanteil von 27,83 % am Markt für erfahrungsbasierte Managed Services, während Managed Experience Remediation und Value Assurance bis 2032 voraussichtlich mit einer CAGR von 16,28 % wachsen wird.
- Nach Erfahrungsdomäne hielt Customer Experience im Jahr 2026 einen Anteil von 32,64 %, während Digital Experience bis 2032 voraussichtlich mit einer CAGR von 15,73 % wachsen wird.
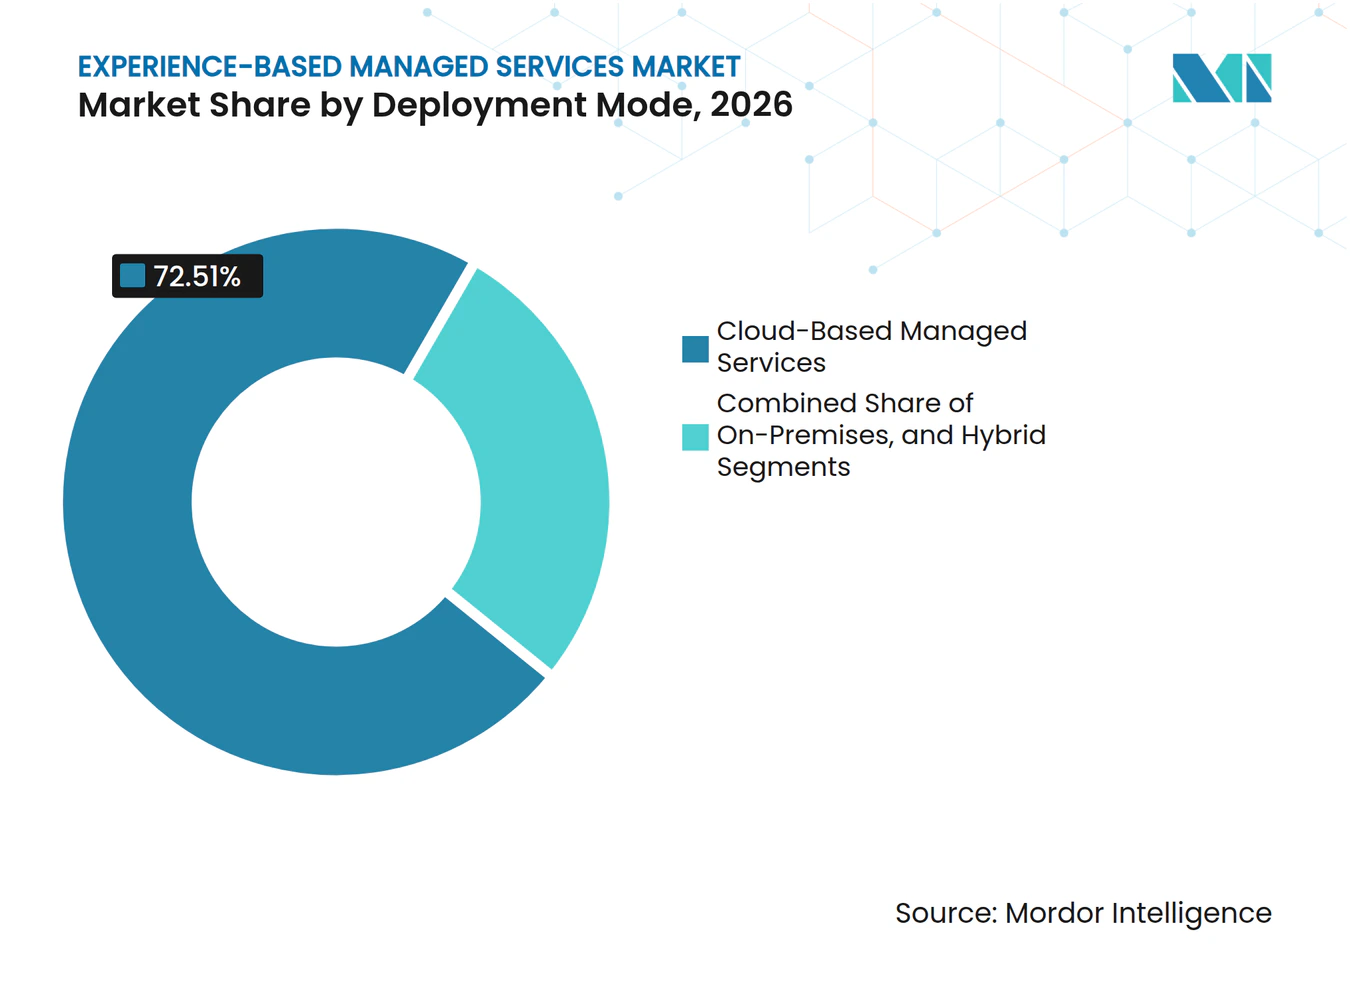
- Nach Bereitstellungsmodus hielt Cloud-basierte Managed Services im Jahr 2026 einen Anteil von 72,51 % am Markt für erfahrungsbasierte Managed Services, während hybride Bereitstellungen bis 2032 voraussichtlich mit einer CAGR von 17,64 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,54 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 16,21 % wachsen werden.
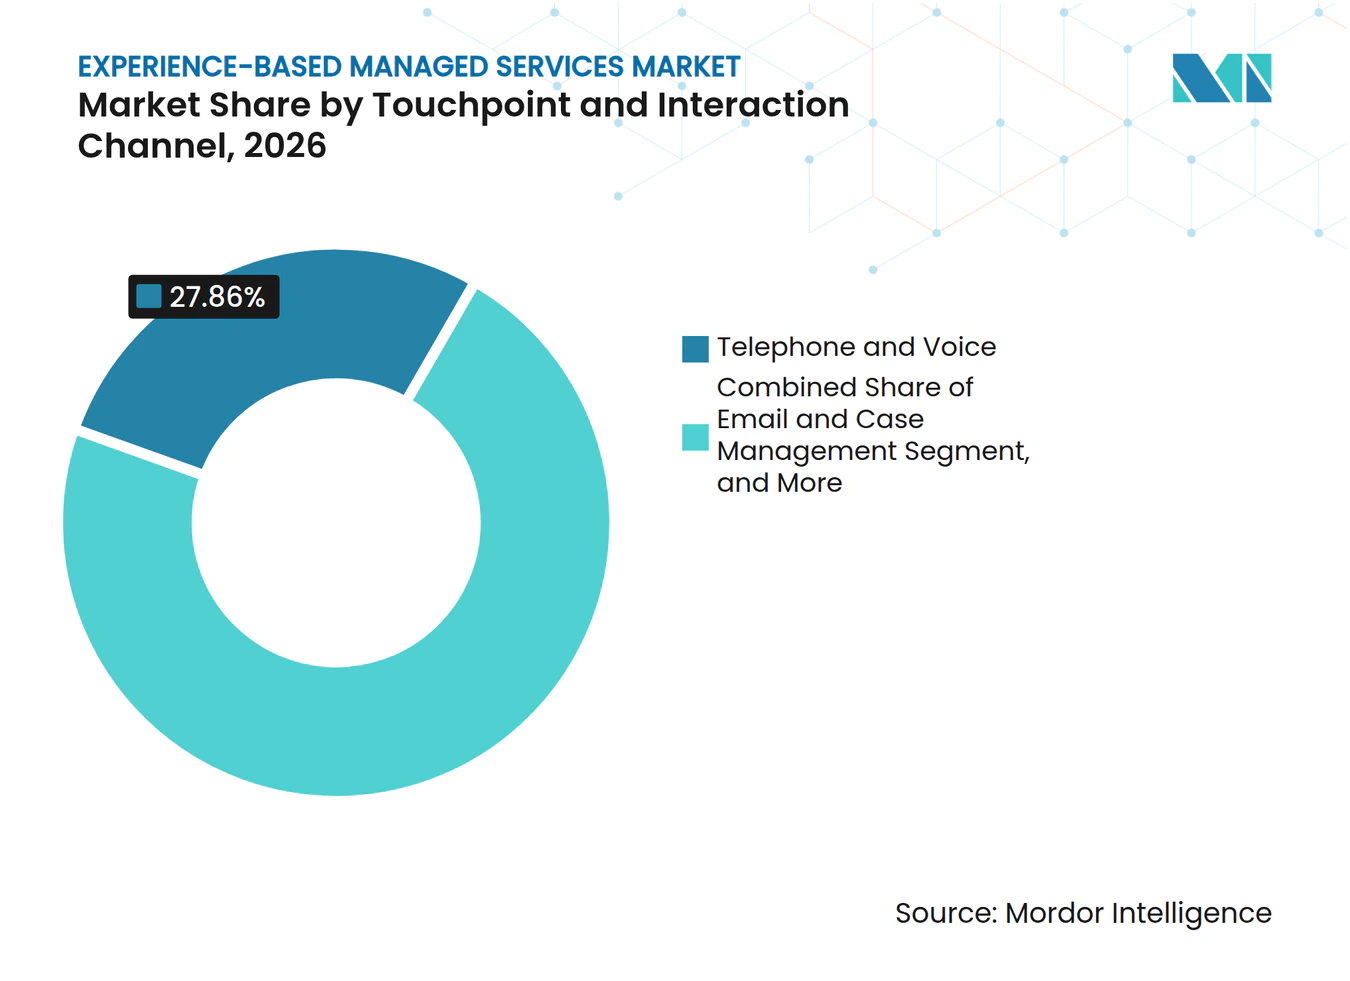
- Nach Touchpoint und Interaktionskanal hielt das Telefon- und Sprachinteraktionsmanagement im Jahr 2026 einen Anteil von 27,86 %, während Video-, Co-Browsing- und immersive Kanäle bis 2032 voraussichtlich mit einer CAGR von 15,32 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 29,86 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 17,52 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64 % am Markt für erfahrungsbasierte Managed Services, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,49 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-gestützte Erfahrungsoperationen und agentische Workflows | +3.8% | Global, mit früher Skalierung in Nordamerika und Westeuropa sowie rascher Pilot-zu-Produktions-Aktivität im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Unternehmen von SLA-Berichten hin zu Experience-Level-Agreements | +2.8% | Global, mit institutionellem Schwung in Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Komplexität des hybriden Arbeitsplatzes und verteilter Benutzersupport | +2.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Unternehmen im asiatisch-pazifischen Raum und in den Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Omnichannel-Personalisierung und First-Party-Datenaktivierung | +1.7% | Global, mit hohen Ausgaben in Nordamerika, dem Vereinigten Königreich sowie Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Ausweitung von Experience Analytics auf geschlossene Aktionsschleifen | +1.3% | Nordamerika und die Europäische Union, mit aufkommendem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Konvergenz von CX-, EX-, Digital- und Arbeitsplatzbetrieb | +0.9% | Global, mit plattformgeführter Konsolidierung in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Erfahrungsoperationen und agentische Workflows
Der Markt für erfahrungsbasierte Managed Services profitiert davon, dass Unternehmen KI-Programme von Pilotprojekten in den täglichen Kunden- und Mitarbeiterbetrieb überführen. Agentische Workflows können Anfragen klassifizieren, Arbeit weiterleiten, definierte Aufgaben erledigen und Ergebnisse mit weniger manuellem Eingriff erfassen. Dies steigert den Wert eines Anbieters, der Automatisierung mit menschlicher Aufsicht über ein komplexes Technologieportfolio hinweg kombinieren kann, einschließlich klarer Kontrollen für Ausnahmen, Eskalation, Prüfbarkeit und die fortgesetzte Einbindung erfahrener Mitarbeiter, wenn ein Kunden- oder Mitarbeiterfall Urteilsvermögen erfordert. Im Markt für erfahrungsbasierte Managed Services hilft diese Kombination Käufern, Automatisierung einzuführen, ohne auf eine verantwortungsvolle Serviceeigentümerschaft zu verzichten. DXC Technology stellte im April 2026 DXC OASIS als Orchestrierungsplattform vor, die KI mit menschlicher Expertise in unternehmensweiten IT-Umgebungen kombiniert.[1] Der Markt für erfahrungsbasierte Managed Services bietet eine klare Chance dort, wo Unternehmen viele unverbundene Kundensupport- und Arbeitsplatzsysteme betreiben. Anbieter, die diese Systeme über eine einzige Betriebsschicht verwalten können, können Übergaben reduzieren und Serviceergebnisse leichter überwachbar machen.
Verlagerung von Unternehmen von SLA-Berichten hin zu Experience-Level-Agreements
Der Übergang von Service-Level-Agreements zu Experience-Level-Agreements verändert, wie Käufer den Servicewert definieren. Das XLA Institute berichtete, dass 66 % der Organisationen mit XLAs vertraut waren, während 43 % diese bereits implementiert hatten und 68 % der Nicht-Anwender die Einführung innerhalb von 6 bis 18 Monaten planten.[2] Der Markt für erfahrungsbasierte Managed Services kann davon profitieren, da XLA-Verträge von Anbietern verlangen, Stimmung, Aufwand, Lösungsvollständigkeit und Kontinuität entlang einer Customer Journey zu messen. Diese Maßnahmen erweitern die Anbieterrolle über die Verfügbarkeitsberichterstattung und Ticketschließung hinaus. Anbieter mit digitalem Erfahrungsmonitoring, Coaching-Tools und Feedback-Management können Käufer unterstützen, die direktere Verbindungen zwischen Betrieb und Nutzerergebnissen wünschen. Diese Vertragsverschiebung ist besonders relevant für regulierte Serviceumgebungen, in denen Käufer klare Nachweise der Servicequalität benötigen.
Komplexität des hybriden Arbeitsplatzes und verteilter Benutzersupport
Hybrides Arbeiten erzeugt weiterhin Nachfrage nach Endnutzersupport, der geräte-, standort- und zeitzonenübergreifend verfügbar ist. Unternehmen benötigen koordinierten Support für Geräteeinrichtung, Kollaborationstools, Zugriffsverwaltung und Problemlösung, bevor Mitarbeiter eine Anfrage stellen. Diese Arbeitslast erstreckt sich häufig über interne IT-Teams, Cloud-Plattformen und externe Technologieanbieter. Der Markt für erfahrungsbasierte Managed Services hat daher eine Rolle bei der Durchführung standardisierter Supportprozesse, die in verteilten Umgebungen funktionieren. Die wachsende Bedeutung von Geräte- und Anwendungsleistung verlagert die Aufmerksamkeit auch von der Netzwerkverfügbarkeit hin zur Mitarbeitererfahrung am Arbeitsplatz. Anbieter, die wiederkehrende Probleme verhindern und Leistungsmuster erklären, können tiefere Beziehungen aufbauen als Anbieter, die sich nur auf reaktive Helpdesk-Aktivitäten konzentrieren.
Omnichannel-Personalisierung und First-Party-Datenaktivierung
Das Ende von Drittanbieter-Cookies und strengere Einwilligungsanforderungen haben die Bedeutung von Kundendaten erhöht, die direkt von Unternehmen erfasst werden. Unternehmen benötigen Unterstützung beim Betrieb von Datenplattformen, der Verwaltung von Einwilligungen und der Aktivierung relevanter Inhalte über Web-, E-Mail-, Mobil- und Sprachinteraktionen hinweg. Der Markt für erfahrungsbasierte Managed Services ist gut positioniert, um davon zu profitieren, wenn Anbieter die täglichen Prozesse hinter diesen Aktivitäten verwalten können. Ein Managed-Service-Anbieter, der eine Kundendatenplattform betreibt, wird Teil der zentralen Engagement-Architektur des Kunden. Dies kann eine Anbieterbeziehung schwerer ersetzbar machen, da die Arbeit Datenverwaltung, Kampagnendurchführung, Servicebereitstellung und kontinuierliches operatives Lernen über Customer Journeys hinweg verbindet. Das Modell unterstützt auch längere Verträge, wenn Anbieter nachweisen, dass personenbezogene Daten konsistent im Einklang mit den Einwilligungsanforderungen über jeden Kanal hinweg verarbeitet werden.
Analyse der Hemmniswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Datenschutz, Einwilligung und Governance der Mitarbeitertelemetrie | -1.8% | Europäische Union, Indien, Türkei, Dänemark und weiterer globaler Ausstrahlungseffekt | Kurzfristig (≤ 2 Jahre) |
| Cyberrisiko durch privilegierten ausgelagerten Zugriff | -1.4% | Global, mit ausgeprägter Exposition in Nordamerika, der Europäischen Union und Australien | Kurzfristig (≤ 2 Jahre) |
| Legacy-Integration und Multi-Plattform-Datenfragmentierung | -1.0% | Global, insbesondere Unternehmen mit langjährigen Multi-Vendor-IT-Infrastrukturen | Mittelfristig (2–4 Jahre) |
| Mehrdeutigkeit bei der Ergebnismessung und Beschaffungsreibung bei Käufern | -0.7% | Global, insbesondere öffentlicher Sektor und mittelständische Käufergruppen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, Einwilligung und Governance der Mitarbeitertelemetrie
Die Erfassung und Nutzung von Verhaltensdaten von Mitarbeitern kann die Gestaltung und Genehmigung von Managed-Experience-Programmen erschweren. Die Internationale Arbeitsorganisation identifizierte Lücken beim Schutz der Datenrechte von Arbeitnehmern und forderte in einem Arbeitspapier von 2025 arbeitnehmerzentrierte Governance-Ansätze. Indien hat die Regeln zum Schutz digitaler personenbezogener Daten 2025 bekannt gegeben, die gestufte Verpflichtungen schaffen, die sich darauf auswirken, wie Managed-Service-Anbieter personenbezogene Daten verarbeiten. Der Markt für erfahrungsbasierte Managed Services sieht sich mit längeren Vertragszyklen konfrontiert, wenn Käufer die zulässige Nutzung, Aufbewahrung und Zugriffsregeln für Telemetriedaten definieren müssen. Programme, die Monitoring oder KI-gestütztes Coaching nutzen, können einen engeren Anwendungsbereich erhalten, wenn lokale Vorschriften die Arbeitsplatzanalyse einschränken. Anbieter benötigen starke Datenschutzkontrollen, klare Datenverarbeitungsbedingungen und Servicedesigns, die es Kunden ermöglichen, lokale Governance-Anforderungen anzuwenden.
Cyberrisiko durch privilegierten ausgelagerten Zugriff
Managed-Service-Anbieter benötigen häufig Zugriff auf Kundennetzwerke, Identitätssysteme, Kundendatensätze und Geschäftsanwendungen. Verizon berichtete, dass Dritte in 30 % der Datenschutzverletzungen in seinem Bericht über Datenschutzverletzungen 2025 involviert waren. Diese Exposition erhöht die Prüfung durch Käufer hinsichtlich Zugriffskontrollen, Subunternehmer-Praktiken und unabhängiger Sicherheitsgewährleistung. Der Markt für erfahrungsbasierte Managed Services kann mit verzögerten Entscheidungen konfrontiert sein, wenn ein Anbieter keine Nachweise für Least-Privilege-Zugriff und starke Authentifizierung vorlegen kann. Gleichzeitig unterstützt die Anforderung etablierte Anbieter, die in Sicherheits-Governance und Prüfungsbereitschaft investiert haben. Klare Zugriffsverwaltungspraktiken können daher das Risiko begrenzen und gleichzeitig die Fähigkeit eines Anbieters verbessern, sich für regulierte Aufträge zu qualifizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Contact-Center-Services verankern den Umsatz, während Remediation Premium-Wachstum erzieltManaged Customer Support und Contact-Center-Services hielten im Jahr 2026 einen Marktanteil von 27,83 % am Markt für erfahrungsbasierte Managed Services. Das Segment bleibt die etablierteste ausgelagerte Kategorie, da BFSI-, Telekommunikations- und Einzelhandelsorganisationen eine breite Abdeckung für hohe Kundenkontaktvolumina benötigen. Sein Betriebsmodell stützt sich auf 24/7-Verfügbarkeit, mehrsprachige Fähigkeiten, Omnichannel-Routing und konsistente Qualitätssicherung. Managed Service Desk und Mitarbeitersupport profitiert vom anhaltenden Bedarf an Arbeitsplatzsupport für verteilte Teams. Managed Digital Workplace und End-User-Services erweitert diese Arbeit auf das Geräte-Lifecycle-Management, personabasierten Support und Remote-Einrichtung. Experience Baseline Assessment und Benchmarking können zusammen mit Experience Strategy und XLA Design als frühe Einstiegspunkte für Anbieter dienen, die eine Rolle im Governance-Modell eines Kunden etablieren möchten.
Managed Experience Remediation und Value Assurance soll bis 2032 mit einer CAGR von 16,28 % wachsen. Dieser Servicetyp wird relevanter, da Verträge auf Ergebnisverantwortung ausgerichtet werden und Käufer eine kontinuierliche Behebung von Erfahrungsfehlern benötigen. Er umfasst geschlossene Aktionsprozesse, die Integration von Erfahrungssignalen und die Überprüfung, ob Verbesserungsaktivitäten Wert liefern. ServiceNow berichtete, dass Konten mit qualitativ hochwertigem geschlossenem Engagement NPS-Werte hatten, die im Jahresvergleich um 19 Punkte höher lagen.[3] Die Kombination aus KI-gestützter Signalerfassung und menschlicher Remediation kann Anbieter, die kontinuierliche Verbesserung bieten, von Legacy-Betreibern unterscheiden, die sich auf die Bearbeitung von Volumina konzentrieren. Diese Arbeit gibt Anbietern einen Weg zu höherwertigen Aufträgen, da sie die Lösung zugrunde liegender Serviceprobleme adressiert und Käufern hilft, operative Änderungen mit den Serviceergebnissen zu verbinden, die ihre Kunden und Mitarbeiter wahrnehmen können. Der Markt für erfahrungsbasierte Managed Services kann daher Anbieter belohnen, die einen klaren Aktionsnachweis von der Signalerfassung bis zur Nachverfolgung aufrechterhalten.



Nach Erfahrungsdomäne:
Customer Experience führt, während Digital Experience am schnellsten wächstCustomer Experience hielt im Jahr 2026 einen Anteil von 32,64 % an der Marktgröße für erfahrungsbasierte Managed Services. Ihre führende Position spiegelt langjährige Investitionen in Contact Center, CRM-Systeme und Treueprogramme wider, die kontinuierlichen Betrieb und Verbesserung erfordern. Employee Experience hat ebenfalls eine wesentliche Rolle, da hybrides Arbeiten den Arbeitsplatzsupport für Mitarbeiter sichtbarer macht. Workplace Experience kombiniert physische und digitale Bürobedürfnisse durch Raumnutzungsdaten, Umgebungstools und Servicekoordination. Bürger-, Partner- und Außendienstertfahrung entsteht, da öffentliche Institutionen und B2B-Organisationen ähnliche Modelle auf externe Stakeholder anwenden. Zusammen schaffen diese Domänen Nachfrage nach Anbietern, die Servicebetrieb mit der Messung verknüpfen können, wie Menschen eine Interaktion erleben, anstatt separate Teams und Touchpoints als unverbundene Bereitstellungsarbeit zu behandeln. Der Markt für erfahrungsbasierte Managed Services wird zunehmend durch den Bedarf an einer gemeinsamen Betriebsansicht geprägt.
Digital Experience soll bis 2032 mit einer CAGR von 15,73 % wachsen. Digital-first-Journeys über Websites, mobile Anwendungen und In-App-Services erfordern ein Monitoring, das Fehler erkennen kann, bevor Kunden einen Prozess abbrechen. Organisationen, die mehrere Cloud-Plattformen nutzen, benötigen auch Transparenz über Systeme hinweg, die Latenz, Kontinuität und Datenfluss beeinflussen können. Managed-Service-Anbieter können diese Anforderung nutzen, um Monitoring- und Remediationsprozesse über digitale Touchpoints hinweg zu betreiben. Die Branche für erfahrungsbasierte Managed Services sieht auch, wie Käufer Kunden-, Mitarbeiter-, Digital- und Arbeitsplatzprogramme unter einer gemeinsamen Governance-Struktur zusammenführen. Dieser Ansatz kann die Lieferantenkoordination für Kunden reduzieren und gleichzeitig die Anbieterbeziehung stärker integrieren. Anbieter mit breiten Betriebskapazitäten sind besser positioniert, um dieses domänenübergreifende Modell zu unterstützen.
Nach Bereitstellungsmodus:
Cloud dominiert, während hybride Architekturen Souveränitätsanforderungen adressierenCloud-basierte Managed Services hielten im Jahr 2026 einen Anteil von 72,51 %. Cloud-Bereitstellung gibt Anbietern die Kapazität, wechselnde Nachfrage zu verwalten, ohne jeden Anstieg mit einem entsprechenden Anstieg der Infrastruktur abzugleichen. Sie unterstützt Contact-Center- und Digital-Workplace-Workloads, bei denen das Servicevolumen je nach Saison, Ereignis oder Standort variieren kann. Cloud-native Plattformen können es auch einfacher machen, neue KI-Funktionalität einzuführen und das Monitoring zu standardisieren. On-Premises-Bereitstellungen bleiben wichtig in Verteidigung, Finanzdienstleistungen und Gesundheitswesen, wo Anforderungen an den Datenstandort, Prüfpfade und Latenz eine vollständige Migration einschränken. Anbieter, die diese Umgebungen bedienen, benötigen etablierte Governance und technische Kapazität für die lokale Bereitstellung.
Hybride Bereitstellungen sollen bis 2032 mit einer CAGR von 17,64 % wachsen. Souveräne KI-Richtlinien, Anforderungen an den Datenstandort und grenzüberschreitende Verarbeitungsbestimmungen ermutigen Unternehmen, ausgewählte Workloads unter direkter lokaler Kontrolle zu halten. Dies schafft einen Bedarf an Anbietern, die Cloud- und On-Premises-Systeme als koordinierten Service betreiben können. Der Anbieter muss Leistung und Compliance aufrechterhalten, ohne die Verantwortung an den Kunden zurückzugeben. Hybride Betriebsmodelle ermöglichen es Organisationen auch, die Flexibilität von Cloud-Services mit der für sensible Daten erforderlichen Kontrolle zu verbinden. Der Markt für erfahrungsbasierte Managed Services wird Anbieter bevorzugen, die dieses Gleichgewicht über Erfahrungsplattformen und operative Daten hinweg aufrechterhalten können, insbesondere wenn Kunden unterschiedliche Richtlinien auf dieselbe End-to-End-Service-Journey anwenden müssen. Diese Arbeit erfordert operative Verantwortung ebenso wie technische Koordination.

Nach Unternehmensgröße:
Großunternehmen führen, während KMU den nächsten Wachstumszyklus antreibenGroßunternehmen hielten im Jahr 2026 einen Anteil von 71,54 %. Ihre Kaufkraft, Multi-Domain-Serviceanforderungen und die Fähigkeit, Übergangsprojekte zu finanzieren, unterstützen große Managed-Experience-Programme. Ein typisches Programm kann Contact-Center-Betrieb, Arbeitsplatzsupport, Journey-Orchestrierung und Experience Analytics unter einer mehrjährigen Vereinbarung zusammenführen. Diese Käufer erwarten zunehmend, dass Anbieter mehr als Ticketvolumina oder Serviceverfügbarkeit nachweisen. Die XLA-Einführung erhöht den Bedarf an einer Infrastruktur zur Ergebnismessung und schafft Raum für Anbieter mit ausgereiften Berichtstools. Große Organisationen können auch umfassendere Lieferantenprogramme nutzen, um die Servicekonsistenz über Regionen und Geschäftsbereiche hinweg zu verwalten.
KMU sollen bis 2032 mit einer CAGR von 16,21 % wachsen. Produktisierte Angebote und Cloud-Bereitstellung reduzieren den Mindestvertragsumfang, der kleinere Organisationen bisher von vielen Managed-Service-Programmen ferngehalten hat. Anbieter können diese Nachfrage durch vorkonfigurierte Stufen, klare Servicegrenzen und praktische Onboarding-Prozesse adressieren. Südkoreas KI-Integriertes Gutscheinprogramm bot Unterstützung von bis zu 69,1 Millionen KRW (50.100 USD) pro Unternehmen für förderfähige Cloud-Beratungs- und Managed-Service-Gebühren. Diese Unterstützung veranschaulicht, wie öffentliche Programme Adoptionsbarrieren für kleinere Unternehmen senken können. Die Branche für erfahrungsbasierte Managed Services kann auf diesem Wandel aufbauen, wenn ihre Angebote transparente Ergebnisse liefern, ohne eine komplexe Unternehmensimplementierung zu erfordern. Der Markt für erfahrungsbasierte Managed Services kann auch davon profitieren, wenn Lieferanten Servicestufen an die begrenzten internen Ressourcen kleinerer Organisationen anpassen.
Nach Touchpoint und Interaktionskanal:
Sprache behält strukturelles Gewicht, während immersive Kanäle Premium-Stufen eröffnenDas Telefon- und Sprachinteraktionsmanagement hielt im Jahr 2026 einen Anteil von 27,86 %. Sprache bleibt wichtig für hochwertige, sensible und komplexe Gespräche, bei denen Kunden direkte menschliche Unterstützung erwarten. Das französische Barometer für ausgelagerte Kundenbeziehungen von SP2C berichtete, dass Sprach- und Web-Callback-Kanäle zusammen im Jahr 2025 74 % des Umsatzes ausgelagerter Contact Center ausmachten. E-Mail und Case Management sowie Web und Portale unterstützen hochvolumige und weniger komplexe Interaktionen. Social Media und Messaging fügt Kanäle hinzu, die schnellere Reaktionen und konsistente Markenkontrolle erfordern. Mitarbeiter-Service-Desk und Kollaborationskanäle haben sich ebenfalls ausgeweitet, da Organisationen Arbeitsplatznachrichten in den verwalteten IT-Support integrieren.
Video-, Co-Browsing- und immersive Kanäle sollen bis 2032 mit einer CAGR von 15,32 % wachsen. CCaaS-Plattformen erweitern die Nutzung von Video-Support, KI-gestütztem Co-Browsing und frühen Remote-Support-Formaten. Finanzdienstleister können verwaltete Video-Beratungsdienste für Premium-Kundengruppen nutzen, bei denen eine persönliche Interaktion weiterhin wichtig ist. KI-Unterstützung während einer Live-Sitzung kann einem Agenten helfen, auf Stimmungs- oder Compliance-Signale zu reagieren, ohne das menschliche Gespräch zu ersetzen. Diese Dienste schaffen eine höherwertige Stufe als Sprache oder E-Mail, wenn die Interaktion mehr Kontext benötigt. Anbieter mit begrenzten Kanalfähigkeiten könnten Schwierigkeiten haben, diese Dienste schnell hinzuzufügen, da sie integrierte Technologie und Servicebetrieb erfordern. Im Markt für erfahrungsbasierte Managed Services kann dies die Kanalbreite zu einem praktischen Maß für die Fähigkeit eines Anbieters machen, komplexe Kundenbedürfnisse zu bedienen.
Nach Endnutzerbranche:
BFSI verankert die Nachfrage, während das Gesundheitswesen als schnellstes vertikales Segment aufsteigtBFSI hielt im Jahr 2026 einen Anteil von 29,86 %. Der Sektor hat hohe Interaktionsvolumina, strenge Compliance-Anforderungen, betrugsbedingte Workflows und direkte finanzielle Konsequenzen, wenn Kunden abwandern. Banken, Versicherer und Finanzdienstleistungsunternehmen sind aktive Nutzer von Experience Analytics und verwalteter Journey-Orchestrierung. Diese Organisationen können den Wert der Kundenbindung oder der Verbesserung eines Cross-Selling-Prozesses direkter messen als viele andere Sektoren. IT und Telekommunikation ist eine weitere wichtige Käufergruppe, da technische Helpdesks und verwaltete Contact Center etablierte Teile der Unternehmensbereitstellung sind. Einzelhandel und E-Commerce erweitern ebenfalls ihre Nutzung von Managed-Service-Programmen, da Marken von transaktionsbasierten Interaktionen zu laufenden Kundenbeziehungen übergehen.
Die Gesundheits- und Biowissenschaftsbranche soll bis 2032 mit einer CAGR von 17,52 % wachsen. HCLTech berichtete, dass 71 % der Mitglieder im Gesundheitswesen personalisiertes Engagement erwarten und 87 % der Zahlerorganisationen moderne Plattformen als entscheidend für die Mitgliedererfahrung betrachten. Diese Erwartungen unterstützen die Nachfrage nach Anbietern, die Engagement-Betrieb mit gesundheitsspezifischen Compliance-Kontrollen kombinieren können. Zahler und Anbieter gehen über traditionelle Personalvermittlungsvereinbarungen hinaus hin zu verwalteten Partnerschaften, die Automatisierung, Analytics und Prozessintelligenz nutzen. HIPAA-Anforderungen in den Vereinigten Staaten und sich entwickelnde Patientendatenanforderungen in anderen Ländern begünstigen Anbieter mit etablierten konformen Bereitstellungssystemen. Generalistische BPO-Anbieter ohne Investitionen im Gesundheitswesen könnten in diesem vertikalen Segment einer höheren Qualifikationsbarriere gegenüberstehen. Der Markt für erfahrungsbasierte Managed Services bietet Raum für Anbieter, die gesundheitsspezifische Kontrollen nachweisen können und gleichzeitig ein konsistentes Mitglieder- und Patientenengagement-Modell aufrechterhalten.
Geografische Analyse
Markt für erfahrungsbasierte Managed Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,64 % am Markt für erfahrungsbasierte Managed Services. Die Region verbindet eine ausgereifte Enterprise-Cloud-Infrastruktur mit einer großen installierten Basis an Technologien für Kunden- und Mitarbeitererfahrungen. Die Vereinigten Staaten sind die größte Nachfragequelle, insbesondere aus den Bereichen BFSI, Gesundheitswesen und Technologieunternehmen. Kanada und Mexiko tragen durch mehrsprachige Serviceanforderungen und Nearshore-Lieferbeziehungen zur Nachfrage bei. Nordamerikanische Käufer sind zudem gut positioniert, um agentische KI-Operationen und XLA-basierte Verträge für große Accounts einzuführen. Video-, Co-Browsing- und immersive Kanäle könnten in Premium-Finanzdienstleistungsaufträgen an Bedeutung gewinnen, bei denen Kunden persönliche Interaktion erwarten.
Markt für erfahrungsbasierte Managed Services in APAC und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 17,49 % wachsen. Die Region profitiert von der digitalen Akzeptanz, Cloud- und KI-Programmen sowie der Erweiterung der Kapazitäten von Lieferzentren, die lokale und globale Kunden bedienen. China, Indien, Japan und Südkorea führen in Bezug auf die Größenordnung, während Vietnam, Indonesien, Thailand und die Philippinen sowohl Lieferkapazitäten als auch die inländische Nachfrage ausbauen. Das südkoreanische Ministerium für Wissenschaft und IKT berichtete, dass Cloud-Management-Services und MSP-Segmente im Jahr 2024 um 31,4 % gewachsen sind. Südamerika bietet eine besondere Chance, wobei Brasilien ein aktives Interesse an der Einführung von Experience-Management zeigt. Das XLA Institute identifizierte Südamerika als eine Region, in der 27 % der Organisationen die XLA-Implementierung innerhalb von 3 bis 6 Monaten planten. Argentinien und andere südamerikanische Märkte befinden sich noch in früheren Adoptionsphasen, wobei die Nachfrage durch BFSI, Einzelhandel und Nearshore-Serviceprogramme gestützt wird.
Markt für erfahrungsbasierte Managed Services in EMEA
Europa wird durch die Anforderungen Deutschlands, des Vereinigten Königreichs und Frankreichs geprägt, wo die Outsourcing-Nachfrage je nach Sektor und regulatorischem Umfeld variiert. SP2C berichtete, dass der französische ausgelagerte Kundenbeziehungssektor im Jahr 2025 3,5 Milliarden EUR (3,745 Milliarden USD) erreichte, wobei Versicherungen, Einzel- und E-Commerce sowie soziale Medien eine starke Aktivität zeigten. Die Datenschutzanforderungen der EU erhöhen die Lieferkosten, begünstigen jedoch Anbieter, die starke Kontrollmechanismen nachweisen können. Der Nahe Osten entwickelt sich durch Saudi-Arabien und die Vereinigten Arabischen Emirate, wo öffentliche Digitalisierungsprogramme die Nachfrage nach Bürger- und Mitarbeitererfahrungsdienstleistungen unterstützen. Afrika bleibt sowohl ein sich entwickelnder Inlandsmarkt als auch eine Lieferbasis, wobei Südafrika und Nigeria Verträge für europäische und nordamerikanische Kunden unterstützen. Die Verbesserung der Konnektivität und die Erweiterung zertifizierter Lieferzentren könnten diese doppelte Rolle im Prognosezeitraum stärken.
Wettbewerbslandschaft
Marktkonzentration
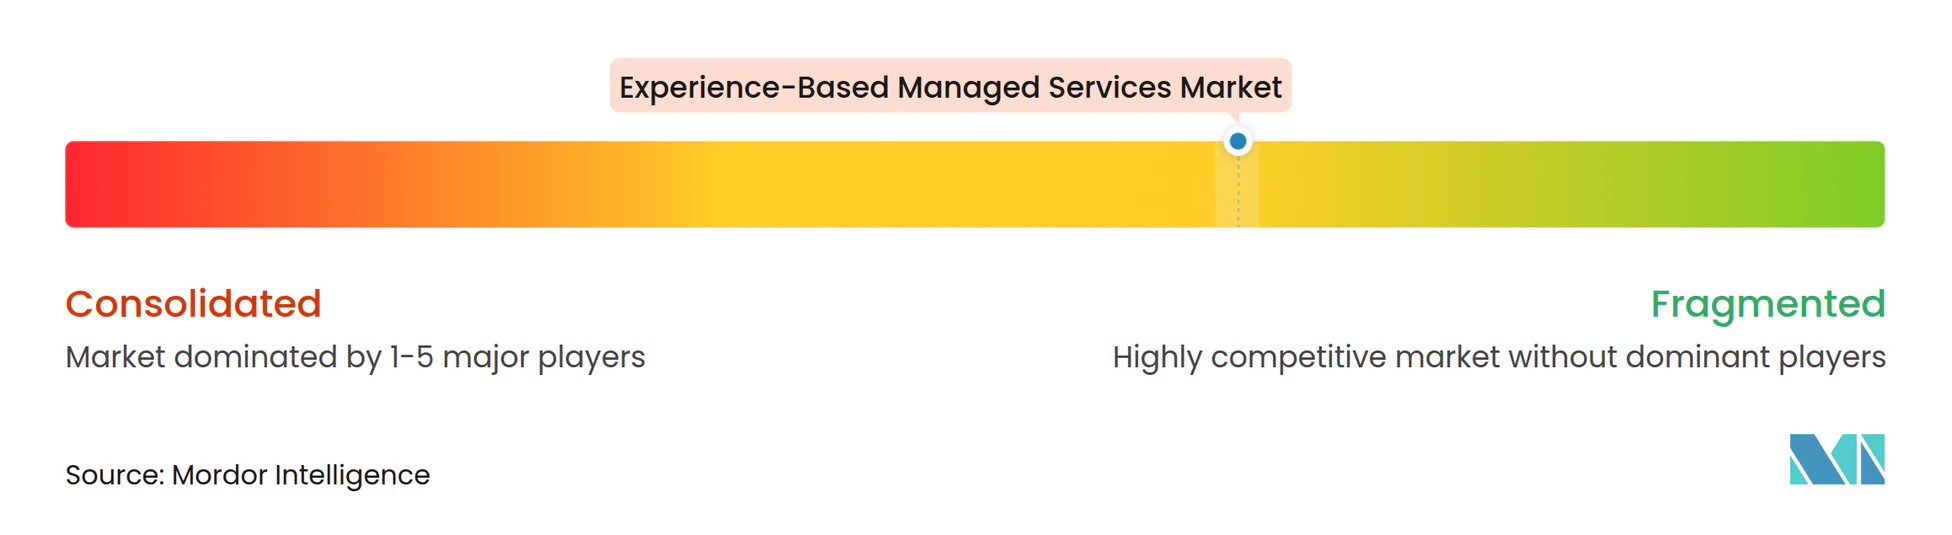
Der Markt für erfahrungsbasierte Managed Services ist mäßig fragmentiert. Accenture, Concentrix Corporation, Teleperformance SE, Tata Consultancy Services, Cognizant, Capgemini und IBM verfügen über erhebliche Umsatzpools und breite internationale Bereitstellungskapazität. Mittelgroße Spezialisten konkurrieren durch Branchenexpertise, regionale Bereitstellung und fokussiertere Betriebsmodelle. Anbieter nutzen zunehmend Akquisitionen, um Fähigkeiten in KI, Sicherheit, digitalem Handel und Kundenintelligenz hinzuzufügen. Accenture schloss im Februar 2026 die Übernahme von CyberCX ab und fügte Cybersicherheitsfähigkeiten sowie rund 1.400 Fachleute im asiatisch-pazifischen Raum hinzu. Der Schritt stärkt die Verbindung zwischen sicherem Technologiebetrieb und der Bereitstellung von Managed Experience.
Accenture erwarb 2026 auch Sagacity Solutions, um KI-gestützte Kundenintelligenzfähigkeiten innerhalb seiner Operationen im Vereinigten Königreich und Irland auszubauen. Concentrix erwarb im September 2025 SAI Digital, um seine Fähigkeiten im digitalen Handel und in der Kundenerfahrungstechnologie im asiatisch-pazifischen Raum zu erweitern. Teleperformance skizzierte im Juli 2025 seinen Future-Forward-Plan mit Fokus auf ein KI-first-Erfahrungsservicemodell und einem Technology-as-a-Service-Arm. Diese Maßnahmen zeigen, wie etablierte Kundenerfahrungsanbieter auf größere technologiegeführte Aufträge reagieren. Sicherheitsgewährleistung und klare XLA-Messmethoden werden auch zu wichtigen Auswahlkriterien für regulierte Käufergruppen.
Der Markt für erfahrungsbasierte Managed Services hat weiterhin Chancen, wo Anbieterangebote unvollständig sind, insbesondere wenn ein Kunde möchte, dass ein Anbieter die Verbindung zwischen Erkennung, Aktion und Validierung einer Servicebehebung übernimmt. Managed Remediation ist eine Chance, da Kunden eine kontinuierliche Korrektur von Journey-Fehlern benötigen, nicht nur die Schließung einzelner Tickets. KMU-orientierte Bundles sind eine weitere Chance, da kleinere Organisationen häufig Unternehmensqualitätssupport mit weniger komplexer Beschaffung und Implementierung benötigen. Plattformanbieter in CCaaS, Experience Analytics und ITSM verpacken auch Technologie mit Servicebetrieb, was den Wettbewerbsdruck auf traditionelle Anbieter erhöht. TaskUs, WNS Holdings und TELUS Digital Experience können durch spezialisiertes vertikales Wissen und KI-fokussierte Serviceinvestitionen konkurrieren. Die resultierende Struktur gibt Käufern die Wahl zwischen globalem Maßstab, Branchentiefe und technologiegeführten Servicedesigns.
Branchenführer im Bereich erfahrungsbasierte Managed Services
-
Accenture plc
-
Concentrix Corporation
-
Teleperformance SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erfahrungsbasierte Managed Services Unternehmen in diesem Bericht
- Accenture plc
- Concentrix Corporation
- Teleperformance SE
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Capgemini SE
- International Business Machines Corporation
- NTT DATA Group Corporation
- Infosys Limited
- Tech Mahindra Limited
- Genpact Limited
- Sutherland Global Services, Inc.
- WNS Holdings Limited
- TELUS Digital Experience
- TTEC Holdings, Inc.
- TaskUs, Inc.
- Unisys Corporation
- DXC Technology Company
- Qualtrics International Inc.
- Medallia, Inc.
- NICE Ltd.
- Genesys Telecommunications Laboratories, Inc.
- Sprinklr, Inc.
- Pegasystems Inc.
- Freshworks Inc.
- ServiceNow, Inc.
- Deloitte Touche Tohmatsu Limited
- Publicis Groupe S.A.
- EPAM Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für erfahrungsbasierte Managed Services
- April 2026: DXC Technology lancierte DXC OASIS, eine intelligente Orchestrierungsplattform, die agentische KI mit menschlicher Expertise in unternehmensweiten IT-Infrastrukturen kombiniert. Die Plattform führte ein neues Managed-Services-Betriebsmodell ein, das von reaktivem Support zu prädiktivem Echtzeit-Betrieb übergeht, mit einheitlicher Transparenz über alle Systeme und Anbieter hinweg, was eine strukturelle Neupositionierung der verwalteten IT-Erfahrungsbereitstellung hin zu KI-first-Architekturen darstellt.
- Februar 2026: Die Ergebnisse von Teleperformance SE für das vierte Quartal des Geschäftsjahres 2025 zeigten, dass das Unternehmen im Jahr 2025 mehr als 500 KI-Projekte gestartet und ein internes KI-Effizienzprogramm initiiert hatte, das Einsparungen von über 100 Millionen USD im Jahr 2026 anstrebt, was eine bewusste strukturelle Verlagerung hin zu KI-geführter Bereitstellungsökonomie in seinen globalen Managed-Experience-Operationen widerspiegelt.
- Februar 2026: Accenture schloss die Übernahme von CyberCX ab, dem größten privat geführten Cybersicherheitsdienstleister in Australien und Neuseeland mit rund 1.400 Fachleuten und End-to-End-Managed-Security-Fähigkeiten. Ursprünglich im August 2025 angekündigt, stellte der Deal Accentures bislang größte Cybersicherheitsakquisition dar und erweiterte seinen Managed-Security- und Erfahrungsservice-Fußabdruck im asiatisch-pazifischen Raum erheblich.
- Januar 2026: Accenture erwarb Sagacity Solutions, ein im Vereinigten Königreich ansässiges Daten- und Kundenintelligenzunternehmen, um KI-gestützte Kundenanalyse- und verwaltete Personalisierungsfähigkeiten innerhalb der Operationen von Accenture Song im Vereinigten Königreich und Irland auszubauen. Die Akquisition adressierte die Unternehmensnachfrage nach der Integration von Daten-, KI- und verwalteter Betriebsinfrastruktur in ergebnisverknüpfte, XLA-verantwortliche Erfahrungsprogramme.
Globaler Berichtsumfang des Marktes für erfahrungsbasierte Managed Services
Erfahrungsbasierte Managed Services sind extern bereitgestellte IT- oder Geschäftsdienstleistungen, bei denen der kommerzielle Wert und die Leistung primär an der Erfahrung des Endnutzers, Kunden oder Mitarbeiters gemessen werden und nicht nur an der Infrastrukturverfügbarkeit oder Ticketvolumina. Anbieter überwachen Erfahrungsmetriken wie Anwendungsreaktionsfähigkeit, Servicequalität, Zufriedenheit, Produktivität und Reibungspunkte und optimieren dann proaktiv die zugrunde liegende Technologie und Prozesse, um diese Ergebnisse zu verbessern.
Der Bericht über den Markt für erfahrungsbasierte Managed Services ist segmentiert nach Servicetyp (Experience Strategy und XLA Design, Experience Baseline Assessment und Benchmarking, Managed Experience Monitoring und Analytics, Managed Service Desk und Mitarbeitersupport, Managed Customer Support und Contact-Center-Services, Managed Digital Workplace und End-User-Services, Managed Journey Orchestration und Personalisierung sowie andere Servicetypen), Erfahrungsdomäne (Customer Experience, Employee Experience, Digital Experience, Workplace Experience sowie Bürger-, Partner- und Außendienstertfahrung), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Touchpoint und Interaktionskanal (Telefon und Sprache, E-Mail und Case Management, Web und Portale, Social Media und Messaging, Video-, Co-Browsing- und immersive Kanäle sowie Mitarbeiter-Service-Desk und Kollaborationskanäle), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Industrielle Fertigung, Einzelhandel und E-Commerce sowie andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Experience Strategy und XLA Design |
| Experience Baseline Assessment und Benchmarking |
| Managed Experience Monitoring und Analytics |
| Managed Service Desk und Mitarbeitersupport |
| Managed Customer Support und Contact-Center-Services |
| Managed Digital Workplace und End-User-Services |
| Managed Journey Orchestration und Personalisierung |
| Andere Servicetypen |
| Customer Experience |
| Employee Experience |
| Digital Experience |
| Workplace Experience |
| Bürger-, Partner- und Außendienstertfahrung |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Telefon und Sprache |
| E-Mail und Case Management |
| Web und Portale |
| Social Media und Messaging |
| Video-, Co-Browsing- und immersive Kanäle |
| Mitarbeiter-Service-Desk und Kollaborationskanäle |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Experience Strategy und XLA Design | |
| Experience Baseline Assessment und Benchmarking | ||
| Managed Experience Monitoring und Analytics | ||
| Managed Service Desk und Mitarbeitersupport | ||
| Managed Customer Support und Contact-Center-Services | ||
| Managed Digital Workplace und End-User-Services | ||
| Managed Journey Orchestration und Personalisierung | ||
| Andere Servicetypen | ||
| Nach Erfahrungsdomäne | Customer Experience | |
| Employee Experience | ||
| Digital Experience | ||
| Workplace Experience | ||
| Bürger-, Partner- und Außendienstertfahrung | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Touchpoint und Interaktionskanal | Telefon und Sprache | |
| E-Mail und Case Management | ||
| Web und Portale | ||
| Social Media und Messaging | ||
| Video-, Co-Browsing- und immersive Kanäle | ||
| Mitarbeiter-Service-Desk und Kollaborationskanäle | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erfahrungsbasierte Managed Services?
Die Marktgröße für erfahrungsbasierte Managed Services wurde im Jahr 2026 auf 3,61 Milliarden USD geschätzt und soll von 4,02 Milliarden USD im Jahr 2027 auf 7,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,35 % während des Prognosezeitraums (2027–2032).
Welcher Servicetyp führt bei erfahrungsbasierten Managed Services?
Managed Customer Support und Contact-Center-Services führt mit einem Anteil von 27,83 % im Jahr 2026.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybride Bereitstellungen sollen bis 2032 mit einer CAGR von 17,64 % wachsen, da Unternehmen Cloud-Flexibilität mit Daten- und Governance-Anforderungen in Einklang bringen.
Welche Kundengruppe treibt die Akzeptanz nach Unternehmensgröße an?
KMU sollen bis 2032 mit einer CAGR von 16,21 % wachsen, da produktisierte Angebote Adoptionsbarrieren senken.
Welcher Endnutzersektor hat die höchste prognostizierte Expansion?
Gesundheitswesen und Biowissenschaften soll bis 2032 mit einer CAGR von 17,52 % wachsen.
Welche Region hat die stärkste prognostizierte Expansion?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 17,49 % wachsen, unterstützt durch digitale Akzeptanz und Bereitstellungskapazität.