
ゲインシェアおよびバリューベースのマネージドサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
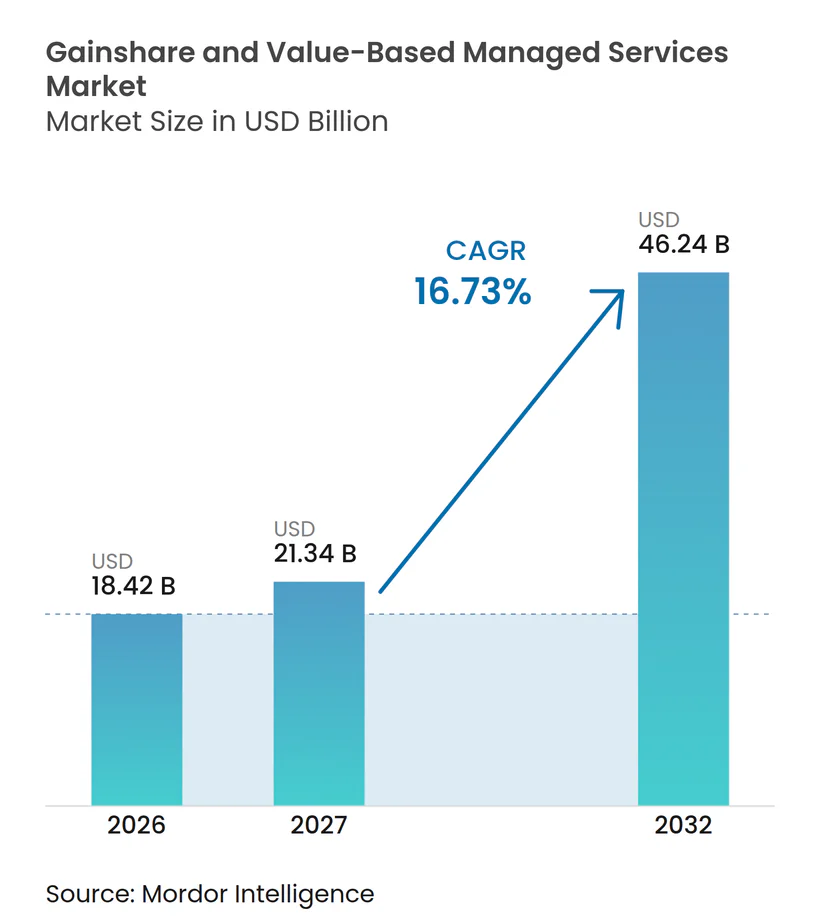
| 市場規模 (2027) | 21.34 十億米ドル |
| 市場規模 (2032) | 46.24 十億米ドル |
| 成長率 (2027 - 2032) | 16.73 % |
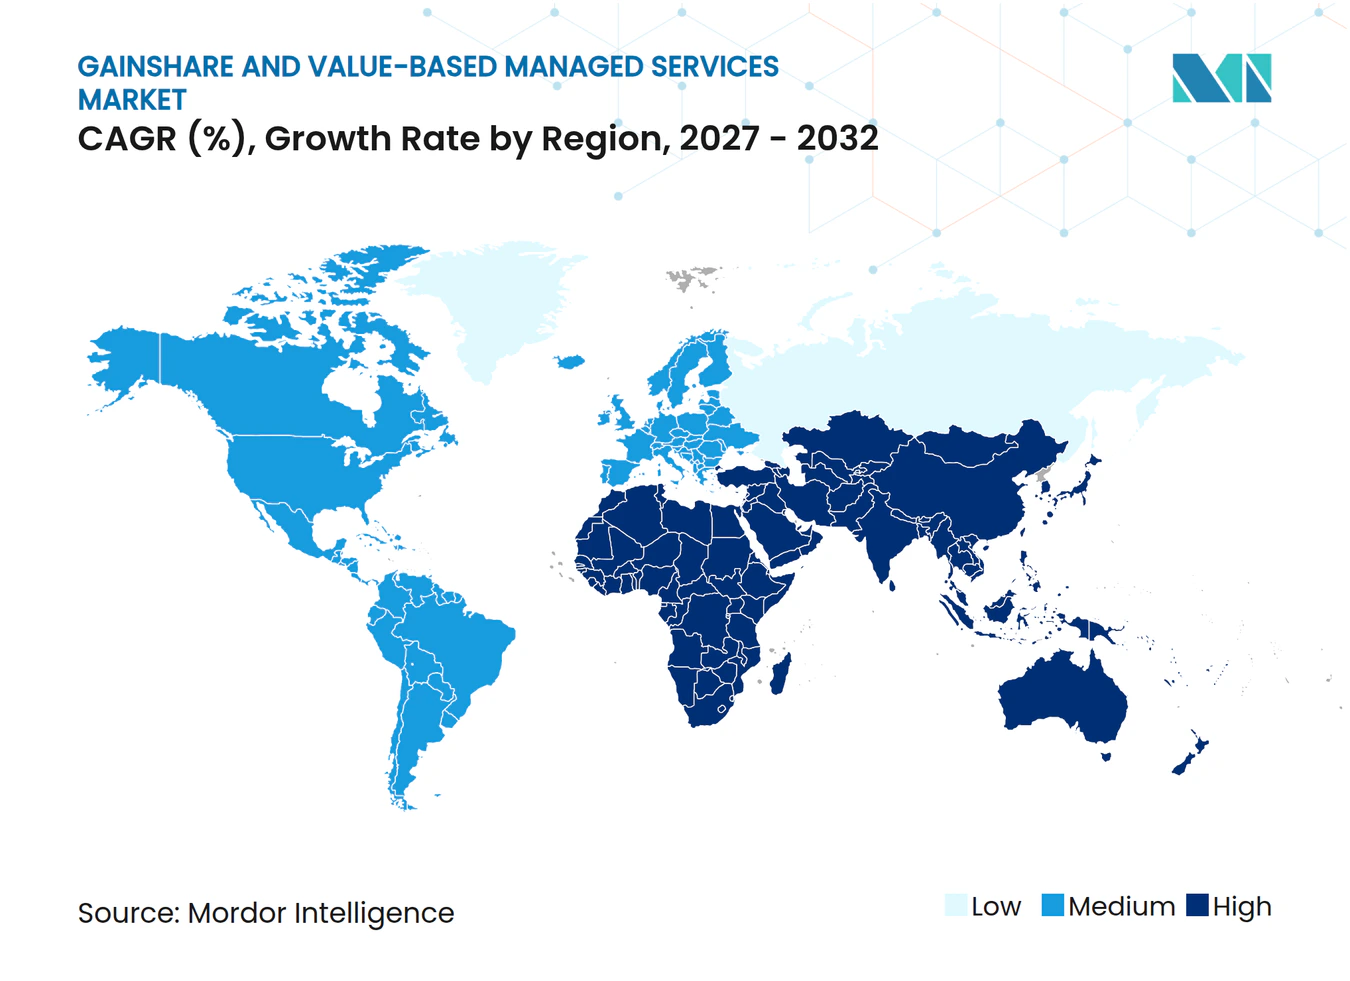
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
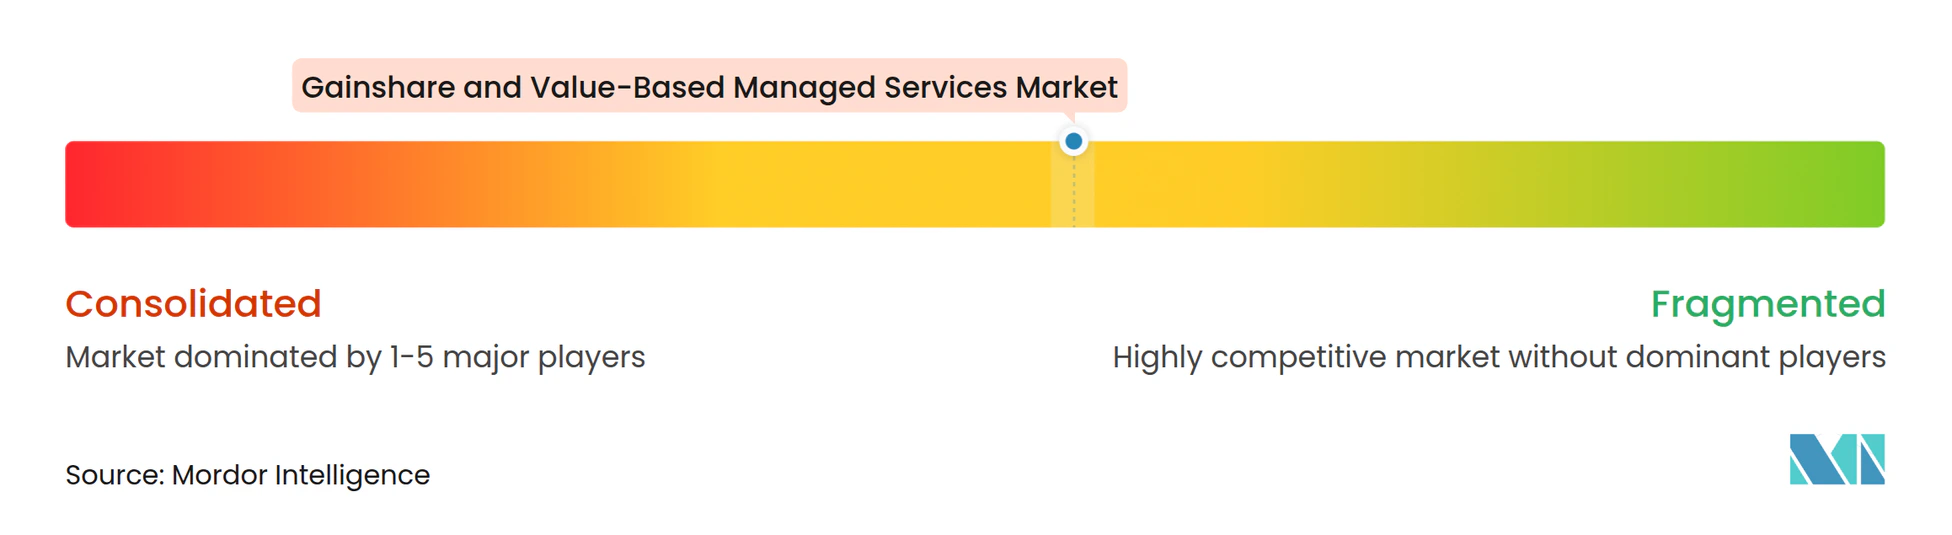
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゲインシェアおよびバリューベースのマネージドサービス市場分析
ゲインシェアおよびバリューベースのマネージドサービス市場規模は、2026年の184.2億米ドルから2027年には213.4億米ドルに拡大し、2032年までに462.4億米ドルに達する見込みで、2027年から2032年にかけてCAGR 16.73%を記録すると予測されます。ゲインシェアおよびバリューベースのマネージドサービス市場は、バイヤーがプロバイダーの報酬を検証済みのコスト削減、可用性の向上、および運用改善に連動させることが増加しているため、拡大しています。このアプローチは、プロバイダーが計測可能な価値の一定割合を受け取る代わりに、納品リスクのより大きな部分を負担するため、商業上の関係を変化させます。より高度なデータ収集とAIベースのモニタリングにより、ベースラインの設定や接続されたシステム全体にわたるパフォーマンスの追跡が容易になっています。確立されたアセットデータ、納品実績、および計測プラットフォームを有するプロバイダーは、より大規模な契約を獲得するうえで有利な立場にあります。ゲインシェアおよびバリューベースのマネージドサービス市場はまた、エネルギー、サービス、およびレジリエンスにおいて計測可能な成果を要求する調達プログラムからも恩恵を受けています。
主要レポートのポイント
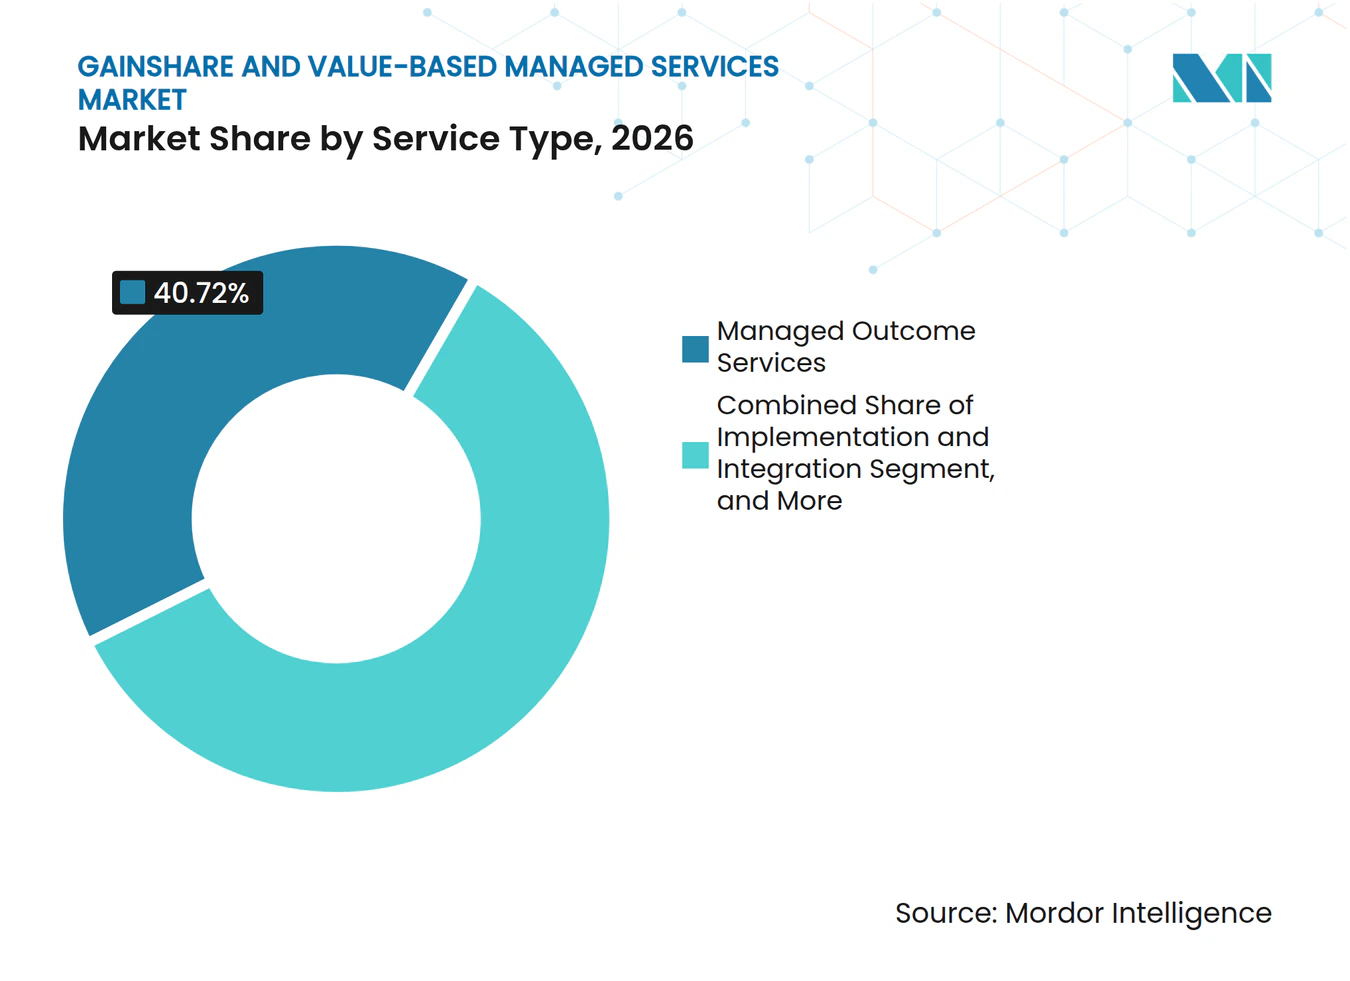
- サービスタイプ別では、マネージドアウトカムサービスが2026年のゲインシェアおよびバリューベースのマネージドサービス市場シェアの40.72%を占め、2032年にかけてCAGR 16.97%で成長する見込みです。
- 組織規模別では、大企業が2026年の売上高の77.83%を占め、中小企業は2032年にかけてCAGR 17.59%で拡大する見込みです。
- テクノロジー別では、AIおよびアナリティクスプラットフォームが2026年の売上高の29.41%を占め、2032年にかけてCAGR 17.54%で拡大する見込みです。
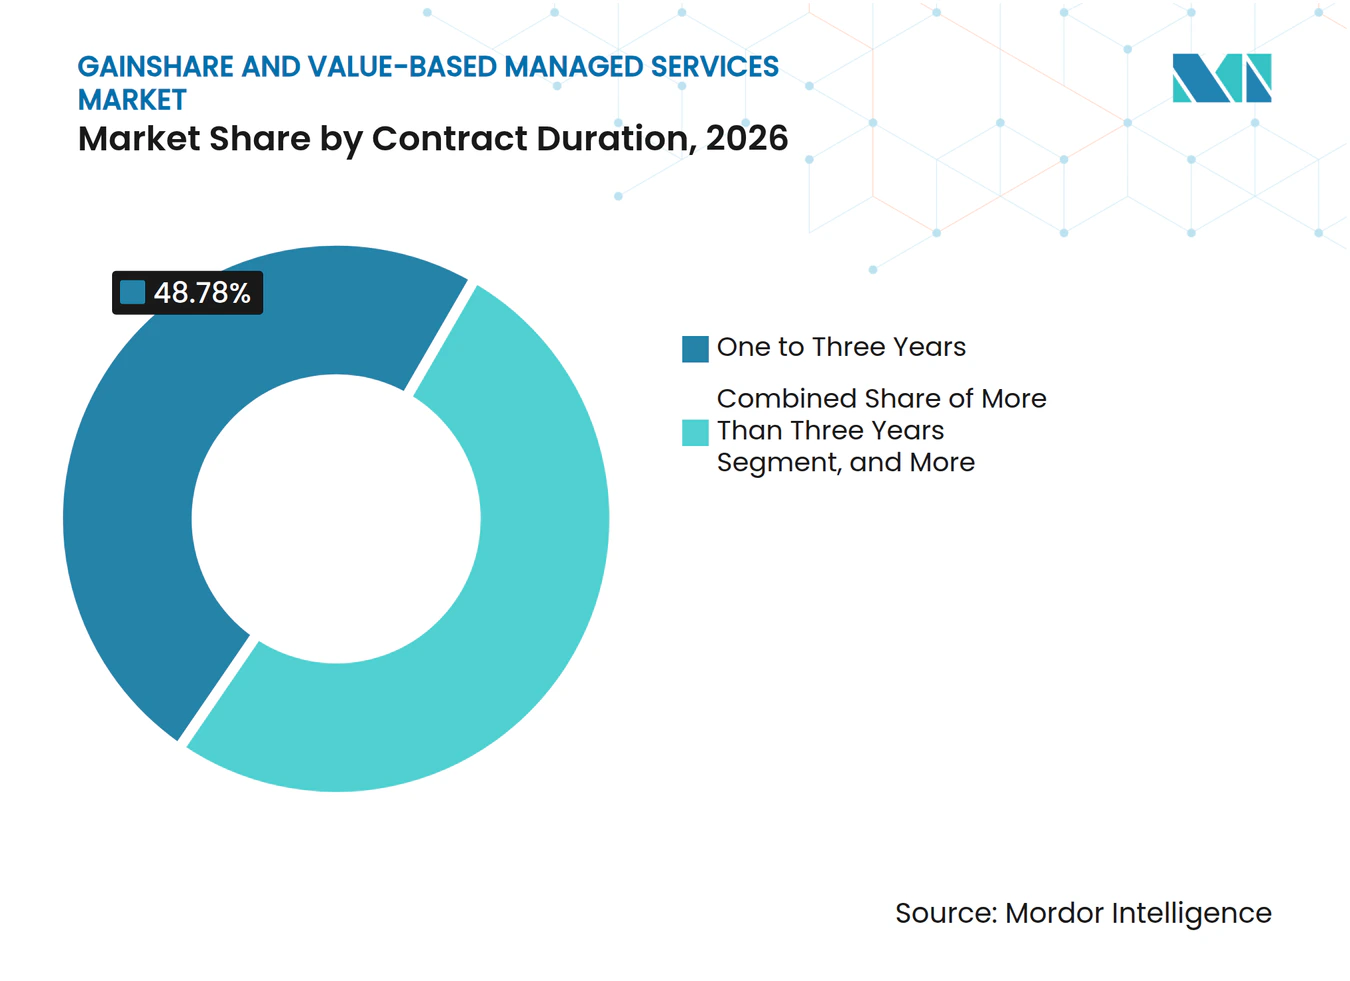
- 契約期間別では、1年から3年の契約が2026年の売上高の48.78%を占め、3年超の契約は2032年にかけてCAGR 17.03%で拡大する見込みです。
- アプリケーション別では、製造・産業が2026年の売上高の22.04%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 17.21%で拡大する見込みです。
- 地域別では、北米が2026年の売上高の41.93%を占め、アジア太平洋は2032年にかけてCAGR 17.43%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関性 | 影響のタイムライン |
|---|---|---|---|
| 設備投資費から運用費および予算確実性へのエンタープライズのシフト | +4.5% | グローバル、特に北米およびヨーロッパで顕著 | 短期(2年以内) |
| AI対応によるビネス成果の計測 | +3.9% | グローバル、アジア太平洋および北米での早期集中 | 中期(2〜4年) |
| 運用レジリエンスとアップタイム保証に対する需要の増加 | +3.3% | 北米、ヨーロッパ、中東 | 短期(2年以内) |
| 持続可能性に連動した調達と検証済みのリソース削減 | +2.2% | ヨーロッパ、北米、アジア太平洋のコア、中東・アフリカへの波及 | 中期(2〜4年) |
| マルチサイトのアセット複雑性と専門人材不足 | +1.9% | グローバル、特にアジア太平洋および南米で深刻 | 中期(2〜4年) |
| プロバイダー保有の運用データの契約上の収益化 | +1.4% | グローバル、北米および東北アジアでの早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
設備投資費から運用費および予算確実性へのエンタープライズのシフト
エンタープライズは、大規模な初期投資なしに大規模な近代化コストを回避する契約を支持するため、より多くのテクノロジー支出を定期的な運用費に移行させています。ゲインシェアおよびバリューベースのマネージドサービス市場において、プロバイダーは改善プログラムの一部に資金を供給し、検証済みの節約の一定割合を通じての価値を回収することができます。この構造により、バイヤーは財務的コミットメントをより明確に把握できる一方で、プロバイダーは信頼性の高い節約モデルに責任を持つことになります。また、両当事者が出発点と成果を測定するための共通の方法を必要とするため、データガバナンスの重要性が強調されます。節約をモデル化し、前提条件を説明し、パフォーマンスを文書化できるプロバイダーは、この需要を活用して長期的なクライアント関係を構築することができます。
AI対応によるビジネス成果の計測
AIおよびアナリティクスツールは、プロバイダーが個別のシステムから運用データを接続し、合意されたしきい値に対して結果をモニタリングするのに役立ちます。ゲインシェアおよびバリューベースのマネージドサービス市場は、商業モデルが広範なサービスの約束ではなく、防御可能な計測に依存するため、この能力に依存しています。Kyndryl Holdings, Inc.は、そのKyndryl Bridgeプラットフォームが100以上のテクノロジーパートナーからの情報を統合し、毎月1,500万件のアクションに結びつけるインサイトを生成していることを述べており、プロバイダーがリアルタイムのサービス可視性に対して行っている投資の規模を示しています。[1] これらのシステムは納品のギャップをより早期に特定し、契約上の成果が見逃される前に是正措置に関する議論を支援することができます。これらのより広範な利用により計測の遅延が軽減される可能性がありますが、契約にはデータアクセスと説明責任に関する明確なルールが依然として必要です。
運用レジリエンスとアップタイム保証に対する需要の増加
アウトカム連動型の取り決めは、機器またはシステムのダウンタイムが安全、サービス、または収益に直接リスクをもたらす場合に特に関連性があります。Rolls-Royce plcは、エンジンの可用性にサポートモデルを連動させるCorporateCare契約を採用しおり、2025年9月には追加のビジネスジェットエンジンへのカバレッジを拡大しました。したがって、ゲインシェアおよびバリューベースのマネージドサービス市場は、パフォーマンスを検証できる航空宇宙、ヘルスケア、エネルギー、およびその他の運用環境との相性が強いと言えます。このようなバイヤーは、信頼性リスクの定義された部分を引き受けるプロバイダーをより重視する傾向があります。また、このモデルは予防保全を促進します。なぜなら、障害が少なければプロバイダーのリターンが直接改善されるためです。
持続可能性に連動した調達と検証済みのリソース削減
大手バイヤーは、エネルギー、排出量、および水のターゲットをサービス契約に記載することが増加しています。ENGIE SAは、デジタルプロトコルでモニタリングされるエネルギー使用、排出量、および水使用の削減保証を伴う68の公共施設をカバーするフランスの環境パフォーマンス契約について説明しました。Johnson Controls International plcも2025年9月にコンコルディア大学とエネルギー消費を最大50%削減することを保証する10年間の契約を締結しました。これらの事例は、検証済みのリソース削減が持続可能性へのコミットメントを一般的な目標から商業的義務へと移行させることができる理由を示しています。また、プロバイダーが機器のアップグレード、モニタリング、および継続的な運用を単一のパフォーマンス連動型契約に組み合わせる機会を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アウトカムの帰属とベースラインをめぐる紛争 | -5.1% | グローバル、マルチベンダー契約で特に深刻 | 短期(2年以内) |
| 法務、会計、および収益認識に関するリスク | -4.2% | グローバル、特に北米およびヨーロッパ | 中期(2〜4年) |
| プロバイダーの運転資本およびバランスシートリスク | -3.3% | グローバル、アジア太平洋および南米の新興市場で特に深刻 | 中期(2〜4年) |
| 指標の操作とクロスファンクショナルなインセンティブの不一致 | -2.4% | グローバル、マルチステークホルダーのエンタープライズ環境に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アウトカムの帰属とースラインをめぐる紛争
複数のベンダー、社内チーム、およびクライアントの判断が同じ成果に影響を与える場合、帰属の特定は困難のままです。当事者がベースライン、データソース、または外部条件の影響について合意していない場合、契約は紛争に発展する可能性があります。ゲインシェアおよびバリューベースのマネージドサービス市場では、特にマルチベンダー環境において、業務開始前に明確な計測ルールが必要です。当事者は、主要責任と寄与要因を区別する段階的な説明責任モデルで対応しています。より強力なガバナンスをもってしても、プロセスの変化やAI支援による意思決定は、プロバイダーの特定の貢献を長期的に切り離すことを困難にする可能性があります。
法務、会計、および収益認識に関するリスク
変動手数料は、特に作業完了後に測定される結果に支払いが依存する場合、プロバイダーに会計上および報告上の不確実性をもたらす可能性があります。この問題は、収益がいつ認識されるか、またプロバイダーが契約期間にわたる予想される対価をどのよに報告するかに影響を与える可能性があります。プロバイダーは、ゲインシェアのみに依存するのではなく、固定手数料を維持した上でパフォーマンスベースのコンポーネントを追加することで対応することが多いです。これにより収益の不確実性は低減されますが、成果に連動した契約価値の割合が制限される可能性があります。小規模なプロバイダーは、初期投資を賄ったり、不均等な支払いを管理したりするための財務能力が低いため、より大きな課題に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドアウトカムが単一プロバイダーの説明責任を支持マネージドアウトカムサービスは2026年のゲインシェアおよびバリューベースのマネージドサービス市場シェアの40.72%を占め、2032年にかけてCAGR 16.97%で成長する見込みです。バイヤーは、単一の当事者が複雑なスコープを調整し、合意された結果に対する責任を引き受けることを望む場合にこのサービスタイプを活用します。このモデルは、複数の接続されたアセットやシステムを持つ環境に適していますなぜなら、プロバイダーが運用、モニタリング、および改善作業を連携させることができるからです。AIベースのオブザーバビリティは、プロバイダーがサービス層全体の問題を把握するのに役立つことで、このアプローチをサポートします。また、クライアントに契約に対するパフォーマンスの共有ビューを提供します。
アドバイザリーおよびコンサルティングサービスは、初めてベースラインを設定したり、アウトカムベースの契約の構成を決定しようとしているバイヤーにとって依然として重要です。導入・統合作業は、クライアントがレガシーアセットとデータを信頼性の高い運用情報を生成するシステムに移行するのを支援します。サポートおよび最適化サービスは、プロバイダーが既にインストール済みの基盤とそのパフォーマンス履歴を理解しているため、継続的な機会を生み出します。これらのサービスは、新しいプロバイダーがデータコンテキストと運用知識を再構築しなければならないため、切り替えコストを生み出す可能性があります。したがって、ゲインシェアおよびバリューベースのマネージドサービス業界は、商業設計と継続的な納品規律を組み合わせるサービスプロバイダーに報いることになります。


注記: 全セグメントの個別シェアはレポート購入時に入手可能
組織規模別:
大企業がリードしながら中小企業もアクセスを拡大大企業は2026年の売上高の77.83%を占めました。これは、大企業が複雑な契約に必要なガバナンス、データ成熟度、およびベンダー管理リソースを通常有しているためです。その規模により、複数のサイトにわたるプログラムのテストや必要な近代化投資を行うことも可能です。Caterpillar Inc.は、コネクテッドアセットおよび予知保全能力に支えられ、2026年までにデジタル能力を通じて280億米ドルのサービス収益を目標としています。[2] 2026年2月、同社はGeotabとの協業を発表し、オンハイウェイ車両データをVisionLinkプラットフォームに統合しました。このような統合されたデータ環境は、混合フリートにわたるアウトカム管理をサポートします。
中小企業は2032年にかけてCAGR 17.59%で拡大する見込みです。標準化されたプラットフォームと再利用可能な計測テンプレートにより、アウトカム契約がより小規模な契約金額でも実用的になります。マネージドサービスプロバイダーは、各バイヤーが完全な社内計測能力を構築することを求めることなく、スト、解決時間、またはカスタマーサービスに関する定義されたコミットメントを提供することができます。この機会は、プロバイダーが同様のクライアント全体で反復可能なワークフローを使用できる場合に最も強くなります。バイヤーは依然として、約束された指標が自社が影響を与え、検証できる成果を反映しているかどうかを評価する必要があります。
テクノロジー別:
AIおよびアナリティクスプラットフォームが納品と計測を接続AIおよびアナリティクスプラットフォームは2026年のゲインシェアおよびバリューベースのマネージドサービス市場規模の29.41%を占め、2032年にかけてCAGR 17.54%で成長する見込みです。これらのツールは、サービス提供と結果が達成されたことを示すための証拠の両方をサポートします。アプリケーション、デバイス、ワークフローシステム、および運用チームからのデータを共通のパフォーマンスビューに統合することができます。プロバイダーは得られた情報を活用して、サービスしきい値が見逃される前に想定される障害を特定し、根本原因を説明し、変更を案します。これにより、AIプラットフォームは効率、アップタイム、およびリソース使用に基づく契約において中心的な役割を果たします。
IoTおよびセンサーネットワークは、アナリティクスシステムが必要とする機械および環境データの多くを提供します。Woodside Energyは2025年7月に産業用データファブリックの展開について説明し、運用技術センサーをほぼリアルタイムの情報フローを持つ中央デジタルツインに接続しました。クラウドおよびエッジインフラストラクチャは、マルチサイトモニタリングに必要な処理速度とスケールをサポートします。デジタルツインは、予想されるアセットパフォーマンスを定義し、契約にコミットする前に提案された介入をテストするのに役立ちます。プロセスマイニングおよびワークフロー自動化は、計測可能な改善目標に変換できる非効率性を特定するプロバイダーを支援します。
契約期間別:
中期契約が実績と柔軟性のバランスを実現1年から3年の契約が2026年の売上高の48.78%を占めました。この期間により、プロバイダーは近代化作業を実施し、持的な結果を実証できる一方で、バイヤーは明確な更新時点を維持できます。また、多くのAI主導の変革プログラムにも適合しており、18〜30ヶ月以内に計測可能な生産性向上が実現できます。プロバイダーは初期期間を活用して、ベースラインと報告アプローチへの信頼を確立できます。バイヤーはそれを活用して、プロバイダーの運用モデルが自社環境で機能するかどうかを評価できます。
3年超の契約は2032年にかけてCAGR 17.03%で拡大する見込みです。長期契約は、両当事者が指標とプロバイダーのリスク管理能力に対して信頼を持てるようになった後により実用的になります。Rolls-Royce plcは、エンジンの可用性と飛行時間を中心とした長期サポートモデルを構築しており、保全と部品パフォーマンスの改善に対する直接的なインセンティブを与えています。より短い契約は、クライアントがより広範なコミットメントを受け入れる前の体系的なパイロットとして機能することができます。したがって、ゲインシェアおよびバリューベースのマネージドサービス市場は、契約期間を商業的なエクスポージャーと計測成熟度を一致させる実用的な方法として活用することができます。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
アプリケーション別:
産業運用がリードしながらヘルスケアが拡大製造・産業は2026年のゲインシェアおよびバリューベースのマネージドサービス市場シェアの22.04%を占めました。資産集約型ビジネスは、アップタイム、スループット、保全、およびエネルギー使用に関する広範な運用データを保有しており、これがパフォーマンス連動型サービスの実践的な基盤を生み出しています。Siemens AG、Caterpillar Inc.、Honeywell International Inc.、および同様のプロバイダーは、機器の知識とデータ履歴を活用して計測可能なコミットメントを定義することができます。Accenture plcとSiemens AGは2025年3月にハノーバーメッセにてアクセンチュアシーメンスビジネスグループを発表し、製造・産業クライアントに対してアウトカム連動型の商業条件の下でマネージドセキュリティサービス、AIを活用したショップフロア自動化、およびアフターセールスサービスを提供する7,000名のプロフェッショナルを擁する専門ビジネスプラクティスを計画しました。産業用ソフトウェア、サービス提供、およびアフターセールスサポートの組み合わせにより、共有アウトカム構造が工場環境全体で実現可能になります。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 17.21%で拡大する見込みです。このアプリケーションは、バリューベースの償還の利用拡大と臨床的および財務的成果を実証する必要性から恩恵を受けています。Omada Health, Inc.は2026年3月に2025年通年売上高2.6億米ドルおよび886,000名の会員を報告しており、アウトカムベースのバーチャルケアが成長できる規模を反映しています。エネルギーおよびユーティリティも、特にエネルギーパフォーマンスおよびインフラストラクチャ効率に連動した契約において活発なユースケースを提供します。情報技術、通信、金融サービス、輸送、小売、農業、建物・施設、および公共サービスは、データ品質と支払いインセンティブに基づいて異なるレベルの準備が整っています。
地域分析
北米のゲインシェアおよびバリューベースのマネージドサービス市場
北米は2026年のゲインシェアおよびバリューベースのマネージドサービス市場規模の41.93%を占めました。米国は、エンタープライズバイヤーの大規模な基盤、経験豊富なプロバダー、および支払いをパフォーマンスに連動させた確立された契約フレームワークを有しています。同地域はまた、ヘルスケア、テクノロジー、エネルギー、および産業オペレーションからの相当な需要を抱えています。カナダはエネルギーパフォーマンス契約を通じて貢献し、メキシコは産業資産管理への需要を支えています。これらの条件により、北米のバイヤーおよびプロバイダーは、パフォーマンス連動型サービスモデルに向けた比較的成熟した基盤を有しています。
アジア太平洋地域のゲインシェアおよびバリューベースのマネージドサービス市場
アジア太平洋地域は2032年までCAGR 17.43%で拡大する見込みです。同地域は、エンタープライズの近代化に対する需要と、クラウド、AI、およびマネージドサービスにおける高まる能力を組み合わせています。インドは、大規模なバイヤー基盤としてだけでなく、Tata Consultancy Services Limited、Infosys Limited、Wipro Limited、HCLTech Limitedを含む主要サービスプロバイダーの拠点としても貢献しています。日本および韓国は、エンタープライズテクノロジーの近代化にアウトカム連動型アプローチを適用しています。FPT Software Koreaは、ITコスト削減や生産性向上などの成果に焦点を当てたマネージドサービスを提供しており、測定可能な業務アウトカムへの地域的な注目を示しています。
EMEAおよび南米のゲインシェアおよびバリューベースのマネージドサービス市場
欧州では製造業、金融サービス、および公共部門プログラムにおいて意義ある採用が見られ、ドイツ、英国、フランスが重要な市場となっています。フランスにおけるENGIEの環境パフォーマンス契約は、公共調達がコアITサービスを超えてアウトカム契約を拡張できることを示しています。[3] 南米、中東、およびアフリカは、エネルギーパフォーマンスおよびインフラニーズが参入機会を生み出している初期段階の地域です。ウジアラビアおよびアラブ首長国連邦は、インフラプログラムにおいてパフォーマンス連動型サービスを活用しています。南アフリカおよびナイジェリアは、スキルギャップとエネルギーアクセスのニーズが検証済みパフォーマンスコミットメントをより関連性の高いものにしている潜在的な需要を提供しています。
競合環境
市場集中度
ゲインシェアおよびバリューベースのマネージドサービス市場は、長年にわたって確立されたアセットデータを有する大手ITサービス企業と産業特化企業を結集させています。Accenture plc、TCS、Kyndryl Holdings, Inc.、Capgemini SE、およびInfosys Limitedはエンタープライズテクノロジー契約を競い合い、Rolls-Royce plc、Siemens AG、Johnson Controls International plc、Honeywell International Inc.、およびAmeresco, Inc.は資産集約型の環境で競合しています。ITサービスグループは一般的に、AIベースのオブザーバビリティ、運用変革、およびサービス費用をクライアント指標に連動させる商業モデルに注力しています。産業特化企業は、機器の知識、保全記録、およびインストール済み基盤のデータを活用して、可用性と効率へのコミットメントをサポートします。これにより、競合ポジションを強化するための2つの異なるが重複する経路が生まれます。
Kyndryl Holdings, Inc.のプラットフォーム戦略は、テクノロジーサービスのアプローチを示しており、Kyndryl Bridgeが100以上のパートナーからのデータを接続し、大量の運用インサイトを提供しています。Rolls-Royce plcはビジネスアビエーションエンジン向けのCorporateCare提供を引き続き拡大しており、アセット可用性に連動したサービスモデルを強化しています。Johnson Controls International plcは、コンコルディア大学との10年間のパフォーマンス保証付き契約を活用し、そのファシリティ能力を適用してエネルギー使用の削減に取り組んでいます。[4] これらの動きは、主要なプロバイダーがデータ、導入能力、および選択され運用リスクを受け入れる意欲を組み合わせていることを示しています。また、バイヤーがプロバイダーの計測アプローチを技術能力と同様に厳しく評価する理由も示しています。
中堅市場のバイヤーには、完全にアウトカム連動型の契約にコミットする前にアドバイザリーサポートを必要とする機会が残っています。農業、輸送、および公共インフラストラクチャも、データ収集の改善に伴い、持続可能性に焦点を当てたパフォーマンス契約の余地を提供します。マルチベンダーの調整も、多くのエンタープライズテクノロジー環境が単一のプロバイダーで管理するには多様すぎるため、新たな機会となっています。DataRobot, Inc.、C3.ai, Inc.、およびUptimeAI Inc.などのAIネイティブ企業は、データ層から計測および予測能力を構築しようとしており、ServiceMax, Inc.は産業フィールドサービス運用をサポートしています。ゲインシェアおよびバリューベースのマネージドサービス市場は、上位においては適度に集中していますが、専門家および垂直プロバイダーの間では依然として分散しています。
ゲインシェアおよびバリューベースのマネージドサービス業界のリーダー
-
Rolls-Royce plc
-
Schneider Electric SE
-
Siemens AG
-
International Business Machines Corporation
-
Signify N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ゲインシェアおよびバリューベースのマネージドサービス市場 このレポートでカバーされる企業
- Rolls-Royce plc
- Schneider Electric SE
- Siemens AG
- International Business Machines Corporation
- Signify N.V.
- ValueLabs LLP
- Capgemini SE
- Accenture plc
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCLTech Limited
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Fujitsu Limited
- Honeywell International Inc.
- Johnson Controls International plc
- Compagnie Générale des Établissements Michelin SCA
- Caterpillar Inc.
- GE Digital LLC
- ServiceMax, Inc.
- DataRobot, Inc.
- C3.ai, Inc.
- UptimeAI Inc.
- Omada Health, Inc.
- Indigo Ag, Inc.
- Zipline International Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
最近の産業開発事情 ゲインシェアおよびバリューベースのマネージドサービス市場
- 2026年5月:Omada Health, Inc.はEli Lillyのエンプロイヤーコネクトプログラムに独立したプログラム管理者として参加し、雇用主が予測可能なコスト構造と調整されたライフスタイルサポートでGLP-1ケアにアクセスできるようにし、Omadaのアウトカムベースのヘルスケア契約モデルを新たな直接雇用主向け流通チャネルに拡大しました。
- 2026年2月:Caterpillar Inc.はGeotab Inc.との協業を発表し、オンハイウェイ車両データをVisionLinkプラットフォームに統合することで、CatおよびCat以外のオフハイウェイアセットとオンハイウェイ車両をカバーする統一されたアウトカム管理インターフェースを構築し、デジタル能力を通じて280億米ドルのサービス収益達成という目標を支援しています。
- 2026年9月:Rolls-Royce plcはビジネスジェットエンジンオペレーター向けのCorporateCare契約の条件を拡大し、Gulfstream G700およびG800を含む新モデルに使用されるより広範なターボファンへのカバレッジを延長することで、ビジネスアビエーションフリート全体でパワーバイザーアワーのアウトカムモデルを深化させました。
- 2025年3月:Accenture plcとSiemens AGはハノーバーメッセにてアクセンチュアシーメンスビジネスグループを発表しました。これは、アウトカム連動型の商業条件の下で製造・産業クライアントにマネージドセキュリティサービス、AIを活用したショップフロア自動化、およびアフターセールスサービスを提供する7,000名のプロフェッショナルを擁する専門ビジネスプラクティスとして計画されています。
グローバルゲインシェアおよびバリューベースのマネージドサービス市場レポートのスコープ
ゲインシェアおよびバリューベースのマネージドサービス市場とは、プロバイダーとクライアントが運用パフォーマンス、コスト効率、収益成長、またはビジネス成果における計測可能な改善を通じて生み出された経済的利益を共有するアウトソーシングサービス契約の市場を指します。
ゲインシェアおよびバリューベースのマネージドサービス市場レポートは、サービスタイプ(アドバイザリーおよびコンサルティング、導入・統合、マネージドアウトカムサービス、ならびにサポートおよび最適化)、組織規模(大企業および中小企業)、テクノロジー(AIおよびアナリティクスプラットフォーム、IoTおよびセンサーネットワーク、クラウドおよびエッジインフラストラクチャ、デジルツインおよびシミュレーションプラットフォーム、ならびにプロセスマイニングおよびワークフロー自動化)、契約期間(1年未満、1年から3年、および3年超)、アプリケーション(情報技術・通信、ヘルスケアおよびライフサイエンス、製造・産業、エネルギーおよびユーティリティ、BFSI、小売・Eコマース、およびその他のアプリケーション)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| アドバイザリーおよびコンサルティング |
| 導入・統合 |
| マネージドアウトカムサービス |
| サポートおよび最適化 |
| 大企業 |
| 中小企業 |
| AIおよびアナリティクスプラットフォーム |
| IoTおよびセンサーネットワーク |
| クラウドおよびエッジインフラストラクチャ |
| デジタルツインおよびシミュレーションプラットフォーム |
| プロセスマイニングおよびワークフロー自動化 |
| 1年未満 |
| 1年から3年 |
| 3年超 |
| 情報技術・通信 |
| ヘルスケアおよびライフサイエンス |
| 製造・産業 |
| エネルギーおよびユーティリティ |
| BFSI |
| 小売・Eコマース |
| その他のアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | アドバイザリーおよびコンサルティング | |
| 導入・統合 | ||
| マネージドアウトカムサービス | ||
| サポートおよび最適化 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| テクノロジー別 | AIおよびアナリティクスプラットフォーム | |
| IoTおよびセンサーネットワーク | ||
| クラウドおよびエッジインフラストラクチャ | ||
| デジタルツインおよびシミュレーションプラットフォーム | ||
| プロセスマイニングおよびワークフロー自動化 | ||
| 契約期間別 | 1年未満 | |
| 1年から3年 | ||
| 3年超 | ||
| アプリケーション別 | 情報技術・通信 | |
| ヘルスケアおよびライフサイエンス | ||
| 製造・産業 | ||
| エネルギーおよびユーティリティ | ||
| BFSI | ||
| 小売・Eコマース | ||
| その他のアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ゲインシェアおよびバリューベースのマネージドサービス市場の規模はどのくらいですか?
ゲインシェアおよびバリューベースのマネージドサービス市場規模は2026年に184.2億米ドルであり、CAGR 16.73%で2032年までに462.4億米ドルに達する見込みです。この拡大は、サービス費用を計測可能な節約、可用性、および運用改善に連動させる支払いモデルへのバイヤー需要を反映しています。
ゲインシェアおよびバリューベースのマネージドサービスへの需要を牽引しているものは何ですか?
ゲインシェアおよびバリューベースのマネージドサービス市場は、運用予算規律、AI対応計測、レジリエンス要件、および検証済みのリソース削減によって支えられています。バイヤーは、成果と検証に必要なデータを事前に定義できる場合に、プロバイダーとパフォーマンスリスクを共有するためにこれらの構造を活用します。
どのサービスタイプが需要をリードしていますか?
マネージドアウトカムサースは2026年に40.72%のシェアでリードし、2032年にかけてCAGR 16.97%で成長する見込みです。このサービスタイプは、運用、モニタリング、改善アクション、および合意されたサービス結果への責任を調整できる単一のプロバイダーを求めるバイヤーに支持されています。
アウトカムベースのマネージドサービスをサポートするテクノロジーはどれですか?
AIおよびアナリティクスプラットフォームは、パフォーマンスの計測、予測、および報告をサポートします。ゲインシェアおよびバリューベースのマネージドサービス市場が、アプリケーション、ワークフロー、および接続されたアセット全体でプロバイダーのアクションと文書化された結果を結びつける証拠を必要とするため、2026年には29.41%のシェアを占めました。
どの地域が最も速く成長していますか?
アジア太平洋は近代化とAIの普及に支えられ、2032年にかけてCAGR 17.43%で成長する見込みです。この地域のゲインシェアおよびバリューベースのマネージドサービス市場はまた、大規模なテクノロジーサービス基盤、クラウド利用の拡大、および反可能な管理モデルへのエンタープライズ需要からも恩恵を受けています。
アウトカム連動型契約における主な課題は何ですか?
当事者は、計測された結果に支払いを連動させる前に、ベースライン、帰属、およびデータソースについて合意する必要があります。社内チーム、個別のプロバイダー、クライアントの判断、および外部の運用条件がすべて同じ目標に影響を与える場合、これはより困難になります。