
Tamaño y Participación del Mercado de Servicios Gestionados Basados en la Experiencia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados Basados en la Experiencia por Mordor Intelligence
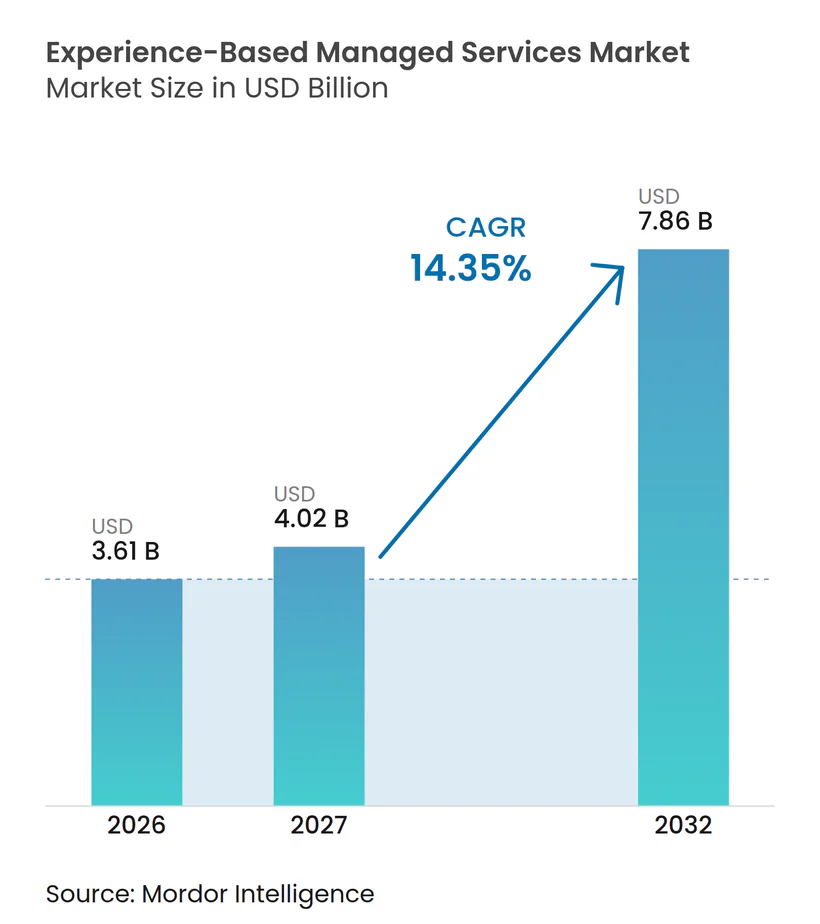
El tamaño del mercado de servicios gestionados basados en la experiencia fue valorado en 3,61 mil millones de USD en 2026 y se estima que crecerá desde 4,02 mil millones de USD en 2027 hasta alcanzar los 7,86 mil millones de USD para 2032, a un CAGR del 14,35% durante el período de pronóstico (2027-2032). El mercado de servicios gestionados basados en la experiencia está evolucionando desde la externalización basada en dotación de personal hacia la prestación responsable de experiencias de cliente, empleado, digital y de lugar de trabajo. Las empresas buscan proveedores que puedan combinar operaciones de servicio con orquestación de inteligencia artificial, herramientas de medición y capacidades de prestación especializadas. Los contratos basados en resultados están ganando importancia porque los compradores quieren evidencia de que la calidad del servicio mejora, no solo que los tickets se cierran. Los requisitos de residencia de datos y los modelos operativos híbridos también están aumentando la necesidad de proveedores que puedan coordinar el trabajo en entornos de nube y locales. La competencia es amplia, pero las adquisiciones, las credenciales de seguridad y las capacidades de medición de la experiencia están diferenciando a los proveedores que pueden respaldar programas empresariales de mayor envergadura.
Conclusiones Clave del Informe
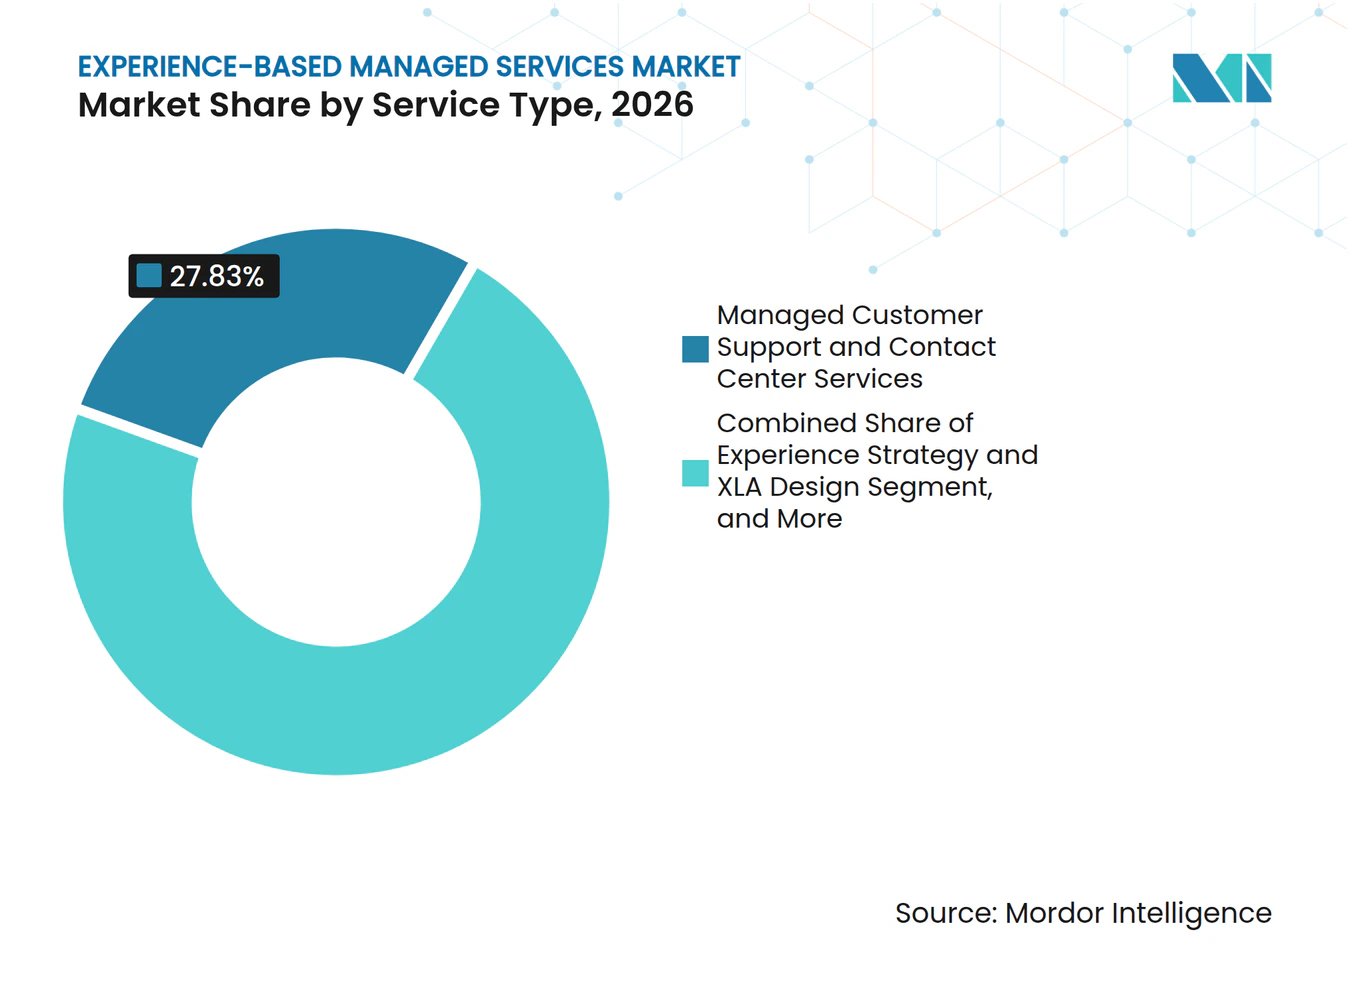
- Por tipo de servicio, los Servicios Gestionados de Atención al Cliente y Centro de Contacto representaron el 27,83% de la participación del mercado de servicios gestionados basados en la experiencia en 2026, mientras que la Remediación de Experiencia Gestionada y Garantía de Valor se proyecta que se expanda a un CAGR del 16,28% hasta 2032.
- Por dominio de experiencia, la Experiencia del Cliente representó el 32,64% de la participación en 2026, mientras que la Experiencia Digital se proyecta que se expanda a un CAGR del 15,73% hasta 2032.
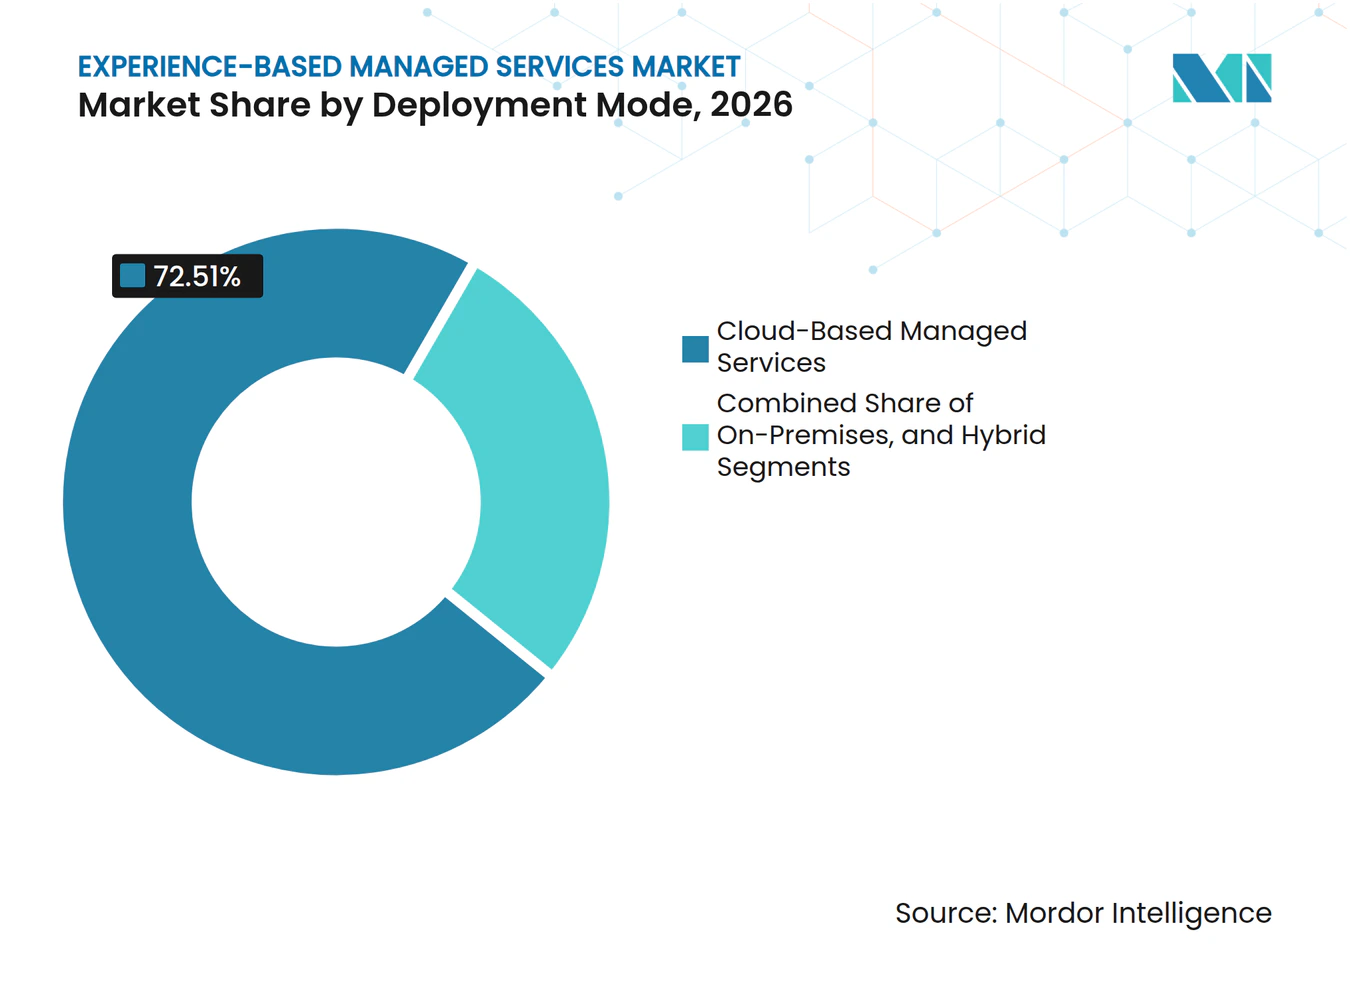
- Por modo de implementación, los Servicios Gestionados Basados en la Nube representaron el 72,51% de la participación del mercado de servicios gestionados basados en la experiencia en 2026, mientras que las implementaciones Híbridas se proyectan que se expandan a un CAGR del 17,64% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 71,54% de la participación en 2026, mientras que las PYMEs se proyectan que se expandan a un CAGR del 16,21% hasta 2032.
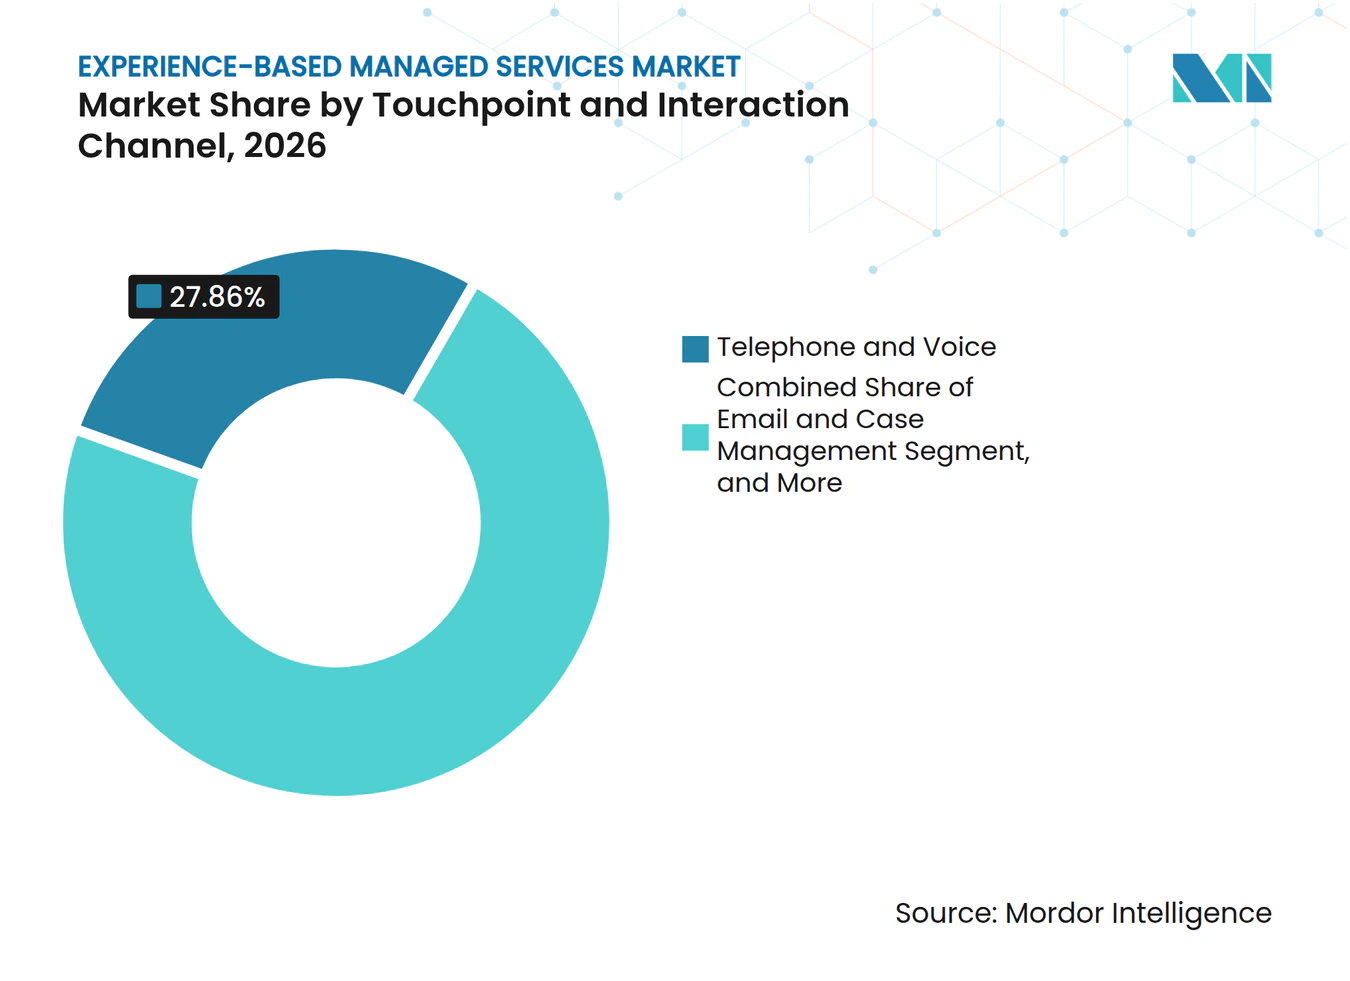
- Por canal de punto de contacto e interacción, la gestión de interacciones por Teléfono y Voz representó el 27,86% de la participación en 2026, mientras que los Canales de Vídeo, Navegación Conjunta e Inmersivos se proyectan que se expandan a un CAGR del 15,32% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 29,86% de la participación en 2026, mientras que la salud y ciencias de la vida se proyecta que se expanda a un CAGR del 17,52% hasta 2032.
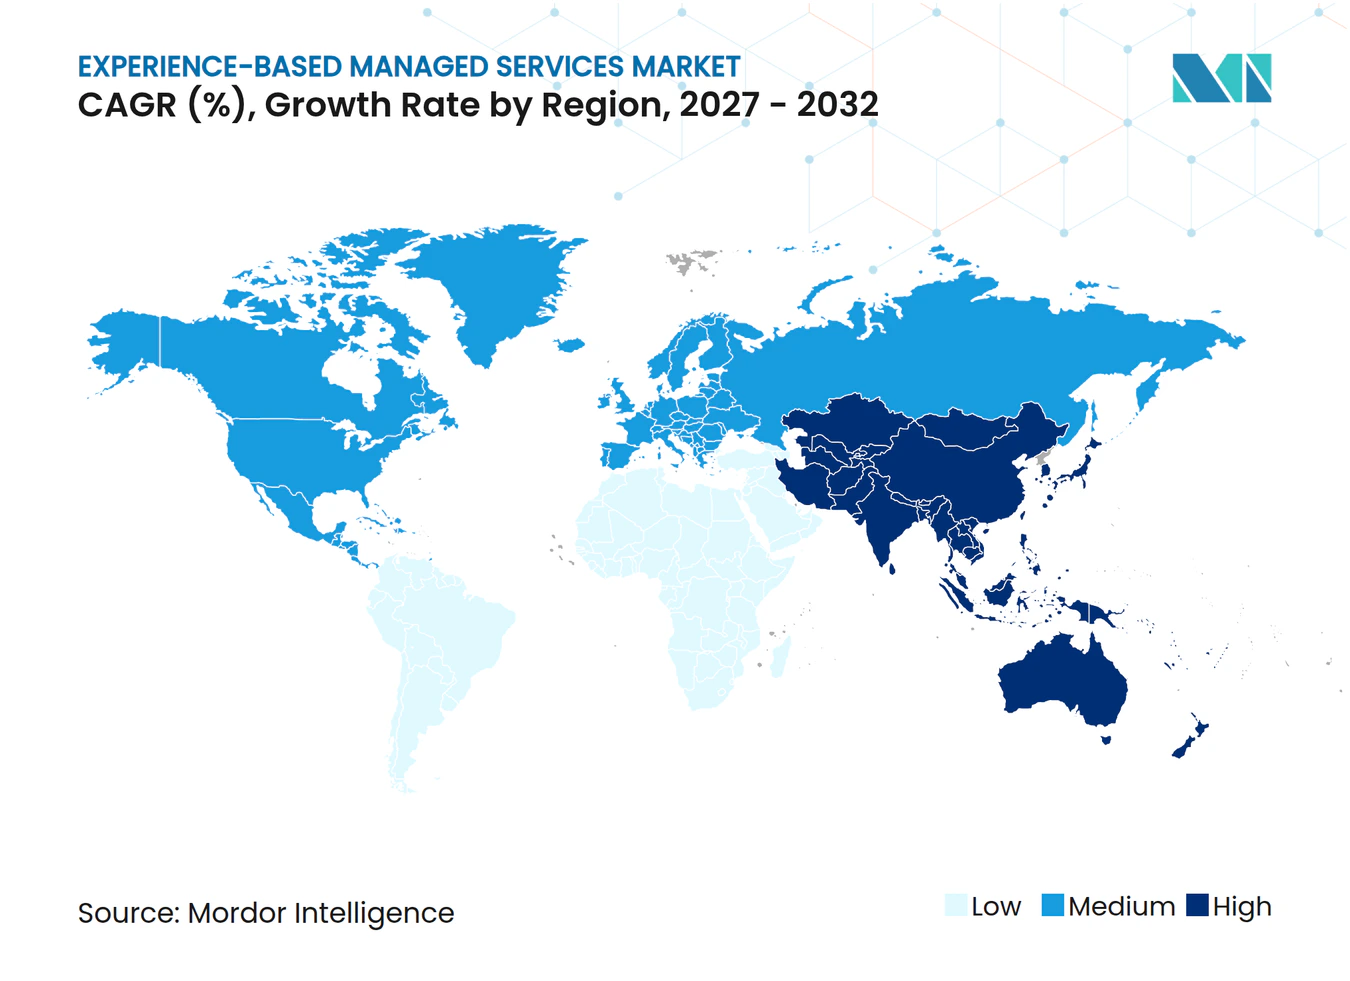
- Por geografía, América del Norte representó el 38,64% de la participación del mercado de servicios gestionados basados en la experiencia en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 17,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Operaciones de Experiencia Habilitadas por Inteligencia Artificial y Flujos de Trabajo Agénticos | +3.8% | Global, con escalado temprano en América del Norte y Europa Occidental y rápida actividad de piloto a producción en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio Empresarial de los Informes de SLA a los Acuerdos de Nivel de Experiencia | +2.8% | Global, con impulso institucional en Europa y América del Sur | Mediano plazo (2-4 años) |
| Complejidad del Lugar de Trabajo Híbrido y Soporte de Usuarios Distribuidos | +2.1% | América del Norte y Europa, con extensión a empresas de Asia-Pacífico y estados del Golfo | Corto plazo (≤ 2 años) |
| Personalización Omnicanal y Activación de Datos de Primera Parte | +1.7% | Global, con alto gasto en América del Norte, el Reino Unido y Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Expansión de la Analítica de Experiencia hacia la Acción de Bucle Cerrado | +1.3% | América del Norte y la Unión Europea, con Asia-Pacífico emergiendo | Mediano plazo (2-4 años) |
| Convergencia de CX, EX, Digital y Operaciones del Lugar de Trabajo | +0.9% | Global, con consolidación liderada por plataformas en América del Norte y el Norte de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Operaciones de Experiencia Habilitadas por Inteligencia Artificial y Flujos de Trabajo Agénticos
El mercado de servicios gestionados basados en la experiencia se está beneficiando a medida que las empresas trasladan los programas de inteligencia artificial desde el trabajo piloto hacia las operaciones diarias de clientes y empleados. Los flujos de trabajo agénticos pueden clasificar la demanda, enrutar el trabajo, completar tareas definidas y registrar resultados con menos intervención manual. Esto aumenta el valor de un proveedor que puede combinar la automatización con la supervisión humana en un entorno tecnológico complejo, incluidos controles claros para excepciones, escalada, auditabilidad y la participación continua de personal experimentado cuando un caso de cliente o empleado requiere criterio. En el mercado de servicios gestionados basados en la experiencia, esa combinación ayuda a los compradores a introducir la automatización sin renunciar a la propiedad responsable del servicio. DXC Technology introdujo DXC OASIS en abril de 2026 como una plataforma de orquestación que combina inteligencia artificial con experiencia humana en entornos de TI empresariales.[1] El mercado de servicios gestionados basados en la experiencia tiene una apertura clara donde las empresas operan muchos sistemas de soporte al cliente y de lugar de trabajo desconectados. Los proveedores que pueden gestionar estos sistemas a través de una única capa operativa pueden reducir los traspasos y facilitar el seguimiento de los resultados del servicio.
Cambio Empresarial de los Informes de SLA a los Acuerdos de Nivel de Experiencia
El paso de los acuerdos de nivel de servicio a los acuerdos de nivel de experiencia está cambiando la forma en que los compradores definen el valor del servicio. El XLA Institute informó que el 66% de las organizaciones estaban familiarizadas con los XLA, mientras que el 43% los había implementado y el 68% de los no adoptantes planeaban adoptarlos en un plazo de 6 a 18 meses.[2] El mercado de servicios gestionados basados en la experiencia puede beneficiarse porque los contratos XLA requieren que los proveedores midan el sentimiento, el esfuerzo, la integridad de la resolución y la continuidad a lo largo de un recorrido. Estas medidas amplían el rol del proveedor más allá de los informes de disponibilidad y el cierre de tickets. Los proveedores con monitoreo de experiencia digital, herramientas de entrenamiento y gestión de retroalimentación pueden apoyar a los compradores que desean vínculos más directos entre las operaciones y los resultados de los usuarios. Este cambio contractual es especialmente relevante para entornos de servicio regulados donde los compradores necesitan pruebas claras de la calidad del servicio.
Complejidad del Lugar de Trabajo Híbrido y Soporte de Usuarios Distribuidos
El trabajo híbrido continúa generando demanda de soporte al usuario final disponible en todos los dispositivos, ubicaciones y zonas horarias. Las empresas necesitan soporte coordinado para la configuración de dispositivos, herramientas de colaboración, gestión de accesos y resolución de problemas antes de que los empleados presenten una solicitud. Esta carga de trabajo a menudo abarca equipos de TI internos, plataformas en la nube y proveedores de tecnología externos. El mercado de servicios gestionados basados en la experiencia tiene, por tanto, un papel en la operación de procesos de soporte estandarizados que funcionen en entornos distribuidos. La creciente importancia del rendimiento de dispositivos y aplicaciones también desplaza la atención desde el tiempo de actividad de la red hacia la experiencia del empleado en el punto de trabajo. Los proveedores que previenen problemas recurrentes y explican los patrones de rendimiento pueden construir relaciones más profundas que los proveedores centrados únicamente en la actividad reactiva del servicio de asistencia.
Personalización Omnicanal y Activación de Datos de Primera Parte
El fin de las cookies de terceros y los requisitos de consentimiento más estrictos han aumentado la importancia de los datos de clientes recopilados directamente por las empresas. Las organizaciones necesitan apoyo para operar plataformas de datos, gestionar el consentimiento y activar contenido relevante en interacciones web, de correo electrónico, móviles y de voz. El mercado de servicios gestionados basados en la experiencia está posicionado para beneficiarse cuando los proveedores pueden gestionar los procesos diarios detrás de esas actividades. Un proveedor gestionado que opera una plataforma de datos de clientes se convierte en parte de la arquitectura central de participación del cliente. Esto puede hacer que una relación con un proveedor sea más difícil de reemplazar porque el trabajo conecta la gobernanza de datos, la ejecución de campañas, la prestación de servicios y el aprendizaje operativo continuo a lo largo de los recorridos del cliente. El modelo también favorece contratos más largos cuando los proveedores demuestran que los datos personales se gestionan de manera consistente de acuerdo con los requisitos de consentimiento en cada canal.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Gobernanza de Privacidad, Consentimiento y Telemetría de Empleados | -1.8% | Unión Europea, India, Turquía, Dinamarca y extensión global más amplia | Corto plazo (≤ 2 años) |
| Riesgo Cibernético por Acceso Externalizado Privilegiado | -1.4% | Global, con exposición pronunciada en América del Norte, la Unión Europea y Australia | Corto plazo (≤ 2 años) |
| Integración de Sistemas Heredados y Fragmentación de Datos en Múltiples Plataformas | -1.0% | Global, especialmente empresas con entornos de TI de múltiples proveedores de larga data | Mediano plazo (2-4 años) |
| Ambigüedad en la Medición de Resultados y Fricción en la Contratación de Compradores | -0.7% | Global, especialmente grupos de compradores del sector público y del mercado medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Gobernanza de Privacidad, Consentimiento y Telemetría de Empleados
La recopilación y el uso de datos de comportamiento de los empleados pueden dificultar el diseño y la aprobación de programas de experiencia gestionada. La Organización Internacional del Trabajo identificó brechas en la protección de los derechos de datos de los trabajadores y abogó por enfoques de gobernanza centrados en el trabajador en un documento de trabajo de 2025. India notificó las Normas de Protección de Datos Personales Digitales de 2025, creando obligaciones escalonadas que afectan la forma en que los proveedores gestionados procesan los datos personales. El mercado de servicios gestionados basados en la experiencia enfrenta ciclos de contratación más largos cuando los compradores deben definir el uso permitido, la retención y las reglas de acceso para los datos de telemetría. Los programas que utilizan monitoreo o entrenamiento asistido por inteligencia artificial pueden recibir un alcance más limitado donde las normas locales imponen restricciones al análisis del lugar de trabajo. Los proveedores necesitan controles de privacidad sólidos, términos claros de procesamiento de datos y diseños de servicio que permitan a los clientes aplicar los requisitos de gobernanza local.
Riesgo Cibernético por Acceso Externalizado Privilegiado
Los proveedores gestionados a menudo necesitan acceso a redes de clientes, sistemas de identidad, registros de clientes y aplicaciones empresariales. Verizon informó que terceros estuvieron involucrados en el 30% de las brechas en su Informe de Investigaciones de Brechas de Datos de 2025. Esta exposición aumenta el escrutinio de los compradores sobre los controles de acceso, las prácticas de los subcontratistas y la garantía de seguridad independiente. El mercado de servicios gestionados basados en la experiencia puede enfrentar decisiones retrasadas cuando un proveedor no puede mostrar evidencia de acceso con privilegios mínimos y autenticación sólida. Al mismo tiempo, el requisito favorece a los proveedores establecidos que han invertido en gobernanza de seguridad y preparación para auditorías. Las prácticas claras de gestión de accesos pueden, por tanto, limitar el riesgo al tiempo que mejoran la capacidad de un proveedor para calificar para asignaciones reguladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Centro de Contacto Anclan los Ingresos Mientras que la Remediación Genera un Crecimiento PremiumLos Servicios Gestionados de Atención al Cliente y Centro de Contacto representaron el 27,83% de la participación del mercado de servicios gestionados basados en la experiencia en 2026. El segmento sigue siendo la categoría externalizada más consolidada porque las organizaciones de BFSI, telecomunicaciones y comercio minorista necesitan una amplia cobertura para altos volúmenes de contacto con clientes. Su modelo operativo se basa en disponibilidad 24/7, capacidades multilingües, enrutamiento omnicanal y garantía de calidad consistente. El Servicio de Asistencia Gestionado y el Soporte a Empleados se benefician de la necesidad continua de soporte en el lugar de trabajo para equipos distribuidos. Los Servicios Gestionados de Lugar de Trabajo Digital y Usuario Final amplían ese trabajo hacia la gestión del ciclo de vida de dispositivos, el soporte basado en perfiles y la configuración remota. La Evaluación de Referencia de Experiencia y la Evaluación Comparativa, junto con la Estrategia de Experiencia y el Diseño de XLA, pueden actuar como puntos de entrada tempranos para los proveedores que buscan establecer un rol en el modelo de gobernanza de un cliente.
La Remediación de Experiencia Gestionada y Garantía de Valor se proyecta que se expanda a un CAGR del 16,28% hasta 2032. Este tipo de servicio se vuelve más relevante a medida que los contratos avanzan hacia la responsabilidad por resultados y los compradores necesitan una remediación continua de los fallos de experiencia. Incluye procesos de acción de bucle cerrado, integración de señales de experiencia y revisión de si la actividad de mejora genera valor. ServiceNow informó que las cuentas con participación de bucle cerrado de calidad tenían puntuaciones NPS 19 puntos más altas año tras año.[3] La combinación de captura de señales asistida por inteligencia artificial y remediación humana puede diferenciar a los proveedores que ofrecen mejora continua de los operadores heredados centrados en gestionar volúmenes. Este trabajo ofrece a los proveedores una vía hacia asignaciones de mayor valor porque aborda la resolución de problemas de servicio subyacentes, ayudando a los compradores a conectar los cambios operativos con los resultados del servicio que sus clientes y empleados pueden observar. El mercado de servicios gestionados basados en la experiencia puede, por tanto, recompensar a los proveedores que mantienen un registro de acciones claro desde la captura de señales hasta el seguimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Dominio de Experiencia:
La Experiencia del Cliente Lidera Mientras la Experiencia Digital Escala Más RápidoLa Experiencia del Cliente representó el 32,64% del tamaño del mercado de servicios gestionados basados en la experiencia en 2026. Su posición de liderazgo refleja la inversión de larga data en centros de contacto, sistemas CRM y programas de fidelización que requieren operación y mejora continuas. La Experiencia del Empleado también tiene un papel sustancial porque el trabajo híbrido hace que el soporte en el lugar de trabajo sea más visible para los empleados. La Experiencia en el Lugar de Trabajo combina las necesidades de oficina física y digital a través de datos de uso del espacio, herramientas ambientales y coordinación de servicios. La Experiencia del Ciudadano, Socio y Servicio de Campo está emergiendo a medida que las instituciones públicas y las organizaciones B2B aplican modelos similares a las partes interesadas externas. En conjunto, estos dominios crean demanda de proveedores que puedan vincular las operaciones de servicio con la medición de cómo las personas experimentan una interacción, en lugar de tratar equipos y puntos de contacto separados como trabajo de prestación no relacionado. El mercado de servicios gestionados basados en la experiencia está siendo moldeado cada vez más por la necesidad de una visión operativa común.
La Experiencia Digital se proyecta que se expanda a un CAGR del 15,73% hasta 2032. Los recorridos digitales en sitios web, aplicaciones móviles y servicios dentro de la aplicación requieren monitoreo que pueda identificar fallos antes de que los clientes abandonen un proceso. Las organizaciones que utilizan varias plataformas en la nube también necesitan visibilidad en todos los sistemas que pueden afectar la latencia, la continuidad y el flujo de datos. Los proveedores gestionados pueden utilizar este requisito para operar procesos de monitoreo y remediación en todos los puntos de contacto digitales. La industria de servicios gestionados basados en la experiencia también está viendo cómo los compradores combinan programas de cliente, empleado, digital y lugar de trabajo bajo una estructura de gobernanza compartida. Este enfoque puede reducir la coordinación de proveedores para los clientes al tiempo que hace que la relación con el proveedor sea más integrada. Los proveedores con amplias capacidades operativas están mejor posicionados para apoyar este modelo entre dominios.
Por Modo de Implementación:
La Nube Domina Mientras las Arquitecturas Híbridas Abordan los Requisitos de SoberaníaLos Servicios Gestionados Basados en la Nube representaron el 72,51% de la participación en 2026. La prestación en la nube otorga a los proveedores la capacidad de gestionar la demanda cambiante sin igualar cada aumento con un incremento equivalente en infraestructura. Admite cargas de trabajo de centro de contacto y lugar de trabajo digital donde el volumen de servicio puede variar según la temporada, el evento o la ubicación. Las plataformas nativas de la nube también pueden facilitar la introducción de nuevas funcionalidades de inteligencia artificial y estandarizar el monitoreo. Las implementaciones locales siguen siendo importantes en defensa, servicios financieros y salud, donde los requisitos de residencia de datos, registros de auditoría y latencia limitan la migración completa. Los proveedores que atienden estos entornos necesitan gobernanza establecida y capacidad técnica para la prestación local.
Las implementaciones híbridas se proyectan que se expandan a un CAGR del 17,64% hasta 2032. Las políticas de inteligencia artificial soberana, los requisitos de residencia de datos y las disposiciones de procesamiento transfronterizo están alentando a las empresas a mantener cargas de trabajo seleccionadas bajo control local directo. Esto crea la necesidad de proveedores que puedan operar sistemas en la nube y locales como un servicio coordinado. El proveedor debe mantener el rendimiento y el cumplimiento sin devolver la responsabilidad al cliente. Los modelos operativos híbridos también permiten a las organizaciones equilibrar la flexibilidad de los servicios en la nube con el control requerido para los datos sensibles. El mercado de servicios gestionados basados en la experiencia favorecerá a los proveedores que puedan mantener este equilibrio en las plataformas de experiencia y los datos operativos, especialmente cuando los clientes deben aplicar diferentes políticas al mismo recorrido de servicio de extremo a extremo. Este trabajo requiere responsabilidad operativa además de coordinación técnica.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las PYMEs Impulsan el Próximo Ciclo de CrecimientoLas Grandes Empresas representaron el 71,54% de la participación en 2026. Su poder adquisitivo, los requisitos de servicio en múltiples dominios y la capacidad de financiar el trabajo de transición respaldan grandes programas de experiencia gestionada. Un programa típico puede reunir operaciones de centro de contacto, soporte en el lugar de trabajo, orquestación de recorridos y analítica de experiencia bajo un acuerdo plurianual. Estos compradores esperan cada vez más que los proveedores demuestren más que volúmenes de tickets o disponibilidad del servicio. La adopción de XLA aumenta la necesidad de infraestructura de medición de resultados y crea espacio para proveedores con herramientas de informes maduras. Las grandes organizaciones también pueden utilizar programas de proveedores más amplios para gestionar la consistencia del servicio en regiones y unidades de negocio.
Las PYMEs se proyectan que se expandan a un CAGR del 16,21% hasta 2032. Las ofertas productizadas y la prestación en la nube reducen la escala mínima de contrato que anteriormente mantenía a las organizaciones más pequeñas fuera de muchos programas de servicios gestionados. Los proveedores pueden abordar esta demanda a través de niveles preconfigurados, límites de servicio claros y procesos de incorporación prácticos. El Programa de Vales Integrados de Inteligencia Artificial de Corea del Sur ofreció apoyo de hasta 69,1 millones de KRW (50.100 USD) por empresa para honorarios elegibles de consultoría en la nube y servicios gestionados. Este apoyo ilustra cómo los programas públicos pueden reducir las barreras de adopción para las empresas más pequeñas. La industria de servicios gestionados basados en la experiencia puede aprovechar este cambio cuando sus ofertas proporcionan resultados transparentes sin requerir una implementación empresarial compleja. El mercado de servicios gestionados basados en la experiencia también puede beneficiarse cuando los proveedores adaptan los niveles de servicio a los recursos internos limitados de las organizaciones más pequeñas.
Por Canal de Punto de Contacto e Interacción:
La Voz Retiene Peso Estructural Mientras los Canales Inmersivos Abren Niveles PremiumLa gestión de interacciones por Teléfono y Voz representó el 27,86% de la participación en 2026. La voz sigue siendo importante para conversaciones de alto valor, sensibles y complejas donde los clientes esperan asistencia humana directa. El barómetro francés de relaciones con clientes externalizadas de SP2C informó que los canales de voz y devolución de llamada web juntos representaron el 74% de los ingresos del centro de contacto externalizado en 2025. El Correo Electrónico y la Gestión de Casos, junto con la Web y los Portales, apoyan interacciones de alto volumen y menor complejidad. Las Redes Sociales y la Mensajería añaden canales que requieren respuestas más rápidas y un control de marca consistente. El Servicio de Asistencia al Empleado y los Canales de Colaboración también se han expandido a medida que las organizaciones integran la mensajería del lugar de trabajo en el soporte de TI gestionado.
Los Canales de Vídeo, Navegación Conjunta e Inmersivos se proyectan que se expandan a un CAGR del 15,32% hasta 2032. Las plataformas CCaaS están ampliando el uso del soporte por vídeo, la navegación conjunta asistida por inteligencia artificial y los formatos de soporte remoto tempranos. Los proveedores de servicios financieros pueden utilizar servicios de asesoramiento por vídeo gestionados para grupos de clientes premium donde una interacción personal sigue siendo importante. El soporte de inteligencia artificial durante una sesión en vivo puede ayudar a un agente a actuar sobre señales de sentimiento o cumplimiento sin reemplazar la conversación humana. Estos servicios crean un nivel de mayor valor que la voz o el correo electrónico cuando la interacción necesita más contexto. Los proveedores con capacidades de canal limitadas pueden encontrar difícil añadir estos servicios rápidamente porque requieren tecnología integrada y operaciones de servicio. En el mercado de servicios gestionados basados en la experiencia, esto puede hacer que la amplitud de canales sea una medida práctica de la capacidad de un proveedor para atender necesidades complejas de los clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Sector BFSI Ancla la Demanda Mientras la Salud Emerge como el Segmento Vertical de Mayor CrecimientoEl sector BFSI representó el 29,86% de la participación en 2026. El sector tiene altos volúmenes de interacción, estrictos requisitos de cumplimiento, flujos de trabajo relacionados con el fraude y consecuencias financieras directas cuando los clientes se van. Los bancos, aseguradoras y empresas de servicios financieros son usuarios activos de la analítica de experiencia y la orquestación de recorridos gestionada. Estas organizaciones pueden medir el valor de retener a un cliente o mejorar un proceso de venta cruzada de manera más directa que muchos otros sectores. Las TI y las Telecomunicaciones son otro grupo de compradores importante porque los servicios de asistencia técnica y los centros de contacto gestionados son partes establecidas de la prestación empresarial. El Comercio Minorista y el Comercio Electrónico también están ampliando su uso de programas de servicios gestionados a medida que las marcas pasan de interacciones basadas en transacciones a relaciones continuas con los clientes.
Se proyecta que la industria de salud y ciencias de la vida se expanda a un CAGR del 17,52% hasta 2032. HCLTech informó que el 71% de los miembros del sector salud esperan una participación personalizada, y el 87% de las organizaciones pagadoras consideran que las plataformas modernas son fundamentales para la experiencia de los miembros. Estas expectativas respaldan la demanda de proveedores que puedan combinar operaciones de participación con controles de cumplimiento específicos del sector salud. Los pagadores y proveedores están avanzando más allá de los acuerdos de dotación de personal tradicionales hacia asociaciones gestionadas que utilizan automatización, analítica e inteligencia de procesos. Los requisitos de HIPAA en los Estados Unidos y los requisitos de datos de pacientes en evolución en otros países favorecen a los proveedores con sistemas de prestación conformes establecidos. Los proveedores de BPO generalistas sin inversión en salud pueden enfrentar una barrera de calificación más alta en este segmento vertical. El mercado de servicios gestionados basados en la experiencia tiene espacio para proveedores que puedan demostrar controles específicos del sector salud mientras mantienen un modelo de participación consistente con miembros y pacientes.
Análisis Geográfico
Mercado de Servicios Gestionados Basados en la Experiencia en América del Norte
América del Norte concentró el 38,64% del mercado de servicios gestionados basados en la experiencia en 2026. La región combina la madurez empresarial en la nube con una amplia base instalada de tecnologías de experiencia del cliente y del empleado. Estados Unidos es la mayor fuente de demanda, especialmente por parte de organizaciones de los sectores BFSI, salud y tecnología. Canadá y México añaden demanda a través de necesidades de servicio bilingüe y relaciones de entrega nearshore. Los compradores norteamericanos también están posicionados para adoptar operaciones de IA agéntica y contratos basados en XLA en grandes cuentas. Los canales de vídeo, co-navegación e inmersivos pueden ganar importancia en asignaciones de servicios financieros premium donde los clientes esperan una interacción personalizada.
Mercado de Servicios Gestionados Basados en la Experiencia en Asia-Pacífico y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,49% hasta 2032. La región se beneficia de la adopción digital, los programas de nube e IA, y la creciente capacidad de los centros de entrega que atienden a clientes locales y globales. China, India, Japón y Corea del Sur lideran en escala, mientras que Vietnam, Indonesia, Tailandia y Filipinas están desarrollando tanto capacidad de entrega como demanda interna. El Ministerio de Ciencia y TIC de Corea del Sur informó que los segmentos de servicios de gestión en la nube y MSP se expandieron un 31,4% en 2024. América del Sur presenta una oportunidad diferenciada, con Brasil mostrando un interés activo en la adopción de la gestión de la experiencia. El Instituto XLA identificó a América del Sur como una región donde el 27% de las organizaciones planeaban implementar XLA en un plazo de 3 a 6 meses. Argentina y otros mercados sudamericanos se encuentran en etapas de adopción más tempranas, con una demanda respaldada por los sectores BFSI, comercio minorista y programas de servicios nearshore.
Mercado de Servicios Gestionados Basados en la Experiencia en EMEA
Europa está moldeada por los requisitos de Alemania, el Reino Unido y Francia, donde la demanda de externalización difiere según el sector y el entorno regulatorio. SP2C informó que el sector francés de relaciones con clientes externalizadas alcanzó los 3.500 millones de EUR (3.745 millones de USD) en 2025, con una actividad destacada en seguros, comercio minorista y comercio electrónico, y redes sociales. Los requisitos de gobernanza de datos de la UE incrementan los costos de entrega, pero favorecen a los proveedores que pueden demostrar controles sólidos. Oriente Medio se está desarrollando a través de Arabia Saudita y los Emiratos Árabes Unidos, donde los programas de digitalización pública respaldan la demanda de servicios de experiencia ciudadana y del empleado. África sigue siendo tanto un mercado interno en desarrollo como una base de entrega, con Sudáfrica y Nigeria respaldando contratos para clientes europeos y norteamericanos. La mejora de la conectividad y la expansión de los centros de entrega certificados podrían fortalecer este doble rol durante el período de pronóstico.
Panorama Competitivo
Concentración del Mercado
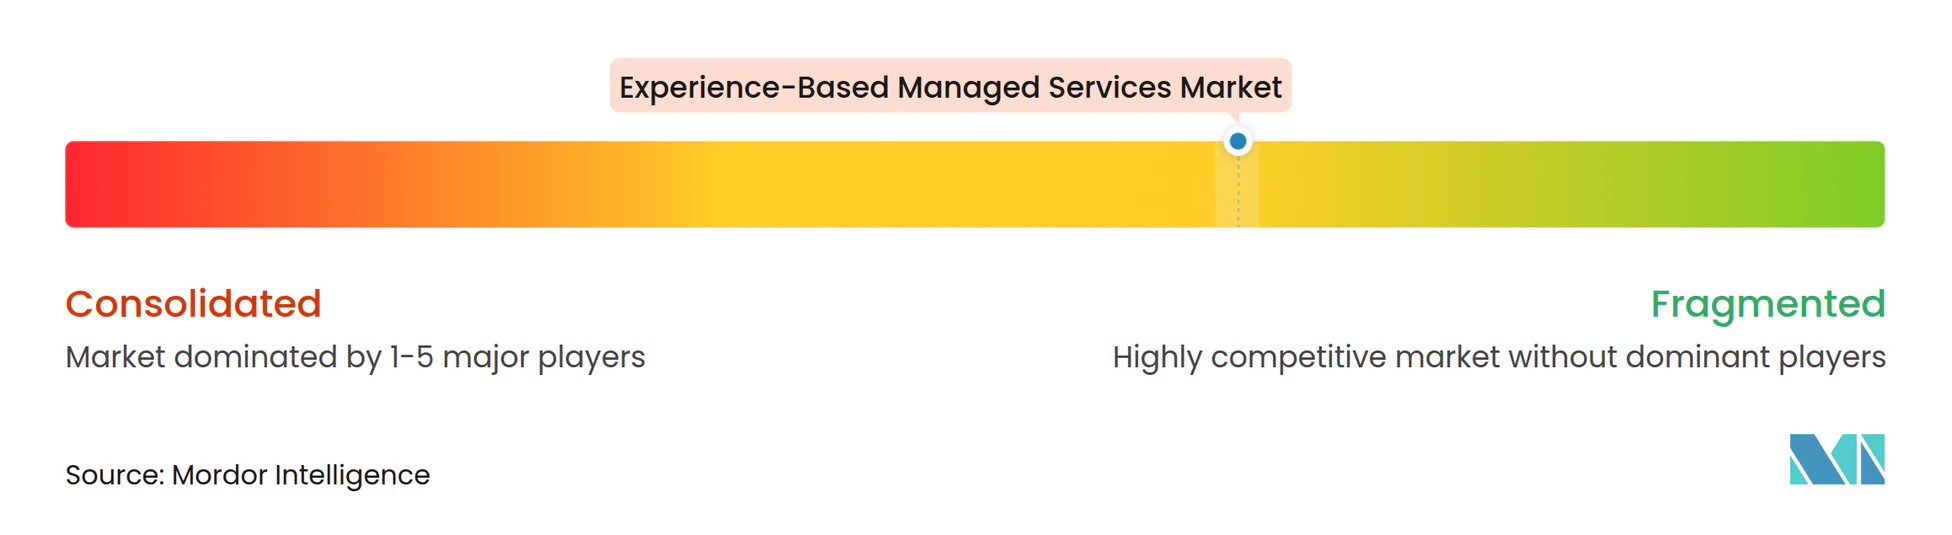
El mercado de servicios gestionados basados en la experiencia está moderadamente fragmentado. Accenture, Concentrix Corporation, Teleperformance SE, Tata Consultancy Services, Cognizant, Capgemini e IBM tienen importantes reservas de ingresos y una amplia capacidad de prestación internacional. Los especialistas de tamaño medio compiten a través de la experiencia sectorial, la prestación regional y modelos operativos más enfocados. Los proveedores utilizan cada vez más adquisiciones para añadir capacidades en inteligencia artificial, seguridad, comercio digital e inteligencia del cliente. Accenture completó su adquisición de CyberCX en febrero de 2026, añadiendo capacidades de ciberseguridad y aproximadamente 1.400 profesionales en Asia-Pacífico. El movimiento fortalece el vínculo entre las operaciones tecnológicas seguras y la prestación de experiencia gestionada.
Accenture también adquirió Sagacity Solutions en 2026 para ampliar las capacidades de inteligencia del cliente lideradas por inteligencia artificial dentro de sus operaciones en el Reino Unido e Irlanda. Concentrix adquirió SAI Digital en septiembre de 2025 para ampliar sus capacidades de tecnología de comercio digital y experiencia del cliente en Asia-Pacífico. Teleperformance presentó su plan Future Forward en julio de 2025, con un enfoque en un modelo de servicios de experiencia con inteligencia artificial como prioridad y un brazo de Tecnología como Servicio. Estas acciones muestran cómo los proveedores establecidos de experiencia del cliente están respondiendo a asignaciones más grandes lideradas por la tecnología. La garantía de seguridad y los métodos claros de medición de XLA también se están convirtiendo en factores de selección importantes para los grupos de compradores regulados.
El mercado de servicios gestionados basados en la experiencia todavía tiene oportunidades donde las ofertas de los proveedores son incompletas, especialmente donde un cliente quiere que un proveedor sea propietario de la conexión entre la detección, la acción y la validación de una corrección del servicio. La remediación gestionada es una apertura porque los clientes necesitan una corrección continua de los fallos del recorrido, no solo el cierre de tickets individuales. Los paquetes orientados a PYMEs son otra apertura porque las organizaciones más pequeñas a menudo necesitan soporte de nivel empresarial con una contratación e implementación menos complejas. Los proveedores de plataformas en CCaaS, analítica de experiencia e ITSM también están empaquetando tecnología con operaciones de servicio, lo que aumenta la presión competitiva sobre los proveedores tradicionales. TaskUs, WNS Holdings y TELUS Digital Experience pueden competir a través del conocimiento vertical especializado y las inversiones en servicios centrados en inteligencia artificial. La estructura resultante ofrece a los compradores una elección entre escala global, profundidad sectorial y diseños de servicio liderados por la tecnología.
Líderes de la Industria de Servicios Gestionados Basados en la Experiencia
-
Accenture plc
-
Concentrix Corporation
-
Teleperformance SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados Basados en la Experiencia Empresas cubiertas en este informe
- Accenture plc
- Concentrix Corporation
- Teleperformance SE
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Capgemini SE
- International Business Machines Corporation
- NTT DATA Group Corporation
- Infosys Limited
- Tech Mahindra Limited
- Genpact Limited
- Sutherland Global Services, Inc.
- WNS Holdings Limited
- TELUS Digital Experience
- TTEC Holdings, Inc.
- TaskUs, Inc.
- Unisys Corporation
- DXC Technology Company
- Qualtrics International Inc.
- Medallia, Inc.
- NICE Ltd.
- Genesys Telecommunications Laboratories, Inc.
- Sprinklr, Inc.
- Pegasystems Inc.
- Freshworks Inc.
- ServiceNow, Inc.
- Deloitte Touche Tohmatsu Limited
- Publicis Groupe S.A.
- EPAM Systems, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados Basados en la Experiencia
- Abril de 2026: DXC Technology lanzó DXC OASIS, una plataforma de orquestación inteligente que combina inteligencia artificial agéntica con experiencia humana en entornos de TI empresariales. La plataforma introdujo un nuevo modelo operativo de servicios gestionados que pasa del soporte reactivo a las operaciones predictivas en tiempo real, con visibilidad unificada en todos los sistemas y proveedores, lo que representa un reposicionamiento estructural de la prestación de experiencia de TI gestionada hacia arquitecturas con inteligencia artificial como prioridad.
- Febrero de 2026: Los resultados del cuarto trimestre del ejercicio fiscal 2025 de Teleperformance SE revelaron que la empresa había lanzado más de 500 proyectos de inteligencia artificial durante 2025 e iniciado un programa interno de eficiencia de inteligencia artificial con el objetivo de lograr ahorros superiores a los 100 millones de USD en 2026, lo que refleja un cambio estructural deliberado hacia una economía de prestación liderada por inteligencia artificial en sus operaciones de experiencia gestionada a nivel global.
- Febrero de 2026: Accenture completó su adquisición de CyberCX, el mayor proveedor de servicios de ciberseguridad de propiedad privada en Australia y Nueva Zelanda, con aproximadamente 1.400 profesionales y capacidades de seguridad gestionada de extremo a extremo. Anunciada originalmente en agosto de 2025, la operación representó la mayor adquisición de ciberseguridad de Accenture hasta la fecha, ampliando significativamente su presencia en servicios de seguridad gestionada y experiencia en Asia-Pacífico.
- Enero de 2026: Accenture adquirió Sagacity Solutions, una empresa de datos e inteligencia del cliente con sede en el Reino Unido, para ampliar las capacidades de analítica del cliente impulsadas por inteligencia artificial y personalización gestionada dentro de las operaciones de Accenture Song en el Reino Unido e Irlanda. La adquisición respondió a la demanda empresarial de integrar datos, inteligencia artificial e infraestructura de operaciones gestionadas en programas de experiencia vinculados a resultados y responsables ante XLA.
Alcance del Informe Global del Mercado de Servicios Gestionados Basados en la Experiencia
Los servicios gestionados basados en la experiencia son servicios de TI o empresariales prestados externamente donde el valor comercial y el rendimiento se miden principalmente por la experiencia del usuario final, el cliente o el empleado, y no solo por el tiempo de actividad de la infraestructura o los volúmenes de tickets. Los proveedores monitorean métricas de experiencia como la capacidad de respuesta de las aplicaciones, la calidad del servicio, la satisfacción, la productividad y los puntos de fricción, y luego optimizan de manera proactiva la tecnología y los procesos subyacentes para mejorar esos resultados.
El Informe del Mercado de Servicios Gestionados Basados en la Experiencia está Segmentado por Tipo de Servicio (Estrategia de Experiencia y Diseño de XLA, Evaluación de Referencia de Experiencia y Evaluación Comparativa, Monitoreo y Analítica de Experiencia Gestionada, Servicio de Asistencia Gestionado y Soporte al Empleado, Servicios Gestionados de Atención al Cliente y Centro de Contacto, Servicios Gestionados de Lugar de Trabajo Digital y Usuario Final, Orquestación de Recorridos Gestionada y Personalización, y Otros Tipos de Servicio), Dominio de Experiencia (Experiencia del Cliente, Experiencia del Empleado, Experiencia Digital, Experiencia en el Lugar de Trabajo y Experiencia del Ciudadano, Socio y Servicio de Campo), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Canal de Punto de Contacto e Interacción (Teléfono y Voz, Correo Electrónico y Gestión de Casos, Web y Portales, Redes Sociales y Mensajería, Vídeo, Navegación Conjunta y Canales Inmersivos, y Servicio de Asistencia al Empleado y Canales de Colaboración), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Estrategia de Experiencia y Diseño de XLA |
| Evaluación de Referencia de Experiencia y Evaluación Comparativa |
| Monitoreo y Analítica de Experiencia Gestionada |
| Servicio de Asistencia Gestionado y Soporte al Empleado |
| Servicios Gestionados de Atención al Cliente y Centro de Contacto |
| Servicios Gestionados de Lugar de Trabajo Digital y Usuario Final |
| Orquestación de Recorridos Gestionada y Personalización |
| Otros Tipos de Servicio |
| Experiencia del Cliente |
| Experiencia del Empleado |
| Experiencia Digital |
| Experiencia en el Lugar de Trabajo |
| Experiencia del Ciudadano, Socio y Servicio de Campo |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Teléfono y Voz |
| Correo Electrónico y Gestión de Casos |
| Web y Portales |
| Redes Sociales y Mensajería |
| Vídeo, Navegación Conjunta y Canales Inmersivos |
| Servicio de Asistencia al Empleado y Canales de Colaboración |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Estrategia de Experiencia y Diseño de XLA | |
| Evaluación de Referencia de Experiencia y Evaluación Comparativa | ||
| Monitoreo y Analítica de Experiencia Gestionada | ||
| Servicio de Asistencia Gestionado y Soporte al Empleado | ||
| Servicios Gestionados de Atención al Cliente y Centro de Contacto | ||
| Servicios Gestionados de Lugar de Trabajo Digital y Usuario Final | ||
| Orquestación de Recorridos Gestionada y Personalización | ||
| Otros Tipos de Servicio | ||
| Por Dominio de Experiencia | Experiencia del Cliente | |
| Experiencia del Empleado | ||
| Experiencia Digital | ||
| Experiencia en el Lugar de Trabajo | ||
| Experiencia del Ciudadano, Socio y Servicio de Campo | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Canal de Punto de Contacto e Interacción | Teléfono y Voz | |
| Correo Electrónico y Gestión de Casos | ||
| Web y Portales | ||
| Redes Sociales y Mensajería | ||
| Vídeo, Navegación Conjunta y Canales Inmersivos | ||
| Servicio de Asistencia al Empleado y Canales de Colaboración | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados basados en la experiencia?
El tamaño del mercado de servicios gestionados basados en la experiencia fue valorado en 3,61 mil millones de USD en 2026 y se estima que crecerá desde 4,02 mil millones de USD en 2027 hasta alcanzar los 7,86 mil millones de USD para 2032, a un CAGR del 14,35% durante el período de pronóstico (2027-2032).
¿Qué tipo de servicio lidera los servicios gestionados basados en la experiencia?
Los Servicios Gestionados de Atención al Cliente y Centro de Contacto lideran con una participación del 27,83% en 2026.
¿Qué modelo de implementación se está expandiendo más rápido?
Las implementaciones híbridas se proyectan que se expandan a un CAGR del 17,64% hasta 2032, a medida que las empresas equilibran la flexibilidad de la nube con los requisitos de datos y gobernanza.
¿Qué grupo de clientes está impulsando la adopción por tamaño de organización?
Las PYMEs se proyectan que se expandan a un CAGR del 16,21% hasta 2032, a medida que las ofertas productizadas reducen las barreras de adopción.
¿Qué sector de usuario final tiene la mayor expansión proyectada?
La Salud y Ciencias de la Vida se proyecta que se expanda a un CAGR del 17,52% hasta 2032.
¿Qué región tiene la expansión proyectada más sólida?
Asia-Pacífico se proyecta que se expanda a un CAGR del 17,49% hasta 2032, respaldado por la adopción digital y la capacidad de prestación.