
欧州街路照明市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
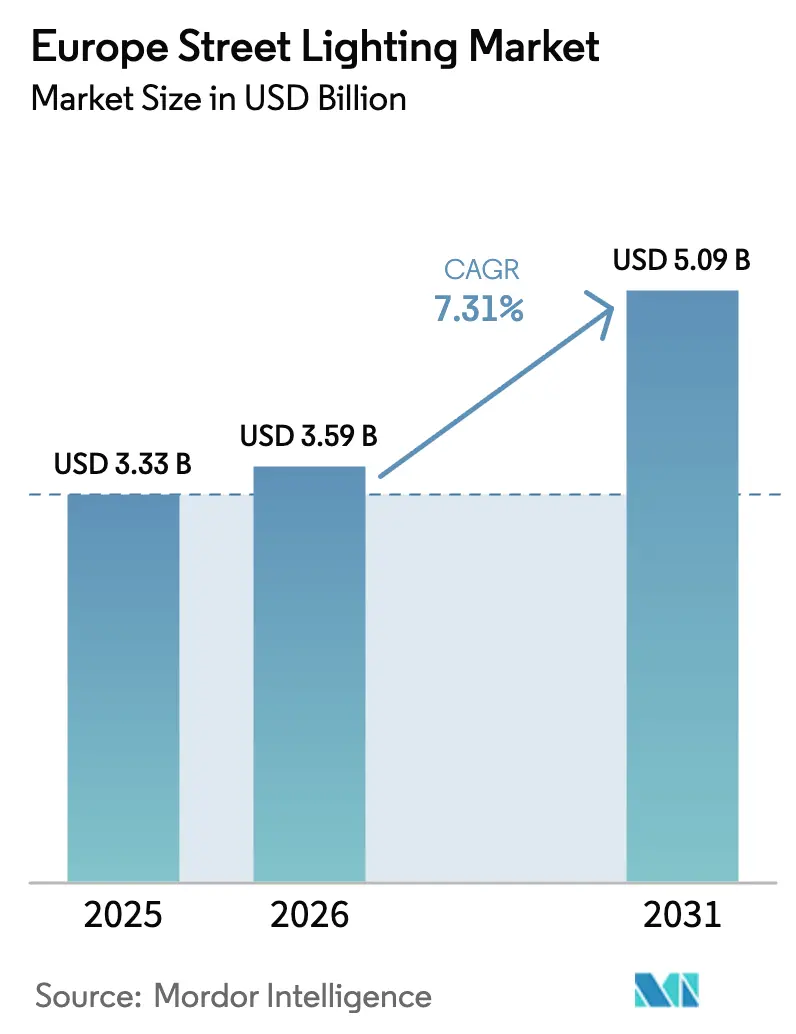
| 基準年の市場規模 (2025) | 3.33 十億米ドル |
| 市場規模 (2026) | 3.59 十億米ドル |
| 市場規模 (2031) | 5.09 十億米ドル |
| Growth Rate (2026 - 2031) | 7.31 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州街路照明市場分析
欧州街路照明市場規模は、2025年に33億3,000万米ドル、2026年に35億9,000万米ドルと予測され、2026年から2031年にかけて年平均成長率7.23%で成長し、2031年には50億9,000万米ドルに達する見込みです。エネルギー効率規制、2024年の蛍光灯禁止措置、および第一世代LEDの二次交換需要の拡大が、域内全体の入札を加速させています。自治体は単純なランプ交換から、適応型調光、交通分析、ポール搭載型5Gスモールセルをサポートするネットワーク型プラットフォームへと焦点を移しており、照明資産をマルチサービスゲートウェイへと転換しています。ハードウェアが支出の大半を占め続けている一方、最も急速な成長はサイバーセキュリティと分析機能をバンドルしたサブスクリプションモデルを好む都市の動向を受け、ソフトウェアおよびサービスへと移行しています。既存の照明器具メーカー、接続性専門企業、通信ベンダーが同一の調達サイクルに収束するなか、競争の激しさは依然として高く、一方で小規模な町は欧州投資銀行の技術支援が拡充されているにもかかわらず、初期資本支出に苦慮しています。
主要レポートのポイント
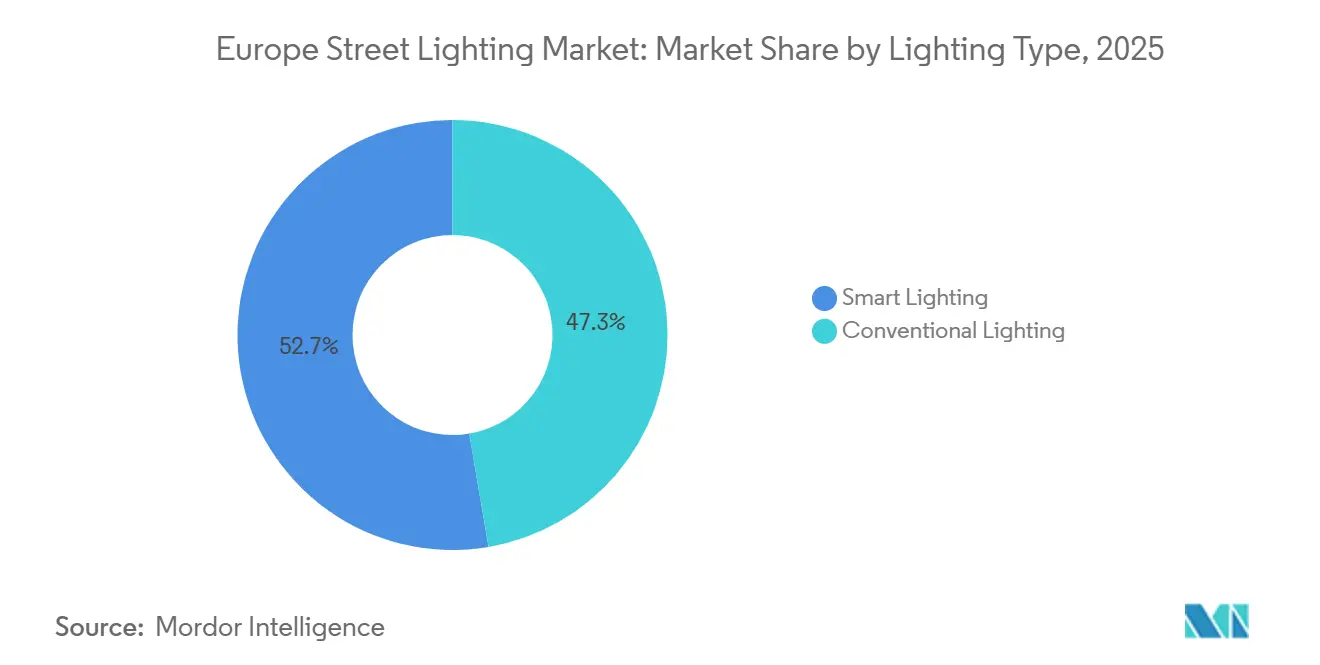
- 照明タイプ別では、スマート照明が2025年の欧州街路照明市場シェアの52.67%を占め、2031年にかけて年平均成長率8.12%で拡大しています。
- 光源別では、LEDが2025年の欧州街路照明市場規模の86.58%を占め、2031年にかけて年平均成長率8.33%で拡大しています。
- 提供内容別では、ハードウェアが2025年の収益の67.12%を占め、ソフトウェアおよびサービスは2026年から2031年にかけて最高の予測年平均成長率9.04%を記録しています。
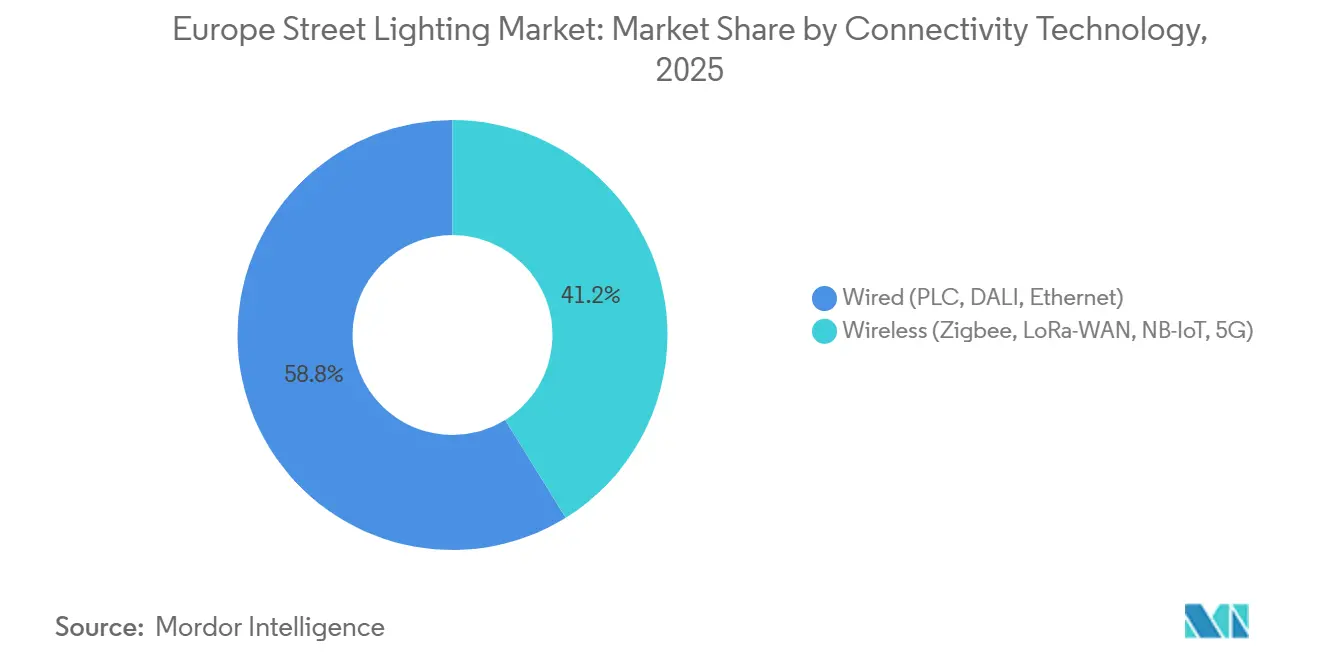
- 接続性別では、有線ソリューションが2025年に58.83%のシェアでリードしているものの、無線プロトコルは2031年にかけて年平均成長率8.93%を達成する軌道にあります。
- 設置タイプ別では、改修および二次交換が2025年のプロジェクトの71.73%を占め、2031年にかけて8.36%の成長が予測されています。
- 国別では、ドイツが2025年に28.73%のシェアを獲得しており、イタリアは2026年から2031年にかけて最速の国別年平均成長率7.97%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 蛍光灯に対するEU禁止措置および厳格化されたエコデザイン目標 | +1.8% | EU全域、特にドイツ、フランス、オランダでの採用加速 | 短期(2年以内) |
| スマートシティ刺激策とパイロット展開の勢い | +1.5% | ドイツ、フランス、イタリア、スペイン、北欧諸国 | 中期(2年~4年) |
| LEDおよび接続性の総所有コストの低下 | +1.4% | EU全域、特に人口5万人超の自治体での早期効果 | 中期(2年~4年) |
| EU復興・強靭化ファシリティのEモビリティ回廊 | +1.2% | 欧州横断交通ネットワーク回廊、イタリア・スペイン・東欧を優先 | 長期(4年以上) |
| 第一世代LEDの二次交換需要(2024年~2030年) | +1.0% | ドイツ、英国、フランス、ベネルクス(2012年~2018年の早期LED採用国) | 中期(2年~4年) |
| 街路灯ポールのエッジIoT不動産としての収益化 | +0.8% | ドイツ、フランス、英国、北欧主要都市の都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
蛍光灯に対するEU禁止措置および厳格化されたエコデザイン目標
欧州委員会の水銀規制2024/1849は、2025年12月までにコンパクト蛍光灯、2026年12月までに直管蛍光灯の完全廃止を義務付け、水銀含有光源に関する最後の抜け穴を塞ぎます。コンプライアンスの期限が迫るなか、自治体は老朽化した在庫の交換とLED診断に関する人員の再教育を急ぐため、入札の急増が引き起こされています。フランスは15億ユーロ(16億1,000万米ドル)の自治体補助金を遵守に結び付け、小規模な町での普及を加速させています。老朽化したバラストの償却と義務的なリサイクルは短期的な予算圧力をもたらしますが、更新されたエコデザイン効率基準を満たす接続型LEDシステムへの複数年にわたる需要を開拓します。
スマートシティ刺激策とパイロット展開の勢い
ホライズン・ヨーロッパは2024年に103都市を気候中立実証都市として指定し、照明がデジタルバックボーンを形成する統合パイロットに4,100万ユーロ(4,390万米ドル)を配分しました。[1]欧州委員会、「EU復興・強靭化ファシリティ」、ec.europa.eu ドイツの100億ユーロ(107億米ドル)の気候基金は、プロジェクトに交通センシングおよび大気質ノードを組み込む場合、改修コストの最大50%を補助し、中規模自治体での展開を促進しています。RESONANCEプロジェクトは、アイスランドでエネルギー使用量を35%、トラック走行を42%削減することが実証されたLoRaWANベースのアーキテクチャを拡大しています。資金の一貫性と公開されたベストプラクティスの手引きが意思決定サイクルを短縮し続け、欧州街路照明市場をプラットフォームモデルへと推進しています。
LEDおよび接続性の総所有コストの低下
2020年から2024年にかけて、平均的なLED照明器具の価格は20%下落し、狭帯域IoTモジュールはノードあたり10ユーロを下回り、スマート機能がほぼコスト中立となりました。スマートシティ・マーケットプレイスの調査によると、100W高圧ナトリウムランプを40W LEDに交換することで、その寿命にわたって26,280kWhを節約でき、現行の電力料金で3.2年以内に回収できます。予測診断によりメンテナンス労働コストが30〜40%削減され、ライフサイクルの差がさらに拡大しています。イタリアの22億ユーロ(23億5,000万米ドル)のPNRR資金により、EVチャージャーとのバンドルが可能となり、ポールあたりの資本支出が分散されます。
EU復興・強靭化ファシリティのEモビリティ回廊
復興・強靭化ファシリティは、急速EV充電をサポートするためにTEN-T回廊沿いの街路灯アップグレードに資金を充て、2024年にブルガリアに7,600万ユーロ(8,130万米ドル)を授与しました。英国の11億英ポンド(13億9,000万米ドル)のLEVI基金は、路上充電器に同一の測光基準を適用しています。回廊プロジェクトは高輝度パッケージ、適応型調光、堅牢なエンクロージャーを必要とし、高速道路グレードのポートフォリオを持つサプライヤーへのプレミアム需要を集中させています。
制約要因の影響分析*
| 制約要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模自治体におけるスマート改修の高い初期設備投資 | -1.2% | 南欧、東欧、人口1万人未満の農村自治体 | 短期(2年以内) |
| LEDドライバーの信頼性と熱劣化による故障 | -0.9% | EU全域、特に高周囲温度地帯(南欧) | 中期(2年~4年) |
| サイバーセキュリティおよびGDPRコンプライアンスの負担 | -0.7% | 厳格なデータ保護執行を行うドイツ、フランス、北欧諸国 | 中期(2年~4年) |
| 半導体部品の供給不安定性 | -0.6% | EU全域、特にカスタム制御システムへの深刻な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
小規模自治体におけるスマート改修の高い初期設備投資
ネットワーク接続型LEDユニットのコストは300〜500ユーロであるのに対し、非接続型交換品は150ユーロであり、年間予算が500万ユーロ(593万米ドル)未満の町にとっては大きな障壁となっています。[2]欧州投資銀行、「ELENAプログラム」、eib.org ELENAファシリティは2009年以来、技術支援のために11億ユーロ(13億1,000万米ドル)を動員してきましたが、南欧および東欧ではカバレッジが依然として不均一です。フランスのフランス2030計画は照明をより広範なインフラ整備とバンドルしており、資金難の自治体からの単独入札を事実上排除しています。周期的な補助金の窓口が採用をさらに遅らせ、欧州街路照明市場における初期段階の需要量を制約しています。
LEDドライバーの信頼性と熱劣化による故障
フィールドデータによると、第一世代LEDドライバーは8年後に15〜20%の故障率を示しており、約束された15年の寿命をはるかに下回っています。地中海沿岸の路面温度がジャンクション温度を70℃超に押し上げることが一因です。早期の停電はライフサイクルコストの節約を損ない、第二波の調達における懐疑論を助長しています。現在の研究では炭化ケイ素デバイスと液冷ヒートシンクが推奨されていますが、自治体は依然として慎重であり、スペイン、イタリア、ギリシャでの転換を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
照明タイプ別:
スマートプラットフォームが過半数シェアを獲得スマートプラットフォームは2025年の収益の52.67%を占め、欧州街路照明市場がコモディティ型ランプ交換からネットワーク型インテリジェンスへと着実に移行していることを示しています。遠隔診断と適応型調光によりライフサイクルコストが低下し、ポール搭載型無線機は交通分析や環境モニタリングなどの付加サービスをサポートします。5Gスモールセルとの自治体バンドルにより追加のリース収入が生まれ、プラットフォーム経済性が強化されます。従来型照明は債務能力が限られた農村地帯での関連性を維持していますが、部品価格の低下と補助金アクセスの拡大により、2030年までにその対象市場は縮小する見込みです。
ホライズン・ヨーロッパからの継続的な刺激策と、LORIOTの6,000ノードのアイスランド展開などのパイロット事例からのエビデンスにより、エネルギーおよびメンテナンスコストの節約が実証され、回収期間が4年未満に短縮されています。都市が照明ネットワークを活用したオープンデータダッシュボードを公開するにつれ、センサー統合に対する市民の関心が高まり、将来の調達仕様がスマートインフラに有利な方向で固定されています。


光源別:
LEDが加速する成長とともに市場を支配LEDは2025年に86.58%のシェアを占め、欧州街路照明市場規模が固体光源へと全面的にシフトするなか、2031年にかけて年平均成長率8.33%で拡大しています。水銀規制2024/1849により2026年以降の蛍光灯の購入が違法となる一方、高圧ナトリウムは調光互換性の低さから緩やかな廃止が続いています。初期LED製品の二次交換により、新たなポールを追加することなくユニット数量がさらに増加しています。
チップスケールパッケージングと炭化ケイ素ドライバーの進歩により、高周囲温度条件下での使用可能寿命が延長され、熱によるドライバー故障という主要な制約要因に直接対処しています。レガシーランプ用のバラスト在庫と技術者のスキルセットが消滅するにつれ、2026年以降の入札ではLED専用ソリューションが指定されることが予想され、この技術のほぼ完全な支配が確固たるものとなります。
提供内容別:
ソフトウェアおよびサービスが最速で拡大ハードウェアは2025年に67.12%のシェアを維持しました。これはすべての改修が照明器具とコントローラーから始まるためです。それでも、自治体がサービスとしての照明へと移行し、サイバーセキュリティの更新やデータ分析のサブスクリプションを展開するにつれ、ソフトウェアおよびサービスは年平均成長率9.04%を達成する軌道にあります。EUサイバーレジリエンス法は継続的なパッチサポートを義務付け、複数年のプラットフォーム契約と安定した継続的収益ストリームを触媒しています。
SignifyのInteractとTelensaのPLANetプラットフォームはこの転換を示しており、器具を交換することなく有効化できる交通流量や大気質モジュール向けのAPIを提供しています。アジアのベンダーがLEDエンジンをコモディティ化するにつれてハードウェアのマージンが圧縮され、既存企業が分析機能や付加価値サービスのアップセルに向かう動機がさらに高まっています。
接続技術別:
無線プロトコルが地位を確立電力線通信とDALI-オーバー-メインズにより有線システムは2025年に58.83%のシェアを維持しましたが、欧州街路照明市場が配管掘削を避けるために無線リンクを採用するなか、セルラー狭帯域IoT、LoRaWAN、初期5Gが年平均成長率8.93%で加速しています。無線ユニットは、掘削が禁止されている歴史的な都市中心部や、ポール間隔が50mを超える広大な郊外において特に魅力的です。
ETSIのEN 303 645 V3.1.3が明確なセキュリティベースラインを確立し、リスク認識の障壁を低下させました。遅延や干渉に関する初期の懸念は、パイロットデータが安定したパフォーマンスと無線ファームウェア更新を確認するにつれて薄れています。有線システムは確定的な遅延を必要とする高速道路回廊や、既存の電力線ブロードバンドインフラを持つ自治体では依然として好まれていますが、無線の勢いは明らかです。
設置タイプ別:
二次交換需要の波のなかで改修が市場を支配改修は2025年の活動の71.73%を占め、広大な老朽化した設置基盤と第一世代LEDの第二サイクル交換の開始を浮き彫りにしています。蛍光灯の義務的廃止期限とEU資金調達の窓口が重なり、2031年まで改修量を高水準に維持します。新規設置は東欧に集中した高速道路拡張とグリーンフィールド開発に限定されており、堅調な年平均成長率にもかかわらずシェアは低くなっています。
改修プロジェクトの複雑さが、工具不要のドライバー交換機能を持つモジュール式器具への需要を促進し、トラック走行時間を短縮して資産価値を延長しています。第一波のLED展開からの学習曲線が、熱管理、サイバーセキュリティ、オープンAPIに関するより厳格な調達仕様に反映されています。
地理的分析
ヨーロッパ街路照明市場
ドイツは2025年の収益の28.73%を占めてトップに立ち、107億米ドルの連邦気候・変革基金と成熟したエネルギー性能契約のノウハウに支えられている。LED早期導入者は現在、広範なドライバー障害に直面しており、スマートコントロールとセンサードックをほぼ必ず含む二次交換を促進している。英国とフランスがこれに続き、それぞれ国家EV充電基金と再生可能エネルギーマイクログリッドのインセンティブを活用し、適合する照明アップグレードを義務付けている。[3]フランス政府、フランス2030投資計画、
gouvernement.fr
南ヨーロッパ街路照明市場
イタリアは2031年に向けて7.97%のCAGRで最も急速な成長を遂げると予測されており、23.5億米ドルのPNRR都市モビリティ配分によって推進されている。歴史的に低いLED普及率は追いつきの余地を十分に残しており、アウトストラーダネットワーク沿いのe-モビリティコリドーの複合プロジェクトが受注量を加速させている。スペイン、ポルトガル、ギリシャは、より厳しい熱ストレスと逼迫した自治体予算に直面しており、多国間資金が確保されない限り、コスト最適化されたLED交換への需要が傾いている。
北欧・東ヨーロッパ街路照明市場
北欧諸国は、急峻な電力料金と進歩的な気候目標により、スマート照明への一人当たり支出が最も高く、高度な分析機能に対するプレミアム需要を強化している。東ヨーロッパの加盟国は復興・強靭化ファシリティのコリドーから恩恵を受けているが、規模の小さい自治体は依然として、複雑な調達形式や性能契約を乗り越えるためにELENA技術支援に大きく依存している。
規制環境
街路灯の光源および制御装置に関するEUの製品アクセスは、2021年9月1日に施行された規則(EU) 2019/2020に基づくエコデザイン規則によって支えられており、屋外照明器具に使用される光源および独立した制御装置の最低エネルギー効率および機能要件を定めています。エネルギーラベリング義務は委任規則(EU) 2019/2015に基づき光源レベルで適用される一方、完成品としての照明器具はEUの特定のエネルギーラベル適用範囲外に留まっています。これにより、自治体が提案を比較する方法や、サプライヤーが交換可能なエンジンおよびドライバーを構成する方法が形作られています。
CE適合性プロセスは、EU官報で参照される整合規格に沿った技術文書および適合宣言書の維持を含め、コンプライアンスを管理します。ベンダーおよびインテグレーターにとって、規格の更新および廃止のタイミングは、長期的な自治体フレームワークにおけるスマート制御装置の入札適格性やアフターサービス義務に影響を与える可能性があります。
競争環境
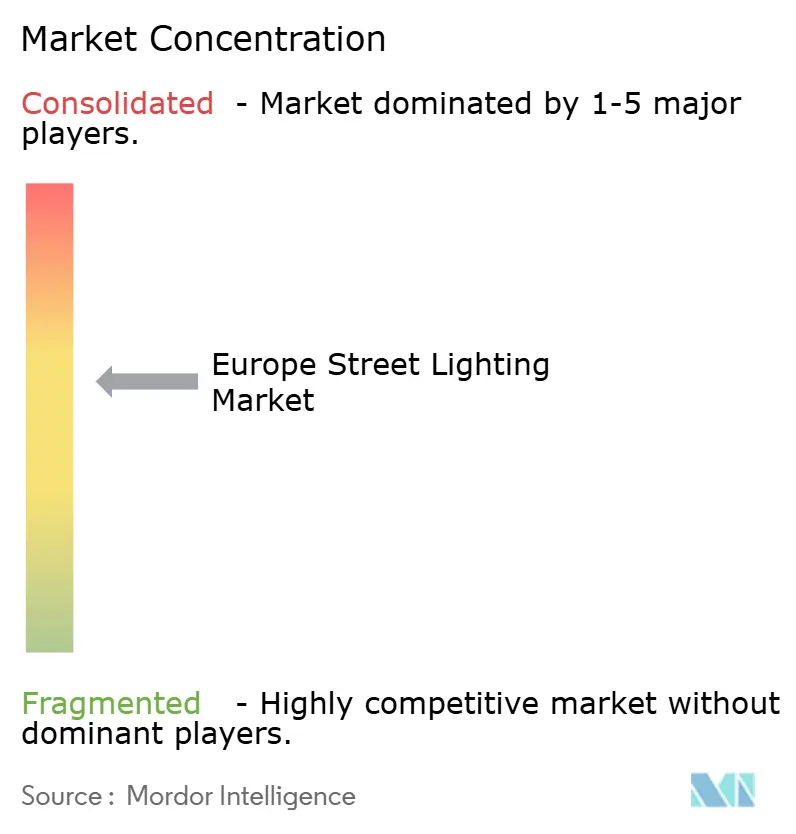
欧州街路照明市場は、幅広い照明器具ポートフォリオと垂直統合された光学系、ドライバー、制御スタックを組み合わせるSignify、Zumtobel Group、Schréderなどのグローバルな既存企業を中心に適度に集中しています。SignifyはInteractプラットフォームとBrightSitesポール収益化モデルを活用して成果ベースの契約を販売し、Zumtobel は歴史的地区向けの建築光学を重視し、Schréderは堅牢な高速道路用器具をターゲットとしています。
Telensa、Itron、Cisco Systemsを含む制御専門企業は、ソフトウェアインテリジェンスを照明器具ハードウェアから切り離し、自治体が器具を取り外すことなくアルゴリズムをアップグレードできるようにしています。システムインテグレーターとエネルギーサービス企業は照明をブロードバンド、充電、または監視ネットワークとバンドルし、パフォーマンスベースの契約を通じて資本リスクを移転し、従来の製品マージンにさらなる圧力をかけています。
ホワイトスペースの機会は二次交換サイクルとエッジIoT収益化において最も顕著です。ETSIのEN 303 645とEUサイバーレジリエンス法は、複数年のパッチ管理をリソース化できるベンダーに優位性を与え、コンプライアンスを維持できない低コスト参入者を不利にしています。液冷ヒートシンクや炭化ケイ素ドライバーモジュールを提供する熱管理スタートアップは信頼性の制約に対処し、LoRaWANネットワーク事業者は接続展開を担うことで契約を確保しています。
欧州街路照明産業リーダー
Signify N.V.
Zumtobel Group AG
Schréder SA
Eaton Corporation plc
OSRAM GmbH
- *免責事項:主要選手の並び順不同
ヨーロッパ街路照明市場
- Signify N.V.
- Zumtobel Group AG
- Schreder SA
- Eaton Corporation plc
- OSRAM GmbH
- Acuity Brands Inc.
- Cree Lighting (IDEAL Industries)
- Itron Inc.
- Telensa Ltd.
- Sensus (Xylem)
- Flashnet SRL (InteliLIGHT)
- Lucy Zodion Ltd.
- Fagerhult Group
- Thorn Lighting Ltd.
- Le-Tehnika d.o.o. (Luxtella)
- Hubbell Incorporated
- Urban Control Ltd.
- AEC Illuminazione Srl
- Fagerhults Belysning AB
- Cisco Systems - Smart Lighting

市場機会と将来展望
より小規模な自治体の初期投資(CAPEX)を削減しつつ、ネットワーク化されたアップグレードを可能にする調達形式には、明らかな余地があります。エネルギー効率化契約(EPC)およびESCO構造は、試験段階から契約に基づく展開へと移行しています。UmbreteとVeoliaとの長期エネルギーサービス契約には、2,368基の照明器具の交換とテレマネジメントの近代化が含まれており、一方でソフィア市はビトシャ地区の屋外照明近代化に向けたESCOモデルの調達通知を公表しました。これらの動きにより、ハードウェア、制御システム、設置、そして保証された節約効果をパッケージ化できるベンダーにとって、対応可能な案件パイプラインが拡大しています。
スマート照明の供給においては、コンプライアンス主導の差別化も勢いを増しており、公的購買者は相互運用性や保守対応能力に加え、検証済みの持続可能性およびライフサイクルデータをますます求めています。アイルランドでは、EPAが2024年に照明分野の環境配慮型公共調達(グリーン公共調達)基準を更新し、循環性および廃棄処理に関する要件を厳格化しました。同時に、EUのエコデザインおよびラベリング規則は、効率性および文書化への圧力を維持しています。Interreg Europe RESONANCEやEU支援のスマートシティ実証プロジェクトなどの実証・展開プログラムはさらに、ベンダー中立のアーキテクチャ(TALQ、Zhaga、DALI)、および器具の完全交換を伴わずにリモート監視、サイバーセキュリティのパッチ適用、分析をサポートするサービス層への需要を後押ししています。
Recent Industry Developments in ヨーロッパ街路照明市場
- 2026年5月:Signifyは、LumiStreet Gen2照明器具とリアルタイム交通センサーに接続されたInteract City管理ソフトウェアを使用して、英国のリバプール市議会向けにスマートで交通適応型の街路照明プロジェクトを完了しました。この展開は、都市がランプ交換を超えてデータ駆動型の運用と測定可能なエネルギー最適化へ移行する中で、適応型調光とセンサー連動制御に対する調達需要を強化しています。
- 2025年4月:Signify とCornerstoneは、英国の既存の街路照明インフラを通じて都市全体をカバーする複数事業者対応の無線ネットワークを展開することに合意しました。照明資産をホストサイトとして利用することで、ポールの収益化の道が広がり、統合された接続性と継続的なサービス契約向けに設計された照明器具の価値が高まります。
- 2024年12月:Zumtobel Groupは、持続可能性およびイノベーションに関する取り組みに関連する投資を支援するため、欧州投資銀行との融資契約に署名しました。アップグレードおよび製品開発向けの低コスト資金は、大規模な自治体入札で求められる次世代LED光学系、制御システム、コンプライアンス文書において競争するベンダーの能力を強化します。


ヨーロッパ街路照明市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は欧州全域で販売・展開される街路および道路照明システムを対象とし、照明器具、関連制御装置、公共道路および街路を照らすために使用される関連ソフトウェアおよびサービスを含みます。
対象範囲外:屋内照明、道路照明を目的としない装飾的な建築ファサード照明、および建物敷地内でのみ使用される個人所有の小規模屋外照明は除外します。
セグメンテーション概要
- 照明タイプ別
- 従来型照明
- スマート照明
- 光源別
- LED
- 蛍光灯
- HIDランプ
- 提供内容別
- ハードウェア
- ライトおよびバルブ
- 照明器具
- 制御システム
- ソフトウェアおよびサービス
- ハードウェア
- 接続技術別
- 有線(電力線通信、DALI、イーサネット)
- 無線(Zigbee、LoRa-WAN、NB-IoT、5G)
- 設置タイプ別
- 新規設置
- 改修、二次交換
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、市場の範囲を設定し、毎年繰り返し確認できる主要な入力データを固定するために使用されました。エネルギーおよび建設指標にはEurostatなどの公的資料を利用し、照明関連の政策動向には欧州委員会およびEUR-Lexを、製品採用に影響を与える規格には CEN/CENELEC の参照資料を利用しました。可能な場合には、都市や国の調達機関が運営する入札ポータルも確認しました。これらは従来型の交換からLED改修への移行をしばしば示しています。
供給と需要を結びつけるため、現行の照明・制御装置サプライヤーの年次報告書や投資家向け資料、および自治体インフラプログラムを追跡する信頼性の高い業界メディアや業界団体のウェブサイトを確認しました。特許データベースは、スマート制御および接続機能の活動が活発化している分野を特定するために選択的に使用され、アップグレードの速度を検証する際に役立ちました。また、企業財務およびニューススクリーニング向けの有料サブスクリプション、加えて公共調達・入札の追跡も利用し、契約タイミングとの相互検証を行いました。これらのデスクリサーチ資料は例示であり、データ収集、検証、明確化のために他の公開資料も使用されました。
一次インタビューおよび調査
一次調査は、実際に何が購入・導入されているか、そして欧州全体で価格設定とアップグレードサイクルがどのように変化しているかを検証することに重点を置きました。自治体および地方当局、公共事業者・保守業者、照明・制御装置関係者など幅広い関係者に聞き取りを行い、その入力を用いて、主要な小地域における改修比率、スマート導入率、サービス付帯率に関する仮定を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):18% |
| ミドルティア:49% | 機能/部門責任者:25% |
| 中小プレイヤー:19% | マネージャー:57% |
市場規模算定と予測
市場規模算定は、公共インフラのアップグレード活動および更新サイクルを再構築するトップダウン方式で構築され、その後、採用および価格設定の仮定を適用して年間支出に変換されました。総額を現実的に保つため、改修プログラムにおける平均販売価格のサンプルと想定される単位数量の掛け合わせ、およびディスクロージャーやチャネルフィードバックからのサプライヤー収益エクスポージャーの確認といった、選択的なボトムアップチェックで結果を裏付けました。
モデルにおいて重要であった入力には、改修と新規設置の比率、LED転換の速度、新規受注におけるスマート照明の割合、および制御装置に連動するソフトウェアおよびサービスの付帯率が含まれます。また、照明器具および制御ノードの典型的な更新サイクル、および接続方式(有線対無線)間の構成変化も追跡しました。これは1点当たりのシステム価値に影響を与えるためです。国レベルのデータが同等に利用できない場合には、公共資本支出強度、道路網開発の兆候、入札の頻度などの代替指標でギャップを処理し、専門家のフィードバックを用いて正規化しました。
予測には、自治体の予算、エネルギーコストの見通し、政策のタイミングがアップグレードを前倒しまたは延期させる可能性があるため、シナリオ分析を使用しました。各シナリオは一貫した推進要因の組み合わせに基づいており、最終的な見解は、プロジェクトパイプラインおよび受注契約タイミングに関して面談対象者が示した範囲と整合しているかを確認した上で選択されました。
データ検証と更新サイクル
検証は、照明1点当たりの想定支出、改修発表のペース、受注済みプロジェクトにおいて確認できるスマート導入の割合といった独立した指標とモデルの総額を比較することによって行われました。ある国や年に異常な上昇が見られた場合には、価格曲線、想定される転換率、および一時的な契約の影響を再検討し、追加の専門家フォローアップで再確認しました。
最終承認の前に、入力、計算式、および出力が国や期間をまたいで整合するよう、データセット全体を複数のステップで確認します。レポートは毎年更新され、主要な規制変更、調達の停滞、大規模プログラムの開始などの重大な事象があった場合には中間更新が行われます。納品直前には、最終的なアナリストによる確認が行われ、クライアントが最新の情報を受け取れるようにしています。
Mordor Intelligenceの欧州街路照明市場規模と他の公開推計との比較
欧州の街路照明に関して公表されている市場規模は、各発行元が市場の線引きを異なる方法で行い、タイミングや価格の前提も異なるため、大きく異なって見えることがあります。最大の相違は通常、街路照明支出として何をカウントするか、スマート制御およびサービスをどのように扱うか、そして数値が受注済みプロジェクトを反映しているか、それともより広範な計画予算を反映しているかによって生じます。
主な相違は、スマート照明ソフトウェアおよびサービスがハードウェアと共にカウントされるかどうかから生じており、Mordor Intelligenceは、これらの支出項目を、一般的なスマートシティソフトウェアプールとして扱うのではなく、街路照明の展開および実際の接続性に関連付けられている場合にのみ含めています。その他の相違は、改修の波がどのようにタイミングを取られるか、政策変更後にLED採用がどの程度速く進むと想定されるか、そして国別調達支出を米ドルに変換する際の通貨換算タイミングの扱い方からも生じます。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 33.3億米ドル(2025年) | |
| 地域コンサルティング会社A | USD 3.75 B (2026) | 複数年にわたる自治体プログラム予算を短期的な収益として扱い、入札レベルの確認なしにスマート制御装置の高い浸透率を想定することで、需要を前倒しし、しばしば総額を過大に見積もる傾向があります。 |
| 業界誌B | USD 2.90 B (2025) | 通常、照明器具のみのハードウェアに近い範囲に留まり、制御ソフトウェアや継続的サービスを除外することがあり、二次的な交換が一貫して追跡されない場合には改修交換を過小に数える可能性があります。 |
公表された数値の差は、主にスマート制御およびサービスの範囲、そして改修タイミングが年間支出にどのように変換されるかによって説明されます。当社のアプローチでは、改修比率、LEDおよびスマート導入、公開された活動や市場フィードバックと照合可能な現実的な価格設定手順といった、再現可能な入力データに推計を紐づけて追跡可能な状態を保っています。


レポートで回答される主要な質問
欧州街路照明市場の現在の規模はどのくらいですか?
このセクターは2026年に35億9,000万米ドルを生み出し、2031年までに50億9,000万米ドルに達すると予測されています。
2031年までの欧州街路照明の予測年平均成長率はどのくらいですか?
市場は2026年から2031年にかけて健全な年平均成長率7.23%で成長すると予想されています。
最も急速に拡大しているセグメントはどれですか?
都市がサービスとしての照明モデルを採用するにつれ、ソフトウェアおよびサービスは年平均成長率9.04%で成長すると予測されています。
スマートプラットフォームがシェアを獲得している理由は何ですか?
接続コストの低下、スマートシティパイロットへのEU資金、ポール搭載型5Gスモールセルからの新たな収益が採用を促進しています。
最も急速な成長を遂げる国はどこですか?
イタリアは相当規模のPNRRモビリティ配分と低い事前LED普及率を背景に、予測年平均成長率7.97%でリードしています。
LEDを展開する自治体にとっての主なリスクは何ですか?
高温条件下での早期ドライバー故障は、堅牢な熱管理が指定されない限り、ライフサイクルコストを増大させる可能性があります。
最終更新日:



