
Tamaño y Cuota del Mercado de Alumbrado Público en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
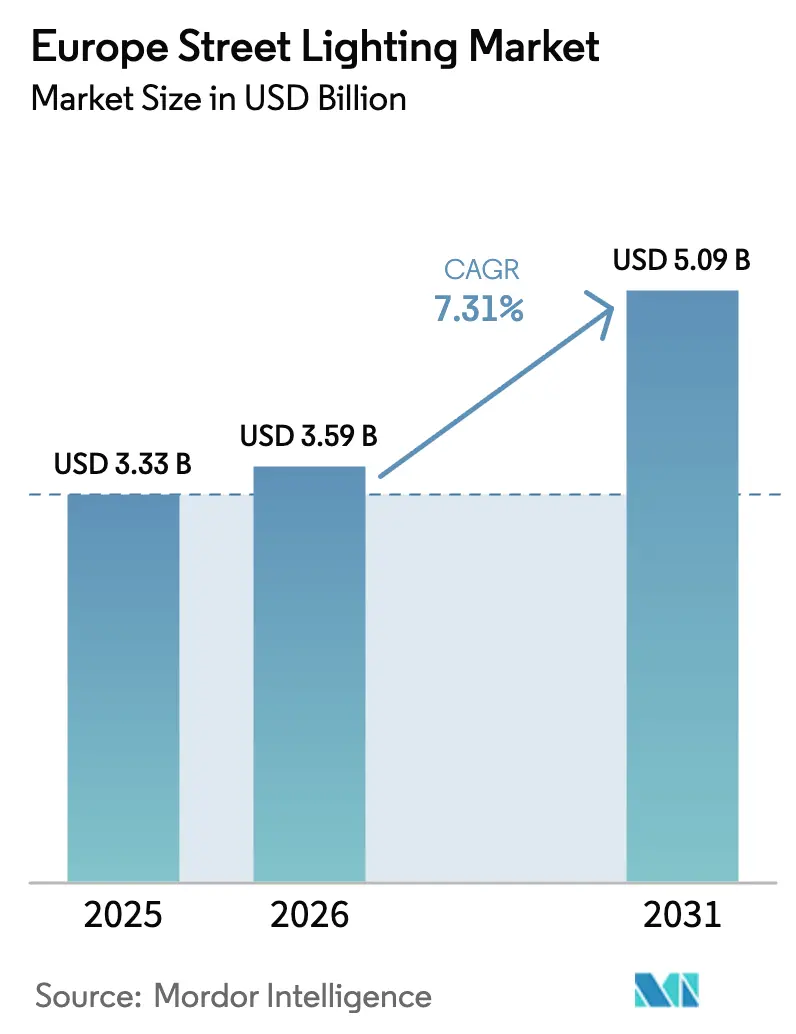
| Tamaño del mercado en el año base (2025) | 3.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.09 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.31 % |
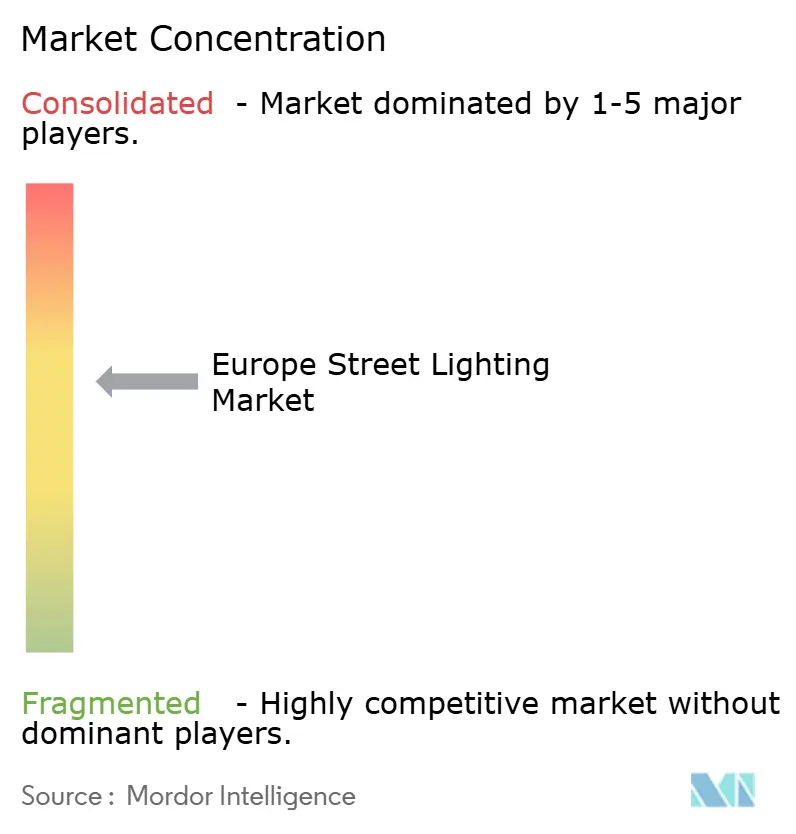
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alumbrado Público en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de alumbrado público en Europa alcance USD 3.330 millones en 2025, USD 3.590 millones en 2026 y USD 5.090 millones en 2031, con una CAGR del 7,23% entre 2026 y 2031. Los mandatos de eficiencia energética, la prohibición de lámparas fluorescentes de 2024 y una creciente ola secundaria de sustitución de LED de primera generación están acelerando las licitaciones en toda la región. Los municipios están desplazando su enfoque desde el simple reemplazo de lámparas hacia plataformas en red que admiten regulación adaptativa, análisis de tráfico y pequeñas celdas 5G montadas en postes, convirtiendo así los activos de alumbrado en pasarelas multiservicios. El hardware continúa dominando el gasto, aunque el crecimiento más rápido está migrando hacia el software y los servicios, a medida que las ciudades optan por modelos de suscripción que integran ciberseguridad y análisis de datos. La intensidad competitiva se mantiene elevada, ya que los fabricantes de luminarias establecidos, los especialistas en conectividad y los proveedores de telecomunicaciones convergen en los mismos ciclos de contratación, mientras que los municipios más pequeños luchan con los desembolsos de capital inicial a pesar de la ampliada asistencia técnica del Banco Europeo de Inversiones.
Conclusiones Clave del Informe
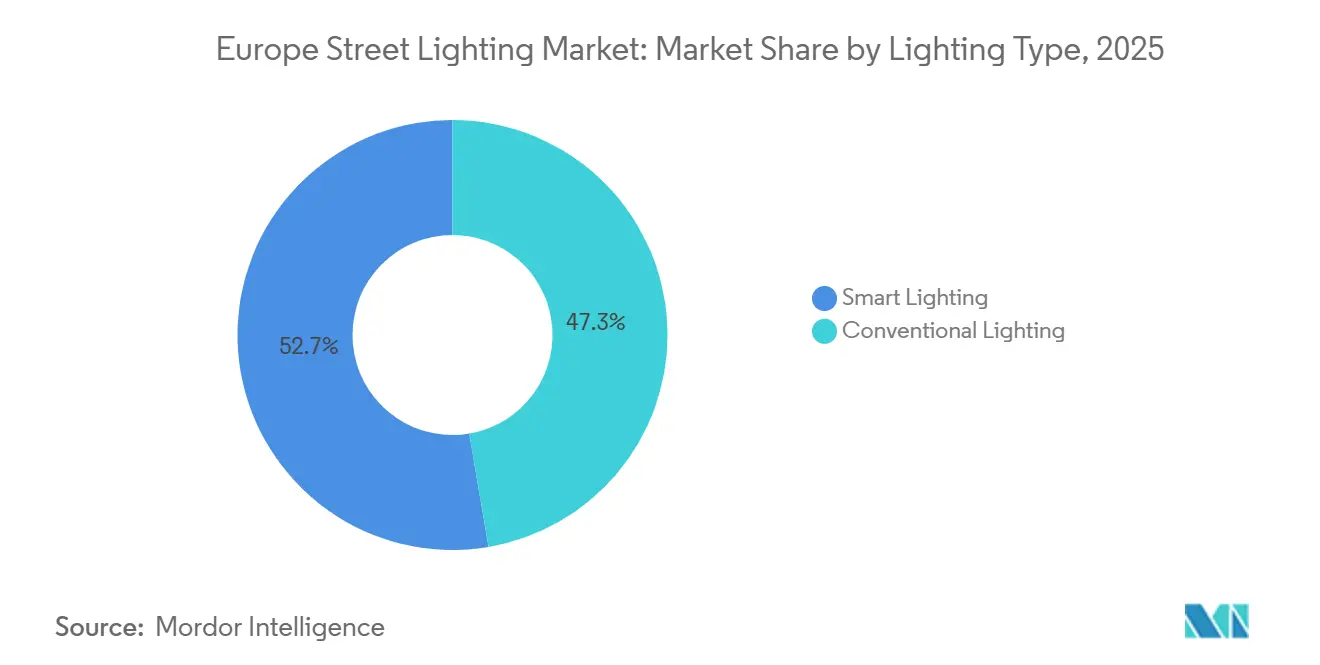
- Por tipo de iluminación, la iluminación inteligente representó el 52,67% de la cuota del mercado de alumbrado público en Europa en 2025 y avanza a una CAGR del 8,12% hasta 2031.
- Por fuente de luz, los LED representaron el 86,58% del tamaño del mercado de alumbrado público en Europa en 2025 y se expanden a una CAGR del 8,33% hasta 2031.
- Por oferta, el hardware representó el 67,12% de los ingresos de 2025, mientras que el software y los servicios registran la CAGR proyectada más alta del 9,04% durante 2026-2031.
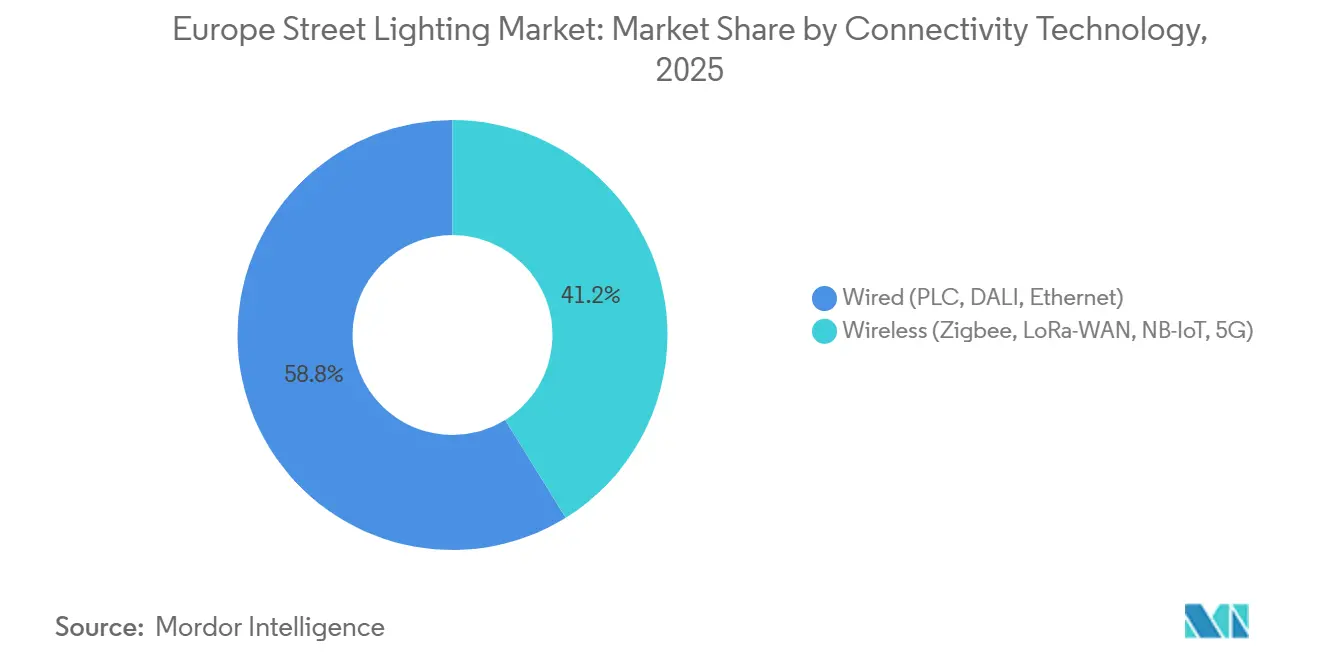
- Por conectividad, las soluciones cableadas lideraron con una cuota del 58,83% en 2025, aunque los protocolos inalámbricos están en camino de alcanzar una CAGR del 8,93% hasta 2031.
- Por tipo de instalación, la modernización y la sustitución secundaria representaron el 71,73% de los proyectos de 2025 y se prevé que crezcan al 8,36% hasta 2031.
- Por país, Alemania capturó una cuota del 28,73% en 2025; se prevé que Italia registre la CAGR nacional más rápida del 7,97% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prohibición de la UE sobre Lámparas Fluorescentes y Objetivos de Ecodiseño más Estrictos | +1.8% | A nivel de la UE, con adopción acelerada en Alemania, Francia y Países Bajos | Corto plazo (≤ 2 años) |
| Estímulo a las Ciudades Inteligentes y Momento de Replicación de Proyectos Piloto | +1.5% | Alemania, Francia, Italia, España, países nórdicos | Mediano plazo (2-4 años) |
| Reducción del Costo Total de Propiedad para LED y Conectividad | +1.4% | A nivel de la UE, con ganancias tempranas en municipios con más de 50.000 habitantes | Mediano plazo (2-4 años) |
| Corredores de Movilidad Eléctrica del Mecanismo de Recuperación y Resiliencia de la UE | +1.2% | Corredores de la Red Transeuropea de Transporte, con prioridad en Italia, España y Europa del Este | Largo plazo (≥ 4 años) |
| Ola Secundaria de Sustitución de LED de Primera Generación (2024-2030) | +1.0% | Alemania, Reino Unido, Francia, Benelux (primeros adoptantes de LED 2012-2018) | Mediano plazo (2-4 años) |
| Postes de Alumbrado Público Monetizados como Activos Inmobiliarios de IoT en el Borde de la Red | +0.8% | Centros urbanos en Alemania, Francia, Reino Unido y capitales nórdicas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibición de la UE sobre Lámparas Fluorescentes y Objetivos de Ecodiseño más Estrictos
El Reglamento de Mercurio 2024/1849 de la Comisión Europea exige la eliminación completa de las lámparas fluorescentes compactas para diciembre de 2025 y de las lámparas fluorescentes lineales para diciembre de 2026, cerrando el último resquicio legal para las fuentes que contienen mercurio. Los plazos de cumplimiento han desencadenado un aumento en la publicación de licitaciones, ya que los municipios se apresuran a reemplazar los inventarios obsoletos y a recapacitar a los equipos en diagnósticos LED. Francia ha vinculado EUR 1.500 millones (USD 1.610 millones) en subvenciones municipales al cumplimiento, acelerando la adopción en municipios más pequeños. Las amortizaciones de balastos obsoletos y el reciclaje obligatorio añaden presión presupuestaria a corto plazo, aunque abren una demanda plurianual de sistemas LED conectados que cumplen los umbrales de eficacia de Ecodiseño actualizados.
Estímulo a las Ciudades Inteligentes y Momento de Replicación de Proyectos Piloto
Horizonte Europa designó 103 ciudades como demostradores neutros en carbono en 2024 y asignó EUR 41 millones (USD 43,9 millones) para proyectos piloto integrados donde el alumbrado constituye la columna vertebral digital.[1]Comisión Europea, "Mecanismo de Recuperación y Resiliencia de la UE," ec.europa.eu El fondo climático de EUR 10.000 millones (USD 10.700 millones) de Alemania reembolsa hasta el 50% de los costos de modernización cuando los proyectos incorporan sensores de tráfico y nodos de calidad del aire, impulsando la replicación en municipios medianos. El proyecto RESONANCE está escalando arquitecturas basadas en LoRaWAN que han demostrado reducir el consumo energético un 35% y los desplazamientos de vehículos de mantenimiento un 42% en Islandia. La consistencia de la financiación y los manuales de mejores prácticas publicados continúan acortando los ciclos de decisión, impulsando el mercado de alumbrado público en Europa hacia modelos de plataforma.
Reducción del Costo Total de Propiedad para LED y Conectividad
Entre 2020 y 2024, los precios promedio de las luminarias LED cayeron un 20% y los módulos de IoT de banda estrecha bajaron por debajo de EUR 10 por nodo, haciendo que la capacidad inteligente sea casi neutral en costos. Una auditoría del Mercado de Ciudades Inteligentes muestra que reemplazar una lámpara de sodio de alta presión de 100 W por un LED de 40 W ahorra 26.280 kWh a lo largo de su vida útil, recuperando la inversión en 3,2 años a las tarifas vigentes. Los diagnósticos predictivos reducen la mano de obra de mantenimiento entre un 30% y un 40%, ampliando aún más la brecha del ciclo de vida. La financiación PNRR de EUR 2.200 millones (USD 2.350 millones) de Italia permite la integración con cargadores de vehículos eléctricos, diluyendo los desembolsos de capital por poste.
Corredores de Movilidad Eléctrica del Mecanismo de Recuperación y Resiliencia de la UE
El Mecanismo de Recuperación y Resiliencia destina mejoras de alumbrado público a lo largo de los corredores de la Red Transeuropea de Transporte para apoyar la carga rápida de vehículos eléctricos, otorgando a Bulgaria EUR 76 millones (USD 81,3 millones) en 2024. El fondo LEVI del Reino Unido de GBP 1.100 millones (USD 1.390 millones) aplica estándares fotométricos idénticos a los cargadores en vía pública. Los proyectos de corredor exigen paquetes de mayor flujo luminoso, regulación adaptativa y carcasas reforzadas, canalizando la demanda premium hacia proveedores con carteras de grado vial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado CAPEX Inicial para Modernizaciones Inteligentes en Municipios Pequeños | -1.2% | Europa del Sur, Europa del Este, municipios rurales con menos de 10.000 habitantes | Corto plazo (≤ 2 años) |
| Fallos de Fiabilidad del Driver LED y Envejecimiento Térmico | -0.9% | A nivel de la UE, especialmente en zonas de alta temperatura ambiente (Europa del Sur) | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de Ciberseguridad y GDPR | -0.7% | Alemania, Francia, países nórdicos con aplicación estricta de la protección de datos | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Componentes Semiconductores | -0.6% | A nivel de la UE, con impacto agudo en los sistemas de control personalizados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX Inicial para Modernizaciones Inteligentes en Municipios Pequeños
Una unidad LED en red cuesta entre EUR 300 y 500, frente a EUR 150 por un reemplazo no conectado, lo que supone un obstáculo para los municipios con presupuestos anuales inferiores a EUR 5 millones (USD 5,93 millones).[2]Banco Europeo de Inversiones, "Programa ELENA," eib.org Si bien el programa ELENA ha movilizado EUR 1.100 millones (USD 1.310 millones) para asistencia técnica desde 2009, la cobertura sigue siendo desigual en Europa del Sur y del Este. El plan Francia 2030 agrupa el alumbrado con mejoras de infraestructura más amplias, dejando efectivamente de lado las licitaciones independientes de comunas con escasos recursos. Las ventanas de subvención cíclicas retrasan aún más la adopción, limitando el volumen inicial en el mercado de alumbrado público en Europa.
Fallos de Fiabilidad del Driver LED y Envejecimiento Térmico
Los datos de campo muestran tasas de fallo del 15-20% en los drivers LED de primera generación tras ocho años, muy por delante de la vida útil prometida de 15 años, con temperaturas del pavimento mediterráneo que empujan las uniones por encima de los 70 °C. Las averías prematuras erosionan los ahorros del ciclo de vida y generan escepticismo durante las contrataciones de segunda ola. La investigación recomienda ahora dispositivos de carburo de silicio y disipadores de calor refrigerados por líquido, pero los municipios siguen siendo cautelosos, lo que ralentiza la conversión en España, Italia y Grecia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Iluminación:
Las Plataformas Inteligentes Capturan la Mayor CuotaLas plataformas inteligentes representaron el 52,67% de los ingresos de 2025, lo que demuestra que el mercado de alumbrado público en Europa está migrando de manera constante desde el reemplazo de lámparas como producto básico hacia la inteligencia de red. El diagnóstico remoto y la regulación adaptativa reducen los costos del ciclo de vida, mientras que las radios montadas en postes admiten servicios adicionales como el análisis de tráfico y el monitoreo ambiental. La integración municipal con pequeñas celdas 5G abre ingresos incrementales por arrendamiento, reforzando la economía de plataforma. La iluminación convencional mantiene su relevancia en zonas rurales donde la capacidad de endeudamiento es limitada, aunque la caída de los precios de los componentes y el mayor acceso a subvenciones están destinados a reducir su espacio de mercado para 2030.
El estímulo continuo de Horizonte Europa y la evidencia de proyectos piloto como el despliegue de 6.000 nodos de LORIOT en Islandia han validado los ahorros energéticos y de mantenimiento, acortando los períodos de recuperación de la inversión por debajo de cuatro años. A medida que las ciudades publican paneles de datos abiertos impulsados por redes de alumbrado, el apetito cívico por la integración de sensores está aumentando, anclando las futuras especificaciones de contratación firmemente a favor de la infraestructura inteligente.


Por Fuente de Luz:
Los LED Dominan con Crecimiento AceleradoLos LED representaron una cuota del 86,58% en 2025 y avanzan a una CAGR del 8,33% hasta 2031, a medida que el tamaño del mercado de alumbrado público en Europa se desplaza de manera generalizada hacia fuentes de estado sólido. El Reglamento de Mercurio 2024/1849 hace ilegal la compra de lámparas fluorescentes después de 2026, mientras que el sodio de alta presión permanece en una lenta retirada debido a su escasa compatibilidad con la regulación. La sustitución secundaria de las primeras generaciones de LED incrementa aún más los volúmenes de unidades sin añadir nuevos postes.
Los avances en el envasado a escala de chip y los drivers de carburo de silicio están extendiendo la vida útil en condiciones de alta temperatura ambiente, abordando directamente la principal restricción de los fallos térmicos de los drivers. A medida que los inventarios de balastos y los conjuntos de habilidades de los técnicos para lámparas heredadas desaparecen, se espera que las licitaciones posteriores a 2026 especifiquen soluciones exclusivamente LED, consolidando el dominio casi total de la tecnología.
Por Oferta:
El Software y los Servicios se Expanden más RápidoEl hardware mantuvo una cuota del 67,12% en 2025 porque cada modernización comienza con una luminaria y un controlador. Aun así, el software y los servicios están en camino de alcanzar una CAGR del 9,04% a medida que los municipios se orientan hacia el alumbrado como servicio, con actualizaciones de ciberseguridad continuas y suscripciones de análisis de datos. La Ley de Resiliencia Cibernética de la UE obliga a un soporte de parches continuo, catalizando contratos de plataforma plurianuales y flujos de ingresos recurrentes estables.
Las plataformas Interact de Signify y PLANet de Telensa ilustran este giro, ofreciendo interfaces de programación de aplicaciones para módulos de flujo de tráfico o calidad del aire que pueden activarse sin cambiar la luminaria. Los márgenes del hardware se comprimen a medida que los proveedores asiáticos convierten en producto básico los motores LED, lo que motiva aún más a los actores establecidos a ofrecer análisis y servicios de valor añadido.
Por Tecnología de Conectividad:
Los Protocolos Inalámbricos Ganan TerrenoLa comunicación por línea eléctrica y DALI sobre red eléctrica mantuvieron los sistemas cableados en una cuota del 58,83% en 2025, pero el IoT celular de banda estrecha, LoRaWAN y el incipiente 5G se están acelerando a una CAGR del 8,93% a medida que el mercado de alumbrado público en Europa adopta los enlaces de radio para evitar excavaciones de conductos. Las unidades inalámbricas son especialmente atractivas en los centros históricos de las ciudades donde las zanjas están prohibidas o en los extensos suburbios donde el espaciado entre postes supera los 50 m.
La norma EN 303 645 V3.1.3 del Instituto Europeo de Normas de Telecomunicaciones creó una línea de base de seguridad clara, reduciendo las barreras de percepción de riesgo. Las preocupaciones iniciales sobre la latencia y las interferencias están disminuyendo a medida que los datos de los proyectos piloto confirman un rendimiento estable y actualizaciones de firmware por vía aérea. Los sistemas cableados siguen siendo preferidos para los corredores de autopistas que requieren latencia determinista y para los municipios con infraestructura de banda ancha sobre red eléctrica existente, aunque el impulso inalámbrico es innegable.
Por Tipo de Instalación:
La Modernización Domina en Medio de la Ola de Sustitución SecundariaLas modernizaciones representaron el 71,73% de la actividad de 2025, lo que subraya la vasta base instalada envejecida y el inicio de los reemplazos de segundo ciclo para los LED de primera generación. Las fechas obligatorias de eliminación progresiva de fluorescentes y las ventanas de financiación de la UE convergen para mantener altos los volúmenes de modernización hasta 2031. Las nuevas instalaciones se limitan a ampliaciones de autopistas y desarrollos en terrenos sin urbanizar concentrados en Europa del Este, lo que resulta en una cuota menor a pesar de una CAGR sólida.
La complejidad de los proyectos de modernización impulsa la demanda de luminarias modulares con capacidad de intercambio de drivers sin herramientas, reduciendo el tiempo de desplazamiento de vehículos y extendiendo el valor de los activos. La curva de aprendizaje de los primeros despliegues de LED informa especificaciones de contratación más estrictas sobre gestión térmica, ciberseguridad e interfaces de programación de aplicaciones abiertas.
Análisis Geográfico
Mercado de Alumbrado Público en Europa
Alemania lideró con el 28,73% de los ingresos de 2025, respaldada por 10,7 mil millones de USD en fondos federales de clima y transformación y una sólida experiencia en contratos de rendimiento energético. Los primeros adoptantes de LED se enfrentan ahora a fallos generalizados de drivers, lo que impulsa reemplazos secundarios que casi siempre incluyen controles inteligentes y bases para sensores. El Reino Unido y Francia les siguen, aprovechando cada uno los fondos nacionales para carga de vehículos eléctricos y los incentivos de microrredes renovables que exigen actualizaciones de alumbrado conformes.[3]Gouvernement Français, Plan de Inversión Francia 2030,
gouvernement.fr
Mercado de Alumbrado Público en el Sur de Europa
Se proyecta que Italia será el mercado de mayor crecimiento, con una CAGR del 7,97% hasta 2031, impulsada por 2,35 mil millones de USD en asignaciones del PNRR para movilidad urbana. La históricamente baja penetración de LED deja un amplio margen de recuperación, y los proyectos integrados de corredores de movilidad eléctrica a lo largo de la red de la Autostrada están acelerando el volumen de adjudicaciones. España, Portugal y Grecia se enfrentan a un mayor estrés térmico y presupuestos municipales más ajustados, lo que inclina la demanda hacia reemplazos de LED optimizados en costes, salvo que se asegure financiación multilateral.
Mercado de Alumbrado Público en los Países Nórdicos y Europa del Este
Los países nórdicos presentan el mayor gasto per cápita en alumbrado inteligente debido a las elevadas tarifas eléctricas y a los ambiciosos objetivos climáticos, lo que refuerza la demanda premium de analítica avanzada. Los estados miembros de Europa del Este se benefician de los corredores del Mecanismo de Recuperación y Resiliencia; sin embargo, los municipios más pequeños siguen dependiendo en gran medida de la asistencia técnica de ELENA para gestionar los complejos formatos de contratación y los contratos de rendimiento.
Panorama regulatorio
El acceso al mercado de la UE para las fuentes de alumbrado público y los equipos de control se sustenta en las normas de diseño ecológico del Reglamento (UE) 2019/2020, en vigor desde el 1 de septiembre de 2021, que establece requisitos mínimos de eficiencia energética y funcionales para las fuentes de luz y los equipos de control independientes utilizados en luminarias exteriores. Las obligaciones de etiquetado energético se aplican a nivel de la fuente de luz según el Reglamento Delegado (UE) 2019/2015, mientras que las luminarias como productos completos quedan fuera del alcance específico de la etiqueta energética de la UE. Esto condiciona la forma en que los municipios comparan las ofertas y la manera en que los proveedores configuran los motores y controladores reemplazables.
Los procesos de conformidad CE gestionan el cumplimiento, incluido el mantenimiento de la documentación técnica y las Declaraciones de Conformidad alineadas con las normas armonizadas referenciadas en el Diario Oficial de la UE. Para proveedores e integradores, las actualizaciones de normas y los plazos de retirada pueden afectar la elegibilidad en licitaciones y las obligaciones de posventa para equipos de control inteligentes en marcos municipales de larga duración.
Panorama Competitivo
El mercado de alumbrado público en Europa está moderadamente concentrado en torno a actores globales establecidos como Signify, Zumtobel Group y Schréder, que combinan amplias carteras de luminarias con óptica, drivers y pilas de control integrados verticalmente. Signify aprovecha su plataforma Interact y el modelo de monetización de postes BrightSites para vender contratos basados en resultados, mientras que Zumtobel enfatiza la óptica arquitectónica para los distritos patrimoniales y Schréder se orienta hacia luminarias reforzadas para autopistas.
Los especialistas en control, incluidos Telensa, Itron y Cisco Systems, desacoplan la inteligencia del software del hardware de las luminarias, permitiendo a los municipios actualizar los algoritmos sin retirar las luminarias. Los integradores de sistemas y las empresas de servicios energéticos agrupan el alumbrado con redes de banda ancha, carga o vigilancia, transfiriendo el riesgo de capital a través de acuerdos basados en el rendimiento y ejerciendo mayor presión sobre los márgenes de los productos tradicionales.
Las oportunidades de espacio en blanco son más evidentes en el ciclo de sustitución secundaria y en la monetización del IoT en el borde de la red. La norma EN 303 645 del Instituto Europeo de Normas de Telecomunicaciones y la Ley de Resiliencia Cibernética de la UE otorgan ventaja a los proveedores capaces de gestionar parches plurianuales, penalizando a los participantes de bajo costo que no pueden mantener el cumplimiento. Las empresas emergentes de gestión térmica que ofrecen disipadores de calor refrigerados por líquido o módulos de drivers de carburo de silicio abordan la restricción de fiabilidad, mientras que los operadores de redes LoRaWAN aseguran contratos asumiendo el despliegue de conectividad.
Líderes de la Industria de Alumbrado Público en Europa
Signify N.V.
Zumtobel Group AG
Schréder SA
Eaton Corporation plc
OSRAM GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alumbrado Público en Europa
- Signify N.V.
- Zumtobel Group AG
- Schreder SA
- Eaton Corporation plc
- OSRAM GmbH
- Acuity Brands Inc.
- Cree Lighting (IDEAL Industries)
- Itron Inc.
- Telensa Ltd.
- Sensus (Xylem)
- Flashnet SRL (InteliLIGHT)
- Lucy Zodion Ltd.
- Fagerhult Group
- Thorn Lighting Ltd.
- Le-Tehnika d.o.o. (Luxtella)
- Hubbell Incorporated
- Urban Control Ltd.
- AEC Illuminazione Srl
- Fagerhults Belysning AB
- Cisco Systems - Smart Lighting
Lea el análisis de las empresas de mercado de alumbrado público en europa

Oportunidades de mercado y perspectivas futuras
Existe un espacio en blanco visible en los formatos de contratación que reducen el CAPEX inicial para municipios más pequeños, permitiendo al mismo tiempo actualizaciones en red. Los contratos de rendimiento energético y las estructuras ESCO están pasando de proyectos piloto a implementaciones contratadas. El contrato de servicios energéticos a largo plazo de Umbrete con Veolia incluye la sustitución de 2.368 luminarias y la modernización de la telegestión, mientras que el Municipio de Sofía publicó un aviso de contratación con modelo ESCO para la modernización del alumbrado exterior en su distrito de Vitosha. Juntas, estas acciones amplían el flujo de proyectos disponible para los proveedores capaces de integrar hardware, controles, instalación y ahorros garantizados.
La diferenciación basada en el cumplimiento normativo también está ganando terreno en el suministro de alumbrado inteligente, ya que los compradores públicos solicitan cada vez más datos verificados de sostenibilidad y ciclo de vida junto con interoperabilidad y preparación para el mantenimiento. En Irlanda, la EPA actualizó en 2024 los criterios de Contratación Pública Ecológica para iluminación, endureciendo los requisitos en torno a la circularidad y la gestión al final de la vida útil. Al mismo tiempo, las normas de diseño ecológico y etiquetado de la UE mantienen la presión sobre la eficacia y la documentación. Programas de demostración y replicación como Interreg Europe RESONANCE y proyectos piloto de ciudades inteligentes respaldados por la UE impulsan aún más la demanda hacia arquitecturas neutrales respecto al proveedor (TALQ, Zhaga, DALI) y capas de servicio que admiten monitoreo remoto, parches de ciberseguridad y análisis sin necesidad de reemplazar completamente las luminarias.
Recent Industry Developments in Mercado de Alumbrado Público en Europa
- Mayo de 2026: Signify completó un proyecto de alumbrado público inteligente y adaptativo al tráfico para el Ayuntamiento de Liverpool en el Reino Unido, utilizando luminarias LumiStreet Gen2 y el software de gestión Interact City conectado a sensores de tráfico en tiempo real. La implementación refuerza el impulso de contratación hacia la atenuación adaptativa y el control vinculado a sensores, a medida que las ciudades avanzan más allá del simple cambio de lámparas hacia operaciones basadas en datos y una optimización energética medible.
- Abril de 2025: Signify y Cornerstone acordaron implementar una red inalámbrica multioperador a nivel de ciudad a través de la infraestructura existente de alumbrado público en el Reino Unido. El uso de activos de iluminación como sitios anfitriones amplía las vías de monetización de los postes y aumenta el valor de las luminarias diseñadas para la conectividad integrada y los contratos de servicio continuos.
- Diciembre de 2024: Zumtobel Group firmó un acuerdo de financiación con el Banco Europeo de Inversiones para respaldar inversiones vinculadas a su agenda de sostenibilidad e innovación. El capital a menor costo para actualizaciones y desarrollo de productos fortalece la capacidad de los proveedores para competir en óptica LED de nueva generación, controles y documentación de cumplimiento exigida en grandes licitaciones municipales.


Mercado de Alumbrado Público en Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los sistemas de alumbrado público y de carreteras vendidos e implementados en Europa, incluidas las luminarias, los controles relacionados y el software y servicios asociados utilizados para iluminar carreteras y calles públicas.
Exclusiones del alcance: excluimos la iluminación interior, la iluminación decorativa de fachadas arquitectónicas que no está destinada a la iluminación de carreteras, y la iluminación exterior de pequeña superficie de propiedad privada utilizada únicamente dentro de los predios de edificios.
Descripción general de la segmentación
- Por Tipo de Iluminación
- Iluminación Convencional
- Iluminación Inteligente
- Por Fuente de Luz
- LED
- Lámparas Fluorescentes
- Lámparas HID
- Por Oferta
- Hardware
- Luces y Bombillas
- Luminarias
- Sistemas de Control
- Software y Servicios
- Hardware
- Por Tecnología de Conectividad
- Cableado (PLC, DALI, Ethernet)
- Inalámbrico (Zigbee, LoRa-WAN, NB-IoT, 5G)
- Por Tipo de Instalación
- Nueva Instalación
- Modernización y Sustitución Secundaria
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el perímetro del mercado y anclar los insumos clave que pueden verificarse de manera repetida año tras año. Nos basamos en fuentes públicas como Eurostat para indicadores de energía y construcción, la Comisión Europea y EUR-Lex para señales de política relacionadas con la iluminación, y referencias de CEN/CENELEC para normas que influyen en la adopción de productos. Cuando estuvieron disponibles, también revisamos los portales de licitaciones gestionados por ciudades y organismos de contratación nacionales, ya que estos suelen mostrar el paso de las sustituciones convencionales a las modernizaciones con LED.
Para conectar la oferta y la demanda, revisamos informes anuales y presentaciones a inversores de proveedores activos de iluminación y controles, junto con prensa especializada reputada y sitios web de asociaciones que rastrean los programas de infraestructura municipal. Las bases de datos de patentes se utilizaron de manera selectiva para identificar dónde los controles inteligentes y las funciones de conectividad muestran mayor actividad, lo que ayudó a poner a prueba el ritmo de las actualizaciones. También utilizamos suscripciones de pago para datos financieros de empresas y seguimiento de noticias, además del seguimiento de contratación pública y licitaciones, de modo que el modelo pudiera verificarse cruzadamente con los plazos de los contratos. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se está comprando e instalando realmente, y cómo se están moviendo los precios y los ciclos de actualización en toda Europa. Hablamos con una combinación de municipios y autoridades locales, empresas de servicios públicos y contratistas de mantenimiento, y partes interesadas en iluminación y controles, y luego utilizamos esos insumos para confirmar supuestos sobre las tasas de modernización, la adopción de sistemas inteligentes y las tasas de adhesión a servicios en las principales subregiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 18% |
| Nivel medio: 49% | Responsables funcionales/de unidad: 25% |
| Actores más pequeños: 19% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó a partir de un enfoque descendente en el que se reconstruye la actividad de modernización de infraestructura pública y los ciclos de sustitución, para luego traducirlos en gasto anual aplicando supuestos de adopción y precios. Para mantener los totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, como precios medios de venta muestreados multiplicados por los volúmenes de unidades probables en los programas de modernización, además de verificaciones de exposición de ingresos de proveedores a partir de divulgaciones y retroalimentación de canales.
Algunos de los insumos que resultaron relevantes en el modelo fueron la división entre modernización e instalación nueva, la velocidad de conversión a LED, la proporción de alumbrado inteligente dentro de las nuevas adjudicaciones, y la tasa de adhesión de software y servicios vinculados a los controles. También seguimos el ciclo típico de renovación de luminarias y nodos de control, y el cambio de combinación entre las opciones de conectividad (cableada frente a inalámbrica), ya que esto afecta el valor del sistema por punto. Cuando los datos a nivel de país no estaban disponibles de manera uniforme, las brechas se manejaron mediante indicadores proxy como la intensidad del gasto de capital público, las señales de desarrollo de la red de carreteras y el ritmo de licitaciones, que luego se normalizaron con la retroalimentación de expertos.
Para las previsiones, se utilizó el análisis de escenarios porque los presupuestos municipales, las expectativas de costos energéticos y los plazos de las políticas pueden adelantar o retrasar las actualizaciones. Cada escenario se ancló a un conjunto coherente de factores impulsores, y la visión final se seleccionó tras comprobar si se alineaba con los rangos compartidos por los entrevistados sobre las carteras de proyectos y los plazos de adjudicación de contratos.
Validación de datos y ciclo de actualización
La validación se realizó comparando los totales del modelo con señales independientes, como el gasto implícito por punto de iluminación, el ritmo de los anuncios de modernización y la proporción de implementaciones inteligentes visibles en los proyectos adjudicados. Cuando un país o año mostraba un salto inusual, revisamos la curva de precios, la tasa de conversión asumida y cualquier efecto de contrato puntual, y luego los verificamos nuevamente con seguimientos adicionales de expertos.
Antes de la aprobación final, el conjunto de datos completo se revisa en varios pasos para que los insumos, las fórmulas y los resultados concuerden de manera coherente entre países y períodos de tiempo. Los informes se actualizan anualmente, y las actualizaciones provisionales se completan cuando hay eventos importantes, como cambios normativos significativos, desaceleraciones en la contratación o el lanzamiento de grandes programas. Justo antes de la entrega, se realiza una revisión final por parte de un analista para que el cliente reciba la actualización más reciente.
Tamaño del mercado europeo de alumbrado público según Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el alumbrado público en Europa pueden parecer muy distantes entre sí porque cada editor traza los límites del mercado de manera diferente y aplica distintos supuestos de tiempo y precios. Las mayores diferencias suelen provenir de lo que se contabiliza como gasto en alumbrado público, cómo se tratan los controles y servicios inteligentes, y si las cifras reflejan proyectos adjudicados o presupuestos planificados más amplios.
La principal brecha proviene de si el software y los servicios de alumbrado inteligente se contabilizan junto con el hardware, en donde Mordor Intelligence incluye estas líneas de gasto solo cuando están vinculadas a implementaciones de alumbrado público y conectividad activa, en lugar de tratarse como un fondo general de software de ciudad inteligente. Otras brechas también provienen de cómo se cronometran las oleadas de modernización, la rapidez con la que se asume la adopción de LED tras los cambios de política, y cómo se maneja el momento de la conversión de divisas cuando el gasto de contratación nacional se traduce a USD.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 3.33 B (2025) | |
| Consultora Regional A | USD 3.75 B (2026) | A menudo infla los totales al tratar los presupuestos de programas municipales de varios años como ingresos a corto plazo, y al asumir una mayor penetración de controles inteligentes sin verificaciones a nivel de licitación, lo que puede adelantar la demanda. |
| Publicación Especializada B | USD 2.90 B (2025) | Por lo general, se mantiene más cerca del hardware exclusivo de luminarias y puede excluir el software de controles y los servicios continuos, y puede subestimar las sustituciones de modernización cuando las sustituciones secundarias no se rastrean de manera consistente. |
La dispersión en las cifras publicadas se explica principalmente por el alcance en torno a los controles y servicios inteligentes, y por la forma en que el momento de la modernización se traduce en gasto anual. Nuestro enfoque mantiene la estimación trazable a insumos repetibles, como la proporción de modernización, la adopción de LED y sistemas inteligentes, y pasos de precios realistas que se pueden verificar frente a la actividad divulgada y la retroalimentación del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de alumbrado público en Europa?
El sector generó USD 3.590 millones en 2026 y se proyecta que alcance USD 5.090 millones en 2031.
¿Qué CAGR se prevé para el alumbrado público europeo hasta 2031?
Se espera que el mercado crezca a una saludable tasa anual compuesta del 7,23% durante 2026-2031.
¿Qué segmento se expande más rápido?
Se proyecta que el software y los servicios crezcan a una CAGR del 9,04% a medida que las ciudades adoptan modelos de alumbrado como servicio.
¿Por qué las plataformas inteligentes están ganando cuota?
La caída de los costos de conectividad, la financiación de la UE para proyectos piloto de ciudades inteligentes y los nuevos ingresos procedentes de pequeñas celdas 5G montadas en postes están impulsando la adopción.
¿Qué país registrará el crecimiento más rápido?
Italia lidera con una CAGR prevista del 7,97% gracias a las considerables asignaciones de movilidad del PNRR y a la baja penetración previa de LED.
¿Cuál es el principal riesgo para los municipios que despliegan LED?
Los fallos prematuros de los drivers en condiciones de alta temperatura pueden elevar los costos del ciclo de vida a menos que se especifique una gestión térmica robusta.
Última actualización de la página el:



