
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.92 十億米ドル |
| 市場規模 (2026) | 4.11 十億米ドル |
| 市場規模 (2031) | 5.12 十億米ドル |
| 成長率 (2026 - 2031) | 4.85 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州植物性タンパク質原料市場分析
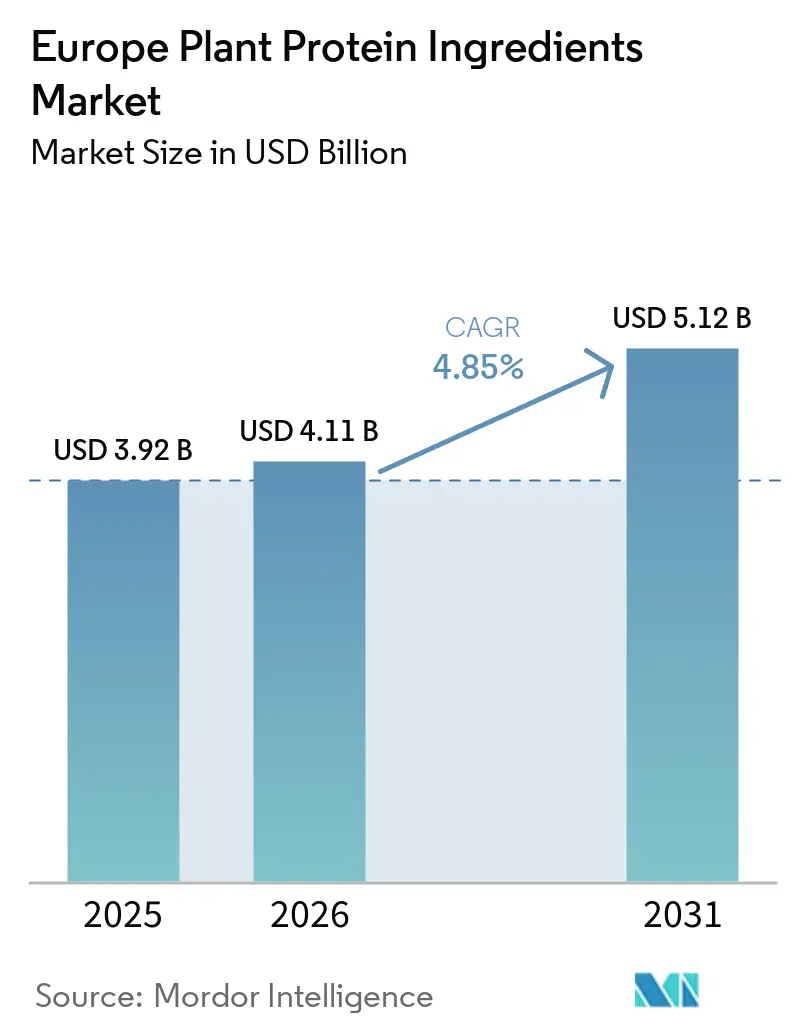
ヨーロッパ植物性タンパク質原料市場規模は、2025年に3.92 ビリオン 米ドル、2026年に4.11 ビリオン 米ドルと予測され、2031年までに5.12 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 4.85%で成長する見込みです。ヨーロッパ植物性タンパク質原料市場は、小売業者および食品メーカーが持続可能性と製品再処方により大きな重点を置くにつれ、スペシャルティ分離物、テクスチャードタンパク質、および地域調達の豆類原料へと移行しています。ヨーロッパの主要6市場における植物性食品小売は2025年に163.0 ビリオン ユーロに達し、前年比5.10%増加し、原料サプライヤーの顧客基盤をスペシャリストブランド以外にも拡大しています。調達の意思決定は、供給の安全性、原料のトレーサビリティ、および輸入大豆への依存度低減能力をますます反映するようになっています。ヨーロッパ植物性タンパク質原料市場はまた、従来型タンパク質との価格差という課題にも直面しており、これが価格感度の高い製品での使用を制限する一方、効率的な地域加工への投資を促しています。
主要レポートのポイント
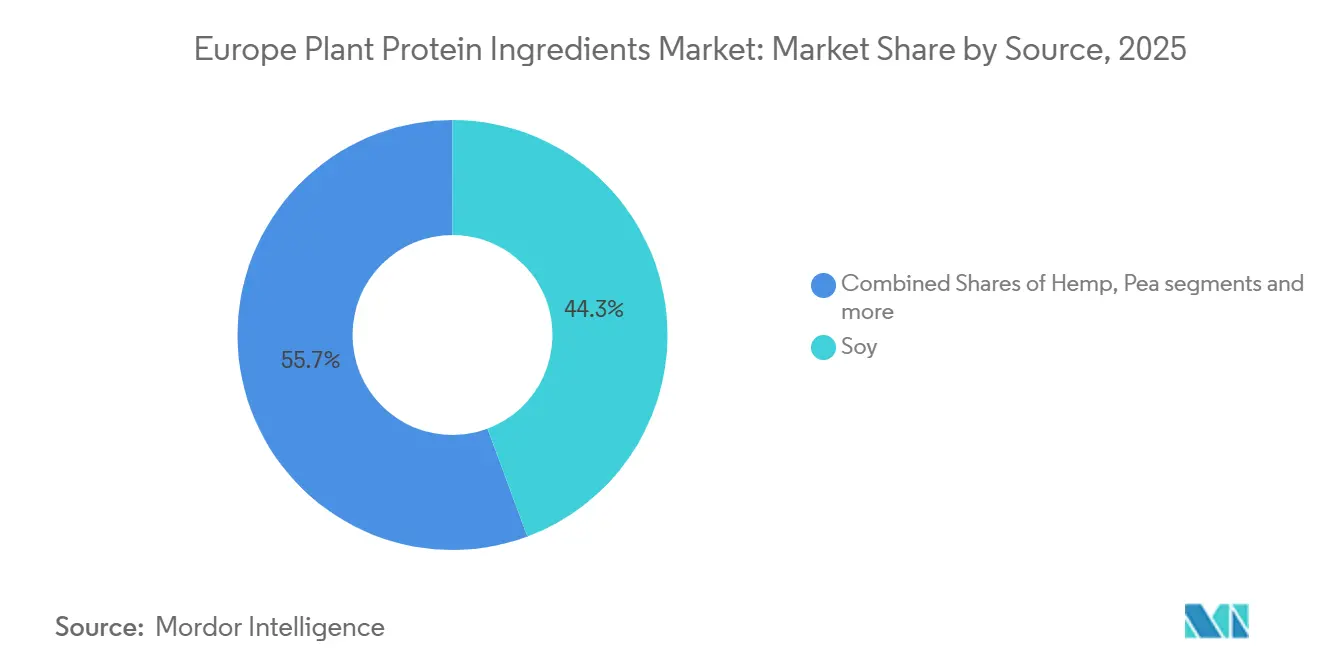
- 原料別では、大豆が2025年のヨーロッパ植物性タンパク質原料需要の44.32%を占め、エンドウ豆タンパク質は2031年にかけてCAGR 5.68%で成長すると予測されています。
- 形態別では、分離物が2025年のヨーロッパ植物性タンパク質原料需要の56.42%を占め、テクスチャードおよび加水分解タンパク質は2031年にかけてCAGR 6.11%で成長すると予測されています。
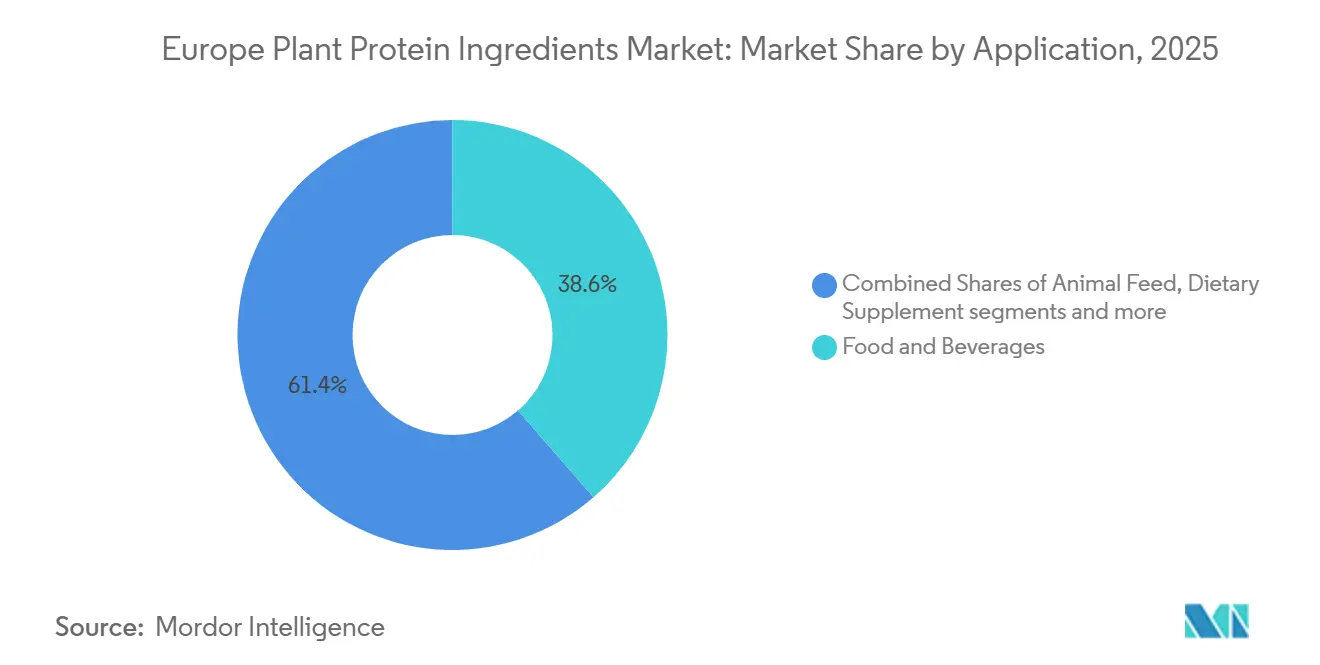
- 用途別では、食品・飲料が2025年のヨーロッパ植物性タンパク質原料需要の38.62%を占め、栄養補助食品・スポーツ栄養は2031年にかけてCAGR 5.85%で成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ植物性タンパク質原料需要の41.28%を占め、フランスは2031年にかけてCAGR 6.21%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビーガンおよびフレキシタリアン食の採用拡大 | +1.3% | ドイツ、イギリス、フランス、オランダ | 短期(2年以内) |
| 植物性代替肉・代替乳製品への需要拡大 | +1.0% | ドイツ、フランス、イタリア、スペイン、ポーランドおよびスウェーデンへの波及 | 中期(2〜4年) |
| クリーンラベルおよび最小限加工原料への強い需要 | +0.7% | ドイツ、オランダ、イギリス | 中期(2〜4年) |
| 植物性食品・飲料製品ラインナップの拡大 | +0.5% | グローバル、特にAPACコアおよびドイツで顕著 | 短期(2年以内) |
| 植物性タンパク質抽出・加工技術への投資拡大 | +0.6% | フランス、オランダ、ベルギー、ドイツおよび北欧の研究クラスター | 長期(4年以上) |
| 持続可能で環境負荷の低いタンパク質源への需要増加 | +0.4% | グローバル、特にイツおよび北欧での政策的牽引力が強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビーガンおよびフレキシタリアン食の採用拡大
より持続的な食生活の変化がヨーロッパ植物性タンパク質原料市場を支えています。4,827人の成人を対象とした調査によると、2024年後半にドイツ人成人の39%、イギリス人成人の31%がフレキシタリアンと自認していることが明らかになりました。同調査では、回答者全体の51%が植物性食品の消費を増やす意向を示しました[1]。フレキシタリアン消費者は価格と品質を厳密に比較する傾向があるため、専用の植物性ブランドよりも再処方された従来型製品を選ぶことが多いです。このパターンにより、主流の食品製品における分離物およびテクスチャド形態の使用が増加しています。2025年には、ドイツの回答者の60%、イギリスの回答者の56%が少なくとも月1回は植物性製品を消費していると回答しました。
植物性代替肉・代替乳製品への需要拡大
植物性代替肉・代替乳製品は、ヨーロッパ植物性タンパク質原料市場における機能性タンパク質への需要を高めています。フランスでは、価格下落に伴い2025年に植物性代替肉の数量が16.8%増加しました。ドイツの植物性ミルクカテゴリーは販売された全ミルクの9.2%を占め、プライベートブランド製品が植物性ミルク数量の60%を占めました。ヨーロッパ植物性タンパク質原料市場において、プライベートブランドの成長は中級濃縮物への安定した需要を支え、専門サプライヤーのスループット向上につながる可能性があります。Roquetteは2025年6月に、チキンスタイルの代替品向けに60%以上のタンパク質含有量を持つ初のテクスチャード小麦タンパク質であるNUTRALYS® T WHEAT 600Lを発売しました。食品メーカーは、動物性製品のテクスチャーと食感を再現するのに役立つ原料をより重視するようになっています。
クリーンラベルおよび最小限加工原料への強い需要
クリーンラベルの要件がヨーロッパ植物性タンパク質原料市場全体の処方選択を形成しています。Roquetteは、タンパク質が2026年の食品・飲料の主要テーマとして特定されたInnovaトレンド調査を引用し、世界中の消費者の約60%がタンパク質摂取量を増やそうとしていることを示しました。タンパク質および体重管理に関する訴求を持つ食品・飲料の新製品発売は、前期と比較して2024年から2025年にかけて29%増加しました。高いタンパク質機能性とシンプルなラベルの両方が求められる場合、処方担当者はフレーバーマスキングシステムに頼ることが多くありました。Roquetteは2026年2月に、加工助剤を使用せずに植物性の異臭を低減するNUTRALYS® Pea 850Fを発売しました。この製品は単純にエンドウ豆タンパク質分離物として表示でき、原料リストのシンプルさが重要な飲料や乳製品代替品に適しています。
植物性タンパク質抽出・加工技術への投資拡大
加工への投資がヨーロッパ植物性タンパク質原料市場の生産基盤を強化しています。Elianは2026年9に、バルセロナ港施設への3.00 ビリオン ユーロ(3.445 ビリオン 米ドル相当)の投資の一環として、4,000万ユーロ(4,600万米ドル相当)を確保しました。この施設は2028年までに年間10万トン以上のタンパク質誘導体生産能力を目標としています。ECONEXTコンソーシアムは、エネルギー使用量を削減し、ヨーロッパで栽培されたイエローエンドウ豆とソラマメのより広範な利用を支援する可能性のある乾式分画技術を開発しています。フィンランドのVTTの研究では、タンパク質含有量71%〜77%、収率60%〜85%の乾式押出ベースのソラマメ分離プロセスが報告されました[2]。これらの進展は、プロセス効率と地域原材料供給をより重視するものです。
抑制要因の影響分析*
| 抑制要 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型タンパク質原料と比較した高い生産コスト | -1.2% | エネルギーおよび労働コストが最も高いドイツ、オランダ、ベルギー | 中期(2〜4年) |
| 味、テクスチャー、口当たりを含む官能的制限 | -0.9% | 従来型肉・乳製品との価格同等性が依然として遠いスペインおよびイギリス | 短期(2年以内) |
| 大豆、エンドウ豆、小麦、米、ジャガイモ、その他の植物性タンパク質間の競争 | -0.5% | 欧州域内競争が最も激しいオランダ、ベルギー、フランス | 中期(2〜4年) |
| 高度に加工された植物性製品に関する消費者の懸念 | -0.6% | 加工への懐疑心が最も高いイギリス、ドイツ、オランダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型タンパク質原料と比較した高い生産コスト
生産コストはヨーロッパ植物性タンパク質原料市場にとって重大な抑制要因であり続けています。限外ろ過およびスプレードライ設備を備えた商業規模の大豆タンパク質分離物施設には、5,000万〜1.00 ビリオン ユーロの設備投資が必要です。この参入障壁は新たな加工能力を制限し、競争的なコスト減を遅らせる可能性があります。ヨーロッパの大豆およびエンドウ豆分離物は1メートルトンあたり4,000〜8,000ユーロで取引されており、コスト感応度の高い用途では従来型タンパク質に対してプレミアムが生じています。国内豆類栽培と乾式分画は、長期的に原料および加工コストを低減する経路を提供します。したがって、確立された地域調達を持つ加工業者は、これらのコスト改善が進むにつれてより強固な立場を持つ可能性があります。
味、テクスチャー、口当たりを含む官能的制限
味とテクスチャーは植物性タンパク質のより広範な使用に対する中心的な障壁であり続けています。GFI Europeの2025年消費者調査では、フレキシタリアンの意向を持つ消費者の間で味とテクスチャーが主要な障壁として特定されました。ドイツでは、植物性代替肉の購入者の37%が、肉のテクスチャーに近い代替品であればより購入しやすいと回答しました。さらに、カナダ農業・農産食品省によると、ドイツ人成人の52%が乳化剤などの加工原料を含まない乳製品代替品を好むと回答しました[3]。フラウンホーファーの研究者らは2025年に、EthaNa®プロセスによる菜種タンパク質がバーガーパティやパスタ用途に適することを示しました。飲料やプロテインバーの用途は、テクスチャー要件がそれほど厳しくないため、構造化代替肉よりも早く代替品を採用できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
大豆が確立された地位を維持しながらエンドウ豆が数量を拡大大豆は2025年のヨーロッパ植物性タンパク質原料市場シェアの44.32%を占め、確立された処方システムと長期的な供給契約に支えられています。エンドウ豆タンパク質は、2031年にかけてCAGR 5.68%という原料レベルで最も速い成長見通しを記録しました。ヨーロッパのイエローおよびグーンエンドウ豆は、EU森林破壊規制の下で輸入大豆と同様の森林破壊リスクを持たず、2024年から2025年にかけてEUの大豆サプライチェーンに報告された10%〜15%の再構築コスト負担が生じました。この違いが、ドイツ、フランス、オランダにおけるエンドウ豆分離物および濃縮物への再処方を促しています。この転換は、非GMOおよびクリーンラベルの訴求が商業的価値を持つ代替肉や乳製品飲料において特に重要です。
小麦タンパク質はベーカリーおよびセイボリー製品において引き続き重要であり、米タンパク質はその低アレルゲン性プロファイルからスポーツ栄養や乳製品代替品で注目を集めています。麻および馬鈴薯タンパク質は依然として小規模なニッチ原料です。菜種タンパク質が新規食品認可を取得し、利用可能な原料プールにヨーロッパ産非GMO原料が加わりました。競争力のある価格でトレーサブルなエンドウ豆およびソラマメタンパク質を提供できるサプライヤーは、再処方サイクルが進むにつれて恩恵を受けることができます。



形態別:
分離物が価値を維持しながらテクスチャードタンパク質がより速く成長分離物は2025年のヨーロッパ植物性タンパク質原料需要の56.42%を占めました。その地位は、飲料、乳製品代替品、および臨床栄養における高いタンパク質含有量と溶解性の要件を反映しています。これらの用途では多くの場合、85%以上のタンパク質含有量が必要です。Roquetteは2026年2月に、加工助剤を使用せずに植物性の異臭を低減し、メーカーがよりシンプルな原料表示を使用できるようにするNUTRALYS Pea 850Fを発売しました。分離物はまた、GLP-1薬使用者の間での高タンパク質・低容量フォーマットへの需要からも恩恵を受けています。
濃縮物は動物用飼料、ベーカリー、および中級食品製品向けのコスト効率の高い原料であり続けています。テクスチャードおよび加水分解タンパク質は、形態カテゴリーの中で最も速い成長率となる2031年にかけてCAGR 6.11%で成長すると予測されています。この形態のヨーロッパ植物性タンパク質原料市場規模は、構造化代替肉に使用される高水分押出加工から恩恵を受けています。ISPTは商業規模での高水分押出加工向けに設計された乾式分画濃縮物を開発しています。RoquetteのNUTRALYS T PEA 700XCはタンパク質含有量70%で、限られた水和しか必要としません。
用途別:
食品・飲料がリードしながらスポーツ栄養が拡大食品・飲料は2025年のヨーロッパ植物性タンパク質原料需要の38.62%を占めました。このカテゴリーには、ベーカリー、菓子、代替肉、乳製品代替品、飲料、および乳幼児栄養が含まれます。乳製品代替品はいくつかの市場で代替肉よりも速く拡大しており、より低い価格プレミアムで消費者にリーチできます。ドイツでは、植物性ミルクが2025年に販売された全ミルクの9.2%を占めました。乳幼児および早期栄養は、アミノ酸プロファイルと消化性の要件が厳格であるため、高付加価値の用途を提供します。
栄養補助食品・スポーツ栄養は2031年にかけてCAGR 5.85%で成長すると予測されています。この用途におけるヨーロッパ植物性タンパク質原料市場規模は、より広範な活動的な成人、高齢消費者、および一般的なウェルネスユーザーによって支えられています。2026年の査読済みレビューでは、エンドウ豆と米のブレンドが相補的なアミノ酸プロファイルを適切に組み合わせることでホエイのパフォーマンスに近づけることが示されました。動物用飼料は重要な数量用途であり、大豆タンパク質濃縮物に大きく依存しています。パーソナルケアおよび医薬品は、特定のタンパク質画分がプレミアムポジショニングを獲得できる、より小規模で高マージンの用途です。

地域分析
ドイツおよびイギリス植物性タンパク質原料市場
ドイツは2025年のヨーロッパ植物性タンパク質原料市場シェアの41.28%を占め、同地域最大の需要拠点であり続けている。植物性食品の小売販売量は2025年に6.2%増加し、豆腐、テンペ、セイタンの販売量は30%増加、植物性ミルクは全ミルク販売量の9.2%を占た。GFI EUROPEによると、ドイツにおける植物性タンパク質原料の販売量は、市場の成熟に伴い2029年までに6.1%のCAGRで成長すると予測されていた。イギリスは、大規模な加工食品製造基盤を背景に、引き続き重要な需要拠点となっている。ディスカウントチャネルを通じた販売の拡大により、処方コストへの圧力が高まっている。
フランスおよび南ヨーロッパ植物性タンパク質原料市場
フランスは2031年までに6.21%のCAGRで成長すると予測されており、地理的セグメントの中で最も高い成長率となっている。フランスの植物性食品小売市場は2025年に5億7,200万ユーロに達し、前年比11%増となった一方、価格下落を背景に植物性肉の販売量は16.8%増加した。フランスのPROTEIN 2030プログラムは国内マメ科植物の開発を支援しており、フランスの加工業者のトレーサビリティとコスト競争力の向上につながる可能性がある。イタリアでは2025年の植物性食品小売価値が4.5%増加し、スペインでは7.7%増加、一部の小売業態では植物性ミルクが従来の乳製品と価格同等性に近づいた。
より広いヨーロッパ市場
スェーデン、ポーランド、ベルギー、オランダは、需要および加工活動において重要な第二層を形成している。ベルギーにはCosucra Groupe Warcoing社のエンドウタンパク質製造拠点があり、スウェーデン市場はオーガニックおよびサステナビリティ認証タンパク質を好む傾向がある。ポーランドでは、都市部でのフレキシタリアン採用の拡大に伴い、低い普及率を起点とした成長が見込まれる。オランダでは2025年に植物性食品の小売販売額がわずかに減少したものの、ヨーロッパで一人当たり植物性食品支出額が3番目に高い市場であり続け、エンドウおよび大豆加工の重要な拠点となっている。この拠点は、サプライヤーが地域の加工能力を求める中で、ヨーロッパ植物性タンパク質原料市場にとって引き続き重要な役割を果たしている。
競合環境
市場集中度
ロシアにおける植物性タンパク質原料市場
ヨーロッパ植物性タンパク質原料市場は、グローバルな原料企業、地域の豆類加工業者、および専門ディストリビューターが並存しているため、中程度の集中度を示しています。Roquette Frèresは、フランスとベルギーの湿式分施設を通じてエンドウ豆タンパク質分離物の生産において主導的な地位を占めています。そのNUTRALYS®シリーズはエンドウ豆、小麦、米、ソラマメタンパク質をカバーしています。2026年1月に導入されたRoquetteのShift & Leadプランは、スペシャルティタンパク質・食物繊維の収益、営業パフォーマンス、およびキャッシュ創出を優先しています。2026年上半期の業績は前年比でタンパク質数量が増加しました。
Cosucra Groupe WarcoingとIngredionのオランダ事業は機能性エンドウ豆タンパク質グレードで競合しています。ADMとIFFは統合されたサプライネットワークにより、大豆およびその他のタンパク質形態にわたる幅広いポジションを持っています。BENEOはドイツのラインラント=プファルツ州でのソラマメ加工に5,000万ユーロを投資しています。Roquetteの2026年2月のNUTRALYS® Pea 850F発売は、飲料、乳製品代替品、特殊栄養、および高タンパク質製品向けの官能性重視の分離物を追加しました。2025年6月のテクスチャード小麦およびエンドウ豆タンパク質の発売は、代替肉アナログおよびハイブリッド製品開発における同社のポジションを拡大しました。
菜種タンパク質濃縮物がEU新規食品ステータスを取得し、EFSAは2024年11月に大豆レグヘモグロビンに関する肯定的意見を発表し、欧州委員会の最終決定を待っています。ソラマメタンパク質は複数のヨーロッパサイトでパイロット段階から商業利用へと移行しています。ExSeedは2025年7月にヨーロッパ初のヒマワリタンパク質分離物パイロット施設を稼働させました。ヨーロッパ植物性タンパク質原料市場における小規模参入企業は、加工能力、規制上の進展、および用途特有のパフォーマンスを通じて競争しています。
ヨーロッパ植物性タンパク質原料産業のリーダー企業
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
International Flavors & Fragrances Inc.
-
Kerry Group PLC
-
Südzucker AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ植物性タンパク質原料市場 このレポートでカバーされる企業
- Roquette Frères
- Cosucra Groupe Warcoing
- BENEO GmbH
- Kerry Group plc
- Azelis Group NV
- Ingredion Incorporated
- Archr Daniels Midland Company
- International Flavors & Fragrances Inc.
- Glanbia plc
- Südzucker AG
- Emsland Group
- Cosun Beet Company
- Meelunie B.V.
- Vestkorn Milling AS
- Axiom Foods, Inc.
- The Scoular Company
- PURIS Proteins
- Parabel USA Inc.
- Lantmännen ek för
- Aminola B.V.
最近の産業開発事情 ヨーロッパ植物性タンパク質原料市場
- 2026年2月:Roquetteは、加工助剤を使用せずに植物性の異臭を低減するよう設計された官能性最適化エンドウ豆タンパク質分離物NUTRALYS® Pea 850Fを発売し、シンプルな「エンドウ豆タンパク質分離物」の原料表示を可能にしました。対象用途にはレディ・トゥ・ドリンク飲料、乳製品代替品、特殊栄養、およびGLP-1食事ポジショニング向け高タンパク質フォーマットが含まれます。
- 2025年6月:ACIグループはIFFとの戦略的販売代店契約を発表し、イギリスおよびアイルランドにおけるIFFの大豆およびエンドウ豆タンパク質原料の販売権を確保しました。この長期パートナーシップにより、ACIの従来型肉および植物性食品市場における役割が強化され、顧客は高度な技術的専門知識に支えられた包括的な非GMOタンパク質ソリューションへのアクセスが可能になりました。
- 2025年3月:ACIグループは植物性タンパク質の新シリーズを発表し、食品製造における持続可能で機能的な原料への需要増加に対応するためポートフォリオを拡大しました。新製品には多様なエンドウ豆、大豆、小麦タンパク質のほか、多様な製品処方向けに設計されたブレンド植物性タンパク質濃縮物が含まれます。
ヨーロッパ植物性タンパク質原料市場レポートの調査範囲
麻タンパク質、エンドウ豆タンパク質、馬鈴薯タンパク質、米タンパク質、大豆タンパク質、小麦タンパク質がタンパク質タイプ別セグメントとしてカバーされています。動物用飼料、食品・飲料、パーソナルケア・化粧品、サプリメントがエンドユーザー別セグメントとしてカバーされています。ベルギー、フランス、ドイツ、イタリア、オランダ、ロシア、スペイン、トルコ、イギリスが国別セグメントとしてカバーされています。セグメンテーション概要
タンパク質タイプ
| 麻タンパク質 |
| エンドウタンパク質 |
| ジャガイモタンパク質 |
| 米タンパク質 |
| 大豆タンパク質 |
| 小麦タンパク質 |
| その他の植物性タンパク質 |
エンドユーザー
| 動物飼料 | ||
| 食品・飲料 | サブエンドユーザー別 | ベーカリー |
| 飲料 | ||
| 朝食シリアル | ||
| 調味料・ソース | ||
| 菓子類 | ||
| 乳製品および乳製品代替製品 | ||
| 食肉・家禽・水産物および食肉代替製品 | ||
| RTE/RTC食品 | ||
| スナック | ||
| パーソナルケアおよび化粧品 | ||
| サプリメント | サブエンドユーザー別 | ベビーフードおよび乳幼児用調製粉乳 |
| 高齢者栄養および医療栄養 | ||
| スポーツ・パフォーマンス栄養 | ||
国
| ベルギー |
| フランス |
| ドイツ |
| イタリア |
| オランダ |
| ロシア |
| スペイン |
| トルコ |
| 英国 |
| その他欧州 |
| タンパク質タイプ | 麻タンパク質 | ||
| エンドウタンパク質 | |||
| ジャガイモタンパク質 | |||
| 米タンパク質 | |||
| 大豆タンパク質 | |||
| 小麦タンパク質 | |||
| その他の植物性タンパク質 | |||
| エンドユーザー | 動物飼料 | ||
| 食品・飲料 | サブエンドユーザー別 | ベーカリー | |
| 飲料 | |||
| 朝食シリアル | |||
| 調味料・ソース | |||
| 菓子類 | |||
| 乳製品および乳製品代替製品 | |||
| 食肉・家禽・水産物および食肉代替製品 | |||
| RTE/RTC食品 | |||
| スナック | |||
| パーソナルケアおよび化粧品 | |||
| サプリメント | サブエンドユーザー別 | ベビーフードおよび乳幼児用調製粉乳 | |
| 高齢者栄養および医療栄養 | |||
| スポーツ・パフォーマンス栄養 | |||
| 国 | ベルギー | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| オランダ | |||
| ロシア | |||
| スペイン | |||
| トルコ | |||
| 英国 | |||
| その他欧州 | |||
市場の定義
- エンドユーザー - タンパク質原料市場はB2B(企業間取引)ベースで運営されています。食品、飲料、サプリメント、動物飼料、パーソナルケア・化粧品メーカーが、調査対象市場のエンドコンシューマーとみなされています。本調査の範囲は、結合剤や増粘剤などのタンパク質以外の用途に使用するために液体・乾燥ホエイを購入するメーカーを除外しています。
- 浸透率 - 浸透率は、全体のエンドユーザー市場量に占めるタンパク質強化エンドユーザー市場量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの範囲内で考慮されるすべてのエンドユーザー企業が製造する製品100gあたりに含まれる平均タンパク質含有量です。
- エンドユーザー市場量 - エンドユーザー市場量は、当該国または地域におけるすべての種類・形態のエンドユーザー製品の統合量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-ラクトアルブミン) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な窒素含有化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質特性を与えるために設計された特定の機能的特性を持つ複数の成分の小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | 酸カゼイン(カゼインの誘導体)にアルカリを加えることによって生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを摂取することへの免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| コンセントレート | タンパク質の最も加工度が低い形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | サプリメント中の水分が熱によって完全に除去された後に存在する「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 保存料として何も添加されていない、低温殺菌された新鮮なホエイを乾燥させることによって得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンなどの個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など、互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 食品の栄養価を向上させるために、天然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省経済調査局 |
| 押出成形 | 必要な形状を生産するように設計された穿孔板またはダイの開口部を通じて柔らかく混合された原料を強制的に通すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ファバ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理し、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中のガス相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | 家庭外で食事を準備する企業、機関、会社を含む食品業界の一部を指します。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| 麻 | 工業用または医療用に特別に栽培されたCannabis sativaの植物学的クラスです。 |
| 加水分解物 | タンパク質のアミノ酸間の結合を部分的に切断できる酵素にタンパク質をさらすことによって製造されるタンパク質の形態であり、大きく複雑なタンパク質をより小さな断片に分解します。その加工により消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| アイソレート | タンパク質の最も純粋で最も加工された形態であり、純粋なタンパク質画分を得るための分離処理を経ています。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | ホエイから得られる乳中に含まれるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳中に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはジェン・Yとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間、家禽、豚、馬、ウサギ、犬、猫が含まれます。ほとんどの単胃動物は一般的に草などのセルロース食物材料をあまり消化できません。 |
| MPC | 乳タンパク質コンセントレート |
| MPI | 乳タンパク質アイソレート |
| MSPI | メチル化大豆タンパク質アイソレート |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、毛髪の自然な美しさをケアするための栄養補助食品として機能する製品と原料のカテゴリーです。 |
| 骨粗鬆症 | 通常、ホルモン変化またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口において各人が消費可能な動物性タンパク質(乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口において各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ、オート麦、麻タンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として製造される微生物タンパク質であり、菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、食感を調整してさまざまな形状に成形したものです。 |
| 調理済み食品(RTC) | パッケージに記載されたプロセスによる何らかの準備または調理が必要な、すべての原料が含まれた食品製品を指します。 |
| 即食食品(RTE) | 事前に準備または調理された食品製品であり、食べる前にさらなる調理や準備を必要としないものを指します。 |
| RTD | 即飲み |
| RTS | 即席サービス |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた肉製品であり、新鮮、燻製、または塩漬けにされることがあり、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物性食肉代替品です。 |
| ソフトジェル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質コンセントレート |
| SPI | 大豆タンパク質アイソレート |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元の食感、物理的・化学的特性を維持または向上させるために食品製品に添加される原料です。 |
| 補給 | 食事中の栄養素を補うことを目的とした栄養素またはその他の物質の濃縮源の消費または提供であり、栄養不足を補正することを目的としています。 |
| テクスチャラント | 食品・飲料製品の口当たりと食感を制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高めて濃くするために使用される原料であり、その他の特性を実質的に変化させません。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、肉中に少量自然に存在する不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイタンパク質コンセントレート |
| WPI | ホエイタンパク質アイソレート |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(業界変数および外部変数)が、デスクリサーチおよび文献レビューと一次専門家インプットに基づいて、関連する変数・要因のグループから選択されます。これらの変数は回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




