
ヨーロッパ微量栄養素肥料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
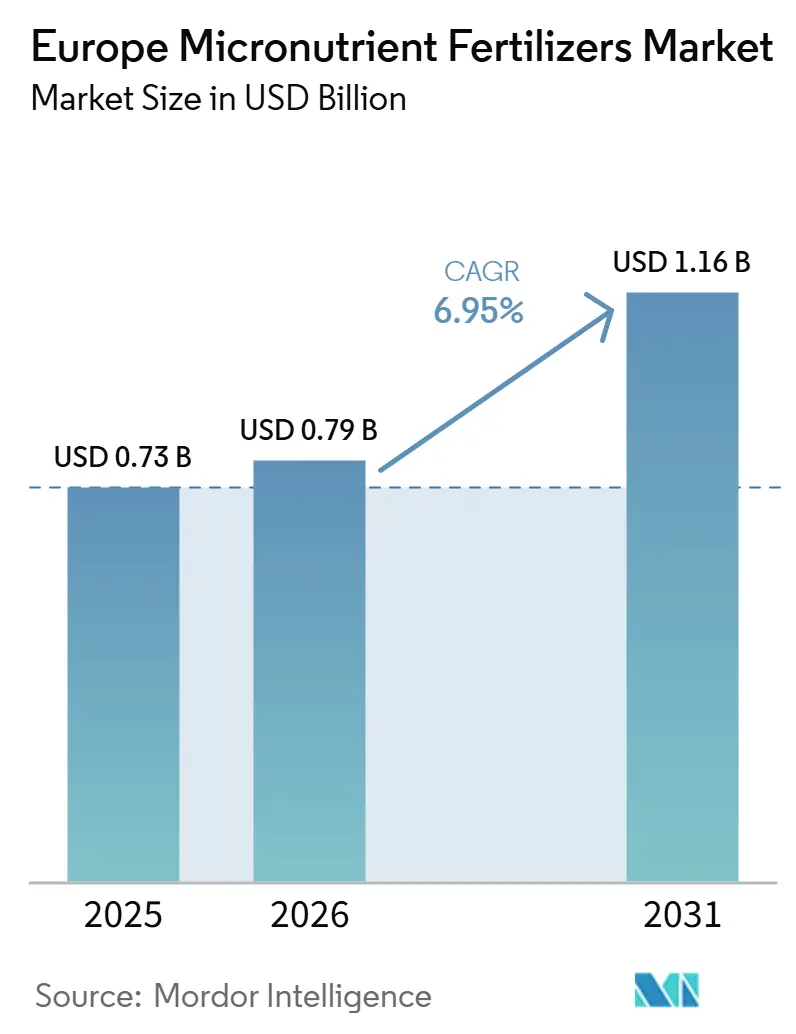
| 基準年の市場規模 (2026) | 0.79 十億米ドル |
| 市場規模 (2027) | 0.84 十億米ドル |
| 市場規模 (2032) | 1.18 十億米ドル |
| 成長率 (2027 - 2032) | 7.03 % |
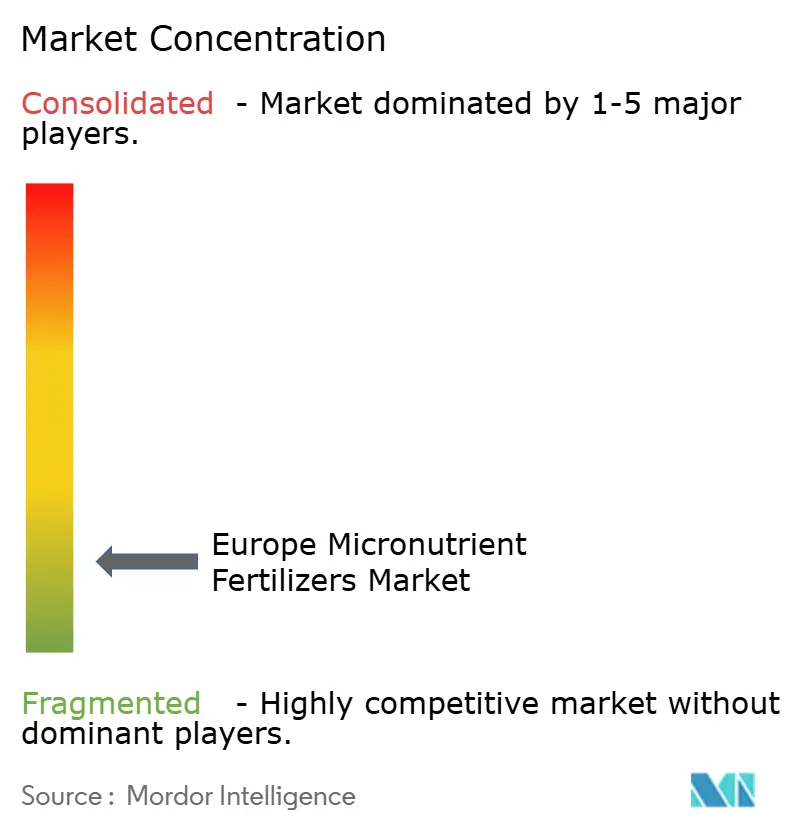
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceよるヨーロッパ微量栄養素肥料市場分析
ヨーロッパ微量栄養素肥料市場規模は2026年に0.79 ビリオン 米ドルと評価され、2027年の0.84 ビリオン 米ドルから2032年には1.18 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 7.03%で成長する見込みです。市場は、集約農業地域における土壌微量栄養素の継続的な枯渇によって形成されており、特に長期的な耕作パターンのもとで亜鉛、マンガン、ホウ素の有効性が低下している地域でその傾向が顕著です。また、共通農業政策(CAP)2023年~2027年フレームワークおよび欧州委員会の2026年肥料行動計画のもとでの農場栄養計画に関するより厳格な要件からも恩恵を受けており、これによりヨーロッパ農業全体での栄養素最適化と農場アドバイザリー支援が強化されています。需要は、高付加価値の園芸および施設栽培の継続的な拡大によってもさらに支えられており、生産者は作物の品質と収量を維持するために精密かつ繰り返しの微量栄養素施用に依存しています。競争は依然として分散していますが、キレート化、液体、水溶性製品へのシフトが製品および規制遵守要件を高めており、規模、製剤能力、および規制対応力がますます重要になっています。特にマンガン、亜鉛、銅の原材料の価格変動は、長期的な需要が堅調であるにもかかわらず、価格の見通しを制限し、マージン圧力を持続させています。
主要レポートのポイント
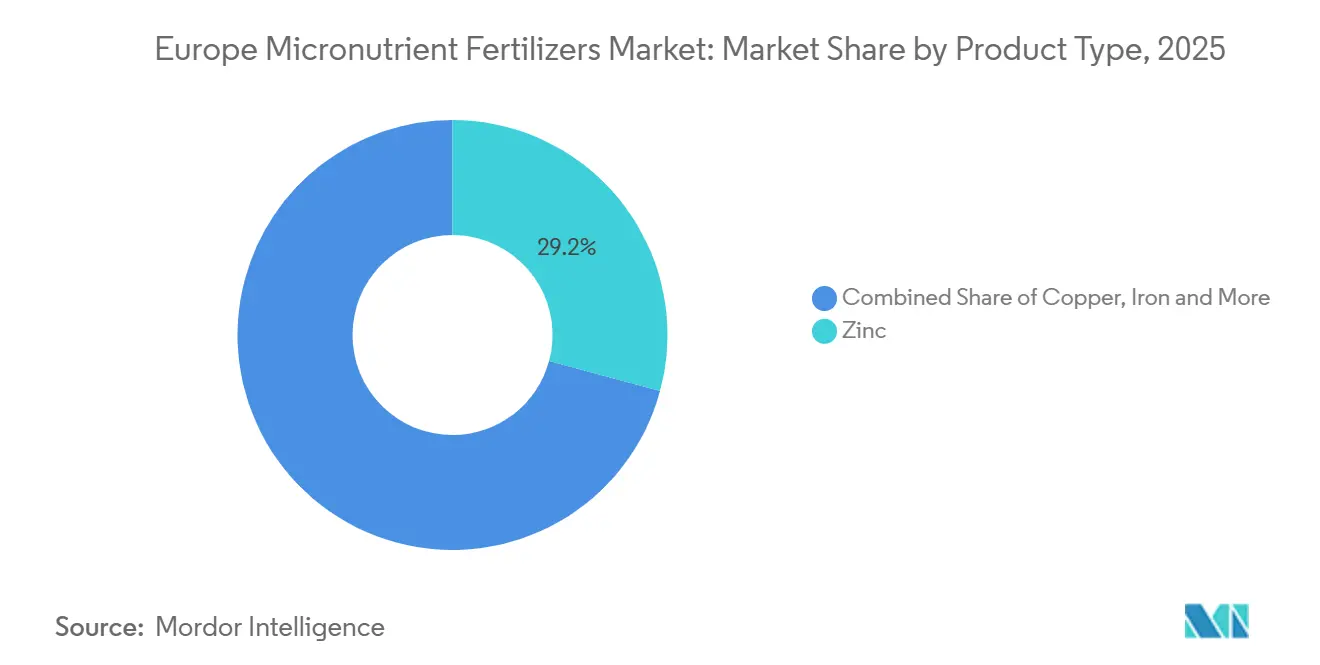
- 製品別では、亜鉛が2026年のヨーロッパ微量栄養素肥料市場シェアの29.2%を占め、マンガンは2027年から2032年にかけてCAGR 7.9%で成長する見込みです。
- 施用方法別では、葉面散布が2026年のヨーロッパ微量栄養素肥料市場規模の65.0%を占め、液肥灌漑は2027年から2032年にかけてCAGR 7.2%で成長する見込みです。
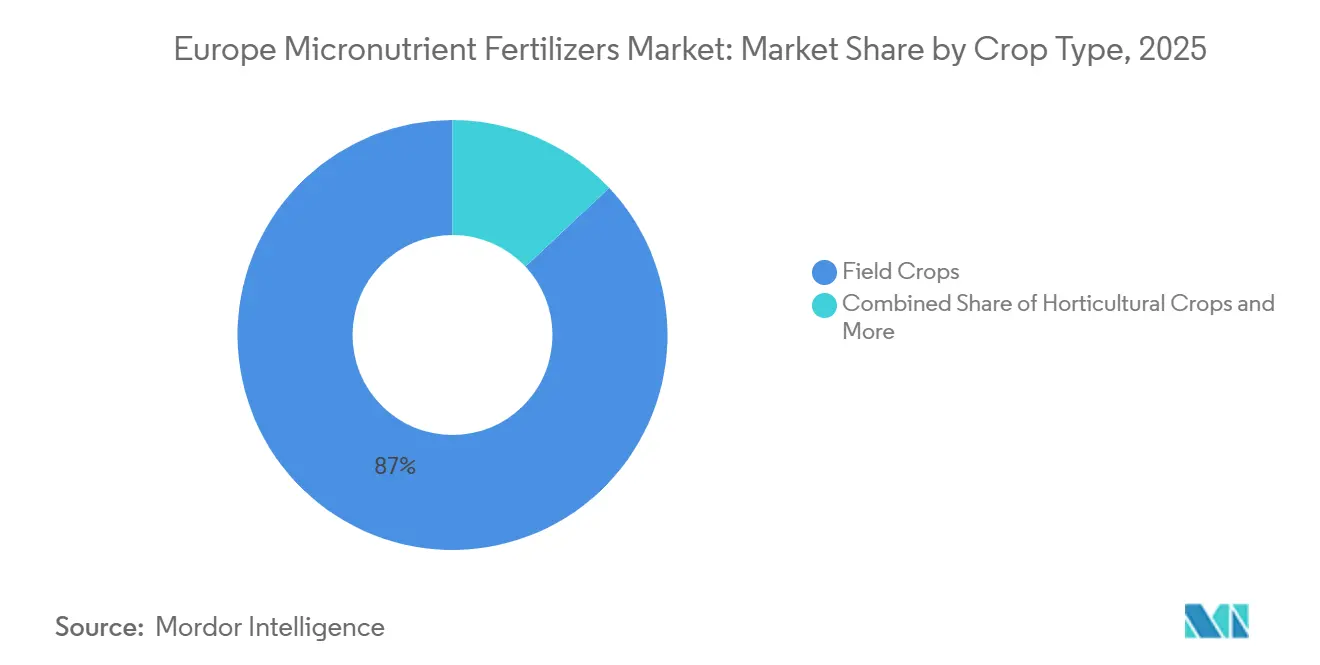
- 作物タイプ別では、畑作物が2026年の市場シェアの87.0%を占め、園芸作物は2027年から2032年にかけてCAGR 9.3%で成長する見込みです。
- 地域別では、フランスが2026年の市場シェアの14.1%を占め、ロシアは2027年から2032年にかけてCAGR 7.7%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業による土壌微量栄養素マッピング | +1.5% | ヨーロッパ、特にドイツ、フランス、オランダに集中 | 短期(2年以内) |
| 共通農業政策(CAP)エコスキームインセンティブ | +1.2% | EU-27中核国、特にフランス、イタリア、スペインで強い | 中期(2年~4年) |
| 高付加価値園芸作物への需要増加 | +1.3% | オランダ、スペイン、イタリア、フランス | 中期(2年~4年) |
| キレート化液体および水溶性製剤へのシフト | +1.0% | ドイツ、フランス、オランダ、イギリス | 短期(2年以内) |
| デジタル農業アドバイザリープラットフォームによる普及促進 | +0.8% | ドイツ、オランダ、イギリス、フランス | 短期(2年以内) |
| イギリスにおけるブレグジット後の登録迅速化 | +0.4% | イギリス | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
精密農業主導の土壌微量栄養素マッピング
可変施用率土壌検は、ヨーロッパ微量栄養素肥料市場において農家が微量栄養素を購入する方法を変えており、一律のプログラムをほ場固有の購入に置き換えています。細かいグリッド密度でのGPSおよびGIS連動サンプリングは、より広範な検査手法では見えなかった微量栄養素欠乏を農場が特定するのに役立っています。2024年2月から活動を開始したSoil Quality Assessment and mapping Tool(SQAT)プロジェクトは、EU資金として359万ユーロ(387万米ドル)を受け、現場での土壌分析のためのロボット搭載センサーを開発しています[1]。このプロジェクトは2027年7月までに7つのヨーロッパ中小企業を通じた商業化を目指しており、技術の適用を実験室作業けでなく実際の農場利用に焦点を当てています[3]。改善されたマッピングはまた、南欧および東欧の石灰質土壌における亜鉛とマンガンの欠乏を明らかにしており、そこでは目に見える需要がほ場データが明らかにし始めている農学的ニーズに依然として遅れをとっています。ヨーロッパ微量栄養素肥料市場にとって、これは将来の需要のより大きな部分が単純な耕作面積の拡大ではなく、診断の改善によって促進される可能性があるため重要です。
共通農業政策(CAP)エコスキームインセンティブ
CAP 2023年~2027年フレームワークは、ヨーロッパ微量栄養素肥料市場全体において、栄養計画を農場の意思決定のより正式な部分にしています[2]。微量栄養素の購入は、臨時の是正投入として扱われるのではなく、文書化された土壌検査、作物計画、助言審査にますます結びついています。2026年5月に採択された欧州委員会の肥料行動計画は、CAP戦略計画内でより強力な農場助言サービスを求め、栄養利用効率とバイオベース投入物への明示的な支援を求めています。この政策の方向性は、より定期的な微量栄養素監査を支援し、目に見える作物ストレスが発生する前に欠乏が特定される可能性を高めます。また、農場レベルでのコンプライアンスと記録管理をより重視しており、これは専門栄養をより一貫して施用する組織化された生産者を優遇する傾向があります。この文脈において、栄養管理が不期な購入決定ではなく日常的な農場管理の一部となるため、ヨーロッパ微量栄養素肥料市場はより安定した需要基盤を獲得します。
高付加価値園芸作物への需要増加
施設栽培は、ヨーロッパ微量栄養素肥料市場における一貫した需要ドライバーとなっており、温室作物はより厳格な栄養閾値のもとで運営され、目に見える欠乏に対する許容度が低くなっています。水溶性およびキレート化製品は、スペイン、イタリア、オランダ、フランスで広く使用されているドリップフェルティゲーションシステムに適しており、精密施用がすでに作物管理に統合されています。2025年に農業・食品研究ジャーナルに発表された温室ミニプラムトマトに関する研究では、葉面亜鉛-EDTA施用により果実の亜鉛濃度が66%増加したことが示され、高付加価値作物システムにおけるプレミアム微量栄養素製剤の継続的な使用を支持しています。これにより、園芸は耕地面積が畑作物よりはるかに小さいにもかかわらず、収益の不均衡なシェアを占めています。欧州委員会によると、マンガンの調達は依然として脆弱であり、世供給の96%がEU域外で採掘され、60%以上が単一の国から産出されています。この供給構造は、特に生産者が厳密に管理された作物サイクルの中断を許容できない場合に、施用単位あたりより多くの利用可能な栄養素を供給する効率的な製剤を優遇します。
キレート化液体および水溶性製剤へのシフト
ヨーロッパ微量栄養素肥料市場におけるキレート化液体および水溶性製品へのシフトは、性能要件と規制遵守の両方によって推進されています。ドリップ灌漑、温室システム、葉面プログラムを使用する農家は、集約的な作物スケジュールのもとで溶解性、安定性、有効性を維持する製品を必要としています。2025年、ICL Group Ltd.は、そのeqo.xコーティングがEUフレームワークの下で生分解性コーティングコンプライアンスの公式認証を受けたと述べており、製品開発がますます規制要件に沿っていることを示しています。これは、高度な製剤能力と複数のヨーロッパ諸国にわたる市場アクセス準備を組み合わせることができる企業に利益をもたらします。また、ヨーロッパ微量栄養素肥料市場が以前ほど低複雑性の供給を評価しなくなっているため、小規模な地域ブレンダーにより大きな圧力をかけています。
制約の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属系原材料価格の変動 | -0.8% | ヨーロッパ、特にドイツ、ロシア、イギリスへの影響が大きい | 短期(2年以内) |
| 生物的接種剤および生物肥料との競合 | -0.5% | ドイツ、フランス、スペイン | 中期(2年~4年) |
| 欧州連合の重金属汚染物質規制限度 | -0.6% | EU-27 | 長期(4年以上) |
| 外部施用を削減する生物強化政策 | -0.4% | フランス、ドイツ、オランダ、イギリス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属系原材料の価格変動
亜鉛、銅、硫酸マンガンの価格は商品変動にさらされたままであり、ヨーロッパ微量栄養素肥料市場においてメーカーのマージンを圧迫する可能性があります。投入コストが急激に上昇すると、サプライヤーはしばしば増加分の一部を農家に転嫁し、すぐに必要とは見なされない特殊製品の購入を遅らせる可能性があります。この影響は、マンガンがヨーロッパ微量栄養素肥料市場において最も急成長している製品セグメントでもあることを考えると重大です。供給の混乱やコスト増加は、サプライヤーが最も積極的に拡大しようとしているセグメントを減速させる可能性があります。これにより、成長は依然として魅力的であるものの、収益の見通しとタイミングが原材料の状況に大きく依存するという困難なダイナミクスが生まれます。
生物学的接種剤およびバイオ肥料との競争
生物学的投入物はヨーロッパで注目を集めており、ヨーロッパ微量栄養素肥料市場を支える同じ特殊作物栄養予算をめぐって競争し始めています。政策的背景は関連性があり、EUグリーンディールおよびファームトゥフォーク戦略は肥料削減と土壌健全性の改善を優先しています。2025年にMDPIに発表された研究は、一部のバイオベース肥料が土壌マイクロバイオーム活動を通じて亜鉛の生物利用可能性を改善しながら、従来のリン吸収性能に匹敵できることを示しています。これは、生物学的製品が一部のシステムでは補完物として、他のシステムでは部分的な代替物として機能できることを意味ます。ヨーロッパ微量栄養素肥料市場への圧力はしばしば間接的であり、より強い土壌生物学は適切に管理されたほ場での是正的な微量栄養素施用の頻度を減らすことができます。その結果、生産者が鉱物微量栄養素の使用を完全にやめない場合でも、同じ農場予算内で支出がシフトする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
亜鉛が数量を支え、マンガンが戦略的重要性を増す亜鉛は2026のヨーロッパ微量栄養素肥料市場シェアの29.2%を占め、石灰質および高pH土壌において植物への有効性が構造的に制約されている小麦、トウモロコシ、ヒマワリ作付体系における幅広い役割を反映しています。この広範な農学的関連性が、ヨーロッパ微量栄養素肥料市場において亜鉛を中心的な位置に保っており、この問題は農業慣行と同様に土壌化学にも根ざしています。マンガンは2027年から2032年にかけてCAGR 7.90%で成長する見込みであり、繰り返しの作付けサイクルで継続的な補充が必要な温室園芸および土耕栽培システムによって支えられています。銅と鉄も明確な役割を保持しており、銅は欠乏が生じやすい地域での穀物および菜種と関連し、鉄キレートはアルカリ性の果樹園、ブドウ園、野菜作付体系で広く使用されています。
ホウ素は、地域内のいくつかの大規模農業国において、菜種、ヒマワリ、テンサイなどの受粉感受性作物において引き続き重要です。モリブデンは絶対的な需要では小さいものの、マメ科作物の栽培において安定した位置を占めています。マンガンセグメントはまた、他のいくつかの製品ラインよりも原材料調達リスクが高く、原材料計画がより不安定になっています。土壌品質分析ツール(SQAT)の精密マッピングの取り組みも、作付体系全体にわたって微量栄養素が不足している区画の特定を改善し、ヨーロッパ微量栄養素肥料産業全体でより的を絞った需要を支援する可能性があります。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
施用方法別:
葉面散布がリード、フェルティゲーションが構造的地位を獲得葉面散布は2026年のヨーロッパ微量栄養素肥料市場の65.0%を占め、大規模農地および特産作物の両方において、生育期中の欠乏症を迅速に修正するという利点を反映しています。その地位は、生産者が同一シーズン内に目に見える作物反応を必要とし、かつ散布プログラムがすでに確立されている地域で最も強固です。これが、フランス、ドイツ、イギリスにおける葉面散布製品の継続的な広範な使用を説明しています。葉面散布はまた、ヨーロッパ微量栄養素肥料市場全体の園芸においても安定した支持を受けており、欠乏症状が商品作物の商業的価値を迅速に低下させる可能性があるためです。
液肥灌漑は最も成長の速い施用方法であり、2027年から2032年にかけてCAGR 7.2%を記録する見込みです。これは、スペイン、イタリア、オランダの点滴灌漑温室システムによって牽引されており、既存の灌漑インフラを通じて微量栄養素が供給されています。これにより、生産者が灌漑プログラムに微量栄養素を組み込むために別途資本投資を必要としないため、普及の障壁が低下しています。土壌施用は、ロシアおよびウクライナの大規模畑作システムにおいて引き続き関連性を持ち、播種前の亜鉛およびマンガン修正が広大な農業経営モデルに適しています。これらのダイナミクスにより、ヨーロッパ微量栄養素肥料市場は、即時反応型の葉面散布、拡大する液肥灌漑、および大規模農場ユニットに適した土壌施用プログラムにわたってバランスを保っています。時間の経過とともに、デジタル農業と精密マッピングが圃場レベルの診断を改善するにつれて、施用の意思決定は作物の生育段階に応じてより具体的になる可能性があります。
作物タイプ別:
畑作物が数量を支え、園芸がプレミアム価値を牽引畑作物は2026年の市場規模の87.0%を占、ヨーロッパ微量栄養素肥料市場が基礎需要において穀物、油糧種子、根菜類に強く依存していることを反映しています。小麦、トウモロコシ、菜種、テンサイはフランス、ドイツ、ウクライナ、ロシア、ポーランドにわたって広大な面積をカバーしており、畑作物に他のすべての作物グループに対して明確な数量上の優位性を与えています。これらの作物はまた、特定の生育段階において亜鉛、銅、マンガンの欠乏が繰り返し発生し、製品の反復使用を支えています。これにより、ヨーロッパ微量栄養素肥料市場の他のセグメントで収益成長がより顕著であるにもかかわらず、畑作物は日常的な需要の中心に位置しています。
園芸作物は最も成長の速い作物タイプであり、2027年から2032年にかけてCAGR 9.3%を記録し、畑作物よりも1ヘクタール当たりの微量栄養素施用量が著しく高くなっています。2025年にMDPIに掲載された、イタリア、スペイン、ポーランドにおけるトマト生産における硫黄・亜鉛微粒子肥料に関する研究では、顕著な収量および植物健康への反応が示され、園芸システムにおける製品集約度の継続を支持しています。芝生および観賞用の使用は数量的には小さいものの、イギリスやオランダなどの国ではプレミアムニッチを代表しています。施設栽培は、通年供給プログラムおよびバイヤーの品質基準が栄養素関連の欠陥の余地をほとんど残さないため、園芸の収益シェアを引き続き増加させる可能性があります。その結果、畑作物が引き続き数量の主要な供給源であるにもかかわらず、ヨーロッパ微量栄養素肥料市場内の作物構成は高付加価値プログラムへと徐々にシフトし続けるでしょう。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
西ヨーロッパおよび東ヨーロッパ微量栄養素肥料市場
フランスは2026年に最大の市場となり、14.1%の金額シェアを占めた。これは同国の農業基盤の規模と多様性に支えられている。フランスはパリ盆地に広大な小麦栽培地を有し、南部および南西部には大規模なワイン産業、そして長年にわたり土壌検査とバランスの取れた作物栄養管理を推進してきた確立された農業指導ネットワークを持つ。肥料産業連合(Union des Industries de la Fertilisation、UNIFA)のデータによると、フランスは2023年から2024年のキャンペーン期間中に1,790万メトリックトンの鉱物性および有機肥料の出荷を記録した。この安定した出荷量のプロフィールは、共通農業政策(CAP)のエコスキームにおける栄養管理要件が定着し続けるにつれて、製品ミックスが特殊肥料および微量栄養素製剤へと段階的にシフトしていることも示している。スペインは引き続き戦略的に重要な位置を占めており、地中海式点滴灌漑園芸、オリーブおよび柑橘類の栽培、そしてアルカリ性土壌条件下のブドウ園が、鉄キレートおよび亜鉛への継続的な需要を支えている。ウクライナは、広大な黒土地帯が大規模な穀物システムを支え、大量の亜鉛およびマンガン矯正施用を必要とすることから、構造的な重要性を維持し続けている。
ロシア微量栄養素肥料市場
ロシアは最も成長が速い地域であり、2027年から2032年にかけて7.7%の年平均成長率(CAGR)が予測されている。穀物生産目標の強化により、ヴォルガ連邦管区および中央黒土地域全体で栄養管理プログラムが強化されており、これらの地域では繰り返される穀物栽培によって微量栄養素の蓄積量が減少し、大規模な矯正施用の必要性が高まっている。イタリアは、トマト、ブドウ、施設野菜などを含む高品質な園芸基盤の恩恵を受けており、石灰質の地中海性土壌において鉄欠乏症(鉄クロロシス)が依然として持続的な問題となっている中、鉄キレートおよびホウ素への需要を維持している。ドイツは精密農業の主要な中心地であり続けており、北部の穀物生産州において可変施用型微量栄養素施用の関連性が高まっている。ドイツの農家による可変施用型窒素施肥の採用に関する査読済み研究では、能力構築と明確な収益性の証拠が、より広範な技術普及を形成する2つの主要因であることが明らかにされており、これらの知見は微量栄養素の処方にも適用される。英国においても法制度の変化が追い風となっており、政府は2026年3月に英国肥料製品規制(UK Fertilising Products Regulations)の提案に関する公開協議を開始した。この規制は20年以上変更されていなかったルールを置き換え、特殊肥料および微量栄養素製品の市場参入を迅速化することを目的としている。
ヨーロッパのより広範な市場
オランダは国土面積が小さいにもかかわらず、高度な施設園芸および花卉栽培部門を有することから、高品質微量栄養素支出において不釣り合いに大きなシェアを占めている。これらのシステムでは、鉄EDDHA(エチレンジアミン-N,N′-ビス(2-ヒドロキシフェニル酢酸))キレート、硫酸マンガン、およびホウ素が、日常的な専門的作物栄養管理プログラムの一部となっている。成長はまた、生分解性およびアミノ酸キレート製剤への製品アップグレードによっても支えられており、2024年および2025年に追加のエコ活動が加えられたオランダのポイント制エコスキームが、精密栄養管理および詳細な土壌検査に対するより強力な財政的支援を生み出している。ヨーロッパのその他の地域には、バルカン半島、バルト諸国、および北欧諸国にわたる発展途上市場が含まれており、これらの地域における微量栄養素の普及はヨーロッパ連合(EU)の中核地域に依然として遅れをとっている。農業近代化への支出が増加し、農業指導サポートへのアクセスが改善されるにつれて、これらの市場は中期的な数量拡大可能性を提供し続けている。全体として、ヨーロッパの微量栄養素肥料市場は幅広い基盤を持ち、西ヨーロッパが製品アップグレードを牽引し、東ヨーロッパが大量の矯正需要を支えている。
競争環境
ヨーロッパ微量栄養素肥料市場は依然として分散しており、上位5社が2026年の収益において比較的小さなシェアを保有しています。この集中度は、いかなる単一サプライヤーも製品、チャネル、国にわたって完全な価格支配力を持たないことを意味します。地域のブレンダー、国内の特殊サプライヤー、および協同組合流通ネットワークが農業者との関係において意味のあるシェアを保持しています。その結果、多くの購買決定において、製品性能、チャネルアクセス、およびアドバイザリー支援が規模と同様に重要です。この分散した構造は、規制遵守および製剤の要求が参入障壁を徐々に高めている中でも、市場の定義的な特徴となっています。
Yara International ASAは主要企業の一つであり、確立された微量栄養素ブランドと幅広い作物栄養リーチを組み合わせています。Yaraは2025年の総収益として15.7 ビリオン 米ドルを報告し、ヨーロッパのEBITDAは6.12 ビリオン 米ドルで、2024年比121%増となっており、ヨーロッパが同社にとって重要な収益基盤であり続けていることを示しています。これらの動向は、製品ポートフォリオと規制遵守ツール、農学的ガイダンス、および作物特化型デジタアクセスを組み合わせたサプライヤーが市場から報酬を得ていることを示しています。
次の競争領域は、生分解性化学物質および追跡可能な圃場レベルの推奨事項に集中する可能性があります。大手企業は、認証作業、製品試験、および多国間登録要件を吸収するためにより有利な立場にあります。したがって、技術的な閾値が引き続き上昇する場合、小規模な地域ブレンダーはホワイトラベル依存または統合にさらされやすくなります。それでも、市場が多様な作付体系、異なるアドバイザリー文化、および多様な国内流通構造に販売されているため、地域の関係は依然として重要です。これにより、最強の多国籍企業が技術、製剤の深さ、および規制対応力を通じて優位性を構築している中でも、地域サプライヤーにとって市場はアクセス可能なままです。
ヨーロッパ微量栄養素肥料産業リーダー
-
Yara International ASA
-
Compo Expert GmbH (Grupa Azoty S.A.)
-
Sociedad Quimica y Minera de Chile S.A.
-
Trade Corporation International (Rovensa Group)
-
Valagro S.p.A. (Syngenta Group)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ微量栄養素肥料市場 このレポートでカバーされる企業
- Yara International ASA
- Compo Expert GmbH (Grupa Azoty S.A.)
- Sociedad Quimica y Minera de Chile S.A.
- Trade Corporation International (Rovensa Group)
- Valagro S.p.A. (Syngenta Group)
- BASF SE
- Triton Partners (Fertiberia)
- Haifa Group
- ICL Group Ltd.
- K+S Aktiengesellschaft
- Nutrien Ltd.
- Timac Agro SAS (Groupe Roullier)
- Verdesian Life Sciences LLC (AEA Investors)
- EuroChem Group AG
- AGLUKON Spezialduenger GmbH and Co. KG
最近の産業開発事情 ヨーロッパ微量栄養素肥料市場
- 2026年7月:Rovensa Nextは、循環型資源からバイオベース肥料と微生物ソリューションを開発することに焦点を当てた640万ユーロ(690万米ドル)のホライズン・ヨーロッパプロジェクトであるBIO²に参加しました。このイニシアチブは、2029年までに少なくとも2つの完全循環型バイオ肥料を目標とし、ドイツ、ラトビア、イタリア、ノルウェー、スペインにわたって小麦、ジャガイモ、イチゴ、テーブルグレープを含む作物でのほ場試験が計画されています。BIO²は、EUグリーンディール規制によって推進されるバイオベース代替物へのヨーロッパ作物栄養市場のシフトを支援し、従来の化学投入物を置き換え、従来のマクロ栄養素への依存を減らすことを目指しています。
- 2026年3月:TIMAC Agro Franceは、すべてのフランスのワイン産地にわたる約7,000人の独立したワイン生産者をカバーするフランス独立ワイン生産者連合との戦略的パートナーシップを正式化しました。この協定は、微量栄養素栄養、土壌肥度最適化、水ストレス管理を含む맞춤型農学的支援に焦点を当てています。
- 2026年5月:Yara InternationalはYaraBela NITROMAG Zを発売しました。これは窒素、カルシウム、マグネシウム、亜鉛を単一の粒子に組み合わせた多栄養素粒状肥料です。この製品はマクロ栄養素施用と並行して亜鉛の供給効率を改善し、必要なほ場通過回数を削減し、統合栄養ソリューションを求めるヨーロッパの耕種農家向けのYaraの特殊亜鉛製品ラインナップを拡大します。
ヨーロッパ微量栄養素肥料市場レポートの範囲
微量栄養素肥料は、作物の欠乏を防ぎ、植物の成長、収量、品質を改善するために非常に少量の必須栄養素を供給する肥料です。これらは、現代農業における精密栄養戦略を支援するために、多様な作物タイプと施用方法にわたる標的型供給のために製剤化されています。
ヨーロッパ微量栄養素肥料市場は、製品タイプ別(ホウ素、銅、鉄、マンガン、モリブデン、亜鉛、その他)、施用方法別(フェルティゲーション、葉面散布、土壌)、作物タイプ別(畑作物、園芸作物、芝生および観賞用)、地域別(フランス、ドイツ、イタリア、オランダ、ロシア、スペイン、ウクライナ、イギリス、その他のヨーロッパ)に区分されています。市場規模と予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| ホウ素 |
| 銅 |
| 鉄 |
| マンガン |
| モリブデン |
| 亜鉛 |
| その他 |
| フェルティゲーション |
| 葉面散布 |
| 土壌 |
| 畑作物 |
| 園芸作物 |
| 芝生および観賞用 |
| フランス |
| ドイツ |
| イタリア |
| オランダ |
| ロシア |
| スペイン |
| ウクライナ |
| イギリス |
| その他のヨーロッパ |
| 製品 | ホウ素 |
| 銅 | |
| 鉄 | |
| マンガン | |
| モリブデン | |
| 亜鉛 | |
| その他 | |
| 施用方法 | フェルティゲーション |
| 葉面散布 | |
| 土壌 | |
| 作物タイプ | 畑作物 |
| 園芸作物 | |
| 芝生および観賞用 | |
| 地域別 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| ウクライナ | |
| イギリス | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ微量栄養素肥料市場の規模はどのくらいですか?
ヨーロッパ微量栄養素肥料市場規模は2026年に0.79 ビリオン 米ドルと評価され、2027年の0.84 ビリオン 米ドルから2032年には1.18 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 7.03%で成長する見込みです。
どの製品セグメントがリードしており、どれが最も急成長していますか?
亜鉛は2026年のヨーロッパ微量栄養素肥料市場シェアの29.2%を占め、マンガンは2027年から2032年にかけてCAGR 7.9%で成長する見込みです。
ヨーロッパ微量栄養素肥料市場の主要企業は誰ですか?
ヨーロッパ微量栄養素肥料市場の主要企業には、Yara International ASA、ICL Group Ltd.、Nutrien Ltd.、The Mosaic Company、BASF SEが含まれます。
どの国が地域の状況をリードしていますか?
フランスは2026年のヨーロッパ微量栄養素肥料市場シェアの14.1%を占め、ロシアは2027年から2032年にかけてCAGR 7.7%で成長する見込みです。