
ヨーロッパジャム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 3.11 十億米ドル |
| 市場規模 (2031) | 3.65 十億米ドル |
| 成長率 (2026 - 2031) | 3.26 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパジャムのMarket分析
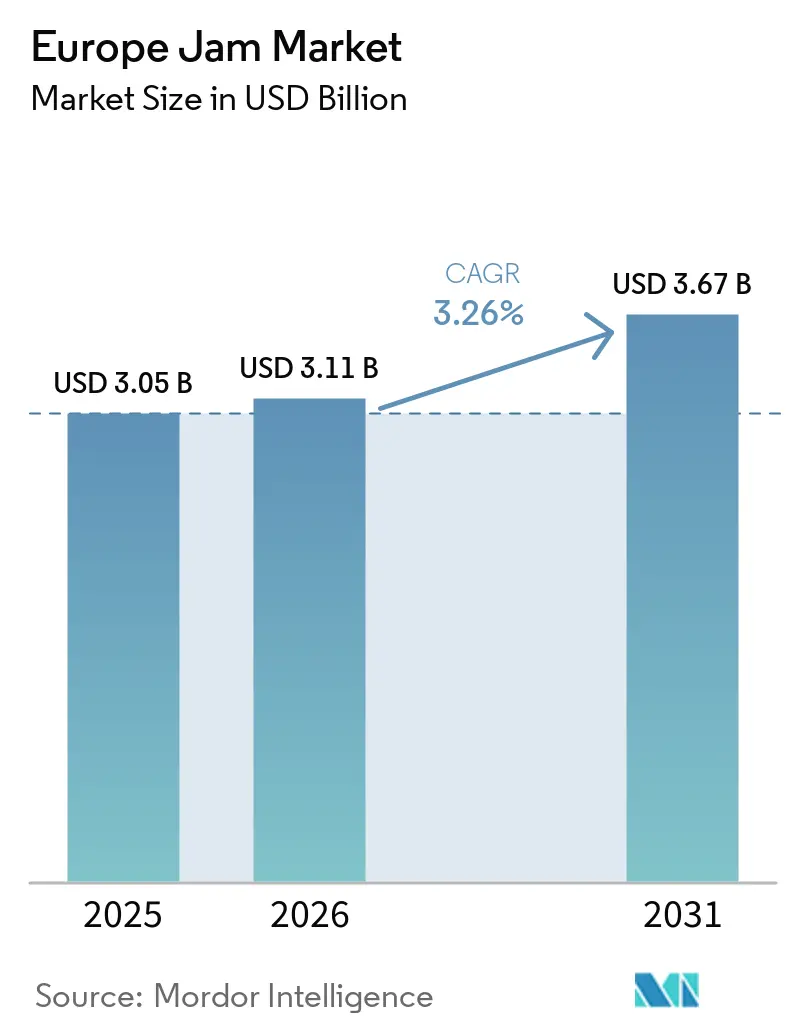
ヨーロッパジャム市場の規模は2025年に3.05 ビリオン 米ドルと評価され、2026年の3.11 ビリオン 米ドルから2031年には3.65 ビリオン 米ドルへと、予測期間(2026年〜2031年)において年平均成長率(CAGR)3.26%で成長すると推定されています。ヨーロッパのジャム市場は、消費者が果実の可視性、明確な原材料表示、および高い品質ポジションを持つ製品を好む傾向から、より高付加価値な製品へとシフトしています。欧州連合指令(EU)2024/1438は2026年6月14日より適用され、標準ジャムおよびエクストラジャムに対する最低果実含有量の要件を引き上げることで、サプライヤーにとって製品の再処方と安定した果実調達がより重要となっています[1]。この変更は、より高い果実投入量を管理し、小売チャネル全体にわたって一貫した製品品質を維持できる生産者に有利に働きます。オーガニック製品、低糖製品、および個食対応製品は、信頼性の高い調達と実用的なパッケージングによって支えられる場に機会を創出します。確立されたブランド、プライベートラベル、および小規模な専門生産者がヨーロッパのジャム市場において異なる価格帯と品質ニーズに対応しているため、競争は引き続き活発です。
主要レポートのポイント
- 製品タイプ別では、ジャム・ゼリーが2025年に34.67%の収益シェアを占め、プリザーブは2031年までCAGR 4.20%で拡大すると予測されています。
- カテゴリー別では、従来型製品が2025年に86.43%の収益シェアを占め、オーガニック製品は2031年までCAGR 5.65%で拡大すると予測されています。
- 包装タイプ別では、ガラス瓶が2025年に38.96%の収益シェアを占め、シングルサーブ個別包装は2031年までCAGR 4.80%で拡大すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に40.50%の収益シェアを占め、オンライン小売店は2031年までCAGR 5.10%で拡大すると予測されています。
- 地域別では、イギリスが2025年に36.32%の収益シェアを占め、ドイツは2031年までCAGR 4.80%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムフルーツジャムへの需要増加 | +0.8% | イギリス、フランス、ドイツ、イタリアを含む西ヨーロッパ | 中期(2〜4年) |
| 小売プライベートラベル全体にわたるクリーンラベル処方変更 | +0.7% | 汎ヨーロッパ、特にドイツ、オランダ、スカンジナビアで強い | 短期(2年以内) |
| 朝食、スナック、外出先での消費の成長 | +0.6% | 汎ヨーロッパ、イギリス、ドイツ、フランスが主導 | 中期(2〜4年) |
| eコマースおよびDTC特化型ブランドの拡大 | +0.5% | 西ヨーロッパ、特にイギリス、ドイツ、オランダ | 中期(2〜4年) |
| 砂糖削減とフルーツ重視のイノベーション | +0.4% | 汎ヨーロッパ、指令(EU)2024/1438に関連するコンプライアンス要因を伴う | 短期(2年以内) |
| ヨーロッパの伝統的生産者による輸出主導のブランド拡大 | +0.3% | 湾岸、アジア太平洋、北米を含むグローバル輸出回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムフルーツジャムへの需要増加
イギリス、フランス、ドイツの消費者が、より強い果実感、産地、および職人的な信頼性を持つ瓶を選ぶようになっているた、プレミアム製品がヨーロッパジャム市場を再形成しています。この購買パターンは、目に見える果実含有量と信頼できる原材料の主張に対してより高い価値を置いており、特に瓶が基本的な食料品ではなく小さなプレミアムとして購入される場合に顕著です。指令(EU)2024/1438は標準ジャムおよびエクストラジャムにより多くの果実を要求しており、パッケージ上で果実組成を証明できる製品に対してより大きな重みを与えています。この規則は2026年6月14日から適用されるため、生産者は既存のラインと将来の新製品全体にわたる処方およびラベリングへの影響をすでに管理しなければなりません。ヘリテージブランドはこのポジショニングを支えるために確立された調達関係を活用できる一方、新興ブランドも同様に信頼性の高い果実のストーリーを必要としています。したがって、ヨーロッパジャム市場は、価格主導のメッセージングだけよりも明確な品質提案をより高く評価します。
小売プライベートラベル全体でのクリーンラベル再処方
小売業者は、短い原材料リスト、低糖、およびオーガック果実の主張を使用してプライベートラベルの提供を強化しています。これは、同様の製品メリットがより低い価格帯で利用可能になっているため、ブランドサプライヤーに直接的な圧力をかけています。再処方によって買い物客が代替品を選ぶのではなくフルーツスプレッドカテゴリーに留まる理由が生まれる場合、ヨーロッパジャム市場は恩恵を受けます。EUのオーガニック農業面積は2023年に1,740万ヘクタールに達し、提供されたUSDAレポートは2022年比で2025年までに14%増加すると予測しており、認証済み原材料の潜在的な供給基盤を拡大しています[2]。認証済み供給の拡大は、メーカーが少数の果実サプライヤーに依存したり、維持が困難な原材料の主張をすることなく、コンプライアントなラインを開発するの役立ちます。プライベートラベルの成長はまた、確立されたブランドに対して、その果実、味、およびフォーマットが定期的な家庭用購入においてプレミアムを正当化する理由を示すことを求めています。
朝食、スナッキング、外出先での消費の増加
より多くの食事機会が、家庭やホスピタリティ環境における便利なフルーツジャムへの需要を支えています。ホテル、航空会社のラウンジ、および企業食堂は、個別サービスに実用的であり、スタッフの取り扱いを容易にするため、シングルサーブパックを使用しています。これはヨーロッパジャム市場を支援しており、サプライヤーはフルーツ提案の品質を低下させることなく、小売需要と並行してフードサービス要件を満たすことができます。Hero Groupは2025年に12.87億スイスフランの純売上高を報告し、2.2%のオーガニック成長を達成し、Better Snackingプラットフォームを開発する中でEBIT 7,130万スイスフランを報告しました。その結果は、複数の食事機会にわたって変化するスナッキングルーティンに対応する企業にとって、便利なフォーマットがなぜ重要であるかを示しています。適切な個別包装を持つブランドは、消費者が後に小売の選択をする場所での視認性を強化できます。
電子商取引および直販専門ブランドの拡大
デジタルチャネルにより、小ロット生産者は広範なスーパーマーケットへの掲載を待つことなく、季節限定フレーバーや専門製品を販売できます。サブスクリプションモデルは、差別化された製品を重視し、好みの購入を繰り返したいと考える購買者との直接的な関係を構築するのに役立ちます。デジタルチャネルが製品トライアルからリピート購入までの経路を短縮することで、ヨーロッパジャム市場はより競争的になります。オンラインストアフロントはまた、物理的な棚が収容できる以上のフレーバー、ギフトオプション、および製品詳細を提示する余地をブランドに与えます。これにより、より広い流通と大規模な生産ランにコミットする前にニッチな組み合わせをテストしやすくなります。大手サプライヤーは、スーパーマーケットビジネスの効率性を守りながら、信頼性の高いデジタル提供を維持しなければなりまん。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖およびカロリー削減トレンドからの圧力 | -0.4% | 汎ヨーロッパ、フランスおよびドイツにおけるニュートリスコアラベリングからの規制的影響を伴う | 短期(2年以内) |
| ナッツバターやセイボリースプレッドなどの代替品との競合 | -0.3% | 西ヨーロッパ、イギリス、ドイツ、オランダが主導 | 中期(2〜4年) |
| マス小売におけるプライベートラベルの価格圧力 | -0.3% | 汎ヨーロッパ、ドイツおよびポーランドを含む高ディスカウント市場で最も顕著 | 中期(2〜4年) |
| 季節的な果物供給の変動と原材料コストの感応度 | -0.2% | 地中海の調達地域および東ヨーロッパのソフトフルーツ産地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ナッツバターや塩味スプレッドなどの代替品からの競争
ナッツバターと塩味スプレッドは、同じ朝食およびスナッキングの機会をめぐって競合しています。これらの代替品は、特に平日の日常的な食事のためにスプレッドを選ぶ際に、タンパク質豊富で満腹感のある製品を求める消費者に訴求します。ヨーロッパジャム市場は、多様なスプレッドフォーマットに開放的な若い消費者の間で最も強い圧力に直面しています。フルーツスプレッドの生産者は、本物の果実産地と、カテゴリーの親しみやすい味を保ちながら果実対糖の比率が高い製品によって対応できます。タンパク質の主張で直接競合することは、プリザーブやジャムの独自の味と果実含有量を強調するよりも頼性が低いでしょう。
季節的な果実供給の変動と原材料コストの感応度
ソフトフルーツの調達は、南ヨーロッパおよび東ヨーロッパの気象条件に引き続きさらされています。晩霜、不均一な降雨、および夏の熱波は、不利な季節にはイチゴ、アプリコット、チェリーの収量を最大50%減少させる可能性があります。これらの変化はメーカーの原材料コストを引き上げ、特に困難な収穫前に生産コミットメントが設定されていた場合、コスト計画をより困難にします。ヨーロッパジャム市場は、複数国にわたる調達や長期契約供給を持たない小規模サプライヤーにとって特に困難です。果実含有量要件の引き上げは、生の果実の入手可能性が限られている場合にさらなる圧力を加える可能性があります。調達を多様化し、信頼できる生産者との関係を持つ企業は、継続性を守り、価格変動を管理し、小売顧客に対して一貫した仕様を維持するためにより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
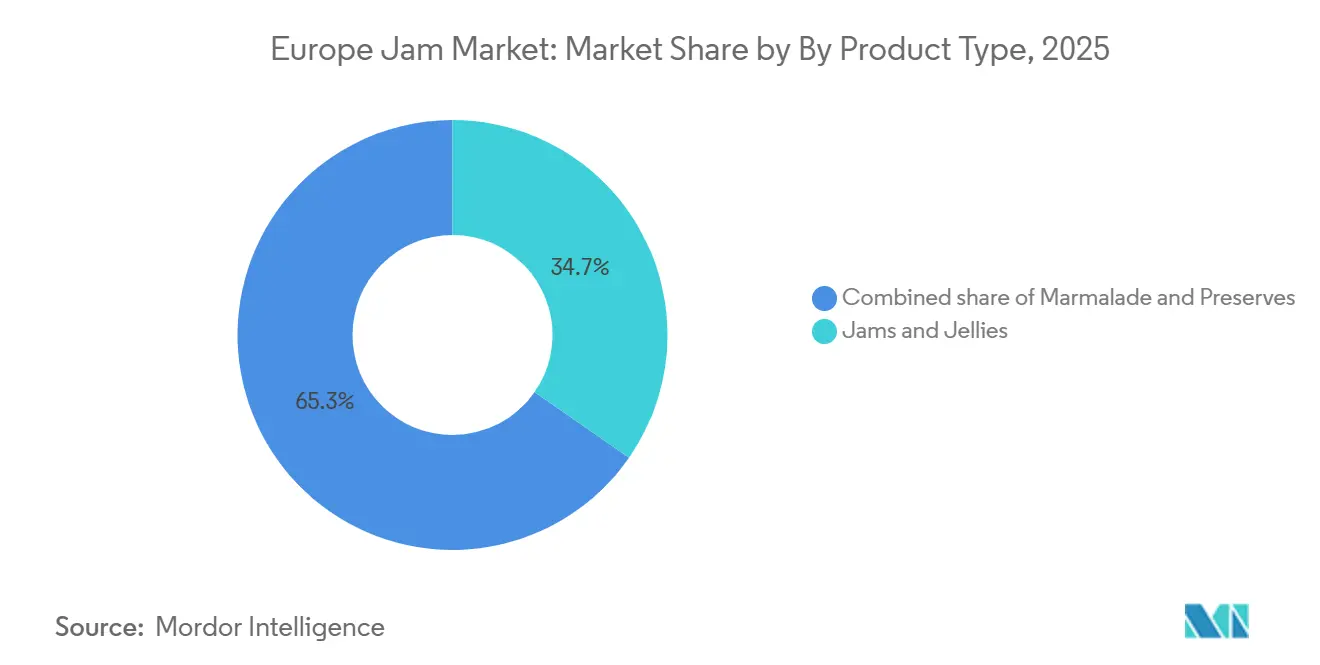
プリザーブがグルメの機会をリードジャム・ゼリーは2025年に34.67%の収益シェアを占め、日常的な小売における広範な入手可能性によって支えられています。イギリス、フランス、ドイツにおける朝食ルーティンでの役割が定期的な需要を維持しています。このセグメントは、プライベートラベル製品から職人的な製品まで幅広い価格帯をカバーしています。この幅広さは、一部の消費者が購入頻度を減らした場合でも、サプライヤーに柔軟性を与えます。マーマレードはイギリスとスペインで引き続き重要であり、柑橘系フレーバーと確立されたサービング機会がプレミアムポジションを支えています。プリザーブは2031年までCAGR 4.20%で成長すると予測されており、ヨーロッパジャム市場において最も成長の速い製品タイプとなっています。
プリザーブは、目に見える果実、最小限の加工、およびより職人的な製品体験を求める購買者から恩恵を受けています。これらの属性は、指令(EU)2024/1438の下での厳格な最低果実含有量規則に適合しています。このカテゴリーにより、プレミアム製品が従来のジャム製品や代替スプレッドと差別化できます。サプライヤーは、差別化されたフレーバーの組み合わせを用して、親しみやすいフルーツフォーマットを放棄することなくトレードアップを促進できます。ジャム・ゼリーは依然として重要であり、そのスケールが効率的な生産と広範な家庭へのアクセスを支えています。したがって、製品計画は、より強い成長ポテンシャルを提供するプリザーブと、キャッシュを生み出す主流ラインのバランスを取ることができます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
オーガニック製品が小さな基盤から前進従来型製品は2025年にヨーロッパジャム市場規模の86.43%を占め、確立された小売プレゼンスと流通規模を反映しています。その広範なリーチは、広い棚へのアクセスと安定した販売量を必要とするメーカーにとって不可欠です。オーガニック製品は2031年までCAGR 5.65%で成長すると予測されています。この成長率はカテゴリー全体のペースを上回り、認証済み原材料と明確な製品ポジショニングへの関心を反映しています。ドイツのオーガニック食品市場は2025年に182.3億ユーロ(197.8億米ドル相当)に達し、2024年から6.7%成長しました。その規模により、ドイツはオーガニックフルーツジャムの発売にとって重要な市場となっています。
フランスのオーガニック消費市場は2025年に3.6%成長し、126億ユーロ(136.7億米ドル相当)に達しました[3]。食料品需要の回復は、サプライヤーに認証済みフルーツジャムのための支持的な環境を提供しています。より多くのオーガニック農地は、時間をかけてコンプライアントな原材料へのアクセスを改善できます。オーガニック製品は依然として信頼できる品質と明確な消費者メリットを必要としています。なぜなら、認証だけではリピート購入を確保できないからです。低糖とオーガニックの主張は、処方が親しみやすく、味が中心的であり続ける場合に相乗効果を発揮できます。従来型製品は、価格に敏感な家庭がカテゴリー販売量の基盤であり続けるため、その重要性を維持しています。
包装タイプ別:
シングルサーブパックがホスピタリティ需要から恩恵を受けるガラス瓶は2025年に38.96%の収益シェアを占め、親しみやすい棚の外観とプレミアムなプレゼンテーションによって支えられています。このフォーマットは、購買者が製品を見てブランドを認識するのに役立つため、職人的および高付加価値製品に適しています。ガラスはまた、リサイクル可能な包装への消費者の関心とも一致しています。スクイーズ可能なプラスチックは、便利な家庭用途や子供のいる家族に引き続き有用です。シングルサーブ個別包装は2031年までCAGR 4.80%で成長すると予測されています。その需要は、個別の衛生およびサービス要件がある場所であるホテルやその他のフードサービス環境に関連しています。
個別包装は、バルクディスペンサーに頼ることなく、ホスピタリティ環境でブランドの視認性を維持する方法をブランドに提供します。また、購買者が小売店で製品を選ぶ前にサンプルを試すことも可能にします。これにより、フードサービス流通を持つブランドが朝食会場をめぐる競争で優位立てます。包装の決定は、持続可能性への期待と同様に、運用上のニーズも満たす必要があります。フォーマットは品質を保護し、果実含有量を伝え、意図されたチャネルで効率的に機能しなければなりません。これらの要件を管理できる生産者は、プレミアム小売と機関購買者の両方により良く対応できます。
流通チャネル別:
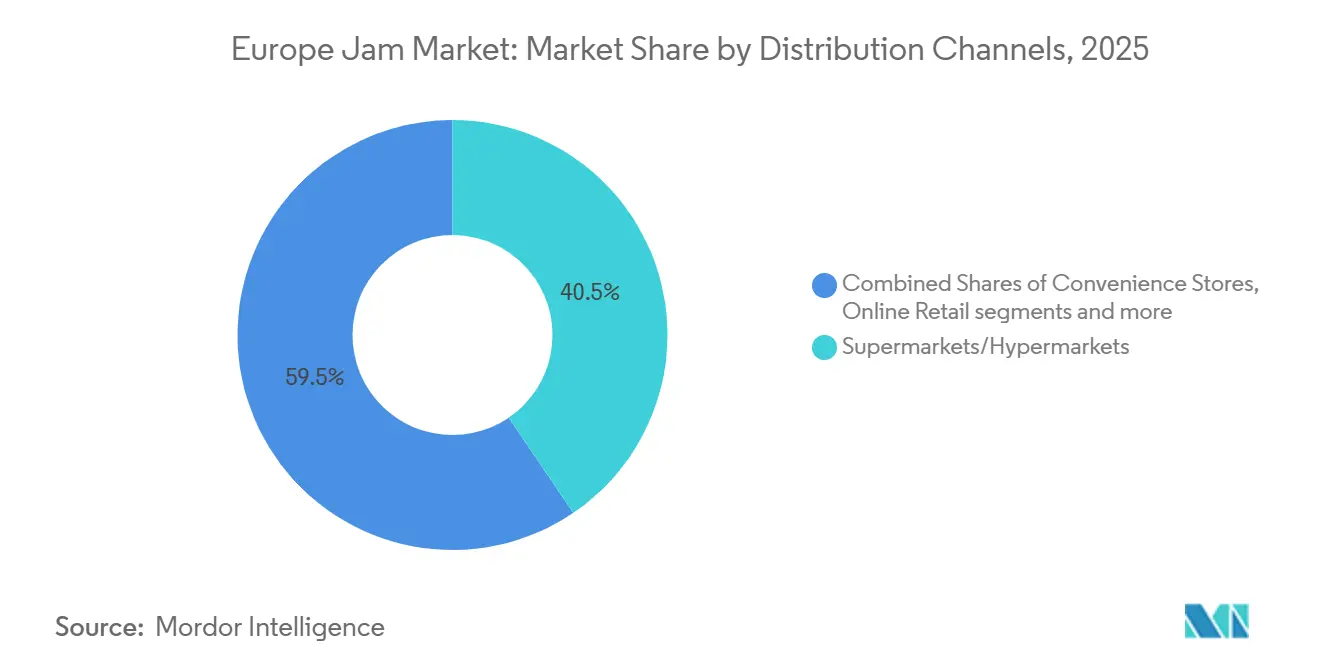
オンライン小売が専門品の到達範囲を拡大スーパーマーケットおよびハイパーマーケットは2025年にヨーロッパジャム市場規模の40.50%を占め、日常的な食料品購入としてのカテゴリーの役割を反映しています。これらの小売業者は価格競争を形成し、プライベートラベル製品の視認性に影響を与えます。コンビニエンスストアおよび食料品店は、密集した都市部での補充および衝動買いのニーズに対応しています。専門食品店、農場直売店、ギフト小売業者、および直接フードサービス供給はプレミアムおよび職人的な製品をサポートしています。オンライン小売店は2031年までCAGR 5.10%で成長すると予測されています。その成長は、定期的な食料品注文、より広デジタルディスカバリー、および拡張されたフレーバーアソートメントのためのスペースを反映しています。
オンラインチャネルは、主流の店舗では小規模ブランドに出会わない可能性のある消費者にリーチできます。サブスクリプションモデルと原材料、フレーバー、季節性に関する直接コミュニケーションをサポートできます。これにより、小規模生産者が需要を検証するためのより実用的な経路が生まれます。ヨーロッパジャム産業は、依然としてスケールと日常的なリーチを提供するスーパーマーケット運営と並行してこれを管理しなければなりません。デュアルチャネルアプローチは、物理的な小売での大量製品と直接チャネルでのプレミアム製品をサポートできます。デジタル活動は、コアとなる小売ビジネスを弱体化させるのではなく、スーパーマーケットの実行を補完すべきです。

注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
西ヨーロッパジャム市場
英国は2025年のヨーロッパフルーツスプレッド市場シェアの36.32%を占め、地域内最大の国内市場となった。このリードは、強固な朝食習慣、トーストやアフタヌーンティーといった確立された使用機会、そして成熟したブランドプリザーブ文化を反映している。英国においてヘリテージラベルが重要であり続けているのは、小売および外食サービスの両方においてプレミアムな基準点を支えているためである。フランスも重要な消費市場であり続けており、イタリアとスペインは消費国としてだけでなく、フルーツベース製品の生産拠点としても重要な役割を果たしている。これらの西ヨーロッパ市場が一体となって、ヨーロッパフルーツスプレッド市場の大部分を伝統、小売の深さ、および製品への親しみやすさを中心に維持している。
ドイツおよび北ヨーロッパジャム市場
ドイツは2031年までに4.80%のCAGRで成長すると予測されており、ヨーロッフルーツスプレッド市場において最も成長の速い地域となっている。同国の需要は、オーガニック認証への強い関心、明確な原材料調達、およびサステナビリティへの期待に応えるパッケージングによって支えられている。Hero Groupはドイツを天然スプレッドの主要成長市場として位置づけており、プレミアムな季節限定フレーバーの展開が販売量と認知度の向上を支援している。オランダ、ベルギー、スウェーデンは絶対的な規模では小さいものの、クリーンラベルおよびプレミアムな提案に対して同様の嗜好を示している。これらの市場は、最大の西ヨーロッパ諸国を超えてプレミアムポジショニングを拡大したいメーカーにとって、論理的な次のステップを提供している。
中央・東ヨーロッパジャム市場
ポーランドおよび中央・東ヨーロッパ全体のグループは、ヨーロッパフルーツスプレッド市場にコスト、供給、および需要要因の異なる組み合わせをもたらしている。ポーランドは消費市場としてだけでなく、より広域な地域サプライチェーンを支えるフルーツ加工ハブとしても重要である。れにより、メーカーは西ヨーロッパの需要に応えながら原材料コストを管理するルートを確保できる。ロシアは、地政学的混乱と輸入制限の変化が貿易環境を変えたことにより、より複雑な道を歩んできた。Orkla Food IngredientsによるEurohansa Toruńの買収は、より効率的な地域製造拠点を求める企業にとって、中央・東ヨーロッパの加工資産が持つ戦略的価値を反映している。
競争環境
市場集中度
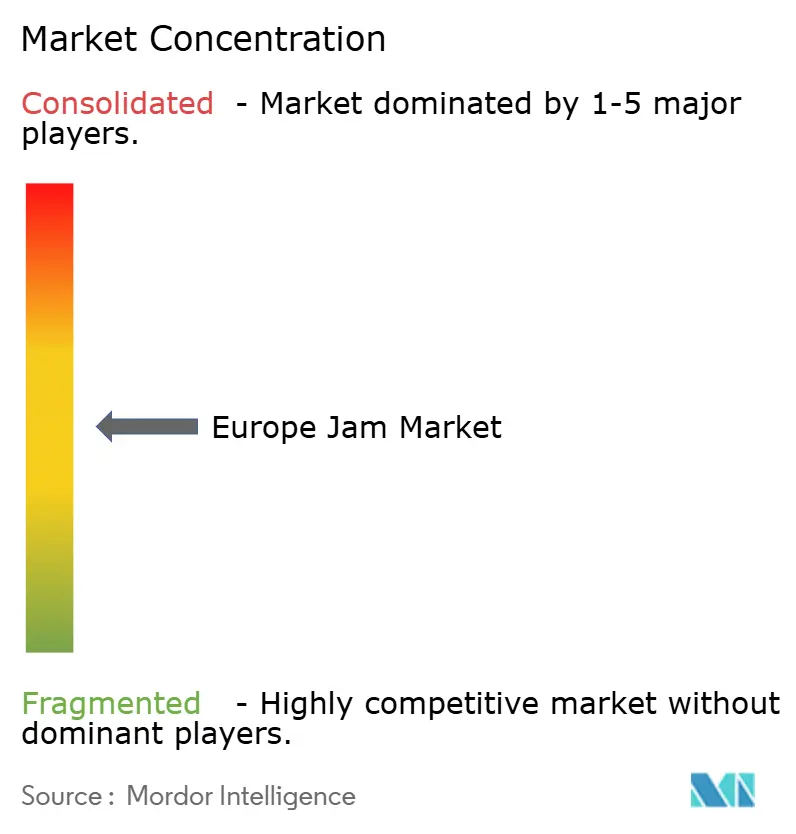
ヨーロッパジャム市場は、大規模グループが強力な地域専門業者と並んで事業を展開しているため、適度に競争的な構造を持っています。Andros GroupとHero Groupは広範なブランドおよび流通能力を持ち、地域サプライヤーは果実品質、ヘリテージ、オーガニックの信頼性、および専門フォーマットを通じて競合しています。Hero Groupは2025年の純売上高12.87億スイスフランとEBIT 7,130万スイスフランを報告し、2.2%のオーガニック成長によって支えられました。そのHero 2035戦略はBetter Snackingを中心に据えており、変化する食習慣に適した製品への長期的なシフトを示しています。このような動きは、主要企業がポートフォリオの方向性と運営規律を組み合わせていることを示しています。ヨーロッパジャム場は、この戦略を信頼性の高い小売実行に転換できるサプライヤーを評価します。
指令(EU)2024/1438は、標準ジャムおよびエクストラジャムとして販売される製品の果実含有量要件を引き上げるため、処方能力と安定した果実供給の重要性を高めています。これは、低コストの濃縮物主体のレシピに依存するメーカーにより高い負担をかけます。より大規模で統合されたサプライヤーは、調達の深さと再処方リソースを使用してリスティングを守ることができます。オーガニック、無添加糖、およびホスピタリティ対応フォーマットは重要な分野であり、3つすべてを意味のある規模で組み合わせる生産者はほとんどいません。
デジタルファーストブランドは、大規模なスーパーマーケットへの掲載を求める前にオーディエンスを構築することで圧力を加えています。直接販売を使用してフレーバーをテストし、どの製品がリピート購入を生み出すかを学ぶことができます。確立されたブランドは、自社のデジタルルートを改善し、製品開発を消費者の好みに近づけることで対応できます。プライベーラベルは、身近な製品を手頃な価格で提供するため、引き続き影響力を持っています。ヨーロッパジャム市場の集中スコアが10点中5点であることは、意味のある主要グループと耐久性のある地域競合他社の存在を反映しており、小規模グループがより高いスコアに必要な閾値でカテゴリーを支配しているという証拠はありません。
ヨーロッパジャム産業のリーダー企業
-
Valeo Foods
-
Zentis GmbH & Co. KG
-
Andros Group
-
Hero Group
-
Darbo AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパジャム市場 このレポートでカバーされる企業
- Andros Group (Bonne Maman)
- Hero Group
- Zentis GmbH and Co. KG
- Schwartau Werke GmbH and Co. KG
- Valeo Foods Group
- Orkla ASA
- Darbo AG
- Agrana Beteiligungs-AG
- Wilkin and Sons Ltd (Tiptree)
- Menz and Gasser S.p.A.
- Rigoni di Asiago S.r.l.
- F. Duerr and Sons Ltd
- St Dalfour
- Helios Food
- Baxter Food Group
- Andechser Molkerei Scheitz GmbH
- Casa Giulia
- La Vieja Fábrica (GBfoods)
- Confitera Aragon
- Kühne + Heitz KG
最近の産業開発事情 ヨーロッパジャム市場
- 2026年5月:イギリスを拠点とするジャムブランドのFearne & Rosieは、テスコ店舗での流通拡大を通じて、低糖ストロベリープリザーブのレンジを拡充しました。この動向は、低糖スプレッドに対する消費者および小売業者の需要の高まりを浮彫りにしており、イギリスのジャム市場におけるブランドの急速な売上成長に貢献しています。
- 2025年4月:Hero Groupは、Angelini Holdingとの50%共同出資であったイタリアのベビーフード合弁会社MadreNaturaの完全支配権を取得し、ベビー・幼児食品およびナチュラルスプレッドの成長戦略の一環としてイタリア市場での存在感を強化しました。
- 2025年5月:Hero Groupは、人工知能デジタルツインモデリングを活用してガラス重量を13%削減した再設計済みの軽量340グラムガラスジャム瓶を複数のヨーロッパ市場で展開し、初年度に700トンのCO2e削減を見込んでおり、追加フォーマットおよび市場への拡大を計画しています。
ヨーロッパジャム市場レポートの範囲
ジャムは、果実を砂糖と一緒に煮て、濃厚でスプレッドしやすい粘度になるまで調理した甘い食品です。
本レポートの範囲は、製品タイプ、カテゴリー、包装タイプ、流通チャネル、および地域別にセグメント化されたヨーロッパジャム市場をカバーしています。製品タイプ別では、市場にはジャム・ゼリー、マーマレード、およびプリザーブが含まれます。カテゴリー別では、市場は従来型製品とオーガニック製品に分けられます。包装タイプ別では、市場はガラス瓶、スクイーズ可能なプラスチック、およびシングルサーブ個別包装にセグメント化されています。流通チャネル別では、市場にはスーパーマーケット/ハイパーマーケット、コンビニエンススト/食料品店、オンライン小売店、およびその他の流通チャネルが含まれます。地理的には、レポートはドイツ、イギリス、イタリア、フランス、スペイン、ロシア、オランダ、ポーランド、ベルギー、スウェーデン、およびその他のヨーロッパをカバーしています。市場規模は、上記のすべてのセグメントについて米ドルの価値ベースで算出されています。
セグメンテーション概要
| ジャム・ゼリー |
| マーマレード |
| プリザーブ |
| 従来型 |
| オーガニック |
| ガラス瓶 |
| スクイーズ式プラスチック |
| シングルサーブ小分けパック |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| オンライン小売店 |
| その他の流通チャネル |
| ドイツ |
| 英国 |
| イタリア |
| フランス |
| スペイン |
| ロシア |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | ジャム・ゼリー |
| マーマレード | |
| プリザーブ | |
| カテゴリー別 | 従来型 |
| オーガニック | |
| 包装タイプ別 | ガラス瓶 |
| スクイーズ式プラスチック | |
| シングルサーブ小分けパック | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ロシア | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパジャム市場の2031年までの予測値はいくらですか?
ヨーロッパジャム市場は、2026年の3.11 ビリオン 米ドルから年平均成長率(CAGR)3.26%で成長し、2031年までに3.65 ビリオン 米ドルに達すると予測されています。
ヨーロッパで最も成長の速い製品タイプはどれですか?
プリザーブは、目に見える果実とよりプレミアムな製品への需要に支えられ、2031年までCAGR 4.20%で成長すると予測されています。
ジャム販売において最も強い成長見通しを持つチャネルはどれですか?
オンライン小売店は、サブスクリプション、デジタルディスカバリー、およびより広いフレーバーアソートメントに支えられ、2031年までCAGR 5.10%で成長すると予測されています。
ジャム消費においてヨーロッパをリードする国はどこですか?
イギリスは2025年に36.32%の収益シェアを占め、確立された朝食およびティータイムの伝統を反映しています。