
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 113.18 十億米ドル |
| 市場規模 (2026) | 117.57 十億米ドル |
| 市場規模 (2031) | 138.20 十億米ドル |
| 成長率 (2026 - 2031) | 3.29 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ化学物流市場分析
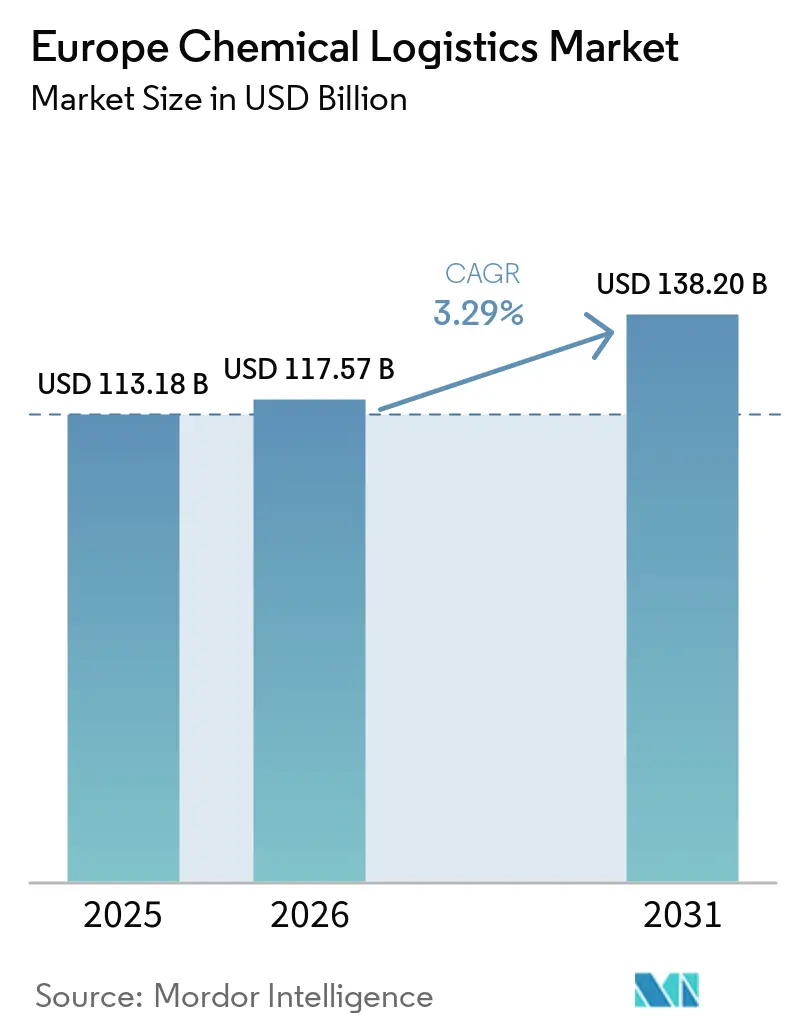
ヨーロッパ化学品物流市場規模は、2025年の1,131.8億米ドル(113.18 ビリオン 米ドル)から2026年には1,175.7億米ドル(117.57 ビリオン 米ドル)に成長し、2026年から2031年にかけての年平均成長率(CAGR)3.29%で、2031年までに1,382.0億米ドル(138.20 ビリオン 米ドル)に達すると予測されています。
安定した拡大は、堅調な化学品生産クラスター、継続的な政府による鉄道貨物輸送インセンティブ、グリーンケミストリーおよびバイオロジクス生産を支える温度管理サービスへの需要増加に起因しています。企業はREPowerEUエネルギー多様化義務に沿うべく国境を越えたルートを最適化しながら、特殊製造センター周辺のハブ・アンド・スポークネットワークを強化しています。デジタルフレートマッチングプラットフォームが危険物カーゴの資産利用率を向上させ、大手サードパーティロジスティクス(3PL)プロバイダー間の合併がネットワーク密度を加速させています。しかし、CO₂連動型通行料によるコスト上昇とADR認定ドライバーの不足が輸送能力を圧迫しており、ヨーロッパ化学品物流市場全体での競争力維持には規制遵守と技術導入が不可欠となっています。
主要レポートの要点
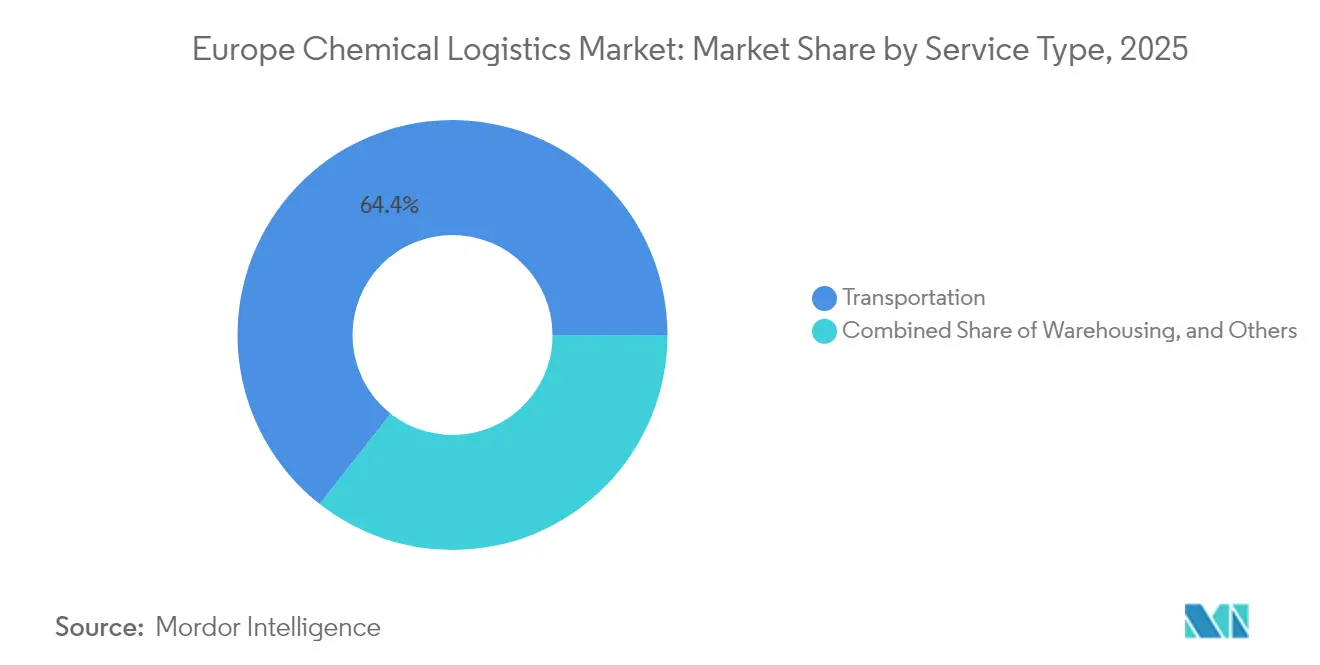
- サービス別では、輸送が2025年のヨーロッパ化学物流市場シェアの64.40%を占め、付加価値サービスが2031年までに最も速い3.56% CAGRを記録すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年のヨーロッパ化学物流市場規模の25.60%を占め、特殊化学品が2031年に向けて最も速い3.73% CAGRで成長する見込みです。
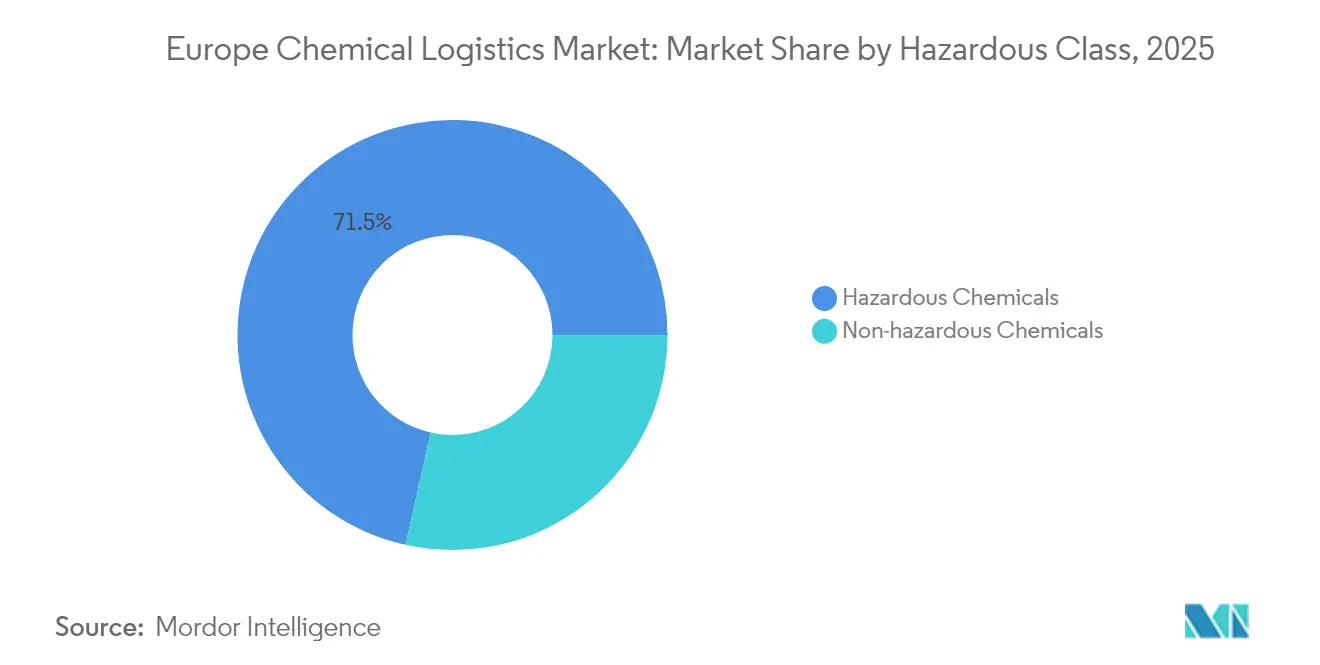
- 危険物クラス別では、危険化学品が2025年のヨーロッパ化学物流市場において支配的な71.50%のシェアを占め、2031年までに4.05% CAGRで拡大する見通しです。
- 温度管理別では、温度管理型物流が2026年〜2031年の間に最も高い4.32% CAGRを記録すると予測されていますが、非温度管理型サービスが2025年に59.40%の収益シェアを維持しました。
- 地域別では、ドイツが2025年に16.80%の収益シェアでトップとなり、ポーランドが予測期間において最も速い4.08% CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーンケミカル需要のクラスタリング | +0.8% | ドイツ、オランダ、フランス | 中期(2〜4年) |
| REPowerEUによる大量化学品の再ルーティング | +0.9% | 全欧州、特にドイツ・オランダで顕著 | 短期(2年以内) |
| オンサイト鉄道引込線補助金 | +0.5% | ドイツ、オランダ | 長期(4年以上) |
| ADR準拠ISOタンクプールの拡大 | +0.6% | ヨーロッパ全域の産業クラスター | 中期(2〜4年) |
| M&A主導型3PLネットワーク高密度化 | +0.7% | DACH地域および広域ヨーロッパ | 中期(2〜4年) |
| 危険貨物向けデジタル貨物マッチング | +0.4% | ドイツ・オランダでの先行採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリーンケミカル需要が特殊ハブ近傍に荷量を集中
持続可能な化学に取り組むメーカーは確立されたクラスター近傍に生産拠点を移転させ、配送距離を短縮しながらも温度管理型およびADR準拠インフラへの要件を高めています。ICIGによるValtris Advanced Organicsサイトのヴィノヴァプラットフォームへの統合は、化学パーク内での垂直統合が積載密度を高め、継続的な環境モニタリングを備えた特殊倉庫を必要とすることを示しています。検証済みコールドチェーン機能と漏洩防止型ISOタンクフリートを提供する物流プロバイダーは、製薬・化粧品中間体が厳格な取り扱いプロトコルを要求するため、プレミアム料金を獲得しています。
REPowerEUがヨーロッパ域内大量化学品の再ルーティングを加速
ロシア産原料への依存を低減するEU政策により、大量化学品の流通が西部港湾および内陸マルチモーダルハブへと再編されています。ドイツが2028年まで延長した2億2,900万ユーロ(2億5,273万米ドル)の線路利用補助金は鉄道の競争力を強化し、長距離トラック輸送と比較してエンド・ツー・エンドコストを最大20%削減します。複数の加盟国にわたる通関・安全・持続可能性コンプライアンスを調和させることができる機動力ある3PLは、メーカーがサプライラインを再交渉する中で新たな契約を獲得しています[1]。
ドイツおよびオランダにおけるオンサイト鉄道引込線補助金
工場鉄道引込線への補助金はハンドリングコストを低減し、炭素排出を抑制します。専用線に投資するケミー系産業パークは、受注から納品までのサイクルを2〜3日短縮しながら、混雑した幹線道路から大量輸送量を転換していると報告しています。この結果生じるモーダルシフトは、ブロックトレインサービスおよび認定タンク貨車洗浄ステーションを運営するプロバイダーの競争優位を高め、ヨーロッパ化学物流市場の鉄道セグメントを強化しています[2]。
ADR準拠ISOタンクリースプールの拡大
TrifleetやEurotainerなどのリーシング専門会社がヨーロッパのフリートを拡大し、荷主を多額の初期投資から解放しています。標準化された設計により洗浄・認証・センサー後付けが簡素化され、フリート稼働率を向上させながら規制適合性を確保しています。スワップボディ型ISOタンクのより広範な提供により、季節的な需要急増や新たなバイオベース製剤への対応における柔軟性が向上し、ヨーロッパ化学物流産業におけるサプライチェーンの即応性が加速しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADR認定トラックドライバーの不足 | -0.7% | ドイツおよびイギリス | 短期(2年以内) |
| ドイツ高速道路(アウトバーン)における厳格なCO₂回廊課金 | -0.5% | ドイツ、オランダ・オーストリアへの波及 | 中期(2〜4年) |
| 鉄道輸送能力の限界 | -0.4% | ドイツ、オランダ、フランス | 長期(4年以上) |
| 特殊包装コストのインフレ主導型急騰 | -0.6% | 全欧州、製薬コールドチェーンで深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ADR認定トラックドライバーの不足
600〜1,700英ポンドにのぼる訓練費用が参入障壁となっており、退職者数が新規免許取得者数を上回っています。そのため、ヨーロッパ化学物流市場では突発的なレーン不均衡とスポットレートの急騰が生じています。プロバイダーは社内アカデミー、賃金割増、厳格なルート計画で対応していますが、特に高危険度危険物については輸送能力のギャップが依然として続いています[3]。
ドイツ高速道路(アウトバーン)における厳格なCO₂回廊課金
ドイツはユーロVIディーゼル車両のキロメートルあたりコストを最大15%引き上げる炭素連動課金制度を導入しており、パワートレイン転換の選択肢が限られたままである危険貨物フリートに直接影響を与えています。鉄道、内陸水路、インターモーダルソリューションへのルート多様化により負担は軽減されますが、資本集約的なネットワーク再編が必要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
輸送の優位性が統合を牽引輸送は2025年に64.40%の収益を維持しており、特殊タンクトラック、鉄道タンク貨車、ISOコンテナ輸送がヨーロッパ化学物流市場の基盤であり続けています。このセグメントは、DSVによるDB Schenker買収予定などのネットワーク高密度化プロジェクトを通じて規模の経済を確保しています。一方、付加価値サービスのヨーロッパ化学物流市場規模はCAGR 3.56%で拡大すると予測されており、マルチクライアント化学品流通センターに組み込まれたラベリング、再梱包、品質検査業務の増加を反映しています。
輸送の内訳では、道路輸送が時間重視または危険貨物の小口輸送を担い、鉄道は政府インセンティブを背景に長距離回廊でシェアを拡大しています。ADR準拠輸送能力をバックホール積荷と照合するデジタルプラットフォームが空車回送を削減し、課金制度引き上げの中でもマージンを改善しています。航空貨物および短距離海上輸送は、輸送時間や大量割引がコストプレミアムを上回るニッチな高価値ペイロードに対応しています。
付加価値サービスには規制文書管理、安全データ管理、サステナビリティ報告がますます含まれるようになり、荷主がコンプライアンスの複雑性をアウトソースすることを可能にしています。環境・社会・ガバナンス(ESG)開示が義務化されるにあたり、3PLはポータルにCO₂ダッシュボードを組み込み、物流パフォーマンスを実行可能な排出量データに変換しています。サイト物流、ブレンディング、サンプル試験に対する需要の高まりが契約製造とサードパーティー物流の境界をさらに曖昧にし、ヨーロッパ化学物流産業全体でサービスの高度化を促進しています。


注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
石油・ガスのリーダーシップに特殊分野の成長が迫る石油・ガスは2025年収益の25.60%を占め、確立された石油化学原料フローに支えられています。しかし、製薬・化粧品からの特殊化学品需要はCAGR 3.73%で成長すると予測されており、大量輸送セグメントを上回っています。製薬流通のヨーロッパ化学物流市場規模は、GDP認定コールドチェーンソリューションを義務付ける新たなバイオロジクス拠点(UPSヘルスケアのダブリン拡張キャンパスなど)から恩恵を受けています。
化粧品物流は現在、医薬品グレードの条件を反映し、温度の一貫性、アレルゲン分離、バッチトレーサビリティを重視しています。グリーンケミストリーの取り組みが管理された環境への緊迫性を高めています。一方、石油化学品の荷主は価格変動性とエネルギー転換の逆風に直面しており、製油所コンプレックスでの鉄道引込線改修や船舶接続などの効率化プロジェクトを促進しています。農業用化学品と産業用ガスは安定した貢献を維持していますが、中間ばら容器(IBC)からシリンダーバンドルまで多様な包装が必要であり、ヨーロッパ化学物流市場における3PLの能力を拡張させています。
危険物クラス別:
危険化学品がプレミアムサービスを牽引危険貨物は2025年に71.50%の収益を占め、プレミアム運賃と特殊機器の展開を要求しています。危険物のヨーロッパ化学物流市場シェアは、競争を認定オペレーターに限定する規制上の参入障壁から恩恵を受けています。プロバイダーはドライバーの継続的な訓練、定期的な車両検査、保険の拡張を管理し、市場参入障壁を強化しています。
ヨーロッパ化学物流産業は、ADR指令およびセベソ指令への準拠のために高度なテレマティクス、圧力センサー、ジオフェンシングを活用しています。非危険品のフローは相当規模ながら、一般貨物運送業者の参入によりコモディティ化が進んでいるため、マージンは低位に留まっています。危険物セグメントの2031年までのCAGR予測4.05%は、リチウムイオン電池前駆体、バイオ溶剤、高純度試薬の成長によって支えられており、それぞれが綿密な分別と文書管理を必要としています。

注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
温度管理別:
コールドチェーンの拡大が成長を牽引温度管理型貨物はCAGR 4.32%で上昇すると予測されており、バイオロジクス、ワクチン、熱に敏感な添加剤に牽引されて、ヨーロッパ化学物流市場の全体的な成長を上回っています。オペレーターはEUグリーン輸送法制に合わせるため、電動冷凍ユニットと遠隔モニタリングを装備したトレーラーに改修しています。ポーランドにおけるFrigo Logisticsのバッテリー電動冷蔵トラックのデモプロジェクトは、早期の実現可能性を示しています。
非温度管理型輸送は、コモディティ樹脂や無機鉱物のおかげで依然として大部分の輸送量を占めています。しかし、荷主は予測不能な気候での製品完全性を確保するため、常温貨物においても検証済みの温度マッピングをますます要求するようになっており、既存キャリアの技術アップグレードを促しています。
地域分析
ドイツ化学品物流市場
ドイツは、2,000億ユーロ(2,207億2,000万米ドル)の化学品生産額およびADR準拠デポのネットワークにより、2025年の収益の16.80%を占めた。連邦鉄道料金補助金および官民投資がコリドー容量を強化し、ヨーロッパ化学品物流市場を支えている。とはいえ、CO₂連動型通行料がトラック輸送費を押し上げ、輸送モードの多様化を促進している。ルートヴィヒスハーフェン、レーバークーゼン、ライン・ルール地帯の成熟したクラスターは、バージ・鉄道・道路の連携シナジーに依存しており、4PLオーケストレーションサービスへの需要を育んでいる。
ポーランド化学品物流市場
ポーランドは4.08%のCAGRで最も急成長する市場として台頭しており、3,500万m²を超える倉庫ストックおよび化学品保管基準に準拠した最新のクラスAパークへの投資家の旺盛な需要に支えられている。シレジアをバルト海港湾と結ぶ貨物コリドーが東西トランジットを可能にする一方、低い労働コストが競争力を高めている。国際3PL企業はフットプリントを拡大しており、DB Schenkerのラヴィチ拠点は2025年5月に光学・スペシャルティケミカルのクライアント向けに27,000m²へ拡張された。
より広範なヨーロッパ市場
オランダ、フランス、および英国は高度なマルチモーダルゲートウェイを維持している。ロッテルダムの液体バルクターミナルおよびパイプライングリッドは、大西洋横断料の中核を担っている。カレーの海峡横断輸送は時間的に重要な英国向け化学品を円滑化しているが、Brexit後の税関手続きにより、デジタル申告への投資が不可欠となっている。南ヨーロッパ(イタリア、スペイン)は、農業化学品および樹脂取引において地中海ルートを活用しており、再生可能化学品イニシアチブの高まりに支えられている。北欧諸国はグリーン水素誘導体および先端素材に注力しており、遠隔地理条件と厳格な安全要件により、プレミアムフレートを確保している。
規制環境
市場はEUの化学物質および危険物輸送規則の下で運営されており、これが危険物および温度管理を要する輸送のための包装、ラベリング、文書化、および運送業者資格を規定している。ADR 2025は2025年1月1日に発効し、委員会委任指令(EU) 2025/149は、加盟国に対しADR/RID/ADNに関する技術的進歩に国内規則を適合させることを2025年6月30日までに求めており、道路、鉄道、内陸水路の運用手順に対する継続的な更新を強化している。
コンプライアンス義務は、保管および流通要件に影響を与える上流の化学物質分類、および下流の廃棄物・物品報告ワークフローにも及んでいる。規則(EU) 2024/2865はCLPを改正し、EU域外事業者がEU設立の供給者を通じてEUへ化学物質をオンライン販売する際の責任を強化する規定を含み、ラベリングおよび包装に関する移行措置は2026年12月31日まで継続する。執行と柔軟性のため、委員会実施決定(EU) 2026/1041(2026年5月5日)は指令2008/68/ECに基づく特定の国別適用除外を承認し、委員会委任指令(EU) 2025/1801は加盟国が危険物輸送の検査に関連する措置を採用する期限を2026年6月23日と定め、国境を越える路線全体で監査可能なSOP、研修、および検査対応の重要性を高めている。
バリューチェーン分析
欧州の化学品ロジスティクスの価値創造は、統合生産拠点や化学品パークから始まり、バルクおよび梱包輸送(タンクトラック、鉄道タンク車、ISOタンク、バージ/近海輸送)を経て、専門ターミナルやマルチクライアント型流通センターにおける保管、サンプリング、ラベリング、規制文書対応へとつながる。ロッテルダム港やアントワープの化学品クラスターなどのゲートウェイ拠点は液体バルク取扱いと危険物保管が集中しており、ドイツ、ベネルクス、ポーランドの内陸ハブは、複合輸送ターミナルおよびタンクやスワップボディの認証済み洗浄・保守拠点を通じて、工場をマルチモーダル輸送回廊に結び付けている。
重要な障害は、輸送回廊の容量制約、モーダル間の混乱リスク、コンプライアンスに依存する労働力・設備の可用性の周辺に集中する傾向がある。ライン川回廊がバルク化学品輸送の大部分を支えているため、鉄道・内陸水路のレジリエンスは依然として中心的な課題であり、2026年7月に開始し2026年12月中旬まで続くトロイスドルフとヴィースバーデン間のライン川右岸鉄道線の大規模改修工事は、計画的な容量停止が道路への代替輸送やターミナルの混雑にどのように波及するかを示している。そのため、投資はトリモーダル・インフラおよび高規格の保管施設に集中しており、Noord Natie Odfjell Antwerp Terminalは2億ユーロを超える複数年計画を発表(2025年11月)し、Bertschiなどの事業者はロッテルダムで複合輸送ターミナルの機能を拡張(2025年6月完了)し、アントワープのZomerweg危険物トリモーダル施設を稼働開始(2024年11月に運用開始)した。
競争環境
市場集中度
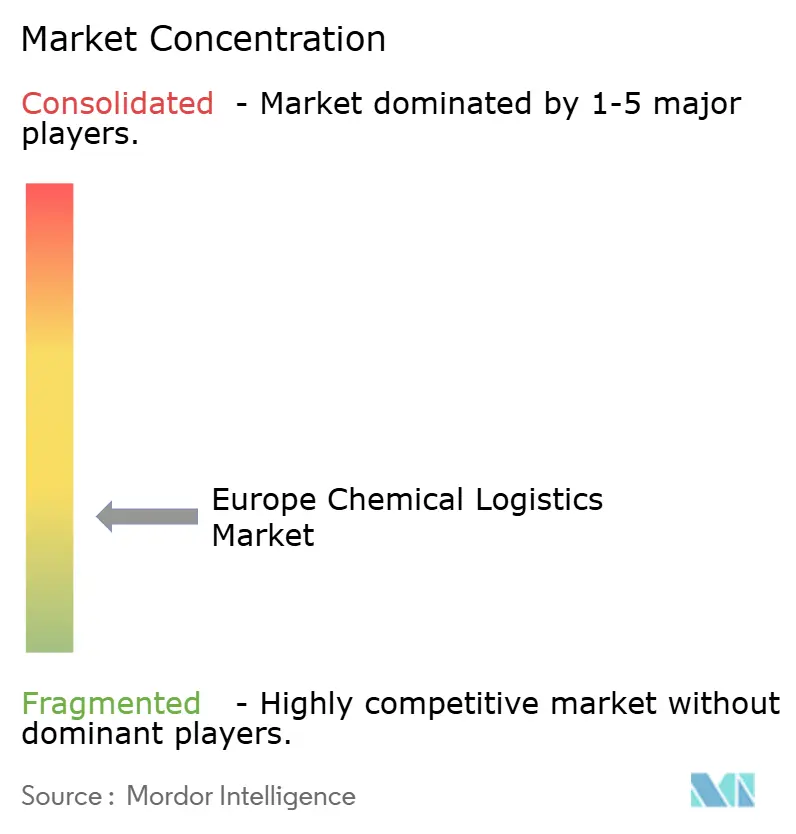
ヨーロッパ化学物流市場の競争は中程度に留まっています。DSVによるDB Schenker買収計画は、広範なヨーロッパ陸上ネットワークと深い化学品専門知識を統合することで、ランキングを再編する見込みです。Logwinの2025年7月のHanse Service Group買収はGDP認定コールドチェーン能力を加え、高マージンのニッチへの標的型統合を示しています。
技術投資が市場リーダーを差別化しています:XPO LogisticsはAIによるルートプランニングとCO₂ダッシュボードを組み込み、荷主のサステナビリティ目標に対応しています。地域の中小専門業者は、バルク鉄道引込線管理や化学パークでの統合型サイト物流など独自の専門知識を通じて生き残っています。
エンド・ツー・エンドの可視性、規制文書、排出量報告を提供する統合プラットフォームがプレミアム契約を獲得しています。代替燃料への車両近代化は、危険物輸送における技術的制約から緩やかに進んでいますが、先行者はサステナビリティ重視のメーカーからグリーン契約入札を獲得しています。
ヨーロッパ化学物流産業のリーダー企業
-
DHL
-
DSV A/S
-
CEVA Logistics
-
XPO Logistics
-
Kuehne + Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ化学品物流市場 このレポートでカバーされる企業
- DHL
- DSV A/S
- CEVA Logistics
- XPO Logistics
- Kuehne + Nagel
- BDP International
- Bertschi AG
- Suttons International
- Den Hartogh Logistics
- Broekman Logistics
- Rhenus Logistics
- H. Essers
- Log4Chem
- Chemical Express
- JCL Logistics
- MOL Logistics
- DACHSER
- De Rijke Group
- Noatum Logistics
- Pfenning Logistics GmbH
市場機会と将来展望
機会は、主要な化学品ゲートウェイとその内陸拠点における専門的な容量、特にポリマー、液体バルク、危険物保管であり、道路、鉄道、バージ間で柔軟に対応できるものに集中している。2026年6月、Van Moer Logisticsはアントワープ港に63基の新規サイロを備えたポリマーハブを開設し、1億8,500万ユーロの投資プログラムの一環とした。また2026年6月、LBC Tank Terminalsはロッテルダムで「Project Rainbow 5フェーズA」を承認し、2028年までに4万1,000立方メートルの容量を追加する予定である。これらのプロジェクトは、荷主がどこでスループットや在庫バッファーを構築しているかを示しており、同じ拠点周辺でISOタンクの配置、洗浄・修理サービス、および付加価値作業(サンプリング、ラベリング、品質保証、コンプライアンス文書化)への隣接需要を生み出している。
危険化学物質が市場で優位を占め、輸送検査およびCLPの責任が強化されていることを踏まえると、デジタル連携およびコンプライアンスツールも短期的な注力分野となっている。2026年5月のECTA、Cefic、ECLICによるデジタル化調査は、API連携における標準化とセキュリティが主要な障壁であることを浮き彫りにし、SDS、UFI、ラベリングワークフロー、輸送文書、および排出報告をマルチキャリアネットワーク全体で結びつける相互運用可能なデータ層の余地を残している。需要側では、初期段階のソフトウェア資金調達活動が中小企業のニーズを示しており、例えばKyrokは2026年6月に310万ユーロを確保し、AIを医薬品・化学品サプライチェーンに適用しようとしている。一方、機密性の高い製品を扱う大手荷主は自動化への投資を続けており、Symrise社は2026年5月にHolzminden物流センターの2,500万ユーロ規模の拡張に着工し、自動化された高層倉庫を導入している。
最近の産業開発事情 ヨーロッパ化学品物流市場
- 2026年7月:CEVA Logisticsは、ポーランドのロバコヴォにあるGSKの9,830平方メートルの医薬品流通センターの管理を継続する5年間の契約を延長した。この更新は、中欧回廊内におけるGDP準拠の温度管理型流通能力への需要を強化しており、危険物および医療グレードの取扱要件が人員配置、プロセス管理、施設保安の面で重複する分野である。
- 2026年6月:DHL Groupは、蓄電池、水素、太陽光、風力にまたがる新エネルギー物流成長戦略を発表した。この取り組みは、専門的な取扱いおよびプロジェクト物流のニーズ(危険物成分や機密材料を含む)を高め、事業者に対して認証済み容量、可視化ツール、および欧州全体での複合輸送実行の拡大を促している。
- 2025年7月:Logwin AGは、Hanse Service Internationale Fachspedition GmbHおよびPharmalogisticspartner Internationale Fachspedition GmbHを買収し、GDP、卸売業者、IFS認証を備えた7,600平方メートルの温度管理スペースを追加した。この取引は、コールドチェーンおよび規制対応流通の深化を拡大し、化学品・ライフサイエンス物流における温度管理型・付加価値サービス需要の高い成長との整合を図っている。
ヨーロッパ化学品物流市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ヨーロッパ化学品物流市場は、輸送、倉庫保管、流通、およびヨーロッパ全域のルートにわたる補助的な取り扱いサービスを含む、化学品を安全に移動・保管するために使用される有償物流サービスを対象としています。
対象外の範囲:本規模算定は、化学品メーカーが完全に自社で行う内製物流、および化学品製造の付加価値を除外しています。
セグメンテーション概要
- サービス別(金額、100万米ドル)
- 輸送
- 道路
- 鉄道
- 航空
- 海上
- 倉庫保管・流通・在庫管理
- その他サービス
- 輸送
- エンドユーザー産業別(金額、100万米ドル)
- 製薬
- 化粧品
- 石油・ガス
- 特殊化学品
- その他エンドユーザー
- 危険物クラス別(金額、100万米ドル)
- 危険化学品
- 非危険化学品
- 温度管理別(金額、100万米ドル)
- 温度管理型(冷蔵・加熱)
- 非温度管理型
- 地域別(金額、100万米ドル)
- ドイツ
- イギリス
- オランダ
- フランス
- イタリア
- スペイン
- ポーランド
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
データソース・市場規模算定・検証
デスクリサーチ
デスクワークは、ヨーロッパにおける「化学品物流」の意味を明確に定義することから始まり、フレート輸送量、保管需要、コンプライアンスを要する取り扱いなどの測定可能な活動にマッピングしました。マクロ全体像を固め、仮定への依存を低減するために公開情報源を活用しました。
Eurostatの輸送・貿易統計、規制上の文脈に関する欧州化学品庁(ECHA)、危険物輸送に関するUNECE ADRガイダンス、欧州委員会の輸送・エネルギー統計、域の化学品生産動向に関するCeficなどの業界団体刊行物といった非有料公開情報源を参照しました。また、サービスミックス、顧客ニーズ、設備増強を把握するために企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道も精査しました。必要に応じて、企業財務および特許データベースには有料サブスクリプションを使用し、貿易レーンとフロー方向のサニティチェックには輸出入貨物レベルのデータベースを選択的に活用しました。ここに記載した情報源は例示であり、データ収集、クロスチェック、および明確化のために多数の追加的な公開・有料情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、化学品の輸送量がアウトソーシングされた物流支出にどのように換算されるか、また危険物取り扱い、温度管理、コンプライアンス対応書類に対してどの程度のプレミアムが支払われるかを検証することに重点を置きました。ヨーロッパの主要市場全域にわたる物流オペレーター、倉庫プロバイダー、化学品荷主と対話し、その情報をモード別構成、稼率、価格動向、サービスバンドルに関する前提条件の確認に活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 最高経営幹部(CXO):14% |
| 中位層:49% | 部門・ユニットリーダー:29% |
| 中小規模プレーヤー:15% | マネージャー:57% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築され、ヨーロッパの化学品生産・貿易シグナルをアドレス可能な物流需要に再構成し、アウトソーシングされた割合と内製で処理された割合に応じて調整しました。その需要プールを形成した後、化学品のコンプライアンス重視の性質を反映したサービスミックスと価格ロジックを適用して市場価値に換算しました。
主要な特徴的指標には、道路・鉄道・海上・パイプラインにわたるモード別構成、危険物と非危険物の取り扱いシェア、温度管理活動、倉庫スループット強度、ラベリング・ドラム詰め・書類サポートなどの付加価値サービスの普及状況が含まれます。これらの変数は固定値として扱われませんでした。なぜなら、価格とミックスは燃料・エネルギーコスト、CO2関連道路課金、国別の化学品生産量の変化に伴って変動するためです。結果の裏付けには、サンプリングされたプロバイダー収益ベンチマーク、輸送レートのレーン別スポットチェック、倉庫稼働率に関する議論などの選択的なボトムアップ検証を使用しました。データのギャップが存在する場合は保守的な範囲を使用し、フォローアップ通話を通じて検証しました。
予測にあたっては、化学品生産・貿易の回復、エネルギー・燃料コストの推移、規制強化がコンプライアンス対応能力に与える影響についてシナリオ分析を実施しました。最終的な年次推移曲線は、価格進行と稼働率に関して一次回答者が共有したコンセンサス範囲を用いて、非現実的な急変を避けるよう平滑化されました。
データ検証と更新サイクル
モデルのアウトプットは、化学品生産の方向性、輸出入の動き、輸送活動の変化などの独立したシグナルと照合し、実際のドライバーに結びつけられない価値の急変がないか確認しました。差異が見つかった場合は前提条件を再検証し、変がミックス、価格、または対象範囲の境界に起因するものかどうかを確認するために対象者への再コンタクトを実施しました。
最終承認前に、計算の再実行、単位の一貫性の確認、国別集計のヨーロッパ合計への照合を行う多段階のアナリストレビューを経ます。レポートは年次で更新され、規制変更や急激なコスト変動などの重要事象が発生した場合には中間更新が行われます。納品直前に最終確認を完了し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのヨーロッパ化学品物流市場規模と他の公表推計値との比較
ヨーロッパ化学品物流の公表市場規模は必ずしも一致しておらず、その主な理由はサービスの境界と価格の基準が調査によって異なるためです。輸送区間のみに焦点を当てた推計もあれば、倉庫保管や付加価値取り扱いを加えたものもあり、合計値が大幅に異なる場合があります。
Mordor Intelligenceは、モデル内でサービスミックスのウェイトを追跡し、ADR連動コスト上昇分を更新することで、ヨーロッパ化学品物流の合計値を広義の化学サービス収益ではなく、観測可能な輸送活動と保管需要に結びつけています。差異はまた、鉄道とパイプラインの扱い方、危険物プレミアムが均一に適用されているかどうか、通貨換算のタイミングが記載された基準年と一致しているかどうかによっても生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 113.18 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 101.91 ビリオン 米ドル(2024年) | 化学品流通として報告されており、輸送中心の活動に偏っており、記載された合計値における特殊倉庫保管および付加価値取り扱いへの可視性が限定的です。 |
| 地域コンサルタントB | 14.52 ビリオン 米ドル(2025年) | 物流支出のごく一部(多くの場合、特殊品または危険物専用サービス)のみを捉えているようであり、大量の非危険物や通常の保管・流通業務が除外されています。 |
表中の差異は、何を「物流」として計上するか、および化学品の移動をどの程度広く解釈するかによって最もよく説明されます。境界に輸送に加えて化学品の倉庫保管、流通、コンプライアンス対応付加サービスが含まれる場合、価値は当然大幅に高くなり、明確な活動ドライバーに遡ることができます。当社のアプローチはそれらのドライバーを明示的に保持しており、条件が変化しても合計値の再現とストレステストが容易になっています。
レポートで回答される主要な質問
2031年までにヨーロッパの化学物流収益はどの程度の規模に達しますか?
ヨーロッパ化学品物流市場規模は2025年に113.18 ビリオン 米ドルと評価され、2026年の117.57 ビリオン 米ドルから2031年には138.20 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は3.29%です。
ヨーロッパにおける化学物流支出をリードするサービスカテゴリーはどれですか?
特殊タンクトラック、鉄道タンク、ISOコンテナ輸送により、輸送サービスが64.40%のシェアで優位を占めています。
ポーランドが化学品向け最速成長物流ハブである理由は何ですか?
3,500万平方メートルの近代的な倉庫基盤、東西貿易の戦略的立地、低い操業コストが4.08% CAGRを推進しています。
温度管理型化学品輸送の需要を牽引しているのは何ですか?
バイオロジクスおよび化粧品製造の拡大により検証済みコールドチェーンネットワークが必要とされ、このセグメントはCAGR 4.32%で成長しています。
CO₂連動課金制度はドイツの化学品貨物にどのような影響を与えていますか?
炭素連動課金制度はトラック輸送コストを最大15%引き上げ、荷主は費用管理のために鉄道やインターモーダルの選択肢へと移行しています。
市場リーダーはどのような競争戦略を追求していますか?
主要3PLは買収によるネットワーク統合を進め、危険貨物ルーティングと排出量報告を最適化するデジタルプラットフォームを採用しています。