
シンガポール工事保険市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
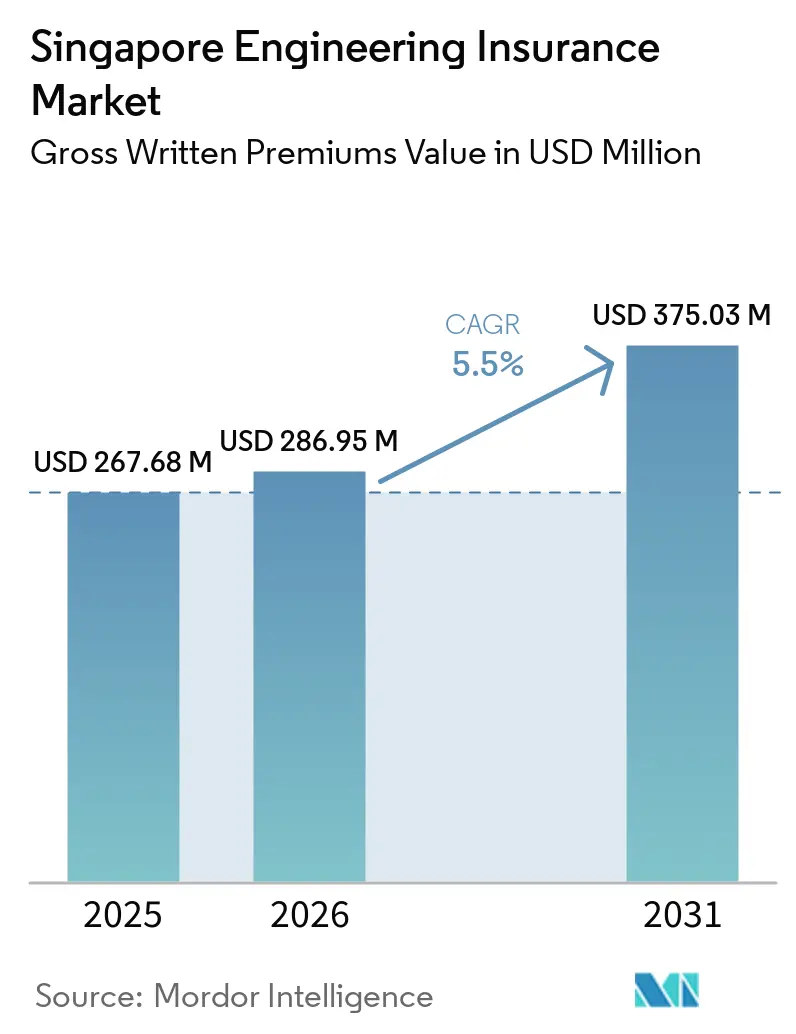
| 基準年の市場規模 (2025) | 267.68 百万米ドル |
| 市場規模 (2026) | 286.95 百万米ドル |
| 市場規模 (2031) | 375.03 百万米ドル |
| Growth Rate (2026 - 2031) | 5.50 % |
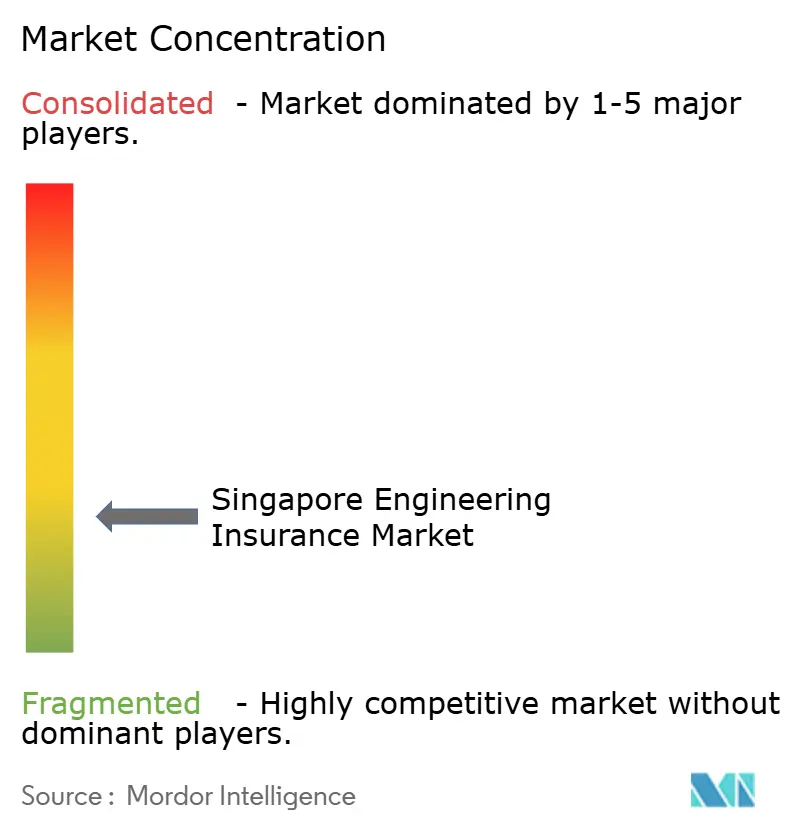
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール工事保険市場分析
シンガポール工事保険市場の正味収入保険料ベースの市場規模は、2025年の2億6,768万米ドルから2026年には2億8,695万米ドルに増加し、2031年までに3億7,503万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.5%で成長します。
公共インフラ工事、空港拡張、鉄道プロジェクト、港湾建設、および産業資が、工事保険および稼働中設備保険への需要を支えています。建設・建築庁(BCA)は、2025年のSGD 505億(USD 374億)に続き、2026年の建設需要をSGD 470億(USD 348億)からSGD 530億(USD 392億)と見込んでおり、2027年から2030年のパイプラインは年間SGD 390億(USD 289億)からSGD 460億(USD 340億)の範囲になると予測されています。このパイプラインは、個々のプロジェクトが建設ピーク段階を過ぎた後も、複数のプロジェクトが試験・試運転・初期稼働期間を通じて補償を必要とするため、保険会社に複数年にわたる保険料算定のより広い基盤を提供します。データセンター、半導体工場、低炭素エネルギー資産、および特殊化学品施設は、被保険価額を増大させ、引受の技術的要件を変化させています。競争は依然として激しく、シンガポール工事保険市場が発展するにつれ、保険会社は引受能力、保険料水準、クレーム管理、および専門的知識のバランスを取る必要があります。
レポートの主要ポイント
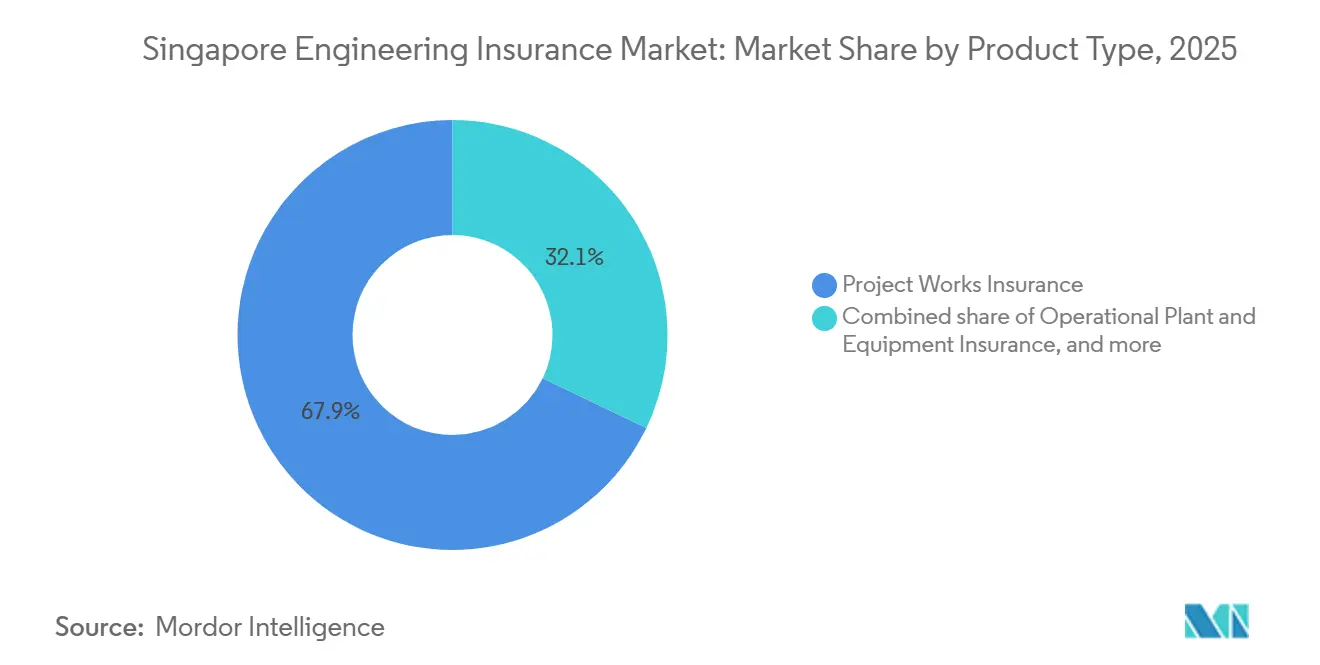
- 製品タイプ別では、工事保険が2025年のシンガポール工事保険市場シェアの67.89%を占め、稼働中プラント・設備保険は2031年にかけてCAGR 7.23%で成長する見込みです。
- 用途別では、建築物が2025年のシンガポール工事保険市場シェアの49.58%を占め、デジタルインフラは2031年にかけてCAGR 8.43%で成長する見込みです。
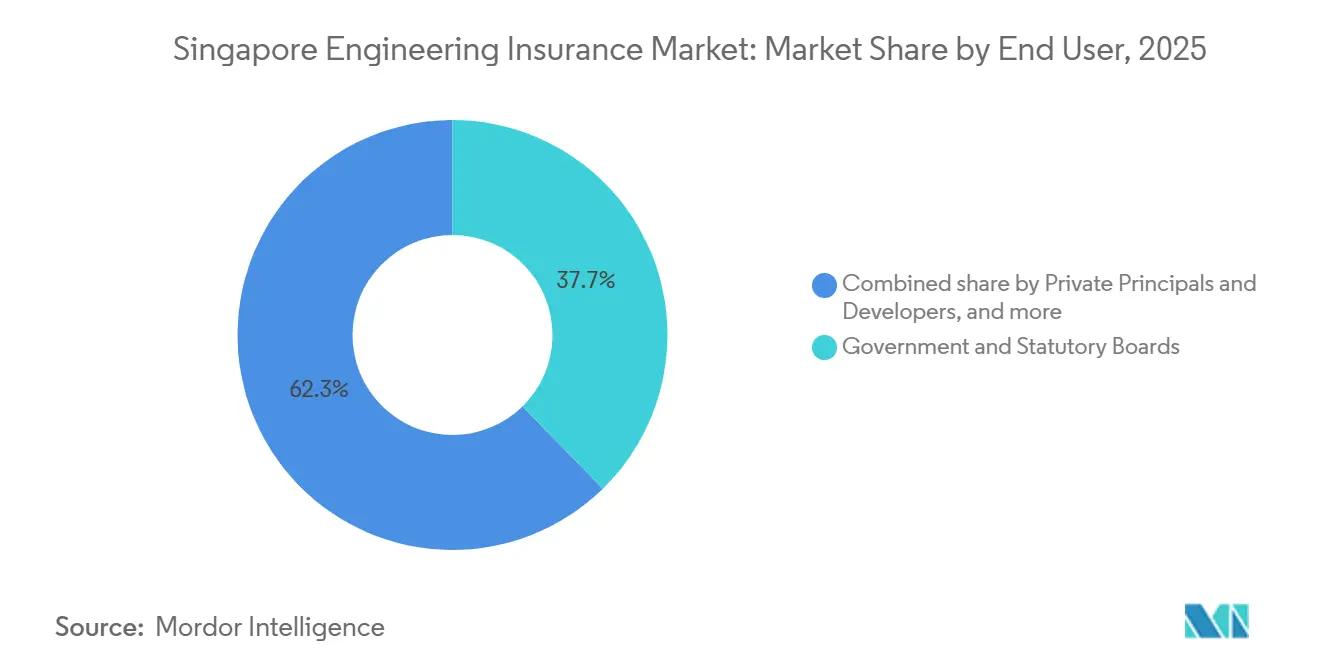
- エンドユーザー別では、政府・法定機関が2025年のシンガポール工事保険市場シェアの37.67%を占め、民間オーナー・オペレーターは2031年にかけてCAGR 7.56%で成長する見込みです。
- 地域別では、西部地域が2025年のシンガポール工事保険市場シェアの28.49%を占め、東部地域は2031年にかけてCAGR 6.82%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール工事保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 公共 インフラおよび大規模建設パイプライン | +1.4% | 西部地域、東部地域、および島内全域のMRT延伸 | 短期 (≤ 2年) |
| 複雑な 工事プロジェクトと高い被保険価額 | +0.6% | 中央部および西部地域に集中するグローバル案件 | 中期 (2〜4年) |
| 先進製造業および ハイテク産業インフラの拡大 | +0.7% | 東部地域および北部地域 | 中期 (2〜4年) |
| データセンターおよび デジタルインフラの開発 | +1.1% | 西部地域および東部地域 | 短期 (≤ 2年) |
| エネルギー転換および 再生可能エネルギーインフラの拡大 | +0.8% | 西部地域および島内全域の電力網アップグレード | 長期 (≥ 4年) |
| 地域の 特殊保険・再保険ハブとしての地位 | +0.5% | 島内全域、および東南アジア諸国連合へのスピルオーバー | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
公共インフラおよび大規模建設プロジェクトパイプライン
シンガポールの2026年建設プログラムは、複数の複雑なプロジェクトを同時期に集中させており、専門的な工事引受への需要を高めています。土木工事需要は2025年のSGD 93億(USD 69億)に対し、2026年にはSGD 116億(USD 86億)からSGD 134億(USD 99億)に達すると予測されています[1]建設・建築庁、「シンガポールが協力とイノベーションを通じて建設環境企業への支援を強化する中、2026年の建設需要は安定」、BCAニュースルーム、www1.bca.gov.sg。パイプラインには、大量高速輸送(MRT)延伸、チャンギ空港ターミナル5工事、トゥアスターミナルの岸壁建設のほか、マリーナベイサンズ拡張工事やテンガ総合病院が含まれます。これらのプロジェクトは、複雑な設計、長い工期、集中した資産価値、および厳格に管理されたプログラムのもとで複数の請負業者が作業するため、標準的な住宅建設とは異なるリスクプロファイルを持ちます。島を横断するトンネルは、損失が専門工事、プロジェクトスケジュール、および関連インフラに影響を与える可能性があるため、多くの一般的な建築プロジェクトよりもはるかに大きな工事リスクエクスポージャーを生み出す可能性があります。この活動は、シンガポール工事保険市場における建設、組立、試験、試運転、および初期稼働段階全体にわたる保険料需要を支えています。
データセンターおよびデジタルインフラ開発の成長
データセンター開発は、シンガポール工事保険市場において独自の工事リスクカテゴリーとなりつつあります。シンガポール経済開発庁(EDB)および情報通信メディア開発庁(IMDA)は、2026年8月にDC-CFA2プログラムの下で200メガワットの新規データセンター容量を認定しました[2]ST Telemedia Global Data Centres、「STT GDCがシンガポールで50MWの持続可能なAI対応データセンター容量の開発に選定」、STT GDCニュースルーム、sttelemediagdc.com。認定された施設は、ジュロン島の20ヘクタールの低炭素地区に計画されており、最大700メガワットの総容量を目標とし、参加プロジェクトはデータセンター向けグリーンマーク・プラチナ基準を満たすことが求められます。Digital Realtyはシンガポールへの投資としてSGD 70億(USD 51.8億)近くを目標とし、そのうちSGD 43億(USD 31.8億)以上を新規データセンター開発に充てる計画です。これらのプロジェクトは、敷地準備・設置から試運転・引渡しまでの複数のフェーズにわたり、オールリスク建設保険、操業開始遅延保険、設備保険、および事業中断保険を必要とします。また、特殊な機械・電気システムは、より高い資産価値、ユーティリティへの依存、設備故障、および複雑な運用上の依存関係に対応した保険条件を必要とします。
エネルギー転換および再生可能エネルギーインフラプロジェクトの拡大
エネルギー転換プロジェクトは、シンガポール工事保険市場に置かれるリスクの範囲を広げています。2026年度予算は、太陽光、水素、エネルギー貯蔵、および炭素回収に関する研究開発を対象とした脱炭素化研究開発グランドチャレンジに5年間でSGD 8億(USD 5億9,700万)を拠出しました。エネルギー市場庁(EMA)は2026年にマレーシアからの900メガワットの低炭素電力輸入に対して条件付き承認を付与しました[3]エネルギー市場庁、「EMAがマレーシア半島とシンガポール間の900MWの電力取引に条件付き承認を付与」、エネルギー市場庁、ema.gov.sg。これらの承認には海底ケーブル建設が含まれており、地域的な損失実績が限られ、事故1件あたりの潜在的損失額が高く、ルート、陸揚げ地点、および関連接続インフラ全体にわたる技術的エクスポージャーがあります。ジュロン島は2030年までに合計3.7ギガワット以上の潜在的発電能力を持つ9基の水素対応発電所を誘致する計画であり、アンモニア輸入施設および関連貯蔵システムも整備される予定です。したがって、保険会社は従来のガス火力発電や標準的な建設プロジェクトとは異なる資産に対する技術的能力を必要とします。
先進製造業およびハイテク産業インフラの拡大
先進製造業への投資は、建設リスクと稼働中設備リスクにまたがる補償への需要を高めています。Applied Materialsは2025年にタンピネスキャンパス(USD 5億)を開設し、シンガポールにおける先進クリーンルーム能力を2倍以上に拡大しました[4]シンガポール経済開発庁、「Applied MaterialsがAI向けシンガポール製造を拡大」、シンガポールEDB、edb.gov.sg。Micronは2026年1月にUSD 240億の投資と70万平方フィートのクリーンルームスペースを有する先進ウェーハ製造施設の着工式を行いました。クリーンルームシステム、特殊化学品プラント、および自動化物流施設は、従来の産業施設よりも高い設備価値、厳格な運用要件、および大きな事業中断エクスポージャーを持つ可能性があります。単一の製造ツールの故障が生産に重大な中断をもたらす可能性があり、これにより設備性能と復旧計画が補償設計において重要となります。このことは、シンガポール工事保険市場における設備故障保険、事業中断保険、リスク調査、およびプロジェクト管理の重要性を高めています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 引受競争と 保険料水準への圧力 | -0.8% | 島内全域、特に標準的な建築物および土木建設 | 短期 (≤ 2年) |
| 土地制約のある成熟市場における 国内プロジェクト基盤の限界 | -0.6% | 島内全域、一部はオフショアビジネスで相殺 | 長期 (≥ 4年) |
| 設計上の欠陥および 施工不良に起因するクレームの複雑性 | -0.4% | 東部および西部地域の建設クラスターおよび高仕様プロジェクト | 中期 (2〜4年) |
| 気候・極端気象リスクの 評価要件 | -0.3% | 東部地域の港湾・埋立資産を含む沿岸部および低地帯 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
激しい引受競争と保険料水準への下方圧力
国際的な保険会社の引受能力が、標準的なプロジェクトクラスの保険料水準に圧力をかけています。この圧力は、高価値のデータセンターや水素プロジェクトがより高度な技術的引受、工事審査、およびクレーム計画を必要とする中でも、マージンを低下させる可能性があります。2026年第1四半期のオンショア工事正味収入保険料はSGD 8,530万(USD 6,310万)であり、2025年第1四半期のSGD 1億7,930万(USD 1億3,270万)から52.4%減少しました。この変化は大型プロジェクトのタイミングを反映しており、コミット済みインフラプログラムによって生み出された根本的な需要を消滅させるものではありませんが、四半期ごとの保険料実績を不均一にする可能性があります。オフショアブックまたは再保険収入を持つ保険会社は、このボラティリティを管理し、国内プロジェクトフローが変化した際にも規律を維持する余地が大きくなります。したがって、シンガポール工事保険市場は、数量主導の競争よりも規律ある引受を評価します。
成熟した土地制約市場における国内プロジェクト基盤の限界
シンガポールの限られた土地面積は、シンガポール工事保険市場に参入できる国内プロジェクトの量を制限しています。主要な建設サイクルはいずれ落ち着き、建設・建築庁は2027年から2030年にかけての年間建設需要をSGD 390億(USD 289億)からSGD 460億(USD 340億)と見込んでいます。これは現在のピーク水準を下回り、特にプロジェクトが完了し、同規模の新規プロジェクトが建設段階に入らない場合、工事保険の新規保険料量を制限する可能性があります。この制約により、安定した保険料基盤を維持したい保険会社にとって、更新、稼働中設備補償、地域リスク引受、および専門的ソリューションがより重要となります。シンガポールの地域専門ハブとしての役割は、東南アジア諸国連合リスクの引受を通じて国内プロジェクト量の低下を部分的に相殺できます。この役割により、地域の建設活動のみへの依存が軽減され、より幅広い専門工事引受の組み合わせが支えられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:工事保険がリードし、稼働中設備補償が地位を確立
工事保険は2025年のシンガポール工事保険市場シェアの67.89%を占めました。その主導的地位は、被保険基盤における公共インフラおよびその他の大型建設契約の集中を反映しています。建設オールリスク保険および組立オールリスク保険は、建設フェーズにおける土木、公共施設、および商業工事を支援します。公共部門の契約要件もこれらの保険への継続的な需要を生み出しており、このカテゴリーは主要な契約発注のタイミングと密接に連動しています。空港、港湾、鉄道、公共住宅、および関連インフラプロジェクトが建設段階を継続する間、工事保険は中心的な役割を維持するものと見られます。
稼働中プラント・設備保険は2026年から2031年にかけてCAGR 7.23%で成長する見込みです。シンガポール工事保険市場規模は、半導体製造工場、データセンターシステム、エネルギー貯蔵設備、および複雑な設備を持つその他の稼働資産からの需要を反映しています。これらの施設は、建設完了後の機械故障、電気系統の障害、および事業中断に対する保護を必要とします。請負業者用プラント・機械保険は、建設生産高、設備更新、およびシンガポールのクレーン・機械フリートの入れ替えとより密接に連動しています。したがって、設備リスクの専門知識を持つ技術的引受担当者は、より高価値の稼働施設へと徐々にシフトしている保険料ミックスに対応するうえで有利な立場にあります。


用途別:建築物が最大基盤を維持しデジタルインフラが拡大
建築物は2025年のシンガポール工事保険市場シェアの49.58%を占めました。この地位は、公共住宅、公共施設の再開発、病院、大学、および商業建築プロジェクトの継続的な供給を反映しています。住宅開発庁は2025年から2027年にかけて約55,000戸の受注生産(BTO)住宅を計画しており、安定した建築工事パイプラインを支えています。土木・交通インフラは活発な契約発注の恩恵を受け、エネルギー・水道・廃棄物ユーティリティ工事は統合廃棄物管理施設フェーズ2によって支えられています。ジュロン島の産業・プロセス製造は、特殊化学品施設およびその他の産業資産を通じて再調達価額エクスポージャーを加えています。
デジタルインフラは2026年から2031年にかけてCAGR 8.43%で成長する見込みです。シンガポール工事保険市場規模は、データセンター容量配分フレームワークおよびジュロン島の700メガワット計画パークから生じる工事保険需要によって支えられています。データセンターは大規模な建設価値と、厳格な電気、冷却、バックアップ電源、および継続性要件を組み合わせています。これらの特性は、標準的な建設オールリスク構造が複数の施設またはフェーズにわたって管理するよう設計されていなかったリスク集積を生み出す可能性があります。情報通信メディア開発庁のレジリエンスおよびインシデント報告ガイダンスも、保険約款ならびに工事、財物、およびサイバー関連エクスポージャーの評価に影響を与えています。
エンドユーザー別:政府調達が量を支え民間オペレーターが成長を牽引
政府・法定機関は2025年のシンガポール工事保険市場シェアの37.67%を占めました。公共機関は入札契約全体にわたって包括的な工事保護を定常的に要求し、予測可能な保険料基盤を生み出しています。この需要は、幅広い公共調達工事に対する建設オールリスク保険および請負業者用プラント保険を支えています。請負業者は、その保険ニーズが入札量、プロジェクト活動、および保険要件に連動するため、第2位のエンドユーザーグループを形成しています。民間施主・デベロッパーは購買行動がより柔軟であり、大型商業・データセンタープロジェクトは競争を引き付ける一方、小規模な民間プロジェクトは必要最低限の補償のみを購入する場合があります。
民間オーナー・オペレーターは2026年から2031年にかけてCAGR 7.56%で成長する見込みです。シンガポール工事保険市場規模は、プロジェクト完了後の稼働保険を求める半導体メーカー、データセンター事業者、および特殊化学品企業からの需要によって支えられています。これらの保険は、より長い更新サイクルの中でプラント、機械、設備故障、および事業中断保護を組み合わせることができます。これは単一の建設引受とは異なり、補償が資産の稼働期間を通じて継続できるためです。Applied MaterialsのUSD 5億タンピネスキャンパスは、自動化製造、クリーンルームシステム、およびユーティリティインフラに関連する稼働エクスポージャーを示しています。
地域分析
西部地域は2025年のシンガポール工事保険市場シェアの28.49%を占めました。シンガポール工事保険市場規模は、ジュロン島のエネルギー、化学、デジタルインフラ、および新エネルギープロジェクトの集積によって支えられており、トゥアスメガポートは大型建設パッケージ全体にわたる土木工事需要を加えています。都市再開発庁(URA)は西部を製造業と持続可能性活動を持つ未来志向の経済ハブとして位置づけています。ジュロン・イノベーション・ディストリクトは研究、試作、および生産施設にわたる工事エクスポージャーを加え、重工業を超えた地域の被保険資産基盤を広げています。大型産業資産の集積は、特に複数の高価値プロジェクトが同一の操業エリア内に立地する場合、保険会社にとって保険料ポテンシャルとリスク集積の両方を高めています。
東部地域は2026年から2031年にかけてCAGR 6.82%で成長する見込みであり、地域エリアの中で最も高い成長率です。チャンギ空港ターミナル5、ロヤン・チャンギのデータセンタークラスター、および先進製造プロジェクトがこの成長を支えています。Applied MaterialsのタンピネスキャンパスはApplied Materialsの先進クリーンルーム能力を2倍以上に拡大し、継続的な稼働工事需要を支えています。Micronの新規ウェーハ製造施設はUSD 240億の投資を加え、建設および将来の稼働保険ニーズを支えています。これらのプロジェクトは合わせて、東部回廊全体にわたる物流、製造、デジタルインフラ、および関連設備エクスポージャーを結びつけています。
中央地域は商業再開発および医療・教育プロジェクトによって支えられています。北東地域にはデフの産業工事活動およびタイセンのデータセンター活動が含まれます。北部地域はウッドランズ・チェックポイントの再開発およびMicronのウッドランズ施設によって支えられています。沿岸要件は、特に港湾、埋立、およびその他の沿岸資産について、保険会社が東部および西部地域のリスクを評価する方法にも影響を与えています。公共事業庁(PUB)の沿岸保護コードは、2028年から有効となる義務とともに、沿岸土地所有者に予測される海面上昇に対する保護措置の計画を求めています。
競争環境
シンガポール工事保険市場は、国際的な専門保険会社、日系複合保険会社、およびロイズシンジケートの間で分散しています。関連する国際的な保険会社には、HDI Global SE、Chubb Insurance Singapore、Zurich Insurance、およびBerkshire Hathaway Specialty Insuranceが含まれます。日系参加者にはMSIG、Sompo、およびTokio Marineが含まれ、ロイズ・アジアは15のシンジケートにわたる200以上の引受担当者にプラットフォームを提供しています。この多様な参加者は、高価値の商業、インフラ、製造、およびデジタルインフラリスクに対する引受能力を提供しています。また、保険会社が価格のみではなく、リスク工学、プロジェクト管理、データ品質、および専門的引受を通じて差別化する必要性を高めています。
Chubb Singaporeは2024年のシンガポール損害保険セクターにおける地域ファンド正味収入保険料の6%のシェアを保有していました。HDI Global Singaporeは2026年上半期にデータセンターおよび再生可能エネルギーポートフォリオを拡大しました。同支店はグループ合算比率90.7%を報告し、Xcelerate29戦略を継続しました。これらの事例は、保険会社がデータセンターおよびエネルギー転換リスクに向けて引受能力と技術リソースを振り向けていることを示しています。競争環境はまた、国際企業が英国および米国で培った能力を地域の専門リスクに適用するという、より広いアジア太平洋保険環境を反映しています。
シンガポール工事保険市場の保険会社は、気象関連のプロジェクト遅延、水素・アンモニア稼働資産、および統合データセンターエクスポージャーに対する補償を開発する余地があります。データセンタークライアントは、建設、稼働設備、およびサイバー・フィジカルの依存関係を統合的に対処する保険を必要とする場合があります。シンガポール金融管理局(MAS)が提案するプロテクテッド・セル・カンパニー(PCC)フレームワークは、大型プロジェクトオーナーに代替リスク移転の選択肢を提供できる可能性があります。競争構造は、工事分野で支配的な地位を持つ保険会社の存在を示していません。利用可能な市場シェア情報はChubbのより広い損害保険ポジションに限定されており、主要な工事保険会社を特定するものではありません。
シンガポール工事保険業界リーダー
NTUC Income Insurance Ltd
Chubb Insurance Singapore Limited
MSIG Insurance (Singapore) Pte Ltd
AIG Asia Pacific Insurance Pte Ltd
QBE Insurance (Singapore) Pte Ltd
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:シンガポールのEDBおよびIMDAは、DC-CFA2の下でDigital Realty、Equinix、Keppel Data Centres、およびSTT GDC(各50メガワット)にジュロン島の20ヘクタール低炭素パークにおける200メガワットの新規データセンター容量を認定し、施設はデータセンター向けグリーンマーク・プラチナ基準を満たすことが求められ、複数フェーズにわたる工事保険需要を直接拡大しました。
- 2026年7月:MASはIMFの技術支援を受け、金融セクターを対象としたシンガポール初の物理的気候リスクシナリオ分析を開始しました。2027年から有効となるMASの移行計画規則の下、金融機関は物理的気候脅威の軽減を実証することが求められ、気候エクスポージャー資産の工事リスクに対する引受基準に直接影響を与えます。
- 2026年4月:Digital Realtyはシンガポールへの投資としてSGD 70億(USD 53億)を目標とし、そのうちSGD 43億(USD 33億)以上を新規データセンター開発に充て、2026年下半期にロヤン施設にイノベーションラボを計画しており、複数年にわたる建設オールリスク保険および操業開始遅延保険エクスポージャーを生み出しています。
- 2026年3月:MAS通達133(2026年改正)が2026年3月31日に発効し、RBC 2の評価・資本フレームワークを更新しました。2026年1月1日付の関連改正はAT1およびTier 2資本認定基準を厳格化し、工事保険ラインを含む保険会社に対してより精緻な資本バッファーの調整を求めています。


シンガポール工事保険市場レポートの調査範囲
| 工事保険 |
| 稼働中プラント・設備保険 |
| 請負業者用プラント・機械保険 |
| 建築物 |
| 土木・交通インフラ |
| エネルギー・水道・廃棄物ユーティリティ |
| 産業・プロセス製造 |
| デジタルインフラ |
| 請負業者 |
| 民間施主・デベロッパー |
| 民間オーナー・オペレーター |
| 政府・法定機関 |
| 中央地域 |
| 東部地域 |
| 北部地域 |
| 北東地域 |
| 西部地域 |
| 製品タイプ別 | 工事保険 |
| 稼働中プラント・設備保険 | |
| 請負業者用プラント・機械保険 | |
| 用途別 | 建築物 |
| 土木・交通インフラ | |
| エネルギー・水道・廃棄物ユーティリティ | |
| 産業・プロセス製造 | |
| デジタルインフラ | |
| エンドユーザー別 | 請負業者 |
| 民間施主・デベロッパー | |
| 民間オーナー・オペレーター | |
| 政府・法定機関 | |
| 地域別 | 中央地域 |
| 東部地域 | |
| 北部地域 | |
| 北東地域 | |
| 西部地域 |


レポートで回答される主要な質問
2031年のシンガポール工事保険の予測値はいくらですか?
同セクターは2026年から5.5%のCAGRで拡大し、2031年までに3億7,503万米ドルに達する見込みです。
シンガポール工事保険で最大のシェアを持つ製品はどれですか?
工事保険は2025年に67.89%のシェアを占め、公共インフラおよび主要建設契約によって支えられています。
シンガポールで最も急速に成長している用途はどれですか?
デジタルインフラはデータセンター投資に支えられ、2031年にかけてCAGR 8.43%で拡大する見込みです。
最も急速に成長するエンドユーザーはどこですか?
民間オーナー・オペレーターは、稼働施設が長期補償を必要とするため、2031年にかけてCAGR 7.56%で成長する見込みです。
最も高い成長見通しを持つシンガポールの地域はどこですか?
東部地域は空港、データセンター、および製造活動に支えられ、2031年にかけてCAGR 6.82%で成長する見込みです。
シンガポールにおける工事保険需要を形成する要因は何ですか?
インフラ建設、データセンター、半導体工場、およびエネルギー転換プロジェクトが専門的引受への需要を高めています。
最終更新日:



