
インドのエネルギー改修市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 33.66 十億米ドル |
| 市場規模 (2027) | 36.54 十億米ドル |
| 市場規模 (2032) | 55.09 十億米ドル |
| 成長率 (2027 - 2032) | 8.56 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのエネルギー改修市場分析
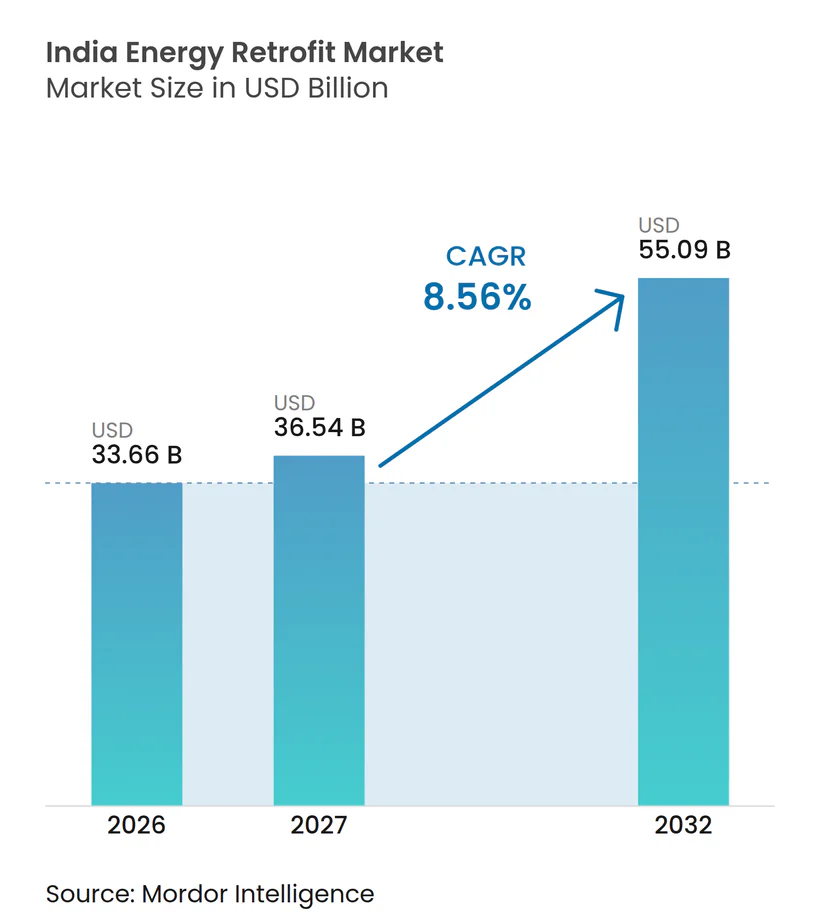
インドのエネルギー改修市場規模は2026年に33.66 ビリオン 米ドルと評価され、2027年には36.54 ビリオン 米ドルから成長し、予測期間(2027年~2032年)にCAGR 8.56%で2032年までに55.09 ビリオン 米ドルに達すると推定されます。インドのエネルギー改修市場は、商業用電力コストの上昇、政策変更、およびより高性能な建物への需要拡大によって形成されています。カーボンクレジット取引と提案されている建物のエネルギー格付けは、運営コストを管理しコンプライアンス要件を満たす必要がある資産オーナーにとって、省エネプロジェクトの重要性をさらに高める可能性があります。商業用不動産オーナーはまた、認定を受けた低エネルギーのオフィス環境に対するテナントの期待が強まっています。したがって、インドのエネルギー改修市場は、設備、デジタルコントロール、計測、および資金調達を一つのプロジェクトモデルに統合できる企業に機会を提供ます。競争は、設備価格のみに依存するのではなく、検証された省エネ効果、納品能力、および複数拠点にわたって対応する能力に依存する可能性が高くなります。
主要レポートのポイント
- 改修深度別では、浅層・軽度エネルギー改修が2026年のインドのエネルギー改修市場シェアの68.2%を占め、深度エネルギー改修は2032年にかけてCAGR 10.8%で成長する見込みです。
- 技術別では、HVACシステムが2026年のインドのエネルギー改修市場規模の30.7%を占め、スマートビルディングコントロールとIoTは2032年にかけてCAGR 12.4%で拡大する見込みです。
- 用途別では、商業ビルが2026年のインドのエネルギー改修市場シェアの38.4%を占め、産業施設は2032年にかけてCAGR 9.6%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドのエネルギー改修市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギーコストの上昇とピーク需要課金 | +2.00% | 全国規模。マハラシュトラ州、カルナータカ州、マディヤ・プラデーシュ州、ジャンー・カシミールで最も大きな影響 | 短期(2年以内) |
| 政府の省エネ基準、インセンティブ、カーボン市場シグナル | +1.60% | 全国規模。ECBCの義務的通知を行っている州(カルナータカ州、タミル・ナードゥ州、アーンドラ・プラデーシュ州、テランガーナー州)での早期成果 | 中期(2~4年) |
| 企業のネットゼロコミットメントとグリーンビルディング認証 | +1.40% | 大都市圏および第1層商業ハブ(ベンガルール、デリーNCR、ムンバイ、チェンナイ、ハイデラバード、プネー) | 中期(2~4年) |
| LED、コントロール、センサー、高効率HVACのコスト低下 | +1.10% | 全国規模 | 短期(2年以内) |
| 公共施設ポートフォリオ向けのESCOおよび省エネ裏付け型資金調達 | +0.90% | 全国規模。EESLの積極的なプログラムを持つ州(グジャラート州、マハラシュトラ州、パンジャーブ州、ラジャスタン州、カルナータカ州)に集中 | 中期(2~4年) |
| 改修データの相互運用性がスケーラブルなマルチサイトプログラムを創出 | +0.60% | 全国規模。大都市圏のマルチサイト企業ポートフォリオで最も強い普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギーコストの上とピーク需要課金
商業用電力コストの上昇は、オフィス、工場、公益施設における省エネの価値を高めています。複数の州での料金改定により、不動産オーナーおよびテナントにとって運営コストがより直接的な検討事項となっています。HVACシステムは引き続き主要な改善対象であり、特に高温環境にさらされている建物では冷房が電力使用の大部分を占める場合があります。ピーク時の高需要はまた、総消費量の単純削減よりも、スケジューリングと負荷管理をより重要にしています。インドのエネルギー改修市場は、建物管理者が明確な運営コストの成果にコントロールを結びつけられる場合に恩恵を受けます。デジタルプラットフォームは、占有状況、気象条件、需要状況に応じて設備の運転を調整することで、このアプローチを支援できます。
政府の省エネ基準、インセンティブ、カーボン市場シグナル
政府プログラムは、基準、資金調達支援、カーボン市場メカニズムを一体化しつつあります。省エネルギー局は2026年7月、インドカーボンクレジット取引スキームの下でカーボンクレジット証書取引を開始し、エネルギー集約型セクターを対象とするコンプライアンスの枠組みを構築しました[1]。このスキームにより、温室効果ガス排出強度要件を満たす必要がある産業施設オーナーにとって、検証済みの排出実績がより重要なものとなります。大型新築建物に対するエネルギー格付け要件の提案は、開発業者が建設完了前にエネルギー性能を検討する理由をより強固にする可能性もあります。インドのエネルギー改修市場は、性能の低い建物のオーナーがエネルギーアップグレードに向けた明確な計画を必要とするため、この政策の方向性から恩恵を受ける可能性があります。普及のペースは州によって異なるため、基準の施行は引き続き重要です。
企業のネットゼロコミットメントとグリーンビルディング認証
企業のサステナビリティへのコミットメントは、特に大規模なオフィスポートフォリオにおける建物エネルギー使用への注目を高めています。テナントが内部環境目標を支援するスペースを求める場合、グリーン認証はリース決定に影響を与える可能性があります。インドは、米国グリーンビルディング協議会の2025年集計において、米国外でのLEED認証スペースで第2位にランクされ、1,600万総平方メートル以上をカバーする611件の新たに認証されたプロジェクトが含まれていました[2]。この認証活動は、主要な商業地区においてエネルギー性能がより重視されるようになったことを示しています。インドのエネルギー改修市場は、旧来の建物が新たに認証されたスペースとの競争力を維持しようとすることで恩恵を受ける可能性があります。グリーンリース条項はまた、エネルギーデータ、運営慣行、合された改善に関する責任を定義することで、家主とテナントの利益を一致させることができます。
LED、コントロール、センサー、高効率HVACのコスト低下
設備の改良は、商業・公益施設オーナーが検討できるプロジェクトの範囲を広げています。高効率照明、センサー、コントロール、HVAC設備は段階的に設置することができ、オーナーが業務への支障を抑えるのに役立ちます。デジタルコントロールはまた、プロジェクト開始時に完全な入れ替えを必要とせずに既存のシステムを改善することができます。Siemensは、2026年に調査対象の組織の57%がスマートビルディング技術への投資を増やす計画を持っていると報告しました[3]。この投資への関心は、接続されたエネルギー管理システムのより広範な使用を支援します。インドのエネルギー改修市場は、設置後も省エネ効果を可視化・管理できるソリューションへの需要が見込まれます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本要件と長い回収期間 | -2.30% | 全国規模。構造化されたプロジェクト融資が不足しているMSMEクラスターおよび第2・3層都市で最も深刻 | 短期(2年以内) |
| プロジェクト融資および実証可能な実績データへのアクセスの制限 | -1.70% | 全国規模。大都市圏外およびBEE登録ESCO ネットワーク外で最も制約的 | 中期(2~4年) |
| 賃貸ビルにおける家主とテナントの分断されたインセンティブ | -1.20% | 全国規模。大都市圏の商業賃貸市場(ベンガルール、デリーNCR、ムンバイ)で最も大きな影響 | 中期(2~4年) |
| 計測・検証・相互運用性基準の不統一 | -0.90% | 全国規模。マルチサイトの企業・公益施設ポートフォリオプログラムに対して最も制約的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本要件と長い回収期間
大規模な改修は、HVACの入れ替え、断熱、ガラス工事、ビル管理システムへの多大な支出を必要とする場合があります。特に、稼働状況や運営条件が不確かな場合、多くのオーナーは回収期間の短いプロジェクトを好みます。これは、より長い計画・施工期間を必要とする深度アップグレードに対する障壁となっています。インドのエネルギー改修市場は、中小企業が個々のプロジェクトを資金調達可能なポートフォリオに統合できないため、制約を受けています。標準化された契約と独立した検証は、予測される省エネ効果への信頼を高めることができます。検証済みの運営省エネ効果を認識する資金調達モデルは有効ですが、信頼性の高い実績データと明確なリスク配分が必要です。
プロジェクト融資および実証可能な実績データへのアクセスの制限
貸し手がプロジェクト間で省エネ予測を比較できない場合、融資へのアクセスは制限されます。規模の小さいサイトでは、融資判断を支援するためのエネルギー監査、メーターデータ、契約履歴が不足していることが多いです。これは、確立された大都市圏市場や成熟したエネルギーサース会社のネットワーク外では特に困難です。OECDは、インドのクリーンエネルギー投資に民間資本を呼び込むための公的融資措置の必要性を指摘しています[4]。プロジェクトの集約は、より大きく多様化した改修投資プールを作ることで役立ちます。インドのエネルギー改修市場は、貸し手がこれらのポートフォリオを一貫して評価できるよう、共通の報告・検証慣行が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
改修深度別:浅層規模が収益を主導し、深度アップグレードが転換を定義
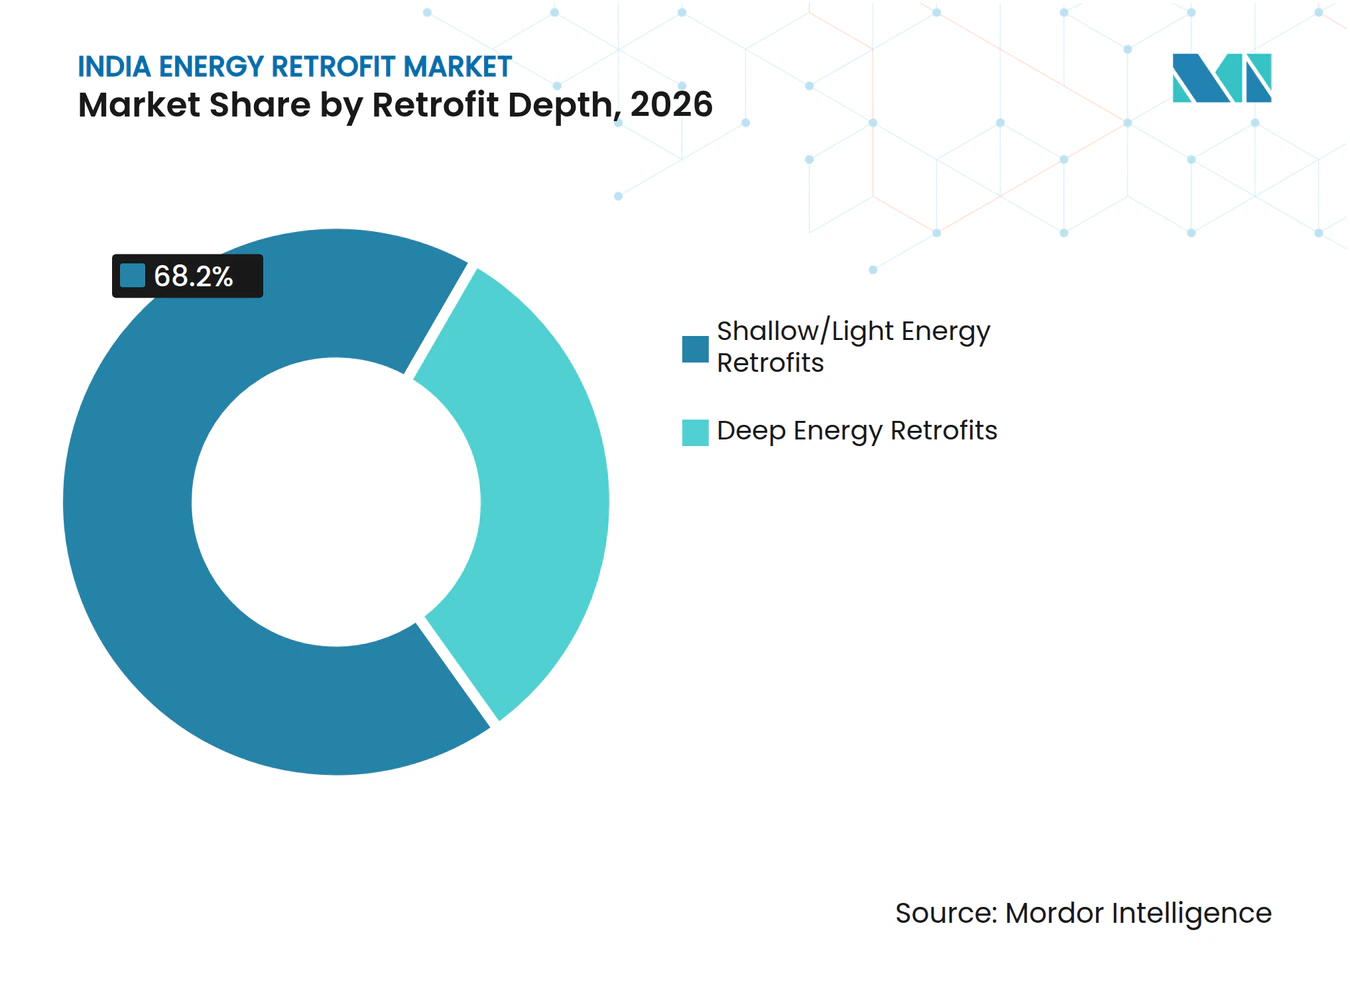
浅層・軽度エネルギー改修は2026年のインドのエネルギー改修市場の68.2%を占めました。これらのプロジェクトには通常、LED交換、HVACコントロール、在室センサー、気密処理、および業務への支障が少ない関連措置が含まれます。これらは、短い資本計画サイクルと迅速な運営改善を好むオーナーに適しています。また、稼働中の商業・公益施設に適用しやすいです。深度エネルギー改修は2032年にかけてCAGR 10.8%で成長すると予測されています。この高い成長は、建物全体の性能を向上させる大規模アップグレードへの関心を反映しています。
深度プロジェクトには、大規模なHVAC変更、断熱、ガラス工事、コントロール統合、およびより広範なビル管理アップグレードが含まれる場合があります。施工が稼働中のスペースに影響を与え、複数の建物システムが関わる可能性があるため、より強固なプロジェクト計画が必要です。提案されている建物格付けにより、より高いエネルギー性能レベルを必要とする資産にとって、部分的なアップグレードでは不十分となる可能性があります。省エネ裏付け型契約は、支払いが検証済み結果に連動している場合、深度プロジェクトをより利用しやすくすることができます。インドのエネルギー改修産業はまた、これらのプロジェクトを設計、施工、監視するための技術的能力を必要としています。より深い工事への移行は、より強固な計測、資金調達、および施工業者の連携に依存します。浅層措置は、オーナーが低い支障でのすぐの改修を必要とする場合に引き続き有効です。


注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
技術別:HVACシステムが収益を支え、スマートコントロールが価値スタックを再定義
HVACシステムは2026年のインドのエネルギー改修市場の30.7%を占めました。冷房設備は商業・産業ビルにおける重要なエネルギー消費者であり、特に持続的な高温にさらされた地域では顕著です。HVAC改修には、交換設備、可変速システム、チラー、コンロール、および改善された保守慣行が含まれる場合があります。これらのオプションにより、オーナーは同じプロジェクト範囲を採用せずに性能を向上させる複数の経路を持てます。スマートビルディングコントロールとIoTは2032年にかけてCAGR 12.4%で成長すると予測されています。その成長は、継続的な監視と自動化された運転に対する価値の高まりを示しています。
コントロールは、運転データを使用して、占有状況、気象条件、需要要件に合わせて設備を調整することができます。Siemensは、組織が計画しているインフラ支出において、接続されたビルディングテクノロジーが果たす役割を強調しました。Siemensはまた、HVAC、照明、セキュリティシステム全体の相互運用可能な統合をサポートするために設計されたビルシステムツールを発表しました。建物外皮の改善と再生可能エネルギー統合は、オーナーが冷房負荷とエネルギー供給を一緒に管理する必要がある場合に追加の機会を提供します。給湯アップグレードは、相当な熱需要を持つ産業・プロセス設定に関連する場合があります。インドのエネルギー改修産業は、物理的設備と継続的な運転データを結びつける技術パッケージに向かって動いています。このアプローチは、オーナーが最初に介入が必要な建物の部分を優先するのに役立ちます。
用途別:商業ビルが主導し、産業施設がカーボンシグナルに応答
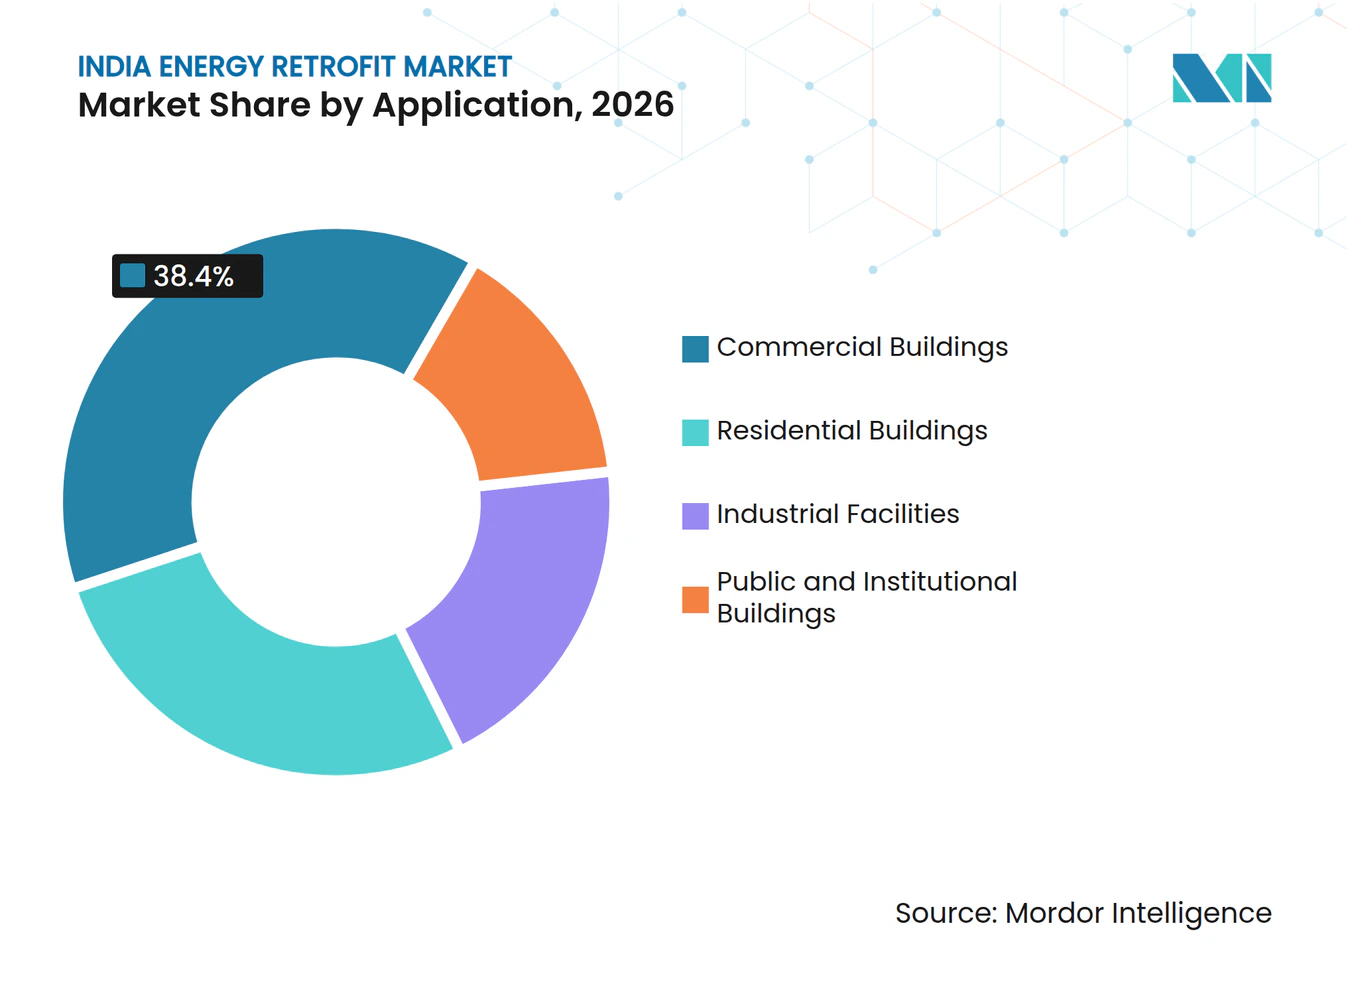
商業ビルは2026年のインドのエネルギー改修市場の38.4%を占めました。ベンガルール、デリーNCR、ムンバイ、チェンナイ、ハイデラバード、プネーの旧来のオフィスストックは、ビルシステムアップグレードの広範な基盤を形成しています。これらの場所のオーナーは、テナントの期待、運営コスト、認証の競争上の価値を考慮する必要があります。最大規模のプロジェクトは、HVAC、コントロール、照明、外皮対策を単一の計画にまとめることができます。産業施設は2032年にかけてCAGR 9.6%で成長すると予測されています。このセクターは、インドカーボンクレジット取引スキームの下でエネルギー集約型活動として指定されたセクターのカーボン性能要件の影響を受けています。
住宅ビルは大きな潜在基盤を持ちますが、家庭ベルの資金調達と認知度が普及を制限する可能性があります。公共・公益施設は、類似サイトをエネルギーサービス契約でまとめることができるため、有用なポートフォリオ機会を提供できます。省エネルギー局の政策の方向性も、より大きな建物や産業施設でのエネルギー使用への注目を強化しています。産業バイヤーはプロセス関連の省エネに注目する可能性があり、商業オーナーはテナント体験と建物格付けにより重きを置く場合があります。インドのエネルギー改修市場は、これらのバイヤーグループに対して異なるプロジェクトおよび資金調達アプローチを必要としています。商業需要は、オフィスのモダナイゼーションとリースニーズに引き続き結びついています。産業需要は、コンプライアンス、プロセス効率、およびエネルギー成果の検証能力によって形成されます。

地理的分析
ベンガルールとデリーNCRは合わせてインドの築10年以上のオフィスストックの45%を占め、商業用エネルギー改修活動の中心的な場所となっています。これらの市場の大手企業の入居者や公益施設オーナーは、建物性能を追跡する強い理由を持っています。確立されたオフィス空間の集中は、HVACのモダナイゼーション、コントロール、認証関連の改善に向けた機会を生み出しています。2025年における米国外でのLEED認証スペースのインドの地位も、主要な商業コリドーの重要性を反映しています。ムンバイ、チェンナイ、ハイデラバード、プネーは、インドのエネルギー改修市場において重要な商業市場の第2グループを形成しています。
Tata Powerと Keppelは、Tata Realty and Infrastructureとのコンソーシアムパートナーシップを通じて、15年契約のもとチェンナイのIntellion Parkに12,100 TRのサービスとしての冷房ソリューションを導入しています。このプロジェクトは、サービスベースの冷房契約が主要なオフィス開発においてどように活用されるかを示しています。カルナータカ州、マハラシュトラ州、タミル・ナードゥ州は、料金条件と建物基準の実施が改修のビジネスケースに影響を与える可能性があるため、重要です。エネルギー保全建物基準を正式に通知した州は、自発的行動に依存する州よりも、コンプライアンス主導の需要を生み出す可能性があります。
産業需要は、マハラシュトラ州、グジャラート州、タミル・ナードゥ州、カルナータカ州、テランガーナー州、アーンドラ・プラデーシュ州のエネルギー集約型クラスター全体に分散しています。これらの場所は、産業活動と省エネプログラムおよびカーボン性能要件へのより大きな関連性を組み合わせています。インドのエネルギー改修市場は、小規模プロジェクトを資金調達と監視のためにまとめることができる場合、大都市圏を超えて拡大できます。第2・3層都市では、大規模での実現前に、より強固な監査能力とよりアクセスしやすいプロジェクト融資が必要になる場合があります。地域のルールが商業・産業エネルギープロジェクトをサポートしてい場合、屋上太陽光発電と建物効率化を組み合わせることができます。州レベルの施行、技術能力、および資金調達条件が異なるため、地理的パターンは依然として不均一です。検証済みプロジェクトデータのより広範なネットワークは、現在の投資が少ない地域での機会を貸し手が評価するのに役立つ可能性があります。
競争環境
市場集中度
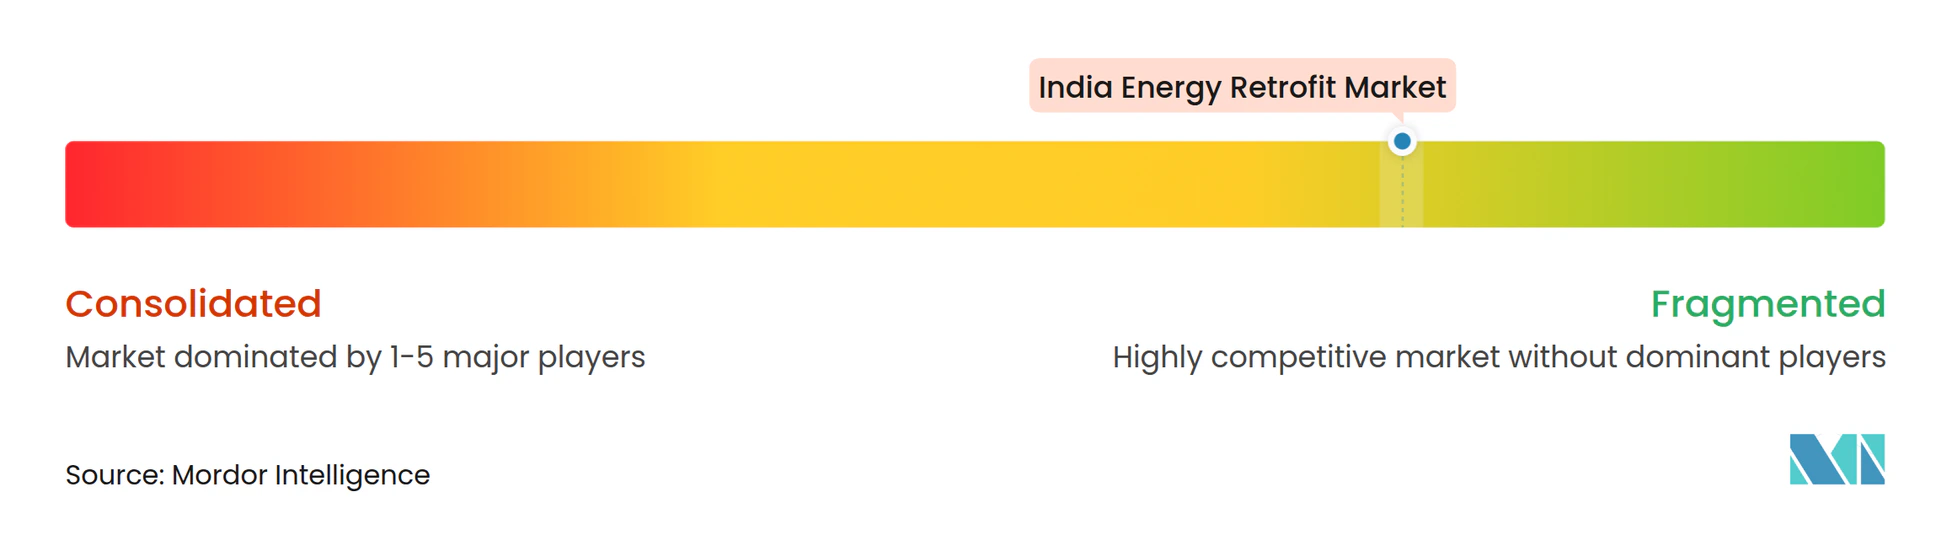
インドのエネルギー改修市場は細分化されています。Schneider Electric、Honeywell、Johnson Controls、Siemens、ABB、Trane Technologiesは、コントロール、アナリティクス、設備、および成果重視のサービスモデルを通じて競争しています。大手サプライヤーは、複雑なビルプロジェクトに確立されたプラットフォームと幅広い製品ポートフォリオをもたらすことができます。専門プロバイダーは、資金調達と地域への納品が中心となる小規模プロジェクトにおいてより柔軟に対応できます。インドのエネルギー改修市場は、建物タイプ、技術、地域プロジェクトパイプラインにわたって依然として細分化されています。
ABBは2025年の3,500万米ドルに続き、2026年にインドへ7,500万米ドル投資を発表し、電動化、モーション、オートメーション活動にわたる製造および研究開発を支援しています。この投資は、エネルギーおよびオートメーションプロジェクトに関連する設備についてのABBの地域納品能力を強化しています。Siemensは、既存のビルシステムの相互運用性を中心としたビル管理サービスの開発を継続しています。Tata PowerとKeppelのチェンナイ冷房プロジェクトは、顧客が冷房資産を直接運用する必要性を低減できる成果ベースモデルの別の例を提供しています。
インドに特化したエネルギーサービス会社とプロジェクト開発者は、小規模契約を組み立て、プロジェクトを融資に結びつけることができるため、産業・MSME分野において重要です。Thermax Onsite Energy Solutions、Energeia、ENGIE India、およびEESLは、オンサイトユーティリティ、エネルギーサービス、または公共効率化プログラムに関連する分野で事業を展開しています。国際エネルギー機関は、エネルギーサービス会社の発展が国ごとに不均一であることを指摘しており、これはローカルプロジェクト構造の重要性を強調していま。プロジェクトをまとめ、省エネ効果を計測し、信頼性の高いデータを提供できる企業は、サービスが不十分なバイヤーグループにおいて優位に立つ可能性があります。インドのエネルギー改修市場は、プロジェクトが設備、データ管理、施工、資金調達を必要とするため、単一の技術プロバイダーによって定義されることはありません。したがって、競争上の差別化は、信頼性の高い実行と検証済みの性能を中心に展開する可能性が高いです。この競争構造は、サプライヤーの単一グループがバリューチェーンのすべての部分をコントロールしていない市場と一致しています。
インドのエネルギー改修産業リーダー
-
Johnson Controls India Pvt. Ltd.
-
Schneider Electric India Pvt. Ltd.
-
Siemens Limited
-
Honeywell Automation India Ltd.
-
Energy Efficiency Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:省エネルギー局(BEE)は、PAT(パォーム・アチーブ・トレード)ベースの省エネ証書メカニズムから移行し、インドカーボンクレジット取引スキーム(CCTS)の下でカーボンクレジット証書(CCC)取引を正式に開始しました。アルミニウム、セメント、鉄鋼、繊維などを含む9つのエネルギー集約型セクターがコンプライアンスメカニズムに移行し、検証済みの産業エネルギー効率改修に対して直接的な財務的リターンが生まれました。
- 2026年4月:Tata Power Trading CompanyとKeppel Limitedは、Tata Realty and Infrastructureと提携し、20%の全体的なエネルギー削減を目標とした15年契約のもと、チェンナイのIntellion Park(25.27エーカー、タラマニITコリドー)に12,100 TRのサービスとしての冷房(CaaS)ソリューションを導入します。プロジェクトは2026年10月に稼働予定です。
- 2026年3月:ABBは2026年にインドへ7,500万米ドルの投資を発表し、2025年の3,500万米ドルに続いて、ベンガルール(ピーニャのモーション施設、ネラマンガラキャンパス2)、ハイデラバード(12,400平方メートル以上の研究開発ハブ)、ナーシク(回路遮断器製造)、バドーダラー(発電機・モター)で電動化、モーション、オートメーションセグメントにわたる製造・研究開発を拡大しています。
インドのエネルギー改修市場レポートの範囲
エネルギー改修とは、エネルギー効率を向上させ、エネルギー消費と運営コストを削減し、温室効果ガス排出を低減するために、既存の建物、施設、またはエネルギーシステムをアップグレードまたは改修するプロセスを指します。改修には、旧式設備の交換、建物断熱・窓の改善、HVACおよび照明システムのアップグレード、スマートエネルギーコントロールの設置、および太陽光発電などの再生可能エネルギー技術の統合が含まれます。
インドのエネルギー改修市場は、改修深度、技術、および用途によってセグメント化されています。改修深度別では、市場は深度エネルギー改修と浅層・軽度エネルギー改修にセグメント化されています。技術別では、市場はHVACシステム、照明システム、建物外皮、再生可能エネルギー統合、スマートビルディングコントロール、IoT、給湯・配管にセグメント化されています。用途別では、市場は住宅、商業、産業、公共・公益施設にセグメント化されています。各セグメントについて、市場規模と予測が価値(米ドル)ベースで提供されています。
| 深度エネルギー改修 |
| 浅層・軽度エネルギー改修 |
| HVACシステム |
| 照明システム |
| 建物外皮(断熱・ガラス工事) |
| 再生可能エネルギー統合(太陽光発電、太陽熱) |
| スマートビルディングコントロールとIoT |
| 給湯・配管 |
| 住宅ビル |
| 商業ビル |
| 産業施設 |
| 公共・公益施設 |
| 改修深度別 | 深度エネルギー改修 |
| 浅層・軽度エネルギー改修 | |
| 技術別 | HVACシステム |
| 照明システム | |
| 建物外皮(断熱・ガラス工事) | |
| 再生可能エネルギー統合(太陽光発電、太陽熱) | |
| スマートビルディングコントロールとIoT | |
| 給湯・配管 | |
| 用途別 | 住宅ビル |
| 商業ビル | |
| 産業施設 | |
| 公共・公益施設 |
レポートで回答されている主要な質問
2027年のインドのエネルギー改修市場の規模はどのくらいですか?
インドのエネルギー改修市場規模は2027年に36.54 ビリオン 米ドルと推定され、2032年までに55.09 ビリオン 米ドルに達すると予測されています。
インドにおけるエネルギー改修活動を促進しているものは何ですか?
運営コストの上昇、建物性能への期待、政策の発展、および検証済みの省エネ効果に返済を連動させる資金調達モデルが需要を支えています。
最大のシェアを持つ改修深度はどれですか?
浅層・軽度エネルギー改修が2026年に68.2%を占めました。これは、業務への支障が少なく、短い計画サイクルで実施できるためです。
最も急速に成長している技術はどれですか?
スマートビルディングコントロールとIoTは、継続的な監視と自動化された運転への需要に支えられ、2032年にかけてCAGR 12.4%で成長すると予測されています。
業ビルが改修プロバイダーにとって重要なのはなぜですか?
商業ビルは2026年に38.4%を占め、旧来のオフィスストックとテナントの期待がHVAC、コントロール、照明、認証関連のアップグレードへの需要を生み出しています。
産業施設が急速に成長すると予測されるのはなぜですか?
産業施設は、エネルギー集約型セクターがカーボン性能要件とエネルギーコスト圧力に対応するため、2032年にかけてCAGR 9.6%で成長すると予測されています。