
米国エネルギー改修市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
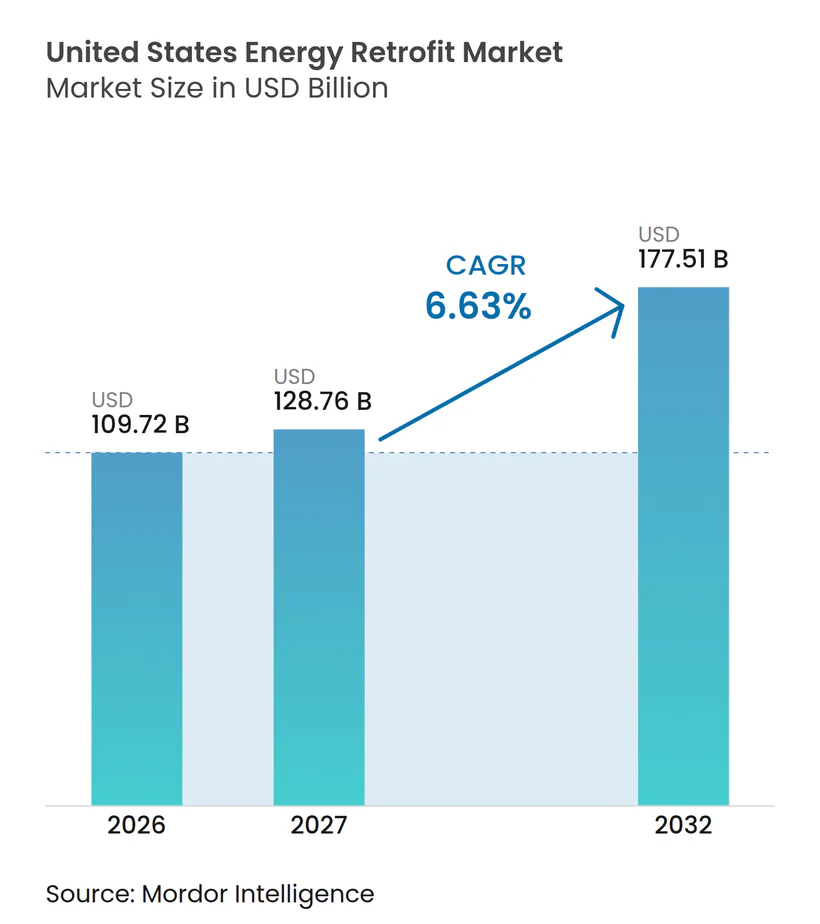
| 基準年の市場規模 (2026) | 109.72 十億米ドル |
| 市場規模 (2027) | 128.76 十億米ドル |
| 市場規模 (2032) | 177.51 十億米ドル |
| 成長率 (2027 - 2032) | 6.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国エネルギー改修市場分析
米国エネルギー改修市場規模は、2026年の109.72 ビリオン 米ドルから2027年には128.76 ビリオン 米ドルに増加し、2032年までに177.51 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.63%で成長します。市場は、老朽化した商業建物基盤、暖房・換気・空調(HVAC)設備の更新需要、およびエネルギー性能を資本計画上の課題とする公共政策によって支えられています。建物オーナーは、設備更新をコントロール、電気系統のアップグレード、再生可能エネルギー発電と組み合わせるケースが増えており、これらの対策は単一プロジェクトとして設計できます。市場はまた、公共・機関オーナーが検証済み節約額を通じてプロジェクトを返済できるパフォーマンス契約構造からも恩恵を受けています。改修工事には電気技師、HVAC技術者、コントロール専門家、コミッショニングスタッフが必要なため、労働力の確保は重要な制約要因となっています。大手プロバイダーは、統合された監査・設計・資金調達・計測サービスを活用して複雑なプロジェクトを競い合う一方、地域の請負業者は小規模なアップグレード工事の多くを引き続き担っています。
主要レポートのポイント
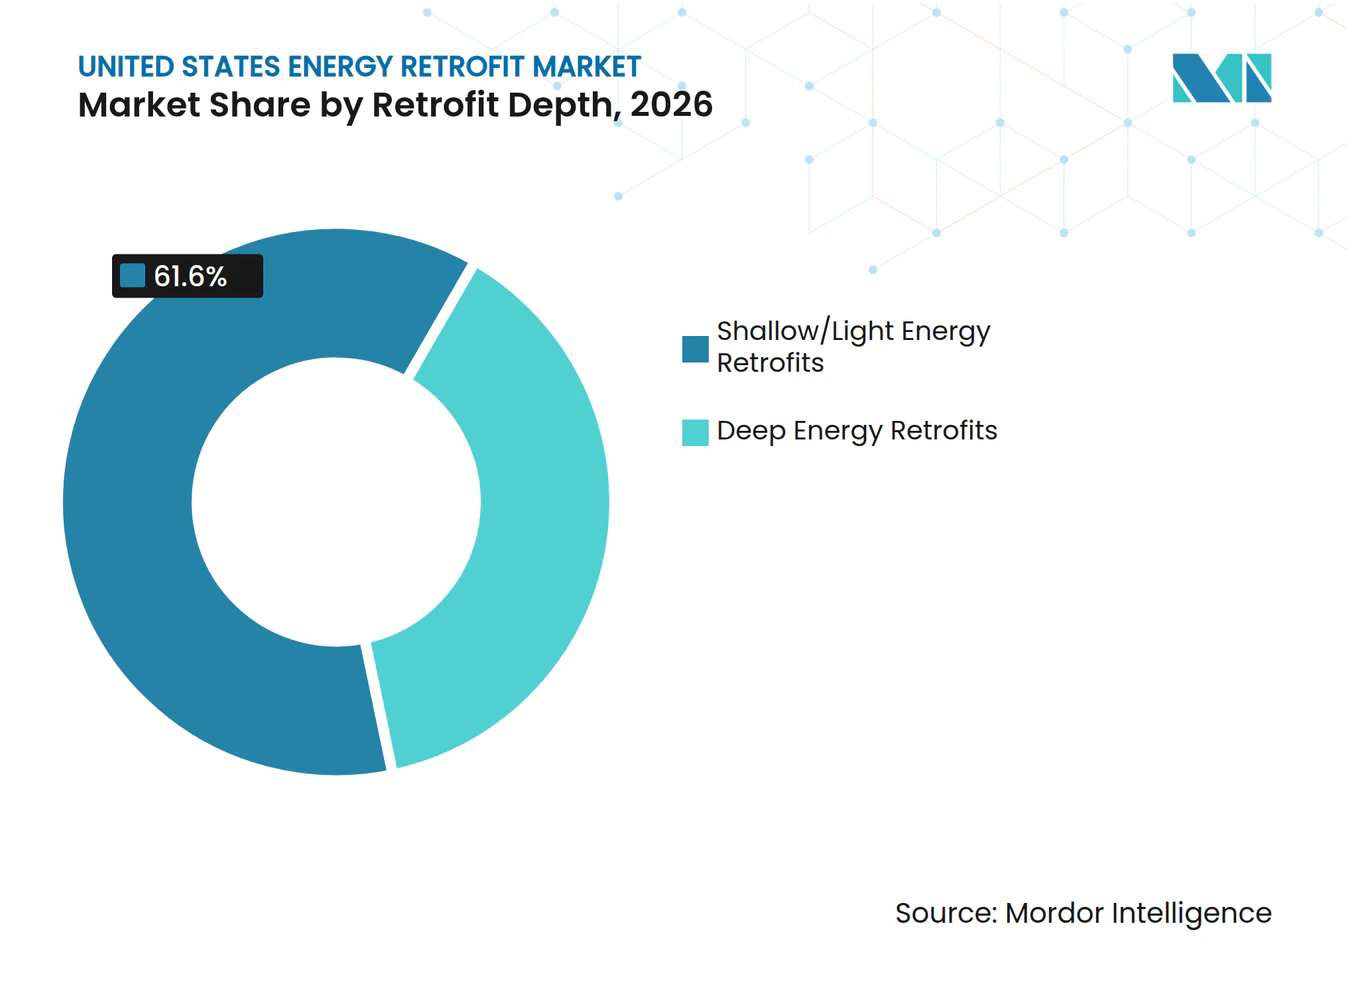
- 改修深度別では、浅層・軽度プロジェクトが2026年の米国エネルギー改修市場シェアの61.6%を占め、深度改修は2032年までにCAGR 7.4%で成長すると予測されています。
- 技術別では、HVACシステムが2026年のセグメント収益の36.3%を占め、再生可能エネルギー統合は2032年までにCAGR 8.2%で拡大すると予測されています。
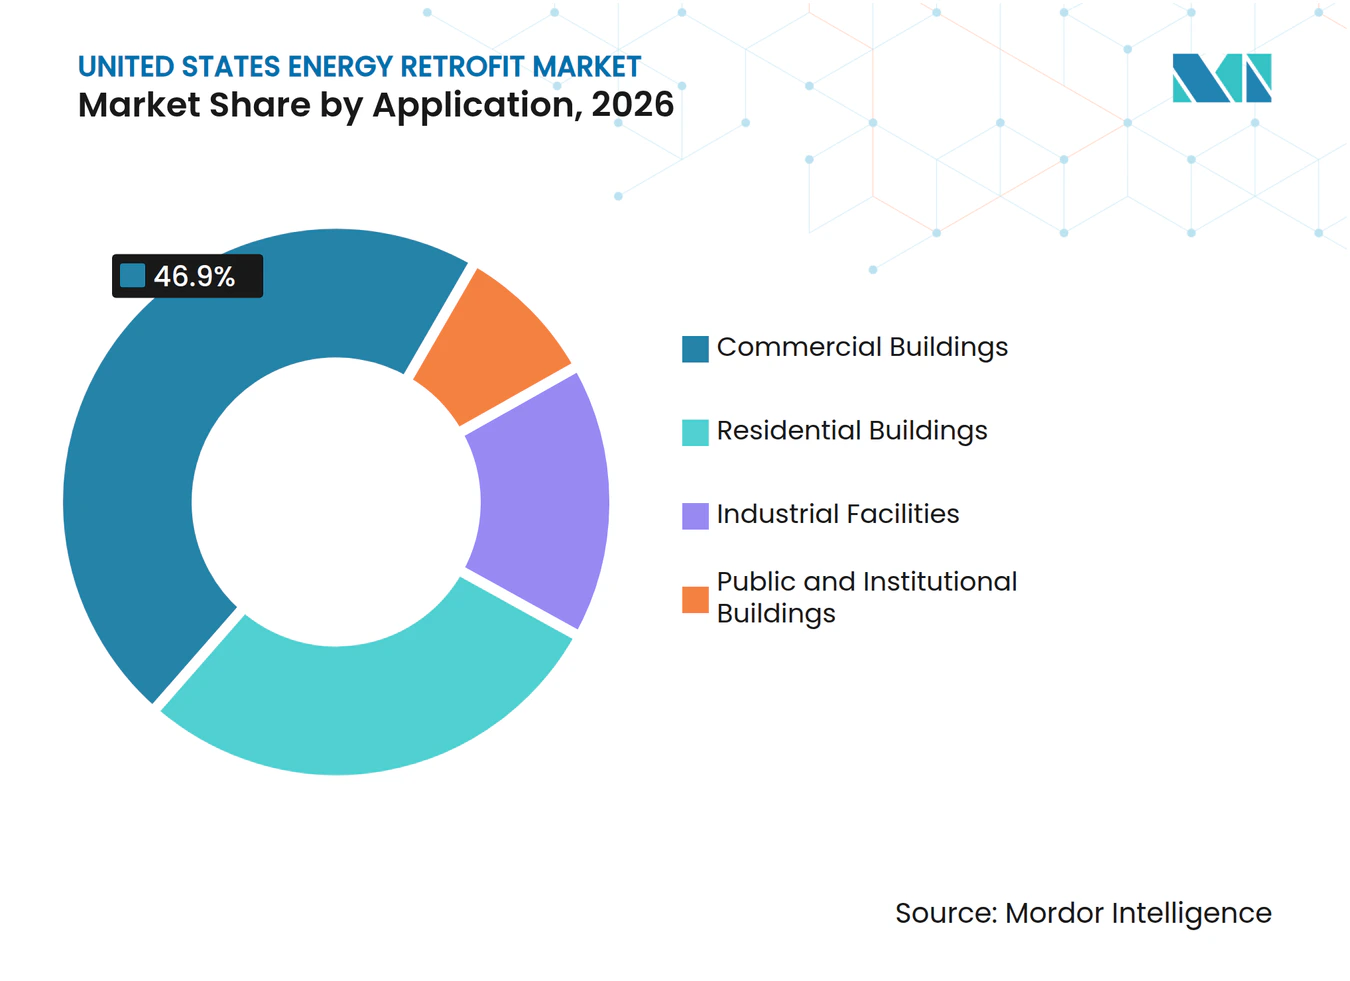
- 用途別では、商業建物が2026年のセグメント収益の46.9%を占め、公共・機関建物は2032年までにCAGR 7.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国エネルギー改修市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦および州の改修インセンティブと税額控除 | +1.9% | 全国規模、カリフォルニア州、ニューヨーク州、マサチューセッツ州での普及が速い | 短期(2年以内) |
| 老朽化した建物ストックと非効率なHVAC資産からのコスト圧力の高まり | +1.5% | 全国規模、中西部および北東部でのエクスポージャーが大きい | 中期(2〜4年) |
| 既存建物における電化とヒートポンプへの転換 | +1.3% | 北東部、中部大西洋岸、太平洋岸、マウンテンウェスト地域での活動が拡大 | 中期(2〜4年) |
| 商業ESG開示と建物性能基準 | +1.1% | ニューヨーク、ワシントンD.C.、ボストン、デンバー、シアトルを含む都市中心部 | 短期(2年以内) |
| 改修優先順位付けのためのユーティリティ・インターバルデータとサブメータリング | +0.6% | 全国規模、規制緩和された電力市場での利用が高い | 中期(2〜4年) |
| 内包炭素と冷媒漏洩削減 | +0.4% | 全国規模、特に冷媒集約型の商業HVACポートフォリオ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
連邦おび州の改修インセンティブと税額控除
セクション179Dは、現行賃金条件が満たされた場合、2026年に1平方フィートあたり最大5.90米ドルの商業建物効率控除を提供します。セクション48Eは、適格な商業用太陽光発電およびヒートポンプ設置に対して30%の基本クレジットを提供し、追加措置により実効クレジットを適格コストの50%〜70%まで引き上げることができます。[1] これらの規定は、オーナーの収益要件を満たせるプロジェクトの範囲を広げます。直接支払いおよび移転メカニズムにより、免税対象の学校、自治体、病院も、エネルギーサービス会社が手配するプロジェクト構造を通じて適格インセンティブの恩恵を受けることができます。この幅広いアクセスは、機関オーナーがこれまで資金調達が困難だったプロジェクトにインセンティブを適用できるため、米国エネルギー改修市場に恩恵をもたらします。連邦支援がユーティリティリベートおよび不動産評価クリーンエネルギー(PACE)融資と組み合わされると、適格な商業プロジェクトの回収期間は10〜15年から4〜7年に短縮される可能性があります。
老朽化建物、HVAC更新、および冷媒コンプライアンス
米国の年間建物エネルギー支出は3,740億米ドルに達しており、旧式の暖房・換気・空調(HVAC)設備は商業施設に広く残っています。パッケージ型屋上ユニットは商業建物の37%を暖房し、商業床面積の50%にサービスを提供しており、天然ガスボイラーは商業スペース暖房エネルギーの73%を占めています。老朽化した資産は、同等設備の単純な買い替えを超えた更新サイクルを生み出します。米国環境保護庁の冷媒要件は、充填量15ポンド以上のシステムを対象に2026年1月に発効し、漏洩修理、監視、回収の実施を義務付けており、HVAC投資のタイミングと範囲を変える可能性があります。耐用年数末期の更新がオーナーにコントロール、電気工事、および関連システム改善の追加を促す場合、米国エネルギー改修市場は恩恵を受けます。築年数の中央値が35年を超える建物は、同一の計画期間内に複数の更新・コンプライアンス上の判断を迫られる可能性があります。
電化、ヒートポンプ、およびエネルギーデータ
2024年の査読済み研究では、インフレ削減法の規定のもとで空気熱源ヒートポンプが米国世帯の最大38%にとって経済的に魅力的となり得ることが示されました。[2] 商業用転換は、ヒートポンプ設備が電気パネル、サービス容量、換気、コントロールのアップグレードを必要とする場合があるため、プロジェクト範囲がより広くなる可能性があります。国立再生可能エネルギー研究所のモデリングでは、ガス焚き屋上ユニットをヒートポンプ屋上ユニット、需要制御換気、ネルギー回収、エコノマイザーに置き換えることで、モデル化された商業建物ストック全体のサイトエネルギー使用量を19.8%削減できることが示されました。ユーティリティ・インターバルデータとサブメータリングは、資本を投入する前に最も明確な節約効果が見込まれる建物とシステムをオーナーが特定するのに役立ちます。したがって、米国エネルギー改修市場はHVACサプライヤーを超えて、電気・機械・コントロール請負業者にまで広がっています。カリフォルニア州、ニューヨーク州、マサチューセッツ州、ミネソタ州の州ヒートポンププログラムと目標は、単純なエネルギーコスト回収では不十分な地域での需要をさらに支えています。
建物性能基準とポートフォリオ計画
建物性能要件は、多くの都市市場においてエネルギー工事を任意の運営上の判断からコンプライアンス主導の資本上の判断へと移行させています。米国環境保護庁のポートフォリオマネージャープラットフォームは60万棟以上の建物と250億平方フィートを追跡しており、オーナーにベンチマーキングと投資計画のための共通ツールを提供しています。定期的なベンチマーキングを実施している建物は、義務的な改修活動が始まる前の3年間で平均7%のエネルギー消費削減を達成しています。大規模オーナーは、建物ごとに対策を承認するのではなく、ポートフォリオ全体でプロジェクトを評価するケースが増えています。このアプローチは、標準化された監査、コントロールプラットフォーム、計測手法を複数の資産に適用できるため、米国エネルギー改修市場を強化します。炭素報告および資産レベルの排出に関する要件も、オーナーが外皮、冷媒、エネルギーシステムの対策を総合的に検討することを促しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本要件と長い回収サイクル | -1.4% | 全国規模、特に中小規模の商業施設 | 長期(4年以上) |
| 熟練労働者不足と請負業者のキャパシティ制約 | -0.9% | 全国規模、南東部、マウンテンウェスト、郊外市場での圧力が増大 | 中期(2〜4年) |
| 入居中建物におけるテナントへの支障と段階的施工 | -0.5% | 都市部、高密度商業・集合住宅物件 | 中期(2〜4年) |
| 系統連系、許認可、コードコンプライアンスの遅延 | -0.4% | 複数機関の承認が必要な高密度都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本要件と長い回収サイクル
深度商業エネルギー改修は、プロジェクトの範囲と場所によって1平方フィートあたり40〜150米ドルを要する場合があります。単純回収期間は、インセンティブ適用前で8〜15年、高コストエネルギー市場でリベートと連邦クレジットを最大限活用した場合で5〜8年の範囲となる可能性があります。このプロファイルは、オーナーがプロジェクトに資金を提供する一方でテナントが運営上の節約の大部分を享受するという、5〜10年の商業リース条件と相反する場合があります。2025年の商業建物意思決定者調査では、資産マネージャーが年率約20%のハードルレートに連動した5年回収ベンチマークを適用することが多いことが示されました。[3] エネルギーパフォーマンス契約と不動産評価クリーンエネルギー(PACE)融資はこのギャップを縮小できますが、いずれも制約を解消するほど多くの独立オーナーには普及していません。小規模物件は、資金調達、技術審査、コンプライアンス計画を大規模ポートフォリオ全体に分散できないため、より高い取引コストに直面します。
労働力、入居状況、および承認上の制約
建設セクターは2026年に34万9,000人、2027年に45万6,000人の純増労働者を確保する必要があり、電気技師の5人に1人は55歳以上です。エネルギー効率労働力の研究では、キャリア認知度の低さ、カリキュラムの不整合、ライセンスの相違、専門能力開発の不足、雇用主と訓練機関の連携の弱さが労働力供給拡大の障壁として挙げられています。同じ電気技師、HVAC技術者、コミッショニングエージェントが複数のプロジェクトタイプに同時に必要とされる場合、米国エネルギー改修市場は遅延に直面する可能性があります。入居中の物件は追加的な課題をもたらし、建物オーナーはテナント、安全要件、営業時間に合わせて工事を段階的に進める必要があります。系統連系、許認可、コードレビューは、HVAC、太陽光発電、電気、外皮対策を組み合わせたプロジェクトをさらに遅延させる可能性があります。これらの条件は、確立された業者ネットワークと複雑な承認管理の経験を持つ大手エネルギーサービス会社に有利に働く傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
改修深度別:浅層アップグレードが現在の支出をリードし、深度プロジェクトがより速く成長
浅層・軽度アップグレードは2026年の米国エネルギー改修市場シェアの61.6%を占めました。この工事には、入居中の建物での実施が容易な照明交換、コントロールアップグレード、暖房・換気・空調(HVAC)の調整が含まれます。照明および浅層HVAC対策の回収期間の中央値は3〜4年であり、建物外皮対策の11〜12年と比較して短くなっています。低コスト、短い工期、限定的な支障により、幅広い建物オーナーがアクセスしやすくなっています。これらの対策は、標準化されたスコープとユーティリティリベートプログラムで作業する請負業者にも適しています。
深度改修は2027年から2032年にかけてCAGR 7.4%で成長すると予測されています。深度改修工事の米国エネルギー改修市場規模は、基本的な照明・コントロールプロジェクトをすでに完了した建物によって支えられています。その段階にあるオーナーは、エネルギーまたは排出目標を達成するためにさらなる効率改善が必要な場合、より高い影響力を持つ対策を検討する必要があります。このようなプロジェクトは、入居者、構造条件、複数の建物システムを考慮した慎重な工程管理を必要とすることが多いです。パフォーマンス契約は、検証済み節約額がより長い返済期間を支えることができるため、機関施設において特に有効です。


注記: 個別セグメントのシェアはレポート購入後に入手可能
技術別:HVACが最大カテゴリーで再生可能エネルギー統合が最速成長
HVACシステムは2026年の技術セグメント収益の36.3%を占めました。パッケージ型屋上ユニットは米国商業床面積の50%にサービスを提供しており、天然ガスボイラーは商業スペース暖房エネルギーの73%を占めているため、HVAC更新はエネルギー改修市場の安定した部分を形成しています。オーナーが冷媒規制、コントロール、換気、または電気容量に同時に対処する必要がある場合、設備更新はより広範なエンジニアリングプロジェクトになることが多いです。米国環境保護庁の冷媒移行要件も、設備故障が緊急プロジェクトを生み出す前に更新スケジュールを計画することの重要性を高めています。
再生可能エネルギー統合は2027年から2032年にかけてCAGR 8.2%で成長すると予測されています。商業オーナーは、セクション48Eクリーン電力投資税額控除を活用するために太陽光発電プロジェクトとHVAC電化を組み合わせることができます。商業用太陽光発電の設置コストは、インセンティブ適用前の2026年において直流ワットあたり1.6〜1.8米ドルの範囲でした。スマートコントロールとモノのインターネット(IoT)エネルギー管理システムも、既存物件に対してより資本集約度の低い選択肢を提供します。2026年8月、Johnson Controls Internationalは拡張されたOpenBlue機能により、複雑な複数建物施設全体での統合実装時間を最大95%削減できると述べました。照明は、経済性とリベート構造がよく理解されているK-12学校、自治体建物、小売施設において引き続き重要です。
用途別:商業建物が最大の基盤を持ち、公共機関が成長をリード
商業建物は2026年の用途セグメント収益の46.9%を占めました。商業セグメントは、オフィス、小売センター、医療施設、集合住宅からの需要を反映しています。これらのオーナーはエネルギーコスト、投資家の期待、地域の性能要件に同時に直面することが多いです。住宅工事は件数が多いものの、通常は小規模なプロジェクトと地域請負業者の大きなプールを伴います。産業施設は建物外皮改善よりもプロセスエネルギー投資を優先する場合がありますが、施設レベルのエネルギー管理は資本計画において重要性を増しています。
公共・機関建物は2027年から2032年にかけてCAGR 7.2%で成長すると予測されています。連邦エネルギー節約パフォーマンス契約、学校・自治体資産に対する州の義務、20〜25年の契約条件により、これらのオーナーは回収期間の長い対策に取り組むことができます。2025年10月、Ameresco Inc.は米国海軍研究所向けに蒸気発生、冷水システム、監視制御・データ収集(SCADA)展開を含む1.97億米ドルのエネルギー節約パフォーマンス契約を獲得しました。公共調達は、機関のバランスシートに全コストを計上することなく資本を動員できます。したがって、米国エネルギー改修市場は、より複雑な工事に検証済み節約構造を活用できる公共オーナーによって支えられています。

地理的分析
北東部は、老朽化した商業物件、密集した都市建物ストック、強力な州インセンティブプログラムを有するため、米国エネルギー改市場において非常に活発な地域であり続けています。ニューヨーク州、マサチューセッツ州、コネチカット州、ニュージャージー州では、HVACアップグレード、コントロール、建物外皮工事への需要が大きいです。マサチューセッツ州のユーティリティ管理エネルギー効率プログラムは年間10億米ドル以上の資金を受け取っており、改修サービスと設備の地域サプライチェーンを支えています。カリフォルニア州の2025年建物エネルギー効率基準は2026年1月に発効し、非住宅改修工事においてHVACと外皮の更新ベンチマークを義務付けています。これにより、多くの改修許可申請がオーナーにより広範な効率対策を評価する機会となっています。
南部と中西部は異なる需要ドライバーの組み合わせを提供しています。テキサス州、フロリダ州、その他の南東部市場では、冷房負荷が効率投資を財務的に魅力的にするため、HVACアップグレード需要が強いです。インディアナ州、イリノイ州、ミネソタ州、ウィスコンシン州、ジョージア州、カンザス州、バージニア州の連邦・軍事建物は、エネルギーおよびビルオートメーションアップグレードにパフォーマンス契約構造を活用しています。これらの地域の米国エネルギー改修市場規模は、地域の建物性能政策が包括的でない場合でも連邦工事によって支えられています。地域の請負業者は、多様な許認可慣行、労働条件、ユーティリティプログラム要件に対応し続ける必要があります。
マウンテンウェスト地域は、比較的新しい商業建物が最初の大規模設備アップグレードサイクルを迎えるにつれて、改修回廊として発展しています。デンバーのプログラムは2万5,000平方フィートを超える建物に炭素集約度目標を設定し、2030年までのコンプライアンスマイルストーンを使用しています。コロラド州メサ郡は2024年7月にSchneider Electricとの1,150万米ドルのエネルギーパフォーマンス契約を開始し、郡の直接資本支出なしに州融資、ユーティリティリベート、連邦インセンティブを活用しました。フェニックス、ソルトレイクシティ、ローリーも建物管理にエネルギーベンチマーキングを取り入れており、最大の沿岸都市圏を超えて地理的基盤を広げています。
競争環境
市場集中度
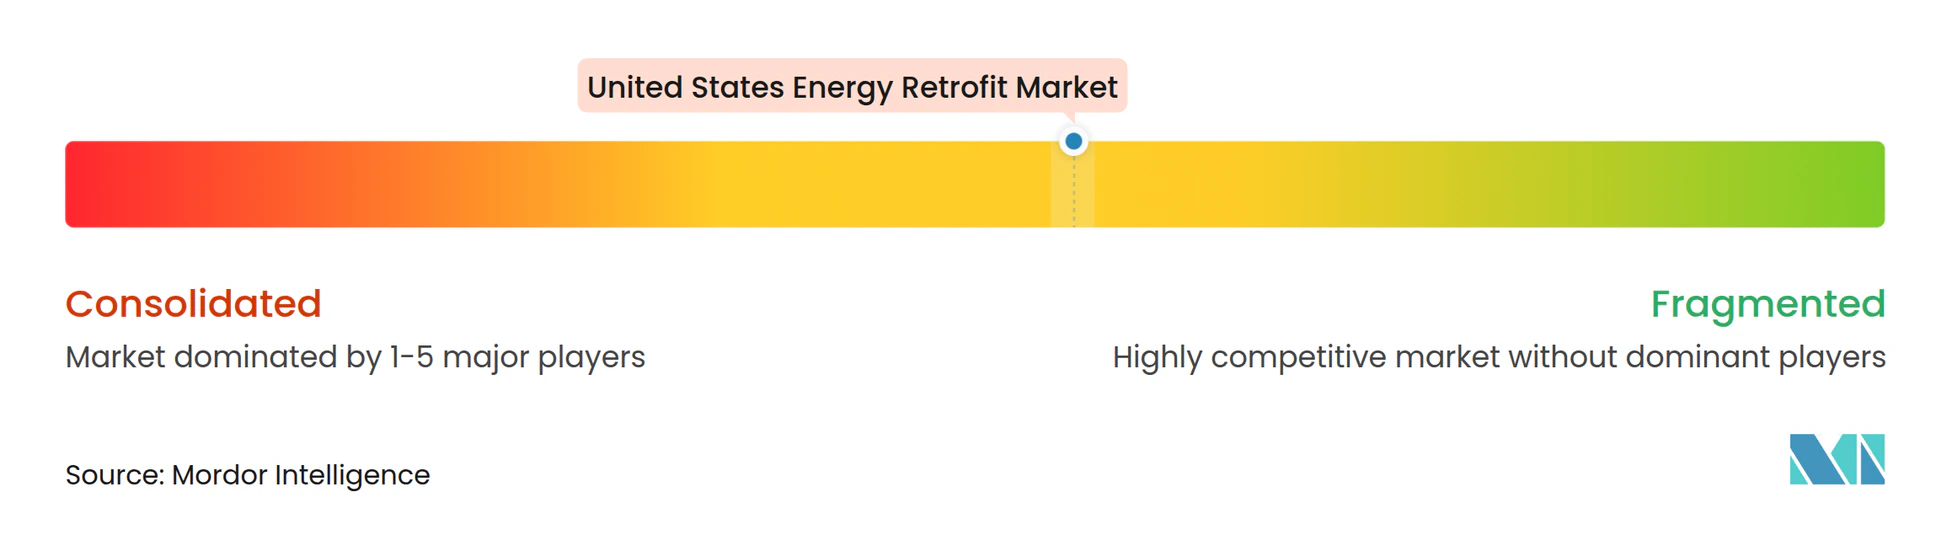
米国エネルギー改修市場は、統合エネルギーサービスの大手プロバイダー間で適度に集約されています。Ameresco、Honeywell、Johnson Controls、Trane Technologies、Siemens、Schneider Electricは大型エネルギー節約パフォーマンス契約およびエネルギーパフォーマンス契約を競い合っています。これらの提供サービスは、監査、設計、資金調達、設備統合、計測・検証を組み合わせています。これらの能力は、複数のシステムを管理する単一の請負業者を必要とする公共・機関クライアントにとって重要です。地域の機械・電気・配管請負業者は引き続き浅層アップグレード工事の多くを担っています。
デジタルビルディングプラットフォームは中心的な競争ツールになりつつあります。2026年6月、Johnson ControlsはMetasys 16.0を発売し、米国暖房冷凍空調学会(ASHRAE)ガイドライン36準拠のシーケンス、サイバーセキュリティ機能、拡張されたIPデバイス容量、エンジニアリングと展開時間の削減を目的としたワークフローを搭載しました。同社はこのプラットフォームが適切なアプリケーションで最大30%のエネルギー節約を支援できると述べました。2026年8月、Johnson Controlsはエネルギーとコンフォートインテリジェスおよびクロス設備データ接続のためのエージェンティックAIアシスタントでOpenBlueを拡張しました。
Honeywellは2026年1月、ジョージア州フォートベニングの約300棟・300万平方フィート以上にわたるビルオートメーションシステムの近代化に選定されました。[4] Amerescoは2026年5月にマウントサイナイ学区でLED照明、直接デジタルコントロール、屋上太陽光発電、変圧器交換、燃料油から天然ガスへの転換を組み合わせた1,000万米ドル以上のエネルギーインフラプロジェクトを開始しました。Willdan Energy Solutions、Orion Energy Systems、Energy Systems Group、Entegrity Energy Partnersなどの中小企業は、繰り返し可能なスコープを持つユーティリティ、政府、照明、コントロールプログラムに注力しています。競争上のギャップは5万平方フィート未満の商業物件で最も顕著であり、オーナーは資金調達支援、コンプライアンスガイダンス、低支障デリバリーを必要としています。米国エネルギー改修市場は、これらのサービスを小規模オーナーが購入しやすくできるプロバイダーに成長の余地を提供しています。
米国エネルギー改修産業リーダー
-
Trane Technologies plc
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Ameresco, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Amerescoがニューヨーク州マウントサイナイ学区のエネルギーインフラ近代化プロジェクトを開始しました。プロジェクトには、LEDライティングアップグレード、直接デジタルコントロールによるエネルギー管理システムの近代化、屋上太陽光発電設置、高効率変圧器交換、エネルギー節約パフォーマンス契約(ESPC)に基づく燃料油から天然ガスへの転換が含まれます。
- 2026年3月:Amerescoがミシガン州サギノー公立学校と提携し、ESPCフレームワークのもとで学区体のLED照明改修を実施しました。設置は2026年4月に開始し、2026年8月の完了を目標としており、学校施設全体のエネルギー節約と運営コスト削減を支援します。
- 2026年1月:米国陸軍がジョージア州フォートベニングの約300棟にわたるビルオートメーションシステムの近代化にHoneywell Internationalを選定しました。プロジェクトはナイアガラプラットフォームを使用して300万平方フィート以上をカバーし、年間約450万米ドルの節約を生み出すことが期待されています。
- 2025年9月:Amerescoとオリンピア市がオリンピアアーモリーでの約1,700万米ドルの改修プロジェクトの起工式を行いました。プロジェクトには、ESPC構造を通じて提供される建物外皮改善、アクセシビリティアップグレード、太陽光発電設置が含まれます。
米国エネルギー改修市場レポートの範囲
エネルギー改修とは、エネルギー消費を削減し全体的なパフォーマンスを向上させるために、既存の建物、施設、またはインフラをエネルギー効率の高い技術とシステムにアップグレードするプロセスを指します。典型的な改善には、HVACアップグレード、照明交換、建物外皮強化、スマートエネルギーコントロール、再生可能エネルギー統合が含まれます。エネルギー改修は、運営コストの削減、居住者の快適性向上、温室効果ガス排出削減、建物の耐用年数延長に貢献します。
米国エネルギー改修市場は、改修深度別に深度エネルギー改修と浅層・軽度エネルギー改修にセグメント化されています。技術別では、HVACシステム、照明システム、建物外皮(断熱・ガラス)、再生可能エネルギー統合(太陽光発電・太陽熱)、スマートビルコントロールとIoT、給湯・配管にセグメント化されています。用途別では、住宅建物、商業建物、産業施設、公共・機関建物にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 深度エネルギー改修 |
| 浅層・軽度エネルギー改修 |
| HVACシステム |
| 照明システム |
| 建物外皮(断熱・ガラス) |
| 再生可能エネルギー統合(太陽光発電、太陽熱) |
| スマートビルコントロールとIoT |
| 給湯・配管 |
| 住宅建物 |
| 商業建物 |
| 産業施設 |
| 公共・機関建物 |
| 改修深度別 | 深度エネルギー改修 |
| 浅層・軽度エネルギー改修 | |
| 技術別 | HVACシステム |
| 照明システム | |
| 建物外皮(断熱・ガラス) | |
| 再生可能エネルギー統合(太陽光発電、太陽熱) | |
| スマートビルコントロールとIoT | |
| 給湯・配管 | |
| 用途別 | 住宅建物 |
| 商業建物 | |
| 産業施設 | |
| 公共・機関建物 |
レポートで回答される主要な質問
米国エネルギー改修市場の2026年の価値はいくらですか?
米国エネルギー改修市場は2027年に128.76 ビリオン 米ドルと推定されており、2032年までに177.51 ビリオン 米ドルに達すると予測されています。
米国におけるエネルギー改修プロジェクトの需要を牽引しているものは何ですか?
老朽化したHVACシステム、ヒートポンプの普及、インセンティブプログラム、冷媒要件、建物性能計画がプロジェクト活動を支えています。
支出の最大シェアを占める改修タイプはどれですか?
浅層・軽度アップグレードは、回収期間が短く支障が限定的なため、2026年の支出の61.6%を占めました。
建物アップグレードにおいて最も速く成長している技術はどれですか?
再生可能エネルギー統合は、オーナーが太陽光発電投資とHVAC電化を組み合わせるため、2032年までにCAGR 8.2%で成長すると予測されています。
最も速く成長すると予測されている建物用途はどれですか?
公共・機関建物は、長期パフォーマンス契約に支えられ、2032年までにCAGR 7.2%で成長すると予測されています。