
雇用主賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
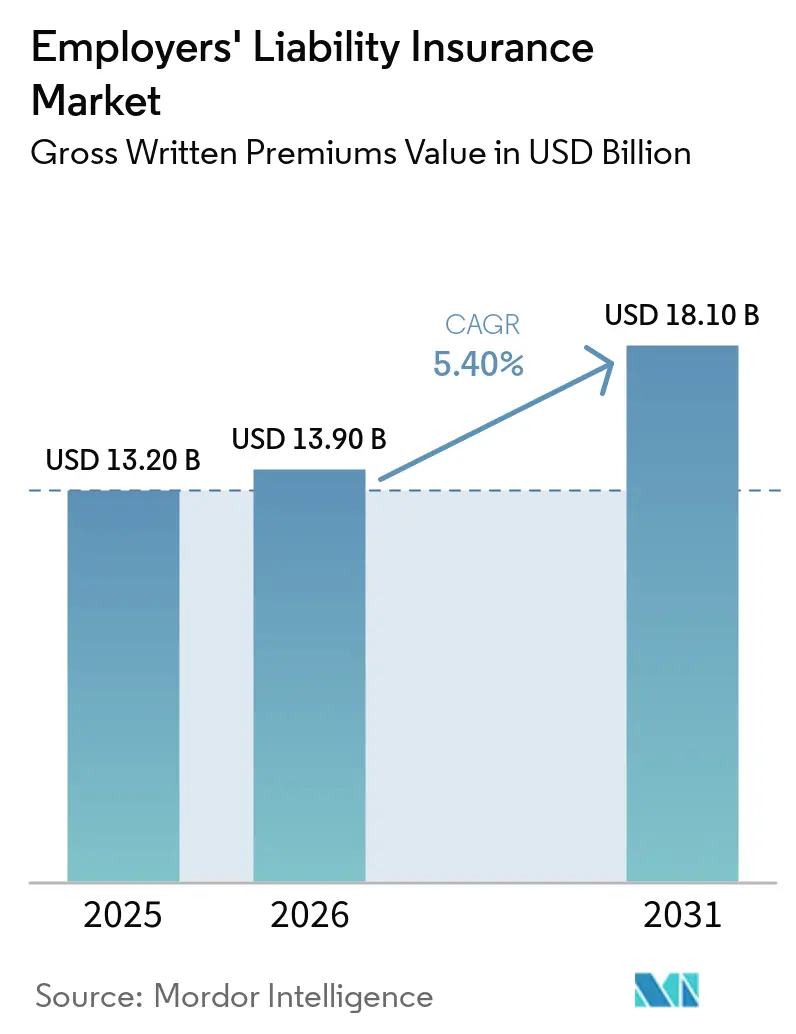
| 市場規模 (2026) | 13.90 十億米ドル |
| 市場規模 (2031) | 18.10 十億米ドル |
| 成長率 (2026 - 2031) | 5.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
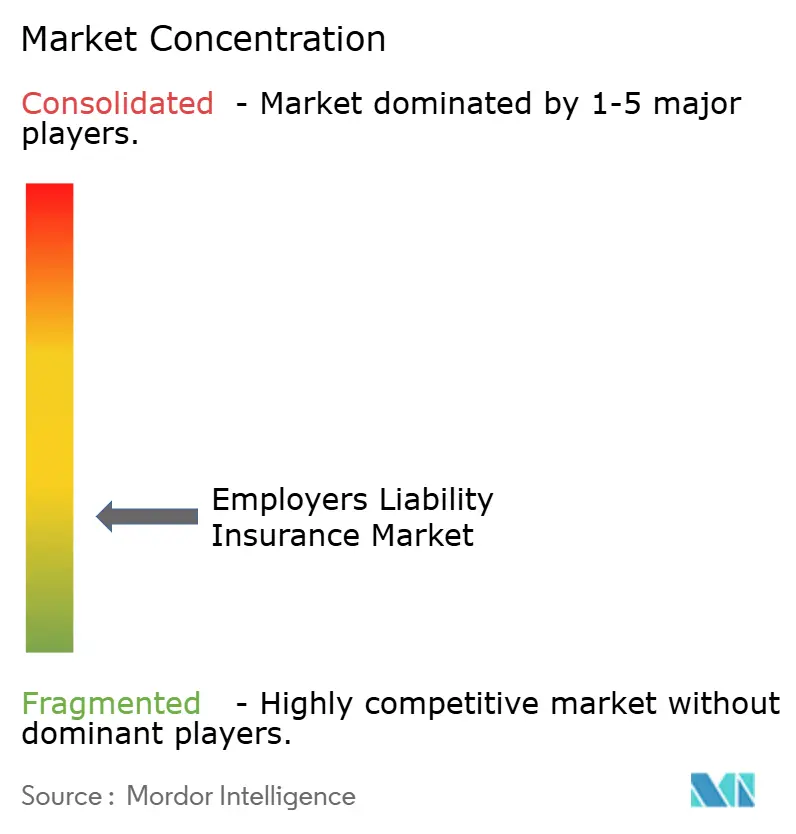
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる雇用主賠償責任保険市場分析
雇用主賠償責任保険市場規模は2025年に132.0 ビリオン 米ルと評価され、2026年の139.0 ビリオン 米ドルから2031年には181.0 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.4%です。
強制補償、職場傷害リスク、および拡大する正規労働力が、先進国および発展途上国全体での需要を引き続き支えています。雇用主はこの補償を任意購入ではなく、中核的な業務要件として扱うようになっています。国際労働機関は、毎年3億9,500万人の労働者が非致死的な労働災害を経験していると推計しており、これにより保険会社にとって相当規模の潜在的リスクが維持されています。米国労働統計局は、2024年に米国で5,070件の致死的な業務上傷害が発生したと記録しており、職業上リスクの深刻さが継続していることを示しています。雇用主賠償責任保険市場はまた、クレームコストの上昇にも直面しており、慎重な引受けとより選択的なキャパシティ配分が促されています。
主要レポートのポイント
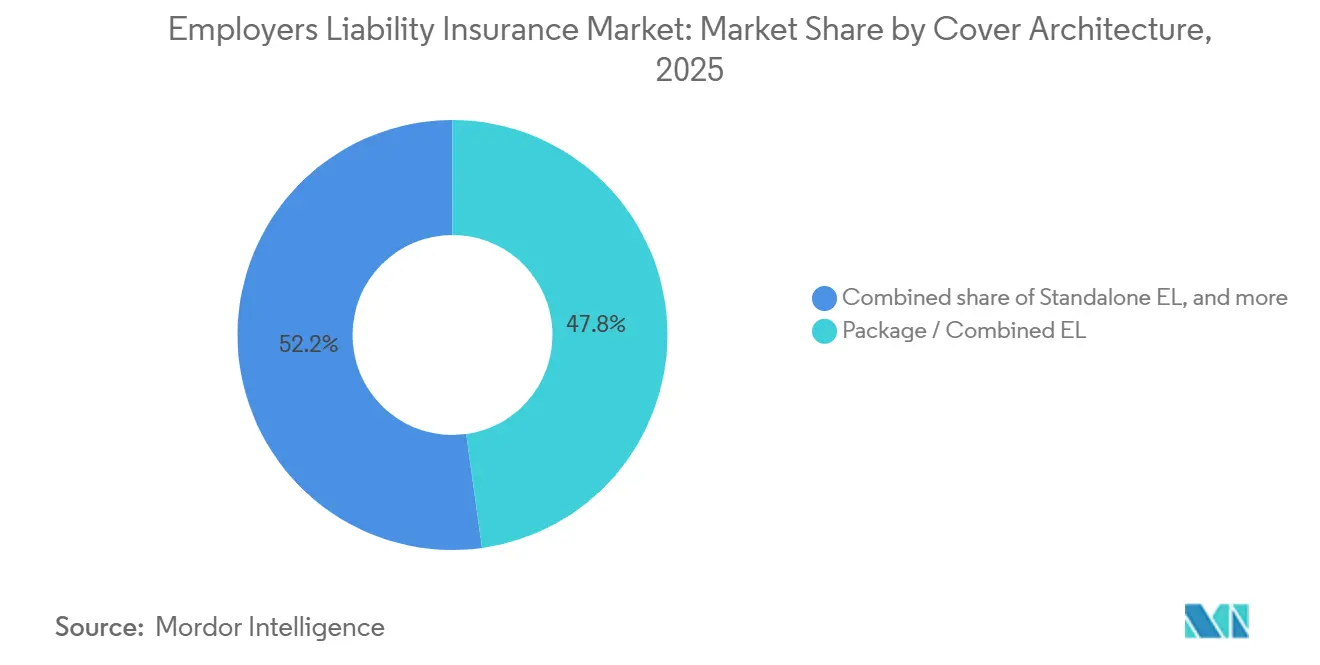
- 補償アーキテクチャ別では、パッケージおよびコンバインド雇用主賠償責任保険が2025年の雇用主賠償責任保険市場シェアの47.8%を占め、デュアルトリガーおよびストップギャップ構造は2031年までに7.1%のCAGRで成長すると予測されています。
- 保険義務別では、強制加入契約が2025年の雇用主賠償責任保険市場シェアの60.5%を占め、任意加入契約は2031年までに6.8%という最高のCAGRを記録すると予測されています。
- 雇用主セクター別では、民間部門雇用主が2025年の雇用主賠償責任保険市場シェアの88.4%を占め、公共部門の契約は2031年までに6.2%のCAGRで拡大すると予測されています。
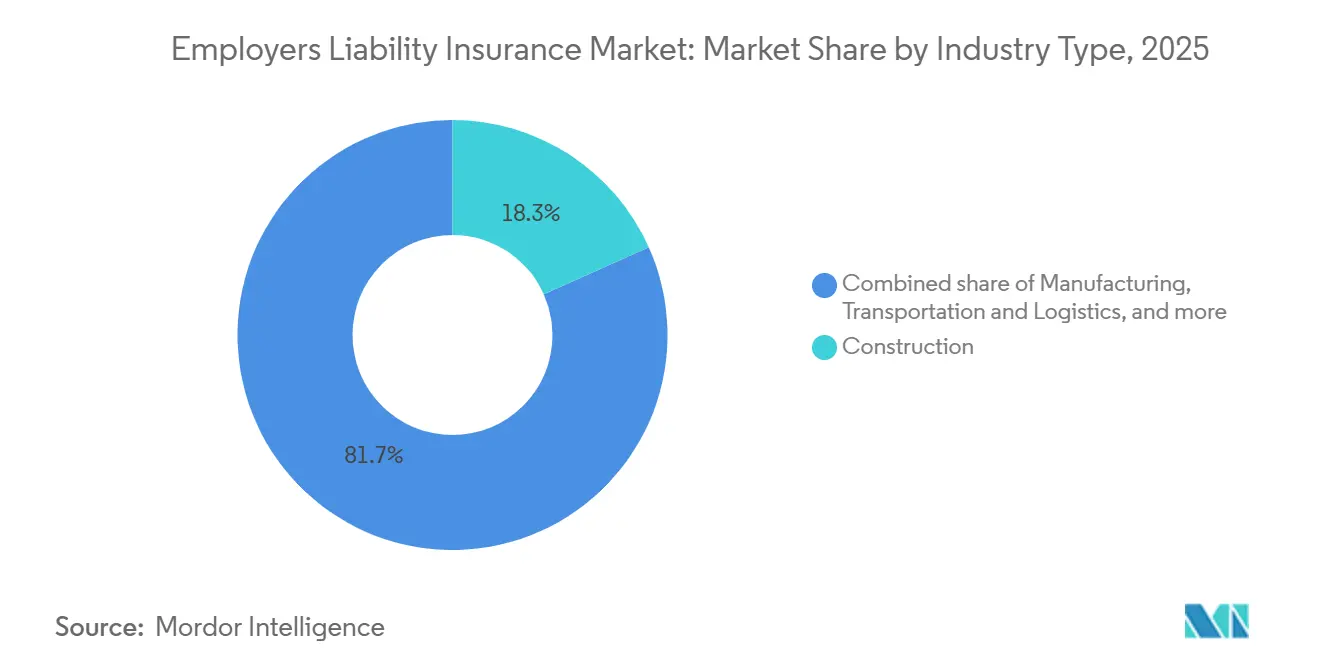
- 業種別では、建設業が2025年の雇用主賠償責任保険市場シェアの18.3%を占め、医療・社会サービスは2031年までに7.4%のCAGRで成長すると予測されています。
- 顧客規模別では、大企業が2025年の雇用主賠償責任保険市場シェアの54.9%を占め、中小企業は2031年までに6.0%のCAGRで成長すると予測されています。
- 地域別では、欧州が2025年の雇用主賠償責任保険市場シェアの42.7%を占め、アジア太平洋地域は2031年までに6.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の雇用主賠償責任保険市場のトレンドとインサイト
ドライバの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 雇用主賠償責任保険の強制加入と執行 | +1.2% | 英国、欧州連合、日本、オーストラリアに集中した執行を伴うグローバル | 短期 (≤2年) |
| 職場傷害および職業病リスク | +0.9% | 建設業が盛んなアジア太平洋地域および工業化が進む北米において高リスクのグローバル | 中期 (2〜4年) |
| 高リスクセクターにおける労働力の成長 | +0.7% | アジア太平洋地域、中東・アフリカ、および北米の医療分野 | 中期 (2〜4年) |
| 安全・補償・労働者保護規制の強化 | +0.5% | インド、中国、東南アジア、および西欧 | 長期 (≥4年) |
| 傷害および職業病クレームの重大性の高まり | +0.6% | 北米、英国、オーストラリア、および欧州大陸 | 中期 (2〜4年) |
| 非標準および分散型労働力の増加 | +0.4% | 特に米国、英国、中国を含むグローバル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
雇用主賠償責任保険の強制加入と規制執行
強制保険法は、雇用主賠償責任保険市場に対して直接的かつ持続的な需要基盤を生み出しています。英国の1969年雇用主賠償責任(強制保険)法は、ほとんどの雇用主に対して少なくとも500万ポンド(670万米ドル)の認定補償を維持することを義務付けています。これに従わない雇用主は、1日あたり2,500ポンド(3,333.3米ドル)の罰金を科される可能性があります。これらの規則は、リスク認識が高い場合にのみ購入される製品ではなく、対象企業にとってのコンプライアンス要件を定めています。職場補償および従業員保護に関連する規則は、時間の経過とともに正規被保険者の範囲を広げる可能性もあります。新規参入者は安全慣行が弱い場合があるため、保険料収入の初期成長がクレーム実績が確立されるまでマージンに圧力をかける可能性があります。
職場傷害、職業病、およびクレームの重大性
職場傷害および職業病クレームは、雇用主賠償責任保険市場における重要な需要源であり続けています。英国労働安全衛生庁は2025/26年度にグレートブリテンで126件の労働者死亡事故を記録しており、建設業と農業がこれらの死亡事故の3分の1以上を占めています[1]。同資料によると、2024年にグレートブリテンで2,146件の中皮腫による死亡が報告されており、保険会社は過去の保険契約に関連するクレームにさらされています。米国では、民間産業が2024年に2,488,400件の非致死的職場傷害を報告しており、そのうち888,100件は休業を伴う事例でした。労働者補償クレームの総コストは、労働者補償研究所の調査対象州の中央値において、2022年から2025年にかけて年平均6%増加しました[2]。医療費の増加、補償給付、およびクレーム管理費用の上昇は、準備金の必要性を高め、正確な価格設定の重要性を強化しています。
高リスク雇用と変化する労働力構造
建設、製造、輸送、医療、その他の高リスク活動における労働力の拡大は、雇用主賠償責任保険市場を支えています。これらのセクターは、身体的労働、業務上のプレッシャー、および潜在的な傷害の重大性を組み合わせており、賠償責任保護の価値を高める可能性があります。医療分野は、患者の取り扱い、疲労、および職場暴力が身体的・精神的クレームの両方を生み出す可能性があるため、別途の圧力を加えています。非標準的な就労形態は、労働者が従来の雇用関係なしに従業員と同様の業務を行う場合に補償の空白を生み出します。RANDは、非標準雇用の人々は保険へのアクセスを欠きながらも不法行為の経路を維持する可能性があり、それらのクレームに対応することが期待されると指摘しています[3]。従量制補償、職業災害保護、およびポータブル給付などの保険商品は、1人あたりの保険料が従来の従業員グループより低い場合でも、これらのグループへの補償を拡大することができます。
安全・補償・従業員保護要件
安全・補償・従業員保護要件の強化は、雇用主賠償責任保険市場の長期的な発展を支えています。これらは不十分な職場管理のコストを引き上げ、正式な保険手配への注目を高めます。国際労働機関のフレームワークは、安全管理と業務上の損害に対する雇用主の責任を引き続き結びつけています[4]。日本は、1人以上の従業員を雇用する事業所に対して、労働者災害補償保険および雇用保険を含む労働保険への加入を義務付けています。安全システムを強化した雇用主はリスクプロファイルを改善でき、保険会社は安全慣行を引受け判断の一部として活用できます。これにより、長期クレームリスクへの注意を損なうことなく、文書化された管理措置を認める保険商品の余地が生まれます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 規制および補償の断片化 | -0.7% | 欧州連合、アジア太平洋地域、および北米にまたがる多国籍雇用主を中心としたグローバル | 長期 (≥4年) |
| 医療・法律・補償コストのインフレ | -0.5% | 北米、英国、およびオーストラリア | 中期 (2〜4年) |
| 長期疾病クレームと準備金の不確実性 | -0.4% | 英国、欧州、およびオーストラリア | 長期 (≥4年) |
| 非公式雇用、補償の空白、および執行の弱さ | -0.6% | 南アジア、東南アジア、サブサハラアフリカ、およびラテンアメリカの一部 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
規制および補償の断片化
規制の断片化は、雇用主賠償責任保険市場が国境を越えて発展するペースを制限する可能性があります。多国籍雇用主は、各法域において異なるトリガー、給付、流通規則、および紛争処理プロセスに直面する可能性があります。日本の強制労働保険要件は、雇用主と保険会社が満たさなければならない詳細な地域規則を示しています。米国は、労働者補償制度が50の独立した州制度を通じて運営されているため、さらに複雑さを加えています。保険会社は、単一のグローバル構造に依存するのではなく、地域の条件に合わせて保険設計とコンプライアンスプロセスを適応させる必要があります。承認要件と管理コストは、国境を越えた保険形式の導入を遅らせ、製品革新を制限する可能性があります。
医療・法律・補償コストおよび長期的不確実性
クレームコストの上昇は制約要因となっています。追加保険料が医療・法律・補償・準備金費用によって相殺される可能性があるためです。カリフォルニア州労働者補償保険格付局は、2025年にクレーム1件あたりの医療サービスコストが5%増加したと報告しました。また、医療・法律コストが医療費総額の17%を占め、2021年から2025年にかけて47%上昇したとも報告しています。セジウィックは、2025年暦年における全体的なクレームコストが5.3%増加し、障害日額が6.3%増加したと報告しました。長期的な職業病クレームは、損失が当初のリスクへの曝露から何年も後に発生する可能性があるため、不確実性を加えます。小規模な保険会社は準備金の強化が必要な場合に参加を縮小する可能性がある一方、資本力の高い大規模な保険会社はシェアを拡大できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償アーキテクチャ別:パッケージ保険が主導、デュアルトリガー構造が台頭
パッケージおよびコンバインド保険は2025年の保険料の47.8%を占めました。中堅市場および大企業の購入者は、これらの保険を使用して複数の賠償責任ラインをより統合された構造で管理しています。コンバインドアプローチは、管理負担を軽減し、事業拠点全体での保険管理を簡素化できます。スタンドアロン補償は、雇用主賠償責任保険がしばしば独立した補償クラスとして扱われる英国およびコモンウェルス市場において重要な役割を維持しいます。この構造は、別個の証拠形式が期待される場合に雇用主がコンプライアンスを証明するのにも役立ちます。雇用主賠償責任保険市場は、雇用主のニーズが規制、労働力プロファイル、および既存の保険手配によって異なるため、バンドル型とスタンドアロン型の両方の構造を維持し続けています。
デュアルトリガーおよびストップギャップ雇用主賠償責任保険商品は、保険料量において最小の補償アーキテクチャカテゴリーに留まっています。しかし、その雇用主賠償責任保険市場規模は2031年までに7.1%のCAGRで成長すると予測されています。ストップギャップ補償は、米国の雇用主が自家保険を行う場合や、異なる労働者補償要件を持つ法域をまたいで事業を行う場合に生じる空白に対応します。デュアルトリガー設計は、職業上のストレス、長期COVID関連の業務上障害、およびAIを介した雇用決定からの新たなリスクにも対応することを意図しています。米国雇用機会均等委員会は、2024会計年度に88,531件の申し立てを記録し、9.2%増加しており、AIを活用した採用に関連する事案も含まれています。明確な文言を早期に確立した保険会社は、これらの保険設計がより広く標準化される前に有利な立場に立てる可能性があります。
保険義務別:任意加入の普及が強制加入の水準を超えて拡大
強制加入契約は、雇用主賠償責任保険市場における2025年の保険料の60.5%を占めました。この位置は、欧州、日本、オーストラリア、およびラテンアメリカの一部における法定要件を反映しています。強制的な枠組みは、保険会社に対して安定した対象雇用主の基盤を提供します。英国は、ほとんどの雇用主が法的に承認された補償を維持しなければならないため、重要な事例であり続けています。日本も同様に、1人以上の労働者を雇用する事業所に対して労働保険への加入を義務付けています。したがって、強制補償は、法定義務が対応可能な需要の大部分を決定するため、雇用主賠償責任保険業界の中心であり続けています。
任意加入契約は規模が小さいものの、2031年までに6.8%のCAGRで拡大すると予測されています。多国籍雇用主は、雇用主賠償責任保険が強制でない場合でも、現地の労働力に対して補償条件を拡大することができます。これらの決定は、ガバナンス、労働力の一貫性、および評判上の考慮事項に関連しています。任意加入者は、法律で要求される最低限を超えた高い限度額を購入することが多いです。また、リスク管理慣行をより重視する傾向があり、損害率の低下を支援する可能性があります。雇用主賠償責任保険業界のこの部分は、保険会社が法定最低要件のみで競争するのではなく、差別化された補償を提供する機会を与えています。
雇用主セクター別:民間部門の優位性が維持され、公共部門の需要が前進
民間部門雇用主は、雇用主賠償責任保険市場における2025年の保険料の88.4%を占めました。商業企業は、この評価の対象地域全体で正規労働力の大部分を雇用していま。製造、建設、輸送、および医療は主に民間部門の活動であり、クレームの頻度と重大性において重要な意味を持ちます。その給与規模と業務上のリスクが民間部門の保険料生成を支えています。民間雇用主はまた、異なる施設、職種、および法的環境にまたがって事業を行うため、多様な保険ニーズを持っています。この広範なリスク基盤が、民間部門の契約を引受けポートフォリオの中心に置き続けています。
公共部門の契約は2031年までに6.2%のCAGRで成長すると予測されています。政府機関は自家保険を行う場合があり、その場合は商業保険料を生み出しませんが、商業市場にリスクを移転することもあります。この区別は、自家保険能力が限られた地方政府や国営企業にとって重要です。ブラジル、南アフリカ、インドネシアは、この区別が商業需要に影響を与える可能性のある市場として特定されました。新興経済国の政府も従業員補償制度を拡大しています。したがって、雇用主賠償責任保険市場は、商業的な保険手配がより広範な労働力保護要件の一部となる場合に、公共部門の保険料量を獲得できる可能性があります。
業種別:建設業が保険料を支え、医療が成長の構成を変える
建設業は2025年の保険料の18.3%を占め、雇用主賠償責任保険市場において最大の雇用主セクターであり続けました。このセクターは、安全慣行の改善にもかかわらず、身体的傷害リスクが依然として高い状態にあります。英国労働安全衛生庁は、2025/26年度に英国建設業で25件の死亡事故を記録しました。米国では、2024年に民間部門の建設労働者1,034人が業務中に死亡しました。民間産業における致死的な転落事故のほぼ半数が建設業で発生しました。これらの状況は、引受けがより選択的になっても、保険会社にとってこのセクターの重要性を維持しています。
医療・社会サービスは2031年までに7.4%のCAGRで拡大すると予測されています。このセグメントの雇用主賠償責任保険市場規模は、患者取り扱い傷害、職業病リスク、および労働力不足によって支えられています。医療・社会支援分野は、2024年に常勤換算労働者100人あたり3.4件の傷害・疾病事例を報告しました。患者取り扱いに関連する過労が、この分野における休業クレームの主要な要因として特定されました。人員削減は、疲労が要求の高い業務を行う労働者に影響を与えるため、傷害の重大性を高める可能性があります。心的外傷後ストレス障害および職場暴力に関連するクレームは、医療雇用主にサービスを提供する保険会社にさらなるリスクをもたらします。
顧客規模別:大企業が主導、中小企業が成長を牽引
大企業は、雇用主賠償責任保険市場における2025年の保険料の54.9%を占めました。その主導的な地位は主に給与規模と結果として生じる保険料基盤に結びついています。年間収益が5,000万米ドルを超える企業が、この顧客グループを広く定義するために使用されました。大企業は複数の拠点や法域にまたがって事業を行う場合があり、より複雑な補償プログラムが必要となる可能性があります。これらの企業はまた、より高い限度額と統合された保険管理を求めています。その規模は、商業賠償責任リスクにサービスを提供する保険会社にとって中核的な収益源となっています。
中小企業は2031年までに6.0%のCAGRで成長すると予測されています。Hiscoxは、世界中の調査対象中小企業の74%が保険不足であり、55%が雇用主賠償責任保険を含む中核的な補償の欠如を含む保護の空白を抱えている可能性があることを発見しました。この調査結果は、英国、米国、フランス、ドイツ、スペイン、ポルトガルの6,250人の事業主からの回答に基づいています。簡素化されたモジュール型保険は、小規模雇用主が直面する管理上の複雑さに対処するのに役立ちます。デジタルブローカーおよび給与計算または人事プラットフォームも、このグループへの流通を改善する可能性があります。雇用主賠償責任保険市場は、保険設計とアクセスが理解しやすくなった場合に、これらの購入者にリーチする機会があります。
地域分析
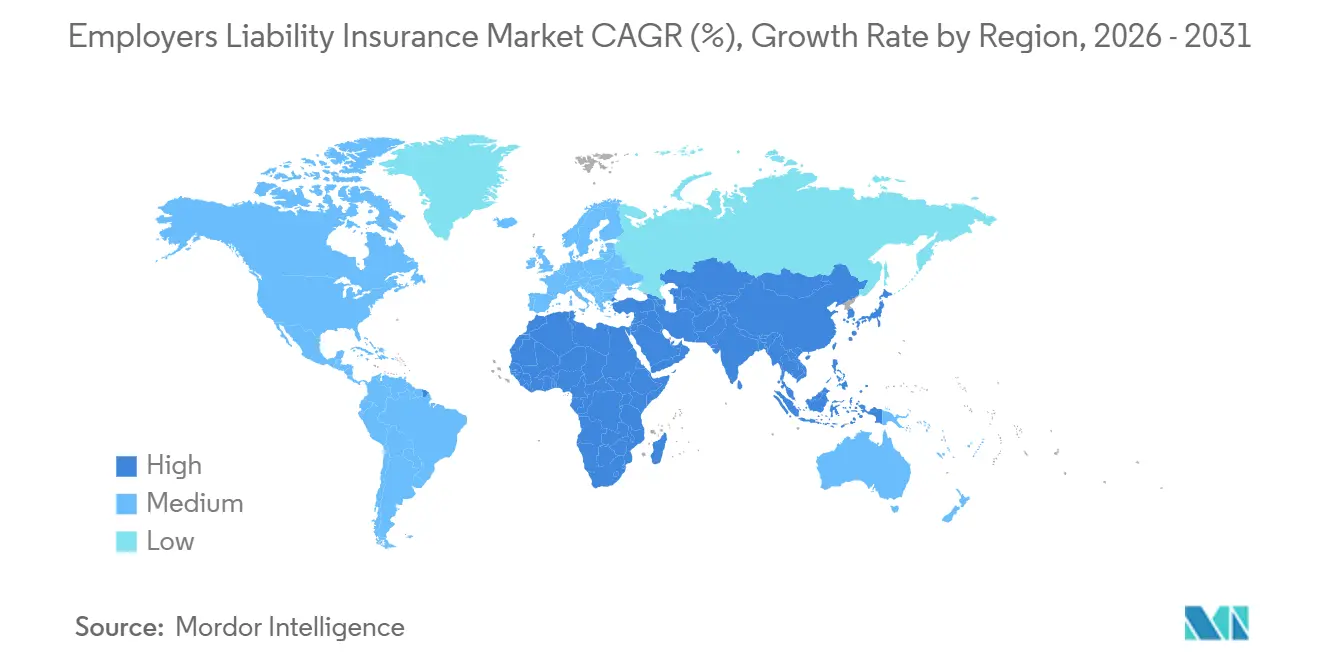
2025年、欧州は世界の保険料の42.7%を占め、最大の地域シェアを有している。英国の強制加入制度、ドイツの法定労災保険制度、フランスの労働者補償制度がこの地域の強固な基盤を形成している。英国の雇用主賠償責任(強制保険)法1969年および労働安全衛生法1974年は、雇用主の責任と保険に関する重要な側面を規定している。英国労働安全衛生庁は、2025/26年にグレートブリテンで126件の労働者死亡事故を記録しており、そのうち3分の1以上を建設業と農業が占めている。ドイツ、フランス、イタリア、スペイン、および中央・東欧諸国は、同等の労働者保護制度を通じて地域の保険料収入に貢献している。
欧州はまた、過去のアスベスト関連クレームによる長期的なエクスポージャーに引き続き直面しており、グレートブリテンでは2024年に2,146件の中皮腫による死亡が記録されている。これらのクレームは、古い雇用主賠償責任保険契約に長年にわたって紐付いたままとなる場合がある。北米は第2位の地域であり、雇用主賠償責任保険市場において最も訴訟リスクの高い事業環境を有している。米国では2024年に民間産業における非致死的な職場傷害が2,488,400件報告されており、50の州ごとに異なる労働者補償制度が、給付、医療費、および紛争解決に関する雑な要件を生み出している。カナダは州ごとに同等の強制加入制度を採用しており、メキシコの拡大する製造業基盤が追加的な需要を支えている。
アジア太平洋地域は2031年までに6.6%のCAGRで成長すると予測されており、最も高い成長率を示す地域となっている。同地域の雇用主賠償責任保険市場規模は、労働法の整備、産業労働力の拡大、および執行強化によって支えられている。日本では、1名以上の従業員を雇用する事業者に対して労働保険への加入が義務付けられている。オーストラリア、シンガポール、韓国は整備された強制加入制度を維持しており、ベトナム、インドネシア、タイ、マレーシアでは執行が強化されつつある。中東・アフリカは最も小さい地域シェアを有しており、サウジアラビア、アラブ首長国連邦、トルコ、南アフリカ、エジプトが主要国として挙げられ、経済多角化に連動した労働力保護義務が長期的な成長ポテンシャルを支えている。
競合環境
雇用主賠償責任保険市場は、多国籍保険会社とより広範な地域専門会社の間で断片化されています。Chubb、Zurich Insurance Group、AXA、Allianz、Liberty Mutual、およびThe Travelers Companiesは、強制保険および規制された保険市場において重要な地位を占めています。ロイズのシンジケートおよび国内保険会社は、個々の地域および雇用主セクターにおいて競争力を維持しています。市場には直接保険会社のほか、キャパシティと損失移転を提供する再保険会社も含まれています。Munich Reinsurance Companyは再保険会社として関連性があり、その役割が価格設定とリスク移転に影響を与える可能性がある一方、Markel Group、Hiscox、およびAmTrustは建設業、中小企業、および非標準リスクに対して関連する専門キャパシティを提供しています。
2025年および2026年における保険会社の戦略は、キャパシティ、引受け能力、および専門分野の拡大に焦点を当てています。2025年5月、Chubb、Zurich North America、およびNational Indemnityは、リスクあたり最大1億米ドルのリード超過損害賠償キャパシティを持つ共同超過損害賠償保険ファシリティを導入しました。このファシリティは、訴訟の変動性が購入者と保険会社に影響を与える中で、安定した高限度額キャパシティを提供するために設計されました。Chubbは、2025年に訴訟コストのインフレが保険コストを年間7%〜9%引き上げていると述べており、これにより保険会社は個々の契約に対する規律を維持しながら高限度額リスクで協力することが促されています。したがって、雇用主賠償責任保険市場は、キャパシティの必要性と深刻な損失へのリスクを管理する必要性の両方によって形成されています。
テクノロジーは、雇用主賠償責任保険市場において人間の判断を置き換えるのではなく、引受けの精度を向上させています。ShepherdとBrickeeyは、建設リスクの引受けモデルにリアルタイムの現場データを組み込むための2026年6月のパートナーシップを発表しました。この取り決めは、物理的なリスク評価を支援し、より良い保険料条件を文書化されたリスク管理措置と結びつけることができます。Allianz Commercialは、2025年9月にMary Ann Stewartを北米賠償責任部門の地域責任者に任命しました。保険会社はまた、ISO 45001および国際労働機関の労働安全フレームワークをリスク品質の指標として使用しており、頻度と重大性が低い雇用主に対する安全連動型価格設定を支援しています。
雇用主賠償責任保険業界のリーダー企業
-
Chubb Limited
-
American International Group, Inc.
-
Zurich Insurance Group Ltd.
-
Allianz SE
-
AXA SA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:英国労働安全衛生庁の2025/26年度暫定統計では、労働者の死亡事故126件と、職業性肺疾患およびがんに起因する年間推定死亡者数13,000人が記録されました。このデータは、グレートブリテンの産業セクター、特に建設業と製造業において歴史的な保険契約を持つ雇用主賠償責任保険会社に対する長期的な賠償責任負担を引き続き強調しています。
- 2025年11月:Hiscoxは初の世界的な保護格差レポートを発表し、6カ国の6,250人の事業主からの回答に基づき、世界中の中小企業の74%保険不足であり、55%が雇用主賠償責任保険を含む保護の空白を抱えている可能性があることを明らかにしました。このレポートは、補償要件に対する理解の不足と保険の見直し頻度の低さを保険不足の主要な要因として特定しており、雇用主賠償責任保険市場の中小企業セグメントにおける製品設計とデジタル流通戦略に直接的な影響を与える調査結果です。
- 2025年9月:Allianz Commercialは、2025年9月22日付でMary Ann Stewartを北米賠償責任部門の地域責任者に任命し、米国におけるクレームの重大性の上昇を背景に、損害賠償責任および雇用主賠償責任ラインへの上級引受けリーダーシップの戦略的再配分を示しました。
- 2025年5月:Chubb、Zurich North America、およびNational Indemnityは、大規模な国内外の企業を対象に、クレームメイドベースでリード超過損害賠償キャパシティとして最大1億米ドルを提供できる新たな超過損害賠償保険ファシリティを共同で立ち上げました。このファシリティは、北米の賠償責任市場における継続的な社会的インフレと訴訟の変動性の中で、安定した高限度額の超過補償に対する市場需要に応えるために設立されました。
世界の雇用主賠償責任保険市場レポートの範囲
| スタンドアロン雇用主賠償責任保険 |
| パッケージ/コンバインド雇用主賠償責任保険 |
| デュアルトリガーおよびストップギャップ雇用主賠償責任保険 |
| 強制加入 |
| 任意加入 |
| 民間部門雇用主 |
| 公共部門雇用主 |
| 建設業 |
| 製造業 |
| 輸送・物流業 |
| 医療・社会サービス業 |
| 卸売・小売業 |
| 専門・科学・技術サービス業 |
| 情報・通信業 |
| 管理・支援サービス業 |
| 教育業 |
| 金融・保険業 |
| 不動産・公益事業・その他の産業 |
| 中小企業 |
| 大企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 補償アーキテクチャ別 | スタンドアロン雇用主賠償責任保険 | |
| パッケージ/コンバインド雇用主賠償責任保険 | ||
| デュアルトリガーおよびストップギャップ雇用主賠償責任保険 | ||
| 保険義務別 | 強制加入 | |
| 任意加入 | ||
| 雇用主セクター別 | 民間部門雇用主 | |
| 公共部門雇用主 | ||
| 業種別 | 建設業 | |
| 製造業 | ||
| 輸送・物流業 | ||
| 医療・社会サービス業 | ||
| 卸売・小売業 | ||
| 専門・科学・技術サービス業 | ||
| 情報・通信業 | ||
| 管理・支援サービス業 | ||
| 教育業 | ||
| 金融・保険業 | ||
| 不動産・公益事業・その他の産業 | ||
| 顧客規模別 | 中小企業 | |
| 大企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの雇用主賠償責任保険市場の予測値は?
市場は2026年の139.0 ビリオン 米ドルから2031年までに181.0 ビリオン 米ドルに達すると予測されており、CAGRは5.4%です。
世界の保険料をリードする補償アーキテクチャはどれですか?
パッケージおよびコンバインド保険が2025年の保険料の47.8%でリードしており、デュアルトリガーおよびストップギャップ構造は2031年までに7.1%のCAGRで成長すると予測されています。
欧州が雇用主賠償責任保険において重要な理由は何ですか?
欧州は2025年の世界保険料の42.7%を占め、強制保険と確立された労働者保護の枠組みによって支えられています。
2031年まで最も速く成長している地域はどこですか?
アジア太平洋地域は2031年までに6.6%のCAGRで最も速い地域成長を記録すると予測されています。
雇用主賠償責任保険の最大の購入者である雇用主セクターはどれですか?
民間部門雇用主は、商業企業が正規労働力の大部分を雇用しているため、2025年の世界保険料の88.4%を占めました。
中小企業の需要を牽引しているものは何ですか?
中小企業は、保険不足の空白とより簡素な保険流通の必要性に支えられ、6.0%のCAGRで成長すると予測されています。