
Taille et part du marché de l'assurance responsabilité civile des employeurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.90 Milliards de dollars |
| Taille du Marché (2031) | 18.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
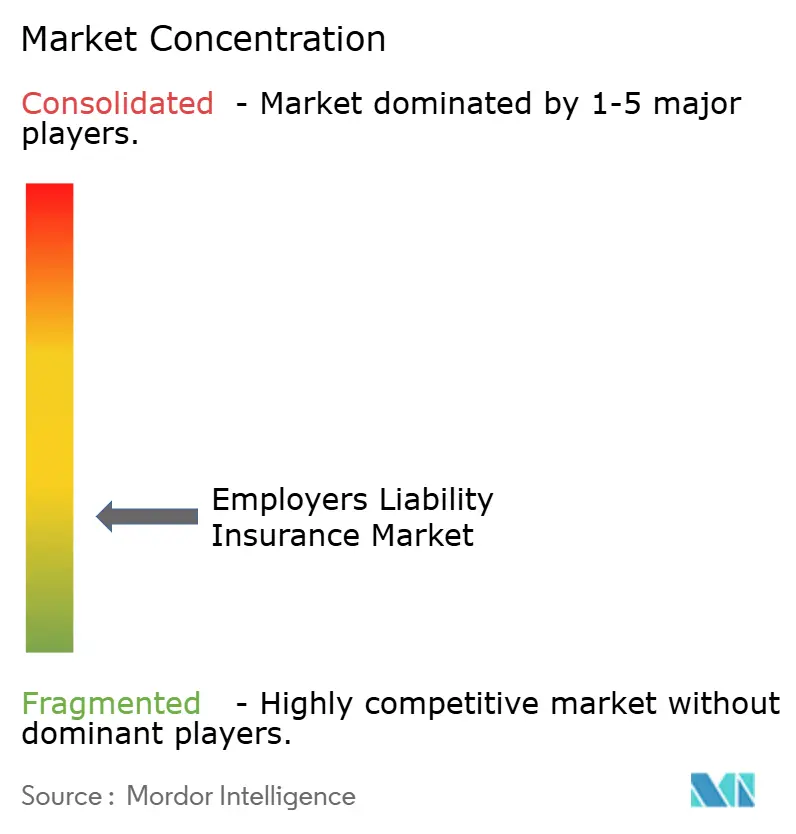
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance responsabilité civile des employeurs par Mordor Intelligence
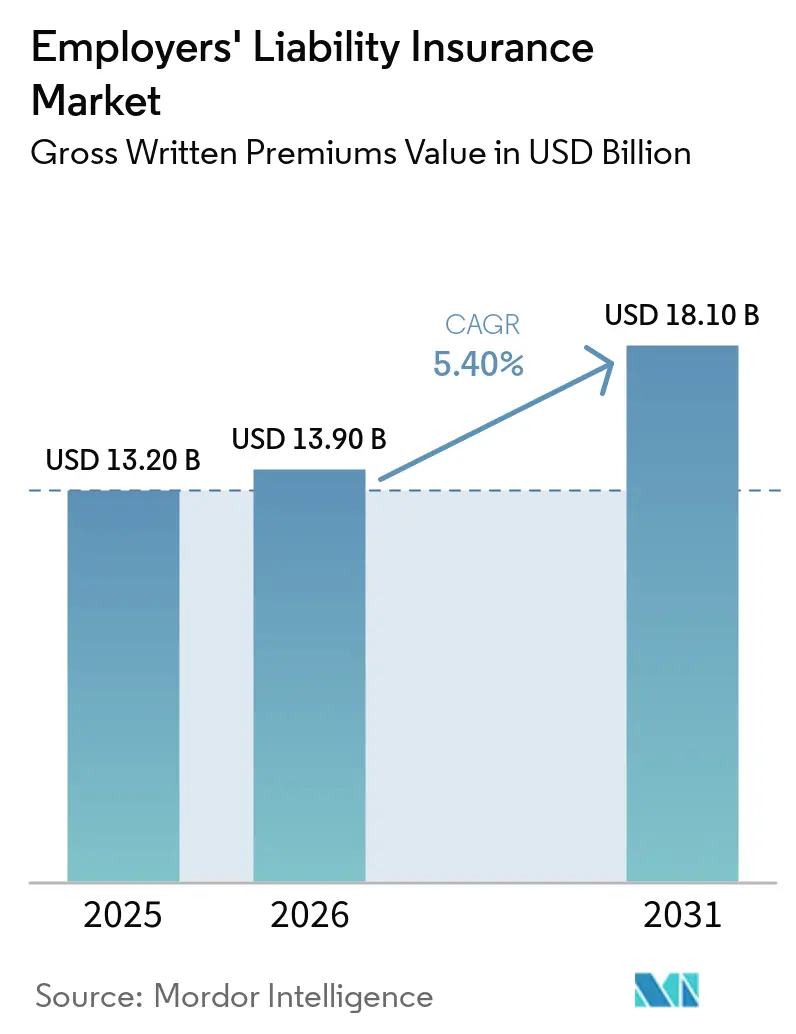
La taille du marché de l'assurance responsabilité civile des employeurs était évaluée à 13,2 milliards USD en 2025 et devrait croître de 13,9 milliards USD en 2026 pour atteindre 18,1 milliards USD d'ici 2031, à un CAGR de 5,4 % durant la période de prévision (2026-2031).
La couverture obligatoire, l'exposition aux accidents du travail et un effectif formel plus large continuent de soutenir la demande dans les économies établies et en développement. Les employeurs considèrent de plus en plus cette couverture comme une exigence opérationnelle fondamentale plutôt qu'un achat discrétionnaire. L'Organisation internationale du travail estime que 395 millions de travailleurs subissent chaque année des accidents du travail non mortels, ce qui maintient une exposition sous-jacente substantielle pour les assureurs. Le Bureau of Labor Statistics des États-Unis a enregistré 5 070 accidents du travail mortels aux États-Unis en 2024, illustrant la gravité persistante du risque professionnel. Le marché de l'assurance responsabilité civile des employeurs est également confronté à des coûts de sinistres plus élevés, ce qui encourage une souscription prudente et un déploiement de capacités plus sélectif.
Principaux enseignements du rapport
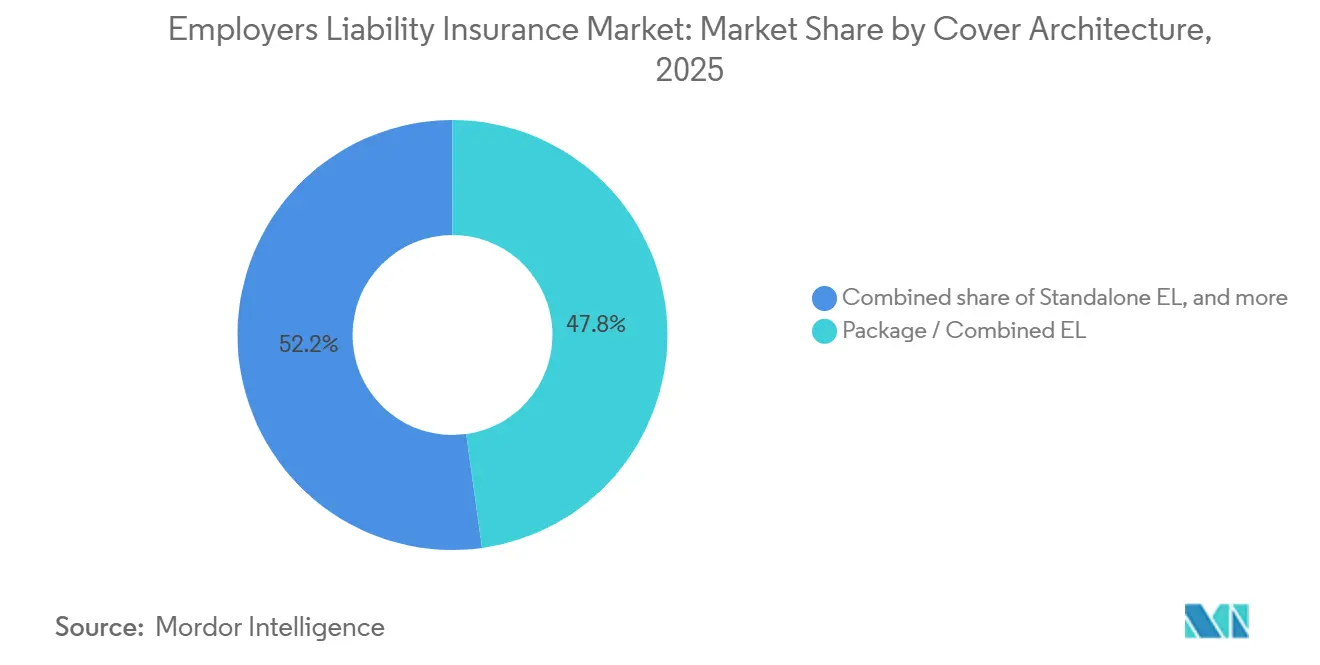
- Par architecture de couverture, les polices groupées et combinées de RC employeurs ont capturé 47,8 % de la part du marché de l'assurance responsabilité civile des employeurs en 2025, tandis que les structures à double déclencheur et de couverture complémentaire devraient croître à un CAGR de 7,1 % jusqu'en 2031.
- Par obligation d'assurance, les comptes assurés obligatoirement détenaient 60,5 % de la part du marché de l'assurance responsabilité civile des employeurs en 2025, tandis que les comptes assurés volontairement ont enregistré le CAGR projeté le plus élevé à 6,8 % jusqu'en 2031.
- Par secteur employeur, les employeurs du secteur privé représentaient 88,4 % de la part du marché de l'assurance responsabilité civile des employeurs en 2025, tandis que les comptes du secteur public devraient se développer à un CAGR de 6,2 % jusqu'en 2031.
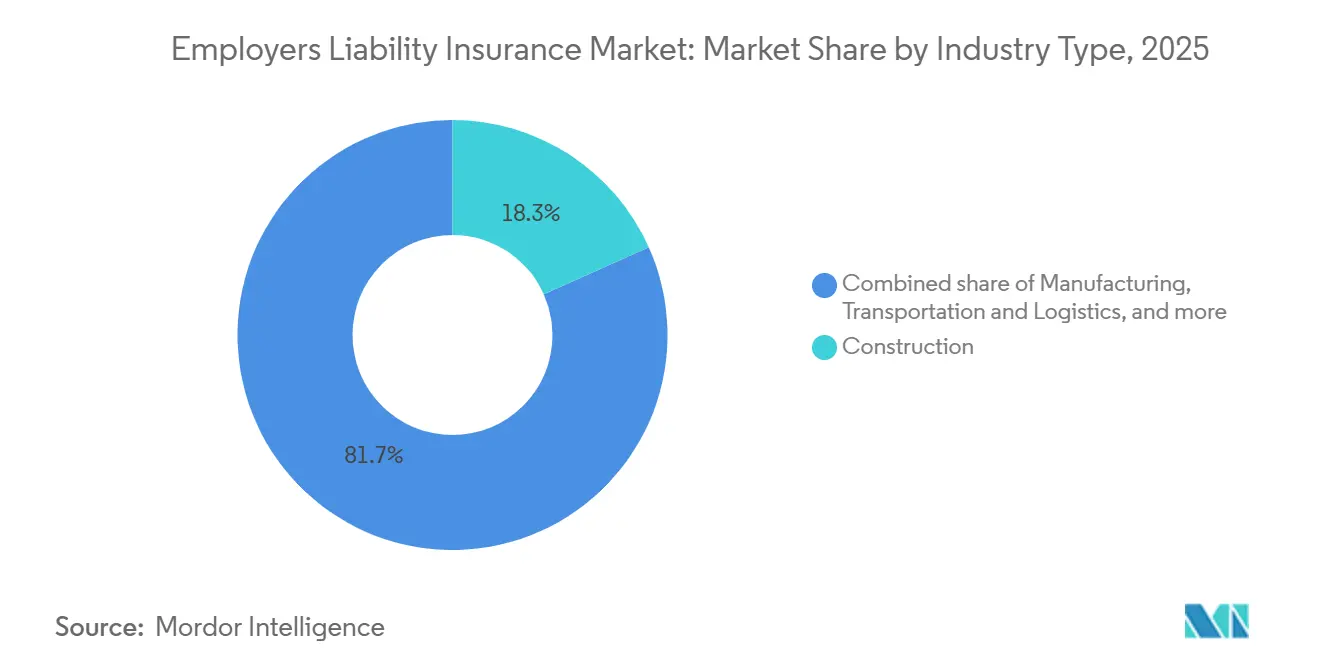
- Par secteur d'activité, la construction détenait 18,3 % de la part du marché de l'assurance responsabilité civile des employeurs en 2025, tandis que la santé et les services sociaux devraient croître à un CAGR de 7,4 % jusqu'en 2031.
- Par taille de client, les grandes entreprises représentaient 54,9 % de la part du marché de l'assurance responsabilité civile des employeurs en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 6,0 % jusqu'en 2031.
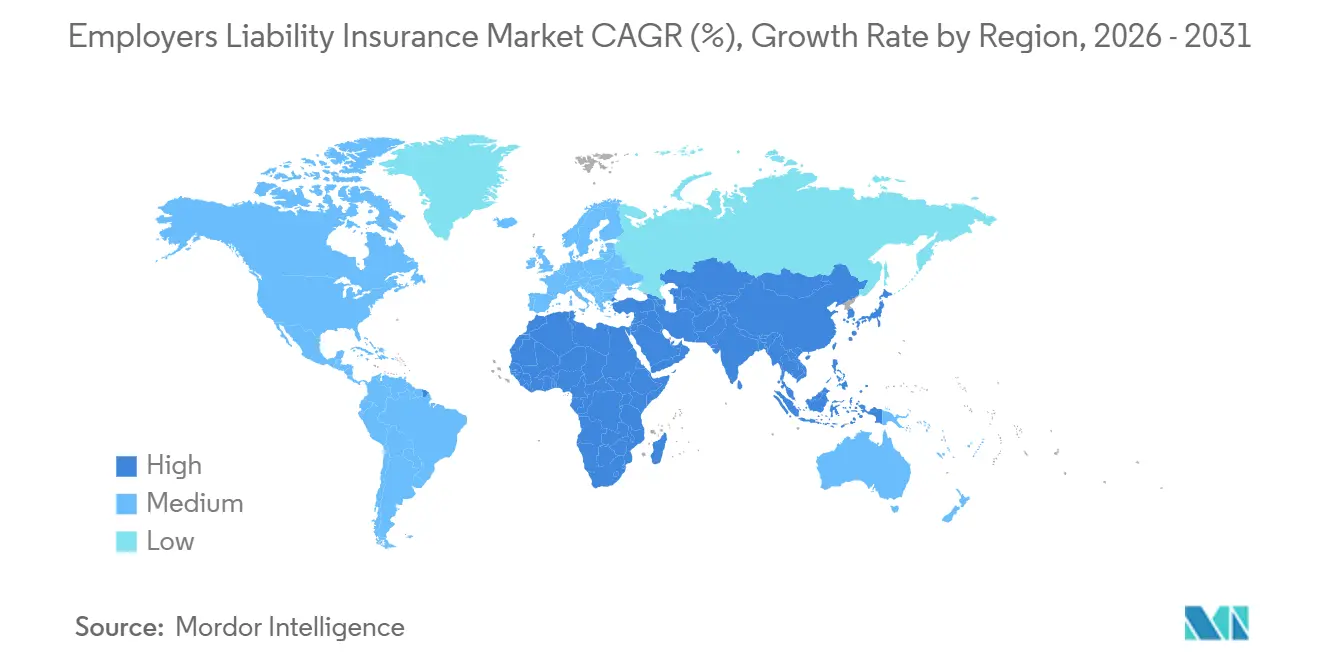
- Par géographie, l'Europe détenait 42,7 % de la part du marché de l'assurance responsabilité civile des employeurs en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'assurance responsabilité civile des employeurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Couverture obligatoire de la RC employeurs et application réglementaire | +1.2% | Mondial, avec une application concentrée au Royaume-Uni, dans l'Union européenne, au Japon et en Australie | Court terme (≤ 2 ans) |
| Exposition aux accidents du travail et aux maladies professionnelles | +0.9% | Mondial, avec une forte exposition en Asie-Pacifique à forte intensité de construction et en Amérique du Nord industrielle | Moyen terme (2-4 ans) |
| Croissance des effectifs dans les secteurs à risque plus élevé | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et secteur de la santé en Amérique du Nord | Moyen terme (2-4 ans) |
| Renforcement des règles de sécurité, d'indemnisation et de protection des travailleurs | +0.5% | Inde, Chine, Asie du Sud-Est et Europe occidentale | Long terme (≥ 4 ans) |
| Gravité accrue des sinistres liés aux accidents du travail et aux maladies professionnelles | +0.6% | Amérique du Nord, Royaume-Uni, Australie et Europe continentale | Moyen terme (2-4 ans) |
| Croissance des effectifs non standard et distribués | +0.4% | Mondial, notamment aux États-Unis, au Royaume-Uni et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Couverture obligatoire de la RC employeurs et application réglementaire
Les lois sur l'assurance obligatoire créent une base de demande directe et durable pour le marché de l'assurance responsabilité civile des employeurs. La loi britannique sur la responsabilité civile des employeurs (assurance obligatoire) de 1969 oblige la plupart des employeurs à maintenir au moins 5 millions GBP (6,7 millions USD) de couverture approuvée. Les employeurs qui ne se conforment pas peuvent faire face à des amendes de 2 500 GBP (3 333,3 USD) par jour. Ces règles constituent une exigence de conformité pour les entreprises éligibles, plutôt qu'un produit acheté uniquement lorsque la sensibilisation au risque est élevée. Les règles liées à l'indemnisation des accidents du travail et à la protection des employés peuvent également élargir la population formellement assurée au fil du temps. Les nouveaux entrants peuvent avoir des pratiques de sécurité plus faibles, de sorte que la croissance initiale du volume de primes peut exercer une pression sur les marges jusqu'à ce que leur expérience en matière de sinistres se développe.
Accidents du travail, maladies professionnelles et gravité des sinistres
Les accidents du travail et les sinistres liés aux maladies professionnelles restent une source importante de demande sur le marché de l'assurance responsabilité civile des employeurs. L'Autorité de santé et sécurité au travail a enregistré 126 décès de travailleurs en Grande-Bretagne durant 2025/26, et la construction et l'agriculture représentaient plus d'un tiers de ces décès[1]. La même source a signalé 2 146 décès par mésothéliome en Grande-Bretagne en 2024, exposant les assureurs à des sinistres associés à des polices historiques. Aux États-Unis, le secteur privé a signalé 2 488 400 accidents du travail non mortels en 2024, dont 888 100 cas impliquant des jours d'absence au travail. Les coûts totaux des sinistres d'indemnisation des accidents du travail ont augmenté en moyenne de 6 % par an de 2022 à 2025 dans l'État médian de l'étude du Workers Compensation Research Institute[2]. Des paiements médicaux plus élevés, des indemnités et des frais d'administration des sinistres augmentent les besoins en réserves et renforcent la nécessité d'une tarification précise.
Emploi à risque plus élevé et évolution des structures de la main-d'œuvre
L'expansion de la main-d'œuvre dans la construction, la fabrication, le transport, la santé et d'autres activités à risque plus élevé soutient le marché de l'assurance responsabilité civile des employeurs. Ces secteurs combinent travail physique, pression opérationnelle et gravité potentielle des blessures, ce qui peut accroître la valeur de la protection en matière de responsabilité civile. La santé ajoute une pression distincte car la manutention des patients, la fatigue et la violence au travail peuvent générer des sinistres tant physiques que psychologiques. Les arrangements de travail non standard créent également des lacunes de couverture lorsque les travailleurs exercent des fonctions similaires à celles d'un employé sans relation d'emploi conventionnelle. RAND a noté que les personnes en emploi non standard peuvent conserver l'accès aux voies de recours en responsabilité délictuelle tout en manquant d'assurance, censée répondre à ces sinistres[3]. Des formes de produits telles que la couverture à la consommation, la protection contre les accidents professionnels et les avantages portables peuvent étendre la couverture à ces groupes, même lorsque la prime par travailleur est inférieure à celle d'un groupe d'employés conventionnel.
Exigences en matière de sécurité, d'indemnisation et de protection des employés
Des exigences plus strictes en matière de sécurité, d'indemnisation et de protection des employés soutiennent le développement à long terme du marché de l'assurance responsabilité civile des employeurs. Elles augmentent le coût de contrôles insuffisants sur le lieu de travail et accordent plus d'attention aux arrangements d'assurance formels. Le cadre de l'Organisation internationale du travail continue de relier la gestion de la sécurité à la responsabilité de l'employeur pour les préjudices liés au travail[4]. Le Japon exige une assurance travail pour les entreprises comptant 1 employé ou plus, y compris l'indemnisation des accidents du travail et l'assurance chômage. Les employeurs qui renforcent leurs systèmes de sécurité peuvent améliorer leur profil de risque, tandis que les assureurs peuvent utiliser les pratiques de sécurité dans le cadre des décisions de souscription. Cela crée de la place pour des polices qui reconnaissent les contrôles documentés sans réduire l'attention portée à l'exposition aux sinistres à longue traîne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation réglementaire et de couverture | -0.7% | Mondial, notamment pour les employeurs multinationaux dans l'Union européenne, en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Inflation des coûts médicaux, juridiques et d'indemnisation | -0.5% | Amérique du Nord, Royaume-Uni et Australie | Moyen terme (2-4 ans) |
| Sinistres de maladies à longue traîne et incertitude des réserves | -0.4% | Royaume-Uni, Europe et Australie | Long terme (≥ 4 ans) |
| Emploi informel, lacunes de couverture et faible application | -0.6% | Asie du Sud, Asie du Sud-Est, Afrique subsaharienne et parties de l'Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation réglementaire et de couverture
La fragmentation réglementaire peut limiter le rythme auquel le marché de l'assurance responsabilité civile des employeurs se développe au-delà des frontières. Un employeur multinational peut faire face à des déclencheurs, des avantages, des règles de distribution et des processus de règlement des litiges différents dans chaque juridiction. Les exigences d'assurance travail obligatoire du Japon illustrent les règles locales détaillées que les employeurs et les assureurs doivent respecter. Les États-Unis ajoutent de la complexité car leur cadre d'indemnisation des accidents du travail est administré à travers 50 systèmes étatiques distincts. Les assureurs doivent donc adapter la conception des polices et les processus de conformité aux conditions locales plutôt que de s'appuyer sur une structure mondiale unique. Les exigences d'approbation et les coûts d'administration peuvent ralentir l'introduction de formes de polices transfrontalières et limiter l'innovation produit.
Coûts médicaux, juridiques et d'indemnisation, et incertitude à longue traîne
La hausse des coûts des sinistres constitue un frein car les primes supplémentaires peuvent être compensées par les dépenses médicales, juridiques, d'indemnisation et de réserves. Le California Workers' Compensation Insurance Rating Bureau a signalé que les coûts des services médicaux par sinistre ont augmenté de 5 % en 2025. Il a également signalé que les coûts médico-légaux représentaient 17 % du total des paiements médicaux et ont augmenté de 47 % de 2021 à 2025. Sedgwick a signalé une augmentation de 5,3 % des coûts globaux des sinistres au cours de l'année civile 2025, dont une augmentation de 6,3 % des taux journaliers d'invalidité. Les sinistres de maladies professionnelles à longue traîne ajoutent de l'incertitude car les pertes peuvent survenir de nombreuses années après l'exposition initiale. Les assureurs plus petits peuvent réduire leur participation lorsque les réserves doivent être renforcées, tandis que les assureurs plus grands et mieux capitalisés peuvent gagner des parts de marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de couverture : les polices groupées en tête, les structures à double déclencheur gagnent du terrain
Les polices groupées et combinées détenaient 47,8 % des primes en 2025. Les acheteurs du marché intermédiaire et des grandes entreprises utilisent ces polices pour gérer plusieurs lignes de responsabilité civile dans une structure plus coordonnée. Une approche combinée peut réduire la charge administrative et simplifier la supervision des polices sur les différents sites de l'entreprise. La couverture autonome conserve un rôle significatif au Royaume-Uni et dans les marchés du Commonwealth, où la responsabilité civile des employeurs est souvent traitée comme une classe de couverture distincte. Cette structure aide également les employeurs à démontrer leur conformité lorsqu'une forme distincte de preuve est attendue. Le marché de l'assurance responsabilité civile des employeurs continue de conserver à la fois des structures groupées et autonomes car les besoins des employeurs varient selon la réglementation, le profil de la main-d'œuvre et les arrangements d'assurance existants.
Les produits de RC employeurs à double déclencheur et de couverture complémentaire restent la plus petite catégorie d'architecture de couverture par volume de primes. Cependant, leur taille sur le marché de l'assurance responsabilité civile des employeurs devrait croître à un CAGR de 7,1 % jusqu'en 2031. La couverture complémentaire répond aux lacunes qui peuvent survenir lorsque des employeurs américains s'auto-assurent ou opèrent dans des juridictions ayant des exigences différentes en matière d'indemnisation des accidents du travail. Les conceptions à double déclencheur visent également à traiter l'exposition émergente liée au stress professionnel, à l'invalidité professionnelle liée au COVID long et aux décisions d'emploi médiées par l'IA. La Commission américaine pour l'égalité des chances en matière d'emploi a enregistré 88 531 plaintes au cours de l'exercice fiscal 2024, soit une augmentation de 9,2 %, y compris des affaires liées au recrutement piloté par l'IA. Les assureurs qui établissent un libellé clair tôt pourraient être mieux positionnés avant que ces conceptions de polices ne deviennent plus largement standardisées.
Par obligation d'assurance : l'adhésion volontaire s'étend au-delà des planchers obligatoires
Les comptes assurés obligatoirement représentaient 60,5 % des primes 2025 sur le marché de l'assurance responsabilité civile des employeurs. Cette position reflète les exigences légales en Europe, au Japon, en Australie et dans certaines parties de l'Amérique latine. Le cadre obligatoire offre aux assureurs une base stable d'employeurs éligibles. Le Royaume-Uni reste un exemple important car la plupart des employeurs doivent maintenir une couverture légalement approuvée. Le Japon exige de même une assurance travail pour les entreprises employant 1 travailleur ou plus. La couverture obligatoire reste donc centrale pour le secteur de l'assurance responsabilité civile des employeurs car les obligations légales déterminent une grande part de la demande adressable.
Les comptes assurés volontairement sont plus petits mais devraient se développer à un CAGR de 6,8 % jusqu'en 2031. Les employeurs multinationaux peuvent étendre les conditions de couverture aux effectifs locaux même là où la couverture de RC employeurs n'est pas obligatoire. Ces décisions sont liées à la gouvernance, à la cohérence de la main-d'œuvre et aux considérations de réputation. Les acheteurs volontaires achètent souvent des limites plus élevées que le minimum requis par la loi. Ils peuvent également accorder une plus grande importance aux pratiques de gestion des risques, ce qui peut soutenir des ratios de sinistres plus faibles. Cette partie du secteur de l'assurance responsabilité civile des employeurs offre aux assureurs la possibilité de proposer une couverture différenciée plutôt que de concurrencer uniquement sur les exigences minimales légales.
Par secteur employeur : la domination du secteur privé se maintient, la demande du secteur public progresse
Les employeurs du secteur privé représentaient 88,4 % des primes 2025 sur le marché de l'assurance responsabilité civile des employeurs. Les entreprises commerciales emploient une grande partie de la main-d'œuvre formelle dans les régions couvertes par cette évaluation. La fabrication, la construction, le transport et la santé sont en grande partie des activités du secteur privé avec une fréquence et une gravité significatives des sinistres. Leur masse salariale et leur exposition opérationnelle soutiennent la génération de primes du secteur privé. Les employeurs privés ont également des besoins d'assurance variés car ils opèrent dans différentes installations, professions et environnements juridiques. Cette large base d'exposition maintient les comptes du secteur privé au cœur des portefeuilles de souscription.
Les comptes du secteur public devraient croître à un CAGR de 6,2 % jusqu'en 2031. Les entités gouvernementales peuvent être auto-assurées, ce qui ne génère pas de prime commerciale, ou elles peuvent placer le risque sur le marché commercial. La distinction est importante pour les gouvernements locaux et les entreprises d'État ayant une capacité d'auto-assurance limitée. Le Brésil, l'Afrique du Sud et l'Indonésie ont été identifiés comme des marchés où cette distinction peut affecter la demande commerciale. Les gouvernements des économies émergentes élargissent également les arrangements d'indemnisation des employés. Le marché de l'assurance responsabilité civile des employeurs pourrait donc gagner du volume dans le secteur public là où le placement commercial devient une partie des exigences plus larges de protection de la main-d'œuvre.
Par type d'industrie : la construction ancre les primes, la santé modifie la composition de la croissance
La construction détenait 18,3 % des primes 2025 et est restée le plus grand secteur employeur au sein du marché de l'assurance responsabilité civile des employeurs. Le secteur présente une exposition élevée aux blessures physiques qui persiste malgré les améliorations des pratiques de sécurité. L'Autorité de santé et sécurité au travail a enregistré 25 accidents mortels dans le secteur de la construction au Royaume-Uni durant 2025/26. Aux États-Unis, 1 034 travailleurs de la construction du secteur privé sont décédés au travail en 2024. Près de la moitié des chutes mortelles dans le secteur privé se sont produites dans la construction. Ces conditions maintiennent l'importance du secteur pour les assureurs même si la souscription devient plus sélective.
La santé et les services sociaux devraient se développer à un CAGR de 7,4 % jusqu'en 2031. La taille du marché de l'assurance responsabilité civile des employeurs pour ce segment est soutenue par les blessures liées à la manutention des patients, l'exposition aux maladies professionnelles et les pénuries de main-d'œuvre. Les soins de santé et l'assistance sociale ont signalé 3,4 cas de blessures et de maladies pour 100 équivalents temps plein en 2024. Le surmenage lié à la manutention des patients a été identifié comme un contributeur majeur aux sinistres avec arrêt de travail dans ce domaine. La réduction des effectifs peut augmenter la gravité des blessures car la fatigue affecte les travailleurs effectuant des tâches exigeantes. Les sinistres liés au trouble de stress post-traumatique et à la violence au travail ajoutent une exposition supplémentaire pour les assureurs desservant les employeurs du secteur de la santé.
Par taille de client : les grandes entreprises en tête, les petites et moyennes entreprises contribuent à la croissance
Les grandes entreprises détenaient 54,9 % des primes 2025 sur le marché de l'assurance responsabilité civile des employeurs. Leur position de leader est principalement liée à la taille de la masse salariale et à la base de primes qui en résulte. Les entreprises avec un chiffre d'affaires annuel supérieur à 50 millions USD ont été utilisées de manière générale pour définir ce groupe de clients. Les grands employeurs peuvent opérer sur plusieurs sites et juridictions, ce qui peut nécessiter des programmes de couverture plus complexes. Ces entreprises recherchent également des limites plus élevées et une gestion coordonnée des polices. Leur échelle en fait une source de revenus centrale pour les assureurs desservant les risques de responsabilité civile commerciale.
Les petites et moyennes entreprises devraient croître à un CAGR de 6,0 % jusqu'en 2031. Hiscox a constaté que 74 % des petites entreprises interrogées dans le monde étaient sous-assurées, tandis que 55 % pourraient avoir une lacune de protection impliquant des couvertures essentielles manquantes, y compris la RC employeurs. Le résultat était basé sur les réponses de 6 250 propriétaires d'entreprises au Royaume-Uni, aux États-Unis, en France, en Allemagne, en Espagne et au Portugal. Des polices modulaires simplifiées peuvent aider à résoudre la complexité administrative à laquelle font face les petits employeurs. Les courtiers numériques et les plateformes de paie ou de ressources humaines peuvent également améliorer la distribution pour ce groupe. Le marché de l'assurance responsabilité civile des employeurs a la possibilité d'atteindre ces acheteurs lorsque la conception des polices et l'accès sont plus faciles à comprendre.
Analyse géographique
L'Europe détenait 42,7 % des primes mondiales en 2025, ce qui lui confère la plus grande part régionale. Le cadre obligatoire du Royaume-Uni, le système d'assurance accidents statutaire de l'Allemagne et les dispositifs d'indemnisation des travailleurs de la France constituent une base régionale solide. La loi britannique sur l'assurance responsabilité civile des employeurs (assurance obligatoire) de 1969 et la loi sur la santé et la sécurité au travail de 1974 définissent des aspects importants de la responsabilité des employeurs et des exigences en matière d'assurance. L'Autorité de santé et de sécurité au travail a enregistré 126 décès de travailleurs en Grande-Bretagne au cours de l'exercice 2025/26, et la construction et l'agriculture en représentaient plus d'un tiers. L'Allemagne, la France, l'Italie, l'Espagne et les pays d'Europe centrale et orientale contribuent au volume régional des primes grâce à des systèmes comparables de protection des travailleurs.
L'Europe est également confrontée à une exposition continue aux sinistres à développement long liés à l'amiante, la Grande-Bretagne ayant enregistré 2 146 décès par mésothéliome en 2024. Ces sinistres peuvent rester rattachés à d'anciennes polices d'assurance responsabilité civile des employeurs pendant de nombreuses années. L'Amérique du Nord est la deuxième région en importance et présente l'environnement opérationnel le plus contentieux du marché de l'assurance responsabilité civile des employeurs. Les États-Unis ont recensé 2 488 400 blessures non mortelles dans le secteur privé en 2024, et leurs 50 systèmes distincts d'indemnisation des travailleurs par État créent des exigences complexes en matière de prestations, d'honoraires médicaux et de règlement des litiges. Le Canada utilise des structures obligatoires comparables par province, tandis que l'expansion de la base manufacturière du Mexique soutient une demande supplémentaire.
La région Asie-Pacifique devrait croître à un CAGR de 6,6 % jusqu'en 2031, ce qui lui confère le taux de croissance le plus rapide. La taille de son marché de l'assurance responsabilité civile des employeurs est soutenue par la formalisation du droit du travail, la croissance de la main-d'œuvre industrielle et un renforcement de l'application des réglementations. Le Japon exige une assurance travail pour les entreprises comptant 1 salarié ou plus. L'Australie, Singapour et la Corée du Sud maintiennent des systèmes obligatoires développés, tandis que le Vietnam, l'Indonésie, la Thaïlande et la Malaisie renforcent leur application. Le Moyen-Orient et l'Afrique détiennent la plus petite part régionale, l'Arabie saoudite, les Émirats arabes unis, la Turquie, l'Afrique du Sud et l'Égypte étant identifiés comme des pays clés, et les obligations de protection de la main-d'œuvre liées à la diversification économique soutiennent son potentiel à long terme.
Paysage concurrentiel
Le marché de l'assurance responsabilité civile des employeurs est fragmenté entre des assureurs multinationaux et un groupe plus large de spécialistes régionaux. Chubb, Zurich Insurance Group, AXA, Allianz, Liberty Mutual et The Travelers Companies occupent des positions importantes sur les marchés d'assurance obligatoires et réglementés. Les syndicats de Lloyd's et les assureurs nationaux restent compétitifs dans des géographies et des secteurs employeurs individuels. Le marché comprend des assureurs directs ainsi que des réassureurs qui fournissent de la capacité et du transfert de pertes. Munich Reinsurance Company est pertinente en tant que réassureur car son rôle peut influencer la tarification et le transfert de risques, tandis que Markel Group, Hiscox et AmTrust fournissent une capacité spécialisée pertinente pour la construction, les petites et moyennes entreprises et les risques non standard.
Les stratégies des assureurs en 2025 et 2026 se concentrent sur la capacité, la compétence en souscription et l'expansion dans les spécialités. En mai 2025, Chubb, Zurich North America et National Indemnity ont lancé conjointement une facilité de sinistres en excédent avec jusqu'à 100 millions USD de capacité de sinistres en excédent de premier rang par risque. La facilité a été conçue pour offrir une capacité stable à limite élevée alors que la volatilité des litiges affecte les acheteurs et les assureurs. Chubb a déclaré que l'inflation des coûts de litige augmentait les coûts d'assurance de 7 % à 9 % par an en 2025, ce qui encourage les assureurs à collaborer sur les risques à limite élevée tout en maintenant la discipline sur les comptes individuels. Le marché de l'assurance responsabilité civile des employeurs est donc façonné à la fois par le besoin de capacité et par la nécessité de contrôler l'exposition aux pertes graves.
La technologie améliore la précision de la souscription plutôt que de remplacer le jugement humain sur le marché de l'assurance responsabilité civile des employeurs. Shepherd et Brickeye ont annoncé en juin 2026 un partenariat pour intégrer des données en temps réel sur les chantiers dans les modèles de souscription pour les risques de construction. L'arrangement soutient l'évaluation des risques physiques et peut lier de meilleures conditions de prime à des contrôles de risques documentés. Allianz Commercial a nommé Mary Ann Stewart au poste de Responsable régionale de la responsabilité civile pour l'Amérique du Nord en septembre 2025. Les assureurs utilisent également les normes ISO 45001 et les cadres de sécurité au travail de l'Organisation internationale du travail comme indicateurs de qualité du risque, soutenant une tarification liée à la sécurité pour les employeurs à fréquence et gravité plus faibles.
Leaders du secteur de l'assurance responsabilité civile des employeurs
-
Chubb Limited
-
American International Group, Inc.
-
Zurich Insurance Group Ltd.
-
Allianz SE
-
AXA SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : Les statistiques provisoires de l'Autorité de santé et sécurité au travail du Royaume-Uni pour 2025/26 ont enregistré 126 accidents mortels chez les travailleurs et 13 000 décès annuels estimés attribuables aux maladies pulmonaires professionnelles et au cancer. Les données continuent de souligner le fardeau de responsabilité à longue traîne pesant sur les assureurs de RC employeurs ayant des portefeuilles historiques dans les secteurs industriels de Grande-Bretagne, notamment la construction et la fabrication.
- Novembre 2025 : Hiscox a publié son premier rapport mondial sur les lacunes de protection, basé sur les réponses de 6 250 propriétaires d'entreprises dans 6 pays, qui a révélé que 74 % des petites et moyennes entreprises dans le monde restent sous-assurées et que 55 % pourraient avoir une lacune de protection, y compris la couverture de RC employeurs. Le rapport a identifié une compréhension limitée des exigences de couverture et des révisions de polices peu fréquentes comme les principaux facteurs de sous-assurance, des conclusions ayant des implications directes pour la conception des produits et les stratégies de distribution numérique sur le marché de l'assurance responsabilité civile des employeurs, segment des petites et moyennes entreprises.
- Septembre 2025 : Allianz Commercial a nommé Mary Ann Stewart au poste de Responsable régionale de la responsabilité civile, Amérique du Nord, avec effet au 22 septembre 2025, signalant une réallocation stratégique de la direction de souscription senior vers les lignes de sinistres et de RC employeurs face à la gravité croissante des sinistres aux États-Unis.
- Mai 2025 : Chubb, Zurich North America et National Indemnity ont conjointement lancé une nouvelle facilité d'assurance sinistres en excédent capable de fournir jusqu'à 100 millions USD de capacité de sinistres en excédent de premier rang sur la base des sinistres déclarés pour les grandes entreprises nationales et multinationales. La facilité a été créée pour répondre à la demande du marché en matière de couverture en excédent stable à limite élevée dans un contexte d'inflation sociale persistante et de volatilité des litiges sur les marchés de responsabilité civile en Amérique du Nord.
Portée du rapport mondial sur le marché de l'assurance responsabilité civile des employeurs
| RC employeurs autonome |
| RC employeurs groupée / combinée |
| RC employeurs à double déclencheur et couverture complémentaire |
| Assurés obligatoires |
| Assurés volontaires |
| Employeurs du secteur privé |
| Employeurs du secteur public |
| Construction |
| Fabrication |
| Transport et logistique |
| Santé et services sociaux |
| Commerce de gros et de détail |
| Services professionnels, scientifiques et techniques |
| Information et communications |
| Services administratifs et de soutien |
| Éducation |
| Services financiers et d'assurance |
| Immobilier, services publics et autres secteurs |
| PME |
| Grandes entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par architecture de couverture | RC employeurs autonome | |
| RC employeurs groupée / combinée | ||
| RC employeurs à double déclencheur et couverture complémentaire | ||
| Par obligation d'assurance | Assurés obligatoires | |
| Assurés volontaires | ||
| Par secteur employeur | Employeurs du secteur privé | |
| Employeurs du secteur public | ||
| Par type d'industrie | Construction | |
| Fabrication | ||
| Transport et logistique | ||
| Santé et services sociaux | ||
| Commerce de gros et de détail | ||
| Services professionnels, scientifiques et techniques | ||
| Information et communications | ||
| Services administratifs et de soutien | ||
| Éducation | ||
| Services financiers et d'assurance | ||
| Immobilier, services publics et autres secteurs | ||
| Par taille de client | PME | |
| Grandes entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'assurance responsabilité civile des employeurs d'ici 2031 ?
Le marché devrait atteindre 18,1 milliards USD d'ici 2031, contre 13,9 milliards USD en 2026, à un CAGR de 5,4 %.
Quelle architecture de couverture domine les primes mondiales ?
Les polices groupées et combinées ont dominé avec 47,8 % des primes 2025, tandis que les structures à double déclencheur et de couverture complémentaire devraient croître à un CAGR de 7,1 % jusqu'en 2031.
Pourquoi l'Europe est-elle importante pour la couverture de RC employeurs ?
L'Europe détenait 42,7 % des primes mondiales en 2025, soutenue par l'assurance obligatoire et les cadres établis de protection des travailleurs.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide à un CAGR de 6,6 % jusqu'en 2031.
Quel secteur employeur est le plus grand acheteur de couverture de RC employeurs ?
Les employeurs du secteur privé représentaient 88,4 % des primes mondiales en 2025 car les entreprises commerciales emploient une grande partie de la main-d'œuvre formelle.
Qu'est-ce qui stimule la demande des petites et moyennes entreprises ?
Les petites et moyennes entreprises devraient croître à un CAGR de 6,0 %, soutenues par les lacunes de sous-assurance et le besoin d'une distribution de polices plus simple.