
Marktgröße und Marktanteil der Arbeitgeberhaftpflichtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.90 Milliarden US-Dollar |
| Marktgröße (2031) | 18.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.40 % |
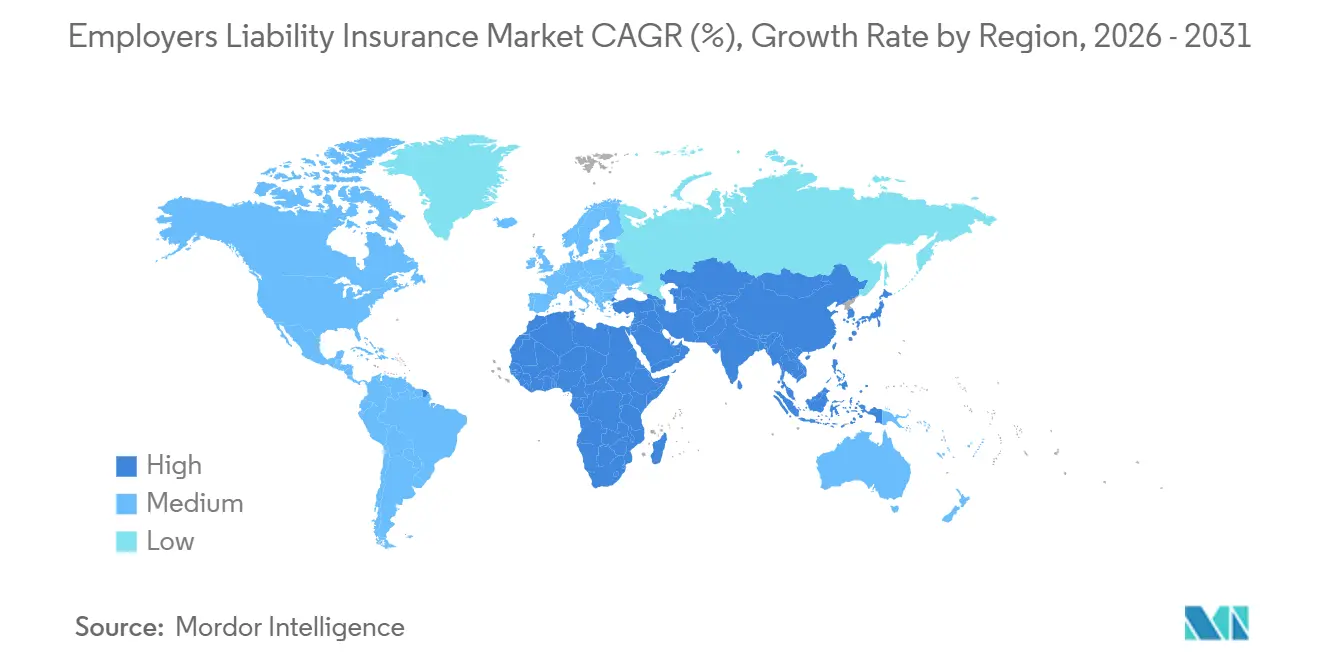
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
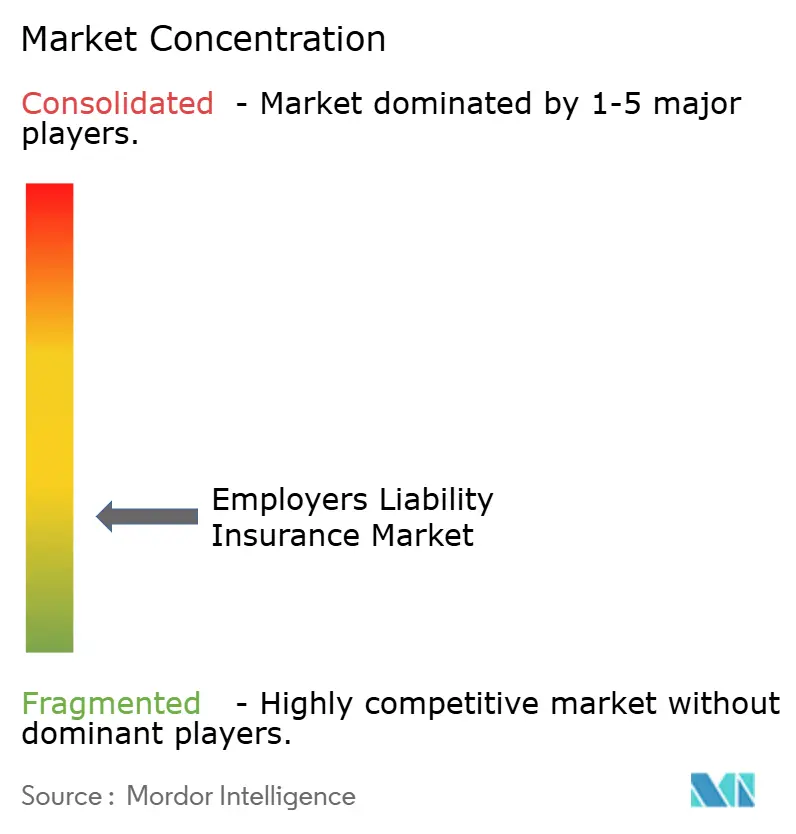
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Arbeitgeberhaftpflichtversicherung von Mordor Intelligence
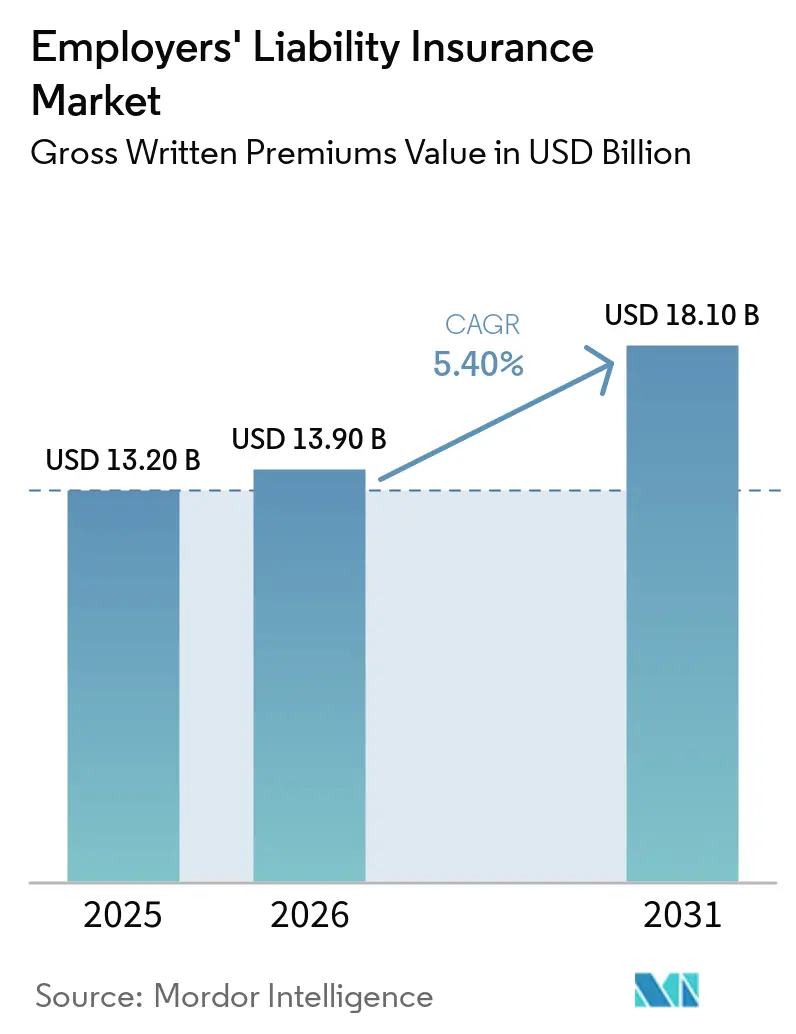
Die Marktgröße der Arbeitgeberhaftpflichtversicherung wurde im Jahr 2025 auf 13,2 Milliarden USD geschätzt und soll von 13,9 Milliarden USD im Jahr 2026 auf 18,1 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,4 % während des Prognosezeitraums (2026–2031).
Obligatorischer Versicherungsschutz, Exposition gegenüber Arbeitsunfällen und eine breitere formelle Erwerbsbevölkerung stützen die Nachfrage in etablierten und aufstrebenden Volkswirtschaften weiterhin. Arbeitgeber behandeln diesen Versicherungsschutz zunehmend als grundlegende Betriebsanforderung und nicht als freiwilligen Kauf. Die Internationale Arbeitsorganisation schätzt, dass jährlich 395 Millionen Arbeitnehmer nicht tödliche Arbeitsunfälle erleiden, was eine erhebliche zugrunde liegende Exposition für Versicherer aufrechterhält. Das Statistikamt des US-amerikanischen Arbeitsministeriums verzeichnete im Jahr 2024 5.070 tödliche arbeitsbedingte Verletzungen in den Vereinigten Staaten, was die anhaltende Schwere des Berufsrisikos verdeutlicht. Der Markt für Arbeitgeberhaftpflichtversicherungen sieht sich auch mit höheren Schadenskosten konfrontiert, was eine sorgfältige Risikoprüfung und eine selektivere Kapazitätsbereitstellung fördert.
Wichtigste Erkenntnisse des Berichts
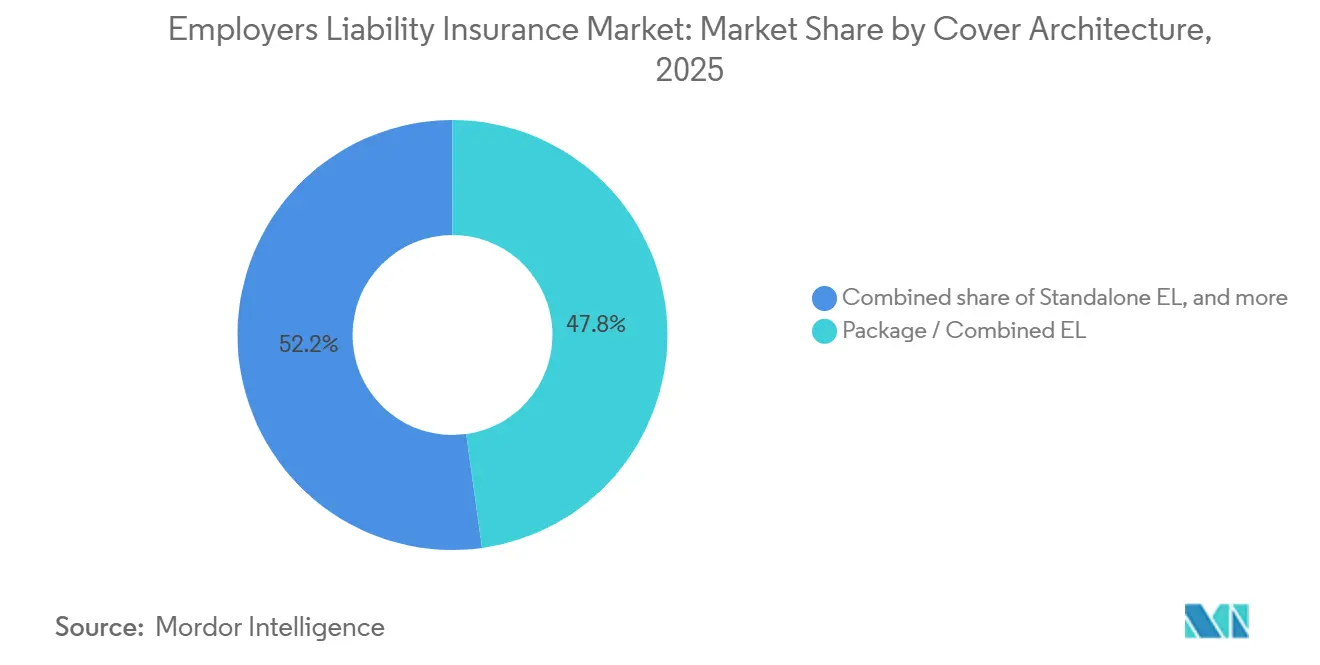
- Nach Deckungsarchitektur entfielen Paket- und kombinierte Arbeitgeberhaftpflichtversicherungen im Jahr 2025 auf 47,8 % des Marktanteils der Arbeitgeberhaftpflichtversicherung, während Dual-Trigger- und Stop-Gap-Strukturen bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
- Nach Versicherungspflicht hielten pflichtversicherte Konten im Jahr 2025 einen Marktanteil von 60,5 % an der Arbeitgeberhaftpflichtversicherung, während freiwillig versicherte Konten die höchste prognostizierte CAGR von 6,8 % bis 2031 verzeichneten.
- Nach Arbeitgebersektor entfielen auf privatwirtschaftliche Arbeitgeber im Jahr 2025 88,4 % des Marktanteils der Arbeitgeberhaftpflichtversicherung, während öffentliche Konten bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
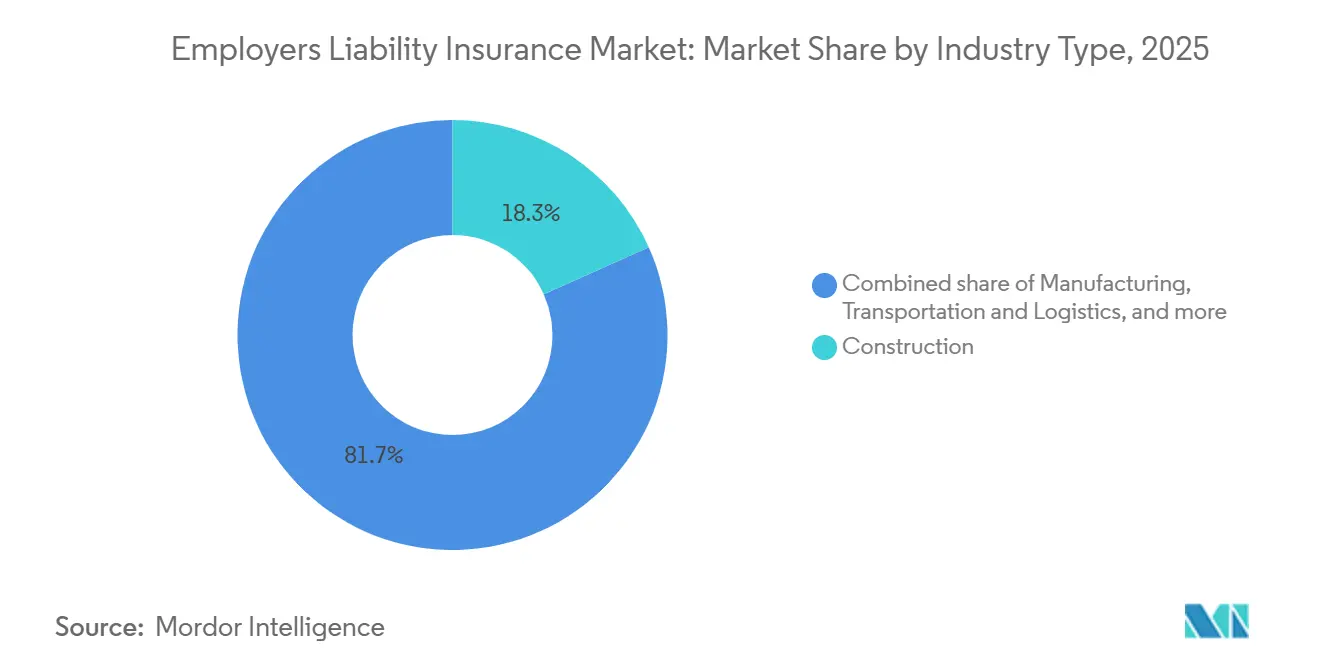
- Nach Branche hielt das Bauwesen im Jahr 2025 einen Marktanteil von 18,3 % an der Arbeitgeberhaftpflichtversicherung, während das Gesundheits- und Sozialwesen bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
- Nach Kundengröße entfielen auf Großunternehmen im Jahr 2025 54,9 % des Marktanteils der Arbeitgeberhaftpflichtversicherung, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 42,7 % an der Arbeitgeberhaftpflichtversicherung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Arbeitgeberhaftpflichtversicherungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorischer Arbeitgeberhaftpflichtschutz und Durchsetzung | +1.2% | Global, mit konzentrierter Durchsetzung im Vereinigten Königreich, der Europäischen Union, Japan und Australien | Kurzfristig (≤ 2 Jahre) |
| Exposition gegenüber Arbeitsunfällen und Berufskrankheiten | +0.9% | Global, mit hoher Exposition im bauintensiven asiatisch-pazifischen Raum und im industriellen Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschäftigungswachstum in risikoreichen Sektoren | +0.7% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie nordamerikanisches Gesundheitswesen | Mittelfristig (2–4 Jahre) |
| Strengere Sicherheits-, Entschädigungs- und Arbeitnehmerschutzvorschriften | +0.5% | Indien, China, Südostasien und Westeuropa | Langfristig (≥ 4 Jahre) |
| Höhere Schwere von Arbeitsunfall- und Berufskrankheitsschäden | +0.6% | Nordamerika, das Vereinigte Königreich, Australien und das kontinentale Europa | Mittelfristig (2–4 Jahre) |
| Wachstum nicht standardmäßiger und verteilter Belegschaften | +0.4% | Global, insbesondere die Vereinigten Staaten, das Vereinigte Königreich und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorischer Arbeitgeberhaftpflichtschutz und regulatorische Durchsetzung
Obligatorische Versicherungsgesetze schaffen eine direkte und dauerhafte Nachfragebasis für den Markt für Arbeitgeberhaftpflichtversicherungen. Das britische Gesetz über die Arbeitgeberhaftpflicht (Pflichtversicherung) von 1969 verpflichtet die meisten Arbeitgeber, mindestens 5 Millionen GBP (6,7 Millionen USD) an genehmigtem Versicherungsschutz aufrechtzuerhalten. Arbeitgeber, die dieser Pflicht nicht nachkommen, können mit Bußgeldern von 2.500 GBP (3.333,3 USD) pro Tag belegt werden. Diese Vorschriften stellen eine Compliance-Anforderung für qualifizierte Unternehmen dar und sind kein Produkt, das nur bei hohem Risikobewusstsein erworben wird. Vorschriften im Zusammenhang mit der Arbeitnehmerentschädigung und dem Arbeitnehmerschutz können im Laufe der Zeit auch die formell versicherte Bevölkerung vergrößern. Neueinsteiger verfügen möglicherweise über schwächere Sicherheitspraktiken, sodass frühes Wachstum beim Prämienvolumen den Margen Druck bereiten kann, bis sich ihre Schadenerfahrung entwickelt hat.
Arbeitsunfälle, Berufskrankheiten und Schadenschwere
Arbeitsunfälle und Berufskrankheitsschäden bleiben eine wichtige Nachfragequelle im Markt für Arbeitgeberhaftpflichtversicherungen. Die Gesundheits- und Sicherheitsbehörde verzeichnete im Jahr 2025/26 in Großbritannien 126 tödliche Arbeitsunfälle, wobei Bau- und Landwirtschaft mehr als ein Drittel dieser Todesfälle ausmachten[1]. Dieselbe Quelle meldete 2.146 Mesotheliom-Todesfälle in Großbritannien im Jahr 2024, wodurch Versicherer Schäden aus historischen Policen ausgesetzt sind. In den Vereinigten Staaten meldete die Privatwirtschaft im Jahr 2024 2.488.400 nicht tödliche Arbeitsunfälle, darunter 888.100 Fälle mit Ausfalltagen. Die Gesamtkosten der Entschädigungsansprüche der Arbeitnehmer stiegen im Durchschnitt um 6 % jährlich von 2022 bis 2025 im Medianstaat der Studie des Workers Compensation Research Institute[2]. Höhere Arztkosten, Entschädigungsleistungen und Schadenbearbeitungskosten erhöhen den Rückstellungsbedarf und unterstreichen die Notwendigkeit einer genauen Preisgestaltung.
Risikoreiche Beschäftigung und sich verändernde Belegschaftsstrukturen
Die Ausweitung der Belegschaft in Bau, Fertigung, Transport, Gesundheitswesen und anderen risikoreichen Bereichen stützt den Markt für Arbeitgeberhaftpflichtversicherungen. Diese Sektoren verbinden körperliche Arbeit, betrieblichen Druck und potenzielle Verletzungsschwere, was den Wert des Haftpflichtschutzes erhöhen kann. Das Gesundheitswesen übt einen zusätzlichen Druck aus, da Patientenhandhabung, Erschöpfung und Gewalt am Arbeitsplatz sowohl körperliche als auch psychische Schäden verursachen können. Nicht standardmäßige Arbeitsvereinbarungen schaffen auch Deckungslücken, wenn Arbeitnehmer arbeitnehmerähnliche Aufgaben ohne ein konventionelles Arbeitsverhältnis ausüben. RAND stellte fest, dass Personen in nicht standardmäßiger Beschäftigung möglicherweise Zugang zu Schadensersatzwegen behalten, ohne über eine Versicherung zu verfügen, die auf diese Ansprüche reagieren soll[3]. Produktformen wie Pay-as-you-go-Deckung, Berufsunfallschutz und portable Leistungen können den Versicherungsschutz auf diese Gruppen ausweiten, auch wenn die Prämie pro Arbeitnehmer niedriger ist als bei einer konventionellen Arbeitnehmergruppe.
Sicherheits-, Entschädigungs- und Arbeitnehmerschutzanforderungen
Strengere Sicherheits-, Entschädigungs- und Arbeitnehmerschutzanforderungen unterstützen die langfristige Entwicklung des Marktes für Arbeitgeberhaftpflichtversicherungen. Sie erhöhen die Kosten unzureichender Arbeitsplatzkontrollen und lenken mehr Aufmerksamkeit auf formelle Versicherungsvereinbarungen. Der Rahmen der Internationalen Arbeitsorganisation verbindet weiterhin das Sicherheitsmanagement mit der Arbeitgeberverantwortung für arbeitsbedingte Schäden[4]. Japan schreibt eine Arbeitsversicherung für Unternehmen mit 1 oder mehr Beschäftigten vor, einschließlich der Unfallentschädigung für Arbeitnehmer und der Arbeitslosenversicherung. Arbeitgeber, die ihre Sicherheitssysteme stärken, können ihr Risikoprofil verbessern, während Versicherer Sicherheitspraktiken als Teil von Risikoprüfungsentscheidungen nutzen können. Dies schafft Raum für Policen, die dokumentierte Kontrollen anerkennen, ohne die Aufmerksamkeit auf die Langzeitschadenexposition zu verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung und Deckungsfragmentierung | -0.7% | Global, insbesondere multinationale Arbeitgeber in der Europäischen Union, im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Medizinische, rechtliche und entschädigungskostenbedingte Inflation | -0.5% | Nordamerika, das Vereinigte Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Langzeitberufskrankheitsschäden und Rückstellungsunsicherheit | -0.4% | Das Vereinigte Königreich, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Informelle Beschäftigung, Deckungslücken und schwache Durchsetzung | -0.6% | Südasien, Südostasien, Afrika südlich der Sahara und Teile Lateinamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung und Deckungsfragmentierung
Regulatorische Fragmentierung kann das Tempo begrenzen, mit dem sich der Markt für Arbeitgeberhaftpflichtversicherungen grenzüberschreitend entwickelt. Ein multinationaler Arbeitgeber kann in jeder Rechtsordnung mit unterschiedlichen Auslösern, Leistungen, Vertriebsregeln und Streitbeilegungsverfahren konfrontiert sein. Japans obligatorische Arbeitsversicherungsanforderungen veranschaulichen die detaillierten lokalen Vorschriften, die Arbeitgeber und Versicherer erfüllen müssen. Die Vereinigten Staaten erhöhen die Komplexität, da ihr Arbeitnehmerentschädigungsrahmen durch 50 verschiedene staatliche Systeme verwaltet wird. Versicherer müssen daher Policengestaltung und Compliance-Prozesse an lokale Bedingungen anpassen, anstatt sich auf eine einzige globale Struktur zu verlassen. Genehmigungsanforderungen und Verwaltungskosten können die Einführung grenzüberschreitender Policenformen verlangsamen und die Produktinnovation einschränken.
Medizinische, rechtliche und Entschädigungskosten sowie Langzeitrisikounsicherheit
Steigende Schadenskosten sind ein Hemmnis, da zusätzliche Prämien durch medizinische, rechtliche, Entschädigungs- und Rückstellungskosten ausgeglichen werden können. Das California Workers' Compensation Insurance Rating Bureau meldete, dass die Kosten für medizinische Leistungen pro Schaden im Jahr 2025 um 5 % gestiegen sind. Es meldete auch, dass medizinisch-rechtliche Kosten 17 % der gesamten Arztkosten ausmachten und von 2021 bis 2025 um 47 % gestiegen sind. Sedgwick meldete einen Anstieg der Gesamtschadenskosten um 5,3 % im Kalenderjahr 2025, einschließlich eines Anstiegs der täglichen Invaliditätssätze um 6,3 %. Langzeitberufskrankheitsschäden fügen Unsicherheit hinzu, da Verluste viele Jahre nach der ursprünglichen Exposition auftreten können. Kleinere Versicherer können ihre Beteiligung reduzieren, wenn Rückstellungen gestärkt werden müssen, während größere und besser kapitalisierte Versicherer Marktanteile gewinnen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsarchitektur: Paketpolicen führen, Dual-Trigger-Strukturen gewinnen an Bedeutung
Paket- und kombinierte Policen hielten im Jahr 2025 47,8 % der Prämien. Mittelständische und große Unternehmenskäufer nutzen diese Policen, um mehrere Haftpflichtlinien in einer koordinierteren Struktur zu verwalten. Ein kombinierter Ansatz kann den Verwaltungsaufwand reduzieren und die Policenüberwachung an verschiedenen Unternehmensstandorten vereinfachen. Eigenständiger Versicherungsschutz behält eine bedeutende Rolle im Vereinigten Königreich und in Commonwealth-Märkten, wo die Arbeitgeberhaftpflicht oft als eigenständige Deckungsklasse behandelt wird. Diese Struktur hilft Arbeitgebern auch, die Compliance nachzuweisen, wenn eine separate Nachweisform erwartet wird. Der Markt für Arbeitgeberhaftpflichtversicherungen behält sowohl gebündelte als auch eigenständige Strukturen bei, da die Bedürfnisse der Arbeitgeber je nach Regulierung, Belegschaftsprofil und bestehenden Versicherungsvereinbarungen variieren.
Dual-Trigger- und Stop-Gap-Arbeitgeberhaftpflichtprodukte bleiben nach Prämienvolumen die kleinste Deckungsarchitekturkategorie. Ihre Marktgröße im Bereich der Arbeitgeberhaftpflichtversicherung soll jedoch bis 2031 mit einer CAGR von 7,1 % wachsen. Stop-Gap-Deckung reagiert auf Lücken, die entstehen können, wenn US-amerikanische Arbeitgeber sich selbst versichern oder in Rechtsordnungen mit unterschiedlichen Anforderungen an die Arbeitnehmerentschädigung tätig sind. Dual-Trigger-Designs sollen auch aufkommende Expositionen aus beruflichem Stress, arbeitsbedingter Behinderung durch Long-COVID und KI-vermittelten Beschäftigungsentscheidungen adressieren. Die US-amerikanische Kommission für Chancengleichheit am Arbeitsplatz verzeichnete im Geschäftsjahr 2024 88.531 Beschwerden, ein Anstieg von 9,2 %, einschließlich Angelegenheiten im Zusammenhang mit KI-gesteuerter Einstellung. Versicherer, die frühzeitig klare Formulierungen festlegen, können besser positioniert sein, bevor diese Policengestaltungen stärker standardisiert werden.


Nach Versicherungspflicht: Freiwillige Inanspruchnahme weitet sich über obligatorische Mindestanforderungen hinaus aus
Pflichtversicherte Konten machten im Jahr 2025 60,5 % der Prämien im Markt für Arbeitgeberhaftpflichtversicherungen aus. Diese Position spiegelt gesetzliche Anforderungen in Europa, Japan, Australien und Teilen Lateinamerikas wider. Der obligatorische Rahmen gibt Versicherern eine stabile Basis qualifizierter Arbeitgeber. Das Vereinigte Königreich bleibt ein wichtiges Beispiel, da die meisten Arbeitgeber gesetzlich genehmigten Versicherungsschutz aufrechterhalten müssen. Japan schreibt ebenfalls eine Arbeitsversicherung für Unternehmen mit 1 oder mehr Beschäftigten vor. Obligatorischer Versicherungsschutz bleibt daher zentral für die Arbeitgeberhaftpflichtversicherungsbranche, da gesetzliche Verpflichtungen einen großen Teil der adressierbaren Nachfrage bestimmen.
Freiwillig versicherte Konten sind kleiner, sollen aber bis 2031 mit einer CAGR von 6,8 % wachsen. Multinationale Arbeitgeber können Deckungsbedingungen auf lokale Belegschaften ausweiten, auch wenn die Arbeitgeberhaftpflichtversicherung nicht obligatorisch ist. Diese Entscheidungen sind mit Governance-, Belegschaftskonsistenz- und Reputationserwägungen verbunden. Freiwillige Käufer erwerben oft höhere Limits als das gesetzlich vorgeschriebene Minimum. Sie können auch größeren Wert auf Risikomanagementpraktiken legen, was niedrigere Schadenquoten unterstützen kann. Dieser Teil der Arbeitgeberhaftpflichtversicherungsbranche gibt Versicherern die Möglichkeit, differenzierten Versicherungsschutz anzubieten, anstatt nur auf der Grundlage gesetzlicher Mindestanforderungen zu konkurrieren.
Nach Arbeitgebersektor: Dominanz der Privatwirtschaft hält an, Nachfrage des öffentlichen Sektors nimmt zu
Privatwirtschaftliche Arbeitgeber machten im Jahr 2025 88,4 % der Prämien im Markt für Arbeitgeberhaftpflichtversicherungen aus. Gewerbliche Unternehmen beschäftigen einen Großteil der formellen Erwerbsbevölkerung in den von dieser Bewertung abgedeckten Regionen. Fertigung, Bau, Transport und Gesundheitswesen sind überwiegend privatwirtschaftliche Aktivitäten mit bedeutender Schadenshäufigkeit und -schwere. Ihre Lohnsummengröße und betriebliche Exposition stützen die Prämienentwicklung im privaten Sektor. Private Arbeitgeber haben auch unterschiedliche Versicherungsbedürfnisse, da sie in verschiedenen Einrichtungen, Berufen und rechtlichen Umgebungen tätig sind. Diese breite Expositionsbasis hält privatwirtschaftliche Konten im Mittelpunkt von Risikoprüfungsportfolios.
Öffentliche Konten sollen bis 2031 mit einer CAGR von 6,2 % wachsen. Regierungsstellen können selbstversichert sein, was keine kommerzielle Prämie erzeugt, oder sie können Risiken im kommerziellen Markt platzieren. Die Unterscheidung ist wichtig für Kommunalverwaltungen und staatliche Unternehmen mit begrenzter Selbstversicherungskapazität. Brasilien, Südafrika und Indonesien wurden als Märkte identifiziert, in denen diese Unterscheidung die kommerzielle Nachfrage beeinflussen kann. Regierungen in aufstrebenden Volkswirtschaften weiten auch Arbeitnehmerentschädigungsvereinbarungen aus. Der Markt für Arbeitgeberhaftpflichtversicherungen kann daher öffentliches Sektorvolumen gewinnen, wo die kommerzielle Platzierung Teil umfassenderer Anforderungen an den Arbeitnehmerschutz wird.
Nach Branche: Bauwesen verankert Prämien, Gesundheitswesen verändert den Wachstumsmix
Das Bauwesen hielt im Jahr 2025 18,3 % der Prämien und blieb der größte Arbeitgebersektor im Markt für Arbeitgeberhaftpflichtversicherungen. Der Sektor weist eine erhöhte körperliche Verletzungsexposition auf, die trotz Verbesserungen der Sicherheitspraktiken anhält. Die Gesundheits- und Sicherheitsbehörde verzeichnete im Jahr 2025/26 25 tödliche Verletzungen in der britischen Bauindustrie. In den Vereinigten Staaten starben im Jahr 2024 1.034 privatwirtschaftliche Bauarbeiter bei der Arbeit. Fast die Hälfte der tödlichen Stürze in der Privatwirtschaft ereignete sich im Bauwesen. Diese Bedingungen erhalten die Bedeutung des Sektors für Versicherer, auch wenn die Risikoprüfung selektiver wird.
Das Gesundheits- und Sozialwesen soll bis 2031 mit einer CAGR von 7,4 % wachsen. Die Marktgröße der Arbeitgeberhaftpflichtversicherung für dieses Segment wird durch Verletzungen bei der Patientenhandhabung, Berufskrankheitsexposition und Arbeitskräftemangel gestützt. Das Gesundheits- und Sozialwesen meldete im Jahr 2024 3,4 Verletzungs- und Krankheitsfälle pro 100 Vollzeitäquivalent-Arbeitnehmer. Überanstrengung im Zusammenhang mit der Patientenhandhabung wurde als wesentlicher Beitragsfaktor zu Ausfallzeitschäden in diesem Bereich identifiziert. Reduzierte Personalbesetzung kann die Verletzungsschwere erhöhen, da Erschöpfung Arbeitnehmer bei anspruchsvollen Aufgaben beeinträchtigt. Schäden im Zusammenhang mit posttraumatischer Belastungsstörung und Gewalt am Arbeitsplatz fügen Versicherern, die Gesundheitsarbeitgeber betreuen, weitere Exposition hinzu.
Nach Kundengröße: Großunternehmen führen, kleine und mittlere Unternehmen tragen zum Wachstum bei
Großunternehmen hielten im Jahr 2025 54,9 % der Prämien im Markt für Arbeitgeberhaftpflichtversicherungen. Ihre führende Position ist in erster Linie mit der Lohnsummengröße und der daraus resultierenden Prämienbasis verbunden. Unternehmen mit einem Jahresumsatz von über 50 Millionen USD wurden allgemein zur Definition dieser Kundengruppe verwendet. Große Arbeitgeber können an mehreren Standorten und in mehreren Rechtsordnungen tätig sein, was komplexere Deckungsprogramme erfordern kann. Diese Unternehmen suchen auch nach höheren Limits und koordiniertem Policenmanagement. Ihre Größe macht sie zu einer zentralen Einnahmequelle für Versicherer, die kommerzielle Haftpflichtrisiken bedienen.
Kleine und mittlere Unternehmen sollen bis 2031 mit einer CAGR von 6,0 % wachsen. Hiscox stellte fest, dass 74 % der befragten kleinen Unternehmen weltweit unterversichert waren, während 55 % möglicherweise eine Schutzlücke hatten, die fehlende Kerndeckungen einschließlich der Arbeitgeberhaftpflicht umfasste. Das Ergebnis basierte auf Antworten von 6.250 Unternehmenseignern im Vereinigten Königreich, den Vereinigten Staaten, Frankreich, Deutschland, Spanien und Portugal. Vereinfachte modulare Policen können dazu beitragen, die administrative Komplexität für kleinere Arbeitgeber zu bewältigen. Digitale Makler und Lohnbuchhaltungs- oder Personalplattformen können auch den Vertrieb für diese Gruppe verbessern. Der Markt für Arbeitgeberhaftpflichtversicherungen hat die Möglichkeit, diese Käufer zu erreichen, wenn Policengestaltung und Zugang einfacher zu verstehen sind.
Geografische Analyse
Europa hielt im Jahr 2025 mit 42,7 % der weltweiten Prämien den größten regionalen Anteil. Das obligatorische Rahmenwerk des Vereinigten Königreichs, das gesetzliche Unfallversicherungssystem Deutschlands und die Regelungen zur Arbeitnehmerentschädigung in Frankreich bilden eine solide regionale Grundlage. Das Employers' Liability (Compulsory Insurance) Act 1969 und der Health and Safety at Work etc. Act 1974 des Vereinigten Königreichs definieren wichtige Aspekte der Arbeitgeberverantwortung und der Versicherungsanforderungen. Die Health and Safety Executive verzeichnete in Großbritannien im Zeitraum 2025/26 126 tödliche Arbeitsunfälle, wobei das Bau- und Landwirtschaftsgewerbe für mehr als ein Drittel davon verantwortlich war. Deutschland, Frankreich, Italien, Spanien sowie mittel- und osteuropäische Länder tragen durch vergleichbare Arbeitnehmerschutzsysteme zum regionalen Prämienvolumen bei.
Europa ist zudem weiterhin einer langfristigen Exponierung durch historische asbestbedingte Schadensersatzansprüche ausgesetzt; in Großbritannien wurden im Jahr 2024 2.146 Mesotheliom-Todesfälle registriert. Diese Ansprüche können über viele Jahre hinweg an älteren Arbeitgeberhaftpflichtpolicen haften bleiben. Nordamerika ist die zweitgrößte Region und weist das streitfreudigste Betriebsumfeld im Markt für Arbeitgeberhaftpflichtversicherung auf. Die Vereinigten Staaten meldeten im Jahr 2024 2.488.400 nicht tödliche Arbeitsunfälle in der Privatwirtschaft, und die 50 einzelnen staatlichen Arbeitnehmerentschädigungssysteme schaffen komplexe Anforderungen in Bezug auf Leistungen, Arztgebühren und Streitbeilegung. Kanada verwendet vergleichbare obligatorische Strukturen auf Provinzebene, während Mexikos wachsende Fertigungsbasis eine zusätzliche Nachfrage unterstützt.
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 6,6 % prognostiziert, womit die Region die höchste Wachstumsrate aufweist. Die Größe des dortigen Marktes für Arbeitgeberhaftpflichtversicherung wird durch die Formalisierung des Arbeitsrechts, das Wachstum der industriellen Erwerbsbevölkerung und eine stärkere Durchsetzung gestützt. Japan schreibt für Unternehmen mit mindestens einem Beschäftigten eine Arbeitsversicherung vor. Australien, Singapur und Südkorea verfügen über entwickelte obligatorische Systeme, während Vietnam, Indonesien, Thailand und Malaysia die Durchsetzung verschärfen. Der Nahe Osten und Afrika halten den kleinsten regionalen Anteil; Saudi-Arabien, die Vereinigten Arabischen Emirate, die Türkei, Südafrika und Ägypten wurden als Schlüsselländer identifiziert, und die mit der wirtschaftlichen Diversifizierung verbundenen Verpflichtungen zum Schutz der Erwerbsbevölkerung unterstützen das längerfristige Potenzial der Region.

Wettbewerbslandschaft
Der Markt für Arbeitgeberhaftpflichtversicherungen ist unter multinationalen Versicherern und einer breiteren Gruppe regionaler Spezialisten fragmentiert. Chubb, Zurich Insurance Group, AXA, Allianz, Liberty Mutual und The Travelers Companies halten wichtige Positionen in obligatorischen und regulierten Versicherungsmärkten. Lloyd's-Syndikate und inländische Versicherer bleiben in einzelnen Geografien und Arbeitgebersektoren wettbewerbsfähig. Der Markt umfasst Direktversicherer sowie Rückversicherer, die Kapazitäten und Risikoübertragung bereitstellen. Munich Reinsurance Company ist als Rückversicherer relevant, da ihre Rolle die Preisgestaltung und den Risikotransfer beeinflussen kann, während Markel Group, Hiscox und AmTrust relevante Spezialkapazitäten für Bau, kleine und mittlere Unternehmen sowie nicht standardmäßige Risiken bereitstellen.
Die Strategien der Versicherer in den Jahren 2025 und 2026 konzentrieren sich auf Kapazität, Risikoprüfungsfähigkeit und Spezialitätserweiterung. Im Mai 2025 führten Chubb, Zurich North America und National Indemnity eine gemeinsame Excess-Casualty-Fazilität mit bis zu 100 Millionen USD an führender Excess-Casualty-Kapazität pro Risiko ein. Die Fazilität wurde entwickelt, um stabile Hochlimit-Kapazitäten anzubieten, während Prozessvolatilität Käufer und Versicherer betrifft. Chubb erklärte, dass die Kostensteigerung durch Rechtsstreitigkeiten die Versicherungskosten im Jahr 2025 jährlich um 7 % bis 9 % erhöhte, was Versicherer dazu veranlasst, bei Hochlimit-Risiken zusammenzuarbeiten und gleichzeitig bei einzelnen Konten Disziplin zu wahren. Der Markt für Arbeitgeberhaftpflichtversicherungen wird daher sowohl durch den Bedarf an Kapazität als auch durch die Notwendigkeit geprägt, die Exposition gegenüber schweren Verlusten zu kontrollieren.
Technologie verbessert die Präzision der Risikoprüfung, anstatt menschliches Urteilsvermögen im Markt für Arbeitgeberhaftpflichtversicherungen zu ersetzen. Shepherd und Brickeye kündigten im Juni 2026 eine Partnerschaft an, um Echtzeit-Baustellendaten in Risikoprüfungsmodelle für Baurisiken einzubeziehen. Die Vereinbarung unterstützt die physische Risikobewertung und kann bessere Prämienkonditionen mit dokumentierten Risikokontrollen verknüpfen. Allianz Commercial ernannte Mary Ann Stewart im September 2025 zur Regionalleiterin für Haftpflicht in Nordamerika. Versicherer nutzen auch ISO 45001 und die Rahmenbedingungen der Internationalen Arbeitsorganisation für Arbeitssicherheit als Indikatoren für Risikoqualität und unterstützen sicherheitsgebundene Preisgestaltung für Arbeitgeber mit niedrigerer Häufigkeit und Schwere.
Marktführer in der Arbeitgeberhaftpflichtversicherungsbranche
-
Chubb Limited
-
American International Group, Inc.
-
Zurich Insurance Group Ltd.
-
Allianz SE
-
AXA SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Die vorläufigen Statistiken der britischen Gesundheits- und Sicherheitsbehörde für 2025/26 verzeichneten 126 tödliche Verletzungen von Arbeitnehmern und 13.000 geschätzte jährliche Todesfälle, die auf Berufslungenkrankheiten und Krebs zurückzuführen sind. Die Daten unterstreichen weiterhin die Langzeithaftungsbelastung für Arbeitgeberhaftpflichtversicherer mit historischen Büchern in den Industriesektoren Großbritanniens, insbesondere im Bau- und Fertigungsbereich.
- November 2025: Hiscox veröffentlichte seinen ersten globalen Bericht zur Schutzlücke, der auf Antworten von 6.250 Unternehmenseignern in 6 Ländern basiert und feststellte, dass 74 % der kleinen und mittleren Unternehmen weltweit unterversichert sind und 55 % möglicherweise eine Schutzlücke haben, einschließlich der Arbeitgeberhaftpflichtversicherung. Der Bericht identifizierte mangelndes Verständnis der Deckungsanforderungen und seltene Policenüberprüfungen als die primären Treiber der Unterversicherung – Erkenntnisse mit direkten Auswirkungen auf Produktgestaltung und digitale Vertriebsstrategien im Markt für Arbeitgeberhaftpflichtversicherungen, Segment der kleinen und mittleren Unternehmen.
- September 2025: Allianz Commercial ernannte Mary Ann Stewart mit Wirkung zum 22. September 2025 zur Regionalleiterin für Haftpflicht in Nordamerika, was eine strategische Neuausrichtung der leitenden Risikoprüfungsführung auf Casualty- und Arbeitgeberhaftpflichtlinien inmitten steigender Schadenschwere in den Vereinigten Staaten signalisiert.
- Mai 2025: Chubb, Zurich North America und National Indemnity lancierten gemeinsam eine neue Excess-Casualty-Versicherungsfazilität, die in der Lage ist, bis zu 100 Millionen USD an führender Excess-Casualty-Kapazität auf Claims-made-Basis für große nationale und multinationale Unternehmen bereitzustellen. Die Fazilität wurde geschaffen, um die Marktnachfrage nach stabiler Hochlimit-Excess-Deckung inmitten anhaltender sozialer Inflation und Prozessvolatilität in nordamerikanischen Haftpflichtmärkten zu decken.


Umfang des globalen Berichts zum Markt für Arbeitgeberhaftpflichtversicherungen
| Eigenständige Arbeitgeberhaftpflicht |
| Paket / Kombinierte Arbeitgeberhaftpflicht |
| Dual-Trigger- und Stop-Gap-Arbeitgeberhaftpflicht |
| Pflichtversichert |
| Freiwillig versichert |
| Privatwirtschaftliche Arbeitgeber |
| Öffentliche Arbeitgeber |
| Bauwesen |
| Fertigung |
| Transport und Logistik |
| Gesundheits- und Sozialwesen |
| Groß- und Einzelhandel |
| Freiberufliche, wissenschaftliche und technische Dienstleistungen |
| Informations- und Kommunikationswesen |
| Verwaltungs- und Unterstützungsdienstleistungen |
| Bildungswesen |
| Finanz- und Versicherungsdienstleistungen |
| Immobilien, Versorgungsunternehmen und sonstige Branchen |
| KMU |
| Großunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Deckungsarchitektur | Eigenständige Arbeitgeberhaftpflicht | |
| Paket / Kombinierte Arbeitgeberhaftpflicht | ||
| Dual-Trigger- und Stop-Gap-Arbeitgeberhaftpflicht | ||
| Nach Versicherungspflicht | Pflichtversichert | |
| Freiwillig versichert | ||
| Nach Arbeitgebersektor | Privatwirtschaftliche Arbeitgeber | |
| Öffentliche Arbeitgeber | ||
| Nach Branchentyp | Bauwesen | |
| Fertigung | ||
| Transport und Logistik | ||
| Gesundheits- und Sozialwesen | ||
| Groß- und Einzelhandel | ||
| Freiberufliche, wissenschaftliche und technische Dienstleistungen | ||
| Informations- und Kommunikationswesen | ||
| Verwaltungs- und Unterstützungsdienstleistungen | ||
| Bildungswesen | ||
| Finanz- und Versicherungsdienstleistungen | ||
| Immobilien, Versorgungsunternehmen und sonstige Branchen | ||
| Nach Kundengröße | KMU | |
| Großunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Arbeitgeberhaftpflichtversicherungen bis 2031 erreichen?
Der Markt soll bis 2031 18,1 Milliarden USD erreichen, ausgehend von 13,9 Milliarden USD im Jahr 2026, bei einer CAGR von 5,4 %.
Welche Deckungsarchitektur führt bei den globalen Prämien?
Paket- und kombinierte Policen führten mit 47,8 % der Prämien im Jahr 2025, während Dual-Trigger- und Stop-Gap-Strukturen bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
Warum ist Europa für die Arbeitgeberhaftpflichtversicherung wichtig?
Europa hielt im Jahr 2025 42,7 % der globalen Prämien, gestützt durch obligatorische Versicherung und etablierte Arbeitnehmerschutzrahmen.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum soll mit einer CAGR von 6,6 % bis 2031 das schnellste regionale Wachstum verzeichnen.
Welcher Arbeitgebersektor ist der größte Käufer von Arbeitgeberhaftpflichtversicherungen?
Privatwirtschaftliche Arbeitgeber machten im Jahr 2025 88,4 % der globalen Prämien aus, da gewerbliche Unternehmen einen Großteil der formellen Erwerbsbevölkerung beschäftigen.
Was treibt die Nachfrage kleiner und mittlerer Unternehmen an?
Kleine und mittlere Unternehmen sollen mit einer CAGR von 6,0 % wachsen, gestützt durch Unterversicherungslücken und den Bedarf an einfacherem Policenvertrieb.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
