
Tamanho e Participação do Mercado de Seguro de Responsabilidade Civil do Empregador
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.40 % |
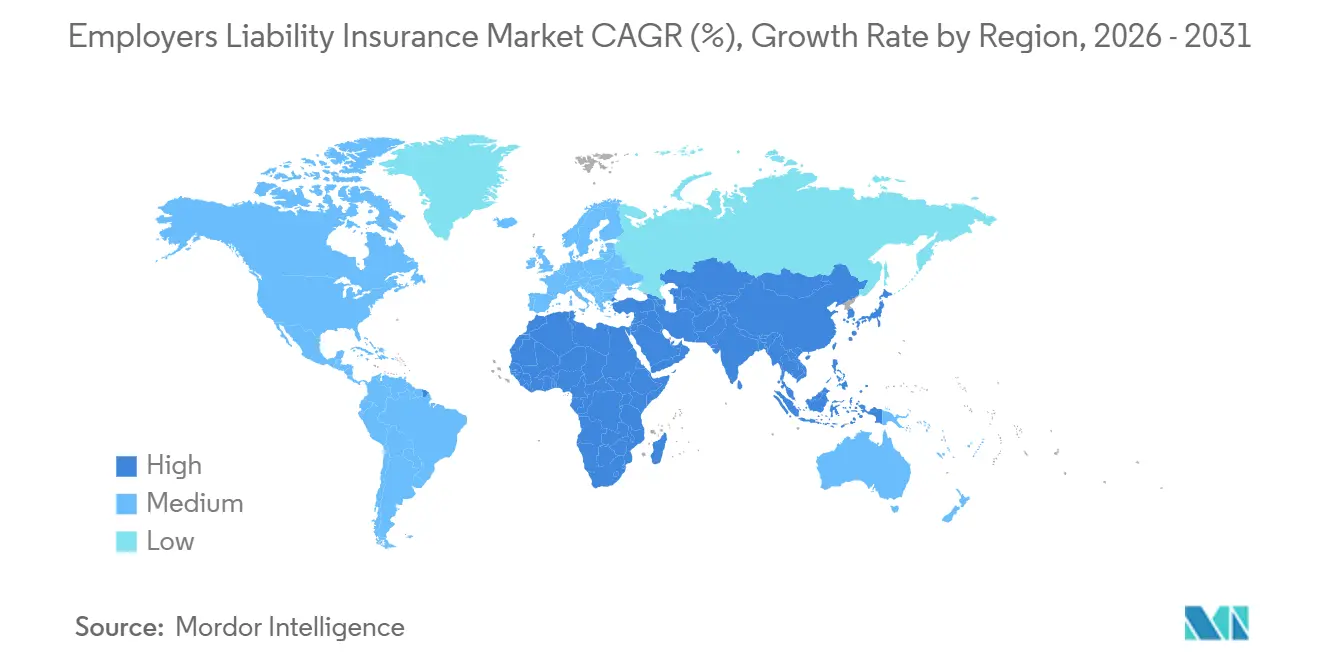
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
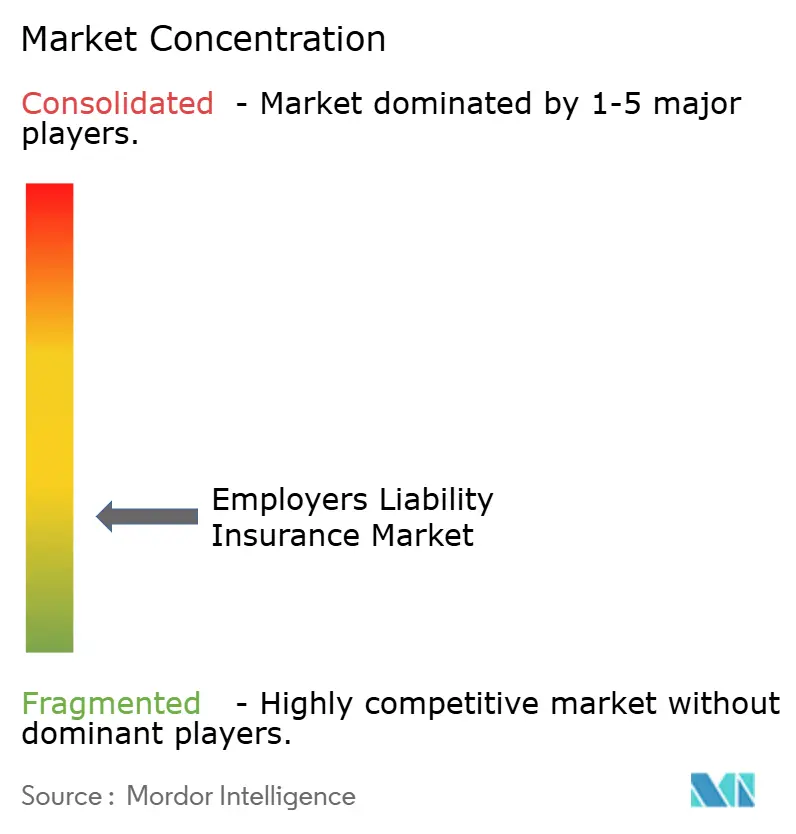
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade Civil do Empregador pela Mordor Intelligence
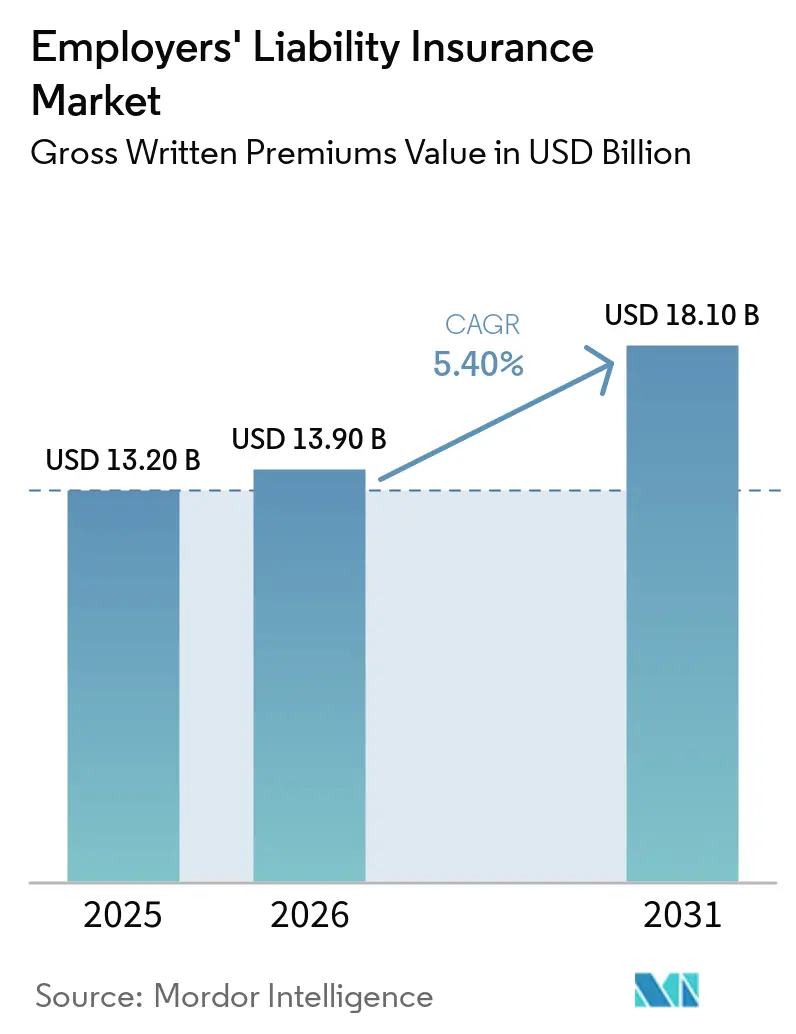
O tamanho do mercado de seguro de responsabilidade civil do empregador foi avaliado em 13,2 bilhões de USD em 2025 e estima-se que cresça de 13,9 bilhões de USD em 2026 para atingir 18,1 bilhões de USD até 2031, a um CAGR de 5,4% durante o período de previsão (2026-2031).
A cobertura obrigatória, a exposição a lesões no local de trabalho e uma força de trabalho formal mais ampla continuam a sustentar a demanda nas economias desenvolvidas e em desenvolvimento. Os empregadores tratam cada vez mais essa cobertura como um requisito operacional essencial, em vez de uma aquisição discricionária. A Organização Internacional do Trabalho estima que 395 milhões de trabalhadores sofrem lesões de trabalho não fatais a cada ano, o que mantém uma exposição subjacente substancial para as seguradoras. O Bureau de Estatísticas do Trabalho dos Estados Unidos registrou 5.070 lesões de trabalho fatais nos Estados Unidos em 2024, demonstrando a gravidade contínua do risco ocupacional. O mercado de seguro de responsabilidade civil do empregador também enfrenta custos de sinistros mais elevados, o que incentiva uma subscrição cuidadosa e uma implantação de capacidade mais seletiva.
Principais Conclusões do Relatório
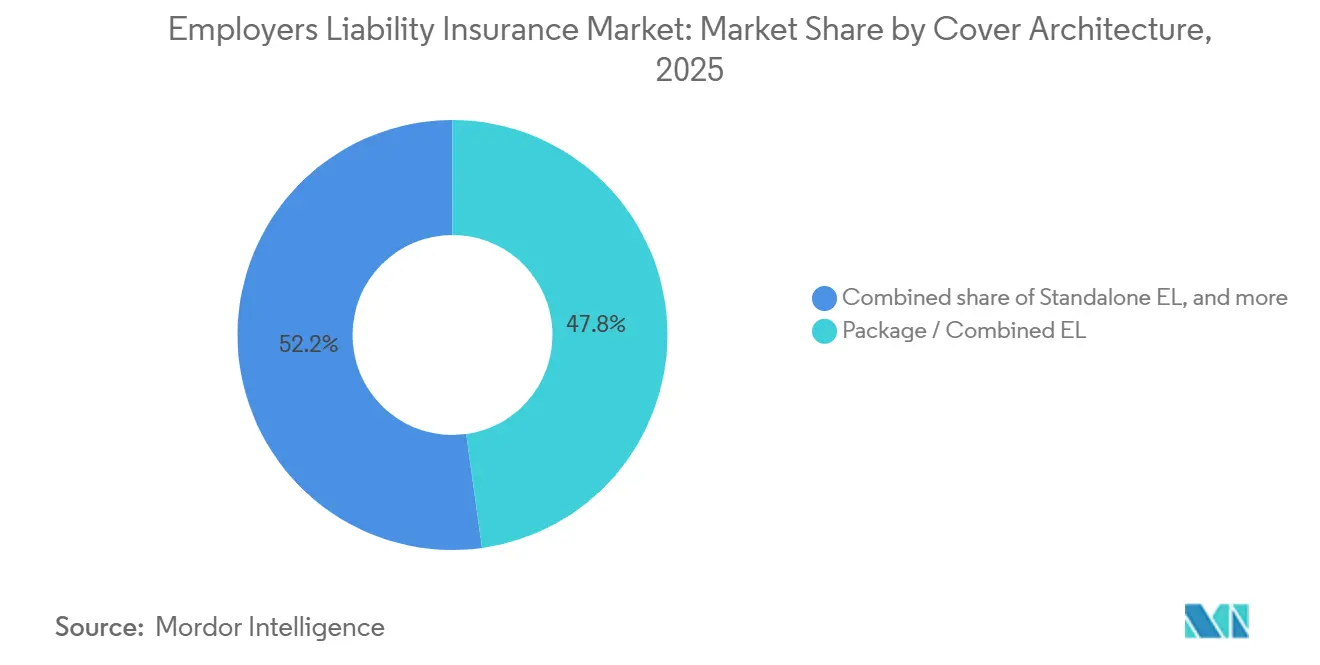
- Por arquitetura de cobertura, apólices combinadas e de pacote de responsabilidade civil do empregador capturaram 47,8% da participação do mercado de seguro de responsabilidade civil do empregador em 2025, enquanto as estruturas de duplo gatilho e de cobertura complementar têm projeção de crescimento a um CAGR de 7,1% até 2031.
- Por obrigação de seguro, as contas de segurados obrigatórios detinham 60,5% da participação do mercado de seguro de responsabilidade civil do empregador em 2025, enquanto as contas de segurados voluntários registraram o maior CAGR projetado de 6,8% até 2031.
- Por setor do empregador, os empregadores do setor privado responderam por 88,4% da participação do mercado de seguro de responsabilidade civil do empregador em 2025, enquanto as contas do setor público têm previsão de expansão a um CAGR de 6,2% até 2031.
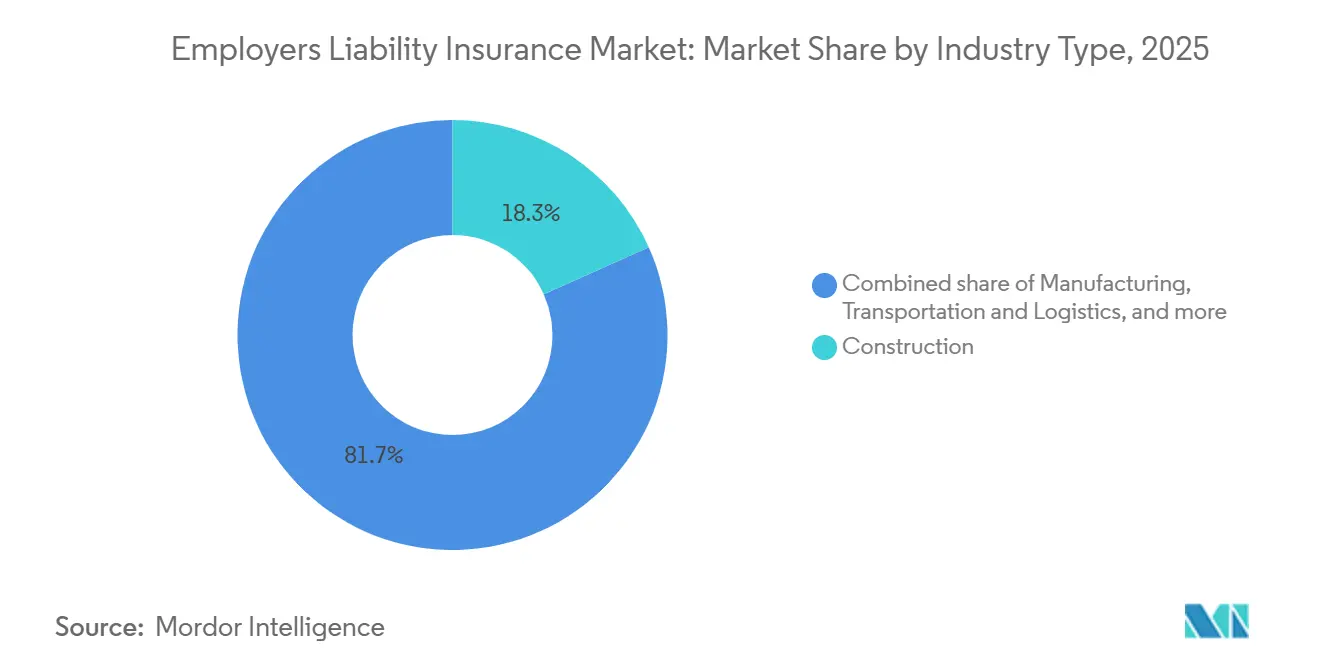
- Por setor, a construção detinha 18,3% da participação do mercado de seguro de responsabilidade civil do empregador em 2025, enquanto saúde e serviços sociais têm projeção de crescimento a um CAGR de 7,4% até 2031.
- Por tamanho do cliente, as grandes corporações responderam por 54,9% da participação do mercado de seguro de responsabilidade civil do empregador em 2025, enquanto as pequenas e médias empresas têm expectativa de crescimento a um CAGR de 6,0% até 2031.
- Por geografia, a Europa detinha 42,7% da participação do mercado de seguro de responsabilidade civil do empregador em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguro de Responsabilidade Civil do Empregador
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cobertura Obrigatória de Responsabilidade Civil do Empregador e Fiscalização | +1.2% | Global, com fiscalização concentrada no Reino Unido, na União Europeia, no Japão e na Austrália | Curto prazo (≤ 2 anos) |
| Exposição a Lesões no Local de Trabalho e Doenças Ocupacionais | +0.9% | Global, com alta exposição na Ásia-Pacífico com intensa atividade de construção e na América do Norte industrial | Médio prazo (2-4 anos) |
| Crescimento da Força de Trabalho em Setores de Maior Risco | +0.7% | Ásia-Pacífico, Oriente Médio e África, e setor de saúde da América do Norte | Médio prazo (2-4 anos) |
| Regras Mais Rígidas de Segurança, Compensação e Proteção ao Trabalhador | +0.5% | Índia, China, Sudeste Asiático e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Maior Gravidade de Sinistros por Lesões e Doenças Ocupacionais | +0.6% | América do Norte, Reino Unido, Austrália e Europa continental | Médio prazo (2-4 anos) |
| Crescimento de Forças de Trabalho Não Padronizadas e Distribuídas | +0.4% | Global, especialmente nos Estados Unidos, no Reino Unido e na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura Obrigatória de Responsabilidade Civil do Empregador e Fiscalização Regulatória
As leis de seguro obrigatório criam uma base de demanda direta e duradoura para o mercado de seguro de responsabilidade civil do empregador. A Lei de Responsabilidade Civil do Empregador (Seguro Obrigatório) do Reino Unido de 1969 exige que a maioria dos empregadores mantenha pelo menos 5 milhões de GBP (6,7 milhões de USD) de cobertura aprovada. Os empregadores que não cumprirem podem enfrentar multas de 2.500 GBP (3.333,3 USD) por dia. Essas regras cobrem um requisito de conformidade para empresas qualificadas, em vez de um produto adquirido apenas quando a conscientização sobre riscos é alta. As regras vinculadas à compensação no local de trabalho e à proteção dos funcionários também podem ampliar a população segurada formal ao longo do tempo. Os novos participantes podem ter práticas de segurança mais fracas, de modo que o crescimento inicial no volume de prêmios pode pressionar as margens até que sua experiência de sinistros se desenvolva.
Lesões no Local de Trabalho, Doenças Ocupacionais e Gravidade dos Sinistros
As lesões no local de trabalho e os sinistros por doenças ocupacionais continuam sendo uma importante fonte de demanda no mercado de seguro de responsabilidade civil do empregador. A Autoridade de Saúde e Segurança registrou 126 mortes de trabalhadores na Grã-Bretanha durante 2025/26, e a construção e a agricultura representaram mais de um terço dessas mortes[1]. A mesma fonte relatou 2.146 mortes por mesotelioma na Grã-Bretanha em 2024, deixando as seguradoras expostas a sinistros associados a apólices históricas. Nos Estados Unidos, a indústria privada registrou 2.488.400 lesões de trabalho não fatais em 2024, incluindo 888.100 casos envolvendo dias de afastamento do trabalho. Os custos totais dos sinistros de compensação de trabalhadores aumentaram em média 6% ao ano de 2022 a 2025 no estado mediano do estudo do Instituto de Pesquisa de Compensação de Trabalhadores[2]. Pagamentos médicos mais elevados, benefícios de indenização e despesas de administração de sinistros aumentam as necessidades de reservas e reforçam a necessidade de precificação precisa.
Emprego de Maior Risco e Mudanças nas Estruturas da Força de Trabalho
A expansão da força de trabalho na construção, manufatura, transporte, saúde e outras atividades de maior risco sustenta o mercado de seguro de responsabilidade civil do empregador. Esses setores combinam trabalho físico, pressão operacional e potencial gravidade de lesões, o que pode aumentar o valor da proteção de responsabilidade civil. A saúde acrescenta uma pressão separada porque o manuseio de pacientes, a fadiga e a violência no local de trabalho podem gerar sinistros físicos e psicológicos. Arranjos de trabalho não padronizados também criam lacunas de cobertura quando os trabalhadores desempenham funções semelhantes às de empregados sem uma relação de emprego convencional. A RAND observou que pessoas em empregos não padronizados podem manter acesso a vias de responsabilidade civil enquanto carecem de seguro, com expectativa de responder a esses sinistros[3]. Formas de produto como cobertura por pagamento conforme o uso, proteção contra acidentes ocupacionais e benefícios portáteis podem estender a cobertura a esses grupos, mesmo quando o prêmio por trabalhador é inferior ao de um grupo de empregados convencional.
Requisitos de Segurança, Compensação e Proteção ao Empregado
Requisitos mais rígidos de segurança, compensação e proteção ao empregado sustentam o desenvolvimento de longo prazo do mercado de seguro de responsabilidade civil do empregador. Eles elevam o custo de controles inadequados no local de trabalho e colocam mais atenção nos arranjos formais de seguro. O arcabouço da Organização Internacional do Trabalho continua a conectar a gestão de segurança com a responsabilidade do empregador por danos relacionados ao trabalho[4]. O Japão exige seguro trabalhista para empresas com 1 ou mais empregados, incluindo compensação por acidentes de trabalho e seguro-desemprego. Os empregadores que fortalecem os sistemas de segurança podem melhorar seu perfil de risco, enquanto as seguradoras podem usar as práticas de segurança como parte das decisões de subscrição. Isso cria espaço para apólices que reconhecem controles documentados sem reduzir a atenção à exposição a sinistros de cauda longa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação Regulatória e de Cobertura | -0.7% | Global, particularmente empregadores multinacionais na União Europeia, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Inflação de Custos Médicos, Jurídicos e de Compensação | -0.5% | América do Norte, Reino Unido e Austrália | Médio prazo (2-4 anos) |
| Sinistros de Doenças de Cauda Longa e Incerteza de Reservas | -0.4% | Reino Unido, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Emprego Informal, Lacunas de Cobertura e Fiscalização Fraca | -0.6% | Sul da Ásia, Sudeste Asiático, África Subsaariana e partes da América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação Regulatória e de Cobertura
A fragmentação regulatória pode limitar o ritmo de desenvolvimento do mercado de seguro de responsabilidade civil do empregador além das fronteiras. Um empregador multinacional pode enfrentar diferentes gatilhos, benefícios, regras de distribuição e processos de resolução de disputas em cada jurisdição. Os requisitos obrigatórios de seguro trabalhista do Japão ilustram as regras locais detalhadas que empregadores e seguradoras devem cumprir. Os Estados Unidos acrescentam complexidade porque seu arcabouço de compensação de trabalhadores é administrado por meio de 50 sistemas estaduais distintos. As seguradoras devem, portanto, adaptar o design das apólices e os processos de conformidade às condições locais, em vez de depender de uma única estrutura global. Os requisitos de aprovação e os custos de administração podem retardar a introdução de formas de apólice transfronteiriças e limitar a inovação de produtos.
Custos Médicos, Jurídicos, de Compensação e Incerteza de Cauda Longa
O aumento dos custos de sinistros é um fator restritivo porque prêmios adicionais podem ser compensados por despesas médicas, jurídicas, de compensação e de reservas. O Bureau de Classificação de Seguros de Compensação de Trabalhadores da Califórnia relatou que os custos de serviços médicos por sinistro aumentaram 5% em 2025. Também relatou que os custos médico-jurídicos representaram 17% do total de pagamentos médicos e aumentaram 47% de 2021 a 2025. A Sedgwick relatou um aumento de 5,3% nos custos gerais de sinistros durante o ano civil de 2025, incluindo um aumento de 6,3% nas taxas diárias de invalidez. Os sinistros de doenças ocupacionais de cauda longa acrescentam incerteza porque as perdas podem surgir muitos anos após a exposição original. Seguradoras menores podem reduzir a participação quando as reservas precisam ser reforçadas, enquanto seguradoras maiores e mais bem capitalizadas podem ganhar participação de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Cobertura: Apólices de Pacote Lideram, Estruturas de Duplo Gatilho Ganham Terreno
As apólices de pacote e combinadas detinham 47,8% dos prêmios em 2025. Compradores de médio porte e grandes corporações usam essas apólices para gerenciar várias linhas de responsabilidade civil dentro de uma estrutura mais coordenada. Uma abordagem combinada pode reduzir a carga administrativa e simplificar a supervisão das apólices em diferentes locais de negócios. A cobertura autônoma mantém um papel relevante nos mercados do Reino Unido e da Comunidade Britânica de Nações, onde a responsabilidade civil do empregador é frequentemente tratada como uma classe de cobertura distinta. Essa estrutura também ajuda os empregadores a demonstrar conformidade quando se espera uma forma separada de evidência. O mercado de seguro de responsabilidade civil do empregador continua a manter estruturas tanto combinadas quanto autônomas porque as necessidades dos empregadores variam de acordo com a regulamentação, o perfil da força de trabalho e os arranjos de seguro existentes.
Os produtos de responsabilidade civil do empregador de duplo gatilho e de cobertura complementar permanecem a menor categoria de arquitetura de cobertura por volume de prêmios. No entanto, o tamanho do mercado de seguro de responsabilidade civil do empregador para esses produtos tem projeção de crescimento a um CAGR de 7,1% até 2031. A cobertura complementar responde a lacunas que podem surgir onde empregadores dos Estados Unidos se autosseguram ou operam em jurisdições com diferentes requisitos de compensação de trabalhadores. Os designs de duplo gatilho também se destinam a abordar a exposição emergente de estresse ocupacional, incapacidade relacionada ao trabalho por COVID longa e decisões de emprego mediadas por inteligência artificial. A Comissão de Igualdade de Oportunidades de Emprego dos Estados Unidos registrou 88.531 acusações no ano fiscal de 2024, um aumento de 9,2%, incluindo questões relacionadas a contratações conduzidas por inteligência artificial. As seguradoras que estabelecerem redação clara antecipadamente podem estar melhor posicionadas antes que esses designs de apólice se tornem mais amplamente padronizados.


Por Obrigação de Seguro: A Adesão Voluntária se Expande Além dos Pisos Obrigatórios
As contas de segurados obrigatórios representaram 60,5% dos prêmios de 2025 no mercado de seguro de responsabilidade civil do empregador. Essa posição reflete os requisitos legais na Europa, no Japão, na Austrália e em partes da América Latina. O arcabouço obrigatório oferece às seguradoras uma base estável de empregadores qualificados. O Reino Unido continua sendo um exemplo importante porque a maioria dos empregadores deve manter cobertura legalmente aprovada. O Japão também exige seguro trabalhista para empresas que empregam 1 ou mais trabalhadores. A cobertura obrigatória, portanto, permanece central para o setor de seguro de responsabilidade civil do empregador porque as obrigações legais determinam uma grande parcela da demanda endereçável.
As contas de segurados voluntários são menores, mas têm previsão de expansão a um CAGR de 6,8% até 2031. Empregadores multinacionais podem estender os termos de cobertura às forças de trabalho locais mesmo onde a cobertura de responsabilidade civil do empregador não é obrigatória. Essas decisões estão vinculadas a considerações de governança, consistência da força de trabalho e reputação. Os compradores voluntários frequentemente adquirem limites mais altos do que o mínimo exigido por lei. Eles também podem dar maior ênfase às práticas de gestão de riscos, o que pode apoiar índices de sinistros mais baixos. Essa parcela do setor de seguro de responsabilidade civil do empregador oferece às seguradoras a oportunidade de oferecer cobertura diferenciada, em vez de competir apenas nos requisitos mínimos legais.
Por Setor do Empregador: A Dominância do Setor Privado se Mantém, a Demanda do Setor Público Avança
Os empregadores do setor privado responderam por 88,4% dos prêmios de 2025 no mercado de seguro de responsabilidade civil do empregador. As empresas comerciais empregam grande parte da força de trabalho formal nas regiões abrangidas por esta avaliação. Manufatura, construção, transporte e saúde são atividades predominantemente do setor privado com frequência e gravidade de sinistros relevantes. Seu tamanho de folha de pagamento e exposição operacional sustentam a geração de prêmios do setor privado. Os empregadores privados também têm necessidades de seguro variadas porque operam em diferentes instalações, ocupações e ambientes jurídicos. Essa ampla base de exposição mantém as contas do setor privado como centrais para as carteiras de subscrição.
As contas do setor público têm previsão de crescimento a um CAGR de 6,2% até 2031. As entidades governamentais podem ser autosseguradas, o que não gera um prêmio comercial, ou podem colocar o risco no mercado comercial. A distinção é importante para governos locais e empresas estatais com capacidade limitada de autosseguro. Brasil, África do Sul e Indonésia foram identificados como mercados onde essa distinção pode afetar a demanda comercial. Os governos em economias emergentes também estão expandindo os arranjos de compensação de empregados. O mercado de seguro de responsabilidade civil do empregador pode, portanto, ganhar volume do setor público onde a colocação comercial se torna parte de requisitos mais amplos de proteção da força de trabalho.
Por Tipo de Indústria: A Construção Ancora os Prêmios, a Saúde Muda o Mix de Crescimento
A construção detinha 18,3% dos prêmios de 2025 e permaneceu o maior setor de empregadores no mercado de seguro de responsabilidade civil do empregador. O setor tem elevada exposição a lesões físicas que persiste apesar das melhorias nas práticas de segurança. A Autoridade de Saúde e Segurança registrou 25 lesões fatais no setor de construção do Reino Unido durante 2025/26. Nos Estados Unidos, 1.034 trabalhadores da construção do setor privado morreram no trabalho em 2024. Quase metade das quedas fatais na indústria privada ocorreu na construção. Essas condições mantêm a importância do setor para as seguradoras, mesmo com a subscrição tornando-se mais seletiva.
Saúde e serviços sociais têm previsão de expansão a um CAGR de 7,4% até 2031. O tamanho do mercado de seguro de responsabilidade civil do empregador para este segmento é sustentado por lesões no manuseio de pacientes, exposição a doenças ocupacionais e escassez de mão de obra. Saúde e assistência social registraram 3,4 casos de lesões e doenças por 100 trabalhadores equivalentes em tempo integral em 2024. O excesso de esforço relacionado ao manuseio de pacientes foi identificado como um importante contribuinte para os sinistros com afastamento neste campo. A redução de pessoal pode aumentar a gravidade das lesões porque a fadiga afeta os trabalhadores que realizam tarefas exigentes. Os sinistros relacionados ao transtorno de estresse pós-traumático e à violência no local de trabalho acrescentam maior exposição para as seguradoras que atendem empregadores de saúde.
Por Tamanho do Cliente: Grandes Corporações Lideram, Pequenas e Médias Empresas Adicionam Crescimento
As grandes corporações detinham 54,9% dos prêmios de 2025 no mercado de seguro de responsabilidade civil do empregador. Sua posição de liderança está vinculada principalmente ao tamanho da folha de pagamento e à base de prêmios resultante. Empresas com receita anual acima de 50 milhões de USD foram usadas amplamente para definir esse grupo de clientes. Os grandes empregadores podem operar em vários locais e jurisdições, o que pode exigir programas de cobertura mais complexos. Essas empresas também buscam limites mais altos e gestão coordenada de apólices. Sua escala as torna uma fonte central de receita para seguradoras que atendem riscos de responsabilidade civil comercial.
As pequenas e médias empresas têm previsão de crescimento a um CAGR de 6,0% até 2031. A Hiscox constatou que 74% das pequenas empresas pesquisadas em todo o mundo estavam sub-seguradas, enquanto 55% podem ter tido uma lacuna de proteção envolvendo coberturas essenciais ausentes, incluindo responsabilidade civil do empregador. A constatação foi baseada em respostas de 6.250 proprietários de empresas no Reino Unido, nos Estados Unidos, na França, na Alemanha, na Espanha e em Portugal. Apólices modulares simplificadas podem ajudar a resolver a complexidade administrativa enfrentada por empregadores menores. Corretores digitais e plataformas de folha de pagamento ou recursos humanos também podem melhorar a distribuição para esse grupo. O mercado de seguro de responsabilidade civil do empregador tem a oportunidade de alcançar esses compradores quando o design e o acesso às apólices são mais fáceis de entender.
Análise Geográfica
A Europa detinha 42,7% dos prêmios globais em 2025, conferindo-lhe a maior participação regional. O regime obrigatório do Reino Unido, o sistema alemão de seguro de acidentes estatutário e as disposições francesas de compensação de trabalhadores fornecem uma base regional sólida. A Lei de Seguro de Responsabilidade Civil do Empregador (Obrigatório) do Reino Unido de 1969 e a Lei de Saúde e Segurança no Trabalho de 1974 definem aspectos importantes da responsabilidade do empregador e das expectativas de seguro. A Autoridade de Saúde e Segurança registrou 126 mortes de trabalhadores na Grã-Bretanha durante 2025/26, e a construção civil e a agricultura responderam por mais de um terço delas. Alemanha, França, Itália, Espanha e os países da Europa Central e Oriental acrescentam volume de prêmios regionais por meio de sistemas comparáveis de proteção ao trabalhador.
A Europa também enfrenta exposição contínua de cauda longa decorrente de sinistros históricos relacionados ao amianto, com a Grã-Bretanha registrando 2.146 mortes por mesotelioma em 2024. Esses sinistros podem permanecer vinculados a apólices mais antigas de seguro de responsabilidade civil do empregador por muitos anos. A América do Norte é a segunda maior região e possui o ambiente operacional mais litigioso no mercado de seguro de responsabilidade civil do empregador. Os Estados Unidos registraram 2.488.400 lesões não fatais em locais de trabalho da indústria privada em 2024, e seus 50 sistemas estaduais separados de compensação de trabalhadores criam requisitos complexos de benefícios, honorários médicos e resolução de disputas. O Canadá utiliza estruturas obrigatórias comparáveis por província, enquanto a crescente base manufatureira do México sustenta demanda adicional.
A Ásia-Pacífico está projetada para crescer a um CAGR de 6,6% até 2031, conferindo à região a taxa de crescimento mais rápida. O tamanho do mercado de seguro de responsabilidade civil do empregador da região é sustentado pela formalização da legislação trabalhista, pelo crescimento da força de trabalho industrial e por uma fiscalização mais rigorosa. O Japão exige seguro trabalhista para empresas com 1 ou mais funcionários. Austrália, Singapura e Coreia do Sul mantêm sistemas obrigatórios desenvolvidos, enquanto Vietnã, Indonésia, Tailândia e Malásia estão intensificando a fiscalização. O Oriente Médio e a África detêm a menor participação regional, com Arábia Saudita, Emirados Árabes Unidos, Turquia, África do Sul e Egito identificados como países-chave, e as obrigações de proteção à força de trabalho vinculadas à diversificação econômica sustentam seu potencial de longo prazo.

Cenário Competitivo
O mercado de seguro de responsabilidade civil do empregador é fragmentado entre seguradoras multinacionais e um grupo mais amplo de especialistas regionais. Chubb, Zurich Insurance Group, AXA, Allianz, Liberty Mutual e The Travelers Companies detêm posições importantes nos mercados de seguros obrigatórios e regulamentados. Os sindicatos da Lloyd's e as seguradoras domésticas permanecem competitivos em geografias individuais e setores de empregadores. O mercado inclui seguradoras diretas, bem como resseguradoras que fornecem capacidade e transferência de perdas. Munich Reinsurance Company é relevante como resseguradora porque seu papel pode influenciar a precificação e a transferência de riscos, enquanto Markel Group, Hiscox e AmTrust fornecem capacidade especializada relevante para construção, pequenas e médias empresas e riscos não padronizados.
As estratégias das seguradoras em 2025 e 2026 concentram-se em capacidade, competência de subscrição e expansão em especialidades. Em maio de 2025, Chubb, Zurich North America e National Indemnity introduziram uma facilidade conjunta de sinistros de responsabilidade civil em excesso com até 100 milhões de USD de capacidade de responsabilidade civil em excesso líder por risco. A facilidade foi projetada para oferecer capacidade estável de alto limite enquanto a volatilidade dos litígios afeta compradores e seguradoras. A Chubb declarou que a inflação dos custos de litígios estava elevando os custos de seguro em 7% a 9% ao ano em 2025, o que incentiva as seguradoras a colaborar em riscos de alto limite enquanto mantêm disciplina em contas individuais. O mercado de seguro de responsabilidade civil do empregador é, portanto, moldado tanto pela necessidade de capacidade quanto pela necessidade de controlar a exposição a perdas graves.
A tecnologia está melhorando a precisão da subscrição em vez de substituir o julgamento humano no mercado de seguro de responsabilidade civil do empregador. A Shepherd e a Brickeye anunciaram uma parceria em junho de 2026 para incorporar dados em tempo real do canteiro de obras em modelos de subscrição para riscos de construção. O arranjo apoia a avaliação de risco físico e pode vincular melhores condições de prêmio a controles de risco documentados. A Allianz Commercial nomeou Mary Ann Stewart como Diretora Regional de Responsabilidade Civil para a América do Norte em setembro de 2025. As seguradoras também estão usando os arcabouços de segurança ocupacional ISO 45001 e da Organização Internacional do Trabalho como indicadores de qualidade de risco, apoiando a precificação vinculada à segurança para empregadores com menor frequência e gravidade.
Líderes do Setor de Seguro de Responsabilidade Civil do Empregador
-
Chubb Limited
-
American International Group, Inc.
-
Zurich Insurance Group Ltd.
-
Allianz SE
-
AXA SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: As estatísticas provisórias da Autoridade de Saúde e Segurança do Reino Unido para 2025/26 registraram 126 lesões fatais a trabalhadores e 13.000 mortes anuais estimadas atribuíveis a doenças pulmonares ocupacionais e câncer. Os dados continuam a sublinhar o ônus de responsabilidade civil de cauda longa sobre as seguradoras de responsabilidade civil do empregador com carteiras históricas nos setores industriais da Grã-Bretanha, particularmente construção e manufatura.
- Novembro de 2025: A Hiscox publicou seu primeiro Relatório Global sobre Lacuna de Proteção, com base em respostas de 6.250 proprietários de empresas em 6 países, que constatou que 74% das pequenas e médias empresas em todo o mundo permanecem sub-seguradas e 55% podem ter uma lacuna de proteção, incluindo cobertura de responsabilidade civil do empregador. O relatório identificou a compreensão limitada dos requisitos de cobertura e as revisões infrequentes de apólices como os principais fatores do sub-seguro, conclusões com implicações diretas para o design de produtos e estratégias de distribuição digital no mercado de seguro de responsabilidade civil do empregador, segmento de pequenas e médias empresas.
- Setembro de 2025: A Allianz Commercial nomeou Mary Ann Stewart como Diretora Regional de Responsabilidade Civil, América do Norte, com vigência a partir de 22 de setembro de 2025, sinalizando uma realocação estratégica da liderança sênior de subscrição para as linhas de sinistros e responsabilidade civil do empregador em meio ao aumento da gravidade dos sinistros nos Estados Unidos.
- Maio de 2025: Chubb, Zurich North America e National Indemnity lançaram conjuntamente uma nova facilidade de seguro de responsabilidade civil em excesso capaz de fornecer até 100 milhões de USD em capacidade de responsabilidade civil em excesso líder em base de sinistros realizados para grandes empresas nacionais e multinacionais. A facilidade foi criada para atender à demanda do mercado por cobertura em excesso estável e de alto limite em meio à inflação social contínua e à volatilidade dos litígios nos mercados de responsabilidade civil da América do Norte.


Escopo do Relatório Global do Mercado de Seguro de Responsabilidade Civil do Empregador
| Responsabilidade Civil do Empregador Autônoma |
| Responsabilidade Civil do Empregador em Pacote / Combinada |
| Responsabilidade Civil do Empregador de Duplo Gatilho e Cobertura Complementar |
| Segurado Obrigatório |
| Segurado Voluntário |
| Empregadores do Setor Privado |
| Empregadores do Setor Público |
| Construção |
| Manufatura |
| Transporte e Logística |
| Saúde e Serviços Sociais |
| Comércio Atacadista e Varejista |
| Serviços Profissionais, Científicos e Técnicos |
| Informação e Comunicações |
| Serviços Administrativos e de Apoio |
| Educação |
| Serviços Financeiros e de Seguros |
| Imóveis, Serviços Públicos e Outras Indústrias |
| PMEs |
| Grandes Corporações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Arquitetura de Cobertura | Responsabilidade Civil do Empregador Autônoma | |
| Responsabilidade Civil do Empregador em Pacote / Combinada | ||
| Responsabilidade Civil do Empregador de Duplo Gatilho e Cobertura Complementar | ||
| Por Obrigação de Seguro | Segurado Obrigatório | |
| Segurado Voluntário | ||
| Por Setor do Empregador | Empregadores do Setor Privado | |
| Empregadores do Setor Público | ||
| Por Tipo de Indústria | Construção | |
| Manufatura | ||
| Transporte e Logística | ||
| Saúde e Serviços Sociais | ||
| Comércio Atacadista e Varejista | ||
| Serviços Profissionais, Científicos e Técnicos | ||
| Informação e Comunicações | ||
| Serviços Administrativos e de Apoio | ||
| Educação | ||
| Serviços Financeiros e de Seguros | ||
| Imóveis, Serviços Públicos e Outras Indústrias | ||
| Por Tamanho do Cliente | PMEs | |
| Grandes Corporações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de seguro de responsabilidade civil do empregador até 2031?
O mercado tem previsão de atingir 18,1 bilhões de USD até 2031, a partir de 13,9 bilhões de USD em 2026, a um CAGR de 5,4%.
Qual arquitetura de cobertura lidera os prêmios globais?
As apólices de pacote e combinadas lideraram com 47,8% dos prêmios de 2025, enquanto as estruturas de duplo gatilho e de cobertura complementar têm previsão de crescimento a um CAGR de 7,1% até 2031.
Por que a Europa é importante para a cobertura de responsabilidade civil do empregador?
A Europa detinha 42,7% dos prêmios globais em 2025, sustentada por seguro obrigatório e arcabouços estabelecidos de proteção ao trabalhador.
Qual região está crescendo mais rapidamente até 2031?
A Ásia-Pacífico tem expectativa de registrar o crescimento regional mais rápido a um CAGR de 6,6% até 2031.
Qual setor de empregadores é o maior comprador de cobertura de responsabilidade civil do empregador?
Os empregadores do setor privado responderam por 88,4% dos prêmios globais em 2025 porque as empresas comerciais empregam grande parte da força de trabalho formal.
O que está impulsionando a demanda das pequenas e médias empresas?
As pequenas e médias empresas têm previsão de crescimento a um CAGR de 6,0%, sustentadas por lacunas de sub-seguro e pela necessidade de distribuição de apólices mais simples.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
