
Tamaño y Participación del Mercado de Seguros de Responsabilidad del Empleador
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad del Empleador por Mordor Intelligence
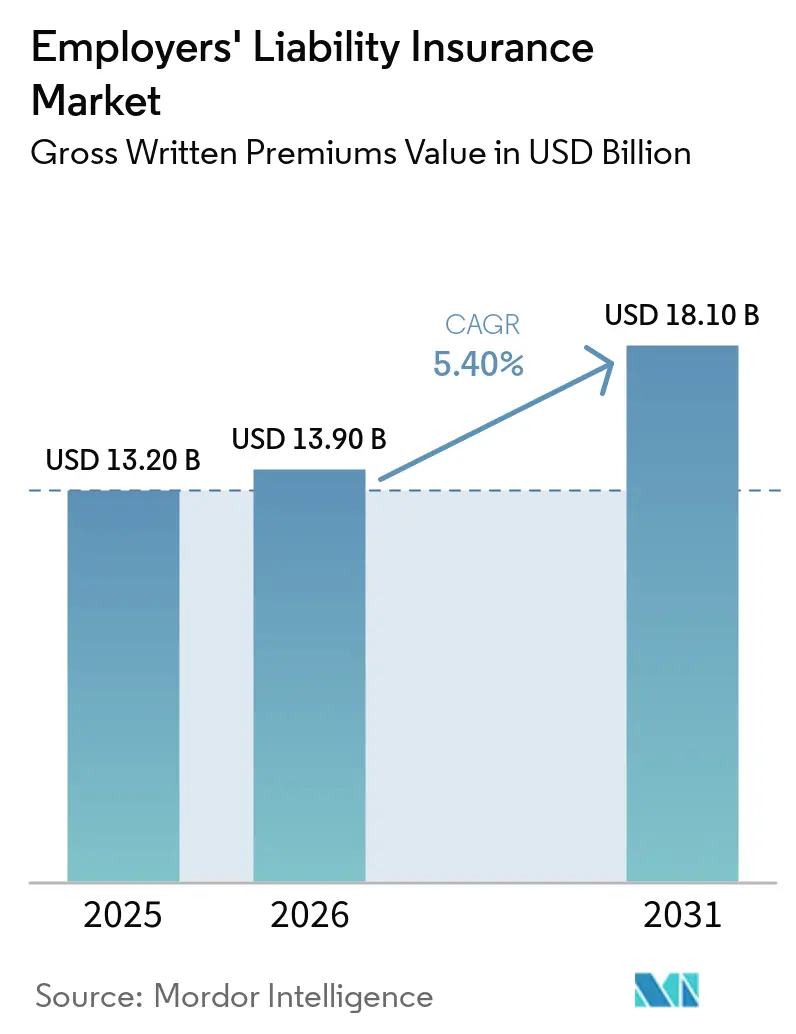
El tamaño del mercado de seguros de responsabilidad del empleador fue valorado en 13,2 mil millones de USD en 2025 y se estima que crecerá desde 13,9 mil millones de USD en 2026 hasta alcanzar los 18,1 mil millones de USD en 2031, a una CAGR del 5,4% durante el período de pronóstico (2026-2031).
La cobertura obligatoria, la exposición a lesiones laborales y una fuerza laboral formal más amplia continúan respaldando la demanda en las economías establecidas y en desarrollo. Los empleadores tratan cada vez más esta cobertura como un requisito operativo fundamental en lugar de una compra discrecional. La Organización Internacional del Trabajo estima que 395 millones de trabajadores sufren lesiones laborales no mortales cada año, lo que mantiene una exposición subyacente sustancial para las aseguradoras. La Oficina de Estadísticas Laborales de los Estados Unidos registró 5.070 lesiones laborales mortales en los Estados Unidos en 2024, lo que muestra la continua gravedad del riesgo ocupacional. El mercado de seguros de responsabilidad del empleador también enfrenta costos de reclamaciones más elevados, lo que fomenta una suscripción cuidadosa y un despliegue de capacidad más selectivo.
Conclusiones Clave del Informe
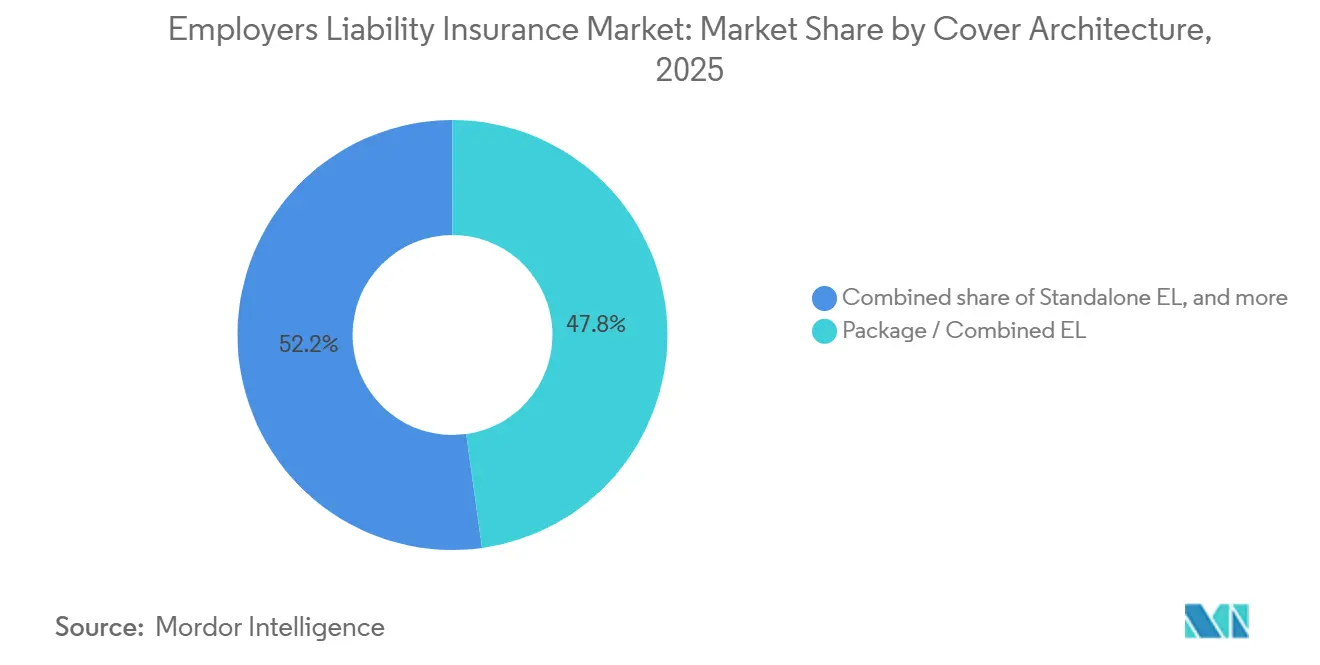
- Por arquitectura de cobertura, los paquetes y la responsabilidad del empleador combinada capturaron el 47,8% de la participación del mercado de seguros de responsabilidad del empleador en 2025, mientras que se proyecta que las estructuras de doble activación y de cobertura complementaria crezcan a una CAGR del 7,1% hasta 2031.
- Por obligación de seguro, las cuentas de asegurados obligatorios representaron el 60,5% de la participación del mercado de seguros de responsabilidad del empleador en 2025, mientras que las cuentas de asegurados voluntarios registraron la CAGR proyectada más alta del 6,8% hasta 2031.
- Por sector del empleador, los empleadores del sector privado representaron el 88,4% de la participación del mercado de seguros de responsabilidad del empleador en 2025, mientras que se prevé que las cuentas del sector público se expandan a una CAGR del 6,2% hasta 2031.
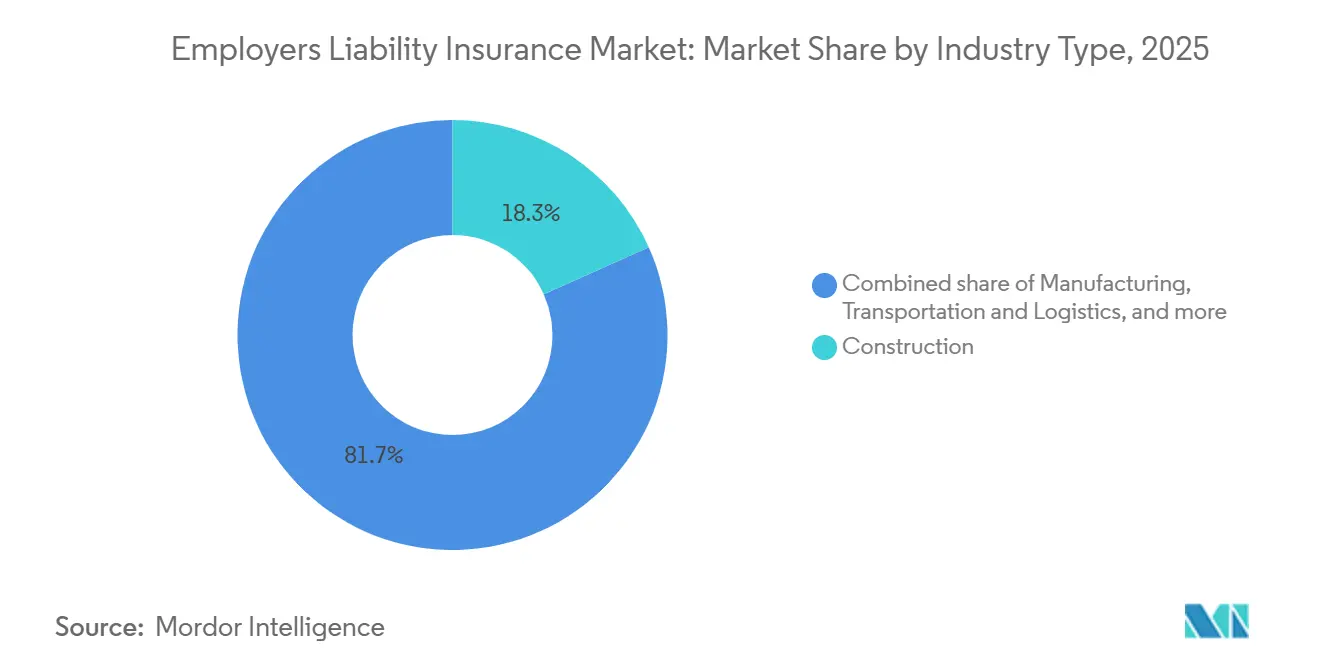
- Por industria, la construcción representó el 18,3% de la participación del mercado de seguros de responsabilidad del empleador en 2025, mientras que se proyecta que los servicios sanitarios y sociales crezcan a una CAGR del 7,4% hasta 2031.
- Por tamaño de cliente, las grandes corporaciones representaron el 54,9% de la participación del mercado de seguros de responsabilidad del empleador en 2025, mientras que se espera que las pequeñas y medianas empresas crezcan a una CAGR del 6,0% hasta 2031.
- Por geografía, Europa representó el 42,7% de la participación del mercado de seguros de responsabilidad del empleador en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Responsabilidad del Empleador
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cobertura Obligatoria de Responsabilidad del Empleador y Cumplimiento Normativo | +1.2% | Global, con cumplimiento concentrado en el Reino Unido, la Unión Europea, Japón y Australia | Corto plazo (≤ 2 años) |
| Exposición a Lesiones Laborales y Enfermedades Ocupacionales | +0.9% | Global, con alta exposición en Asia-Pacífico con alta concentración en construcción y América del Norte industrial | Mediano plazo (2-4 años) |
| Crecimiento de la Fuerza Laboral en Sectores de Mayor Riesgo | +0.7% | Asia-Pacífico, Oriente Medio y África, y el sector sanitario de América del Norte | Mediano plazo (2-4 años) |
| Normas Más Estrictas de Seguridad, Compensación y Protección de los Trabajadores | +0.5% | India, China, Sudeste Asiático y Europa Occidental | Largo plazo (≥ 4 años) |
| Mayor Gravedad de las Reclamaciones por Lesiones y Enfermedades Ocupacionales | +0.6% | América del Norte, el Reino Unido, Australia y Europa continental | Mediano plazo (2-4 años) |
| Crecimiento de las Fuerzas Laborales No Estándar y Distribuidas | +0.4% | Global, especialmente los Estados Unidos, el Reino Unido y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cobertura Obligatoria de Responsabilidad del Empleador y Cumplimiento Normativo
Las leyes de seguro obligatorio crean una base de demanda directa y duradera para el mercado de seguros de responsabilidad del empleador. La Ley de Responsabilidad del Empleador (Seguro Obligatorio) del Reino Unido de 1969 exige que la mayoría de los empleadores mantengan al menos 5 millones de GBP (6,7 millones de USD) de cobertura aprobada. Los empleadores que no cumplan pueden enfrentar multas de 2.500 GBP (3.333,3 USD) por día. Estas normas cubren un requisito de cumplimiento para las empresas que califican, en lugar de un producto adquirido solo cuando la conciencia del riesgo es alta. Las normas vinculadas a la compensación laboral y la protección de los empleados también pueden ampliar la población asegurada formal con el tiempo. Los nuevos participantes pueden tener prácticas de seguridad más débiles, por lo que el crecimiento temprano en el volumen de primas puede ejercer presión sobre los márgenes hasta que su experiencia en reclamaciones se desarrolle.
Lesiones Laborales, Enfermedades Ocupacionales y Gravedad de las Reclamaciones
Las lesiones laborales y las reclamaciones por enfermedades ocupacionales siguen siendo una fuente importante de demanda en el mercado de seguros de responsabilidad del empleador. El Ejecutivo de Salud y Seguridad registró 126 muertes de trabajadores en Gran Bretaña durante 2025/26, y la construcción y la agricultura representaron más de un tercio de estas muertes[1]. La misma fuente reportó 2.146 muertes por mesotelioma en Gran Bretaña en 2024, dejando a las aseguradoras expuestas a reclamaciones asociadas con pólizas históricas. En los Estados Unidos, la industria privada reportó 2.488.400 lesiones laborales no mortales en 2024, incluidos 888.100 casos que implicaron días de ausencia del trabajo. Los costos totales de las reclamaciones de compensación de trabajadores aumentaron en promedio un 6% anual de 2022 a 2025 en el estado mediano del estudio del Instituto de Investigación de Compensación de Trabajadores[2]. Los mayores pagos médicos, los beneficios de indemnización y los gastos de administración de reclamaciones aumentan las necesidades de reservas y refuerzan la necesidad de una fijación de precios precisa.
Empleo de Mayor Riesgo y Cambios en las Estructuras de la Fuerza Laboral
La expansión de la fuerza laboral en construcción, manufactura, transporte, atención sanitaria y otras actividades de mayor riesgo respalda el mercado de seguros de responsabilidad del empleador. Estos sectores combinan trabajo físico, presión operativa y potencial gravedad de lesiones, lo que puede aumentar el valor de la protección de responsabilidad. La atención sanitaria añade una presión adicional porque el manejo de pacientes, la fatiga y la violencia en el lugar de trabajo pueden generar tanto reclamaciones físicas como psicológicas. Los acuerdos laborales no estándar también crean brechas de cobertura cuando los trabajadores realizan funciones similares a las de los empleados sin una relación laboral convencional. RAND señaló que las personas en empleo no estándar pueden conservar el acceso a vías de responsabilidad civil mientras carecen de seguro, lo que se espera que responda a esas reclamaciones[3]. Los formularios de productos como la cobertura de pago por uso, la protección contra accidentes ocupacionales y los beneficios portátiles pueden extender la cobertura a estos grupos, incluso cuando la prima por trabajador es menor que para un grupo de empleados convencional.
Requisitos de Seguridad, Compensación y Protección de los Empleados
Los requisitos más estrictos de seguridad, compensación y protección de los empleados respaldan el desarrollo a largo plazo del mercado de seguros de responsabilidad del empleador. Elevan el costo de los controles inadecuados en el lugar de trabajo y prestan más atención a los acuerdos de seguro formales. El marco de la Organización Internacional del Trabajo continúa conectando la gestión de la seguridad con la responsabilidad del empleador por los daños relacionados con el trabajo[4]. Japón exige un seguro laboral para las empresas con 1 o más empleados, incluida la compensación por accidentes de trabajo y el seguro de desempleo. Los empleadores que refuercen los sistemas de seguridad pueden mejorar su perfil de riesgo, mientras que las aseguradoras pueden utilizar las prácticas de seguridad como parte de las decisiones de suscripción. Esto crea espacio para pólizas que reconocen los controles documentados sin reducir la atención a la exposición a reclamaciones de cola larga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fragmentación Regulatoria y de Cobertura | -0.7% | Global, particularmente empleadores multinacionales en la Unión Europea, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Inflación de Costos Médicos, Legales y de Compensación | -0.5% | América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Reclamaciones por Enfermedades de Cola Larga e Incertidumbre en las Reservas | -0.4% | El Reino Unido, Europa y Australia | Largo plazo (≥ 4 años) |
| Empleo Informal, Brechas de Cobertura y Cumplimiento Débil | -0.6% | Asia Meridional, Sudeste Asiático, África Subsahariana y partes de América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Regulatoria y de Cobertura
La fragmentación regulatoria puede limitar el ritmo al que el mercado de seguros de responsabilidad del empleador se desarrolla a través de las fronteras. Un empleador multinacional puede enfrentar diferentes activadores, beneficios, reglas de distribución y procesos de disputa en cada jurisdicción. Los requisitos de seguro laboral obligatorio de Japón ilustran las detalladas normas locales que los empleadores y las aseguradoras deben cumplir. Los Estados Unidos añaden complejidad porque su marco de compensación de trabajadores se administra a través de 50 sistemas estatales distintos. Las aseguradoras deben, por tanto, adaptar el diseño de las pólizas y los procesos de cumplimiento a las condiciones locales en lugar de depender de una única estructura global. Los requisitos de aprobación y los costos de administración pueden ralentizar la introducción de formularios de pólizas transfronterizas y limitar la innovación de productos.
Costos Médicos, Legales, de Compensación e Incertidumbre de Cola Larga
El aumento de los costos de las reclamaciones es una restricción porque las primas adicionales pueden verse compensadas por los gastos médicos, legales, de compensación y de reservas. La Oficina de Calificación del Seguro de Compensación de Trabajadores de California informó que los costos de los servicios médicos por reclamación aumentaron un 5% en 2025. También informó que los costos médico-legales representaron el 17% del total de los pagos médicos y aumentaron un 47% de 2021 a 2025. Sedgwick reportó un aumento del 5,3% en los costos generales de las reclamaciones durante el año calendario 2025, incluido un aumento del 6,3% en las tasas diarias de incapacidad. Las reclamaciones por enfermedades ocupacionales de cola larga añaden incertidumbre porque las pérdidas pueden surgir muchos años después de la exposición original. Las aseguradoras más pequeñas pueden reducir su participación cuando las reservas necesitan reforzarse, mientras que las aseguradoras más grandes y con mayor capitalización pueden ganar cuota de mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Cobertura: Las Pólizas de Paquete Lideran, las Estructuras de Doble Activación Ganan Terreno
Las pólizas de paquete y combinadas representaron el 47,8% de las primas en 2025. Los compradores del mercado medio y las grandes corporaciones utilizan estas pólizas para gestionar varias líneas de responsabilidad dentro de una estructura más coordinada. Un enfoque combinado puede reducir la carga administrativa y simplificar la supervisión de las pólizas en todas las ubicaciones comerciales. La cobertura independiente conserva un papel significativo en los mercados del Reino Unido y de la Mancomunidad de Naciones, donde la responsabilidad del empleador se trata a menudo como una clase de cobertura distinta. Esta estructura también ayuda a los empleadores a demostrar el cumplimiento cuando se espera una forma separada de evidencia. El mercado de seguros de responsabilidad del empleador continúa manteniendo tanto estructuras agrupadas como independientes porque las necesidades de los empleadores varían según la regulación, el perfil de la fuerza laboral y los acuerdos de seguro existentes.
Los productos de responsabilidad del empleador de doble activación y de cobertura complementaria siguen siendo la categoría de arquitectura de cobertura más pequeña por volumen de primas. Sin embargo, se proyecta que su tamaño en el mercado de seguros de responsabilidad del empleador crezca a una CAGR del 7,1% hasta 2031. La cobertura complementaria responde a las brechas que pueden surgir cuando los empleadores de los Estados Unidos se autoaseguran u operan en jurisdicciones con diferentes requisitos de compensación de trabajadores. Los diseños de doble activación también están destinados a abordar la exposición emergente del estrés ocupacional, la discapacidad laboral relacionada con el COVID prolongado y las decisiones de empleo mediadas por inteligencia artificial. La Comisión de Igualdad de Oportunidades en el Empleo de los Estados Unidos registró 88.531 cargos en el año fiscal 2024, un aumento del 9,2%, incluidos asuntos vinculados a la contratación impulsada por inteligencia artificial. Las aseguradoras que establezcan una redacción clara de manera anticipada pueden estar mejor posicionadas antes de que estos diseños de pólizas se estandaricen más ampliamente.


Por Obligación de Seguro: La Adopción Voluntaria se Expande Más Allá de los Mínimos Obligatorios
Las cuentas de asegurados obligatorios representaron el 60,5% de las primas de 2025 en el mercado de seguros de responsabilidad del empleador. Esta posición refleja los requisitos legales en Europa, Japón, Australia y partes de América Latina. El marco obligatorio proporciona a las aseguradoras una base estable de empleadores que califican. El Reino Unido sigue siendo un ejemplo importante porque la mayoría de los empleadores deben mantener una cobertura legalmente aprobada. Japón también exige un seguro laboral para las empresas que emplean a 1 o más trabajadores. La cobertura obligatoria, por tanto, sigue siendo fundamental para la industria de seguros de responsabilidad del empleador porque las obligaciones legales determinan una gran parte de la demanda potencial.
Las cuentas de asegurados voluntarios son más pequeñas pero se prevé que se expandan a una CAGR del 6,8% hasta 2031. Los empleadores multinacionales pueden ampliar los términos de cobertura a las fuerzas laborales locales incluso donde la cobertura de responsabilidad del empleador no es obligatoria. Estas decisiones están vinculadas a consideraciones de gobernanza, coherencia de la fuerza laboral y reputación. Los compradores voluntarios a menudo adquieren límites más altos que el mínimo exigido por la ley. También pueden poner mayor énfasis en las prácticas de gestión de riesgos, lo que puede respaldar índices de siniestralidad más bajos. Esta parte de la industria de seguros de responsabilidad del empleador brinda a las aseguradoras la oportunidad de ofrecer cobertura diferenciada en lugar de competir únicamente en los requisitos mínimos legales.
Por Sector del Empleador: El Dominio del Sector Privado se Mantiene, la Demanda del Sector Público Avanza
Los empleadores del sector privado representaron el 88,4% de las primas de 2025 en el mercado de seguros de responsabilidad del empleador. Las empresas comerciales emplean a gran parte de la fuerza laboral formal en las regiones cubiertas por esta evaluación. La manufactura, la construcción, el transporte y la atención sanitaria son en gran medida actividades del sector privado con una frecuencia y gravedad de reclamaciones significativas. Su tamaño de nómina y exposición operativa sostienen la generación de primas del sector privado. Los empleadores privados también tienen necesidades de seguro variadas porque operan en diferentes instalaciones, ocupaciones y entornos legales. Esta amplia base de exposición mantiene las cuentas del sector privado como elemento central de las carteras de suscripción.
Se prevé que las cuentas del sector público crezcan a una CAGR del 6,2% hasta 2031. Las entidades gubernamentales pueden estar autoaseguradas, lo que no genera una prima comercial, o pueden colocar el riesgo en el mercado comercial. La distinción es importante para los gobiernos locales y las empresas estatales con capacidad limitada de autoaseguramiento. Brasil, Sudáfrica e Indonesia fueron identificados como mercados donde esta distinción puede afectar la demanda comercial. Los gobiernos de las economías emergentes también están ampliando los acuerdos de compensación de empleados. El mercado de seguros de responsabilidad del empleador puede, por tanto, ganar volumen del sector público donde la colocación comercial se convierte en parte de los requisitos más amplios de protección de la fuerza laboral.
Por Industria: La Construcción Ancla las Primas, la Atención Sanitaria Cambia la Combinación de Crecimiento
La construcción representó el 18,3% de las primas de 2025 y se mantuvo como el mayor sector de empleadores dentro del mercado de seguros de responsabilidad del empleador. El sector tiene una elevada exposición a lesiones físicas que continúa a pesar de las mejoras en las prácticas de seguridad. El Ejecutivo de Salud y Seguridad registró 25 lesiones mortales en la industria de la construcción del Reino Unido durante 2025/26. En los Estados Unidos, 1.034 trabajadores de la construcción del sector privado murieron en el trabajo en 2024. Casi la mitad de las caídas mortales en la industria privada ocurrieron en la construcción. Estas condiciones mantienen la importancia del sector para las aseguradoras incluso cuando la suscripción se vuelve más selectiva.
Se prevé que los servicios sanitarios y sociales se expandan a una CAGR del 7,4% hasta 2031. El tamaño del mercado de seguros de responsabilidad del empleador para este segmento está respaldado por lesiones en el manejo de pacientes, exposición a enfermedades ocupacionales y escasez de mano de obra. La atención sanitaria y la asistencia social reportaron 3,4 casos de lesiones y enfermedades por cada 100 trabajadores equivalentes a tiempo completo en 2024. El sobreesfuerzo relacionado con el manejo de pacientes fue identificado como un contribuyente importante a las reclamaciones con tiempo perdido en este campo. La reducción de personal puede aumentar la gravedad de las lesiones porque la fatiga afecta a los trabajadores que realizan tareas exigentes. Las reclamaciones relacionadas con el trastorno de estrés postraumático y la violencia en el lugar de trabajo añaden una mayor exposición para las aseguradoras que atienden a empleadores del sector sanitario.
Por Tamaño de Cliente: Las Grandes Corporaciones Lideran, las Pequeñas y Medianas Empresas Añaden Crecimiento
Las grandes corporaciones representaron el 54,9% de las primas de 2025 en el mercado de seguros de responsabilidad del empleador. Su posición de liderazgo está vinculada principalmente al tamaño de la nómina y la base de primas resultante. Las empresas con ingresos anuales superiores a 50 millones de USD se utilizaron ampliamente para definir este grupo de clientes. Los grandes empleadores pueden operar en múltiples sitios y jurisdicciones, lo que puede requerir programas de cobertura más complejos. Estas empresas también buscan límites más altos y una gestión coordinada de las pólizas. Su escala las convierte en una fuente de ingresos fundamental para las aseguradoras que atienden riesgos de responsabilidad comercial.
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 6,0% hasta 2031. Hiscox encontró que el 74% de las pequeñas empresas encuestadas en todo el mundo estaban infraaseguradas, mientras que el 55% puede haber tenido una brecha de protección que involucraba coberturas básicas faltantes, incluida la responsabilidad del empleador. El hallazgo se basó en respuestas de 6.250 propietarios de empresas en el Reino Unido, los Estados Unidos, Francia, Alemania, España y Portugal. Las pólizas modulares simplificadas pueden ayudar a abordar la complejidad administrativa que enfrentan los empleadores más pequeños. Los corredores digitales y las plataformas de nómina o recursos humanos también pueden mejorar la distribución para este grupo. El mercado de seguros de responsabilidad del empleador tiene la oportunidad de llegar a estos compradores cuando el diseño y el acceso a las pólizas son más fáciles de entender.
Análisis Geográfico
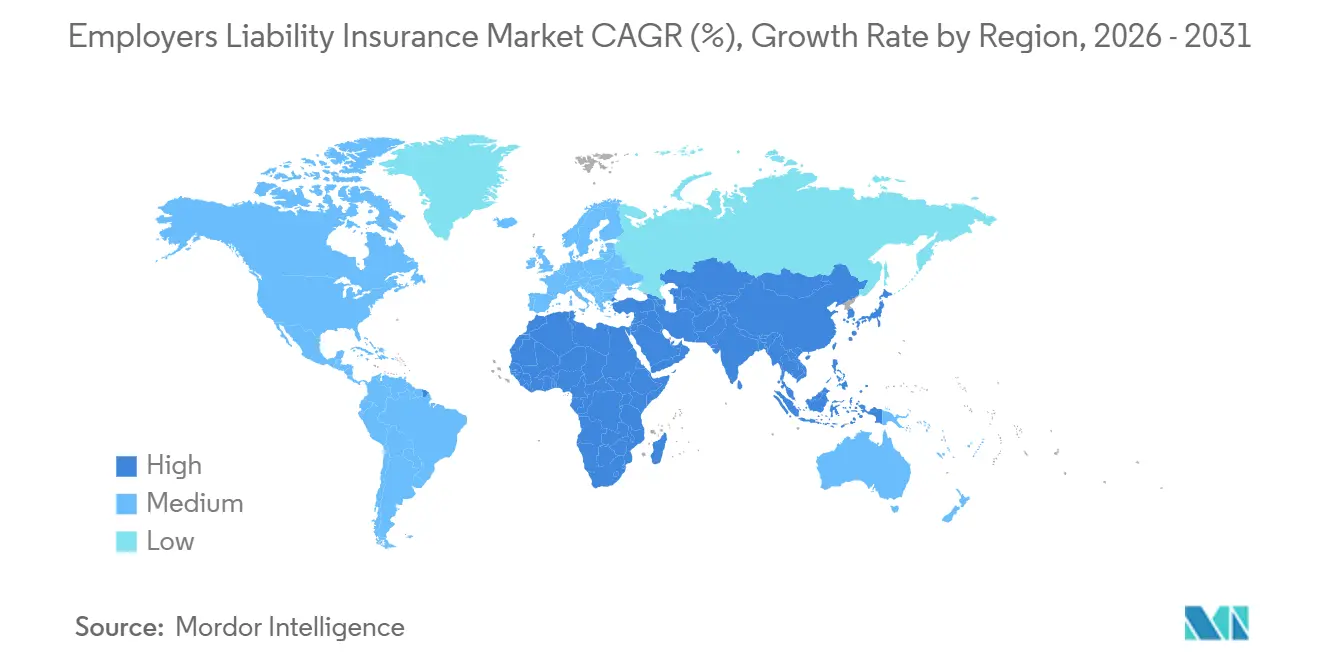
Europa concentró el 42,7% de las primas mundiales en 2025, lo que le otorgó la mayor participación regional. El marco obligatorio del Reino Unido, el sistema alemán de seguros de accidentes laborales estatutarios y los regímenes de compensación de trabajadores de Francia proporcionan una base regional sólida. La Ley de Seguro de Responsabilidad Civil del Empleador (Obligatorio) del Reino Unido de 1969 y la Ley de Salud y Seguridad en el Trabajo de 1974 definen aspectos importantes de la responsabilidad del empleador y las expectativas en materia de seguros. El Ejecutivo de Salud y Seguridad registró 126 muertes de trabajadores en Gran Bretaña durante 2025/26, y la construcción y la agricultura representaron más de un tercio de ellas. Alemania, Francia, Italia, España y los países de Europa Central y Oriental añaden volumen de primas regional a través de sistemas comparables de protección de los trabajadores.
Europa también enfrenta una exposición continua de cola larga derivada de reclamaciones históricas relacionadas con el asbesto, con Gran Bretaña registrando 2.146 muertes por mesotelioma en 2024. Estas reclamaciones pueden permanecer vinculadas a pólizas de responsabilidad civil del empleador más antiguas durante muchos años. América del Norte es la segunda región más grande y tiene el entorno operativo más litigioso en el mercado de seguros de responsabilidad civil del empleador. Estados Unidos reportó 2.488.400 lesiones laborales no fatales en la industria privada en 2024, y sus 50 sistemas estatales separados de compensación de trabajadores crean requisitos complejos en materia de prestaciones, honorarios médicos y resolución de disputas. Canadá utiliza estructuras obligatorias comparables por provincia, mientras que la creciente base manufacturera de México respalda una demanda adicional.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 6,6% hasta 2031, lo que le otorga a la región la tasa de crecimiento más rápida. El tamaño del mercado de seguros de responsabilidad civil del empleador en la región está respaldado por la formalización de la legislación laboral, el crecimiento de la fuerza laboral industrial y una aplicación más estricta. Japón exige un seguro laboral para las empresas con 1 o más empleados. Australia, Singapur y Corea del Sur mantienen sistemas obligatorios desarrollados, mientras que Vietnam, Indonesia, Tailandia y Malasia están reforzando su aplicación. Oriente Medio y África concentran la menor participación regional, con Arabia Saudita, los Emiratos Árabes Unidos, Turquía, Sudáfrica y Egipto identificados como países clave, y las obligaciones de protección de la fuerza laboral vinculadas a la diversificación económica respaldan su potencial a largo plazo.

Panorama Competitivo
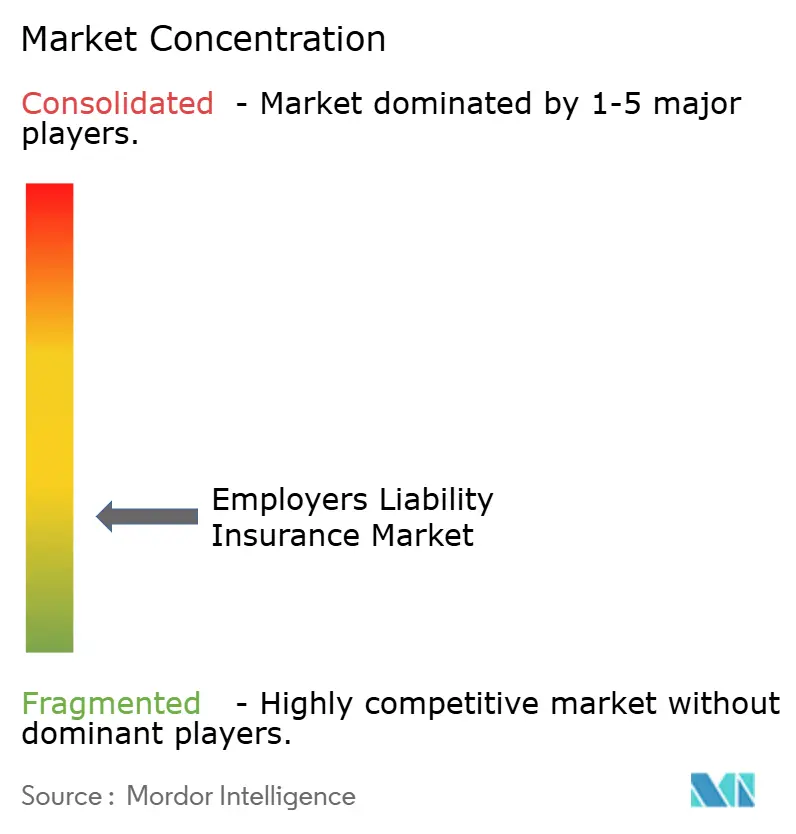
El mercado de seguros de responsabilidad del empleador está fragmentado entre aseguradoras multinacionales y un grupo más amplio de especialistas regionales. Chubb, Zurich Insurance Group, AXA, Allianz, Liberty Mutual y The Travelers Companies ocupan posiciones importantes en los mercados de seguros obligatorios y regulados. Los sindicatos de Lloyd's y las aseguradoras nacionales siguen siendo competitivos en geografías individuales y sectores de empleadores. El mercado incluye aseguradoras directas así como reaseguradoras que proporcionan capacidad y transferencia de pérdidas. Munich Reinsurance Company es relevante como reaseguradora porque su función puede influir en la fijación de precios y la transferencia de riesgos, mientras que Markel Group, Hiscox y AmTrust proporcionan capacidad especializada relevante para la construcción, las pequeñas y medianas empresas y los riesgos no estándar.
Las estrategias de las aseguradoras en 2025 y 2026 se centran en la capacidad, la capacidad de suscripción y la expansión especializada. En mayo de 2025, Chubb, Zurich North America y National Indemnity introdujeron una instalación conjunta de siniestros de responsabilidad civil en exceso con hasta 100 millones de USD de capacidad de responsabilidad civil en exceso principal por riesgo. La instalación fue diseñada para ofrecer una capacidad estable de alto límite mientras la volatilidad de los litigios afecta a compradores y aseguradoras. Chubb declaró que la inflación de los costos de litigios estaba aumentando los costos de los seguros entre un 7% y un 9% anualmente en 2025, lo que alienta a las aseguradoras a colaborar en riesgos de límites más altos mientras mantienen la disciplina en las cuentas individuales. El mercado de seguros de responsabilidad del empleador está, por tanto, moldeado tanto por la necesidad de capacidad como por la necesidad de controlar la exposición a pérdidas graves.
La tecnología está mejorando la precisión de la suscripción en lugar de reemplazar el juicio humano en el mercado de seguros de responsabilidad del empleador. Shepherd y Brickeye anunciaron una asociación en junio de 2026 para incorporar datos en tiempo real del sitio de trabajo en modelos de suscripción para riesgos de construcción. El acuerdo respalda la evaluación del riesgo físico y puede vincular mejores condiciones de prima con controles de riesgo documentados. Allianz Commercial nombró a Mary Ann Stewart como Directora Regional de Responsabilidad Civil para América del Norte en septiembre de 2025. Las aseguradoras también están utilizando los marcos de seguridad ocupacional ISO 45001 y de la Organización Internacional del Trabajo como indicadores de calidad del riesgo, respaldando la fijación de precios vinculada a la seguridad para empleadores con menor frecuencia y gravedad.
Líderes de la Industria de Seguros de Responsabilidad del Empleador
-
Chubb Limited
-
American International Group, Inc.
-
Zurich Insurance Group Ltd.
-
Allianz SE
-
AXA SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Las estadísticas provisionales del Ejecutivo de Salud y Seguridad del Reino Unido para 2025/26 registraron 126 lesiones mortales a trabajadores y 13.000 muertes anuales estimadas atribuibles a enfermedades pulmonares ocupacionales y cáncer. Los datos continúan subrayando la carga de responsabilidad de cola larga sobre las aseguradoras de responsabilidad del empleador con carteras históricas en los sectores industriales de Gran Bretaña, particularmente la construcción y la manufactura.
- Noviembre de 2025: Hiscox publicó su primer Informe Global sobre la Brecha de Protección, basándose en respuestas de 6.250 propietarios de empresas en 6 países, que encontró que el 74% de las pequeñas y medianas empresas en todo el mundo siguen estando infraaseguradas y el 55% puede tener una brecha de protección, incluida la cobertura de responsabilidad del empleador. El informe identificó la comprensión limitada de los requisitos de cobertura y las revisiones infrecuentes de las pólizas como los principales impulsores del infraaseguramiento, hallazgos con implicaciones directas para el diseño de productos y las estrategias de distribución digital en el mercado de seguros de responsabilidad del empleador, segmento de pequeñas y medianas empresas.
- Septiembre de 2025: Allianz Commercial nombró a Mary Ann Stewart como Directora Regional de Responsabilidad Civil, América del Norte, con vigencia a partir del 22 de septiembre de 2025, lo que señala una reasignación estratégica del liderazgo senior de suscripción hacia las líneas de siniestros y responsabilidad del empleador en medio del aumento de la gravedad de las reclamaciones en los Estados Unidos.
- Mayo de 2025: Chubb, Zurich North America y National Indemnity lanzaron conjuntamente una nueva instalación de seguro de responsabilidad civil en exceso capaz de proporcionar hasta 100 millones de USD en capacidad de responsabilidad civil en exceso principal sobre una base de reclamaciones presentadas para grandes empresas nacionales y multinacionales. La instalación fue creada para satisfacer la demanda del mercado de cobertura en exceso estable y de alto límite en medio de la inflación social continua y la volatilidad de los litigios en los mercados de responsabilidad civil de América del Norte.


Alcance del Informe Global del Mercado de Seguros de Responsabilidad del Empleador
| Responsabilidad del Empleador Independiente |
| Paquete / Responsabilidad del Empleador Combinada |
| Responsabilidad del Empleador de Doble Activación y Cobertura Complementaria |
| Asegurado Obligatorio |
| Asegurado Voluntario |
| Empleadores del Sector Privado |
| Empleadores del Sector Público |
| Construcción |
| Manufactura |
| Transporte y Logística |
| Servicios Sanitarios y Sociales |
| Comercio Mayorista y Minorista |
| Servicios Profesionales, Científicos y Técnicos |
| Información y Comunicaciones |
| Servicios Administrativos y de Apoyo |
| Educación |
| Servicios Financieros y de Seguros |
| Bienes Raíces, Servicios Públicos y Otras Industrias |
| Pymes |
| Grandes Corporaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Arquitectura de Cobertura | Responsabilidad del Empleador Independiente | |
| Paquete / Responsabilidad del Empleador Combinada | ||
| Responsabilidad del Empleador de Doble Activación y Cobertura Complementaria | ||
| Por Obligación de Seguro | Asegurado Obligatorio | |
| Asegurado Voluntario | ||
| Por Sector del Empleador | Empleadores del Sector Privado | |
| Empleadores del Sector Público | ||
| Por Tipo de Industria | Construcción | |
| Manufactura | ||
| Transporte y Logística | ||
| Servicios Sanitarios y Sociales | ||
| Comercio Mayorista y Minorista | ||
| Servicios Profesionales, Científicos y Técnicos | ||
| Información y Comunicaciones | ||
| Servicios Administrativos y de Apoyo | ||
| Educación | ||
| Servicios Financieros y de Seguros | ||
| Bienes Raíces, Servicios Públicos y Otras Industrias | ||
| Por Tamaño de Cliente | Pymes | |
| Grandes Corporaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de seguros de responsabilidad del empleador para 2031?
Se prevé que el mercado alcance los 18,1 mil millones de USD en 2031, desde los 13,9 mil millones de USD en 2026, a una CAGR del 5,4%.
¿Qué arquitectura de cobertura lidera las primas globales?
Las pólizas de paquete y combinadas lideraron con el 47,8% de las primas de 2025, mientras que se prevé que las estructuras de doble activación y de cobertura complementaria crezcan a una CAGR del 7,1% hasta 2031.
¿Por qué es importante Europa para la cobertura de responsabilidad del empleador?
Europa representó el 42,7% de las primas globales en 2025, respaldada por el seguro obligatorio y los marcos establecidos de protección de los trabajadores.
¿Qué región está creciendo más rápido hasta 2031?
Se espera que Asia-Pacífico registre el crecimiento regional más rápido a una CAGR del 6,6% hasta 2031.
¿Qué sector de empleadores es el mayor comprador de cobertura de responsabilidad del empleador?
Los empleadores del sector privado representaron el 88,4% de las primas globales en 2025 porque las empresas comerciales emplean a gran parte de la fuerza laboral formal.
¿Qué está impulsando la demanda de las pequeñas y medianas empresas?
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 6,0%, respaldadas por las brechas de infraaseguramiento y la necesidad de una distribución de pólizas más sencilla.


 Sus datos están seguros y nunca se venden ni se comparten.
