
シンガポール用主賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 382.76 百万米ドル |
| 市場規模 (2026) | 396.15 百万米ドル |
| 市場規模 (2031) | 500.80 百万米ドル |
| Growth Rate (2026 - 2031) | 4.80 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
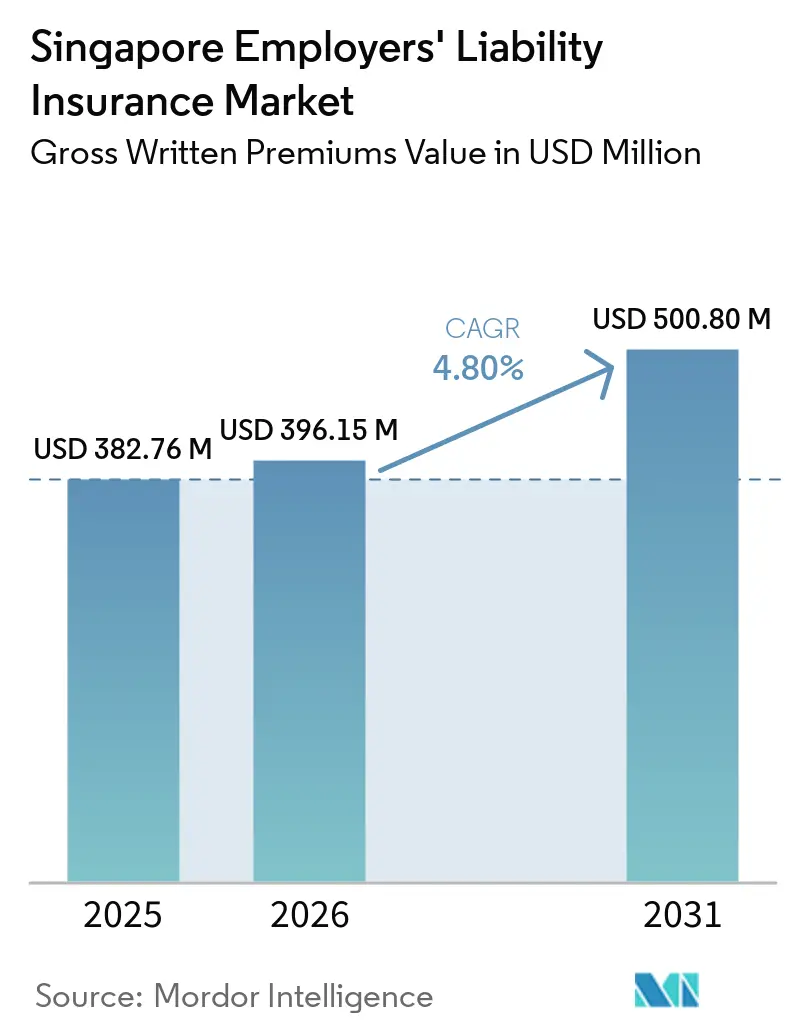
Mordor Intelligenceによるシンガポール雇用主賠償責任保険市場分析
シンガポール雇用主賠償責任保険市場の正味収入保険料ベースの市場規模は、2025年の382.76 ミリオン 米ドルおよび2026年の396.15 ミリオン 米ドルから、2031年までに500.80 ミリオン 米ドルへと拡大し、2026年から2031年の間に4.80%のCAGRを記録する見込みです。
シンガポール雇用主賠償責任保険市場は、2019年労働災害補償法(Work Injury Compensation Act 2019)によって形成されており、同法は肉体労働者および月収がシンガポールドル2,600(米ドル1,924)以下の非肉体労働者に対する補償を義務付けています。2025年1月のプラットフォーム労働者の適用拡大により、強制加入対象者の範囲が広がり、指定保険会社への新たな需要が生じました。また、2025年11月からの補償上限額の引き上げにより、保険会社がポリシー更新時に考慮すべき最大エクスポージャーが増加しました。安全実績の改善は引受パフォーマンスを支援しましたが、請求頻度の低下により、安全実績の優れた雇用主の更新圧力が低下する可能性があります。本市場はシンガポル固有のものであり、英国、米国、またはアジア太平洋地域全体の合計ではありません。
主要レポートのポイント
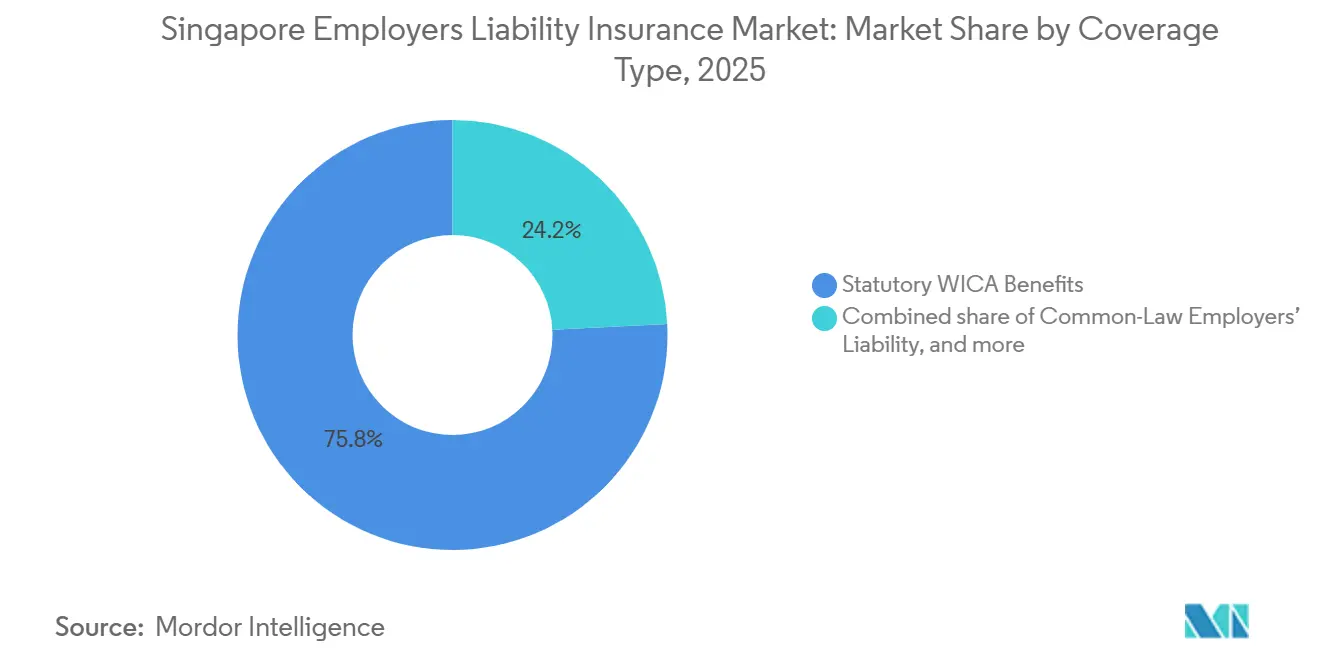
- 補償タイプ別では、法定WICA給付が2025年のシンガポール雇用主賠償責任保険市場シェアの75.82%を占め、クラス内任意拡張は2031年までに7.02%のCAGRで成長する見込みです。
- 保険義務別では、強制加入者が2025年のシンガポール雇用主賠償責任保険市場シェアの83.56%を占め、2031年までに5.19%のCAGRで成長する見込みです。
- 労働者カテゴリー別では、肉体労働者が2025年のシンガポール雇用主賠償責任保険市場シェアの67.91%を占め、プラットフォーム労働者は2031年までに7.82%のCAGRで成長する見込みです。
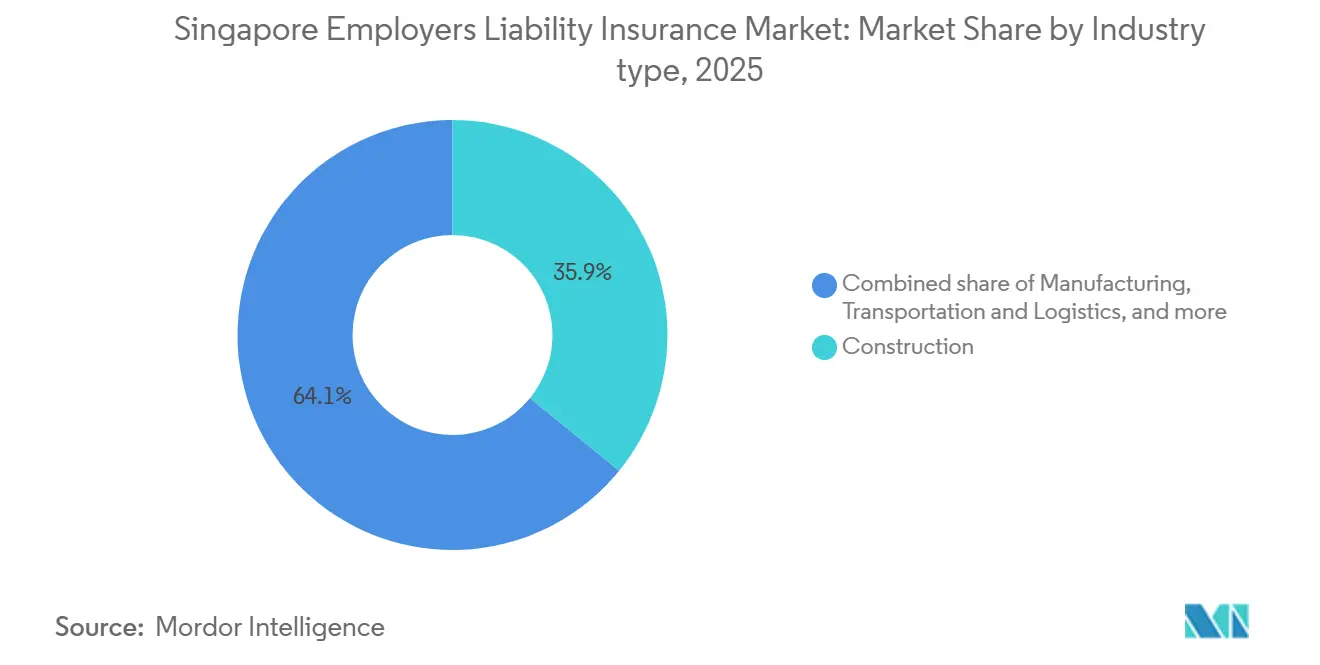
- 業種別では、建設業が2025年のシンガポール雇用主賠償責任保険市場シェアの35.88%を占め、医療・社会サービスは2031年までに6.45%のCAGRで成長する見込みです。
- 顧客規模別では、中小企業が2025年のシンガポール雇用主賠償責任保険市場シェアの61.74%を占め、大企業は2031年までに5.46%のCAGRで成長する見込みです。
- 地域別では、西部地域が2025年のシンガール雇用主賠償責任保険市場シェアの32.12%を占め、2031年までに5.69%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール雇用主賠償責任保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| プラットフォーム労働者への 労働災害補償の義務化 | +1.2% | 国内全域、特に食品配達や ライドヘイリングのハブが集中する中央・西部地域で密度が高い | 短期 (2年以内) |
| 法定補償上限額の 引き上げ | +1.0% | 国内全域、 更新時のすべての指定保険会社WICポリシーに適用 | 短期 (2年以内) |
| 雇用主コンプライアンスおよび 労働災害要件の強化 | +0.8% | 国内全域、 建設業、製造業、運輸業での執行に重点 | 中期 (2〜4年) |
| 職業病補償範囲の 拡大 | +0.6% | 内全域、 製造業、医療・社会サービス、化学物質曝露セクターへの影響が大きい | 中期 (2〜4年) |
| 肉体労働者および低賃金労働者への 強制補償の継続的需要 | +0.7% | 国内全域、 建設業、物流、飲食業、小売業で密度が高い | 長期 (4年以上) |
| 国内・外国人・非伝統的労働者への 保護の拡大 | +0.5% | 国内全域、 西部地域の工業地帯および北部地域の物流回廊への波及効果あり | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
プラットフォーム労働者への労働災害補償の義務化拡大
2025年1月からの労働災害補償法(WICA)へのプラットフォーム労働者の適用拡大により、強制保険の対象基盤が広がり、約99,200人のプラットフォーム労働者が強制補償の対象となりました。指定プラットフォーム事業者は、指定保険会社を通じて承認済みのWICポリシーを取得する必要があり、配達ライダーや個人タクシー運転手向けの正式かつ継続的な保険チャネルが形成されました。プラットフォーム労働者は2025年に2件の死亡事故と74件の重大傷害を記録し、致死・重大傷害率は労働者10万人当たり84.6件と、全国の職場平均17.7件大幅に上回りました[1]シンガポール人材省、「職場安全衛生全国統計レポート2025」、人材省、mom.gov.sg。。このリスクプロファイルの高さは、新たに保険対象となった労働力に対する差別化された引受および請求管理の必要性を高めています。全体として、規制の拡大は対象保険料プールを拡大させる一方、シンガポール雇用主賠償責任保険会社にとって独自のリスク区分を導入するものとなっています。
法定補償上限額の引き上げによる雇用主賠償責任エクスポージャーの増大
2025年11月からのWICA補償上限額の引き上げにより、雇用主賠償責任保険会社の最大損害エクスポージャーが増大しており、永久障害補償上限が19%増加してシンガポールドル346,000(米ドル256,000)に、死亡給付が19%増加してシンガポールドル269,000(米ドル199,000)に、医療費上限が17%増加して事故1件当たりシンガポールドル53,000(米ドル39,000)となりました[2]シンガポール人材省、「0802 労働災害補償法に基づく補償上限額の引き上げ」、人材省、mom.gov.sg。。労働災害補償の総支払額は2025年に2%減少してシンガポールドル1億3,550万(米ドル1億030万)となりましたが、請求頻度の低下は潜在的な請求重大性の高まりによる影響を排除するものではありません。したがって、保険会社は最大賠償責任の増大を反映するために、価格設定、準備金積立、リスク選択を再調整する必要があります。この変更は、堅固な請求分析と準備金規律を持つ保険会社にとって、より強力な保険料および引受機会を生み出します。また、定期的な法定改定は、補償上限額が再度見直される際の将来的な再価格設定の可能性をもたらします。
雇用主コンプライアンスおよび労働災害保険要件の強化
シンガポールの強化されたWICコンプライアンス枠組みは、保険および給与情報を規制当局に対してより透明にすることで、強制雇用主賠償責任補償への需要を支援しています。EmPOWER-WICデータ交換プラットフォームにより、雇用主の給与申告と保険会社のポリシー情報の比較が可能となり、潜在的な補償ギャップの特定が容易になっています。保険要件を満たさない雇用主は、シンガポールドル10,000(米ドル7,500)以下の罰金および最長12ヶ月の禁固刑に処される可能性があり、コンプライアンス主導の需要が強化されています。特に建設業における安全執行の強化は、雇用主および下請業者がコンプライアンスに適合した補償を維持するよう促しています。この環境は、ポリシー保持率の向上と、管理、コンプライアンス支援、請求サービスを通じた差別化の機会を通じて保険会社に恩恵をもたらします。
職業病補償範囲の拡大による保険対象リスクの拡大
2025年12月からの職場安全衛生法(WSHA)およびWICAにおける職業病スケジュールの統一化により、補償エクスポージャーを生じさせる疾病の範囲が拡大し、改訂されたスケジュールでは38の疾病が認定されました[3]シンガポール人材省、「WSHAおよびWICAに基づく報告義務・補償対象職業病の適用範囲の更新」、人材省、mom.gov.sg。。より広範な筋骨格系疾患、生物学的・化学物質曝露疾患の追加により、潜在的な雇用主賠償責任エクスポージャーが建設業や製造業などの従来の高リスクセクターを超えて拡大しました。その結果、医療機関、研究所、社会サービス事業者が保険会社にとってより重要な引受セグメントとなる可能性があります。職業病は職場での曝露から診断までの潜伏期間が長い場合があるため、この改革の財務的影響は請求の進展と準備金を通じて徐々に現れる可能性があります。これにより、より強固な職業病引受、エクスポージャーモニタリング、長期請求管理能力への需要が生まれます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 従来の従業員セグメントにおる 高い普及率 | -0.9% | 国内全域、 高給与の非肉体労働者雇用が支配的な中央・東部地域で最も顕著 | 長期 (4年以上) |
| 指定保険会社規制による 参入および商品柔軟性の制限 | -0.7% | 国内全域 | 中期 (2〜4年) |
| 職業病評価および 請求管理の複雑性 | -0.5% | 国内全域、 製造業、医療、化学物質曝露セクターへの影響が大きい | 長期 (4年以上) |
| 高所得非肉体労働者への 強制補償の限定性 | -0.6% | 国内全域、 中央地域の金融・専門職・テクノロジーサービス地区に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
従来の従業員セグメントからの成長を制限する高い市場普及率
法定WICA補償の高い普及率により、シンガポールの従来の従業員基盤からの増分成長が制限されており、2025年のWICA請求支払いの94%を保険会社が占めています。重大な職場傷害件数は586件と概ね安定しており、請求件数主導の拡大余地は限られています。対象となる従業員のほとんどがすでに補償を受けているため、保険料の成長は新規ポリシーの普及よりも雇用と賃金の成長に依存するようになっています。したがって、保険会社が法定基盤のみを通じて拡大する機会は限られています。さらなる成長は、任意賠償責任拡張、より高い補償限度額、プラットフォーム労働者などの新興カテゴリーから生まれる必要があります。これにより、市場は従来の強制従業員プールの拡大よりも、付加価値補償とリスクベースの価格設定に依存するようになっています。
指定保険会社規制枠組みによる市場参入および商品柔軟性の制約
シンガポールでは、人材省(MOM)の指定保険会社のみがWICA準拠ポリシーを発行できるという要件が、参入への重大な障壁を生み出し、競争的拡大を制限しています。指定保険会社は、EmPOWER-WICデータ交換プラットフォームへの参加を含む、ライセンス、システム統合、規制要件を満たす必要があります。この枠組みには年間指定手数料も含まれており、WIC総保険料がシンガポールドル1,000万を超える保険会社にはシンガポールドル36,000(米ドル26,700)が課されます。これらの要件は、必要な規制インフラと規模を持つ既存の保険会社に有利に働きます。標準化された法定給付は、コアWICA商品における差別化をらに制限します。したがって、保険会社は強制補償の根本的な変更よりも、任意拡張、デジタル管理、ブローカー関係、請求サービスを通じて競争する余地が大きくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:成熟したWICA基盤において任意拡張が成長をリード
法定WICA給付は2025年の補償タイプ別ボリュームの75.82%を占めました。この支配的な地位は、シンガポールの無過失補償枠組みと強制補償要件を反映しています。人材省が補償の基本条件を規定しているため、法定WICA給付はシンガポール雇用主賠償責任保険市場シェアの最大部分を占めています。このセグメントにおける競争は、必要な法定給付の大きな差異よりも、価格、請求効率、デジタルオンボーディングを中心に展開されています。大規模な法定基盤は、肉体労働者および対象となる低賃金非肉体労働者がシンガポールの雇用基盤全体にわたって明確に定義された強制保険要件の対象であり続けるため、強制補償の範囲内にある雇用主からの継続的な需要を提供します。
クラス内任意拡張は2026年から2031年にかけて7.02%のCAGR成長する見込みです。任意拡張のシンガポール雇用主賠償責任保険市場規模は、雇用主が法定最低水準を超えた保護を追加するにつれて、市場全体の4.8%に対して7.02%のCAGRと、市場全体よりも速く成長しています。建設業、医療、物流の雇用主は、強化された医療費補償、職業病拡張、より高い普通法賠償責任限度額を追加する場合があります。普通法雇用主賠償責任は、負傷した従業員がWICA請求の代わりに民事過失請求を行う場合に適用されます。このような請求は一般的に、法定上限が不十分な場合がある壊滅的な傷害に関連しており、そのため深刻な傷害や職業病エクスポージャーを持つセクターの雇用主は、規定のWICA給付に加えてより高い保護を検討します。標準的なシンガポールWICポリシーには通常、請求1件当たりシンガポールドル1,000万(米ドル750万)の普通法雇用主賠償責任限度額が含まれています。


保険義務別:強制加入者がシェアと成長の両方を牽引
強制加入者は2025年のシンガポール雇用主賠償責任保険市場シェアの83.56%を占めました。このカテゴリーは2026年から2031年にかけて5.19%のCAGRで成長する見込みであり、最大の保険義務カテゴリーかつ主要な成長エンジンとなっています。成長は職場傷害の増加ではなくポリシー要件によって推進されており、全国の安全実績が改善し報告された傷害頻度が低下しても、補償義務が変化すれば拡大が可能です。2025年1月のプラットフォーム労働者の適用拡大により、強制加入プールが拡大しました。非肉体労働者に対するシンガポールドル2,600(米ドル1,924)の月収閾値が将来引き上げられれば、このカテゴリーはさらに拡大するでしょう。
任意加入者と自己保険残余は合わせて2025年の残り16.44%を占めました。任意加入者は雇用主のリスク選好度と法定要件を超えた補償への需要に依存ます。自己保険残余カテゴリーは、民間保険からオプトアウトする公共部門事業体に集中しています。職場安全の改善は必ずしも強制加入者の規模を縮小させるわけではありません。むしろ、安全の改善はポリシー要件が維持される中でロス比率を支援し、保険会社が請求コストを管理しながら強制保険料基盤を維持することを可能にします。これにより、強制基盤は流通コストを効率的に管理できる指定保険会社にとって魅力的なものとなっています。したがって、シンガポール雇用主賠償責任保険市場規模は、職場傷害頻度が低下しても、補償義務の変化に伴って拡大し続けることができます。
労働者カテゴリー別:プラットフォーム労働者が肉体労働者中心のパターンを変える
肉体労働者は2025年の労働者カテゴリー別ボリュームの67.91%を占めました。WICAがすべての肉体労働者を給与に関わらず対象としているため、このカテゴリーは大きくなっています。建設業、製造業、物流、飲食サービスがこの被保険労働力の相当部分を占めています。非肉体労働者は2番目に大きい労働者カテゴリーです。非肉体労働者への強制補償は、月次総給与がシンガポールドル2,600(米ドル1,920)以下の場合にのみ適用されます。この給与閾値により、特に月収が非肉体労働者の強制補償の適用水準を超えることが多いオフィス系職種において、専門職雇用の一部が強制対象外となっています。
プラットフォーム労働者は2026年から2031年にかけて7.82%のCAGRで成長する見込みです。プラットフォーム労働者のシンガポール雇用主賠償責任保険市場規模は、事業者が2024年プラットフォーム労働者法施行後の傷害および職業病請求の最初の完全サイクルを完了するにつれて拡大しています。このグループは2025年に労働者10万人当たり84.6件の傷害率を記録しました。この率は全国平均を上回っており、被保険者1人当たりの請求コストが高いことを示しています。この業務は多くの場合、道路走行、配達活動、および多くの従来の職場環境とは異なる作業条件を伴うため、保険会社は標準的な肉体労働者のロス比率を適用するのではなく、このカテゴリー固有のリスクプロファイルを使用して価格設定する必要があります。プラットフォーム事業者は、プラットフォーム労働者向けの指定保険会社リストを通じて人材省承認のポリシーを取得する必要があります。
業種別:建設業がボリュームをリードし、医療が成長を牽引
肉体労働者は2025年の労働者カテゴリー別ボリュームの67.91%を占めました。WICAがすべての肉体労働者を給与に関わらず対象としているため、このカテゴリーは大きくなっています。建設業、製造業、物流、飲食サービスがこの被保険労働力の相当部分を占めています。非肉体労働者は2番目に大きい労働者カテゴリーでした。非肉体労働者への強制補償は、月次総給与がシンガポールドル2,600(米ドル1,920)以下の場合にのみ適用されます。この給与閾値により、特に月収が適用閾値を超えることが多いオフィス系職種において、専門職雇用の一部が強制対象外となっています。
プラットフォーム労働者は2026年から2031年にかけて7.82%のCAGRで成長する見込みです。プラットフォーム労働者のシンガポール雇用主賠償責任保険市場規模は、事業者が2024年プラットフォーム労働者法施行後の傷害および職業病請求の最初の完全サイクルを完了するにつれて拡大しています。このグループは2025年に労働者10万人当たり84.6件の傷害率を記録しました。この率は全国平均を上回っており、被保険者1人当たりの請求コストが高いことを示しています。この業務は多くの場合、道路走行、配達活動、および多くの従来の職場環境とは異なる作業条件を伴うため、保険会社は標準的な肉体労働者のロス比率を適用するのではなく、このカテゴリー固有のリスクプロファイルに基づいて価格設定する必要があります。プラットフォーム事業者は、プラットフォーム労働者向けの指定保険会社リストを通じて人材省承認のポリシーを取得する必要があります。このセグメントの成長は、2031年までのプラットフォーム労働者補償のシンガポール雇用主賠償責任保険市場シェアを支援することが期待されます。
顧客規模別:中小企業がボリュームを提供し、大企業が勢いを増す
中小企業は2025年の顧客規模別ボリュームの61.74%を占めました。このシェアはシンガポールの企業構成と、WIC義務を持つ小規模雇用主の多さを反映しています。中小企業カテゴリーは顧客規模の中でシンガポール雇用主賠償責任保険市場シェアの最大部分を占めました。QBE Insurance(Singapore)Pte Ltdの調査によると、2025年にWIC要件を完全に認識していると回答した中小企業の意思決定者は66%で、2024年の70%から低下しました。残る認識ギャップは、特に小規模雇用主が保険要件に関するより明確なガイダンスとポリシー更新の容易な管理を必要とする場合に、簡素化されたオンボーディングとデジタル流通の役割を生み出しています。中小企業にサービスを提供する保険会社は、明確さ、スピード、アクセスしやすいポリシー管理で競争することができます。
大企業は2026年から2031年にかけて5.46%のCAGRで成長する見込みです。大規模雇用主は多くの場合、基本的な法定補償だけでなく、統合されたWICおよび雇用主賠償責任プログラムを求めます。これらのプログラムには、普通法拡張、職業健康管理、労働力データ分析、マネージドケアネットワーク、職場復帰支援が含まれる場合があります。大企業は一般的にブローカーを通じてプログラム条件を交渉します。2025年11月の法定補償上限額の引き上げにより、より高い限度額と職業病拡張の関連性が高まっています。シンガポール雇用主賠償責任保険市規模は、大規模雇用主が請求、職業健康、職場復帰ニーズにわたる協調的なサポートを求めることが多いため、これらの高付加価値サービス層への需要から恩恵を受けることができます。
地域分析
西部地域は2025年のシンガポール雇用主賠償責任保険市場シェアの32.12%を占め、2026年から2031年にかけて5.69%のCAGRで成長する見込みです。最大の地域シェアと最高の地域成長率のこの組み合わせは、製造業、化学・石油化学プラント、港湾物流、海洋エンジニアリング事業を含むジュロン・トゥアス工業地帯と関連しています。これらの活動は、オフィス系雇用よりも大規模な肉体労働力と高い傷害エクスポージャーを持っています。都市再開発庁は2026年3月、2026年上半期政府土地販売予備リストの下で3.7ヘクタールのジュロン・レイク・ディストリクト・タウン・ホール・リンクのホワイトサイトを公開しました。このサイトは2040年代までに西部地域に10万件の新規雇用を支援することを目的としており、2026年以降の建設活動が需要を生み出し、その後の操業雇用が地域の既存の保険対象工業作業の集積に加わります。
小規模建設および改修工事は2025年に全国の致死・重大建設傷害の60%以上を占めました。したがって、西部地域の工業団地や複合用途サイトにおける改修工事は、全体的な安全パフォーマンスが改善しても請求頻度を維持することができます。中央地域は金融地区、オーチャードロード、大規模な専門サービス回廊を含むため、異なるリスクプロファイルを持っています。これらの役割の多くの従業員は、強制的な非肉体労働者補償のシンガポールドル2,600(米ドル1,924)の月収閾値を超えた収入を得ています。これにより、中央地域の一部では法定保険料ボリュームが制限されますが、雇用主は強制閾値外の従業員に対して法定最低水準を超えた任意拡張または普通法保護を選択することができます。東部地域はチャンギ空港の貨物、航空整備、地上ハンドリング雇用と関連しており、運輸・保管の傷害エクスポージャーが引き続き関連しています。
北部地域にはウッドランズ、イシュン、センバワン工業団地が含まれます。北東部地域にはセンカン、プンゴル、バイオメディカル製造クラスターが含まれます。これらの地域は合わせて、中央回廊から離れた先進製造業およびバイオメディカル能力を開発する計画に支えられた成長する雇用主基盤を持っています。bizSAFE枠組みの見直しが進むにつれて、これらの地域の小規模雇用主はより強力な安全執行に直面する可能性があります。改修および軽製造業者は、肉体労働および現場ベースの運営リスクを抱える小規模雇用主にとって安全コンプライアンスへの期待がより明確になるにつれて、中期的にポリシーのアップグレードで対応することができます。したがって、シンガポール雇用主賠償責任保険市場規模は、肉体労働、工業活動、高給与非肉体労働者雇用の所在地と密接に関連しています。
競合状況
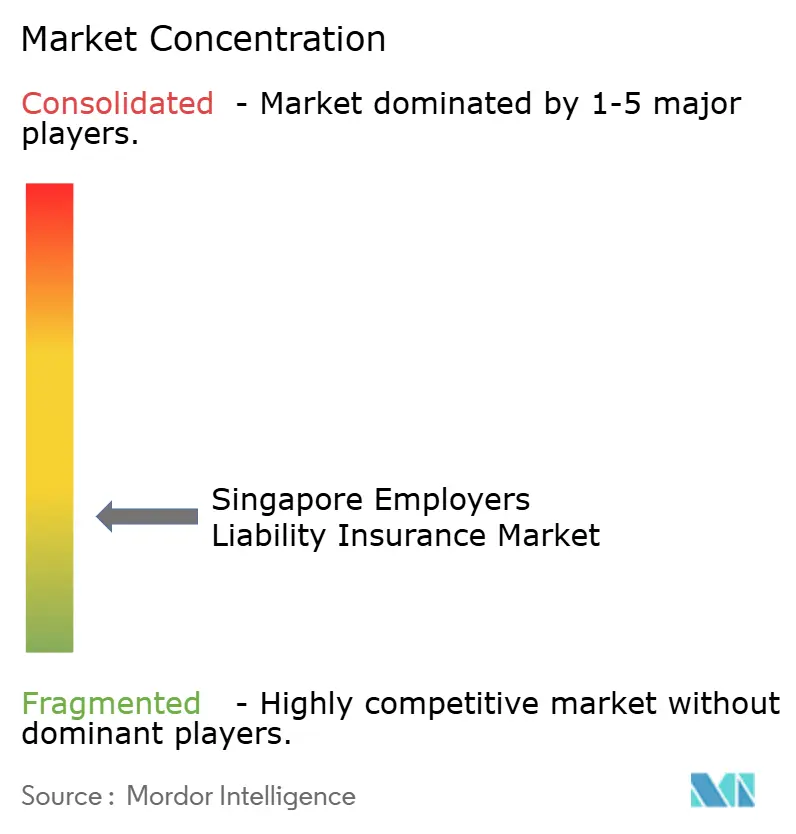
シンガポール雇用主賠償責任保険市場は分散しており、規制されたWICA市場で約20社の人材省指定保険会社が競合しています。参加者基盤には国際保険会社、アジア地域の保険会社、シンガポール拠点の保険会社が含まれており、少数のプロバイダーによる支配ではなく多様な競合状況を形成しています。強制WICA要件によりコア補償が標準化されており、ポリシー構造による差別化が制限されています。したがって、競争は主に保険料価格、ブローカー関係、請求処理、デジタルオンボーディング、ポリシー管理、サービス品質によって推進されています。比較的広い保険会社基盤により、雇用主は複数の選択肢を持つ一方、規制上の指定要件が新規参入者の参入を引き続き制限しています。
MSIG Insurance Singaporeは、The Asset Triple A デジタルファイナンスアワード2026において「デジタル保険会社オブ・ザ・イヤー」に選ばれました。生成AIとロボティックプロセスオートメーションの活用により、年間31,000時間以上の業務時間を削減しました。MSIGはまた、旅行保険請求の5分の1が48時間以内に自動承認・支払いされたと述べています。2026年2月、MSIG AsiaはPeak3を戦略的デジタル保険プラットフォームパートナーとして指名しました。この取り決めは、東南アジアのデジタルコマースチャネルを通じたモジュール型組み込みWIC商品流通を支援します。MSIGはまた、2025年8月に独立した請求透明性レポートを発行し、シンガポールドル1億3,240万(米ド9,800万)の総請求支払額と94%の解決率を開示し、コアの法定ポリシー条件が厳しく規制されているクラスにおけるサービス説明責任をより重視しました。
Berkshire Hathaway Specialty Insuranceは2025年7月、Steadfastの37ブローカーシンガポールネットワークを通じてWICare+を発売しました。このWICA準拠の強化商品は、法定水準を超えた給付とより迅速な請求支払いを求める中小企業をターゲットとしていました。シンガポール金融管理局は2025年11月、金融機関向けAIリスク管理ガイドラインに関するコンサルテーションペーパーを発行しました。このガイドラインは、引受、自動請求裁定、不正検出におけるAIの使用に対応しています。より高いテクノロジーガバナンス要件は、小規模な指定保険会社のコンプライアンスコストを増加させる可能性があります。デジタル請求および引受ツールがより重要になるにつれて、確立されたガバナンスシステムを持つ大規模保険会社は優位性を持つ可能性があります。これらの企業は、新興の規制枠組みの下で期待されるコントロールとテクノロジー投資を組み合わせることができるためです。
シンガポール雇用主賠償責任保険業界リーダー
Income Insurance Ltd
Chubb Insurance Singapore Limited
MSIG Insurance (Singapore) Pte Ltd
Allianz Insurance Singapore Pte. Ltd
Liberty Insurance Pte Ltd
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:シンガポール保健省は、医療従事者が2030年までに20%増加する見込みであることを確認し、2026年末までに23,000人のコミュニティケア労働者の給与改定が導入されることを発表しました。医療・社会サービスの労働力は拡大しており、より高い給与水準は、この最も急成長している業種セグメントにおける保険料ボリュームと最大WICA補償賠償責任を増加させます。
- 2026年2月:MSIG Singaporeは、The Asset Triple A デジタルファイナンスアワード2026において「デジタル保険会社オブ・ザ・イヤー」に選ばれました。この表彰は、引受、請求処理、顧客サービスにわる生成AIとロボティックプロセスオートメーションの活用を対象としています。これらのツールにより、年間31,000時間以上の業務時間が削減されました。
- 2025年12月:人材省はシンガポールの認定職業病リストを38疾病に拡大し、2025年12月1日付でWSHAおよびWICAの第2附則を統一しました。改訂されたリストは、医療、研究所、化学セクターの業務における補償対象疾病エクスポージャーを拡大しました。この変更により、これらのセクターで活動する指定保険会社にポリシーの再価格設定要件が生じました。
- 2025年11月:WICA補償上限が死亡について19%引き上げられ、新たな上限はシンガポールドル269,000(米ドル199,000)となり、永久障害については新たな上限がシンガポールドル346,000(米ドル256,000)となりました。医療費上限は17%引き上げられてシンガポールドル53,000(米ドル39,000)となりました。2026年に更新されるすべてのWICポリシーはこの再価格設定トリガーを反映しています。


シンガポール雇用主賠償責任保険市場レポートの範囲
| 法定WICA給付 |
| 普通法雇用主賠償責任 |
| クラス内任意拡張 |
| 強制加入者 |
| 任意加入者 |
| 自己保険残余 |
| 肉体労働者 |
| 非肉体労働者 |
| プラットフォーム労働者 |
| 建設業 |
| 製造業 |
| 運輸・物流業 |
| 医療・社会サービス |
| 卸売・小売業 |
| 専門・科学・技術サービス業 |
| 情報・通信業 |
| 管理・支援サービス業 |
| 教育業 |
| 金融・保険サービス業 |
| 不動産・公益事業・その他の産業 |
| 中小企業 |
| 大企業 |
| 中央地域 |
| 東部地域 |
| 北部地域 |
| 北東部地域 |
| 西部地域 |
| 補償タイプ別 | 法定WICA給付 |
| 普通法雇用主賠償責任 | |
| クラス内任意拡張 | |
| 保険義務別 | 強制加入者 |
| 任意加入者 | |
| 自己保険残余 | |
| 労働者カテゴリー別 | 肉体労働者 |
| 非肉体労働者 | |
| プラットフォーム労働者 | |
| 業種別 | 建設業 |
| 製造業 | |
| 運輸・物流業 | |
| 医療・社会サービス | |
| 卸売・小売業 | |
| 専門・科学・技術サービス業 | |
| 情報・通信業 | |
| 管理・支援サービス業 | |
| 教育業 | |
| 金融・保険サービス業 | |
| 不動産・公益事業・その他の産業 | |
| 顧客規模別 | 中小企業 |
| 大企業 | |
| 地域別 | 中央地域 |
| 東部地域 | |
| 北部地域 | |
| 北東部地域 | |
| 西部地域 |


レポートで回答される主要な質問
シンガポールにおける雇用主賠償責任保険の需要を促進しているものは何ですか?
強制WICA補償、2025年における99,200人以上のプラットフォーム労働者の適用拡大、および2025年11月からの補償上限額の引き上げが需要を支援しています。
シンガポールの雇用主賠償責任保険市場の規模はどのくらいですか?
2026年に396.15 ミリオン 米ドルであり、4.8%のCAGRで2031年までに500.80 ミリオン 米ドルに達する見込みです。
シンガポールで最大のシェアを持つ補償タイプはどれですか?
法定WICA給付は2025年の補償タイプ別ボリュームの75.82%を占め、任意拡張は7.02%のCAGRで成長する見込みです。
シンガポール雇用主賠償責任保険で最も急成長している労働者グループはどれですか?
プラットフォーム労働者は強制WIC補償の導入後、2026年から2031年にかけて7.82%のCAGRで成長する見込みです。
シンガポールで最も強い成長見通しを持つ地域はどこですか?
西部地域は2025年に32.12%のシェア占め、2031年までに5.69%のCAGRで成長する見込みです。
指定保険会社規制はシンガポールの保険会社にどのような影響を与えますか?
人材省の指定保険会社のみがWICA準拠ポリシーを発行できるため、サービス、請求処理、デジタル提供が主要な競争要因となっています。
最終更新日:



