
アカウント間(A2A)即時決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
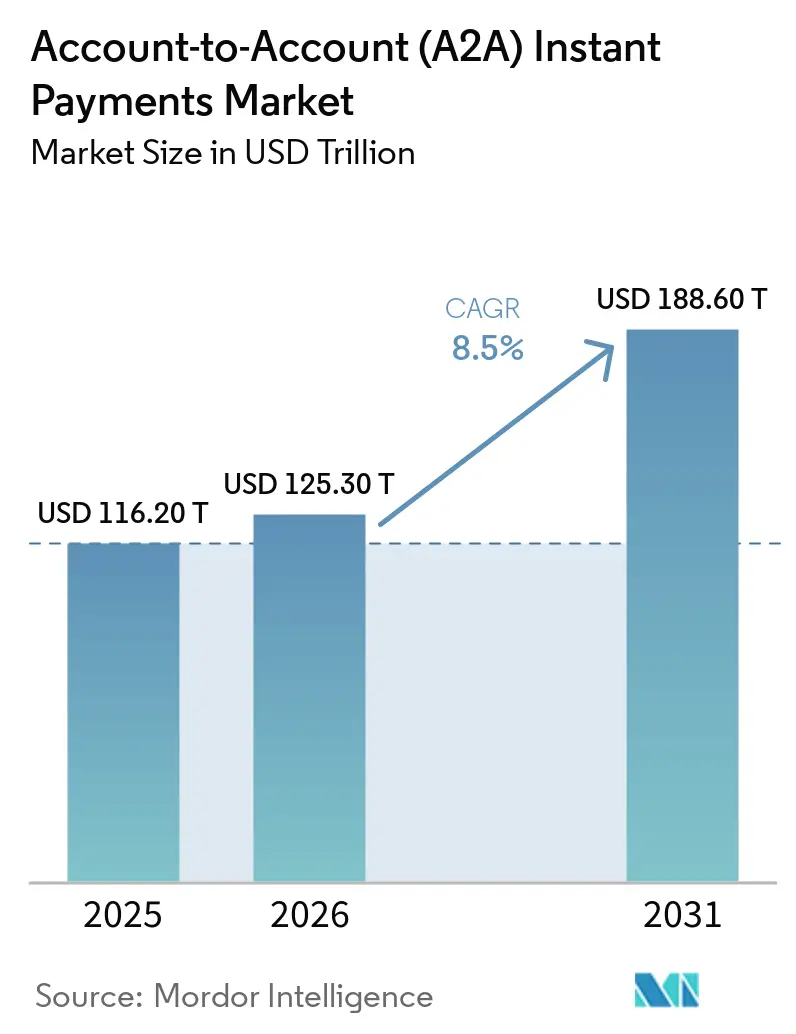
| 市場規模 (2026) | 125.30 兆米ドル |
| 市場規模 (2031) | 188.60 兆米ドル |
| Growth Rate (2026 - 2031) | 8.50 % |
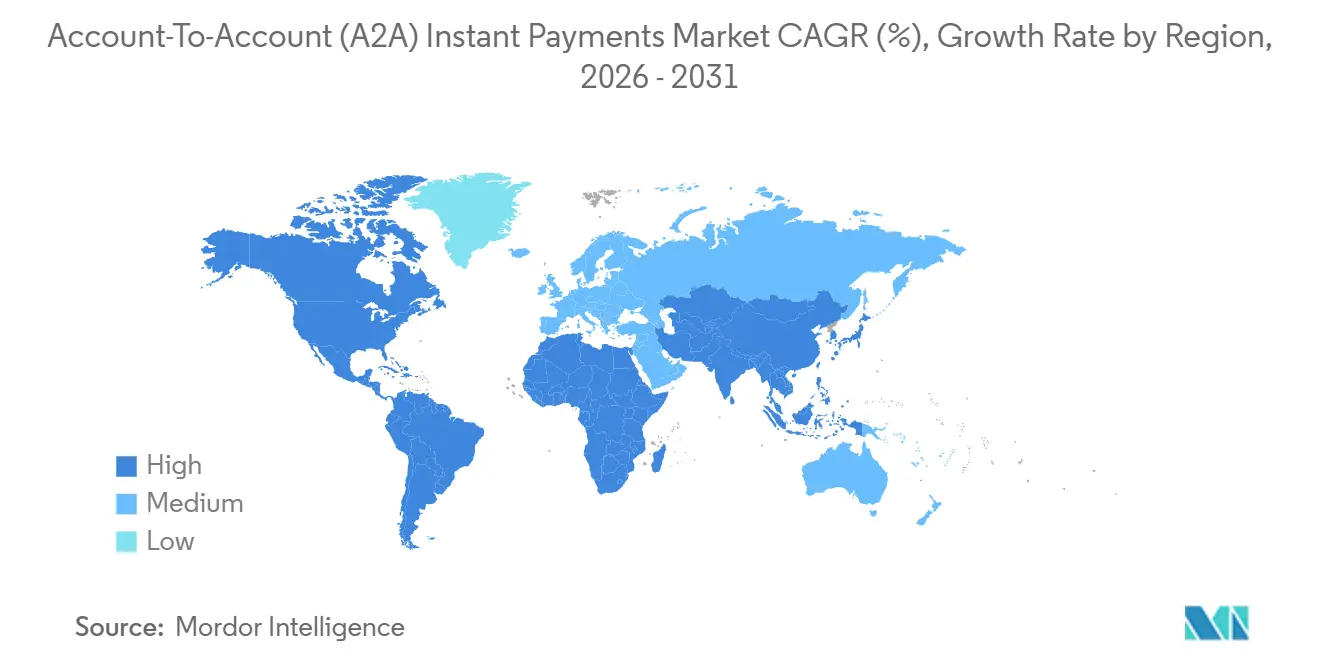
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
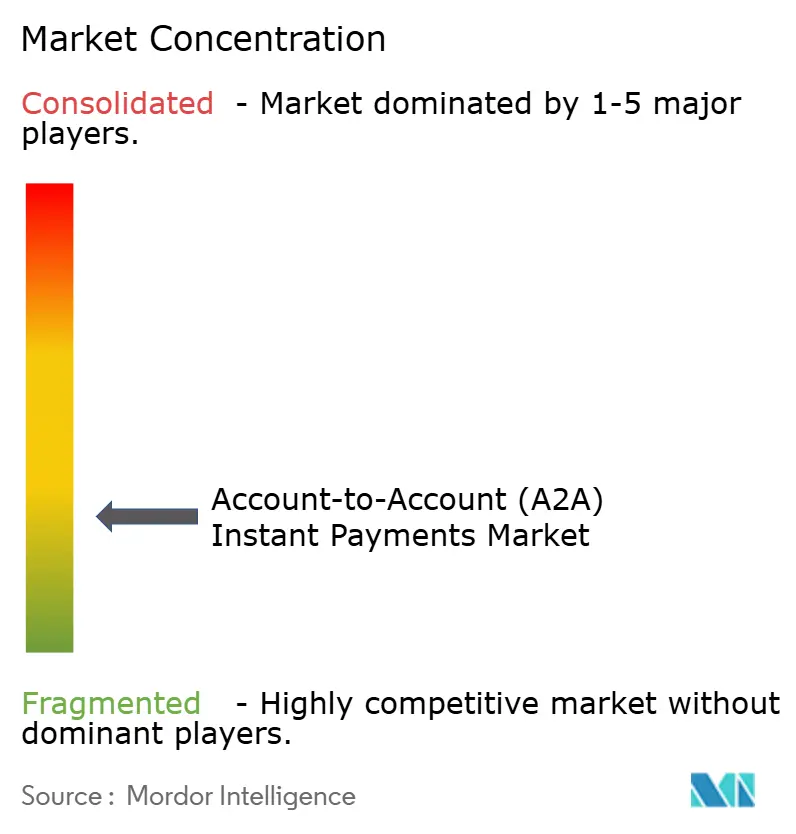
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアカウント間(A2A)即時決済市場分析
アカウント間(A2A)即時決済市場規模は、2025年の116.20 トリリオン 米ドルから2026年には125.30 トリリオン 米ドルに成長し、2026年から2031年にかけてCAGR 8.5%で2031年までに188.60 トリリオン 米ドルに達すると予測されています。
アカウント間即時決済市場は、バッチ決済および複数の仲介業者に依存する決済経路から脱却しつつあります。国内リアルタイム決済システムは、国内市場において成熟しつつあるインフラ基盤を提供し、国境を越えた接続も始まっています。規制がこの移行を加速させており、主要な決済管轄区域において即時送金および本人確認機能が標準的なサービス要件となっています。取引コストの低下により、加盟店が消費者向けインセンティブを提供し、チェックアウト時の選択肢を変える余地が生まれます。アカウント間即時決済市場はまた、確立されたカード決済手段とより直接的に競合するために、不正防止、紛争処理、および消費者保護の強化という明確な課題にも直面しています。
レポートの主要ポイント
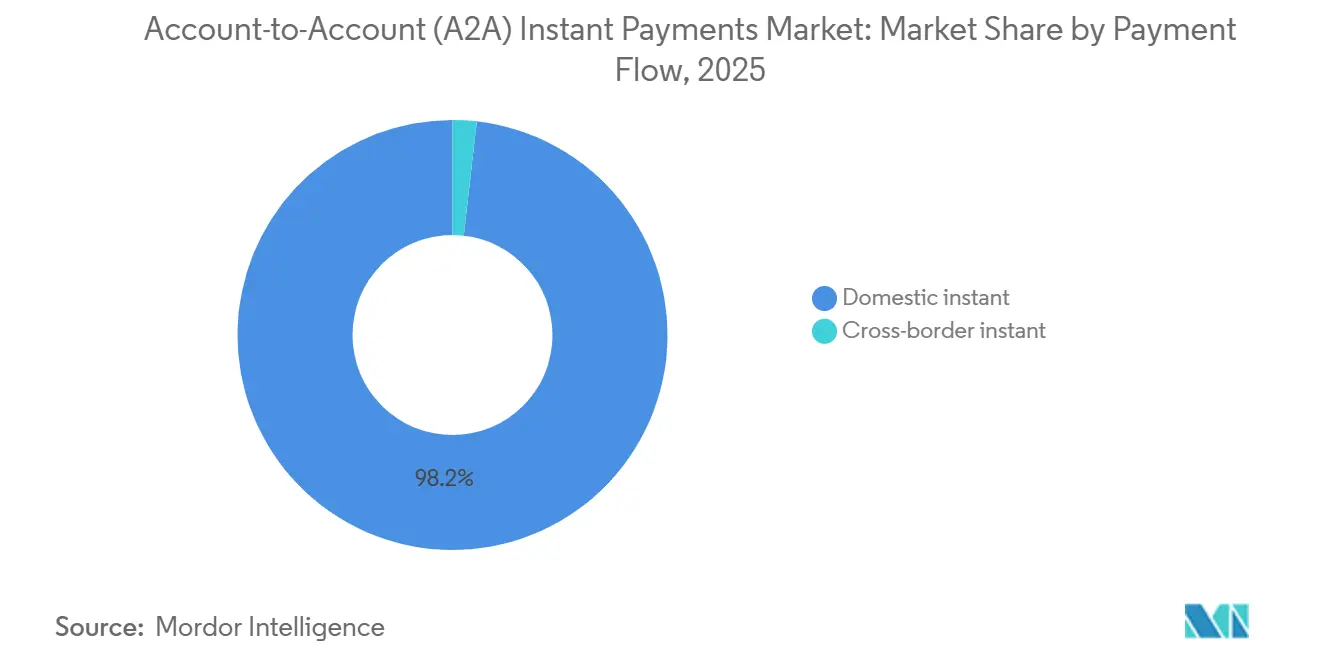
- 決済フロー別では、国内即時決済が2025年のアカウント間(A2A)即時決済市場シェアの98.2%を占め、クロスボーダー即時済は2031年にかけてCAGR 15.2%で成長する見込みです。
- 取引タイプ別では、B2B決済が2025年のアカウント間(A2A)即時決済市場シェアの49.7%を占め、P2B決済は2031年にかけてCAGR 12.3%で成長する見込みです。
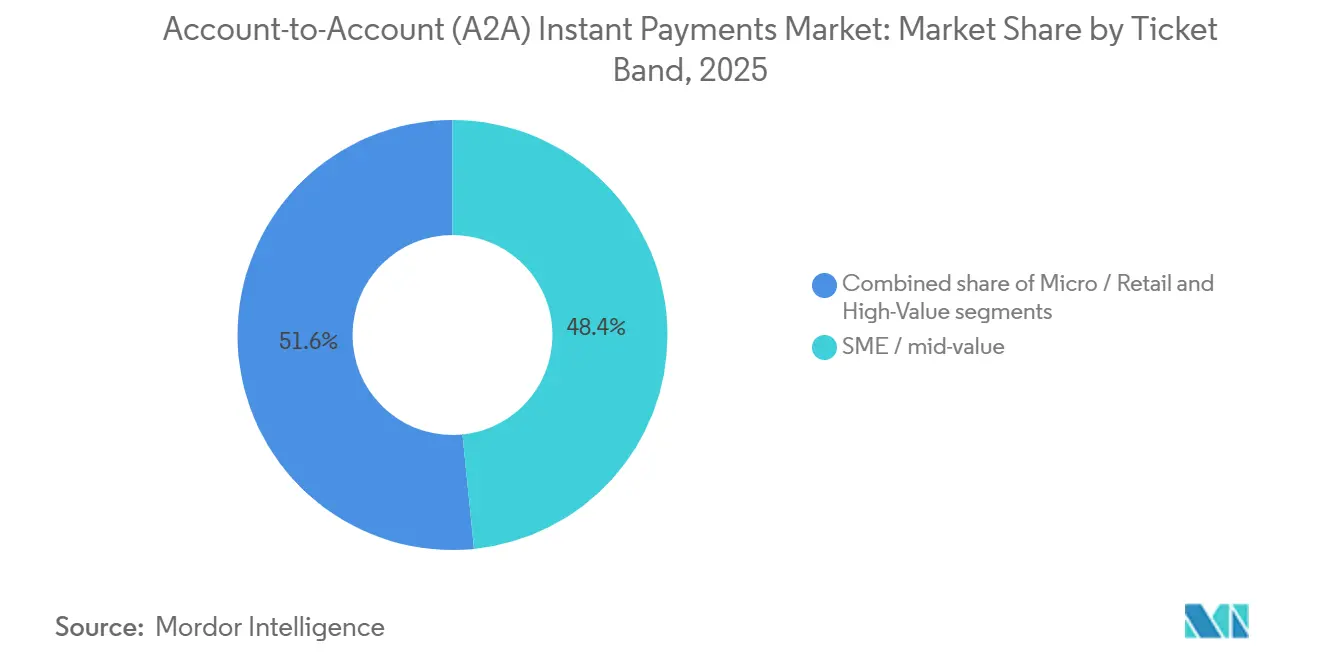
- チケットバンド別では、中小企業・中間価値取引が2025年のアカウント間(A2A)即時決済市場シェアの48.4%を占め、マイクロ・リテール取引は2031年にかけてCAGR 13.6%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のアカウント間(A2A)即時決済市場シェアの67.5%を占め、中東・アフリカは2031年にかけてCAGR 14.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルアカウント間(A2A)即時決済市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制上の 義務および公共部の支援 | +2.3% | グローバル、 欧州連合、インド、英国、ブラジル、中東、 アフリカ | 短期 (2年以内) |
| より迅速で低コストな決済に対する消費者および加盟店の需要 | +1.7% | グローバル、 欧州、アジア太平洋、北米を重視 | 中期 (2〜4年) |
| オープンバンキングおよびAPIベースの決済開始 | +1.5% | 欧州連合、英国、ブラジル、オーストラリア、および北米の新興活動 | 中期 (2〜4年) |
| 消費者、加盟店、および企業ユースケースの拡大 | +1.1% | グローバル | 中期 (2〜4年) |
| 非銀行系決済サービスプロバイダーの参加拡大 | +0.8% | 欧州連合、英国、アジア太平洋 | 短期 (2年以内) |
| 即時決済システムのクロスボーダー相互運用性 | +0.7% | 東南アジア諸国連合、中東・アフリカ、欧州連合、南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
即時決済に対する規制上の義務および公共部門の支援
欧州連合の即時決済規制は、任意の機能を決済サービスプロバイダーの基本的な義務へと転換しました。この規制は、ユーロ圏のプロバイダーに対して2025年10月から送金および受取人確認(Verification of Payee)の期限を適用し即時クレジット送金の価格を従来の送金価格と同水準に設定しています[1]https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html。欧州中央銀行はまた、2025年10月に適格な非銀行系決済サービスプロバイダーがTARGETに直接アクセスすることを認め、ユーロ即時決済の決済における銀行のバランスシートへの依存を低減し、アカウント間(A2A)即時決済市場への参加を拡大しました。ブラジルとインドは、運用ルールと価格政策が普及を促進できることを示しています。ブラジルのPixはゼロ手数料のレールとして運営され、成人人口の86%が利用しています。インドのUPIはゼロ加盟店割引モデルで運営され、2026年6月時点でリテール決済量の84%を占めています。これらのモデルは消費者と加盟店のコスト障壁を低減しつつ、プロバイダーに追加サービスのための大規模なインストールベースを提供します。A2A即時決済市場は、技術展開と同様、アクセス、価格設定、参加を規定する政策選択に依存しています。
オープンバンキングおよびAPIベースのA2A決済開始
オープンバンキングは、顧客の銀行口座を加盟店の決済フローに直接接続するケースが増えています。2026年第2四半期時点で、EEA規制下のサードパーティプロバイダー357社のうち247社が決済開始の許可を保有しており、エコシステムの69%以上を占めています。決済開始活動も拡大しており、英国における決済関連のオープンバンキング活動は前年比53%増加しています。2026年6月2日、英国ペイメンツ・イニシアティブは商業的変動定期支払い(cVRP)スキームを開始し、オープンバンキングインフラを通じた定期支払いを可能にしました[2]https://www.fca.org.uk/news/statements/open-banking-launch-uk-payments-initiative-scheme。eBayはTrueLayerを通じて英国のチェックアウトにペイ・バイ・バンクを導入し、StripeとTrueLayerはフランスとドイツでペイ・バイ・バンクを開始し、欧州商取引全体でアカウント間(A2A)決済を拡大しました。一方、2026年5月29日に公表されたBISプロジェクト・アペルタは、英国、UAE、ブラジル、香港特別行政区、インドにわたるクロスボーダーのオープンファイナンス相互運用性を実証しました。このプロジェクトは、国内ネットワークを接続するための共通APIベースのインフラの可能性を強調しました。これらの動向は、相互運用性、定期支払い機能、および加盟店受け入れが市場全体で改善されるにつれ、A2A決済の見通しを強化しています。
消費者、加盟店、および企業決済にわたる即時A2Aユースケースの拡大
連邦準備制度は2025年11月にFedNowの1取引あたりの上限を1,000万 米ドルに引き上げ、財務、大口ベンダー、および商業用不動産決済への実用的な即時決済オプションを拡大しました。FedNowは2025年に8,413,402件の取引を決済し、その価値は8,534 ミリオン 米ドルに達し、取引量は2024年比で458.9%増加しました[3]https://www.frbservices.org/resources/financial-services/fednow/volume-value-stats。2026年第2四半期には、取引量が83.2%増加して4,997,811件となり、平均決済額は54,957 米ドルに低下し、中小企業および消費者利用の拡大を示しています。企業も流動性管理のための即時決済の評価を進めています。Adaptiveによると、最高財務責任者の10人中7人が即時決済のタイミングを財務上の意思決定として活用しており、企業は債務が発生するまで流動性を保持できます。アカウント間(A2A)即時決済市場は、より迅速な決済と並行して運転資本の意思決定を支援できます。RTPとFedNowは合わせて2025年に2 トリリオン 米ドル超を決済しており、銀行や決済プロバイダーが個人間送金を超えて即時決済サービスを拡大している理由を示しています。
より迅速で低コストな決済に対する消費者および加盟店の需要
消費者および加盟店の需要は、口座ベースの手段が使い慣れたチェックアウト体験の中で利用可能になるにつれて拡大しています。TrueLayerは2025年のブラックフライデーの週末に10億 米ドル超の取引を処し、ペイ・バイ・バンクが集中的な電子商取引需要の時期においても機能できることを実証しました。GoCardlessはグローバルで35万社超の企業にサービスを提供しています。2026年7月のSageビジネスクラウド会計との連携拡大により、英国とアイルランドの中小企業が使用するワークフローにペイ・バイ・バンクが組み込まれ、中小企業の導入作業が軽減されました。インドの決済パターンは、取引量と取引額の異なる役割を示しています。UPIは取引量ベースでインドの決済取引の85.5%を処理しましたが、総決済額の9.5%を占めるにとどまりました[4]https://economictimes.indiatimes.com/industry/banking/finance/upi-processes-85-of-indias-payment-volumes-but-just-9-5-of-value-rtgs-dominates-at-68-6/articleshow/131179619.cms。消費者取引は、商業取引がより大きな価値を占める場合でも、高い決済量を生み出すことができます。アカウント間(A2A)即時決済市場は両種類の活動を支援できます。高頻度・低額決済は日常的な利用を強化し、大口決済は商業的な価値創出を支援します。加盟店の採用は、信頼性の高い決済確認、シンプルな統合、および不正管理に依存します。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 承認済みプッシュ型決済詐欺および責任コスト | -0.6% | 英国、欧州連合、グローバル | 短期 (2年以内) |
| 信用、リワード、消費者保護におけるカード決済の優位性 | -0.8% | 北米、欧州連合、オーストラリア | 長期 (4年以上) |
| 決済レール、標準、クロスボーダーガバナンスの断片化 | -0.5% | グローバルのクロスボーダー回廊 | 長期 (4年以上) |
| リアルタイム詐欺、流動性、例外管理の複雑性 | -0.4% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
承認済みプッシュ型決済詐欺および関連する責任コスト
承認済みプッシュ型決済詐欺は、即時送金が決済後に取り消しが困難であるため、重大な制約として残っています。英国決済システム規制当局の強制的な払い戻し制度の初年度において、269,000件の承認済みプッシュ型決済詐欺の申請が提出されました。このうち188,000件が対象となり、88%が払い戻されました。払い戻し総額は1億7,300万 英ポンド(2億2,000万 米ドル)で、1件あたりの上限は85,000 英ポンド(108,000 米ドル)でした。送金側と受取側の決済サービスプロバイダーがコストを均等に負担し、受取人口座のモニタリングとマネーミュール口座の検出への投資を促しています。詐欺リスクはまた、予防的管理の必要性を高めています。Visaは、不正なクレジット送金が2024年に欧州連合の消費者と企業に25億 ユーロ(27億 米ドル)の損害を与えたと報告しました。2025年には、欧州決済評議会が生成的人工知能により詐欺師がディープフェイクの音声・映像を大規模に利用できるようになり、人間が介入できる時間が短縮されると警告しました。アカウント間(A2A)即時決済市場は、資金が口座から出る前に不審な受取人を特定するためのリアルタイムスクリーニングを必要としています。責任規則は、これらの管理を実施するコストに引き続き影響を与えます。
信用、リワード、消費者保護におけるカード決済の競争上の優位性
カード決済は信用、ロイヤルティリワード、および購入者保護において優位性を維持しています。2026年の英国のリテール支出の84%はカードが占めていました。口座ベースのプッシュ型決済は、送金が完了した後に自動的なチャージバック権を提供しません。回収には受取人との直接交渉が必要になる場合があります。これは、不良品や未配達品を購入した消費者にとって懸念事項です。また、顧客保護が決済手段間の競争の中心となっています。連邦準備制度は2025年7月に、一部の口座ベースの決済実装において明確な紛争エスカレーション経路が欠如していると指摘しました。責任は銀行、サードパーティプロバイダー、加盟店の間で移転する可能性があります。Visaは2026年9月1日に強化されたA2Aプロテクトを開始し、Featurespaceの人工知能を統合して統一されたリアルタイム詐欺スコアを提供しました。この製品は、資金が顧客口座から出る前に銀行が介入するのを支援します。アカウント間(A2A)即時決済市場には、インターチェンジのみに依存するのではなく、リスクと保護機能を提供するカードネットワークプロバイダーが含まれる可能性があります。これにより、加盟店が直接口座決済に期待する手数料圧縮が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済フロー別:国内レールが現在の取引量を支え、クロスボーダー決済が予測成長をリード
国内即時決済は2025年のアカウント間(A2A)即時決済市場規模の98.2%を占めました。インドのUPIは2025〜26年度に24,162コア件の取引を処理しました。これらの取引の価値は3.7 トリリオン 米ドルで、UPIは2026年6月時点でリテール決済取引の84%を占めました。ブラジルのPixは2025年に798億件の取引を処理しました。これは2024年比で25.7%増加しました。Pixの取引額は35.36 トリリオン ブラジルレアル(6.04 トリリオン 米ドル)で、ブラジルのリテール取引の54.7%のシェアを占めました。
国内レールは、管轄区域を越えて効率的に接続するために共通標準が必要です。SWIFTは2025年11月にクロスボーダー決済指示にISO 20022を義務化しました。クロスボーダー即時決済は2026年から2031年にかけてCAGR 15.2%で成長すると予測されており、最も成長の速い決済フローとなっています。国際決済銀行は、高速決済システムの相互接続をクロスボーダーリテール決済コスト削減の最も可能性の高いメカニズムとして特定しました。プロジェクト・アペルタはまた、中立的なAPIレイヤーが5つの管轄区域にわたる相互運用性を支援できることを示しました。マネーロンダリング防止規則、決済最終性規則、および外国為替モデルの相違が、クロスボーダー展開のペースに引き続き影響を与えます。


取引タイプ別:B2B決済が価値を支え、P2B決済が加盟店採用を拡大
B2B決済は2025年のアカウント間(A2A)即時決済市場規模の49.7%を占めました。FedNowの1,000万 米ドルの上限により、大口の財務・ベンダー決済に実用的な即時決済オプションが提供されました。FedNowの2025年の1取引あたりの平均額は99,414 米ドルでした。この活動水準は、企業決済における口座ベース決済の役割を支持しています。調査によると、売上2,500万 米ドル超の米国企業の29%が、リアルタイム決済のパフォーマンス向上に最も重要な改善点として、企業資源計画および財務統合を挙げています。これは、業務統合が重要な採用条件として残っていることを示しています。
P2B決済は2026年から2031年にかけてCAGR 12.3%で拡大すると予測されています。英国ペイメンツ・イニシアティブの商業的変動定期支払いスキームは、定期的なペイ・バイ・バンク請求を可能にします。eBayの英国での開始とStripeのフランス・ドイツでの展開は、加盟店側の利用拡大を示しています。政府対個人および個人対政府の決済も、インドとサウジアラビアの直接給付プログラムを通じて拡大しています。ISO 20022の構造化された送金データは、自動請求書照合を可能にすることで企業間および企業対政府の決済を支援できます。アカウント間(A2A)即時決済産業は、即時の消費者送金だけでなく、定期的な商取引および行政決済プロセスにも関連性を持つようになっています。
チケットバンド別:中小企業・中間価値決済が価値をリード、マイクロ・リテール決済が取引量を追加
中小企業・中間価値取引は2025年のアカウント間(A2A)即時決済市場規模の48.4%を占めました。FedNowの上限引き上げは、財務、ベンダー、給与、不動産決済を対象としていました。2025年の平均取引額99,414 米ドルは、より広範な消費者採用前の機関利用を示しています。高額の即時決済は、時間的制約のある支払いに対するイントラデイクレジットへの依存を低減できます。売上高2,500万 米ドル超の米国企業におけるRTPの採用率は17%でした。中小企業では3%であり、採用が財務の複雑性と連動していることを示しています。
マイクロ・リテール取引は2026年から2031年にかけてCAGR 13.6%で成長すると予測されています。FedNowは2026年第2四半期に4,997,811件の取引を処理し、総額は2,747 ミリオン 米ドルでした。平均決済額は44.7%低下して54,957 米ドルとなりました。このパターンは、中小規模機関および消費者決済ユースケースへの参加拡大を示しています。UPIの高い取引量シェアと総決済額における低いシェアも同様に、利用成長におけるマイクロ決済の役割を示しています。ISO 20022のデータフィールドは、企業サプライチェーンに参加するマイクロ加盟店の照合作業を軽減できます。
地域分析
アジア太平洋は2025年のグローバルアカウント間(A2A)即時決済市場の67.5%を占めました。UPIは2025〜26年度に24,162コア件の取引を処理し、月間取引量は2026年5月に初めて2,300コア件を超えました。UPIは11カ国で運営されており、グローバルのリアルタイム決済量の49%を占めています。ブラジルのPixは2025年に798億件の取引を記録しました。Pixは2026年に1億7,000万人超の個人ユーザーに達し、月間取引件数は70億件を超えました。シンガポールのPayNowはUPIと接続されており、マレーシアのDuitNow、タイのPromptPay、インドネシアのQRIS、ベトナムのNAPASは二国間決済回廊を通じて進展しています。
中東・アフリカ地域は2026年から2031年にかけてCAGR 14.7%で成長すると予測されています。アラブ通貨基金のBunaプラットフォームは2025年10月にパキスタンのRaastに拡大しました。この拡大は、国内即時決済システムを回廊を越えて接続することへの地域の関心を反映しています。北米では、FedNowとRTPが合わせて2025年に2 トリリオン 米ドル超を決済しました。消費者金融保護局のセクション1033規則は、米国のオープンバンキング発展における変数として残っています。地域の決済プロバイダーはまた、口座ベースの決済サービスを拡大するにあたり、中小規模の金融機関へのアクセスにも対処する必要があります。
欧州の規制環境は2025年に構造的な採用を加速しました。欧州連合の規制は、ユーロ圏の決済サービスプロバイダーに対して2025年10月から即時送金および受取人確認(Verification of Payee)の提供を義務付けました。この規制は3,000の決済サービスプロバイダーに適用されます。PSD3および決済サービス規制は2026年4月にCOREPERを通過し、2028年までに調和されたオープンバンキング規則を支援することが期待されています。南米では、Pixが2025年下半期にリテール決済の54.7%を占めました。アルゼンチンおよびその他の南米諸国は、中央銀行のデジタル化義務によって支援された新興の即時決済システムを維持しています。

競合環境
アカウント間(A2A)即時決済市場は断片化しています。Trustly、TrueLayer、GoCardless、Token.io、Yapily、Volt、Brite Payments、Plaid、およびDwallaは、APIカバレッジ、信頼性、および不正管理の深さで競合しています。Mollieは2026年8月にGoCardlessの買収を完了し、30以上の市場で35万社超の企業にサービスを提供する統合体を形成しました。TrueLayerは2026年5月に規制当局の承認を経てZimplerの買収を完了しました。また、2026年中にオランダのバイ・ナウ・ペイ・レイターのfintech企業in3を買収しました。統合により、プロバイダーは地理的カバレッジ、定期支払い機能、および補完的な決済オプションを追加できます。
技術的差別化は、リアルタイム詐欺インテリジェンスと受取人確認に集中しています。Visaは2026年9月1日に強化されたA2Aプロテクトを開始し、Featurespaceの人工知能と統一された詐欺スコアを組み合わせました。ACI Worldwideは2026年4月にJ.P. MorganのKinexysによるConfirmアプリケーションを詐欺プラットフォームに統合しました。この統合により、決済ワークフロータイプ全体に受取人確認が組み込まれます。FeedzaiのIQスコアは、9 トリリオン 米ドルのグローバル年間取引ネットワークから得られた匿名化・集約されたインテリジェンスを使用してリアルタイムの詐欺リスクスコアリングを提供します。このソリューションにより、金融機関はネットワーク全体の詐欺シグナルに対して取引を評価し、資金が口座から出る前に高リスクの活動を特定でき、決済プロバイダーがリアルタイムおよびアカウント間決済の不正防止を強化するのに役立ちます。
アカウント間(A2A)即時決済市場には、中小企業回廊のクロスボーダー相互運用性において開かれた機会があります。プロバイダーはまた、決済データを企業資源計画システムと接続するリアルタイムB2B照合を提供できます。デジタルアイデンティティと確認済み受取人の認証情報は、高額送金に関連しています。中東・アフリカおよび東南アジアの中小規模機関は、よりアクセスしやすい即時決済接続を必要とする場合があります。ISO 20022および受取人確認(Verification of Payee)の要件は、複数の市場にわたって確立された銀行接続を持つプロバイダーに有利です。2025年6月のHSBCによるToken.ioへの戦略的投資は、銀行との関係がこのインフラの発展にどのように役立つかを示しています。
アカウント間(A2A)即時決済産業のリーダー企業
インド国家決済公社
ブラジル中央銀行
Visa
ザ・クリアリングハウス・ペイメンツ・カンパニー
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:VisaはFeaturespaceのAI統合を備えた強化されたA2Aプロテクトを開始し、資金が口座から出る前にAPP詐欺を阻止するための統一されたリアルタイム詐欺スコアを銀行に提供しました。
- 2026年8月:MollieはGoCardlessの買収を完了し、30以上の市場で35万社超の企業にサービスを提供する統合体を形成しました。
- 2026年7月:GoCardlessとSageはパートナーシップを拡大し、英国とアイルランドの中小企業向けにSageビジネスクラウド会計にペイ・バイ・バンクを直接統合しました。
- 2026年6月:GoCardlessは英国ペイメンツ・イニシアティブの商業的変動定期支払いスキームとともに、定期的なペイ・バイ・バンク機能を開始しました。


グローバルアカウント間(A2A)即時決済市場レポートの調査範囲
| 国内即時決済 |
| クロスボーダー即時決済 |
| 個人間(P2P) |
| 個人対企業(P2B) |
| 企業対個人(B2P) |
| 企業間(B2B) |
| 個人対政府(P2G) |
| 政府対個人(G2P) |
| 企業対政府(B2G) |
| その他 |
| マイクロ/リテール |
| 中小企業/中間価値 |
| 高額 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 決済フロー別 | 国内即時決済 | |
| クロスボーダー即時決済 | ||
| 取引タイプ別 | 個人間(P2P) | |
| 個人対企業(P2B) | ||
| 企業対個人(B2P) | ||
| 企業間(B2B) | ||
| 個人対政府(P2G) | ||
| 政府対個人(G2P) | ||
| 企業対政府(B2G) | ||
| その他 | ||
| チケットバンド別 | マイクロ/リテール | |
| 中小企業/中間価値 | ||
| 高額 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
アカウント間即時決済の採用を促進しているものは何ですか?
規制、オープンバンキングの決済開始、加盟店の受け入れ、および即時決済に対する需要が採用を支援しています。適格な非銀行系プロバイダーへの直接アクセスと共通データ標準も、口座ベースの決済サービスを提供できる企業の範囲を広げることができます。
2026年のアカウント間即時決済の規模はどのくらいですか?
このセクターは2026年に125.3 トリリオン 米ドルに達し、2031年までに188.6 トリリオン 米ドルに達すると予測されています。この予測は、国内リアルタイムレールの利用増加と相互運用可能なクロスボーダー決済の段階的な拡大を反映しています。
2031年にかけて最も成長が速い決済フローはどれですか?
クロスボーダー即時決済は2026年から2031年にかけてCAGR 15.2%で成長すると予測されています。成長は、決済システムの相互接続、ISO 20022の実装、およびマネーロンダリング防止、決済、外国為替要件への実行可能なアプローチに依存しています。
価値において主導する取引タイプはどれですか?
B2B決済は2025年の取引価値の49.7%を占めました。より大きな決済上限と請求書照合を支援する決済データにより、財務、ベンダー、給与、その他の企業決済プロセスにおける即時決済の関連性が高まります。
カード決済が競合する選択肢として残っている理由は何ですか?
カードは確立された信用、リワード、チャージバック、消費者保護機能を維持しています。口座ベースのプロバイダーは、取り消し不能な決済送金によって生じる懸念に対処するために、効果的な詐欺モニタリング、明確な紛争経路、および信頼性の高い顧客保護が必要です。
最も成長が速い予測地域はどこですか?
中東・アフリカは2026年から2031年にかけてCAGR 14.7%で成長すると予測されています。クロスボーダー接続の取り組みと即時決済インフラへのより広いアクセスが、国内および地域の決済回廊全体の成長を支援できます。
最終更新日:



