
財務管理サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
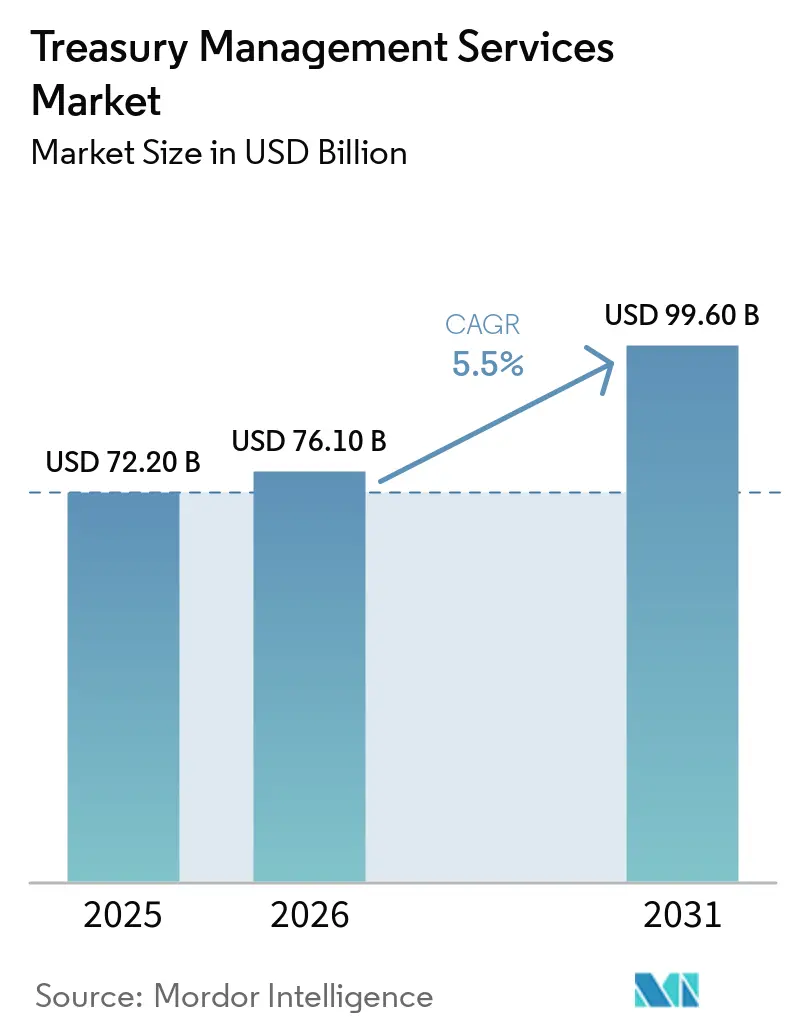
| 市場規模 (2026) | 76.10 十億米ドル |
| 市場規模 (2031) | 99.60 十億米ドル |
| Growth Rate (2026 - 2031) | 5.50 % |
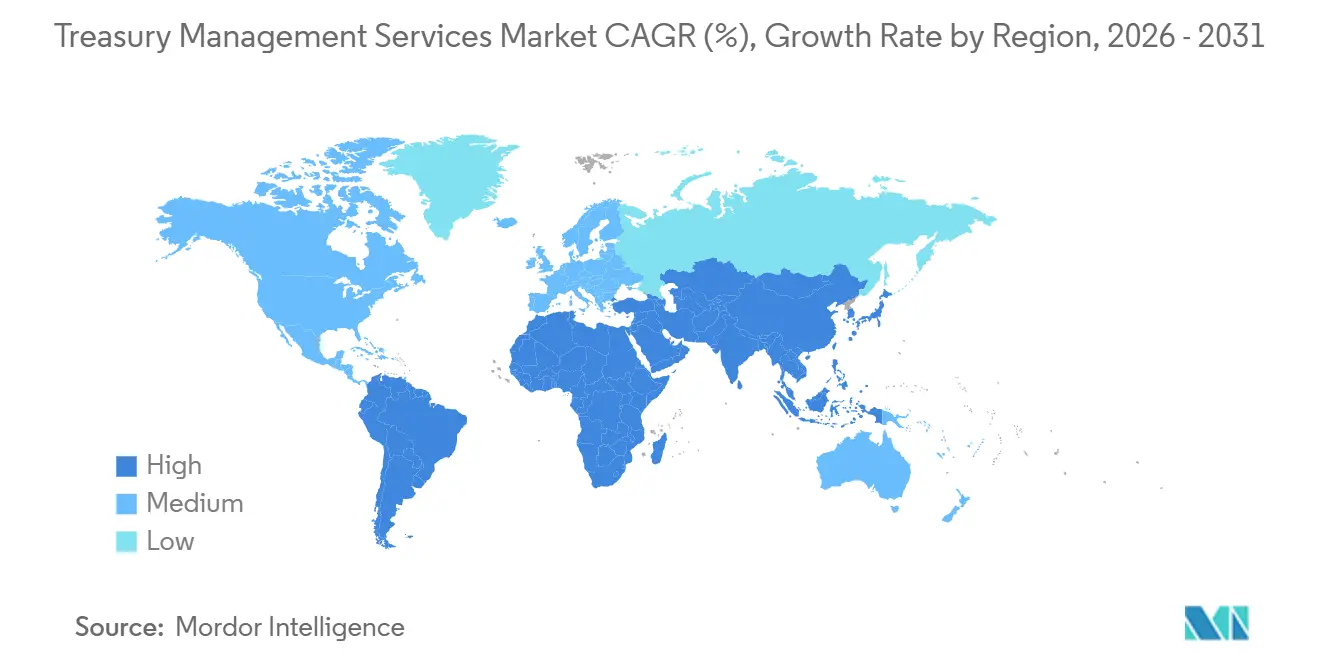
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | 北米 |
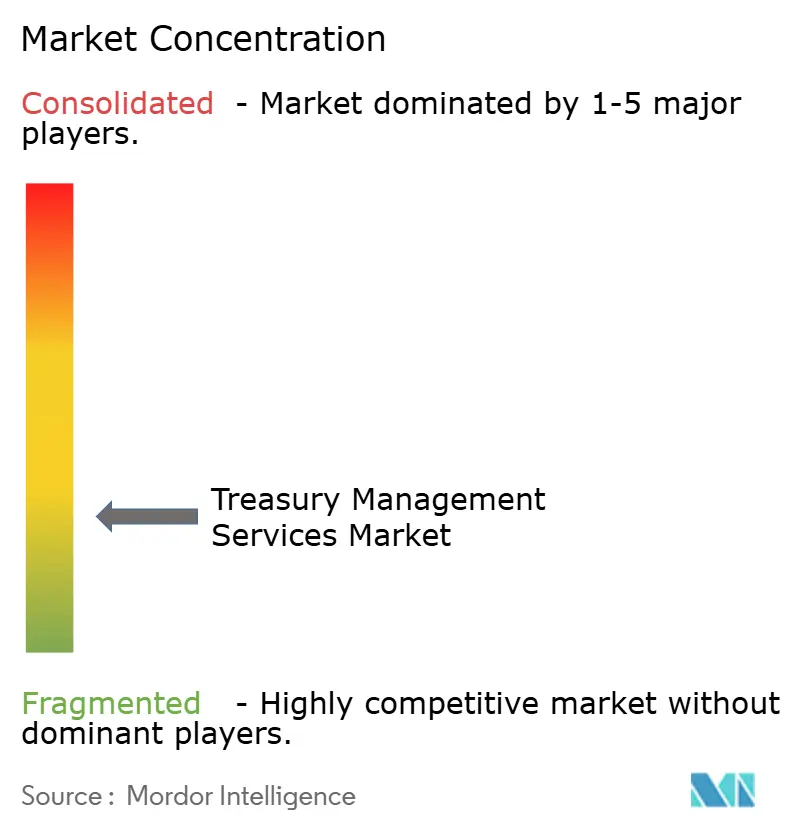
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる財務管理サービス市場分析
財務管理サービス市場規模は2025年に722.0 ビリオン 米ドルと評価され、2026年の761.0 ビリオン 米ドルから2031年には996.0 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.5%です。
財務管理サービス市場は、リアルタイム決済ネットワーク、ISO 20022メッセージングへの移行、キャッシュ予測における人工知能の幅広い活用によって再編されています。これらの変化により、財務業務は翌日の照合ではなく、継続的な資金可視化とよりタイムリーな意思決定へと移行しています。プロバイダーは、複雑な支払い、流動性、コンプライアンス要件に対応できるクラウドプラットフォーム、データ接続ツール、自動化されたコントロールで対応しています。需要は引き続き堅調ですが、導入コスト、統合上の課題、サイバーセキュリティリスク、資格を持つ財務担当者の不足が、ユーザーによる高度な機能の採用ペースを遅らせる可能性があります。
主要レポートのポイント
- サービスタイプ別では、支払・送金が2025年の財務管理サービス市場シェアの33.8%を占め、口座サービス、情報レポーティング、銀行接続は2031年までに7.1%のCAGRで成長すると予測されています。
- クライアントセグメント別では、大企業・多国籍企業が2025年の財務管理サービス市場シェアの37.2%を占め、中堅市場および商業銀行クライアントは2031年までに6.6%のCAGRで成長すると予測されています。
- プロバイダータイプ別では、地域・国内商業銀行が2025年の財務管理サービス市場シェアの54.1%を占め、専門ノンバンク業務財務プロバイダーは2031年までに9.2%のCAGRで成長すると予測されています。
- 業種別では、製造・産業が2025年の財務管理サービス市場シェアの19.6%を占め、小売・消費財・電子商取引は2031年までに7.3%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の財務管理サービス市場シェアの34.7%を占め、南米は2031年までに7.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル財務管理サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイムの資金・流動性可視化に対する需要の増大 | +1.2% | グローバル:北米およびアジア太平洋地域で最も高い強度 | 短期(2年以内) |
| クロスボーダー決済および外国為替管理の複雑性の増大 | +1.0% | グローバル;北米、欧州、アジア太平洋地域の回廊に集中 | 中期(2~4年) |
| 人工知能を活用した財務自動化と高度なキャッシュ予測 | +0.9% | グローバル;北米で最も成熟した展開 | 短期から中期 |
| 運転資本および流動性最適化ニーズの増大 | +0.8% | グローバル、北米と欧州が主導 | 中期(2~4年) |
| クラウドベースの財務管理プラットフォームの拡大 | +0.7% | グローバル;アジア太平洋地域と南米で加速 | 短期(2年以内) |
| 規制コンプライアンス、不正防止、サイバーセキュリティ要件の増大 | +0.6% | 欧州(PSD3/ISO 20022)、北米、アジア太平洋地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リアルタイムの資金・流動性可視化に対する需要の増大
財務管理サービス市場は、最新の資金・流動性情報に対する需要の高まりから恩恵を受けています。このニーズが財務管理サービス市場全体の需要を強化しています。リアルタイム決済ネットワークは、財務チームがかつて流動性判断に使用していた翌日処理バッファーの大部分を排除しました。FedNow、SEPA Instant、および同等のネットワークは、企業が日中を通じてポジションを監視することを求めています。金融専門家協会は、2025年に企業財務部門の68%が予測に人工知能または機械学習を使用したと報告しており、2023年の41%から増加しています。2025年のアジア太平洋地域キャッシュマネジメント調査では、回答者全員がリアルタイムのキャッシュフロー管理を最優先事項として挙げました。組織が資金ニーズをより早期に特定できれば、可視性の向上により余剰現金保有を削減し、短期信用の利用を制限できます。
クロスボーダー決済および外国為替管理の複雑性の増大
クロスボーダー活動は、財務チームが管理しなければならない決済回廊、通貨、コントロールの数を増加させています。Standard Charteredは、クロスボーダー決済量が2024年に194 トリリオン 米ドルに達し、2032年までに320 トリリオン 米ドルに達すると予測されると報告しました。同社の調査では、企業の56%が外国為替リスク管理を最優先の財務課題として挙げていることも判明しました。SWIFT MT103およびMT202フォーマットからの移行により、企業はエンタープライズ・リソース・プランニング、財務、銀行接続システム全体で構造化されたISO 20022情報をサポートする必要があります。J.P. Morganは2026年に、世界貿易の30%が2035年までに代替回廊にシフトする可能性があり、ヘッジおよび決済戦略の再調整の必要性が高まると指摘しました[1]https://www.jpmorgan.com/insights/payments/fx-cross-border/2026-trends-for-financial-institutions。財務管理サービス市場は、ローカルのインスタント決済ネットワーク、SWIFT CBPR+、および新興の決済オプションを1つの管理されたワークフロー内に統合するプラットフォームに機会があります。
人工知能を活用した財務自動化と高度なキャッシュ予測
人工知能は、限定的な試験的取り組みではなく、財務管理サービス市場における定常的なツールになりつつあります。金融専門家協会は、2025年に財務部門の68%が予測に人工知能または機械学習を使用したが、予測精度に高い信頼を示したのはわずか22%であったと報告しました。この差は、採用がモデルの信頼性とガバナンスよりも速く進んでいることを示しています。J.P. Morganは、人工知能予測モデルが予測誤差率を最大50%削減できると述べました。Bank of Americaは2025年12月に、3,000社以上がCashPro Forecastingを使用し、合計25万時間以上を節約したと報告しました[2]https://newsroom.bankofamerica.com/content/newsroom/press-releases/2025/12/bofa-s-ai-solution-cashpro-forecasting--helps-clients-navigate-y.html。この技術は手作業を削減しながら、リスク、データ、戦略的意思決定を管理できる人材へのニーズへと人員配置を移行させることができます。
クラウドベースの財務管理プラットフォームの拡大
クラウド提供は、財務管理サービス市場の対象顧客基盤を拡大しています。また、小規模組織における財務管理サービス市場へのアクセスを広げることも支援しています。旧来のオンプレミス展開に伴うインフラ負担を軽減し、コアとなる財務モジュールの導入に要する時間を短縮できます。FISは2025年4月に、Liquidity Hub、SAP、Oracleコネクター、リアルタイムキャッシュ分析を備えたTreasury and Risk Manager、Quantum Cloud Editionを発売しました。Frankfurt International Bankは2026年7月に、レガシーインフラなしで財務・リスク業務を確立するためにこのプラットフォームを選択しました[3]https://www.fisglobal.com/about-us/media-room/press-release/2026/frankfurt-international-bank-selects-fis-to-bypass-legacy-infrastructure。このアプローチにより、以前は高い導入障壁に直面していた中堅市場ユーザーにとって、正式な財務システムがより実用的になります。自動更新パスも、企業が各法域にわたるISO 20022および決済サービス指令の要件変化に対応するのに役立ちます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入・統合の複雑性 | -0.5% | グローバル;アジア太平洋地域と南米の中堅市場で最も深刻 | 中期(2~4年) |
| 高い導入・カスタマイズおよび継続的な運用コスト | -0.4% | グローバル;中小企業および中堅市場セグメントで最大の制約 | 中期(2~4年) |
| データセキュリティ、プライバシー、サードパーティ依存リスク | -0.3% | グローバル;北米と欧州で規制強化が進行 | 短期から中期 |
| 財務テクノロジーおよびリスク管理の専門知識の不足 | -0.3% | 北米で最も深刻な不足;アジア太平洋地域と欧州でも拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入・統合の複雑性
導入の複雑性は、財務管理サービス市場における重大な制約要因であり続けています。これは財務管理サービス市場全体の購買決定を遅らせる可能性があります。多くの組織は、現代の財務プラットフォームの採用以前から存在する断片化されたデータ環境で業務を行っています。NeuGroupは2026年に、調査対象メンバー企業の5社に1社以上が複数のエンタープライズ・リソース・プランニングシステムを運用していると報告しました[4]https://connect.neugroup.com/public/blogs/treasury-technology-benchmark。複数のシステムは一貫性のないデータモデルを使用する場合があり、財務プラットフォームが一貫した予測を生成する前にミドルウェアが必要になることがあります。追加されるエンティティ、通貨、または銀行接続ごとに、プラットフォームの統合とテストに必要な作業が拡大します。この影響は、情報技術リソースが限られており、展開失敗を吸収する能力が低い中堅企業にとって特に重大です。
データセキュリティ、プライバシー、サードパーティ依存リスク
サードパーティへのエクスポージャーは、システムが銀行、決済仲介業者、エンタープライズアプリケーションを接続するため、財務プラットフォームの意思決定を遅らせる可能性があります。米国財務省監察総監室は、2025年の事案において、侵害されたベンダーキーにより中国の国家支援ハッカーが財務省システムにアクセスできた経緯を説明しました。この事案は、信頼されたアクセスポイントが直接的な境界コントロールを回避できることを示しました。国際決済銀行は2026年9月に、決済・清算・決済システムにおける集中リスクに対処する金融市場インフラ向けサードパーティリスク討議ペーパーを公表しました。その焦点は、プロバイダーエコシステムの監視がより厳格になりつつあることを示しています。そのため、買い手は財務接続を拡大する前に、セキュリティ、プライバシー、レジリエンス、ガバナンスにより大きな比重を置いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:支払が収益をリードし、接続が成長をリード
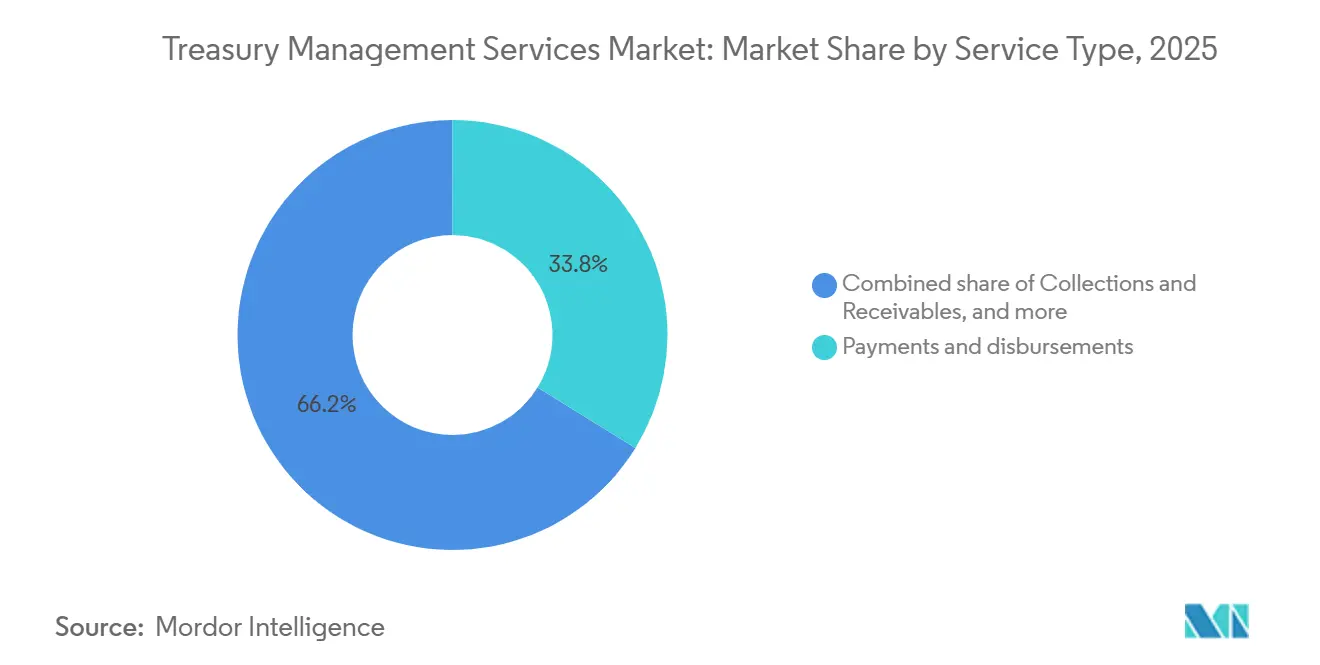
支払・送金は2025年の財務管理サービス市場規模の33.8%を占め、最大のサービスカテゴリーとなっています。企業は銀行チャネルを通じて大量の取引を処理しており、この地位を支えています。J.P. Morganは2025年に1日で16.1 トリリオン 米ドルの支払いを処理し、120通貨にわたって日常的に約12 トリリオン 米ドルを移動させました。電子商取引が多通貨・マルチレールの決済フローを生み出すにつれ、回収・売掛金はより複雑になっています。これらのフローは、大規模な自動照合と調整を必要とします。流動性・資金集中サービスも、エンティティ間で資金を集中させようとする多国籍グループにとって引き続き重要です。商業支払カードは依然として規模が小さいですが、J.P. Morgan Paymentsは2025年にMastercardとともに欧州で企業間バーチャルカード機能を導入しました。
口座サービス、情報レポーティング、銀行接続は2031年までに7.1%のCAGRで成長すると予測されています。財務管理サービス業界では、ISO 20022がレガシーの銀行ファイルフォーマットに取って代わるにつれ、データ接続への需要が強まっています。2026年11月のCBPR+メッセージにおける構造化郵便住所に関するSWIFT要件は、欧州、アジア太平洋地域、北米全体でアップグレードの意思決定を加速させています。財務チームは、エンタープライズシステムと銀行パートナー間を構造化されたフォーマットで移動できる情報を必要としています。Kyribaは、そのネットワークが10,000以上の銀行接続にまたがり、4,000社以上の顧客のために年間51 トリリオン 米ドルの支払いを処理していると報告しました。この規模は、接続を独立した製品機能よりも共有オペレーティングレイヤーに近いものにしています。より速い成長率は、予測、コントロール、レポーティングのためのタイムリーで完全な銀行情報の価値を反映しています。


クライアントセグメント別:大企業が要件を設定し、中堅市場クライアントが拡大
大企業・多国籍企業は2025年の収益の37.2%を占め、財務管理サービス市場で最大のクライアントシェアを持っています。その業務には、多くの場合、複数エンティティのキャッシュプーリング、社内銀行業務、外国為替ヘッジ、複数の法域にわたるレポーティングが含まれます。これらのニーズは、プレミアムな銀行・テクノロジーサービスへの継続的な依存を生み出しています。金融機関は、コルレス銀行業務および銀行間決済要件を通じて独自の収益プールを形成しています。公共部門および非営利ユーザーも、会計基準および調達規則に沿ったコンプライアンスおよびレポーティング機能を必要としています。これらのクライアントの業務上の複雑性が、より高付加価値の財務サービスの機能的ベースラインを確立しています。
中堅市場および商業銀行クライアントは2031年までに6.6%のCAGRで成長すると予測されています。SaaSプラットフォームにより、収益が10億 米ドル未満の企業にとって構造化された財務ツールがより実用的になっています。中規模電子商取引企業によるクロスボーダー取引も、多通貨管理の必要性を高めています。財務管理サービス業界は、プライベートエクイティオーナーが非公式なスプレッドシートベースのプロセスを標準化されたプラットフォームに置き換えようとするにつれ、機会を得ています。NeuGroupは、2026年に調査対象226社のほぼ30%がKyribaを使用し、次いでFISが20%、ION Groupが17%であったと報告しました。金融専門家協会は、2025年に回答者の57%が手動プロセスの自動化を2番目に困難な財務タスクとして挙げたと報告しました。ISO 20022、決済サービス指令3、デジタル運用レジリンス法の要件は、一部の企業が先送りにしていた支出に緊急性を加える可能性があります。
プロバイダータイプ別:地域銀行が収益をリードし、専門業者が速く成長
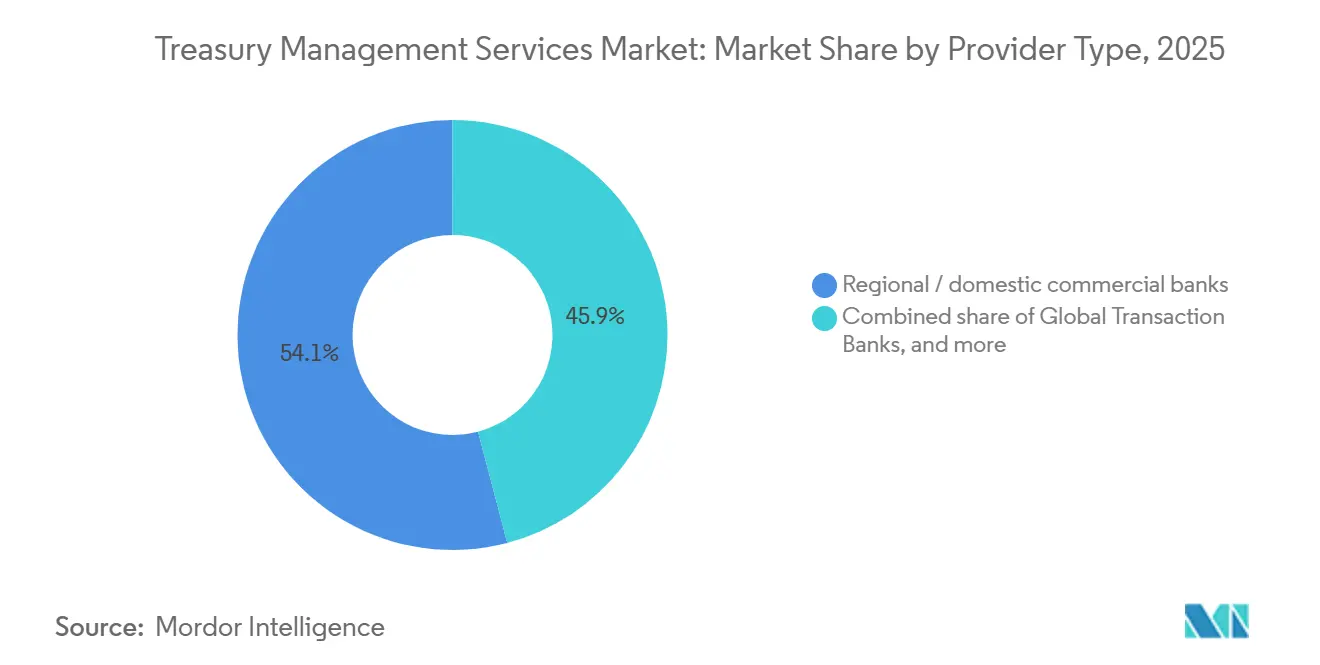
地域・国内商業銀行は2025年の収益の54.1%を占め、財務管理サービス市場で最大のプロバイダーシェアを持っています。リレーションシップバンキング、地域の規制知識、組み込まれた信用ファシリティにより、これらの銀行は確立された優位性を持っています。これらの特徴は、法人顧客にとって意味のある乗り換えコストを生み出す可能性があります。J.P. Morgan、Citi、HSBC、BNY、BNP Paribasを含むグローバル・トランザクション・バンクは、プレミアムセグメントにサービスを提供しています。その提供内容は、コルレス銀行業務、クロスボーダー決済、キャッシュマネジメント、外国為替、貿易金融、投資機能を組み合わせています。この幅広さは、統合された機関関係を好む組織にとって価値があります。
専門ノンバンク業務財務プロバイダーは2031年までに9.2%のCAGRで成長すると予測されています。その成長は、中堅市場および大企業が銀行関係と財務テクノロジーを分離する意欲を反映しています。モジュール型ソフトウェアと低コストのSaaS展開がこの選択を支援しています。Rippleは2025年10月にGTreasuryを10億 米ドルで買収し、160カ国の1,000社以上の顧客が使用するプラットフォームを追加しました。同社はその後、2026年3月にブラジルで財務・決済プラットフォームを立ち上げました。財務管理サービス市場は、単一の銀行所有インフラに依存せずに複数の決済レールを調整できるプロバイダーのための余地を生み出しています。
業種別:製造業が収益を保持し、小売・電子商取引が近代化
製造・産業は2025年の収益の19.6%を占め、財務管理サービス市場で最大の業種シェアを持っています。資本集約型の業務は、運転資本、売掛金、キャッシュ予測の厳密な管理を必要とします。Bottomlineは2025年に、製造企業の62%がキャッシュ予測に人工知能を使用し、63%が買掛金に、51%が不正検知に使用していると報告しました。全米製造業者協会は2024年の調査で、製造業者の67%が運転資本を主要な財務上の懸念として挙げたと報告しました。金融法人、情報技術・通信、ヘルスケア、エネルギー・公益事業、輸送・物流、政府ユーザーはそれぞれ異なる規制・レポーティングニーズを持っています。これらの要件は、業種固有の機能とコントロールへの需要を支えています。
小売・消費財・電子商取引は2031年までに7.3%のCAGRで成長すると予測されています。デジタルコマースは、旧来のバッチベースの財務システムが管理に苦労する高頻度・多通貨・マルチレールのフローを生み出しています。大規模プラットフォームは、数十の決済レールと50以上の通貨にわたって毎日数百万件の取引を処理する場合があります。財務管理サービス市場は、自動照合とより最新の回収データを通じてこの作業量をサポートできます。Standard Charteredは、シンガポール、マレーシア、インドネシアがリアルタム決済スキームの取引上限を引き上げ、小売サプライチェーンにおける追加の企業間ユースケースを開いたと報告しました。デジタル運用レジリエンス法も、金融サービス子会社を持つ小売グループの欧州におけるレジリエンスおよびサードパーティリスクコントロールへの需要を生み出しています。これらの要因は、決済の複雑性が急速に高まっている業種におけるインフラ近代化を支援しています。
地域分析
北米は2025年の収益の34.7%を占め、財務管理サービス市場で最大の地理的シェアを持っています。米国には2つのリアルタイム決済レール(FedNowとThe Clearing House RTP)があり、大企業の財務機能が高度に集中しています。J.P. Morganは2025年に193.0 ビリオン 米ドルの決済収益を報告し、7%増加した一方、預金は13%増加し、手数料は10%上昇しました。カナダは資源セクターの要件を通じて貢献しており、商品連動型収益が継続的な多通貨エクスポージャーを生み出しています。メキシコは、製造業者のクロスエンティティ資金管理とクロスボーダー決済ニーズを追加するニアショアリング活動から恩恵を受けています。
欧州は引き続き集中的な規制スケジュールによって形成されています。決済サービス指令3および決済サービス規制のテキストは2026年4月に欧州議会経済通貨委員会で最終化され、21カ月の移行期間後に2028年前半に適用される見込みです。2026年11月のISO 20022構造化住所義務は、特にドイツとオランダで接続アップグレードを加速させています。英国のCHAPSシステムは2023年6月からISO 20022を使用しており、英国企業は構造化データ移行において比較的進んでいます。AFTEは2026年1月に、調査対象のフランス企業財務担当者の36%が2026年中の改善を期待し、35%が安定を期待していると報告しました。これらの状況は着実なテクノロジー投資を支援し、プログラマブル流動性とアプリケーション・プログラミング・インターフェース接続を重要な競争機能にしています。
南米は2031年までに7.5%のCAGRで成長すると予測されており、財務管理サービス市場規模において最も速い地域成長率です。この拡大は、財務管理サービス市場を確立された北米基盤を超えて広げています。ブラジルのPixは2024年に634.0 ビリオン件の取引を処理し、オープンファイナンスフレームワークは毎週15.0 ビリオン件以上のアプリケーション・プログラミング・インターフェース呼び出しを処理しました。Rippleは2026年3月にブラジルでフルスタックのデジタルバンキングインフラプラットフォームを立ち上げ、VASPライセンスを申請しました。アジア太平洋地域も進展しており、HSBCは地域の財務担当者の90%が2025年に外国為替および金利管理を優先したと報告しました。Citiは2025年8月にシンガポールの法人顧客向けにリアルタイム資金調達を開始し、24時間365日の自動クロスボーダー流動性移転を可能にしました。中東・アフリカは、サウジアラビアとアラブ首長国連邦がデジタルバンキングおよび決済機能に投資するにつれ、新興の機会として浮上しています。

競合環境
財務管理サビス市場は、グローバル・トランザクション・バンク、地域銀行、専門ソフトウェアプロバイダーにわたって断片化されています。グローバル・トランザクション・バンクは、コルレス銀行ネットワークと独自プラットフォームを通じて大きな収益プールを維持しています。専門ベンダーは、モジュール型展開、より柔軟な価格設定、中堅市場ユーザーに訴求する人工知能機能を通じて競争しています。J.P. Morganは2025年にグローバル財務サービスシェアが10%を超え、2019年以降400ベーシスポイント増加しました。同社はまた、決済業務にキャッシュ予測ツールを組み込んでいます。2億5,000万 米ドルから20億 米ドルの収益顧客範囲は、クラウド展開により導入時間を90日未満に短縮できるため、引き続き重要です。
専門プロバイダーはパートナーシップと買収を通じてポジションを強化しています。Kyribaは2026年4月にJ.P. Morgan Asset Managementとパートナーシップを締結し、Morgan Moneyをそのプラットフォームに組み込みました。これにより、チームは投資可能な資金を特定し、マネーマーケットファンドのオプションを確認し、管理されたワークフロー内で意思決定を実行できます。Kyribaはまた、2026年7月にMergeとのパートナーシップを発表し、イングランド銀行認可の規制対象ステーブルコイン決済インフラを4,000社以上の法人顧客に提供することを目指しています。RippleによるGTreasuryの10億 米ドルの買収は、デジタル資産インフラと確立されたエンタープライズ財務プラットフォームを組み合わせています。これらの動きは、プロバイダーが新しい決済オプションを馴染みのある財務ワークフローに組み込もうとしていることを示しています。
FISは2025年9月に、Treasury GPT、キャッシュ予測、自動照合、不正監視機能を備えたNeural Treasuryスイートを導入しました。財務管理サービス市場は、確立されたコントロールとともに信頼性の高い自動化を実証できるプロバイダーを評価しています。ISO 20022コンプライアンス、デジタル運用レジリエンス法のコントロール、マネーロンダリング防止・顧客確認自動化は、規制対象の買い手にとって調達上の考慮事項になりつつあります。銀行は引き続き幅広いサービス関係を競争上の優位性として活用しています。専門業者は引き続きレール中立アーキテクチャと迅速な導入から恩恵を受けています。競争バランスは、単一プロバイダーモデルではなく、統合された銀行サービスと独立したテクノロジープラットフォームの組み合わせを支持しています。
財務管理サービス業界リーダー
J.P. Morgan Chase & Co.
Citigroup Inc.
HSBC Holdings plc
Bank of America Corporation
FIS Global
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:国際決済銀行CPMI-IOSCOは、金融市場インフラ向けサードパーティリスク討議ペーパーを公表し、決済・清算・決済システムにおける集中リスクに直接対処しました。このペーパーは、銀行接続プラットフォームや決済ハブベンダーを含む、重大なサードパーティ依存を持つ財務サービスプロバイダーに対する将来の規制監督フレームワークを形成すると期待されています。
- 2026年7月:FISは、Frankfurt International Bank AGがTreasury & Risk Manager、Quantum Cloud Editionを選択し、初日からクラウドネイティブアーテクチャを選択してオンプレミスインフラなしで財務・リスク業務を運営すると発表しました。この展開は、クラウドファーストの財務管理がレガシーオーバーヘッドなしで機関グレードの機能を求めるグリーンフィールド銀行エンティティのデフォルトのアーキテクチャ姿勢になったことを示しています。
- 2026年7月:KyribaとMergeは、イングランド銀行認可の規制対象ステーブルコイン決済インフラをKyribaの4,000社以上のグローバル法人顧客に提供するパートナーシップを発表し、より速く、安価で、完全に追跡可能なクロスボーダー決済を可能にしました。この統合は、規制対象の本番稼働可能なフレームワークの下で、主要なエンタープライズ財務管理システムにネイティブに組み込まれた最初のステーブルコイン機能です。
- 2026年6月:KyribaとFiptoは、LedgerとMantuがFiptoの規制対象欧州レールを使用してKyriba財務管理システム内で直接ライブのステーブルコイン決済フローを展開したことを確認し、これらが欧州のエンタープライズ財務管理システム内に組み込まれた本番稼働可能なステーブルコイン財務業務を実行した最初の企業となりました。財務チームはKyriba内でステーブルコイン決済を開始・監視し、残高はリアルタイムで照合されます。


グローバル財務管理サービス市場レポートの範囲
| 支払・送金 |
| 回収・売掛金 |
| 流動性・資金集中 |
| 口座サービス、情報レポーティング、銀行接続 |
| 商業支払カード |
| 大企業・多国籍企業 |
| 中堅市場・商業銀行クライアント |
| 金融機関クライアント |
| 公共部門・非営利団体 |
| グローバル・トランザクション・バンク |
| 地域・国内商業銀行 |
| 専門ノンバンク業務財務プロバイダー |
| 金融法人 |
| 製造・産業 |
| 小売・消費財・電子商取引 |
| 情報技術・通信 |
| ヘルスケア・ライフサイエンス |
| エネルギー・公益事業 |
| 輸送・物流 |
| 政府・公共部門 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 支払・送金 | |
| 回収・売掛金 | ||
| 流動性・資金集中 | ||
| 口座サービス、情報レポーティング、銀行接続 | ||
| 商業支払カード | ||
| クライアントセグメント別 | 大企業・多国籍企業 | |
| 中堅市場・商業銀行クライアント | ||
| 金融機関クライアント | ||
| 公共部門・非営利団体 | ||
| プロバイダータイプ別 | グローバル・トランザクション・バンク | |
| 地域・国内商業銀行 | ||
| 専門ノンバンク業務財務プロバイダー | ||
| 業種別 | 金融法人 | |
| 製造・産業 | ||
| 小売・消費財・電子商取引 | ||
| 情報技術・通信 | ||
| ヘルスケア・ライフサイエンス | ||
| エネルギー・公益事業 | ||
| 輸送・物流 | ||
| 政府・公共部門 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
財務管理サービスの採用を促進しているものは何ですか?
リアルタイム決済レール、ISO 20022移行、クラウドプラットフォーム、人工知能ベースの予測が、接続された財務ツールへの需要を高めています。
最大の財務管理サービス収益シェアを持つサービスカテゴリーはどれですか?
支払・送金が2025年の収益シェアの33.8%を占めました。
最も速く成長すると予測される財務サービスはどれですか?
口座サービス、情報レポーティング、銀行接続は2031年までに7.1%のCAGRで成長すると予測されています。
財務プラットフォームを最も広範に使用しているクライアントグループはどれですか?
大企業・多国籍企業は、複数エンティティ、クロスボーダー、ヘッジのニーズにより、2025年の収益シェアの37.2%を占めました。
財務サービスで最も速く拡大している地域はどこですか?
南米は、ブラジルの決済・オープンファイナンスインフラに支えられ、2031年までに7.5%のCAGRで成長すると予測されています。
財務テクノロジーの採用を制限するものは何ですか?
統合の複雑性とサードパーティのセキュリティリスクは、特に断片化されたシステムを持つ組織において、展開を遅らせる可能性があります。
最終更新日:



