
CRISPR技術市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.43 十億米ドル |
| 市場規模 (2031) | 13.47 十億米ドル |
| 成長率 (2026 - 2031) | 19.89 % |
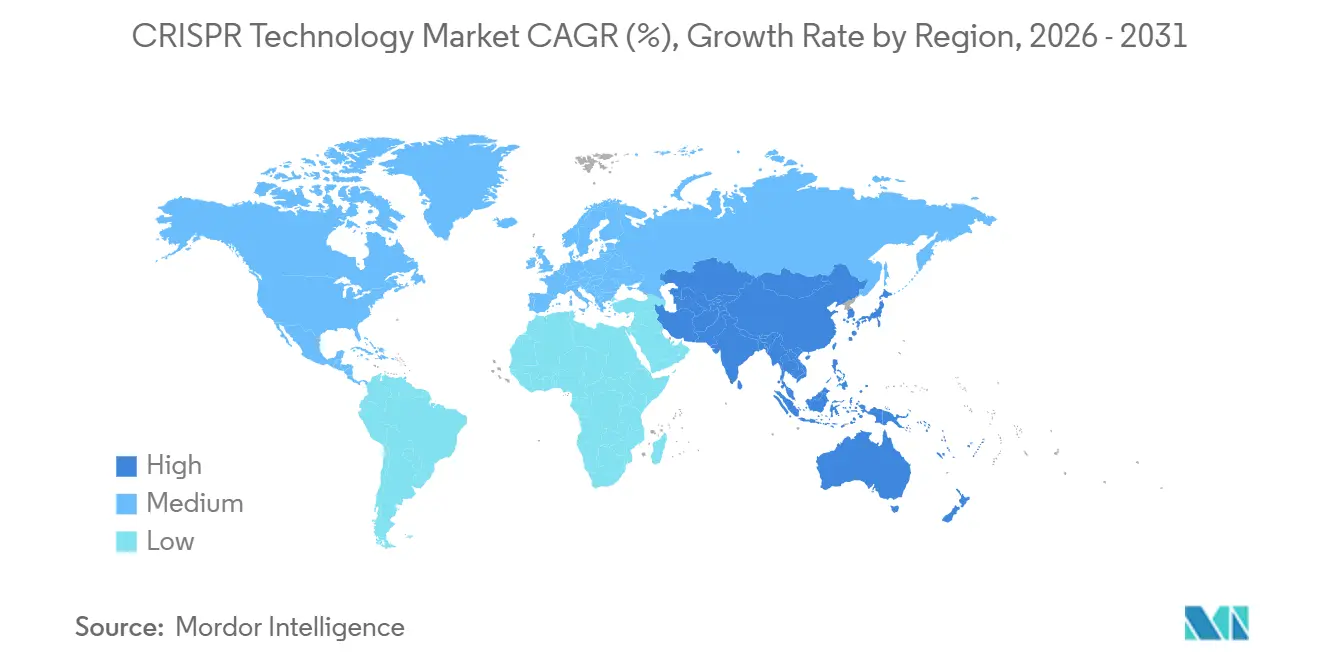
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCRISPR技術市場分析
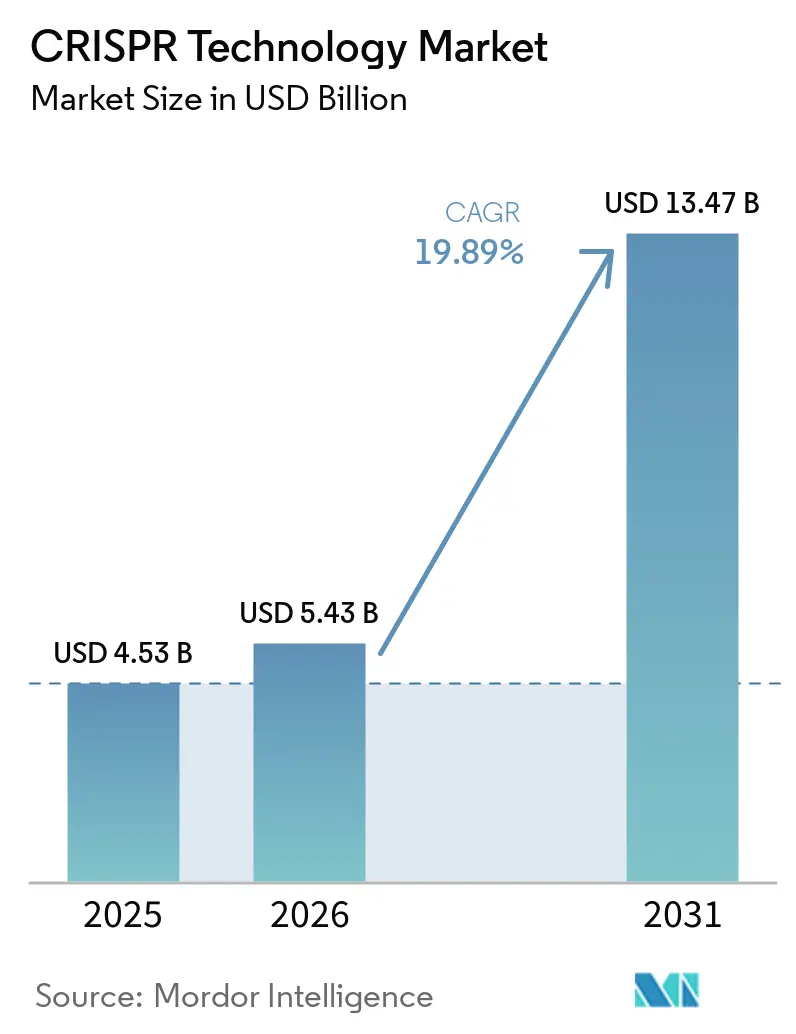
CRISPRテクノロジー市場規模は、2025年の45.3 ミリオン 米ドルから2026年には54.3 ミリオン 米ドルに成長し、2026年から2031年にかけて19.89% CAGRで2031年までに134.7 ミリオン 米ドルに達する見込みです。
2023年12月のβサラセミアおよび鎌状赤血球症に対する初のCRISPR療法CASGEVYのFDA承認を受け、急速な成長が続いています。プライム編集試験が良好なヒトデータを報告し、試薬コストの低下によりユーザー層が拡大する中、資本流入が継続しています。RegenronのMammoth Biosciences への出資など、デリバリーノウハウを中心とした統合が進む一方、米国、英国、中国、オーストラリアにおける公的バイオエコノミー施策が川下製造を支援しています。CRISPR技術市場は、より明確な規制指針と、血液学、腫瘍学、神経学、農業用途にまたがる拡大するパイプラインの恩恵を受けています。
主要レポートのポイント
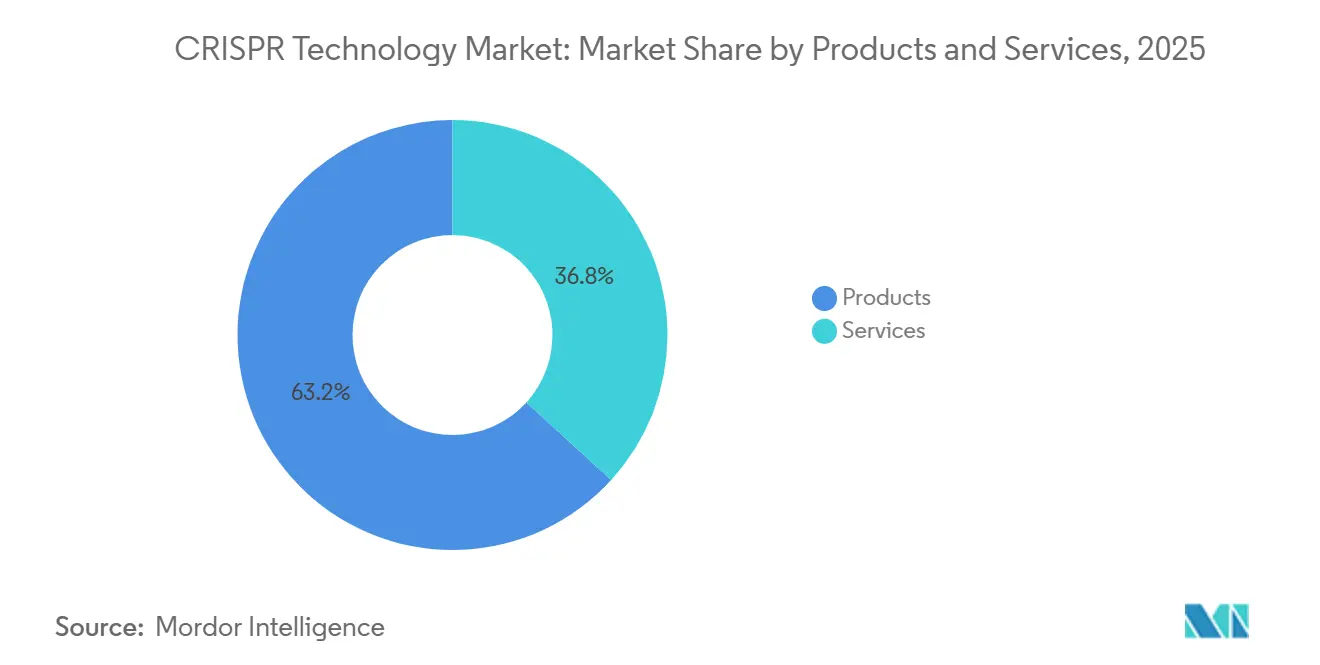
- 製品・サービス別では、製品カテゴリーが2025年に63.23%の収益シェアをリードし、2031年にかけて最速の22.03% CAGRを記録する見込です。
- テクノロジー別では、CRISPR/Cas9が2025年に71.54%のシェアを占め、プライム編集は同期間に21.45% CAGRで成長する見込みです。
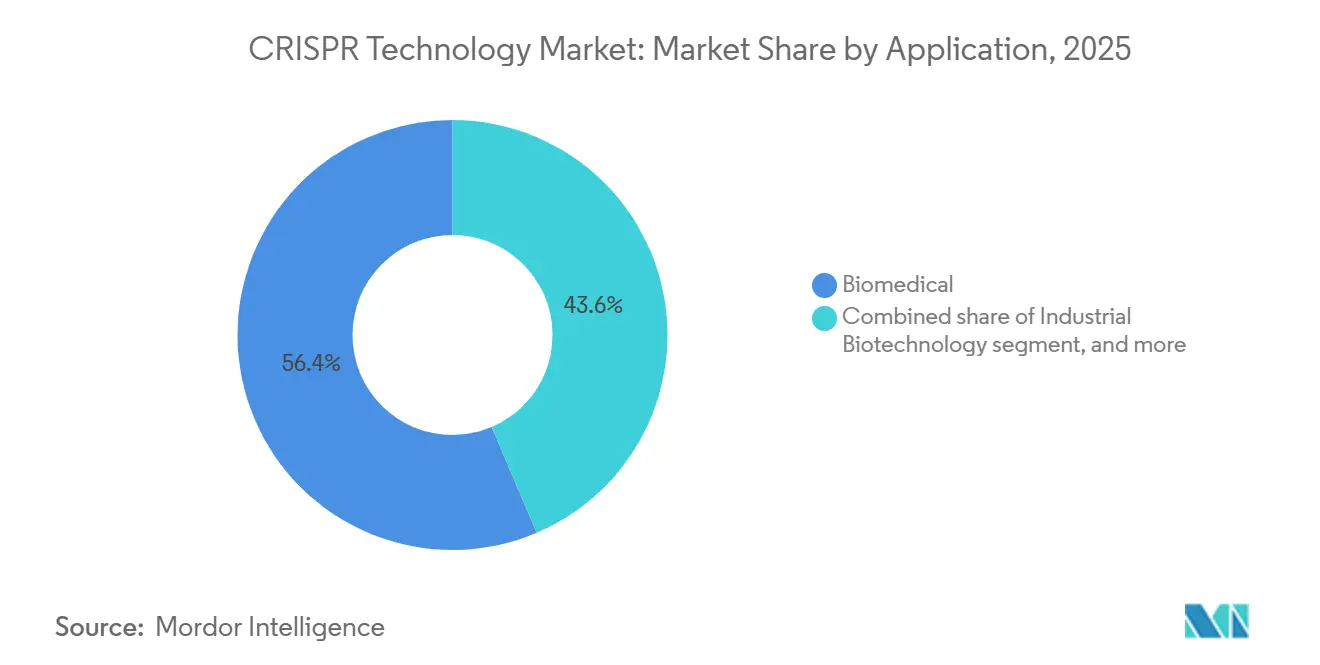
- 用途別では、バイオメディカル用途が2025年のCRISPRテクノロジー市場規模の56.43%を占め、環境・合成生物学は2031年にかけて22.31% CAGRで拡大する見込みです。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年に50.32%のシェアを占め、一方で受託研究機関は2031年にかけて最高の22.56% CAGRを記録する見込みです。
- 地域別では、北米が2025年の収益の42.56%を占め、アジア太平洋地域は2026年から2031年にかけて最速の20.34% CAGRを記録する見込みです。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遺伝性疾患に対する臨床パイプラインの拡大 | +4.2% | 北米および欧州連合での早期成果を伴うグローバル | 中期(2~4年) |
| 農業バイオテクノロジーにおける遺伝子編集作物承認の急増 | +3.8% | グローバル、アジア太平洋・ラテンアメリカへの波及 | 長期(4年以上) |
| ゲノム編集コストの低下とツールの民主化 | +3.5% | グローバル | 短期(2年以内) |
| 生体内CRISPR療法に向けた製薬・バイオテクノロジー戦略的提携 | +2.9% | 北米および欧州連合のコア市場 | 中期(2~4年) |
| AI活用による機能ゲノミクス探索の加速 | +2.7% | 北米、欧州連合、アジア太平洋のテクノロジーハブ | 中期(2~4年) |
| 合成生物学スケールアップを支援する政府バイオエコノミープログラム | +2.4% | 英国、オーストラリア、米国の国家プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遺伝性疾患に対する臨床パイプラインの拡大
世界中で40以上のCRISPRベース医薬品が積極的な試験段階にあります。CASGEVYは初年度売上高2億米ドルを達成し、重篤な血液疾患に対するプレミアム価格モデルの妥当性を実証しました。プライム編集は、2025年の初の臨床試験において深刻な安全上の問題なく慢性肉芽腫症における機能的免疫回復を達成しました。[1] FDAの2024年1月のガイダンスは生体内分布およびオフターゲット試験の要件を明確化し、規制上の不確実性を短縮しました。肺細胞に関する初期研究では嚢胞性線維症変異の60%が修正され、呼吸器領域の展望が広がりました。腫瘍学および眼科学を対象とした複数のプログラムが現在患者を登録しており、編集の専門知識と資本豊富な製薬パートナーを組み合わせた提携によって支援されています。
生体内CRISPR療法に向けた製薬・バイオテクノロジー戦略的提携
RegenronによるMammoth Biosciencesへの9,500万米ドルの前払い金は、デリバリーのボトルネック解消に向けた資本共有の典型例です。SanofiとScribe Therapeuticsの提携は、神経学的ターゲットに適したコンパクトなCas酵素に対して12億米ドルのマイルストーンを伴います。CRISPR TherapeuticsとCapsidaは筋萎縮性側索硬化症(ALS)に対してAAVベクターを展開するために協力しました。DanaherはInnovative Genomics InstituteのBeacon for CRISPR Curesに資金を提供し、製造パイプラインの産業化を推進しています。これらの提携はデリバリー、規制、GMP能力を組み合わせ、CRISPR技術市場全体の臨床タイムラインを加速させています。
AI活用による機能ゲノミクス探索の加速
AWSとElevateBioは生成AIを細胞工学ワークフローに統合し、より迅速なターゲット検証と設計反復を実現しています。学術センターは強化学習を活用して修復結果を予測し、オフターゲットスクリーニングコストを削減しています。ソフトウェアベンダーは現在、継続的なガイドRNA最適化をサポートするサブスクリプション分析ツールを販売しており、CRISPR技術市場に継続的な収益をもたらしています。ターゲットの迅速なトリアージにより前臨床タイムラインが短縮され、より多くのプロジェクトがIND申請準備段階へと進んでいます。AIアシスト型プラットフォームは人員を比例的に増加させることなく急速なイノベーションを促進し、研究開発経済性を向上させています。
合成生物学スケールアップを支援する政府バイオエコノミープログラム
英国はCRISPR発酵ハブを含む工学生物学の商業化に1億ポンドを拠出しました。米国国防高等研究計画局(DARPA)は堅牢なCRISPRツールキットを必要とする現地展開型バイオ製造ユニットに資金を提供しています。オーストラリアの国家ロードマップは2040年までに合成生物学分野で300億豪ドルの価値を見込み、酵素工学ベンチャーへの助成金を配分しています。こうしたプログラムは熟練労働力と共有インフラを育成し、CRISPR技術市場の長期的な上限を引き上げています。
抑制要因の影響分析*
| 抑制要因の影響分析 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制審査と進化するコンプライアンス枠組み | -2.8% | 欧州連合・アジア太平洋での差異を伴うグローバル | 中期(2~4年) |
| 複雑な知的財産環境と訴訟リスク | -2.3% | 米国および欧州連合の特許管轄 | 中期(2~4年) |
| 生体内編集のデリバリーモダリティの限界 | -2.1% | 第一波治療プログラムにおける北米および欧州連合 | 短期(2年以内) |
| 生殖細胞系列編集に関する未解決の倫理的懸念 | -1.9% | 地域的な政策差異を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な規制審査と進化するコンプライアンス枠組み
FDAは現在、ヒト試験に対してゲノムワイドなオフターゲットプロファイリングと長期モニタリングを要求しており、タイムラインと予算を延長しています。欧州医薬品庁(EMA)は並行しながらも同一ではないデータセットを義務付けており、開発者は地域固有の申請書類を作成せざるを得ません。米国の環境ツールは米国環境保護庁(EPA)、米国農務省(USDA)、FDAの承認を満たす必要があり、遺伝子操作微生物のフィールド試験承認が複雑化しています。大企業は社内コンプライアンスチームを構築する一方、スタートアップは専門CROにアウトソーシングしており、CRISPR技術市場全体の運営コストが上昇しています。省庁間の調和が進むまで、小規模企業は臨床または商業規模に到達するためのより高い資本ハードルに直面しています。
生殖細胞系列編集に関する未解決の倫理的懸念
遺伝性DNA編集を抑制するグローバルコンセンサスが生殖応用への資金調達を制限しています。食品および環境製品の普及に影響する公衆の態度は地域によって異なります。侵略的外来種を標的とするジーンドライブの提案は一部の管轄区域で停止措置を引き起こし、スポンサーの評判リスクを高めています。企業は透明性キャンペーンと倫理委員会に投資していますが、不確実性は依然として残り、CRISPR技術市場の特定の分野への投資を抑制しています。政策の明確化は今後10年間にわたって断片的なままとなる可能性が高く、全体的な成長に対して中程度の抑制要因となり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・サービス別:
製品が収益と成長を牽引2025年には、製品が総収益の63.23%を生み出し、22.03%の成長率を誇りました。製品カテゴリーの中では、キット・試薬が主要な収益源として台頭し、実験に不可欠なガイドRNA、ヌクレアーゼ、デリリーミックスなどの重要な消耗品を包含しています。このセグメントは安定した売上を確保し、研究資金調達サイクルを安定させています。設計ツール・ソフトウェアは最も急成長しているセグメントであり、実験計画を効率化するAI支援プラットフォームに牽引され、21.34% CAGRを記録しています。酵素は安定した需要を見せており、改良された高忠実度バリアントが毎年発売されています。一方、カスタムガイドRNAカタログは精密療法の需要に対応するために拡大しています。CRISPRライブラリーは創薬におけるプールスクリーニングを促進し、特殊なデリバリー試薬は組織特異的な課題に取り組んでいます。
サービス領域では、細胞株エンジニアリングが主要な収益源として台頭し、標的検証のためにカスタマイズされたモデルに依存する製薬パイプラインにおけるその重要性を裏付けています。関与する技術的な複雑さはプレミアム料金と長期契約を要求します。CRISPRスクリーニングサービスは、高スループットの機能喪失・機能獲得アッセイを活用する機能ゲノミクスプログラムの需要に牽引され、堅調なCAGRを記録しています。すべての用途はgRNA設計・合成に依存しており、動物モデルの作製は疾患研究において重要な役割を果たしています。特に細胞株では不十分な領域においてその重要性が際立っています。


技術別:
Cas9が優位を維持しつつも精密プラットフォームが急成長CRISPR/Cas9は、広範な検証、シンプルな設計ルール、および豊富な既製キットにより、2025年に71.54%のシェアを達成しました。しかし、二本鎖切断に関する安全上の懸念から、プライム編集、塩基編集、およびコンパクトなCas12/13システムへの需要が高まっています。プライム編集は、転座なしに持続的な修正を示した臨床データに牽引され、21.45% CAGRを記録しています。塩基編集器は、完全な書き換えに適さない点変異疾患を標的としています。Cas13は、免疫原性が低い転写産物レベルの介入を可能にします。イノベーションは、AAVカプシドに収まるScribeのX編集ファミリーのようなデリバリー対応コンパトヌクレアーゼへとシフトし、投与量要件を低減しています。ツールサプライヤーは、生体内パフォーマンスを向上させるために高忠実度バリアントと脂質ナノ粒子をバンドル提供しています。Cas9が享受するCRISPRテクノロジー市場シェアは低下すると予測されていますが、根強い研究利用を考慮すると2031年までに55%を上回る水準を維持する見込みであり、一方で複合精密プラットフォームは急速な臨床採用を反映して30%を超える可能性があります。
用途別:
生物医学が収益を支え、環境分野が勢いを増すバイオメディカル用途は、療法がプレミアム価格を要求し、大量の試薬を必要とするため、2025年の収益の56.43%を生み出しました。腫瘍学、血液学、および希少疾患が治験パイプラインを支配しており、複数のプログラムがフェーズIIIにあります。環境・合成生物学は、気候変動対策の義務がカーボンネガティブ微生物や生分解性プラスチック生産株への需要を促進するため、22.31% CAGRを示しています。農業用途は、欧州連合における非トランスジェニック作物に関する規制の明確化と、中国、インド、ブラジルにおける作付面積の拡大により勢いを増しています。産業バイオテクノロジーはCRISPRを活用してバイオベース化学品のための酵素経路を微調整し、化石燃料の投入を削減しています。CRISPRテクノロジー産業は異なる資本サイクルをナビゲートしています。ヘルスケアはベンチャーおよび製薬資金の恩恵を受ける一方、環境分野は政府助成金と企業のサステナビリティ予算に依存しています。2031年までに、バイオメディカルは依然として総売上の約半分を占める可能性がありますが、規模の経済が生まれるにつれて環境・産業分野が合わせてそのギャップを縮小できる見込みです。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
製薬が主導し、CROが急速に拡大製薬・バイオテクノロジー企業は、社内パイプライン投資とパートナーシップ支払いを反映して、2025年に50.32%のシェアを保有しました。しかし、これらの企業は特殊なステップを受託研究機関にアウトソーシングする傾向を強めており、受託研究機関は2031年にかけて22.56% CAGRを記録しています。受託研究機関の拡大は、コスト管理と臨床入りまでの速度向上の圧力と一致しており、複数年にわたるマスターサービス契約を推進しています。学術機関は発見において依然として重要な役割を果たしていますが、下流の製造支出では遅れをとっています。その他のエンドユーザー(種子会社、環境グループ、バイオマテリアルスタートアップ)は、集合的に成長するロングテールセグメントを形成しています。受託研究機関との契約によって生み出されるCRISPRテクノロジー市場規模は、2031年までに倍増する軌道にあります。大手CDMOがこの分野に参入し、ウイルスベクター製造と細胞処理スイートを遺伝子編集サービスとバンドル提供するにつれて、競争が激化しています。
地域分析
北米およびアジア太平洋地域のCRISPR技術市場
北米は2025年の収益の42.56%を占め、成熟したベンチャー資金調達、有利な償還制度、および臨床投資のリスクを低減する明確なFDAガイダンスによって牽引されている。ボストン、サンフランシスコ、サンディエゴは、CRISPR Therapeutics、Editas Medicine、Beam Therapeuticsが複数適応症のパイプラインを展開するエコシステムの拠点となっている。2025年国家バイオテクノロジー推進法は、GMP設備に対する税額控除を拡大し、国内サプライチェーンを強化するとともに、地域の優位性を確固たるものにしている。[2]アジア太平洋地域は2031年に向けてCAGR 20.34%で最も急成長している地域であり、中国の数十億ドル規模の合成生物学パークおよび遺伝子編集作物に関する規制緩和が牽引している。[3]オーストラリアのロードマップは2040年までに300 ビリオン 豪ドルの価値を見込み、工業用酵素に資金を提供する一方、シンガポールはグローバルな臨床試験生産を誘致するためGMPスイートへの補助金提供している。インドの受託研究セクターはコスト優位性と熟練した労働力を活用して創薬アウトソーシングを獲得し、CRISPR技術市場への地域参加を拡大している。
欧州CRISPR技術市場
欧州は深い規制専門知識と充実した公的助成金を通じて影響力を維持している。英国の1 ビリオン 英ポンド規模のエンジニアリングバイオロジー基金は発酵ハブへの資金を提供し、EUが支援するSYNBEEアクセラレーターは25カ国にまたがり、食品および環境編集分野のスタートアップを育成している。EMAのガイドラインはゲノム編集の申請を標準化し、厳格なデータ要件にもかかわらず予測可能性を提供している。中東欧諸国は気候変動に強い小麦やトウモロコシを対象とした農業試験を誘致しており、CRISPR技術市場の応用が大陸全体に広がっていることを反映している。
競合環境
市場集中度
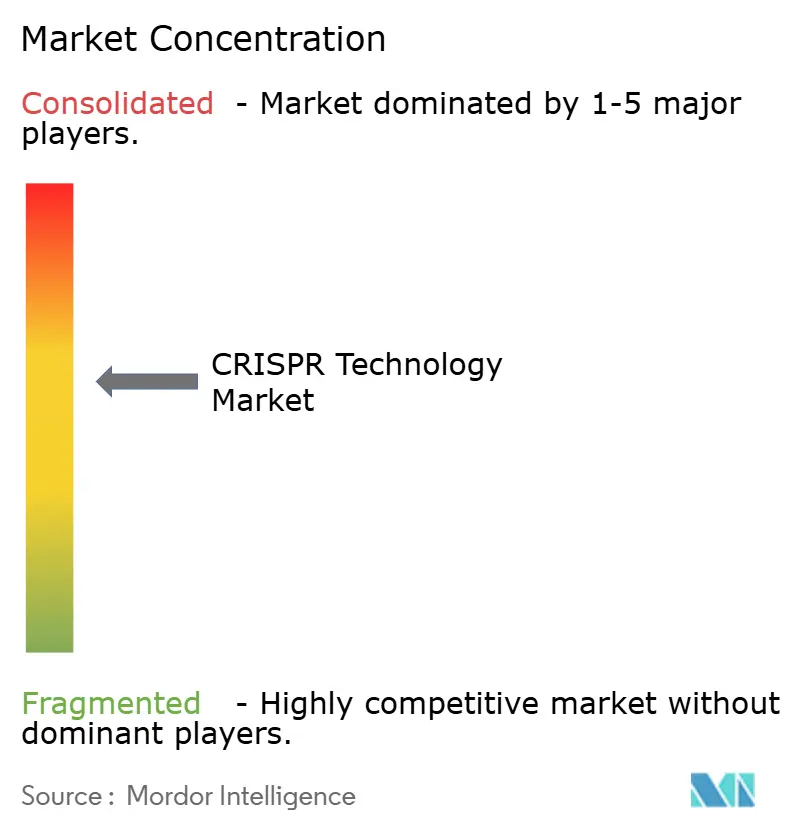
ツールセグメントは中程度の集中度を示しており、Thermo Fisher Scientific、Merck KGaA、およびDanaherがグローバルな試薬供給と流通を支配しています。その優位性は、GMP製造規模、検証済みの品質システム、およびマルチチャネルの販売フットプリントにあります。
治療薬は集中度が低く、CRISPR Therapeutics、Intellia、Editas、およびBeamはそれぞれ一桁台の収益シェアを保有しており、全体的なパイプライン投資の15%を超えるものはありません。カリフォルニア大学バークレー校とブロード研究所の間の知的財産紛争は続いていますが、大企業は両方のライセンスを取得することでリスクを軽減し、小規模参入者にとっての参入障壁を形成しています。
戦略的パートナーシップが競争を形成しています。Regeneron–Mammoth、Sanofi–Scribe、およびDanaher–IGIは、コンパクトヌクレアーゼと製造レバレッジに対する製薬会社の選好を例示しています。デリバリーイノベーションは主要なホワイトスペースであり続けており、スタートアップは組織向性に合わせた脂質ナノ粒子とウイルスベクターを開発し、既存企業は買収によって対応しています。CRISPR-GPTやOpenCRISPR-1のようなAI搭載設計スイートはアクセスを民主化し、ツール大手は試薬バンドルにソフトウェアサブスクリプションを統合するよう促されています。2026年から2031年にかけて、勝者は広範な特許カバレッジ、デジタル設計エコシステム、スケーラブルなGMP生産、および実証済みの臨床安全性を組み合わせて、CRISPRテクノロジー市場におけるシェアを統合するでしょう。
CRISPR技術産業リーダー
-
Merck KGaA
-
GenScript
-
Danaher
-
Revvity
-
ThermoFisher Scientific, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
CRISPR技術市場 このレポートでカバーされる企業
- Agilent Technologies
- Beam Therapeutics
- Caribou Biosciences
- Cellecta
- CRISPR Therapeutic
- Danaher (IDT)
- Editas Medicine
- ERS Genomics
- Genscript
- Integrated Micro-Biome Therapeutics
- Intellia Therapeutics
- Merck
- New England Biolabs
- Origene Technologies
- Precision Biosciences
- Revvity Inc
- Sangamo Therapeutics
- Synthego
- Takara Bio
- Thermo Fisher Scientific
最近の産業開発事情 CRISPR技術市場
- 2025年5月:Prime Medicineはα1アンチトリプシン欠乏症マウスにおいて最大72%の遺伝子修正を発表し、2026年半ばまでにIND/CTAを申請する計画を示しました。
- 2025年5月:AldevronとIntegrated DNA Technologiesは、尿素サイクル異常症の乳児に対して6カ月以内に初の個別化mRNA CRISPR療法を提供しました。
- 2025年5月:CortevaはFulcrumプラットフォームを通じて気候耐性作物を加速するためにPairwiseに2,500万米ドルを投資しました。
グローバルCRISPR技術市場レポートの調査範囲
本レポートの調査範囲として、CRISPR技術はゲノムを編集するためのツールです。研究者がDNA配列を変更し、遺伝子機能を容易に改変することを可能にします。疾患の治療・予防、遺伝的欠陥の修正、作物の改良など、いくつかの潜在的な用途があります。
CRISPR技術市場は、製品、用途、エンドユーザー、地域によってセグメント化されています。製品セグメントはさらに酵素、キット・試薬、ガイドRNA、その他の製品にセグメント化されています。用途セグメントはさらに生物医学、農業、産業、その他の用途に分類されています。エンドユーザーセグメントはさらに製薬企業・バイオテクノロジー企業、学術・政府研究機関、その他のエンドユーザー(CROなど)に二分されています。地域別では、市場はさらに北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。本レポートは上記セグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 製品別 | 酵素 |
| キット・試薬 | |
| ガイドRNA | |
| CRISPRライブラリー | |
| 設計ツール・ソフトウェア | |
| その他の製品 | |
| サービス別 | gRNA設計・合成 |
| 細胞株工学 | |
| 動物モデル作製 | |
| CRISPRスクリーニングサービス | |
| その他のサービス |
| CRISPR/Cas9 |
| CRISPR/Cas12 |
| CRISPR/Cas13 |
| 塩基編集 |
| プライム編集 |
| その他の技術 |
| 生物医学 |
| 農業 |
| 産業バイオテクノロジー |
| 環境・合成生物学 |
| その他の用途 |
| 製薬・バイオテクノロジー企業 |
| 学術・政府研究機関 |
| 受託研究機関(CRO) |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品・サービス別 | 製品別 | 酵素 |
| キット・試薬 | ||
| ガイドRNA | ||
| CRISPRライブラリー | ||
| 設計ツール・ソフトウェア | ||
| その他の製品 | ||
| サービス別 | gRNA設計・合成 | |
| 細胞株工学 | ||
| 動物モデル作製 | ||
| CRISPRスクリーニングサービス | ||
| その他のサービス | ||
| 技術別 | CRISPR/Cas9 | |
| CRISPR/Cas12 | ||
| CRISPR/Cas13 | ||
| 塩基編集 | ||
| プライム編集 | ||
| その他の技術 | ||
| 用途別 | 生物医学 | |
| 農業 | ||
| 産業バイオテクノロジー | ||
| 環境・合成生物学 | ||
| その他の用途 | ||
| エンドユーザー別 | 製薬・バイオテクノロジー企業 | |
| 学術・政府研究機関 | ||
| 受託研究機関(CRO) | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2025年のCRISPR技術市場規模はいくらでしたか?
商業療法販売の初の完全年を反映し、45億3,000万米ドルでした。
CRISPRテクノロジー市場は2031年にかけてどのくらいの速さで成長すると予測されていますか?
予測では19.89% CAGRを示しており、収益は約134.7 ミリオン 米ドルに達する見込みです。
2031年にかけて最も急速に拡大する地域はどこですか?
アジア太平洋は強力な公的資金と製造投資により20.34% CAGRで成長すると予測されています。
受託研究機関(CRO)の重要性が高まっている理由は何ですか?
製薬企業はコスト管理と開発加速のために複雑な編集作業をCROにアウトソーシングしており、CRO需要において22.56% CAGRを牽引しています。