
Marktgröße und Marktanteil für verbrauchsbasierte Managed Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 49.86 Milliarden US-Dollar |
| Marktgröße (2032) | 111.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.53 % |
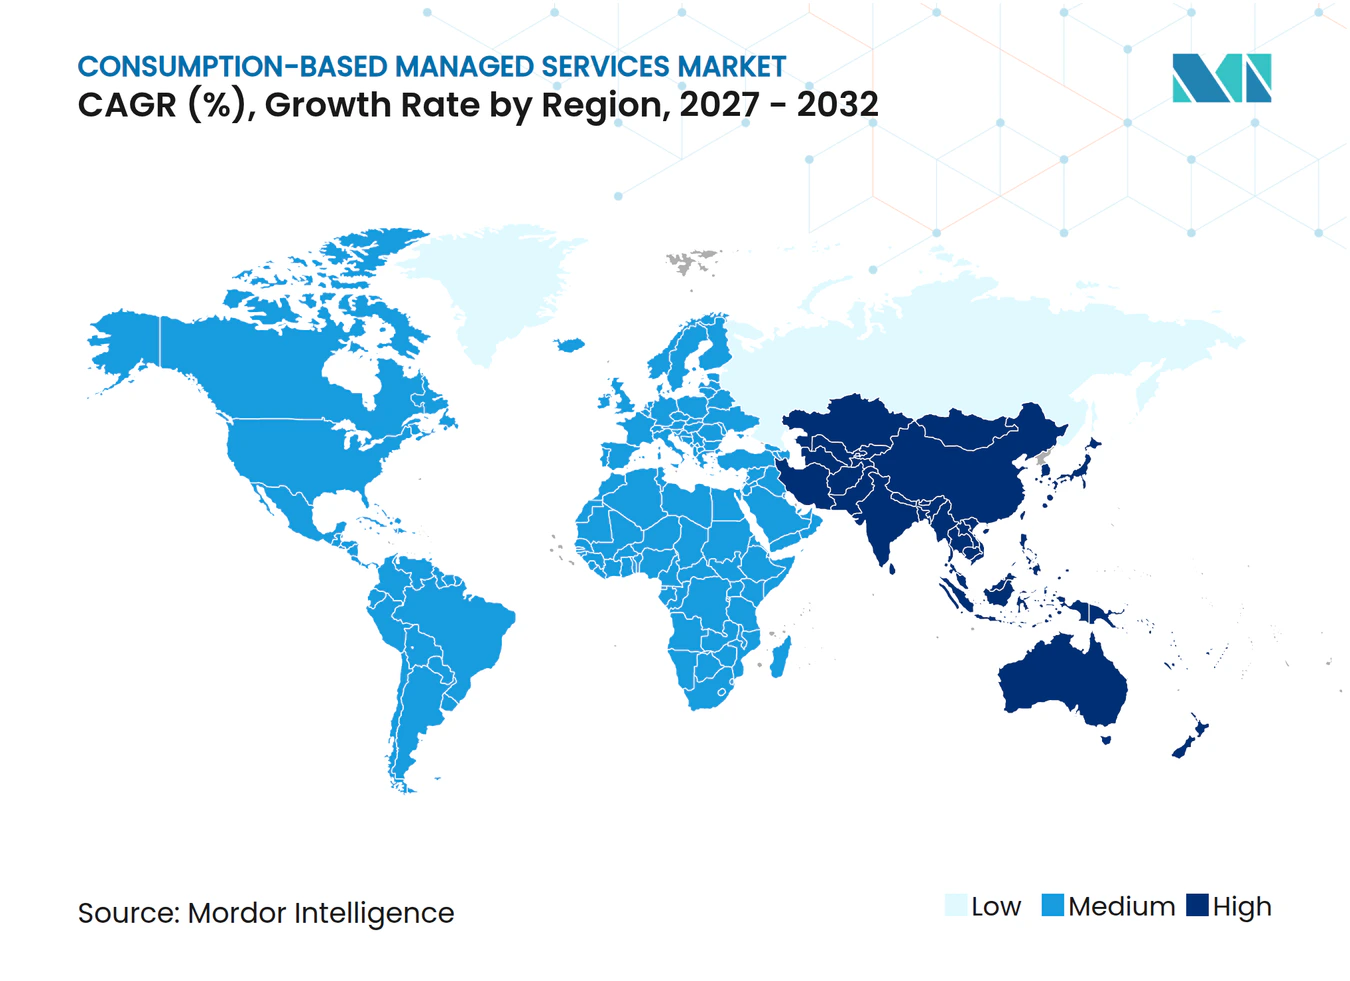
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verbrauchsbasierte Managed Services von Mordor Intelligence
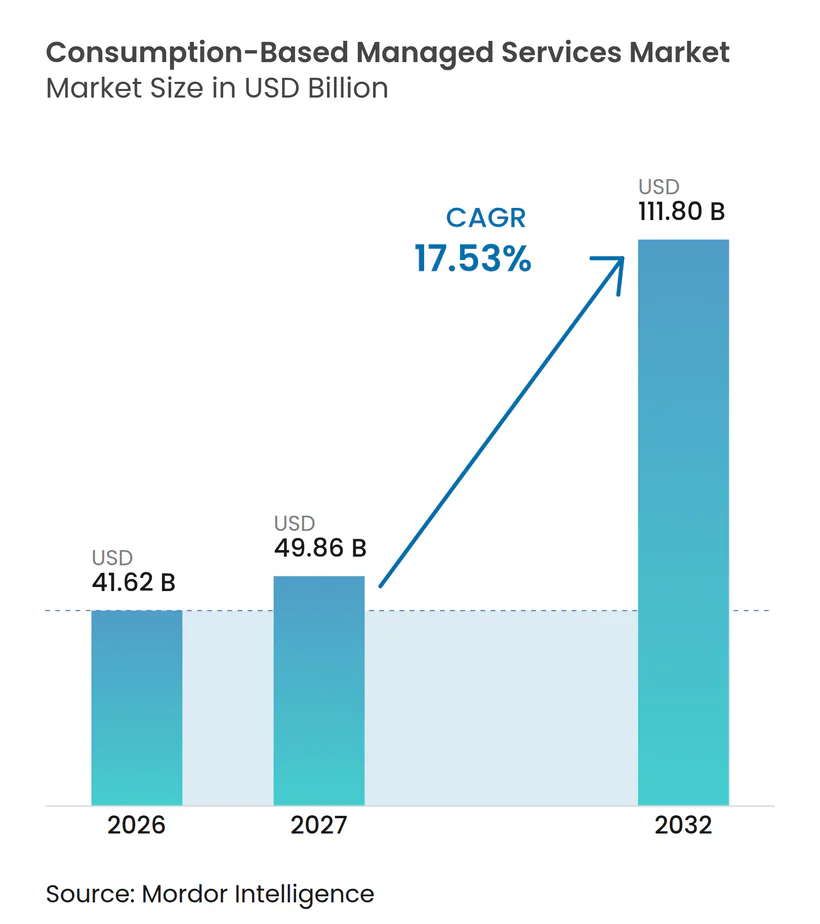
Die Marktgröße für verbrauchsbasierte Managed Services wird voraussichtlich von 41,62 Milliarden USD im Jahr 2026 auf 111,80 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 17,53 % zwischen 2027 und 2032. Der Markt für verbrauchsbasierte Managed Services verbindet variable Abrechnung mit laufender Betriebsverantwortung, was ihn von konventionellem Outsourcing und eigenständigen Cloud-Abonnements unterscheidet. Die Unternehmensnachfrage konzentriert sich auf die Verwaltung hybrider Umgebungen, die Kontrolle von Technologiekosten und den Zugang zu spezialisierten Fähigkeiten, ohne jede Kompetenz intern aufbauen zu müssen. Anbieter reagieren darauf, indem sie Infrastrukturmanagement, Sicherheitsbetrieb, Automatisierung und an Geschäftsergebnissen orientierte Geschäftsmodelle kombinieren. Nordamerika bleibt die größte Umsatzbasis, während Asien-Pazifik die stärksten Wachstumsaussichten bietet, da Multi-Cloud-Bereitstellungen und Kompetenzlücken zunehmen. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, transparente Nutzungsbedingungen, lokalisierte Betriebsabläufe und zuverlässige Servicebereitstellung in komplexen Umgebungen zu gewährleisten.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Managed Cloud und Plattformdienste im Jahr 2026 einen Umsatzanteil von 26,34 %, während Managed Security Services bis 2032 voraussichtlich mit einer CAGR von 18,26 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 38,57 % des Umsatzes auf vollständig verwaltete Verbrauchsdienste, während ergebnisbasierte Managed Services bis 2032 voraussichtlich mit einer CAGR von 18,09 % wachsen werden.
- Nach Infrastrukturebene entfielen im Jahr 2026 28,37 % des Umsatzes auf Computing und Virtualisierung, während Datenbanken und Datenplattformen bis 2032 voraussichtlich mit einer CAGR von 18,58 % wachsen werden.
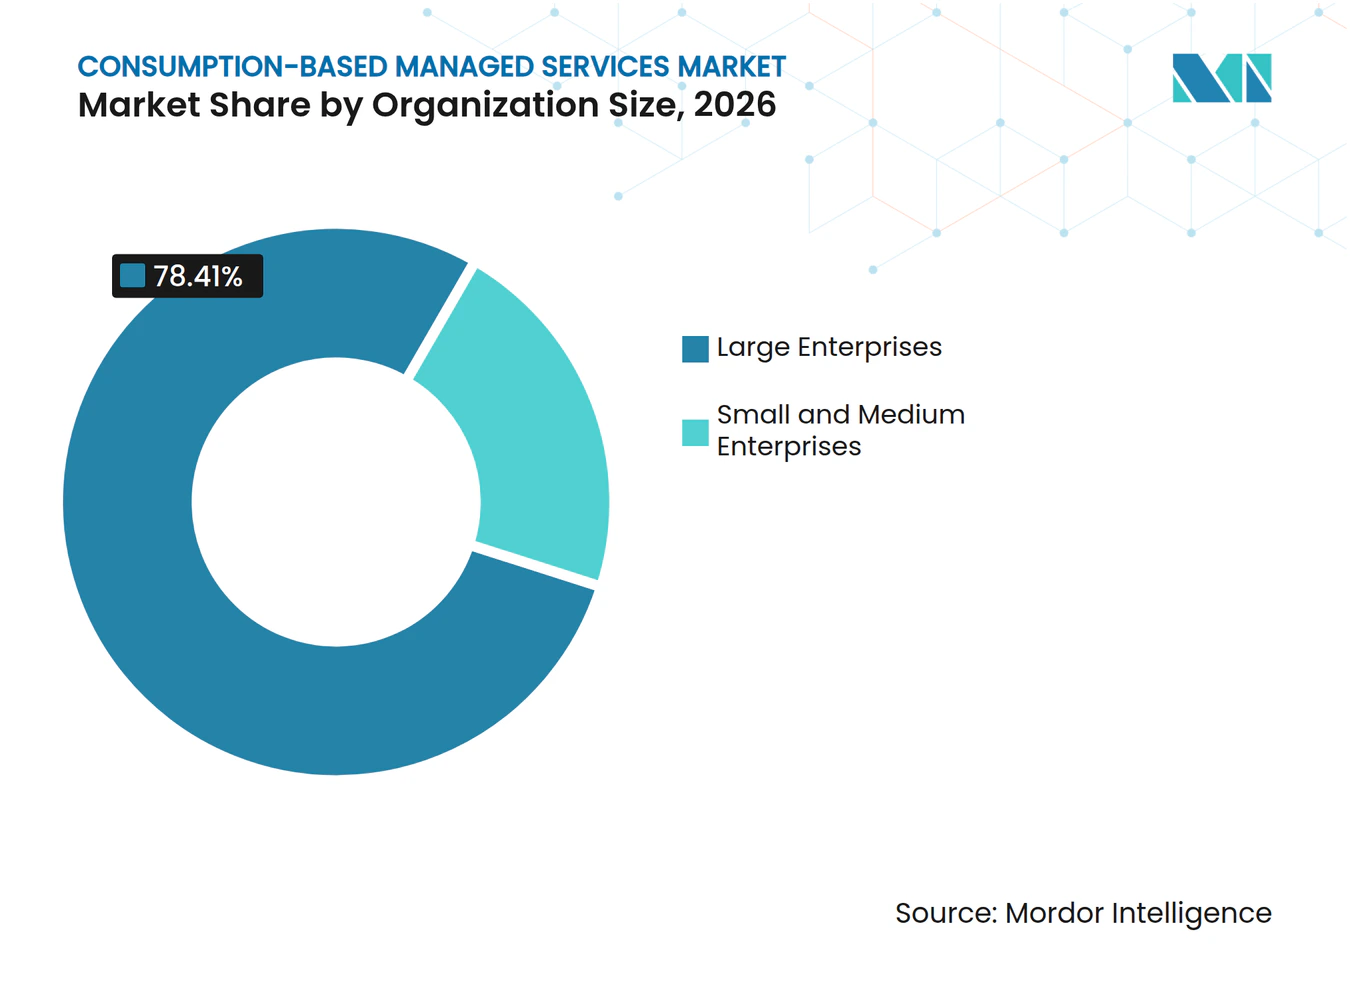
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 78,41 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 18,63 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 25,69 % des Umsatzes auf IT und Telekommunikation, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 18,71 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 43,24 % am Markt für verbrauchsbasierte Managed Services, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 19,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Operative Komplexität hybrider und Multi-Cloud-Umgebungen | +3.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung von Investitionsausgaben zu variablen Betriebsausgaben | +3.2% | Global, am ausgeprägtesten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Infrastrukturüberwachung und -behebung | +2.8% | Global, angeführt von Nordamerika mit Expansion in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit und Compliance-Outsourcing | +2.5% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Cloud-, Sicherheits- und Plattformbetrieb | +2.1% | Global, mit stärkerem Druck in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Verbrauchsgemessene Infrastruktur für KI- und Edge-Workloads | +1.5% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Operative Komplexität hybrider und Multi-Cloud-Umgebungen
Hybride und Multi-Cloud-Betriebsabläufe sind ein zentraler Nachfragetreiber für den Markt für verbrauchsbasierte Managed Services. Unternehmen müssen Identitäten, Sicherheit, Kostenkontrolle, Anwendungen und Daten über On-Premises-Systeme und mehrere Cloud-Umgebungen hinweg koordinieren. Diese Aufgabe wird schwieriger, da jede zusätzliche Plattform eigene Betriebsregeln und Verwaltungstools einführt. Anbieter können die Belastung reduzieren, indem sie eine gemeinsame Ebene für Integration, Überwachung und Automatisierung betreiben. Anforderungen an den Datenstandort veranlassen einige Organisationen auch dazu, lokale oder souveräne Umgebungen neben globalen Cloud-Diensten zu nutzen. Dies schafft eine breitere Rolle für Managed-Service-Anbieter, die es ihnen ermöglicht, diese Umgebungen verbunden zu halten, ohne Kunden zu zwingen, jede Spezialkompetenz intern vorzuhalten, und stärkt damit den Markt für verbrauchsbasierte Managed Services.
Verlagerung von Investitionsausgaben zu variablen Betriebsausgaben
Die Verlagerung hin zu variablen Betriebsausgaben unterstützt den Markt für verbrauchsbasierte Managed Services, da sie Käufern ermöglicht, einen Teil der Technologiekosten an den tatsächlichen Bedarf anzupassen. Organisationen können Kapital, das sonst für Ausrüstung gebunden gewesen wäre, in Modernisierungs-, Sicherheits- oder Datenprogramme umleiten. Dieser Ansatz verlagert auch einen Teil der Kapazitätsplanungslast auf den Anbieter. Käufer benötigen jedoch klare Bedingungen für Mindestabnahmen, Mehrverbrauchsgebühren und den Leistungsumfang, bevor sie sich auf ein variables Kostenmodell verlassen können. Die kommerzielle Attraktivität ist am stärksten, wenn ein Anbieter flexible Nutzung mit vorhersehbarer Governance und operativer Verantwortlichkeit verbinden kann. Infolgedessen stehen finanzielle Kontrolle und Bereitstellungsgeschwindigkeit im Mittelpunkt der Kaufentscheidungen im Markt für verbrauchsbasierte Managed Services.
KI-gestützte Infrastrukturüberwachung und -behebung
KI-gestützte Überwachung verändert die Art und Weise, wie Anbieter Fehler erkennen und Infrastruktur im Markt für verbrauchsbasierte Managed Services verwalten. Lenovo führte im Februar 2026 Premier Support Plus für Server ein, mit vorausschauender Überwachung, Call-Home-Automatisierung, vorbeugender Wartung und einem 4-Stunden-Vor-Ort-Reaktionsziel für kritische Fälle. HPE startete im Juni 2025 GreenLake Intelligence, um KI-Agenten für Speicher, Netzwerk, Computing, virtualisierte Ressourcen und hybride Cloud-Kostenoperationen einzusetzen.[1] Diese Angebote verlagern die Servicebereitstellung hin zu frühzeitiger Erkennung und geführter Behebung statt reaktiver Reaktion nach einem Vorfall. Sie können die Zeit verkürzen, die benötigt wird, um Betriebsbaselines zu etablieren und mit der Optimierung zu beginnen. Die Qualität der Betriebsdaten und die Fähigkeit des Anbieters, diese auf die Umgebung eines Kunden anzuwenden, werden ähnliche Serviceangebote zunehmend voneinander unterscheiden.
Cybersicherheit und Compliance-Outsourcing
Cybersicherheit ist zu einer zentralen Betriebsanforderung für Organisationen geworden, die auf verteilte Anwendungen, Daten und Cloud-Infrastruktur angewiesen sind. Managed-Security-Anbieter können kontinuierliche Überwachung, Incident Response, Kontrollmanagement und Compliance-Unterstützung in einer einzigen Betriebsvereinbarung kombinieren. Dieses Modell ist für regulierte Branchen relevant, in denen ein Sicherheitsversagen operative und rechtliche Risiken erzeugen kann. Wipros Vereinbarung mit HanesBrands nutzt die WINGS Operations AI-Plattform für vorausschauende und präventive Cybersicherheitsoperationen als Teil einer umfassenderen Technologietransformation. Das Beispiel zeigt, dass Sicherheitsdienste zunehmend als Teil einer umfassenderen verwalteten Umgebung und nicht als eigenständiger Dienst erbracht werden. Dies unterstützt eine wiederkehrende Nachfrage, wenn Unternehmen konsistente Kontrollen über Infrastruktur, Anwendungen und Benutzerzugriff hinweg anstreben. Cybersicherheit ist zu einer zentralen Betriebsanforderung für Organisationen geworden, die auf verteilte Anwendungen, Daten und Cloud-Infrastruktur angewiesen sind. Managed-Security-Anbieter können kontinuierliche Überwachung, Incident Response, Kontrollmanagement und Compliance-Unterstützung in einer einzigen Betriebsvereinbarung kombinieren. Dieses Modell ist für regulierte Branchen relevant, in denen ein Sicherheitsversagen operative und rechtliche Risiken erzeugen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mindestabnahmen und ungewisse Gesamtbetriebskosten | -2.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und Einschränkungen im grenzüberschreitenden Betrieb | -2.1% | Europa und Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und eingeschränkte Workload-Portabilität | -1.7% | Global, mit erhöhter Besorgnis in BFSI und dem öffentlichen Sektor | Langfristig (≥ 4 Jahre) |
| Inkonsistente Verbrauchsmessung, Servicedefinitionen und Vertragsvergleichbarkeit | -1.3% | Global, insbesondere in frühen Adoptionsmärkten im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mindestabnahmen und ungewisse Gesamtbetriebskosten
Verbrauchsverträge können flexible Preisgestaltung mit Mindestabnahmen kombinieren, sodass Kunden für Kapazitäten zahlen, die sie nicht nutzen. Dies schafft eine Kostenstruktur, die möglicherweise schwer mit Festpreis-Outsourcing oder direktem Infrastrukturbesitz zu vergleichen ist. Nutzungsspitzen, Regeln zur automatischen Skalierung und separate Gebühren für Tools oder Datenbewegungen können die Budgetplanbarkeit weiter beeinträchtigen. Großunternehmen können interne Finanzoperationspraktiken aufbauen, um diese Variablen zu überwachen, aber kleinere Käufer verfügen möglicherweise nicht über dieselben Ressourcen. Anbieter, die Verbrauchsregeln klar erläutern und detaillierte Kostenkontrollmechanismen anbieten, können diese Hürde senken. Vertragstransparenz bleibt daher für die weitere Akzeptanz des Marktes für verbrauchsbasierte Managed Services unerlässlich.
Datensouveränität und Einschränkungen im grenzüberschreitenden Betrieb
Datensouveränität kann die Nutzung eines einzigen globalen Bereitstellungsmodells im Markt für verbrauchsbasierte Managed Services einschränken. Viele Organisationen müssen berücksichtigen, wo Informationen gespeichert werden, wer die Umgebung betreibt und welche Behörden möglicherweise Zugang dazu beantragen. Ein Anbieter benötigt möglicherweise separate Serviceinstanzen und lokale Betriebskapazitäten, um diesen Verpflichtungen nachzukommen. Diese Anforderung kann die Skalenvorteile reduzieren, die normalerweise mit gebündelter Infrastruktur verbunden sind. Sie kann auch die Anbieterauswahl und die Vertragsgenehmigungszyklen für regulierte Käufer verlängern. Lokalisierte Architektur und klare Datenkontrollverpflichtungen können daher zu einer Wettbewerbsanforderung werden, anstatt ein sekundäres Merkmal zu sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
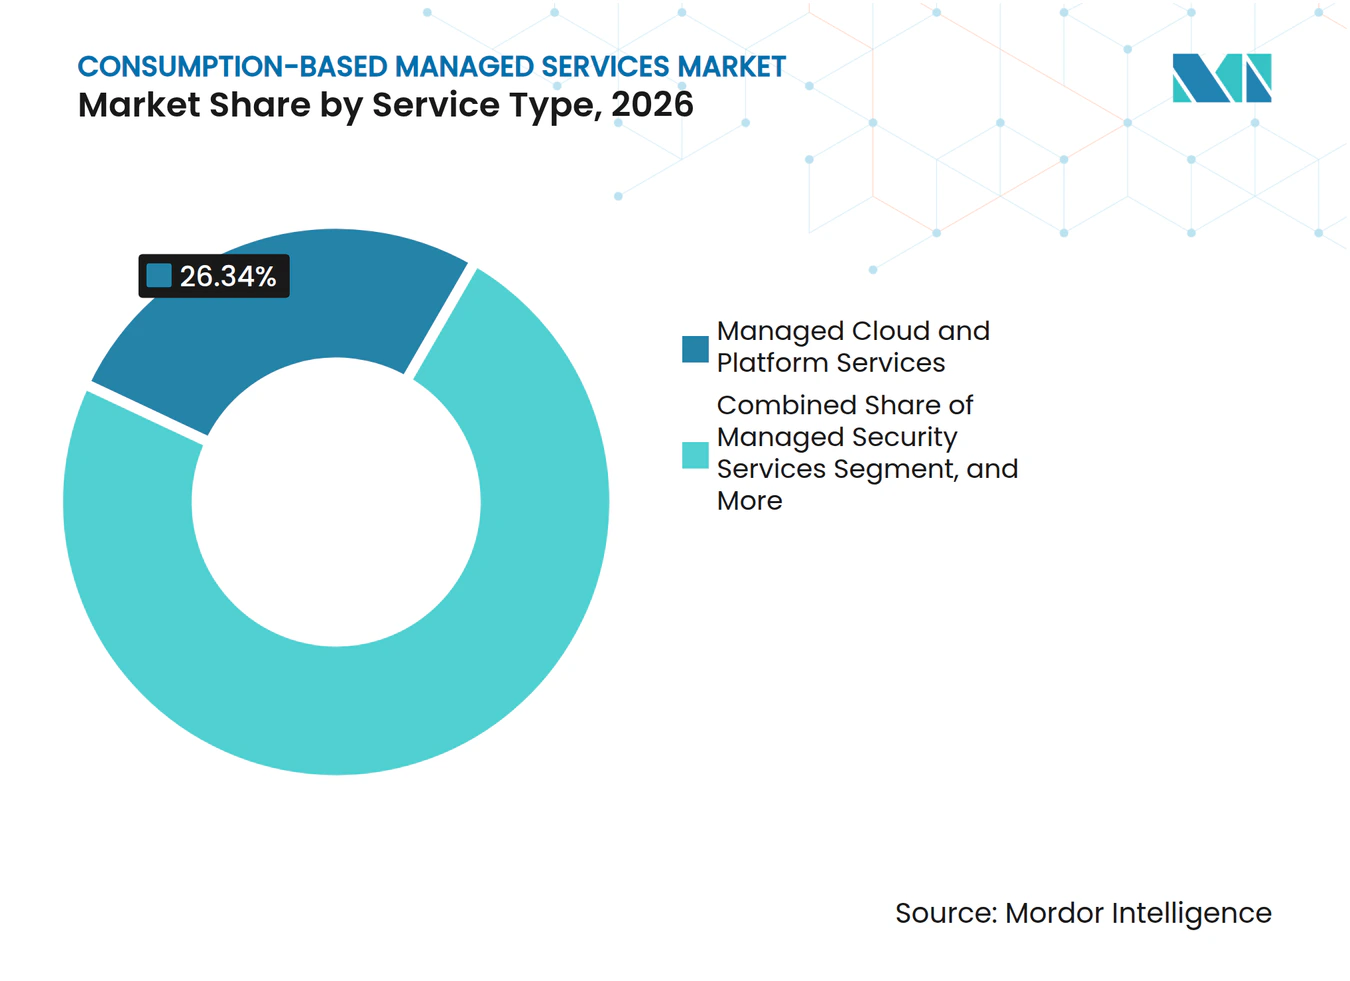
Sicherheitswachstum baut auf Cloud-Betrieb aufManaged Cloud und Plattformdienste hielten im Jahr 2026 einen Umsatzanteil von 26,34 %. Das Segment profitiert von laufenden Arbeiten zur Migration von Anwendungen, zur Integration hybrider Umgebungen und zur Optimierung von Cloud-Plattformen. Kunden benötigen häufig eine laufende Administration, nachdem eine Migration abgeschlossen ist, was eine wiederkehrende Servicenachfrage im Markt für verbrauchsbasierte Managed Services unterstützt. Managed Infrastructure und Rechenzentrumsdienste bleiben relevant, da viele Organisationen Legacy-Systeme neben Cloud-nativen Workloads betreiben. Managed Data-, Backup- und Disaster-Recovery-Dienste gewinnen ebenfalls an Bedeutung, da verteilte Datenumgebungen mehr Wiederherstellungs- und Aufbewahrungspflichten schaffen.
Managed Security Services wird bis 2032 voraussichtlich mit einer CAGR von 18,26 % wachsen. Die Cloud-Akzeptanz schafft mehr Identitäten, Integrationspunkte und Datenpfade, die aktiven Schutz benötigen. Managed Network und Konnektivitätsdienste werden auch durch die Modernisierung softwaredefinierter Wide-Area-Netzwerke, hybrides Arbeiten und Edge-Bereitstellungen unterstützt. Managed Applications und Business Services vervollständigen das Portfolio für Kunden, die operativen Support über die Kerninfrastruktur hinaus suchen. NTT DATAs Vereinbarung vom Oktober 2025 mit dem Texas Department of Information Resources umfasst AWS, Azure, Google Cloud und Oracle Cloud Infrastructure unter einem Multi-Cloud-Managed-Services-Modell und zeigt, wie Käufer mehrere Plattformen und Dienste in einer langfristigen Beschaffungsstruktur im Markt für verbrauchsbasierte Managed Services kombinieren können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Verantwortlichkeit prägt die VertragsauswahlVollständig verwaltete Verbrauchsdienste entfielen im Jahr 2026 auf 38,57 % des Umsatzes. Große Organisationen nutzen dieses Modell, wenn sie möchten, dass ein Anbieter die Verantwortung für umfangreiche Betriebsaktivitäten übernimmt. Es kann interne Teams entlasten, damit sie sich auf Produkt-, Kunden- und Governance-Prioritäten konzentrieren können. Co-verwaltete Verbrauchsdienste bleiben relevant, wenn Kunden die direkte Kontrolle über ausgewählte Bereiche behalten möchten. Dies ist besonders wichtig, wenn eine interne Aufsicht für Sicherheit, Daten oder regulierte Geschäftsprozesse im Markt für verbrauchsbasierte Managed Services erforderlich ist.
Ergebnisbasierte Managed Services werden bis 2032 voraussichtlich mit einer CAGR von 18,09 % wachsen. Diese Verträge bewerten die Leistung anhand von Geschäftsergebnissen wie Resilienz, Kostenkontrolle, Anwendungsleistung oder Risikominderung. Sie unterscheiden sich von traditionellen Vereinbarungen, die primär auf Serviceeingaben oder technischen Verfügbarkeitsmaßnahmen basieren. Modulare Verbrauchsdienste können für mittelständische Käufer geeignet sein, die definierte Dienste je nach Betriebsbedarf hinzufügen oder entfernen möchten. Die Branche für verbrauchsbasierte Managed Services bewegt sich daher auf Vertragsstrukturen zu, die die Anbieterverantwortlichkeit mit den Kundenergebnissen in Einklang bringen, wobei die endgültige Wahl von den internen Fähigkeiten, der Risikobereitschaft und der Fähigkeit des Käufers abhängt, Ergebnisse konsistent zu messen.
Nach Infrastrukturebene:
Datenplattformen gewinnen strategische BedeutungComputing und Virtualisierung hielten im Jahr 2026 einen Umsatzanteil von 28,37 %. Es ist ein natürlicher Einstiegspunkt, da Organisationen seit langem externe Unterstützung für Server, virtuelle Maschinen und Rechenzentrumsbetrieb nutzen. Speicherung und Datenschutz gewinnen an Bedeutung, da Datenvolumina steigen und Aufbewahrungspflichten anspruchsvoller werden. Netzwerk und Konnektivität werden durch Secure Access Service Edge, privates 5G und softwaredefinierte Netzwerke neu gestaltet. End-User-Computing und Geräte bleiben ebenfalls wichtig für Organisationen, die verteilte Belegschaften und Gerätebestände im Markt für verbrauchsbasierte Managed Services verwalten.
Datenbanken und Datenplattformen werden bis 2032 voraussichtlich mit einer CAGR von 18,58 % wachsen. Käufer werden zunehmend bereit, die Verwaltung von Datenplattformen zu delegieren, die früher als zu sensibel für den externen Betrieb galten. Dies spiegelt den Bedarf an Spezialkenntnissen in Cloud-nativen Datenbanken, Zugriffskontrollen und Resilienzplanung wider. Im Mai 2025 kündigten Nutanix und Pure Storage eine integrierte Lösung für geschäftskritische virtuelle Workloads an.[2] Solche Allianzen können den Betrieb über Computing und Speicherung hinweg vereinfachen, obwohl sie auch die Abhängigkeit von einer kleineren Gruppe von Technologiepartnern im Markt für verbrauchsbasierte Managed Services vertiefen können.
Nach Unternehmensgröße:
KMU wenden sich spezialisiertem Betriebssupport zuGroßunternehmen entfielen im Jahr 2026 auf 78,41 % des Umsatzes. Ihre umfangreichen IT-Bestände, mehrere Standorte und regulatorische Verpflichtungen unterstützen die Nachfrage nach Multi-Domain-Managed-Services. Diese Käufer haben häufig etablierte Outsourcing-Beziehungen und formale Beschaffungsprozesse. Sie benötigen auch Anbieter, die über Geschäftsbereiche und Regionen hinweg koordinieren können. Ihre Größe macht vollständig verwaltete Modelle und maßgeschneiderte Servicevereinbarungen im Markt für verbrauchsbasierte Managed Services praktikabler.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 18,63 % wachsen. Kleinere Unternehmen stehen vor einer größeren Herausforderung bei der Einstellung von Cloud-, Sicherheits- und Datenfachleuten, da diese Stellen teuer und schwer zu besetzen sind. Verwaltete Cloud-Operationen, Cybersicherheit und Endpunktschutz werden voraussichtlich ihre vorrangigen Servicebereiche bleiben. Komplexere Modernisierungs- und ergebnisbasierte Verträge sind nach wie vor auf größere Käufer konzentriert. Die britische SME Digital Adoption Taskforce berichtete, dass Fachkräftemangel mehr kleine und mittlere Unternehmen dazu veranlasst, externe digitale Unterstützung in Anspruch zu nehmen, und Anbieter können diesen Bedarf im Markt für verbrauchsbasierte Managed Services mit klaren, modularen Paketen statt einem vollständigen Unternehmensserviceumfang adressieren.

Nach Endnutzerbranche:
Das Gesundheitswesen weitet die Nutzung von Managed Services ausIT und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 25,69 %. Telekommunikationsanbieter nutzen Managed Services sowohl intern als auch für den Verkauf von Netzwerk- und Konnektivitätsdiensten an andere Unternehmen. Ihre Technologiebestände erfordern eine kontinuierliche Verwaltung über Infrastruktur, Kundenplattformen und Sicherheitsbetrieb hinweg. BFSI ist ebenfalls eine wichtige Käufergruppe, da sie resiliente Betriebsabläufe unterstützen und strenge Kontrollanforderungen erfüllen muss. Einzelhandels- und E-Commerce-Kunden nutzen verwaltete Cloud- und Sicherheitsdienste, um Nachfrageschwankungen zu bewältigen, ohne große feste Infrastrukturverpflichtungen einzugehen.
Das Gesundheitswesen und die Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 18,71 % wachsen. Gesundheitssysteme stehen unter dem Druck, die Komplexität elektronischer Gesundheitsakten, Interoperabilitätsbemühungen, Datenschutzanforderungen und KI-Bereitschaft zu bewältigen. Managed-Service-Vereinbarungen können den Zugang zu Fähigkeiten ermöglichen, die intern schwer aufrechtzuerhalten sind. Fertigungs- und Industrieorganisationen sind eine weitere aufkommende Nachfragequelle, da Betriebstechnologie und IT-Umgebungen stärker vernetzt werden. Branchenspezifische Kontrollen und Workflow-Kenntnisse werden wichtiger, da Kunden über generische Pakete hinausblicken, was dem Markt für verbrauchsbasierte Managed Services Raum gibt, regulierte Gesundheits-, Finanzdienstleistungs- und öffentliche Sektorumgebungen zu bedienen.
Geografische Analyse
Markt für verbrauchsbasierte Managed Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,24 % am Markt für verbrauchsbasierte Managed Services. Die Vereinigten Staaten machen den größten Teil der regionalen Umsatzbasis aus, da sie eine hohe Konzentration technologieintensiver Unternehmen und eine etablierte Managed-Services-Beschaffung aufweisen. Sicherheit, Compliance und Anbieterkonsolidierung bleiben wichtige Treiber für Käufer in regulierten Branchen. Große gebündelte Transaktionen können Organisationen helfen, Anbieterportfolios zu vereinfachen und gleichzeitig Ressourcen auf KI- und Datenprogramme umzuleiten. Kanada und Mexiko weiten ebenfalls ihre Nutzung von Managed Services durch digitale Programme für Unternehmen und den öffentlichen Sektor aus.
Markt für verbrauchsbasierte Managed Services in Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 19,36 % wachsen. Die Region hat ein ausgeprägtes Nachfrageprofil, da Cloud-Akzeptanz, Multi-Cloud-Bereitstellung und Kompetenzengpässe je nach Land stark variieren. China wird durch die Entwicklung inländischer KI-Infrastruktur unterstützt, während Indien wachsende Unternehmensnachfrage mit einer großen Offshore-Lieferbasis kombiniert. Japans Modernisierungsbedarf, Südkoreas technologieintensive Industrien und Australiens Anforderungen im Regierungs- und Finanzdienstleistungsbereich schaffen weiteren Bedarf. Die regionale Perspektive für den Markt für verbrauchsbasierte Managed Services wird davon abhängen, wie Anbieter Lieferung und Daten-Governance für jedes nationale Umfeld lokalisieren.
Markt für verbrauchsbasierte Managed Services in EMEA und Südamerika
Europa bleibt eine bedeutende regionale Chance, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Regulatorische Verpflichtungen erhöhen die Nachfrage nach verwalteten Sicherheits-, Compliance- und Datenkontrollfähigkeiten in der gesamten Region. Südamerika wird von Brasilien und Argentinien angeführt, wo Finanzdienstleistungen, Energie und E-Commerce wichtige Nachfragezentren sind. Der Nahe Osten konzentriert sich auf die Staaten des Golfkooperationsrats, wo nationale Digitalisierungsprogramme Cloud- und Infrastrukturverträge unterstützen. Afrika befindet sich noch in einem frühen Adoptionsstadium, obwohl Nigeria, Südafrika und Ägypten langfristige Chancen für verwaltete Konnektivitäts- und Sicherheitsdienste bieten.
Wettbewerbslandschaft
Marktkonzentration
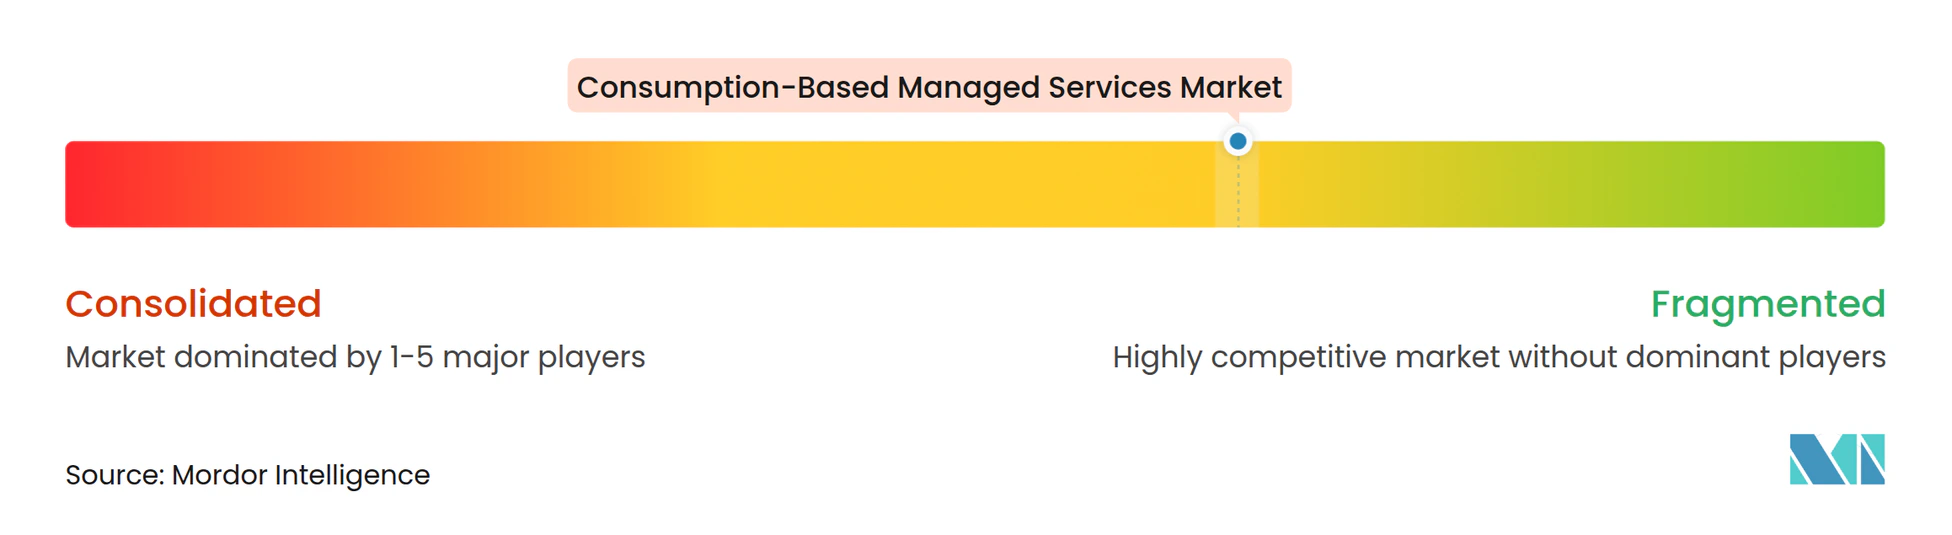
Der Markt für verbrauchsbasierte Managed Services ist fragmentiert über globale Systemintegratoren, Infrastrukturspezialisten, Cloud-Ökosystempartner und regionale Anbieter. IBM, Kyndryl, Accenture, Capgemini, TCS, Infosys, HCL Technologies und Wipro konkurrieren durch Größe, breite Serviceabdeckung und Lieferfähigkeiten. HPE, Pure Storage, NetApp, Dell Technologies und Hitachi Vantara konzentrieren sich stärker auf verbrauchsbasierte Infrastruktur und hardwaregebundene Servicemodelle. Diese Gruppen überschneiden sich zunehmend, da Integratoren ihre Infrastrukturpartnerschaften vertiefen und Technologieanbieter den verwalteten Betrieb ausweiten. Regulierte Branchen schaffen eine Öffnung für Anbieter, die branchenspezifische Kontrollen, Workflow-Integrationen und lokale Compliance-Fähigkeiten bereitstellen können.
KI-gestützte Betriebsabläufe werden zu einer wichtigen Wettbewerbsgrundlage im Markt für verbrauchsbasierte Managed Services. Kyndryl führte im April 2026 Agentic Service Management mit Bewertungen, Implementierungsplänen und Governance-Rahmenwerken für KI-native Workflows ein. HPEs GreenLake Intelligence erweitert diesen Ansatz über hybride IT-Betriebsabläufe durch KI-Agenten für Infrastruktur- und Kostenmanagement. NTT DATA unterzeichnete im Januar 2026 eine mehrjährige Kooperationsvereinbarung mit AWS zur Unterstützung von Cloud-Modernisierung, branchenspezifischen Cloud-Lösungen, KI-gestützten Managed Services und digitaler Souveränität. Diese Schritte zeigen, dass Anbieter in Automatisierung, Cloud-Partnerschaften und Betriebsmodelle investieren, die über Kunden hinweg wiederverwendet werden können.
Infrastrukturpartnerschaften prägen auch die Wettbewerbsposition der Branche für verbrauchsbasierte Managed Services. Nutanix und Pure Storage kündigten im Mai 2025 eine integrierte Lösung für geschäftskritische virtuelle Workloads an. Kyndryl führte im Februar 2025 verwaltete Secure-Access-Service-Edge-Dienste mit Palo Alto Networks ein.[3] Anbieter müssen Standardisierung mit der Fähigkeit in Einklang bringen, individuelle Kundenanforderungen zu erfüllen, und starke Daten-Governance, Servicetransparenz und Integrationsfähigkeit können in Wettbewerbsangeboten genauso wichtig sein wie Größe.
Marktführer für verbrauchsbasierte Managed Services
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Accenture plc
-
Hewlett Packard Enterprise Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verbrauchsbasierte Managed Services Unternehmen in diesem Bericht
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Accenture plc
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Kyndryl Holdings, Inc.
- Cisco Systems, Inc.
- Fujitsu Limited
- Lenovo Group Limited
- Oracle Corporation
- NVIDIA Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Group Corporation
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Nutanix, Inc.
- Huawei Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für verbrauchsbasierte Managed Services
- Mai 2026: Kyndryl und DPD Portugal gaben eine erweiterte Partnerschaft zur Modernisierung der geschäftskritischen hybriden IT-Umgebungen von DPD bekannt, die IT-Infrastrukturüberwachung, Plattformmanagement, Backup und Wiederherstellung sowie Speicherung umfasst, wobei Kyndryl Private Cloud ein verbessertes Disaster-Recovery-Modell unterstützt.
- Mai 2026: Lenovo führte Premier Support Plus für Server ein, einen erstklassigen KI-gestützten Supportdienst für Unternehmensserverumgebungen, der proaktive und vorausschauende Überwachung durch Call-Home-Automatisierung, vorbeugende Wartung und ein 4-Stunden-Vor-Ort-Reaktionsziel bietet und in mehr als 75 Märkten weltweit verfügbar ist.
- Januar 2026: NTT DATA unterzeichnete eine mehrjährige strategische Kooperationsvereinbarung mit AWS zur Beschleunigung der Unternehmens-Cloud- und agentischen KI-Akzeptanz, mit dem Ziel einer groß angelegten Cloud-Transformation, branchenspezifischer Cloud-Lösungen auf AWS, KI-gestützter Managed Services und digitaler Souveränität auf der AWS European Sovereign Cloud.
- November 2025: Wipro unterzeichnete eine mehrjährige strategische Vereinbarung mit HanesBrands zur Unterstützung einer GenAI-geführten IT-2.0-Transformation unter Verwendung der Wipro Intelligence WINGS Operations AI-Plattform, die IT-Infrastruktur, Cybersicherheitsbetrieb und Optimierung der regulatorischen Compliance abdeckt.
Globaler Berichtsumfang für den Markt für verbrauchsbasierte Managed Services
Der Markt für verbrauchsbasierte Managed Services umfasst ausgelagerte IT-Dienste, die Organisationen auf Basis der tatsächlichen Nutzung oder des Verbrauchs beschaffen und bezahlen, anstatt auf Basis fester, langfristiger Verträge.
Der Bericht über den Markt für verbrauchsbasierte Managed Services ist segmentiert nach Servicetyp (Managed Infrastructure und Rechenzentrumsdienste, Managed Network und Konnektivitätsdienste, Managed Security Services, Managed Cloud und Plattformdienste, Managed Data-, Backup- und Disaster-Recovery-Dienste sowie Managed Applications und Business Services), Bereitstellungsmodell (vollständig verwaltete Verbrauchsdienste, co-verwaltete Verbrauchsdienste, modulare Verbrauchsdienste und ergebnisbasierte Managed Services), Infrastrukturebene (Computing und Virtualisierung, Speicherung und Datenschutz, Netzwerk und Konnektivität, Datenbanken und Datenplattformen sowie End-User-Computing und Geräte), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Fertigung und industrielles IoT, Medien und Unterhaltung, Regierung und öffentlicher Sektor, Bildung, Energie, Versorgungsunternehmen und intelligente Infrastruktur sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Infrastructure und Rechenzentrumsdienste |
| Managed Network und Konnektivitätsdienste |
| Managed Security Services |
| Managed Cloud und Plattformdienste |
| Managed Data-, Backup- und Disaster-Recovery-Dienste |
| Managed Applications und Business Services |
| Vollständig verwaltete Verbrauchsdienste |
| Co-verwaltete Verbrauchsdienste |
| Modulare Verbrauchsdienste |
| Ergebnisbasierte Managed Services |
| Computing und Virtualisierung |
| Speicherung und Datenschutz |
| Netzwerk und Konnektivität |
| Datenbanken und Datenplattformen |
| End-User-Computing und Geräte |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Fertigung und industrielles IoT |
| Medien und Unterhaltung |
| Regierung und öffentlicher Sektor |
| Bildung |
| Energie, Versorgungsunternehmen und intelligente Infrastruktur |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Infrastructure und Rechenzentrumsdienste | |
| Managed Network und Konnektivitätsdienste | ||
| Managed Security Services | ||
| Managed Cloud und Plattformdienste | ||
| Managed Data-, Backup- und Disaster-Recovery-Dienste | ||
| Managed Applications und Business Services | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Verbrauchsdienste | |
| Co-verwaltete Verbrauchsdienste | ||
| Modulare Verbrauchsdienste | ||
| Ergebnisbasierte Managed Services | ||
| Nach Infrastrukturebene | Computing und Virtualisierung | |
| Speicherung und Datenschutz | ||
| Netzwerk und Konnektivität | ||
| Datenbanken und Datenplattformen | ||
| End-User-Computing und Geräte | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und industrielles IoT | ||
| Medien und Unterhaltung | ||
| Regierung und öffentlicher Sektor | ||
| Bildung | ||
| Energie, Versorgungsunternehmen und intelligente Infrastruktur | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden verbrauchsbasierte Managed Services bis 2032 erreichen?
Der Markt für verbrauchsbasierte Managed Services wird voraussichtlich von 41,62 Milliarden USD im Jahr 2026 auf 111,80 Milliarden USD bis 2032 wachsen, mit einer CAGR von 17,53 %.
Was treibt die Nachfrage nach verbrauchsbasierten Managed Services an?
Hybride und Multi-Cloud-Komplexität, Anforderungen an variable Kosten, KI-gestützte Betriebsabläufe, Cybersicherheitsbedarf und Fachkräftemangel sind die wichtigsten Nachfragetreiber.
Welcher Servicetyp führt bei verbrauchsbasierten Managed Services?
Managed Cloud und Plattformdienste führen mit einem Umsatzanteil von 26,34 % im Jahr 2026, während Managed Security Services mit einer prognostizierten CAGR von 18,26 % bis 2032 das schnellste Wachstum aufweist.
Welches Bereitstellungsmodell wächst am schnellsten?
Ergebnisbasierte Managed Services werden bis 2032 voraussichtlich mit einer CAGR von 18,09 % wachsen, da Käufer Verträge suchen, die an Geschäftsergebnisse geknüpft sind.
Welche Region hat die höchsten Wachstumsaussichten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 19,36 % wachsen, unterstützt durch Multi-Cloud-Akzeptanz und Nachfrage nach spezialisierten Betriebsfähigkeiten.
Welche Organisationen steigern die Akzeptanz am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 18,63 % wachsen, da viele externe Cloud-, Sicherheits- und Datenkompetenz benötigen.