
Taille et part du marché des services managés à la consommation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 49.86 Milliards de dollars |
| Taille du Marché (2032) | 111.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés à la consommation par Mordor Intelligence
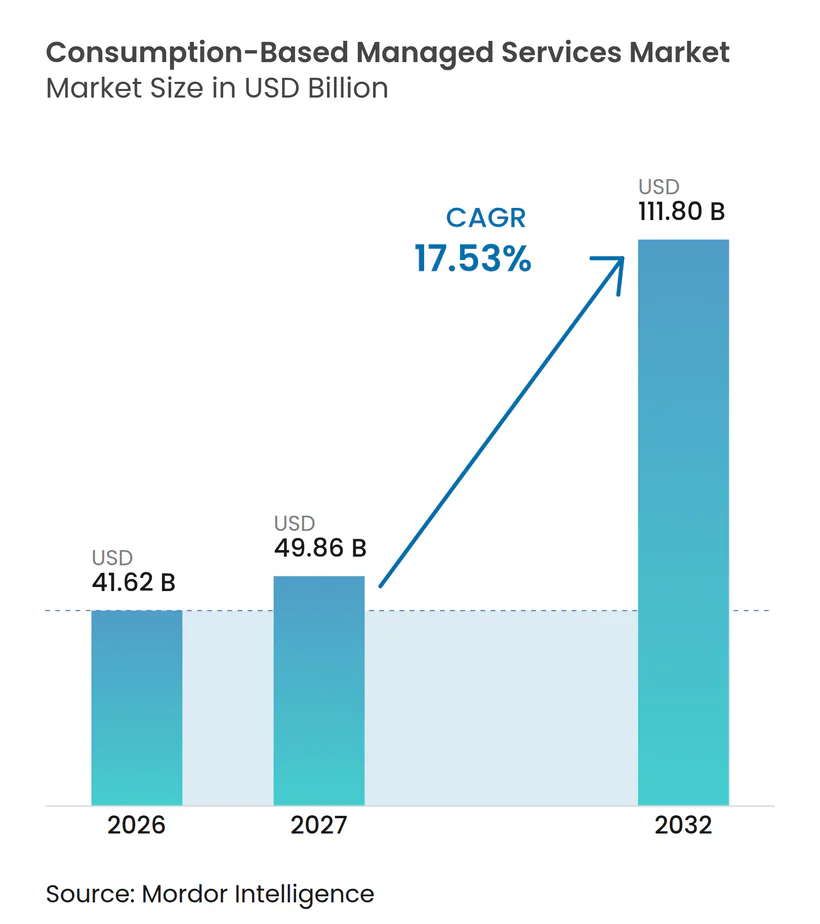
La taille du marché des services managés à la consommation devrait s'étendre de 41,62 milliards USD en 2026 à 111,80 milliards USD d'ici 2032, enregistrant un CAGR de 17,53 % entre 2027 et 2032. Le marché des services managés à la consommation combine la facturation variable avec la responsabilité opérationnelle continue, ce qui le distingue de l'externalisation conventionnelle et des abonnements cloud autonomes. La demande des entreprises est centrée sur la gestion des environnements hybrides, le contrôle des coûts technologiques et l'accès à des compétences spécialisées sans développer chaque capacité en interne. Les fournisseurs répondent en combinant la gestion d'infrastructure, les opérations de sécurité, l'automatisation et des modèles commerciaux liés aux résultats métier. L'Amérique du Nord reste la plus grande base de revenus, tandis que l'Asie-Pacifique offre les meilleures perspectives de croissance à mesure que le déploiement multicloud et les lacunes en matière de compétences s'élargissent. La concurrence dépend de plus en plus de la capacité à fournir des conditions d'utilisation transparentes, des opérations localisées et une prestation de services fiable dans des environnements complexes.
Points clés du rapport
- Par type de service, les services cloud et de plateforme managés ont représenté 26,34 % des revenus en 2026, tandis que les services de sécurité managés devraient se développer à un CAGR de 18,26 % jusqu'en 2032.
- Par modèle de livraison, les services de consommation entièrement managés ont représenté 38,57 % des revenus en 2026, tandis que les services managés basés sur les résultats devraient se développer à un CAGR de 18,09 % jusqu'en 2032.
- Par couche d'infrastructure, le calcul et la virtualisation ont représenté 28,37 % des revenus en 2026, tandis que les bases de données et plateformes de données devraient se développer à un CAGR de 18,58 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont détenu 78,41 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,63 % jusqu'en 2032.
- Par secteur d'utilisation final, l'informatique et les télécommunications ont représenté 25,69 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 18,71 % jusqu'en 2032.
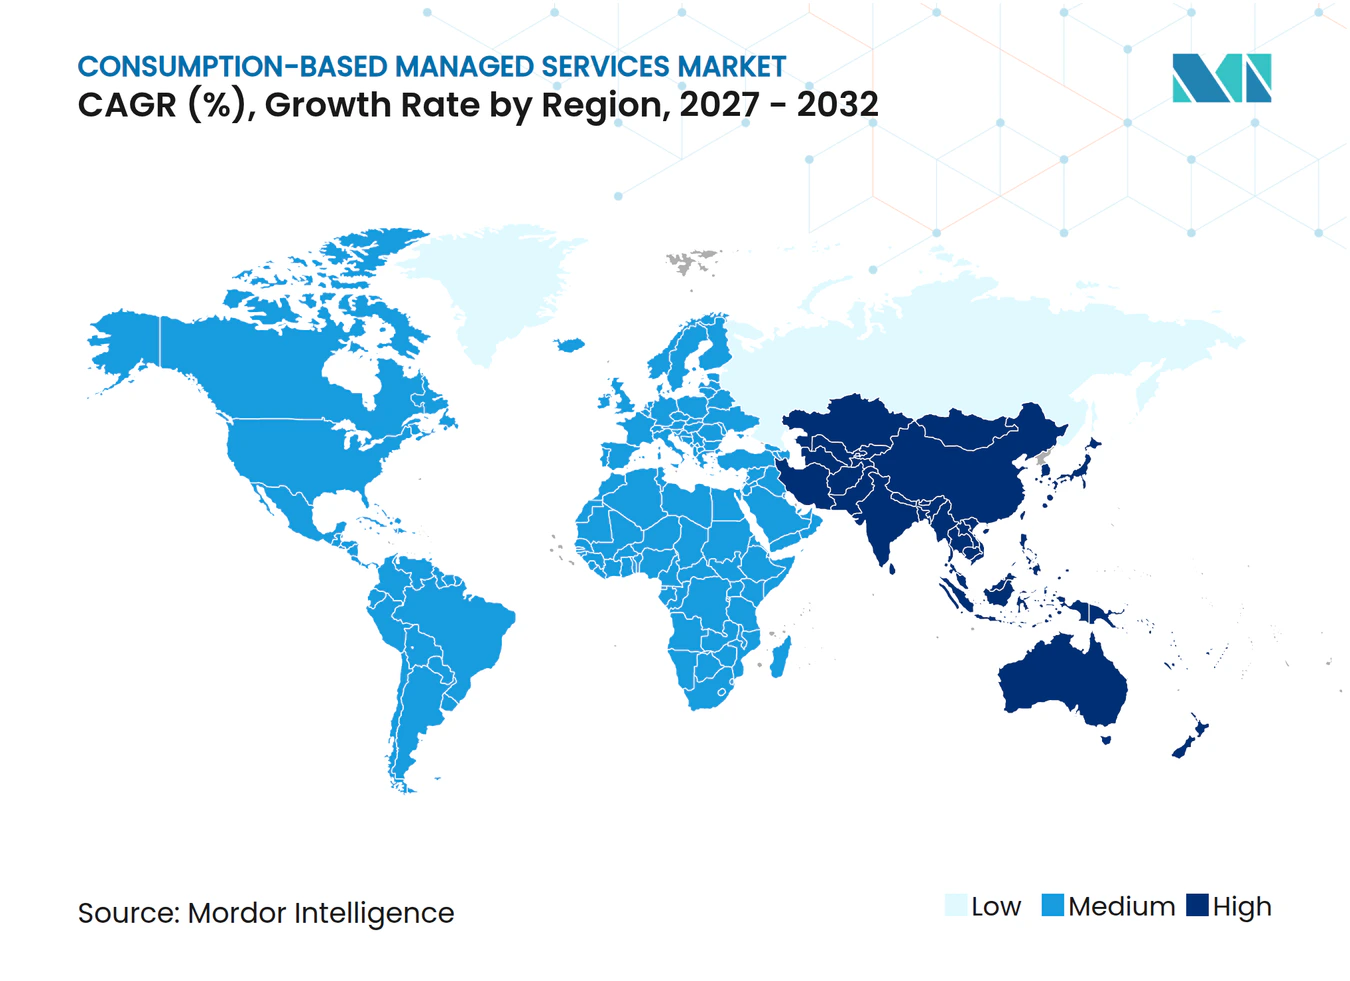
- Par géographie, l'Amérique du Nord a détenu 43,24 % de la part du marché des services managés à la consommation en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité opérationnelle hybride et multicloud | +3.8% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Passage des dépenses d'investissement aux dépenses d'exploitation variables | +3.2% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Surveillance et remédiation de l'infrastructure pilotées par l'IA | +2.8% | Mondial, mené par l'Amérique du Nord avec expansion en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Externalisation de la cybersécurité et de la conformité | +2.5% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de talents en opérations cloud, sécurité et plateforme | +2.1% | Mondial, avec une pression plus forte en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Infrastructure mesurée pour les charges de travail IA et edge | +1.5% | Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité opérationnelle hybride et multicloud
Les opérations hybrides et multicloud constituent un moteur central de la demande pour le marché des services managés à la consommation. Les entreprises doivent coordonner l'identité, la sécurité, les contrôles des coûts, les applications et les données entre les systèmes sur site et plusieurs environnements cloud. Ce travail devient plus difficile à mesure que chaque plateforme supplémentaire introduit ses propres règles opérationnelles et outils de gestion. Les fournisseurs peuvent réduire cette charge en exploitant une couche commune pour l'intégration, la surveillance et l'automatisation. Les exigences de résidence des données conduisent également certaines organisations à utiliser des environnements locaux ou souverains aux côtés des services cloud mondiaux. Cela crée un rôle plus large pour les fournisseurs managés, leur permettant de maintenir ces environnements connectés sans obliger les clients à maintenir chaque capacité spécialisée en interne, renforçant ainsi le marché des services managés à la consommation.
Passage des dépenses d'investissement aux dépenses d'exploitation variables
Le passage vers les dépenses d'exploitation variables soutient le marché des services managés à la consommation car il permet aux acheteurs d'aligner certains coûts technologiques sur la demande réelle. Les organisations peuvent réorienter le capital qui aurait été engagé dans des équipements vers la modernisation, la sécurité ou les programmes de données. Cette approche transfère également une partie de la charge de planification des capacités au fournisseur. Les acheteurs ont encore besoin de conditions claires concernant les engagements minimaux, les frais de dépassement et le périmètre des services avant de pouvoir s'appuyer sur un modèle à coût variable. L'attrait commercial est le plus fort lorsqu'un fournisseur peut associer une utilisation flexible à une gouvernance prévisible et une responsabilité opérationnelle. Par conséquent, le contrôle financier et la rapidité de déploiement sont au cœur des décisions d'achat sur le marché des services managés à la consommation.
Surveillance et remédiation de l'infrastructure pilotées par l'IA
La surveillance basée sur l'IA transforme la façon dont les fournisseurs identifient les pannes et gèrent l'infrastructure sur le marché des services managés à la consommation. Lenovo a introduit Premier Support Plus pour serveurs en février 2026 avec une surveillance prédictive, l'automatisation Call Home, la maintenance préventive et un objectif d'intervention sur site en 4 heures pour les cas critiques. HPE a lancé GreenLake Intelligence en juin 2025 pour appliquer des agents IA au stockage, aux réseaux, au calcul, aux ressources virtualisées et aux opérations de coûts cloud hybrides.[1] Ces offres font évoluer la prestation de services vers une détection plus précoce et une remédiation guidée plutôt qu'une réponse post-incident. Elles peuvent raccourcir le temps nécessaire pour établir des bases opérationnelles et commencer l'optimisation. La qualité des données opérationnelles et la capacité du fournisseur à les appliquer à l'environnement d'un client différencieront de plus en plus des offres de services similaires.
Externalisation de la cybersécurité et de la conformité
La cybersécurité est devenue une exigence opérationnelle fondamentale pour les organisations qui dépendent d'applications distribuées, de données et d'une infrastructure cloud. Les fournisseurs de sécurité managée peuvent combiner la surveillance continue, la réponse aux incidents, la gestion des contrôles et le soutien à la conformité dans un seul dispositif opérationnel. Ce modèle est pertinent pour les secteurs réglementés où une défaillance de sécurité peut créer une exposition opérationnelle et juridique. L'accord de Wipro avec HanesBrands utilise la plateforme WINGS Operations AI pour des opérations de cybersécurité prédictives et préventives dans le cadre d'une transformation technologique plus large. Cet exemple montre que les services de sécurité sont de plus en plus fournis dans le cadre d'un environnement managé plus large plutôt que comme un service autonome. Cela soutient une demande récurrente lorsque les entreprises recherchent des contrôles cohérents sur l'infrastructure, les applications et l'accès des utilisateurs. La cybersécurité est devenue une exigence opérationnelle fondamentale pour les organisations qui dépendent d'applications distribuées, de données et d'une infrastructure cloud. Les fournisseurs de sécurité managée peuvent combiner la surveillance continue, la réponse aux incidents, la gestion des contrôles et le soutien la conformité dans un seul dispositif opérationnel. Ce modèle est pertinent pour les secteurs réglementés où une défaillance de sécurité peut créer une exposition opérationnelle et juridique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Engagements minimaux et coût total de possession incertain | -2.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Souveraineté des données et contraintes des opérations transfrontalières | -2.1% | Europe et Asie-Pacifique, avec des répercussions au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Dépendance aux fournisseurs et portabilité limitée des charges de travail | -1.7% | Mondial, avec une préoccupation accrue dans les secteurs BFSI et gouvernemental | Long terme (≥ 4 ans) |
| Mesure incohérente, définitions de services et comparabilité des contrats | -1.3% | Mondial, particulièrement dans les marchés à adoption précoce au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Engagements minimaux et coût total de possession incertain
Les contrats à la consommation peuvent combiner une tarification flexible avec des engagements minimaux, laissant les clients payer pour une capacité qu'ils n'utilisent pas. Cela crée une structure de coûts qui peut être difficile à comparer avec l'externalisation à frais fixes ou la propriété directe d'infrastructure. Les pics d'utilisation, les règles de mise à l'échelle automatique et les frais séparés pour les outils ou le transfert de données peuvent encore affaiblir la prévisibilité budgétaire. Les grandes entreprises peuvent développer des pratiques internes de gestion financière pour surveiller ces variables, mais les acheteurs plus petits peuvent ne pas disposer des mêmes ressources. Les fournisseurs qui expliquent clairement les règles de consommation et offrent des contrôles de coûts détaillés peuvent réduire cet obstacle. La transparence contractuelle reste donc essentielle à l'adoption continue du marché des services managés à la consommation.
Souveraineté des données et contraintes des opérations transfrontalières
La souveraineté des données peut limiter l'utilisation d'un modèle de livraison mondial unique sur le marché des services managés à la consommation. De nombreuses organisations doivent considérer où les informations sont stockées, qui exploite l'environnement et quelles autorités peuvent chercher à y accéder. Un fournisseur peut avoir besoin d'instances de service distinctes et de capacités opérationnelles locales pour satisfaire ces obligations. Cette exigence peut réduire les avantages d'échelle normalement associés à une infrastructure mutualisée. Elle peut également allonger les cycles de sélection des fournisseurs et d'approbation des contrats pour les acheteurs réglementés. L'architecture localisée et des engagements clairs en matière de contrôle des données peuvent donc devenir une exigence concurrentielle plutôt qu'une fonctionnalité secondaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
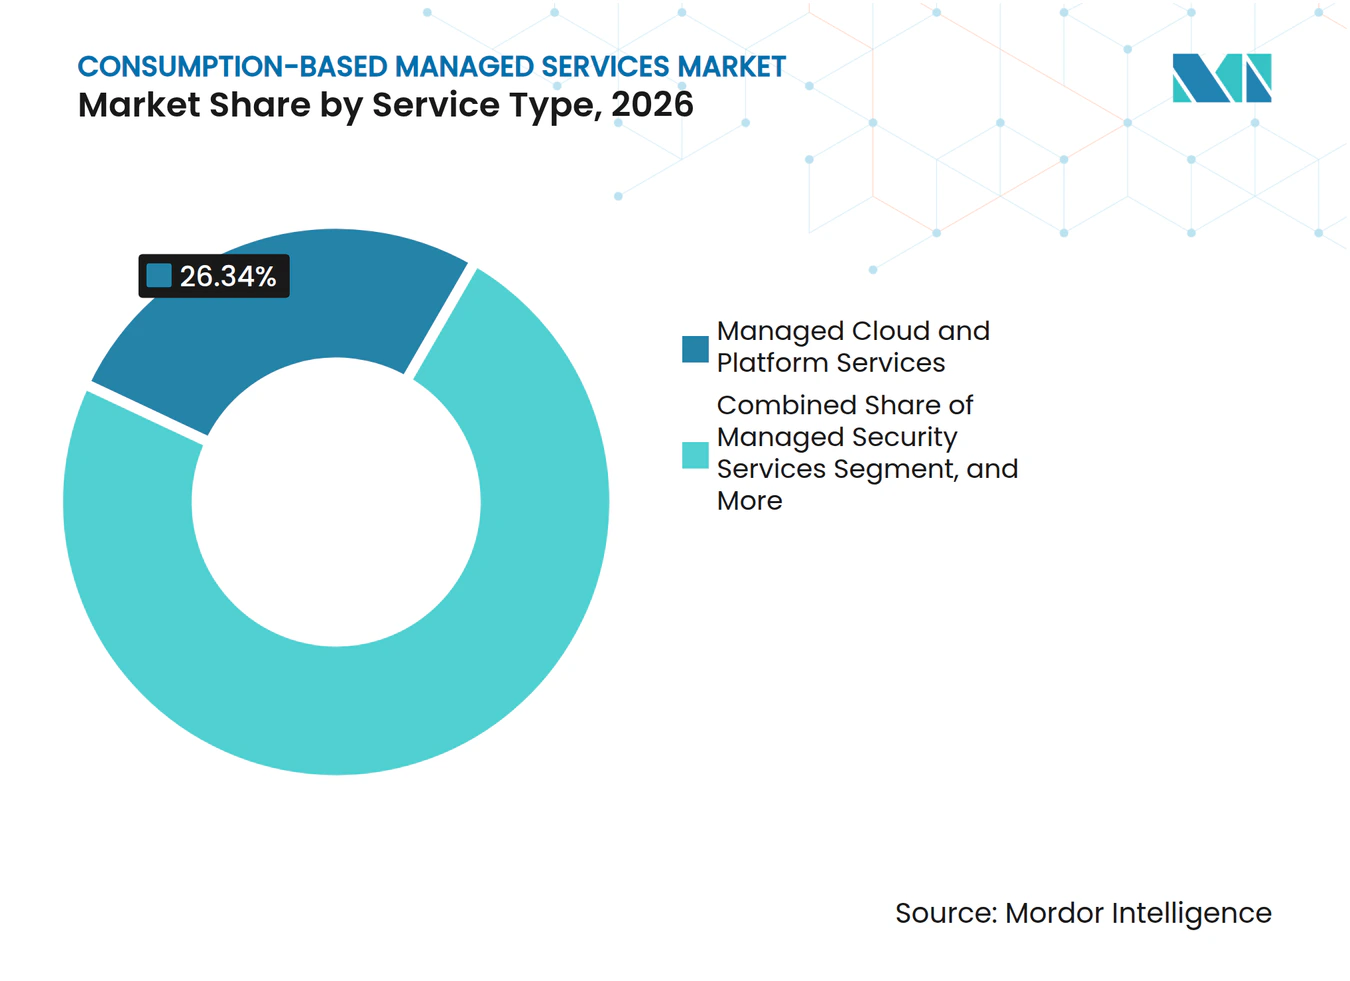
la croissance de la sécurité s'appuie sur les opérations cloudLes services cloud et de plateforme managés ont représenté 26,34 % des revenus en 2026. Le segment bénéficie des travaux en cours pour migrer les applications, intégrer les environnements hybrides et optimiser les plateformes cloud. Les clients nécessitent souvent une administration continue après la fin d'une migration, soutenant une demande de services récurrents sur le marché des services managés à la consommation. Les services d'infrastructure managée et de centre de données restent pertinents car de nombreuses organisations exploitent des systèmes hérités aux côtés de charges de travail cloud natives. Les services managés de données, de sauvegarde et de reprise après sinistre gagnent également en pertinence à mesure que les environnements de données distribués créent davantage d'obligations de récupération et de rétention.
Les services de sécurité managés devraient se développer à un CAGR de 18,26 % jusqu'en 2032. L'adoption du cloud crée davantage d'identités, de points d'intégration et de chemins de données nécessitant une protection active. Les services de réseau et de connectivité managés sont également soutenus par la modernisation des réseaux étendus définis par logiciel, le travail hybride et les déploiements edge. Les applications managées et les services métier complètent le portefeuille pour les clients recherchant un soutien opérationnel au-delà de l'infrastructure de base. L'accord d'octobre 2025 de NTT DATA avec le Département des ressources informatiques du Texas couvre AWS, Azure, Google Cloud et Oracle Cloud Infrastructure dans le cadre d'un modèle de services managés multicloud, montrant comment les acheteurs peuvent combiner plusieurs plateformes et services dans une seule structure d'approvisionnement à long terme sur le marché des services managés à la consommation.



Par modèle de livraison :
la responsabilité façonne la sélection des contratsLes services de consommation entièrement managés ont représenté 38,57 % des revenus en 2026. Les grandes organisations utilisent ce modèle lorsqu'elles souhaitent qu'un fournisseur assume la responsabilité d'une large activité opérationnelle. Cela peut libérer les équipes internes pour se concentrer sur les priorités produit, client et de gouvernance. Les services de consommation co-managés restent pertinents lorsque les clients souhaitent conserver un contrôle direct sur certains domaines. Cela est particulièrement important lorsqu'une supervision interne est requise pour la sécurité, les données ou les processus métier réglementés sur le marché des services managés à la consommation.
Les services managés basés sur les résultats devraient se développer à un CAGR de 18,09 % jusqu'en 2032. Ces contrats évaluent les performances par rapport aux résultats métier tels que la résilience, le contrôle des coûts, les performances des applications ou la réduction des risques. Ils diffèrent des arrangements traditionnels basés principalement sur les intrants de service ou les mesures de disponibilité technique. Les services de consommation modulaires peuvent convenir aux acheteurs du marché intermédiaire qui souhaitent ajouter ou supprimer des services définis à mesure que les besoins opérationnels évoluent. Le secteur des services managés à la consommation évolue donc vers des structures contractuelles qui alignent la responsabilité du fournisseur sur les résultats du client, le choix final dépendant des compétences internes de l'acheteur, de sa tolérance au risque et de sa capacité à mesurer les résultats de manière cohérente.
Par couche d'infrastructure :
les plateformes de données gagnent en importance stratégiqueLe calcul et la virtualisation ont représenté 28,37 % des revenus en 2026. C'est un point d'entrée naturel car les organisations ont longtemps eu recours à un soutien externe pour les serveurs, les machines virtuelles et les opérations de centres de données. Le stockage et la protection des données gagnent en importance à mesure que les volumes de données augmentent et que les obligations de rétention deviennent plus exigeantes. Les réseaux et la connectivité sont remodelés par l'accès sécurisé aux services edge, le 5G privé et les réseaux définis par logiciel. L'informatique et les appareils des utilisateurs finaux restent également importants pour les organisations gérant des effectifs distribués et des parcs d'appareils sur le marché des services managés à la consommation.
Les bases de données et plateformes de données devraient se développer à un CAGR de 18,58 % jusqu'en 2032. Les acheteurs sont de plus en plus disposés à déléguer la gestion des plateformes de données qui étaient autrefois considérées comme trop sensibles pour une exploitation externe. Cela reflète un besoin de compétences spécialisées dans les bases de données cloud natives, les contrôles d'accès et la planification de la résilience. En mai 2025, Nutanix et Pure Storage ont annoncé une solution intégrée pour les charges de travail virtuelles critiques.[2] De telles alliances peuvent simplifier les opérations entre calcul et stockage, bien qu'elles puissent également approfondir la dépendance envers un groupe plus restreint de partenaires technologiques sur le marché des services managés à la consommation.
Par taille d'organisation :
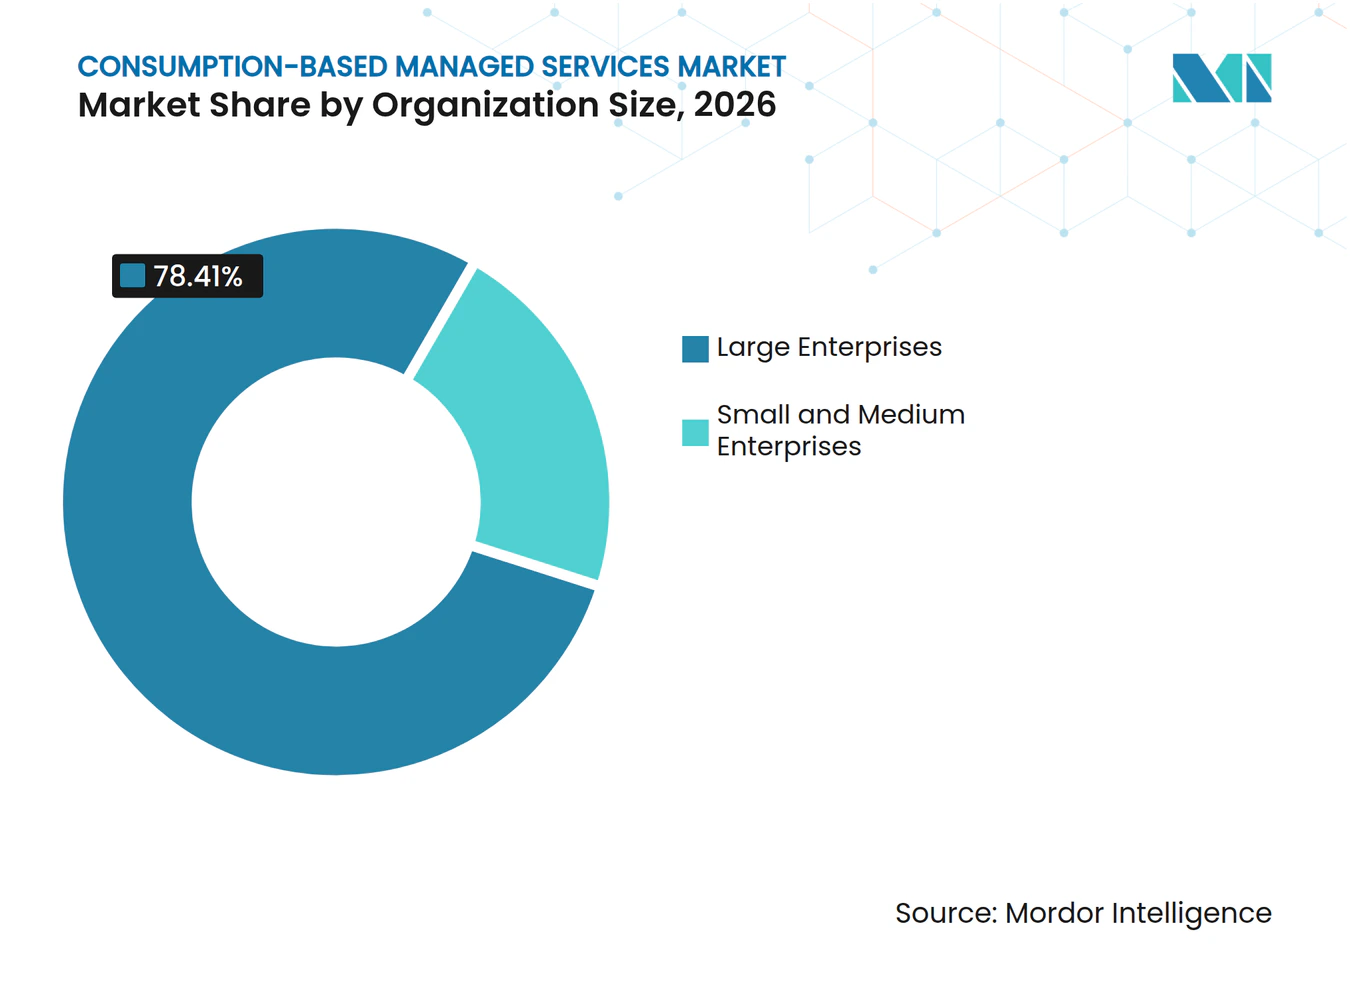
les PME se tournent vers un soutien opérationnel spécialiséLes grandes entreprises ont représenté 78,41 % des revenus en 2026. Leurs vastes parcs informatiques, leurs multiples sites et leurs obligations réglementaires soutiennent la demande de services managés multi-domaines. Ces acheteurs ont souvent des relations d'externalisation établies et des processus d'approvisionnement formels. Ils ont également besoin de fournisseurs capables de coordonner entre les unités commerciales et les zones géographiques. Leur échelle rend les modèles entièrement managés et les accords de service personnalisés plus pratiques sur le marché des services managés à la consommation.
Les petites et moyennes entreprises devraient se développer à un CAGR de 18,63 % jusqu'en 2032. Les petites entreprises font face à un défi plus grand pour recruter des spécialistes du cloud, de la sécurité et des données car ces rôles sont coûteux et difficiles à fidéliser. Les opérations cloud managées, la cybersécurité et la protection des points de terminaison sont susceptibles de rester leurs domaines de service prioritaires. Les contrats de modernisation plus complexes et basés sur les résultats sont encore concentrés parmi les acheteurs plus importants. Le groupe de travail sur l'adoption numérique des PME du Royaume-Uni a signalé que les pénuries de compétences poussaient davantage de petites et moyennes entreprises vers un soutien numérique externe, et les fournisseurs peuvent répondre à ce besoin sur le marché des services managés à la consommation avec des offres modulaires claires plutôt qu'un périmètre de service d'entreprise complet.

Par secteur d'utilisation final :
la santé élargit son recours aux services managésL'informatique et les télécommunications ont représenté 25,69 % des revenus en 2026. Les opérateurs de télécommunications utilisent à la fois les services managés en interne et vendent des services de réseau et de connectivité à d'autres entreprises. Leurs parcs technologiques nécessitent une gestion continue de l'infrastructure, des plateformes clients et des opérations de sécurité. Le secteur BFSI est également un groupe d'acheteurs majeur car il doit soutenir des opérations résilientes et satisfaire des exigences de contrôle strictes. Les clients du commerce de détail et du commerce électronique utilisent des services cloud et de sécurité managés pour gérer les variations de la demande sans effectuer de lourds engagements d'infrastructure fixe.
La santé et les sciences de la vie devraient se développer à un CAGR de 18,71 % jusqu'en 2032. Les systèmes de santé sont sous pression pour gérer la complexité des dossiers de santé électroniques, les efforts d'interopérabilité, les exigences de confidentialité et la préparation à l'IA. Les arrangements de services managés peuvent fournir un accès à des compétences difficiles à maintenir en interne. Les organisations manufacturières et industrielles constituent une autre source émergente de demande à mesure que les environnements de technologie opérationnelle et informatiques deviennent plus connectés. Les contrôles spécifiques au secteur et la connaissance des flux de travail auront plus d'importance à mesure que les clients cherchent au-delà des offres génériques, donnant au marché des services managés à la consommation la possibilité de servir les environnements réglementés de la santé, des services financiers et du secteur public.
Analyse géographique
Marché des services managés à la consommation en Amérique du Nord
L'Amérique du Nord a détenu 43,24 % de la part du marché des services managés à la consommation en 2026. Les États-Unis représentent la majeure partie de la base de revenus régionale car ils concentrent un grand nombre d'entreprises à forte intensité technologique et disposent d'un approvisionnement en services managés bien établi. La sécurité, la conformité et la consolidation des fournisseurs restent des moteurs importants pour les acheteurs dans les secteurs réglementés. Les grandes transactions groupées peuvent aider les organisations à simplifier leurs portefeuilles de fournisseurs tout en réorientant les ressources vers les programmes d'IA et de données, et le Canada et le Mexique élargissent également leur recours aux services managés grâce à des programmes numériques pour les entreprises et le secteur public.
Marché des services managés à la consommation en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,36 % jusqu'en 2032. La région présente un profil de demande distinct car l'adoption du cloud, le déploiement multicloud et les contraintes de compétences varient considérablement selon les pays. La Chine est soutenue par le développement d'une infrastructure IA nationale, tandis que l'Inde combine une demande croissante des entreprises avec une large base de livraison offshore. Les besoins de modernisation du Japon, les industries à forte intensité technologique de la Corée du Sud et les exigences du gouvernement et des services financiers de l'Australie ajoutent une demande supplémentaire. Les perspectives régionales pour le marché des services managés à la consommation dépendront de la façon dont les fournisseurs localisent la livraison et la gouvernance des données pour chaque contexte national.
Marché des services managés à la consommation en EMEA et en Amérique du Sud
L'Europe reste une opportunité régionale substantielle, menée par l'Allemagne, le Royaume-Uni et la France. Les obligations réglementaires augmentent la demande de capacités de sécurité managée, de conformité et de contrôle des données dans toute la région. L'Amérique du Sud est menée par le Brésil et l'Argentine, où les services financiers, l'énergie et le commerce électronique sont des centres de demande clés. Le Moyen-Orient est concentré dans les États du Conseil de coopération du Golfe, où les programmes nationaux de numérisation soutiennent les contrats cloud et d'infrastructure. L'Afrique reste à un stade d'adoption plus précoce, bien que le Nigeria, l'Afrique du Sud et l'Égypte offrent des opportunités à plus long terme pour les services de connectivité et de sécurité managés.
Paysage concurrentiel
Concentration du Marché
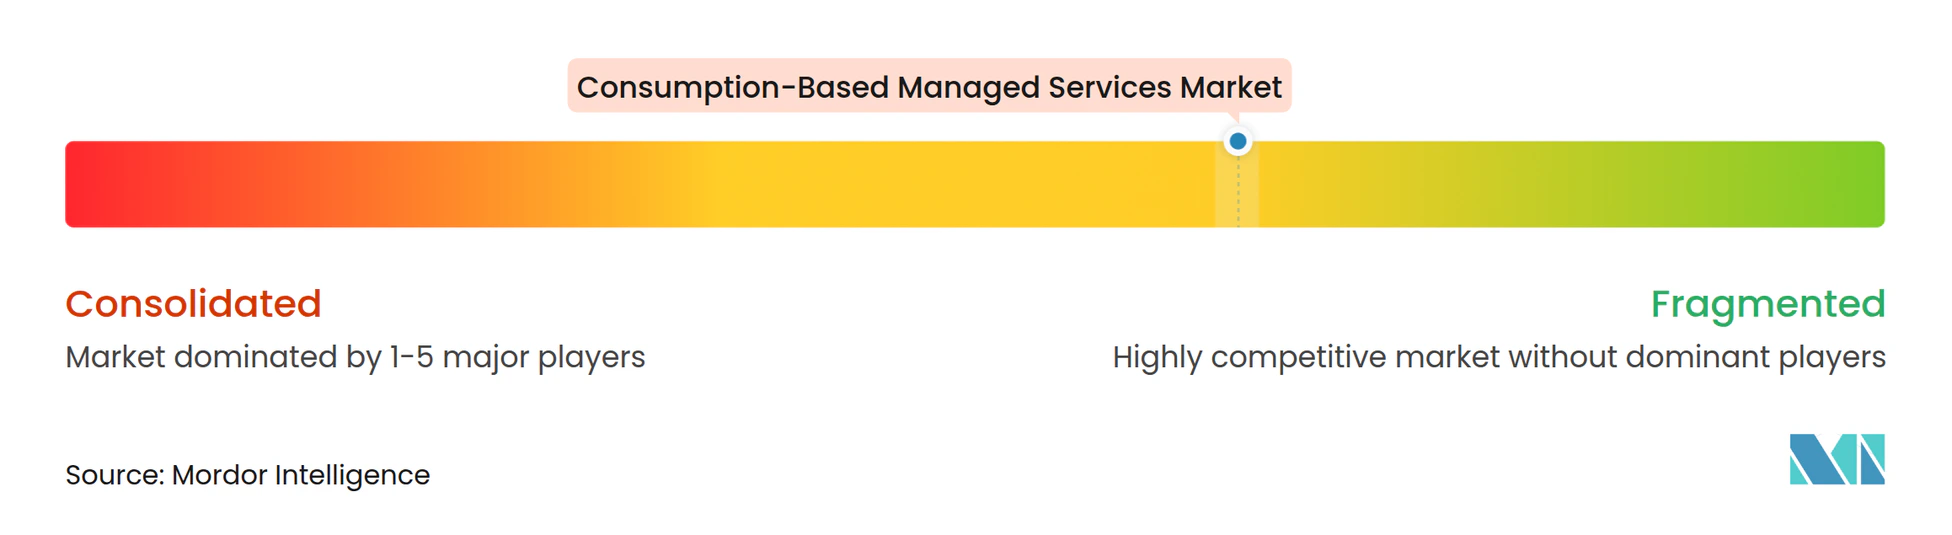
Le marché des services managés à la consommation est fragmenté entre des intégrateurs de systèmes mondiaux, des spécialistes de l'infrastructure, des partenaires de l'écosystème cloud et des fournisseurs régionaux. IBM, Kyndryl, Accenture, Capgemini, TCS, Infosys, HCL Technologies et Wipro se font concurrence grâce à leur échelle, leur large couverture de services et leurs capacités de livraison. HPE, Pure Storage, NetApp, Dell Technologies et Hitachi Vantara se concentrent plus directement sur les modèles de services liés à l'infrastructure à la consommation et au matériel. Ces groupes se chevauchent de plus en plus à mesure que les intégrateurs approfondissent leurs partenariats d'infrastructure et que les fournisseurs de technologie élargissent leurs opérations managées. Les secteurs verticaux réglementés créent une ouverture pour les fournisseurs capables de fournir des contrôles spécifiques au secteur, des intégrations de flux de travail et des capacités de conformité locales.
Les opérations basées sur l'IA deviennent une base importante de compétition sur le marché des services managés à la consommation. Kyndryl a lancé la gestion de services agentique en avril 2026 avec des évaluations, des plans de mise en œuvre et des cadres de gouvernance pour les flux de travail natifs IA. GreenLake Intelligence de HPE étend cette approche aux opérations informatiques hybrides grâce à des agents IA pour la gestion de l'infrastructure et des coûts. NTT DATA a signé un accord de collaboration pluriannuel avec AWS en janvier 2026 pour soutenir la modernisation du cloud, les solutions cloud sectorielles, les services managés pilotés par l'IA et la souveraineté numérique. Ces mouvements montrent que les fournisseurs investissent dans l'automatisation, les partenariats cloud et des modèles opérationnels réutilisables entre clients.
Les partenariats d'infrastructure façonnent également la position concurrentielle du secteur des services managés à la consommation. Nutanix et Pure Storage ont annoncé une solution intégrée pour les charges de travail virtuelles critiques en mai 2025. Kyndryl a introduit des services d'accès sécurisé aux services edge managés avec Palo Alto Networks en février 2025.[3] Les fournisseurs doivent équilibrer la standardisation avec la capacité à répondre aux exigences individuelles des clients, et une gouvernance solide des données, la transparence des services et la capacité d'intégration peuvent compter autant que l'échelle dans les appels d'offres concurrentiels.
Leaders du secteur des services managés à la consommation
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Accenture plc
-
Hewlett Packard Enterprise Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services managés à la consommation Entreprises couvertes dans ce rapport
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Accenture plc
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Kyndryl Holdings, Inc.
- Cisco Systems, Inc.
- Fujitsu Limited
- Lenovo Group Limited
- Oracle Corporation
- NVIDIA Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Group Corporation
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Nutanix, Inc.
- Huawei Technologies Co., Ltd.
Développements industriels récents dans Marché des services managés à la consommation
- Mai 2026 : Kyndryl et DPD Portugal ont annoncé un partenariat élargi pour moderniser les environnements informatiques hybrides critiques de DPD, englobant la surveillance de l'infrastructure informatique, la gestion des plateformes, la sauvegarde et la récupération, et le stockage, avec Kyndryl Private Cloud soutenant un modèle de reprise après sinistre amélioré.
- Mai 2026 : Lenovo a lancé Premier Support Plus pour serveurs, un service de support premium piloté par l'IA pour les environnements de serveurs d'entreprise offrant une surveillance proactive et prédictive via l'automatisation Call Home, la maintenance préventive et un objectif d'intervention sur site en 4 heures, disponible dans plus de 75 marchés à l'échelle mondiale.
- Janvier 2026 : NTT DATA a signé un accord de collaboration stratégique pluriannuel avec AWS pour accélérer l'adoption du cloud d'entreprise et de l'IA agentique, ciblant la transformation cloud à grande échelle, les solutions cloud sectorielles sur AWS, les services managés pilotés par l'IA et la souveraineté numérique sur le cloud souverain européen d'AWS.
- Novembre 2025 : Wipro a signé un accord stratégique pluriannuel avec HanesBrands pour piloter une transformation IT 2.0 menée par l'IA générative en utilisant la plateforme Wipro Intelligence WINGS Operations AI, couvrant l'infrastructure informatique, les opérations de cybersécurité et l'optimisation de la conformité réglementaire.
Périmètre du rapport mondial sur le marché des services managés à la consommation
Le marché des services managés à la consommation comprend les services informatiques externalisés que les organisations acquièrent et paient en fonction de l'utilisation ou de la consommation réelle plutôt que de contrats fixes à long terme.
Le rapport sur le marché des services managés à la consommation est segmenté par type de service (services d'infrastructure managée et de centre de données, services de réseau et de connectivité managés, services de sécurité managés, services cloud et de plateforme managés, services managés de données, de sauvegarde et de reprise après sinistre, et applications managées et services métier), modèle de livraison (services de consommation entièrement managés, services de consommation co-managés, services de consommation modulaires et services managés basés sur les résultats), couche d'infrastructure (calcul et virtualisation, stockage et protection des données, réseaux et connectivité, bases de données et plateformes de données, et informatique et appareils des utilisateurs finaux), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (informatique et télécommunications, BFSI, santé et sciences de la vie, commerce de détail et commerce électronique, fabrication et IoT industriel, médias et divertissement, gouvernement et secteur public, éducation, énergie, services publics et infrastructure intelligente, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'infrastructure managée et de centre de données |
| Services de réseau et de connectivité managés |
| Services de sécurité managés |
| Services cloud et de plateforme managés |
| Services managés de données, de sauvegarde et de reprise après sinistre |
| Applications managées et services métier |
| Services de consommation entièrement managés |
| Services de consommation co-managés |
| Services de consommation modulaires |
| Services managés basés sur les résultats |
| Calcul et virtualisation |
| Stockage et protection des données |
| Réseaux et connectivité |
| Bases de données et plateformes de données |
| Informatique et appareils des utilisateurs finaux |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Fabrication et IoT industriel |
| Médias et divertissement |
| Gouvernement et secteur public |
| Éducation |
| Énergie, services publics et infrastructure intelligente |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Services d'infrastructure managée et de centre de données | |
| Services de réseau et de connectivité managés | ||
| Services de sécurité managés | ||
| Services cloud et de plateforme managés | ||
| Services managés de données, de sauvegarde et de reprise après sinistre | ||
| Applications managées et services métier | ||
| Par modèle de livraison | Services de consommation entièrement managés | |
| Services de consommation co-managés | ||
| Services de consommation modulaires | ||
| Services managés basés sur les résultats | ||
| Par couche d'infrastructure | Calcul et virtualisation | |
| Stockage et protection des données | ||
| Réseaux et connectivité | ||
| Bases de données et plateformes de données | ||
| Informatique et appareils des utilisateurs finaux | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Informatique et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Fabrication et IoT industriel | ||
| Médias et divertissement | ||
| Gouvernement et secteur public | ||
| Éducation | ||
| Énergie, services publics et infrastructure intelligente | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services managés à la consommation d'ici 2032 ?
Le marché des services managés à la consommation devrait croître de 41,62 milliards USD en 2026 à 111,80 milliards USD d'ici 2032, à un CAGR de 17,53 %.
Qu'est-ce qui stimule la demande de services managés à la consommation ?
La complexité hybride et multicloud, les exigences de coûts variables, les opérations basées sur l'IA, les besoins en cybersécurité et les pénuries de compétences sont les principaux moteurs de la demande.
Quel type de service est en tête des services managés à la consommation ?
Les services cloud et de plateforme managés sont en tête avec 26,34 % des revenus en 2026, tandis que les services de sécurité managés affichent la croissance projetée la plus rapide à un CAGR de 18,26 % jusqu'en 2032.
Quel modèle de livraison connaît la croissance la plus rapide ?
Les services managés basés sur les résultats devraient croître à un CAGR de 18,09 % jusqu'en 2032, les acheteurs recherchant des contrats liés aux résultats métier.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 19,36 % jusqu'en 2032, soutenue par l'adoption du multicloud et la demande de compétences opérationnelles spécialisées.
Quelles organisations augmentent le plus rapidement leur adoption ?
Les petites et moyennes entreprises devraient croître à un CAGR de 18,63 % jusqu'en 2032 car beaucoup ont besoin d'une expertise externe en cloud, sécurité et données.