
Tamanho e Participação do Mercado de Serviços Gerenciados Baseados em Consumo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 49.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 111.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.53 % |
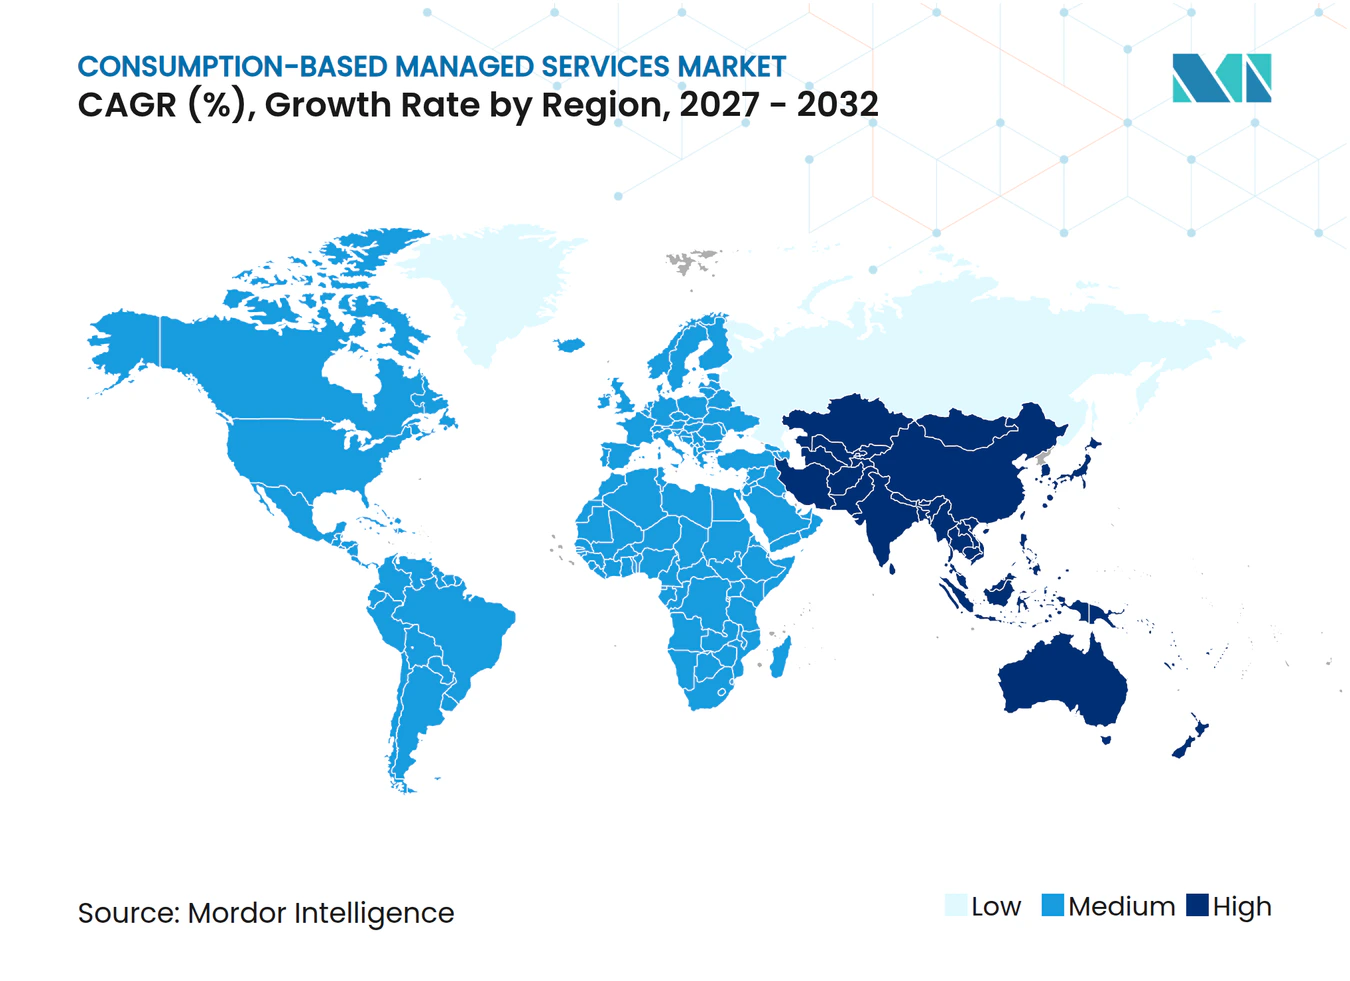
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados Baseados em Consumo por Mordor Intelligence
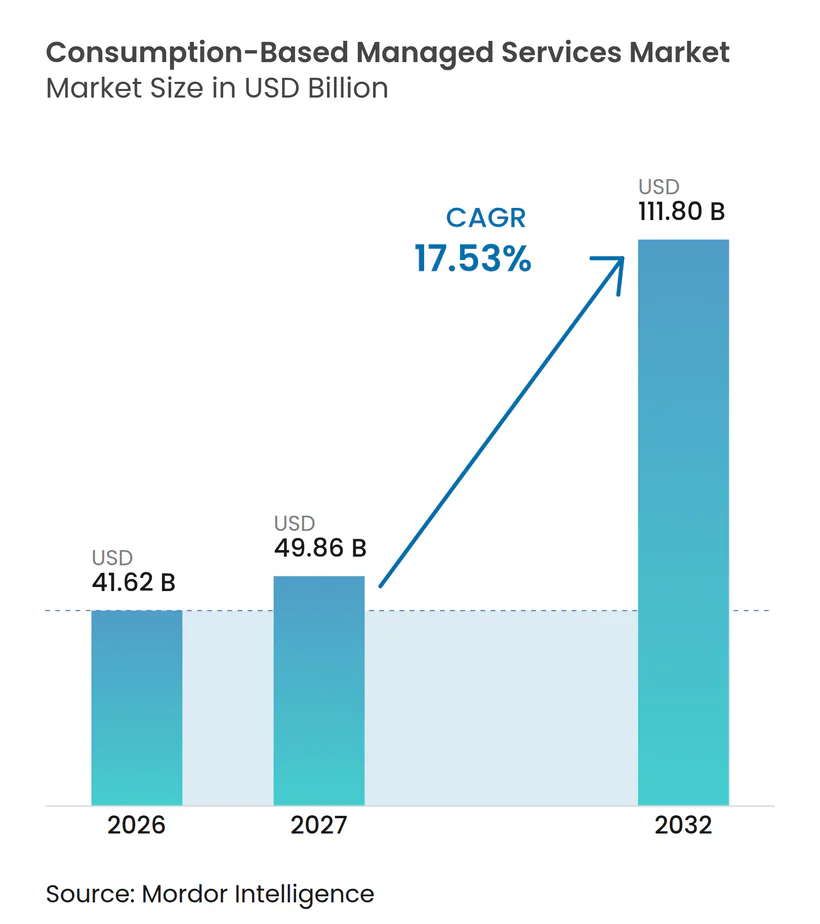
O tamanho do Mercado de Serviços Gerenciados Baseados em Consumo está projetado para expandir de 41,62 bilhões de USD em 2026 para 111,80 bilhões de USD até 2032, registrando um CAGR de 17,53% entre 2027 e 2032. O mercado de serviços gerenciados baseados em consumo combina faturamento variável com responsabilidade operacional contínua, o que o distingue da terceirização convencional e das assinaturas de nuvem independentes. A demanda empresarial está centrada na gestão de ambientes híbridos, no controle de custos de tecnologia e no acesso a competências especializadas sem a necessidade de desenvolver todas as capacidades internamente. Os provedores estão respondendo combinando gestão de infraestrutura, operações de segurança, automação e modelos comerciais vinculados a resultados de negócios. A América do Norte continua sendo a maior base de receita, enquanto a Ásia-Pacífico oferece as perspectivas de crescimento mais fortes à medida que a implantação multinuvem e as lacunas de capacidade se ampliam. A competição depende cada vez mais da capacidade de fornecer termos de uso transparentes, operações localizadas e entrega de serviços confiável em ambientes complexos.
Principais Conclusões do Relatório
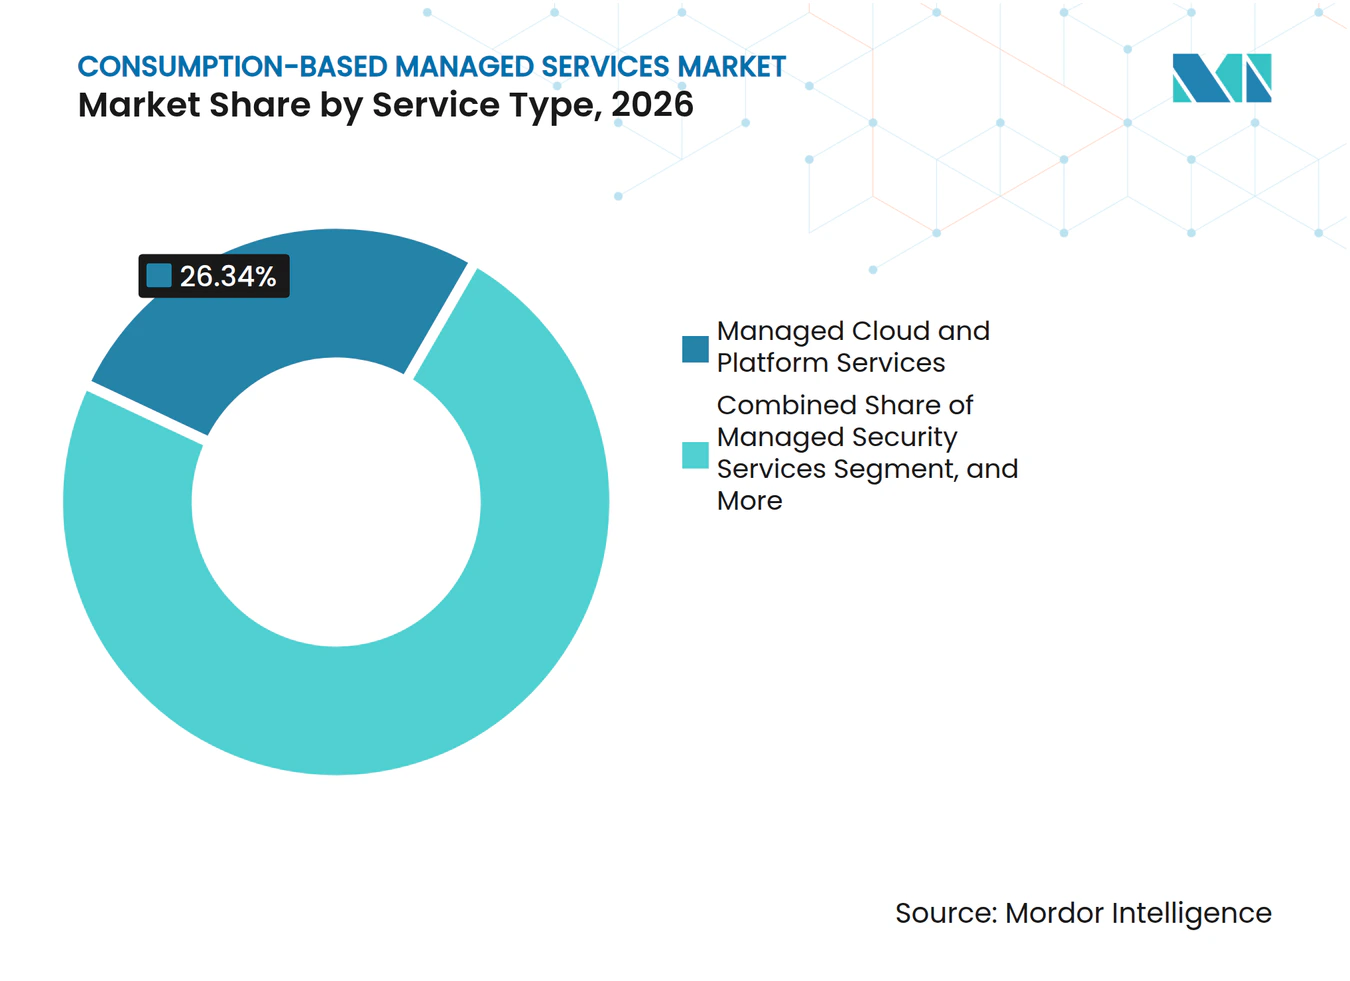
- Por tipo de serviço, os Serviços Gerenciados de Nuvem e Plataforma detinham 26,34% da receita em 2026, enquanto os Serviços de Segurança Gerenciados estão projetados para expandir a um CAGR de 18,26% até 2032.
- Por modelo de entrega, os Serviços de Consumo Totalmente Gerenciados responderam por 38,57% da receita em 2026, enquanto os Serviços Gerenciados Baseados em Resultados estão projetados para expandir a um CAGR de 18,09% até 2032.
- Por camada de infraestrutura, Computação e Virtualização responderam por 28,37% da receita em 2026, enquanto Banco de Dados e Plataformas de Dados estão projetados para expandir a um CAGR de 18,58% até 2032.
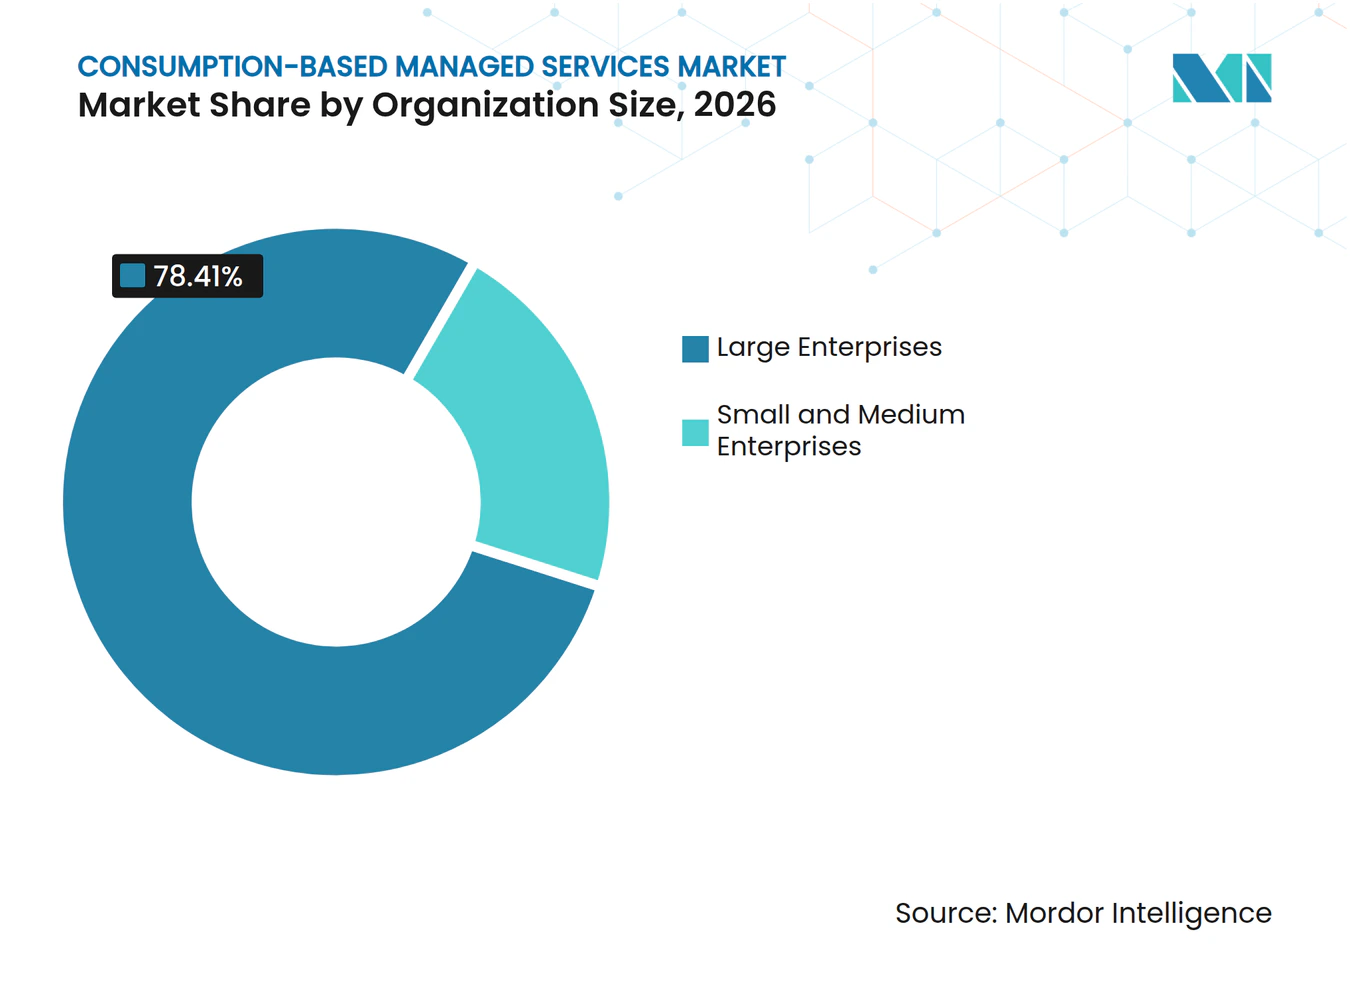
- Por tamanho da organização, as Grandes Empresas detinham 78,41% da receita em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 18,63% até 2032.
- Por setor do usuário final, TI e Telecomunicações responderam por 25,69% da receita em 2026, enquanto Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 18,71% até 2032.
- Por geografia, a América do Norte detinha 43,24% da participação do mercado de serviços gerenciados baseados em consumo em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Operacional de Ambientes Híbridos e Multinuvem | +3.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Migração de Despesas de Capital para Despesas Operacionais Variáveis | +3.2% | Global, mais pronunciado na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Monitoramento e Remediação de Infraestrutura Orientados por IA | +2.8% | Global, liderado pela América do Norte com expansão na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Terceirização de Cibersegurança e Conformidade | +2.5% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Operações de Nuvem, Segurança e Plataformas | +2.1% | Global, com maior pressão na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Infraestrutura Medida para Cargas de Trabalho de IA e Edge | +1.5% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Operacional de Ambientes Híbridos e Multinuvem
As operações híbridas e multinuvem são um impulsionador central da demanda no mercado de serviços gerenciados baseados em consumo. As empresas precisam coordenar identidade, segurança, controles de custos, aplicações e dados em sistemas locais e em múltiplos ambientes de nuvem. Esse trabalho se torna mais difícil à medida que cada plataforma adicional introduz suas próprias regras operacionais e ferramentas de gestão. Os provedores podem reduzir esse ônus operando uma camada comum para integração, monitoramento e automação. Os requisitos de residência de dados também levam algumas organizações a utilizar ambientes locais ou soberanos em conjunto com serviços de nuvem globais. Isso cria um papel mais amplo para os provedores gerenciados, permitindo-lhes manter esses ambientes conectados sem forçar os clientes a manter internamente todas as competências especializadas, fortalecendo assim o mercado de serviços gerenciados baseados em consumo.
Migração de Despesas de Capital para Despesas Operacionais Variáveis
A migração para despesas operacionais variáveis apoia o mercado de serviços gerenciados baseados em consumo porque permite que os compradores alinhem alguns custos de tecnologia com a demanda real. As organizações podem redirecionar o capital que teria sido comprometido com equipamentos para programas de modernização, segurança ou dados. Essa abordagem também transfere parte do ônus do planejamento de capacidade para o provedor. Os compradores ainda precisam de termos claros para compromissos mínimos, cobranças por excedente e escopo de serviço antes de poderem depender de um modelo de custo variável. O apelo comercial é mais forte quando um provedor consegue combinar uso flexível com governança previsível e responsabilidade operacional. Como resultado, o controle financeiro e a velocidade de implantação são centrais para as decisões dos compradores no mercado de serviços gerenciados baseados em consumo.
Monitoramento e Remediação de Infraestrutura Orientados por IA
O monitoramento habilitado por IA está mudando a forma como os provedores identificam falhas e gerenciam a infraestrutura no mercado de serviços gerenciados baseados em consumo. A Lenovo introduziu o Premier Support Plus para Servidores em fevereiro de 2026 com monitoramento preditivo, automação Call Home, manutenção preventiva e um objetivo de resposta presencial em 4 horas para casos críticos. A HPE lançou o GreenLake Intelligence em junho de 2025 para aplicar agentes de IA em armazenamento, redes, computação, recursos virtualizados e operações de custo de nuvem híbrida.[1] Essas ofertas movem a entrega de serviços em direção à detecção antecipada e à remediação guiada, em vez da resposta pós-incidente. Elas podem reduzir o tempo necessário para estabelecer linhas de base operacionais e iniciar a otimização. A qualidade dos dados operacionais e a capacidade do provedor de aplicá-los ao ambiente do cliente irão separar cada vez mais ofertas de serviços semelhantes.
Terceirização de Cibersegurança e Conformidade
A cibersegurança tornou-se um requisito operacional central para organizações que dependem de aplicações distribuídas, dados e infraestrutura de nuvem. Os provedores de segurança gerenciada podem combinar monitoramento contínuo, resposta a incidentes, gestão de controles e suporte à conformidade em um único arranjo operacional. Esse modelo é relevante para setores regulamentados onde uma falha de segurança pode criar exposição operacional e legal. O acordo da Wipro com a HanesBrands utiliza a plataforma de IA WINGS Operations para operações de cibersegurança preditivas e preventivas como parte de uma transformação tecnológica mais ampla. O exemplo mostra que os serviços de segurança são cada vez mais entregues como parte de um ambiente gerenciado mais amplo, em vez de como um serviço independente. Isso sustenta a demanda recorrente quando as empresas buscam controles consistentes em infraestrutura, aplicações e acesso de usuários. A cibersegurança tornou-se um requisito operacional central para organizações que dependem de aplicações distribuídas, dados e infraestrutura de nuvem. Os provedores de segurança gerenciada podem combinar monitoramento contínuo, resposta a incidentes, gestão de controles e suporte à conformidade em um único arranjo operacional. Esse modelo é relevante para setores regulamentados onde uma falha de segurança pode criar exposição operacional e legal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compromissos Mínimos e Custo Total de Propriedade Incerto | -2.8% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Soberania de Dados e Restrições a Operações Transfronteiriças | -2.1% | Europa e Ásia-Pacífico, com expansão para o Oriente Médio | Médio prazo (2 a 4 anos) |
| Dependência de Fornecedor e Portabilidade Limitada de Cargas de Trabalho | -1.7% | Global, com preocupação elevada em BFSI e governo | Longo prazo (≥ 4 anos) |
| Medição Inconsistente, Definições de Serviço e Comparabilidade de Contratos | -1.3% | Global, particularmente em mercados de adoção inicial no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos Mínimos e Custo Total de Propriedade Incerto
Os contratos de consumo podem combinar preços flexíveis com compromissos mínimos, deixando os clientes pagando por capacidade que não utilizam. Isso cria uma estrutura de custos que pode ser difícil de comparar com a terceirização de taxa fixa ou a propriedade direta de infraestrutura. Picos de uso, regras de escalonamento automático e cobranças separadas por ferramentas ou movimentação de dados podem enfraquecer ainda mais a previsibilidade orçamentária. Grandes empresas podem desenvolver práticas internas de operações financeiras para monitorar essas variáveis, mas compradores menores podem não ter os mesmos recursos. Provedores que explicam as regras de consumo com clareza e oferecem controles de custo detalhados podem reduzir essa barreira. A transparência contratual, portanto, permanece essencial para a adoção contínua do mercado de serviços gerenciados baseados em consumo.
Soberania de Dados e Restrições a Operações Transfronteiriças
A soberania de dados pode limitar o uso de um único modelo de entrega global no mercado de serviços gerenciados baseados em consumo. Muitas organizações precisam considerar onde as informações são armazenadas, quem opera o ambiente e quais autoridades podem solicitar acesso a elas. Um provedor pode precisar de instâncias de serviço separadas e capacidades operacionais locais para cumprir essas obrigações. Esse requisito pode reduzir os benefícios de escala normalmente associados à infraestrutura compartilhada. Também pode prolongar os ciclos de seleção de provedores e aprovação de contratos para compradores regulamentados. A arquitetura localizada e os compromissos claros de controle de dados podem, portanto, tornar-se um requisito competitivo em vez de uma característica secundária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Crescimento da Segurança se Apoia nas Operações de NuvemOs Serviços Gerenciados de Nuvem e Plataforma detinham 26,34% da receita em 2026. O segmento se beneficia do trabalho contínuo de migração de aplicações, integração de ambientes híbridos e otimização de plataformas de nuvem. Os clientes frequentemente requerem administração contínua após a conclusão de uma migração, sustentando a demanda recorrente de serviços no mercado de serviços gerenciados baseados em consumo. Os Serviços Gerenciados de Infraestrutura e Data Center permanecem relevantes porque muitas organizações operam sistemas legados em conjunto com cargas de trabalho nativas de nuvem. Os Serviços Gerenciados de Dados, Backup e Recuperação de Desastres também ganham relevância à medida que ambientes de dados distribuídos criam mais obrigações de recuperação e retenção.
Os Serviços de Segurança Gerenciados estão projetados para expandir a um CAGR de 18,26% até 2032. A adoção de nuvem cria mais identidades, pontos de integração e caminhos de dados que precisam de proteção ativa. Os Serviços Gerenciados de Rede e Conectividade também são apoiados pela modernização de redes de longa distância definidas por software, trabalho híbrido e implantações de edge. Os Serviços Gerenciados de Aplicações e Negócios completa o portfólio para clientes que buscam suporte operacional além da infraestrutura central. O acordo da NTT DATA de outubro de 2025 com o Departamento de Recursos de Informação do Texas abrange AWS, Azure, Google Cloud e Oracle Cloud Infrastructure sob um modelo de serviços gerenciados multinuvem, mostrando como os compradores podem combinar múltiplas plataformas e serviços em uma única estrutura de aquisição de longo prazo no mercado de serviços gerenciados baseados em consumo.



Por Modelo de Entrega:
A Responsabilidade Molda a Seleção de ContratosOs Serviços de Consumo Totalmente Gerenciados responderam por 38,57% da receita em 2026. Grandes organizações utilizam esse modelo quando desejam que um provedor assuma a responsabilidade por ampla atividade operacional. Isso pode liberar as equipes internas para se concentrarem em prioridades de produto, cliente e governança. Os Serviços de Consumo Cogerenciados permanecem relevantes quando os clientes desejam manter controle direto sobre domínios selecionados. Isso é particularmente importante onde a supervisão interna é necessária para segurança, dados ou processos de negócios regulamentados no mercado de serviços gerenciados baseados em consumo.
Os Serviços Gerenciados Baseados em Resultados estão projetados para expandir a um CAGR de 18,09% até 2032. Esses contratos avaliam o desempenho em relação a resultados de negócios, como resiliência, controle de custos, desempenho de aplicações ou redução de riscos. Eles diferem dos arranjos tradicionais baseados principalmente em insumos de serviço ou medidas de disponibilidade técnica. Os Serviços de Consumo Modulares podem ser adequados para compradores do mercado intermediário que desejam adicionar ou remover serviços definidos conforme as necessidades operacionais mudam. O setor de serviços gerenciados baseados em consumo está, portanto, migrando para estruturas contratuais que alinham a responsabilidade do provedor com os resultados do cliente, com a escolha final dependendo das competências internas do comprador, tolerância ao risco e capacidade de medir resultados de forma consistente.
Por Camada de Infraestrutura:
Plataformas de Dados Ganham Importância EstratégicaComputação e Virtualização detinham 28,37% da receita em 2026. É um ponto de entrada natural porque as organizações há muito utilizam suporte externo para servidores, máquinas virtuais e operações de data center. Armazenamento e proteção de dados ganham importância à medida que os volumes de dados aumentam e as obrigações de retenção se tornam mais exigentes. Redes e conectividade estão sendo remodeladas por borda de serviço de acesso seguro, 5G privado e redes definidas por software. Computação para Usuário Final e Dispositivos também permanecem importantes para organizações que gerenciam forças de trabalho distribuídas e parques de dispositivos no mercado de serviços gerenciados baseados em consumo.
Banco de Dados e Plataformas de Dados estão projetados para expandir a um CAGR de 18,58% até 2032. Os compradores estão se tornando mais dispostos a delegar a gestão de plataformas de dados que antes eram consideradas sensíveis demais para operação externa. Isso reflete a necessidade de competências especializadas em bancos de dados nativos de nuvem, controles de acesso e planejamento de resiliência. Em maio de 2025, a Nutanix e a Pure Storage anunciaram uma solução integrada para cargas de trabalho virtuais de missão crítica.[2] Tais alianças podem simplificar as operações em computação e armazenamento, embora também possam aprofundar a dependência de um grupo menor de parceiros tecnológicos no mercado de serviços gerenciados baseados em consumo.
Por Tamanho da Organização:
PMEs Recorrem a Suporte Operacional EspecializadoAs Grandes Empresas responderam por 78,41% da receita em 2026. Seus amplos parques de TI, múltiplas localizações e obrigações regulatórias sustentam a demanda por serviços gerenciados de múltiplos domínios. Esses compradores geralmente têm relacionamentos de terceirização estabelecidos e processos formais de aquisição. Eles também precisam de provedores que possam coordenar entre unidades de negócios e geografias. Sua escala torna os modelos totalmente gerenciados e os acordos de serviço personalizados mais práticos no mercado de serviços gerenciados baseados em consumo.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 18,63% até 2032. Empresas menores enfrentam um desafio maior para contratar especialistas em nuvem, segurança e dados porque essas funções são caras e difíceis de reter. Operações de nuvem gerenciadas, cibersegurança e proteção de endpoints provavelmente permanecerão suas áreas de serviço prioritárias. Contratos de modernização mais complexos e baseados em resultados ainda estão concentrados entre compradores maiores. A Força-Tarefa de Adoção Digital para PMEs do Reino Unido relatou que a escassez de competências estava levando mais pequenas e médias empresas a buscar suporte digital externo, e os provedores podem atender a essa necessidade no mercado de serviços gerenciados baseados em consumo com pacotes claros e modulares em vez de um escopo completo de serviços empresariais.

Por Setor do Usuário Final:
A Saúde Amplia o Uso de Serviços GerenciadosTI e Telecomunicações detinham 25,69% da receita em 2026. As operadoras de telecomunicações tanto utilizam serviços gerenciados internamente quanto vendem serviços de rede e conectividade para outras empresas. Seus parques tecnológicos requerem gestão contínua em infraestrutura, plataformas de clientes e operações de segurança. O BFSI também é um grupo de compradores importante porque precisa suportar operações resilientes e atender a requisitos rigorosos de controle. Os clientes de varejo e comércio eletrônico utilizam serviços gerenciados de nuvem e segurança para lidar com variações de demanda sem fazer grandes compromissos fixos de infraestrutura.
Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 18,71% até 2032. Os sistemas de saúde estão sob pressão para gerenciar a complexidade dos registros eletrônicos de saúde, esforços de interoperabilidade, requisitos de privacidade e prontidão para IA. Os arranjos de serviços gerenciados podem fornecer acesso a competências difíceis de manter internamente. Organizações de manufatura e industriais são outra fonte emergente de demanda à medida que os ambientes de tecnologia operacional e TI se tornam mais conectados. Controles específicos do setor e conhecimento de fluxo de trabalho serão cada vez mais importantes à medida que os clientes buscam ir além de pacotes genéricos, dando ao mercado de serviços gerenciados baseados em consumo espaço para atender a ambientes regulamentados de saúde, serviços financeiros e setor público.
Análise Geográfica
Mercado de Serviços Gerenciados Baseados em Consumo na América do Norte
A América do Norte detinha 43,24% da participação do mercado de serviços gerenciados baseados em consumo em 2026. Os Estados Unidos respondem pela maior parte da base de receita regional porque concentram um grande número de empresas com uso intensivo de tecnologia e uma aquisição estabelecida de serviços gerenciados. Segurança, conformidade e consolidação de fornecedores continuam sendo impulsionadores importantes para compradores em setores regulamentados. Grandes transações agrupadas podem ajudar as organizações a simplificar os portfólios de provedores enquanto redirecionam recursos para programas de IA e dados, e o Canadá e o México também estão expandindo o uso de serviços gerenciados por meio de programas digitais empresariais e do setor público.
Mercado de Serviços Gerenciados Baseados em Consumo na Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,36% até 2032. A região tem um perfil de demanda distinto porque a adoção de nuvem, a implantação multinuvem e as restrições de competências variam amplamente por país. A China é apoiada pelo desenvolvimento doméstico de infraestrutura de IA, enquanto a Índia combina crescente demanda empresarial com uma grande base de entrega offshore. As necessidades de modernização do Japão, as indústrias com uso intensivo de tecnologia da Coreia do Sul e os requisitos de governo e serviços financeiros da Austrália acrescentam demanda adicional. As perspectivas regionais para o mercado de serviços gerenciados baseados em consumo dependerão de como os provedores localizam a entrega e a governança de dados para cada contexto nacional.
Mercado de Serviços Gerenciados Baseados em Consumo na EMEA e América do Sul
A Europa continua sendo uma oportunidade regional substancial, liderada pela Alemanha, pelo Reino Unido e pela França. As obrigações regulatórias aumentam a demanda por capacidades gerenciadas de segurança, conformidade e controle de dados em toda a região. A América do Sul é liderada pelo Brasil e pela Argentina, onde serviços financeiros, energia e comércio eletrônico são os principais centros de demanda. O Oriente Médio está concentrado nos estados do Conselho de Cooperação do Golfo, onde os programas nacionais de digitalização apoiam contratos de nuvem e infraestrutura. A África permanece em um estágio de adoção mais inicial, embora a Nigéria, a África do Sul e o Egito ofereçam oportunidades de longo prazo para serviços gerenciados de conectividade e segurança.
Cenário Competitivo
Concentração do Mercado
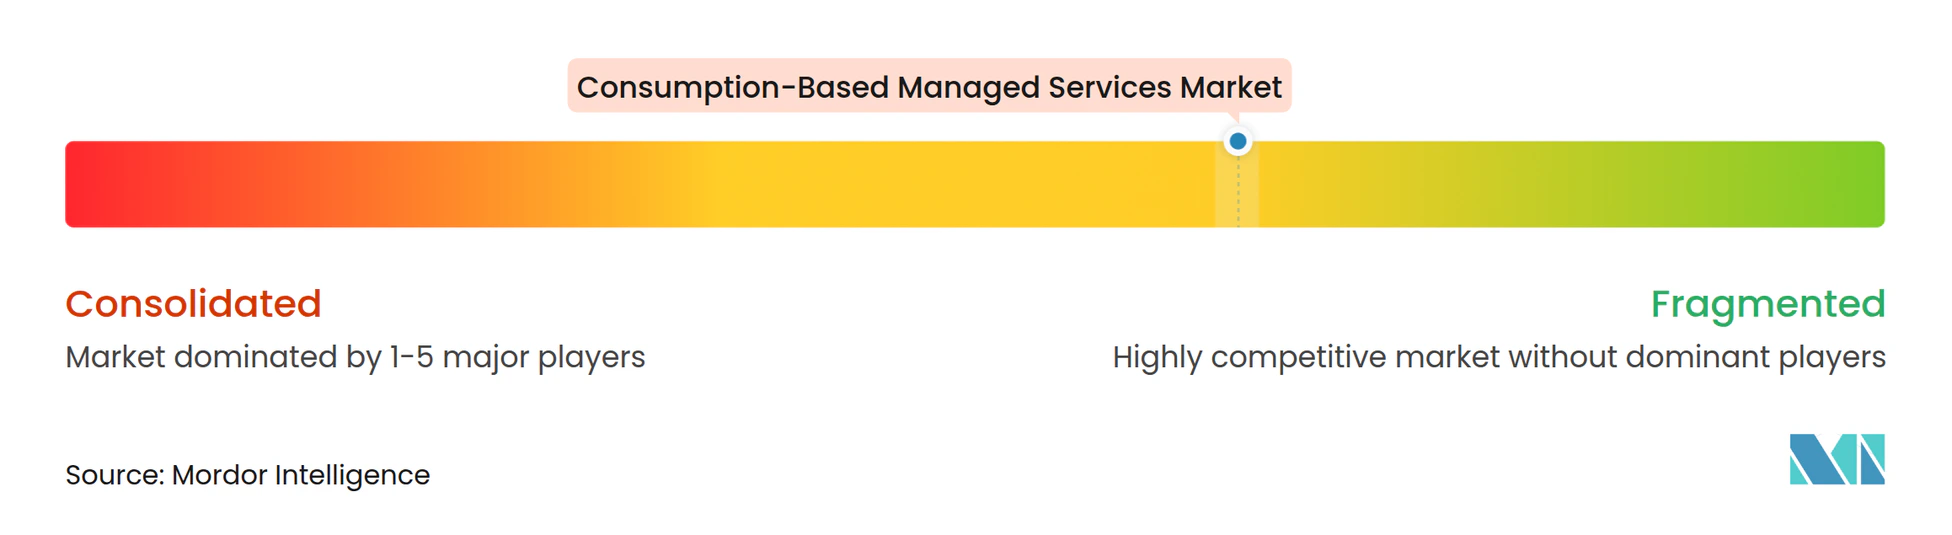
O mercado de serviços gerenciados baseados em consumo é fragmentado entre integradores de sistemas globais, especialistas em infraestrutura, parceiros do ecossistema de nuvem e provedores regionais. IBM, Kyndryl, Accenture, Capgemini, TCS, Infosys, HCL Technologies e Wipro competem por meio de escala, ampla cobertura de serviços e capacidades de entrega. HPE, Pure Storage, NetApp, Dell Technologies e Hitachi Vantara focam mais diretamente em modelos de serviço baseados em consumo de infraestrutura e vinculados a hardware. Esses grupos se sobrepõem cada vez mais à medida que os integradores aprofundam suas parcerias de infraestrutura e os provedores de tecnologia expandem as operações gerenciadas. Os setores regulamentados criam uma abertura para provedores capazes de entregar controles específicos do setor, integrações de fluxo de trabalho e capacidades de conformidade local.
As operações habilitadas por IA estão se tornando uma base importante de competição no mercado de serviços gerenciados baseados em consumo. A Kyndryl lançou o Agentic Service Management em abril de 2026 com avaliações, planos de implementação e estruturas de governança para fluxos de trabalho nativos de IA. O GreenLake Intelligence da HPE estende essa abordagem às operações de TI híbrida por meio de agentes de IA para gestão de infraestrutura e custos. A NTT DATA assinou um acordo de colaboração plurianual com a AWS em janeiro de 2026 para apoiar a modernização de nuvem, soluções de nuvem setorial, serviços gerenciados orientados por IA e soberania digital. Esses movimentos mostram que os provedores estão investindo em automação, parcerias de nuvem e modelos operacionais que podem ser reutilizados entre clientes.
As parcerias de infraestrutura também moldam a posição competitiva do setor de serviços gerenciados baseados em consumo. A Nutanix e a Pure Storage anunciaram uma solução integrada para cargas de trabalho virtuais de missão crítica em maio de 2025. A Kyndryl introduziu serviços gerenciados de borda de serviço de acesso seguro com a Palo Alto Networks em fevereiro de 2025.[3] Os provedores precisam equilibrar a padronização com a capacidade de atender aos requisitos individuais dos clientes, e uma forte governança de dados, transparência de serviços e capacidade de integração podem ser tão importantes quanto a escala em licitações competitivas.
Líderes do Setor de Serviços Gerenciados Baseados em Consumo
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Accenture plc
-
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados Baseados em Consumo Empresas cobertas neste relatório
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Accenture plc
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Kyndryl Holdings, Inc.
- Cisco Systems, Inc.
- Fujitsu Limited
- Lenovo Group Limited
- Oracle Corporation
- NVIDIA Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Group Corporation
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Nutanix, Inc.
- Huawei Technologies Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados Baseados em Consumo
- Maio de 2026: A Kyndryl e a DPD Portugal anunciaram uma parceria ampliada para modernizar os ambientes de TI híbrida de missão crítica da DPD, abrangendo monitoramento de infraestrutura de TI, gestão de plataformas, backup e recuperação e armazenamento, com a Kyndryl Private Cloud apoiando um modelo aprimorado de recuperação de desastres.
- Maio de 2026: A Lenovo lançou o Premier Support Plus para Servidores, um serviço de suporte premium orientado por IA para ambientes de servidores empresariais, oferecendo monitoramento proativo e preditivo por meio de automação Call Home, manutenção preventiva e um objetivo de resposta presencial em 4 horas, disponível em mais de 75 mercados globalmente.
- Janeiro de 2026: A NTT DATA assinou um Acordo de Colaboração Estratégica plurianual com a AWS para acelerar a adoção de nuvem empresarial e IA agêntica, visando transformação de nuvem em larga escala, soluções de nuvem setorial na AWS, serviços gerenciados orientados por IA e soberania digital na AWS European Sovereign Cloud.
- Novembro de 2025: A Wipro assinou um acordo estratégico plurianual com a HanesBrands para impulsionar uma transformação de TI 2.0 liderada por GenAI usando a plataforma de IA Wipro Intelligence WINGS Operations, cobrindo infraestrutura de TI, operações de cibersegurança e otimização de conformidade regulatória.
Escopo do Relatório Global do Mercado de Serviços Gerenciados Baseados em Consumo
O mercado de serviços gerenciados baseados em consumo compreende serviços de TI terceirizados que as organizações adquirem e pagam com base no uso ou consumo real, em vez de contratos fixos de longo prazo.
O Relatório do Mercado de Serviços Gerenciados Baseados em Consumo é Segmentado por Tipo de Serviço (Serviços Gerenciados de Infraestrutura e Data Center, Serviços Gerenciados de Rede e Conectividade, Serviços de Segurança Gerenciados, Serviços Gerenciados de Nuvem e Plataforma, Serviços Gerenciados de Dados, Backup e Recuperação de Desastres e Serviços Gerenciados de Aplicações e Negócios), Modelo de Entrega (Serviços de Consumo Totalmente Gerenciados, Serviços de Consumo Cogerenciados, Serviços de Consumo Modulares e Serviços Gerenciados Baseados em Resultados), Camada de Infraestrutura (Computação e Virtualização, Armazenamento e Proteção de Dados, Redes e Conectividade, Banco de Dados e Plataformas de Dados e Computação para Usuário Final e Dispositivos), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, BFSI, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Manufatura e IoT Industrial, Mídia e Entretenimento, Governo e Setor Público, Educação, Energia, Utilidades e Infraestrutura Inteligente e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de Infraestrutura e Data Center |
| Serviços Gerenciados de Rede e Conectividade |
| Serviços de Segurança Gerenciados |
| Serviços Gerenciados de Nuvem e Plataforma |
| Serviços Gerenciados de Dados, Backup e Recuperação de Desastres |
| Serviços Gerenciados de Aplicações e Negócios |
| Serviços de Consumo Totalmente Gerenciados |
| Serviços de Consumo Cogerenciados |
| Serviços de Consumo Modulares |
| Serviços Gerenciados Baseados em Resultados |
| Computação e Virtualização |
| Armazenamento e Proteção de Dados |
| Redes e Conectividade |
| Banco de Dados e Plataformas de Dados |
| Computação para Usuário Final e Dispositivos |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Manufatura e IoT Industrial |
| Mídia e Entretenimento |
| Governo e Setor Público |
| Educação |
| Energia, Utilidades e Infraestrutura Inteligente |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços Gerenciados de Infraestrutura e Data Center | |
| Serviços Gerenciados de Rede e Conectividade | ||
| Serviços de Segurança Gerenciados | ||
| Serviços Gerenciados de Nuvem e Plataforma | ||
| Serviços Gerenciados de Dados, Backup e Recuperação de Desastres | ||
| Serviços Gerenciados de Aplicações e Negócios | ||
| Por Modelo de Entrega | Serviços de Consumo Totalmente Gerenciados | |
| Serviços de Consumo Cogerenciados | ||
| Serviços de Consumo Modulares | ||
| Serviços Gerenciados Baseados em Resultados | ||
| Por Camada de Infraestrutura | Computação e Virtualização | |
| Armazenamento e Proteção de Dados | ||
| Redes e Conectividade | ||
| Banco de Dados e Plataformas de Dados | ||
| Computação para Usuário Final e Dispositivos | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura e IoT Industrial | ||
| Mídia e Entretenimento | ||
| Governo e Setor Público | ||
| Educação | ||
| Energia, Utilidades e Infraestrutura Inteligente | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços gerenciados baseados em consumo até 2032?
O mercado de serviços gerenciados baseados em consumo está projetado para crescer de 41,62 bilhões de USD em 2026 para 111,80 bilhões de USD até 2032, a um CAGR de 17,53%.
O que está impulsionando a demanda por serviços gerenciados baseados em consumo?
A complexidade de ambientes híbridos e multinuvem, os requisitos de custo variável, as operações habilitadas por IA, as necessidades de cibersegurança e a escassez de competências são os principais impulsionadores da demanda.
Qual tipo de serviço lidera os serviços gerenciados baseados em consumo?
Os Serviços Gerenciados de Nuvem e Plataforma lideram com 26,34% da receita em 2026, enquanto os Serviços de Segurança Gerenciados têm o crescimento projetado mais rápido, a um CAGR de 18,26% até 2032.
Qual modelo de entrega está crescendo mais rapidamente?
Os Serviços Gerenciados Baseados em Resultados estão projetados para crescer a um CAGR de 18,09% até 2032, à medida que os compradores buscam contratos vinculados a resultados de negócios.
Qual região tem as melhores perspectivas de crescimento?
A Ásia-Pacífico está projetada para crescer a um CAGR de 19,36% até 2032, apoiada pela adoção multinuvem e pela demanda por competências operacionais especializadas.
Quais organizações estão aumentando a adoção mais rapidamente?
As Pequenas e Médias Empresas estão projetadas para crescer a um CAGR de 18,63% até 2032 porque muitas precisam de expertise externa em nuvem, segurança e dados.