
Tamaño y Participación del Mercado de Servicios Gestionados Basados en Consumo
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 49.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 111.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
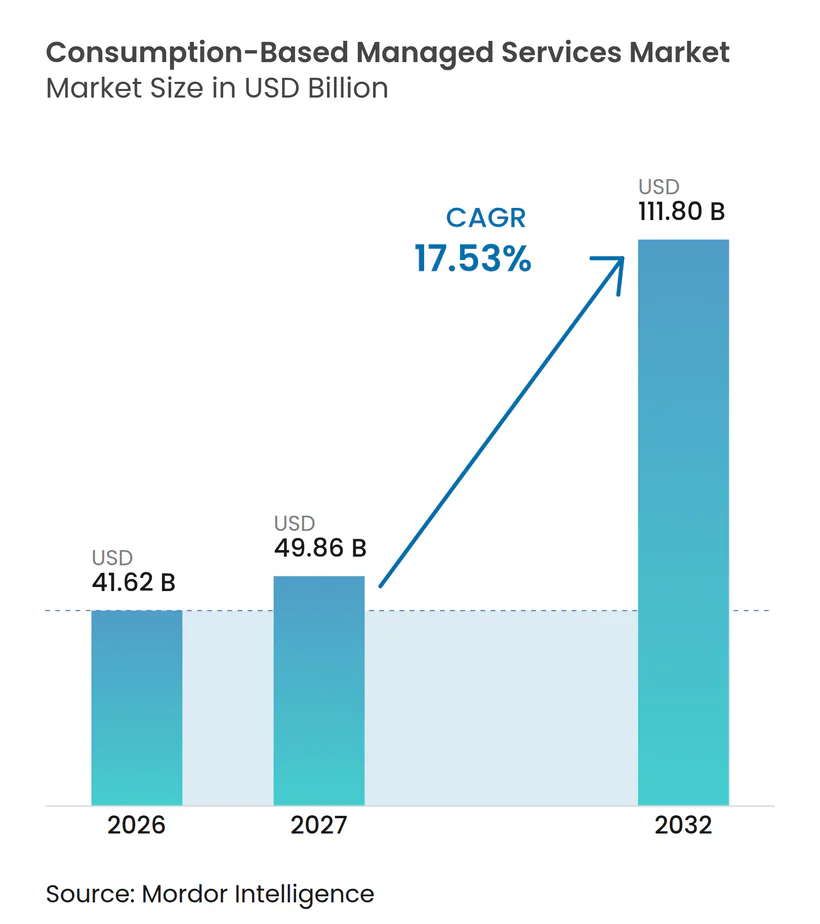
Análisis del Mercado de Servicios Gestionados Basados en Consumo por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios Gestionados Basados en Consumo se expanda de 41,62 mil millones de USD en 2026 a 111,80 mil millones de USD para 2032, registrando un CAGR del 17,53% entre 2027 y 2032. El mercado de servicios gestionados basados en consumo combina la facturación variable con la responsabilidad operativa continua, lo que lo distingue de la externalización convencional y las suscripciones independientes a la nube. La demanda empresarial se centra en la gestión de entornos híbridos, el control de los costos tecnológicos y el acceso a habilidades especializadas sin necesidad de desarrollar cada capacidad internamente. Los proveedores responden combinando la gestión de infraestructura, las operaciones de seguridad, la automatización y los modelos comerciales vinculados a los resultados empresariales. América del Norte sigue siendo la mayor base de ingresos, mientras que Asia-Pacífico ofrece las perspectivas de crecimiento más sólidas a medida que se amplían la implementación multinube y las brechas de capacidades. La competencia depende cada vez más de la capacidad de ofrecer condiciones de uso transparentes, operaciones localizadas y una prestación de servicios confiable en entornos complejos.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios Gestionados de Nube y Plataforma representaron el 26,34% de los ingresos en 2026, mientras que se proyecta que los Servicios de Seguridad Gestionados se expandan a un CAGR del 18,26% hasta 2032.
- Por modelo de entrega, los Servicios de Consumo Totalmente Gestionados representaron el 38,57% de los ingresos en 2026, mientras que se proyecta que los Servicios Gestionados Basados en Resultados se expandan a un CAGR del 18,09% hasta 2032.
- Por capa de infraestructura, Cómputo y Virtualización representó el 28,37% de los ingresos en 2026, mientras que se proyecta que las Bases de Datos y Plataformas de Datos se expandan a un CAGR del 18,58% hasta 2032.
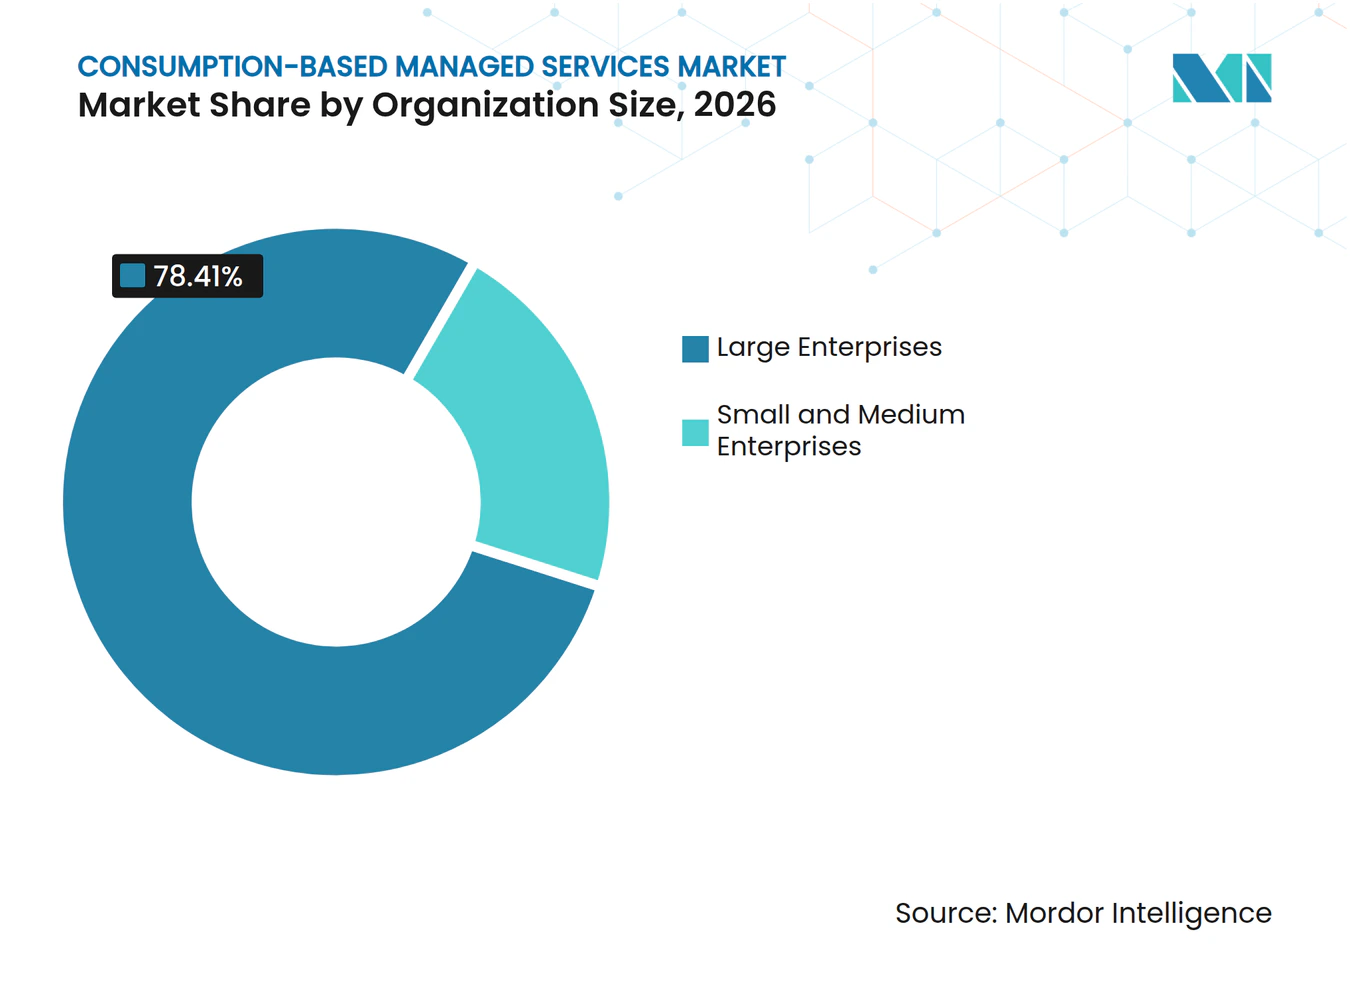
- Por tamaño de organización, las Grandes Empresas representaron el 78,41% de los ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 18,63% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representó el 25,69% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expandan a un CAGR del 18,71% hasta 2032.
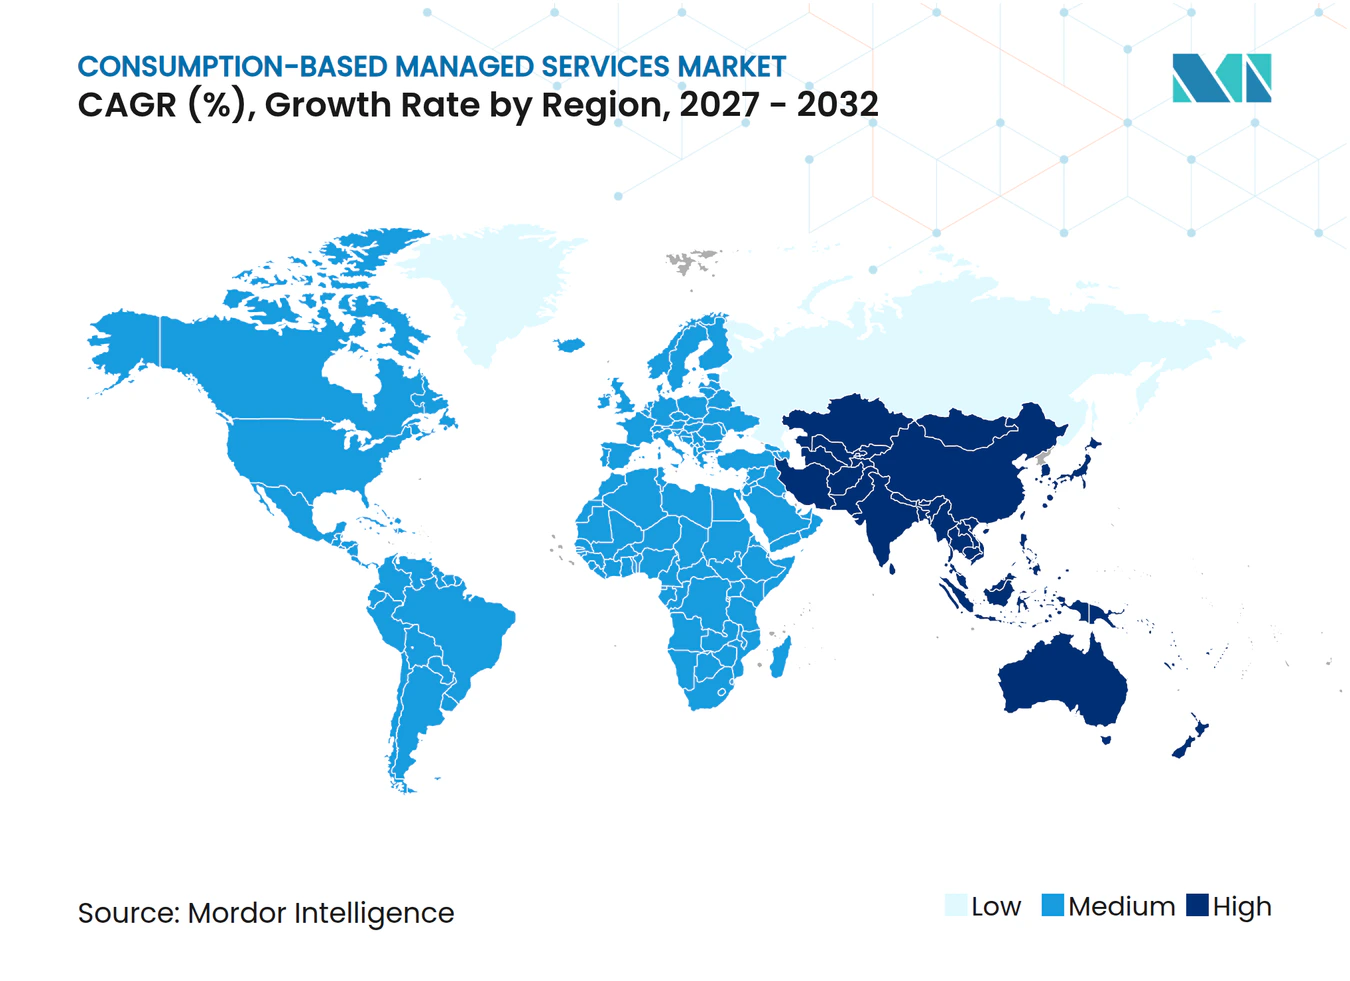
- Por geografía, América del Norte representó el 43,24% de la participación del mercado de servicios gestionados basados en consumo en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 19,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad Operativa Híbrida y Multinube | +3.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio del Gasto de Capital al Gasto Operativo Variable | +3.2% | Global, más pronunciado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Monitoreo y Remediación de Infraestructura Impulsados por IA | +2.8% | Global, liderado por América del Norte con expansión en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Externalización de Ciberseguridad y Cumplimiento Normativo | +2.5% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Talento en Operaciones de Nube, Seguridad y Plataformas | +2.1% | Global, con mayor presión en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Infraestructura Medida para Cargas de Trabajo de IA y Edge | +1.5% | Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Operativa Híbrida y Multinube
Las operaciones híbridas y multinube son un impulsor central de la demanda en el mercado de servicios gestionados basados en consumo. Las empresas deben coordinar la identidad, la seguridad, los controles de costos, las aplicaciones y los datos en sistemas locales y múltiples entornos de nube. Este trabajo se vuelve más difícil a medida que cada plataforma adicional introduce sus propias reglas operativas y herramientas de gestión. Los proveedores pueden reducir la carga operando una capa común para la integración, el monitoreo y la automatización. Los requisitos de residencia de datos también llevan a algunas organizaciones a utilizar entornos locales o soberanos junto con servicios de nube globales. Esto crea un papel más amplio para los proveedores gestionados, permitiéndoles mantener estos entornos conectados sin obligar a los clientes a mantener internamente todas las capacidades especializadas, fortaleciendo así el mercado de servicios gestionados basados en consumo.
Cambio del Gasto de Capital al Gasto Operativo Variable
El cambio hacia el gasto operativo variable respalda el mercado de servicios gestionados basados en consumo porque permite a los compradores alinear algunos costos tecnológicos con la demanda real. Las organizaciones pueden redirigir el capital que habría sido comprometido en equipos hacia programas de modernización, seguridad o datos. Este enfoque también traslada parte de la carga de planificación de capacidad al proveedor. Los compradores aún necesitan condiciones claras sobre compromisos mínimos, cargos por exceso y alcance del servicio antes de poder depender de un modelo de costo variable. El atractivo comercial es mayor cuando un proveedor puede combinar el uso flexible con una gobernanza predecible y responsabilidad operativa. Como resultado, el control financiero y la velocidad de implementación son fundamentales para las decisiones de los compradores en el mercado de servicios gestionados basados en consumo.
Monitoreo y Remediación de Infraestructura Impulsados por IA
El monitoreo habilitado por IA está cambiando la forma en que los proveedores identifican fallas y gestionan la infraestructura en el mercado de servicios gestionados basados en consumo. Lenovo introdujo Premier Support Plus para Servidores en febrero de 2026 con monitoreo predictivo, automatización Call Home, mantenimiento preventivo y un objetivo de respuesta en sitio de 4 horas para casos críticos. HPE lanzó GreenLake Intelligence en junio de 2025 para aplicar agentes de IA en almacenamiento, redes, cómputo, recursos virtualizados y operaciones de costos de nube híbrida.[1] Estas ofertas orientan la prestación de servicios hacia una detección más temprana y una remediación guiada en lugar de una respuesta posterior al incidente. Pueden acortar el tiempo necesario para establecer líneas base operativas y comenzar la optimización. La calidad de los datos operativos y la capacidad del proveedor para aplicarlos al entorno del cliente separarán cada vez más las ofertas de servicios similares.
Externalización de Ciberseguridad y Cumplimiento Normativo
La ciberseguridad se ha convertido en un requisito operativo fundamental para las organizaciones que dependen de aplicaciones distribuidas, datos e infraestructura en la nube. Los proveedores de seguridad gestionada pueden combinar el monitoreo continuo, la respuesta a incidentes, la gestión de controles y el soporte de cumplimiento normativo en un único acuerdo operativo. Este modelo es relevante para los sectores regulados donde un fallo de seguridad puede generar exposición operativa y legal. El acuerdo de Wipro con HanesBrands utiliza la plataforma de IA WINGS Operations para operaciones de ciberseguridad predictivas y preventivas como parte de una transformación tecnológica más amplia. El ejemplo muestra que los servicios de seguridad se entregan cada vez más como parte de un entorno gestionado más amplio en lugar de como un servicio independiente. Esto respalda la demanda recurrente cuando las empresas buscan controles consistentes en infraestructura, aplicaciones y acceso de usuarios. La ciberseguridad se ha convertido en un requisito operativo fundamental para las organizaciones que dependen de aplicaciones distribuidas, datos e infraestructura en la nube. Los proveedores de seguridad gestionada pueden combinar el monitoreo continuo, la respuesta a incidentes, la gestión de controles y el soporte de cumplimiento normativo en un único acuerdo operativo. Este modelo es relevante para los sectores regulados donde un fallo de seguridad puede generar exposición operativa y legal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos Mínimos e Incertidumbre en el Costo Total de Propiedad | -2.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Soberanía de Datos y Operaciones Transfronterizas | -2.1% | Europa y Asia-Pacífico, con expansión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Portabilidad Limitada de Cargas de Trabajo | -1.7% | Global, con mayor preocupación en BFSI y gobierno | Largo plazo (≥ 4 años) |
| Medición Inconsistente, Definiciones de Servicio y Comparabilidad de Contratos | -1.3% | Global, particularmente en mercados de adopción temprana en Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos Mínimos e Incertidumbre en el Costo Total de Propiedad
Los contratos de consumo pueden combinar precios flexibles con compromisos mínimos, dejando a los clientes pagando por capacidad que no utilizan. Esto crea una estructura de costos que puede ser difícil de comparar con la externalización de tarifa fija o la propiedad directa de infraestructura. Los picos de uso, las reglas de escalado automático y los cargos separados por herramientas o movimiento de datos pueden debilitar aún más la previsibilidad presupuestaria. Las grandes empresas pueden desarrollar prácticas internas de operaciones financieras para monitorear estas variables, pero los compradores más pequeños pueden no contar con los mismos recursos. Los proveedores que explican claramente las reglas de consumo y ofrecen controles de costos detallados pueden reducir esta barrera. La transparencia contractual, por lo tanto, sigue siendo esencial para la adopción continua del mercado de servicios gestionados basados en consumo.
Restricciones de Soberanía de Datos y Operaciones Transfronterizas
La soberanía de datos puede limitar el uso de un único modelo de entrega global en el mercado de servicios gestionados basados en consumo. Muchas organizaciones deben considerar dónde se almacena la información, quién opera el entorno y qué autoridades pueden solicitar acceso a ella. Un proveedor puede necesitar instancias de servicio separadas y capacidades operativas locales para cumplir con estas obligaciones. Ese requisito puede reducir los beneficios de escala normalmente asociados con la infraestructura agrupada. También puede alargar los ciclos de selección de proveedores y aprobación de contratos para los compradores regulados. La arquitectura localizada y los compromisos claros de control de datos pueden, por lo tanto, convertirse en un requisito competitivo en lugar de una característica secundaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Crecimiento de la Seguridad se Construye sobre las Operaciones en la NubeLos Servicios Gestionados de Nube y Plataforma representaron el 26,34% de los ingresos en 2026. El segmento se beneficia del trabajo continuo para migrar aplicaciones, integrar entornos híbridos y optimizar plataformas en la nube. Los clientes a menudo requieren administración continua después de completar una migración, lo que respalda la demanda recurrente de servicios en el mercado de servicios gestionados basados en consumo. Los Servicios Gestionados de Infraestructura y Centro de Datos siguen siendo relevantes porque muchas organizaciones operan sistemas heredados junto con cargas de trabajo nativas de la nube. Los Servicios Gestionados de Datos, Respaldo y Recuperación ante Desastres también ganan relevancia a medida que los entornos de datos distribuidos crean más obligaciones de recuperación y retención.
Se proyecta que los Servicios de Seguridad Gestionados se expandan a un CAGR del 18,26% hasta 2032. La adopción de la nube crea más identidades, puntos de integración y rutas de datos que necesitan protección activa. Los Servicios Gestionados de Red y Conectividad también están respaldados por la modernización de redes de área amplia definidas por software, el trabajo híbrido y las implementaciones en el edge. Los Servicios Gestionados de Aplicaciones y Negocios completan el portafolio para los clientes que buscan soporte operativo más allá de la infraestructura central. El acuerdo de NTT DATA de octubre de 2025 con el Departamento de Recursos de Información de Texas cubre AWS, Azure, Google Cloud y Oracle Cloud Infrastructure bajo un modelo de servicios gestionados multinube, mostrando cómo los compradores pueden combinar múltiples plataformas y servicios en una única estructura de adquisición a largo plazo en el mercado de servicios gestionados basados en consumo.


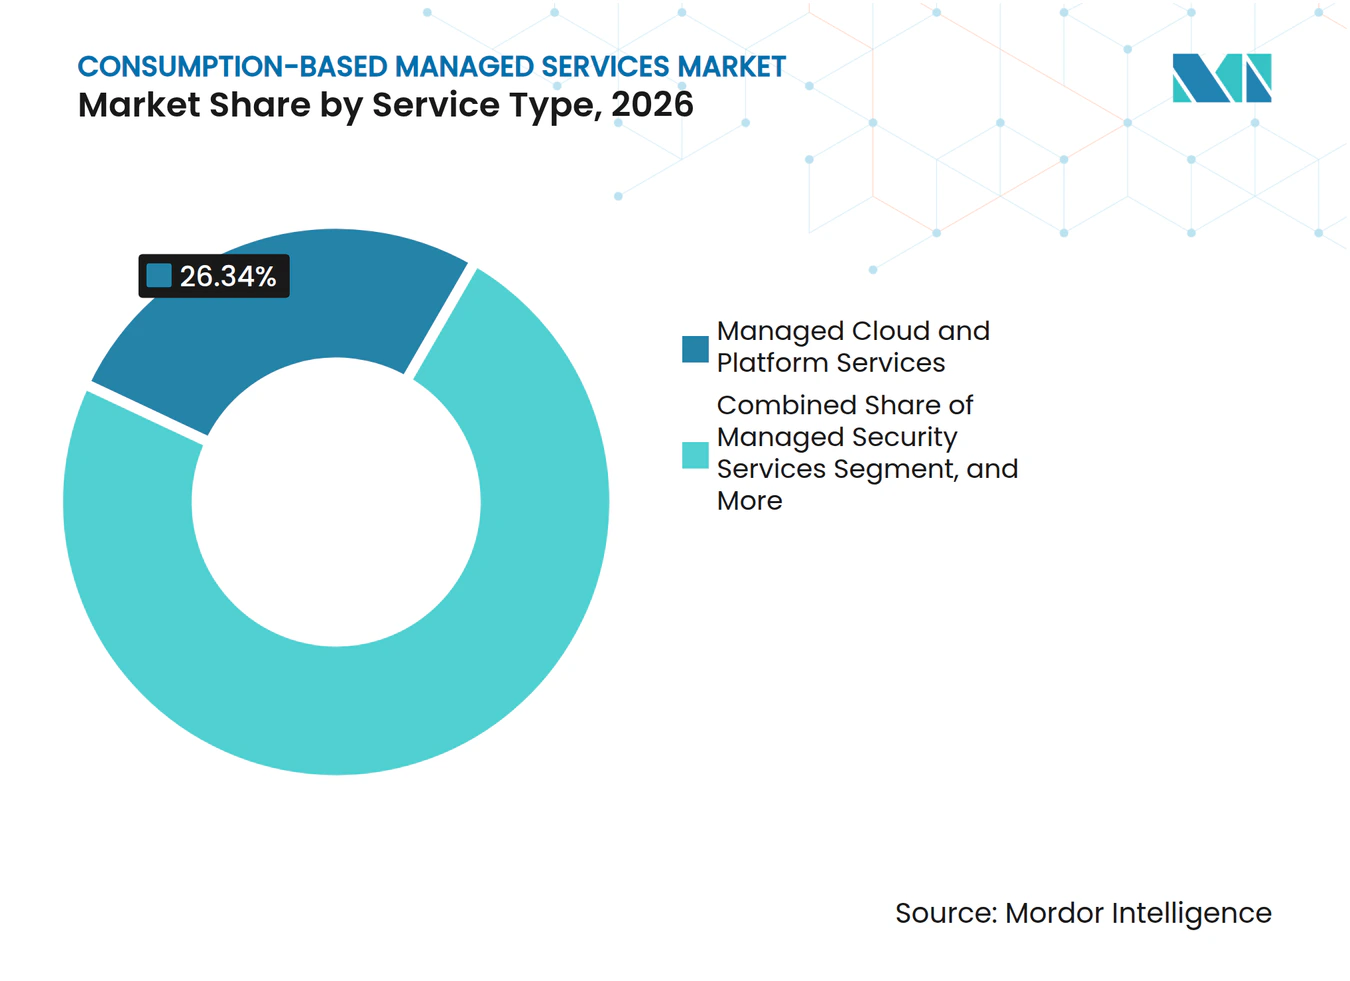
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
La Responsabilidad Define la Selección del ContratoLos Servicios de Consumo Totalmente Gestionados representaron el 38,57% de los ingresos en 2026. Las grandes organizaciones utilizan este modelo cuando desean que un proveedor asuma la responsabilidad de una amplia actividad operativa. Puede liberar a los equipos internos para que se concentren en las prioridades de producto, cliente y gobernanza. Los Servicios de Consumo Co-Gestionados siguen siendo relevantes cuando los clientes desean mantener el control directo de dominios seleccionados. Esto es particularmente importante cuando se requiere supervisión interna para la seguridad, los datos o los procesos de negocio regulados en el mercado de servicios gestionados basados en consumo.
Se proyecta que los Servicios Gestionados Basados en Resultados se expandan a un CAGR del 18,09% hasta 2032. Estos contratos evalúan el desempeño en función de resultados empresariales como la resiliencia, el control de costos, el rendimiento de las aplicaciones o la reducción de riesgos. Se diferencian de los acuerdos tradicionales basados principalmente en insumos de servicio o medidas de disponibilidad técnica. Los Servicios de Consumo Modulares pueden adaptarse a los compradores del mercado medio que desean agregar o eliminar servicios definidos a medida que cambian las necesidades operativas. La industria de servicios gestionados basados en consumo se está moviendo, por lo tanto, hacia estructuras contractuales que alinean la responsabilidad del proveedor con los resultados del cliente, siendo la elección final dependiente de las habilidades internas del comprador, su tolerancia al riesgo y su capacidad para medir los resultados de manera consistente.
Por Capa de Infraestructura:
Las Plataformas de Datos Ganan Importancia EstratégicaCómputo y Virtualización representó el 28,37% de los ingresos en 2026. Es un punto de entrada natural porque las organizaciones han utilizado durante mucho tiempo el soporte externo para servidores, máquinas virtuales y operaciones de centros de datos. El almacenamiento y la protección de datos ganan importancia a medida que aumentan los volúmenes de datos y las obligaciones de retención se vuelven más exigentes. Las redes y la conectividad están siendo reformadas por el acceso seguro al servicio edge, el 5G privado y las redes definidas por software. La Computación y los Dispositivos de Usuario Final también siguen siendo importantes para las organizaciones que gestionan fuerzas de trabajo distribuidas y parques de dispositivos en el mercado de servicios gestionados basados en consumo.
Se proyecta que las Bases de Datos y Plataformas de Datos se expandan a un CAGR del 18,58% hasta 2032. Los compradores están mostrando mayor disposición a delegar la gestión de plataformas de datos que antes se consideraban demasiado sensibles para la operación externa. Esto refleja la necesidad de habilidades especializadas en bases de datos nativas de la nube, controles de acceso y planificación de resiliencia. En mayo de 2025, Nutanix y Pure Storage anunciaron una solución integrada para cargas de trabajo virtuales de misión crítica.[2] Tales alianzas pueden simplificar las operaciones en cómputo y almacenamiento, aunque también pueden profundizar la dependencia de un grupo más reducido de socios tecnológicos en el mercado de servicios gestionados basados en consumo.
Por Tamaño de Organización:
Las Pymes Recurren a Soporte Operativo EspecializadoLas Grandes Empresas representaron el 78,41% de los ingresos en 2026. Sus amplios parques de TI, múltiples ubicaciones y obligaciones regulatorias respaldan la demanda de servicios gestionados multidominios. Estos compradores suelen tener relaciones de externalización establecidas y procesos de adquisición formales. También necesitan proveedores que puedan coordinar entre unidades de negocio y geografías. Su escala hace que los modelos totalmente gestionados y los acuerdos de servicio personalizados sean más prácticos en el mercado de servicios gestionados basados en consumo.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 18,63% hasta 2032. Las empresas más pequeñas enfrentan un mayor desafío para contratar especialistas en nube, seguridad y datos porque esos roles son costosos y difíciles de retener. Las operaciones de nube gestionadas, la ciberseguridad y la protección de endpoints probablemente seguirán siendo sus áreas de servicio prioritarias. Los contratos de modernización más complejos y basados en resultados siguen concentrados entre los compradores más grandes. El Grupo de Trabajo de Adopción Digital para Pymes del Reino Unido informó que la escasez de habilidades estaba impulsando a más pequeñas y medianas empresas hacia el soporte digital externo, y los proveedores pueden atender esta necesidad en el mercado de servicios gestionados basados en consumo con paquetes claros y modulares en lugar de un alcance de servicio empresarial completo.

Por Industria de Usuario Final:
El Sector Salud Amplía su Uso de Servicios GestionadosTI y Telecomunicaciones representó el 25,69% de los ingresos en 2026. Los operadores de telecomunicaciones tanto utilizan servicios gestionados internamente como venden servicios de red y conectividad a otras empresas. Sus parques tecnológicos requieren gestión continua en infraestructura, plataformas de clientes y operaciones de seguridad. BFSI también es un grupo de compradores importante porque debe respaldar operaciones resilientes y cumplir con estrictos requisitos de control. Los clientes de comercio minorista y electrónico utilizan servicios gestionados de nube y seguridad para gestionar los cambios en la demanda sin realizar grandes compromisos de infraestructura fija.
Se proyecta que Salud y Ciencias de la Vida se expandan a un CAGR del 18,71% hasta 2032. Los sistemas de salud están bajo presión para gestionar la complejidad de los registros electrónicos de salud, los esfuerzos de interoperabilidad, los requisitos de privacidad y la preparación para la IA. Los acuerdos de servicios gestionados pueden proporcionar acceso a habilidades que son difíciles de mantener internamente. Las organizaciones manufactureras e industriales son otra fuente emergente de demanda a medida que los entornos de tecnología operativa y TI se vuelven más conectados. Los controles específicos del sector y el conocimiento de los flujos de trabajo importarán más a medida que los clientes busquen más allá de los paquetes genéricos, dando al mercado de servicios gestionados basados en consumo espacio para atender entornos regulados de salud, servicios financieros y sector público.
Análisis Geográfico
Mercado de Servicios Gestionados Basados en Consumo en América del Norte
América del Norte representó el 43,24% de la participación del mercado de servicios gestionados basados en consumo en 2026. Estados Unidos representa la mayor parte de la base de ingresos regional porque tiene una gran concentración de empresas intensivas en tecnología y una adquisición establecida de servicios gestionados. La seguridad, el cumplimiento normativo y la consolidación de proveedores siguen siendo impulsores importantes para los compradores en sectores regulados. Las grandes transacciones agrupadas pueden ayudar a las organizaciones a simplificar los portafolios de proveedores mientras redirigen recursos hacia programas de IA y datos, y Canadá y México también están ampliando su uso de servicios gestionados a través de programas digitales empresariales y del sector público.
Mercado de Servicios Gestionados Basados en Consumo en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,36% hasta 2032. La región tiene un perfil de demanda distinto porque la adopción de la nube, la implementación multinube y las limitaciones de habilidades varían ampliamente según el país. China está respaldada por el desarrollo de infraestructura de IA doméstica, mientras que India combina una creciente demanda empresarial con una gran base de entrega offshore. Las necesidades de modernización de Japón, las industrias intensivas en tecnología de Corea del Sur y los requisitos del gobierno y los servicios financieros de Australia añaden demanda adicional. Las perspectivas regionales para el mercado de servicios gestionados basados en consumo dependerán de cómo los proveedores localicen la entrega y la gobernanza de datos para cada entorno nacional.
Mercado de Servicios Gestionados Basados en Consumo en EMEA y América del Sur
Europa sigue siendo una oportunidad regional sustancial, liderada por Alemania, el Reino Unido y Francia. Las obligaciones regulatorias aumentan la demanda de capacidades de seguridad gestionada, cumplimiento normativo y control de datos en toda la región. América del Sur está liderada por Brasil y Argentina, donde los servicios financieros, la energía y el comercio electrónico son centros clave de demanda. Oriente Medio se concentra en los estados del Consejo de Cooperación del Golfo, donde los programas nacionales de digitalización respaldan contratos de nube e infraestructura. África se encuentra en una etapa de adopción más temprana, aunque Nigeria, Sudáfrica y Egipto ofrecen oportunidades a largo plazo para servicios gestionados de conectividad y seguridad.
Panorama Competitivo
Concentración del Mercado
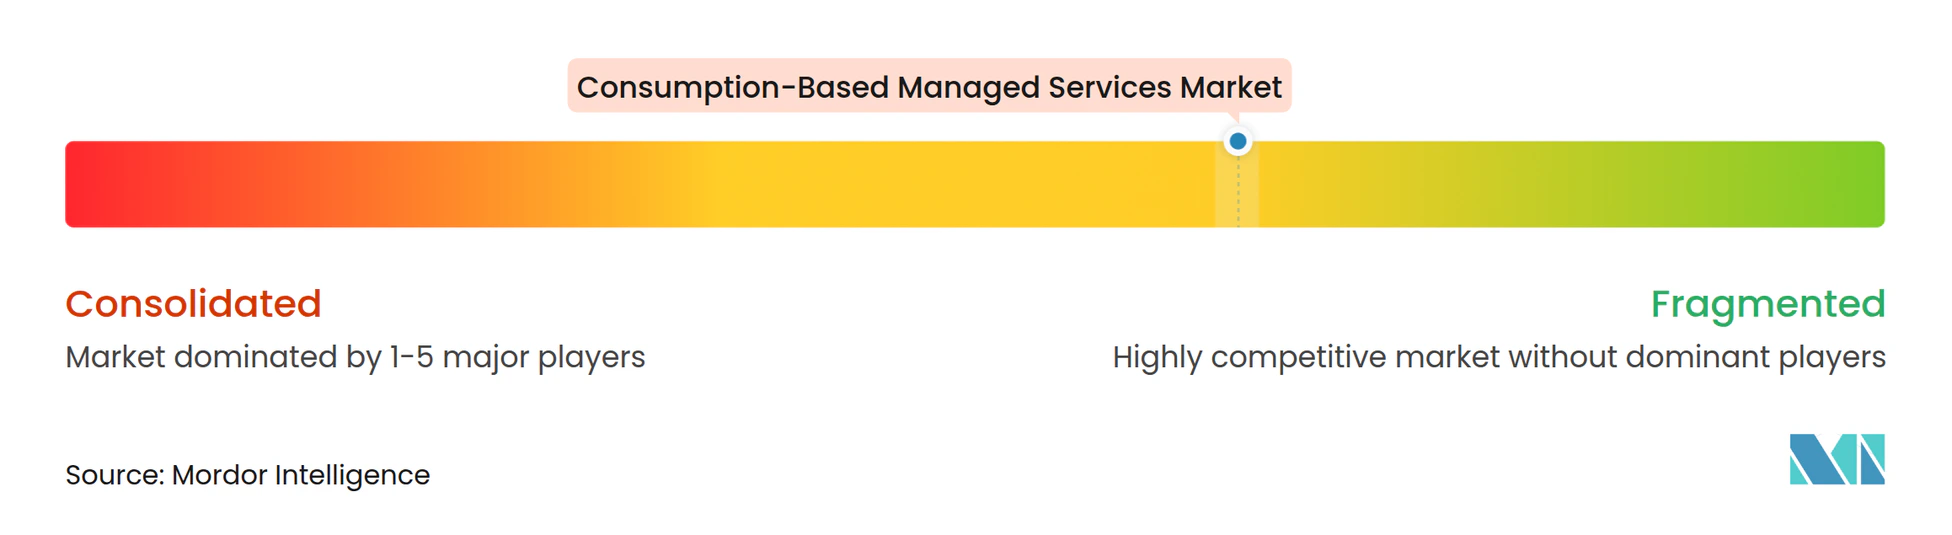
El mercado de servicios gestionados basados en consumo está fragmentado entre integradores de sistemas globales, especialistas en infraestructura, socios del ecosistema de nube y proveedores regionales. IBM, Kyndryl, Accenture, Capgemini, TCS, Infosys, HCL Technologies y Wipro compiten a través de escala, amplia cobertura de servicios y capacidades de entrega. HPE, Pure Storage, NetApp, Dell Technologies y Hitachi Vantara se centran más directamente en modelos de servicio vinculados a infraestructura y hardware basados en consumo. Estos grupos se superponen cada vez más a medida que los integradores profundizan sus asociaciones de infraestructura y los proveedores de tecnología amplían las operaciones gestionadas. Los sectores verticales regulados crean una apertura para los proveedores capaces de ofrecer controles específicos del sector, integraciones de flujos de trabajo y capacidades de cumplimiento local.
Las operaciones habilitadas por IA se están convirtiendo en una base importante para la competencia en el mercado de servicios gestionados basados en consumo. Kyndryl lanzó la Gestión de Servicios Agéntica en abril de 2026 con evaluaciones, planos de implementación y marcos de gobernanza para flujos de trabajo nativos de IA. GreenLake Intelligence de HPE extiende este enfoque a través de las operaciones de TI híbrida mediante agentes de IA para la gestión de infraestructura y costos. NTT DATA firmó un acuerdo de colaboración plurianual con AWS en enero de 2026 para respaldar la modernización de la nube, soluciones de nube industrial, servicios gestionados impulsados por IA y soberanía digital. Estos movimientos muestran que los proveedores están invirtiendo en automatización, asociaciones en la nube y modelos operativos que pueden reutilizarse entre clientes.
Las asociaciones de infraestructura también dan forma a la posición competitiva de la industria de servicios gestionados basados en consumo. Nutanix y Pure Storage anunciaron una solución integrada para cargas de trabajo virtuales de misión crítica en mayo de 2025. Kyndryl introdujo servicios gestionados de acceso seguro al servicio edge con Palo Alto Networks en febrero de 2025.[3] Los proveedores deben equilibrar la estandarización con la capacidad de satisfacer los requisitos individuales de los clientes, y una sólida gobernanza de datos, transparencia del servicio y capacidad de integración pueden importar tanto como la escala en las licitaciones competitivas.
Líderes de la Industria de Servicios Gestionados Basados en Consumo
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Accenture plc
-
Hewlett Packard Enterprise Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados Basados en Consumo Empresas cubiertas en este informe
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Accenture plc
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Kyndryl Holdings, Inc.
- Cisco Systems, Inc.
- Fujitsu Limited
- Lenovo Group Limited
- Oracle Corporation
- NVIDIA Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Group Corporation
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Nutanix, Inc.
- Huawei Technologies Co., Ltd.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados Basados en Consumo
- Mayo de 2026: Kyndryl y DPD Portugal anunciaron una asociación ampliada para modernizar los entornos de TI híbrida de misión crítica de DPD, que abarca el monitoreo de infraestructura de TI, la gestión de plataformas, el respaldo y la recuperación, y el almacenamiento, con Kyndryl Private Cloud respaldando un modelo mejorado de recuperación ante desastres.
- Mayo de 2026: Lenovo lanzó Premier Support Plus para Servidores, un servicio de soporte premium impulsado por IA para entornos de servidores empresariales que ofrece monitoreo proactivo y predictivo a través de la automatización Call Home, mantenimiento preventivo y un objetivo de respuesta en sitio de 4 horas, disponible en más de 75 mercados a nivel mundial.
- Enero de 2026: NTT DATA firmó un Acuerdo de Colaboración Estratégica plurianual con AWS para acelerar la adopción de la nube empresarial y la IA agéntica, con el objetivo de lograr una transformación de nube a gran escala, soluciones de nube industrial en AWS, servicios gestionados impulsados por IA y soberanía digital en la Nube Soberana Europea de AWS.
- Noviembre de 2025: Wipro firmó un acuerdo estratégico plurianual con HanesBrands para impulsar una transformación de TI 2.0 liderada por IA generativa utilizando la plataforma de IA Wipro Intelligence WINGS Operations, que cubre infraestructura de TI, operaciones de ciberseguridad y optimización del cumplimiento normativo.
Alcance del Informe Global del Mercado de Servicios Gestionados Basados en Consumo
El mercado de servicios gestionados basados en consumo comprende los servicios de TI externalizados que las organizaciones adquieren y pagan en función del uso o consumo real en lugar de contratos fijos a largo plazo.
El Informe del Mercado de Servicios Gestionados Basados en Consumo está segmentado por Tipo de Servicio (Servicios Gestionados de Infraestructura y Centro de Datos, Servicios Gestionados de Red y Conectividad, Servicios de Seguridad Gestionados, Servicios Gestionados de Nube y Plataforma, Servicios Gestionados de Datos, Respaldo y Recuperación ante Desastres, y Servicios Gestionados de Aplicaciones y Negocios), Modelo de Entrega (Servicios de Consumo Totalmente Gestionados, Servicios de Consumo Co-Gestionados, Servicios de Consumo Modulares y Servicios Gestionados Basados en Resultados), Capa de Infraestructura (Cómputo y Virtualización, Almacenamiento y Protección de Datos, Redes y Conectividad, Bases de Datos y Plataformas de Datos, y Computación y Dispositivos de Usuario Final), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Salud y Ciencias de la Vida, Comercio Minorista y Electrónico, Manufactura e IoT Industrial, Medios y Entretenimiento, Gobierno y Sector Público, Educación, Energía, Servicios Públicos e Infraestructura Inteligente, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados de Infraestructura y Centro de Datos |
| Servicios Gestionados de Red y Conectividad |
| Servicios de Seguridad Gestionados |
| Servicios Gestionados de Nube y Plataforma |
| Servicios Gestionados de Datos, Respaldo y Recuperación ante Desastres |
| Servicios Gestionados de Aplicaciones y Negocios |
| Servicios de Consumo Totalmente Gestionados |
| Servicios de Consumo Co-Gestionados |
| Servicios de Consumo Modulares |
| Servicios Gestionados Basados en Resultados |
| Cómputo y Virtualización |
| Almacenamiento y Protección de Datos |
| Redes y Conectividad |
| Bases de Datos y Plataformas de Datos |
| Computación y Dispositivos de Usuario Final |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Electrónico |
| Manufactura e IoT Industrial |
| Medios y Entretenimiento |
| Gobierno y Sector Público |
| Educación |
| Energía, Servicios Públicos e Infraestructura Inteligente |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados de Infraestructura y Centro de Datos | |
| Servicios Gestionados de Red y Conectividad | ||
| Servicios de Seguridad Gestionados | ||
| Servicios Gestionados de Nube y Plataforma | ||
| Servicios Gestionados de Datos, Respaldo y Recuperación ante Desastres | ||
| Servicios Gestionados de Aplicaciones y Negocios | ||
| Por Modelo de Entrega | Servicios de Consumo Totalmente Gestionados | |
| Servicios de Consumo Co-Gestionados | ||
| Servicios de Consumo Modulares | ||
| Servicios Gestionados Basados en Resultados | ||
| Por Capa de Infraestructura | Cómputo y Virtualización | |
| Almacenamiento y Protección de Datos | ||
| Redes y Conectividad | ||
| Bases de Datos y Plataformas de Datos | ||
| Computación y Dispositivos de Usuario Final | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Electrónico | ||
| Manufactura e IoT Industrial | ||
| Medios y Entretenimiento | ||
| Gobierno y Sector Público | ||
| Educación | ||
| Energía, Servicios Públicos e Infraestructura Inteligente | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios gestionados basados en consumo para 2032?
Se proyecta que el mercado de servicios gestionados basados en consumo crezca de 41,62 mil millones de USD en 2026 a 111,80 mil millones de USD para 2032, a un CAGR del 17,53%.
¿Qu está impulsando la demanda de servicios gestionados basados en consumo?
La complejidad híbrida y multinube, los requisitos de costos variables, las operaciones habilitadas por IA, las necesidades de ciberseguridad y la escasez de habilidades son los principales impulsores de la demanda.
¿Qué tipo de servicio lidera los servicios gestionados basados en consumo?
Los Servicios Gestionados de Nube y Plataforma lideran con el 26,34% de los ingresos en 2026, mientras que los Servicios de Seguridad Gestionados tienen el crecimiento proyectado más rápido con un CAGR del 18,26% hasta 2032.
¿Qué modelo de entrega está creciendo más rápido?
Se proyecta que los Servicios Gestionados Basados en Resultados crezcan a un CAGR del 18,09% hasta 2032 a medida que los compradores buscan contratos vinculados a resultados empresariales.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se proyecta que Asia-Pacífico crezca a un CAGR del 19,36% hasta 2032, respaldado por la adopción multinube y la demanda de habilidades operativas especializadas.
¿Qué organizaciones están aumentando la adopción más rápidamente?
Se proyecta que las Pequeñas y Medianas Empresas crezcan a un CAGR del 18,63% hasta 2032 porque muchas necesitan experiencia externa en nube, seguridad y datos.