
Tamaño y Participación del Mercado de Servicios EDR Co-Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios EDR Co-Gestionados por Mordor Intelligence
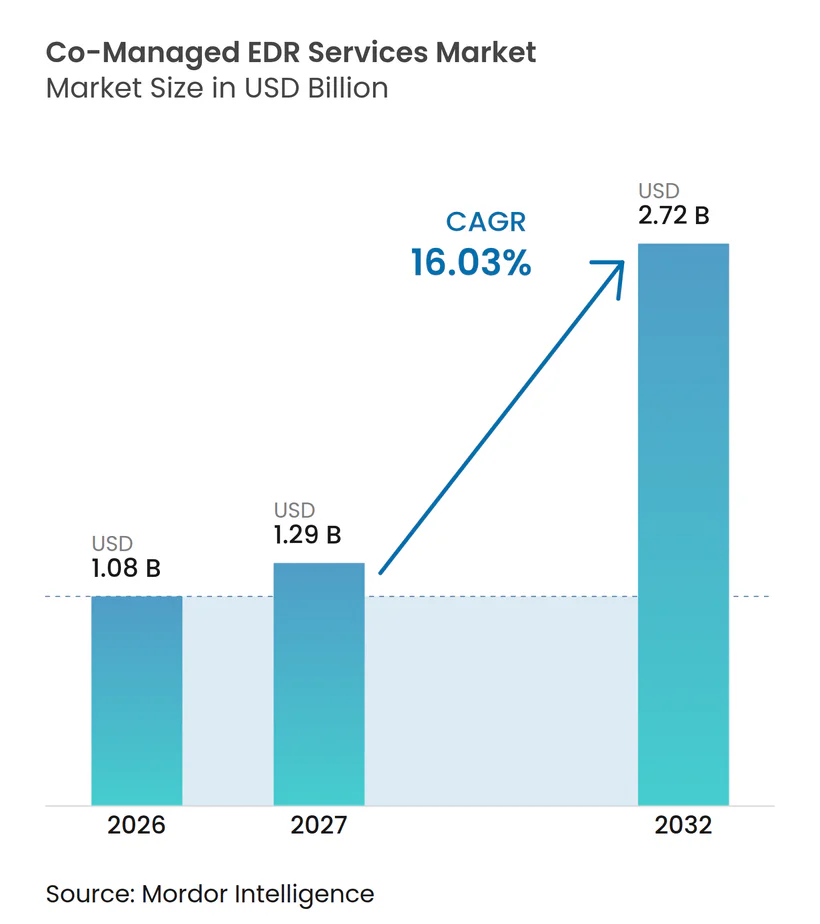
El tamaño del mercado de servicios EDR co-gestionados se proyecta en 1,08 mil millones de USD en 2026, 1,29 mil millones de USD en 2027, y alcanzará 2,72 mil millones de USD en 2032, creciendo a una CAGR del 16,03% de 2027 a 2032. El mercado de servicios EDR co-gestionados refleja un cambio en la adquisición de seguridad, a medida que las organizaciones se alejan de la elección entre operaciones totalmente externalizadas y un centro de operaciones de seguridad completamente interno. Los modelos operativos compartidos permiten que los analistas del cliente y del proveedor trabajen a través de un conjunto de herramientas común mientras establecen límites claros de responsabilidad. Las campañas de ransomware combinan cada vez más el robo de datos, el movimiento lateral y la interrupción, lo que hace que la cobertura especializada continua sea más relevante para las organizaciones con capacidad interna limitada. Los clientes también buscan un mayor control sobre las decisiones de respuesta tras las fallas de seguridad de endpoints que demostraron el riesgo operativo de depender de un solo proveedor o un único punto de control. Estas condiciones crean espacio para los proveedores que pueden combinar una investigación rápida con una autoridad clara del cliente, una prestación de servicios confiable, una incorporación práctica y opciones de implementación que se ajusten a los requisitos operativos, de cumplimiento y de ubicación de datos del cliente.
Conclusiones Clave del Informe
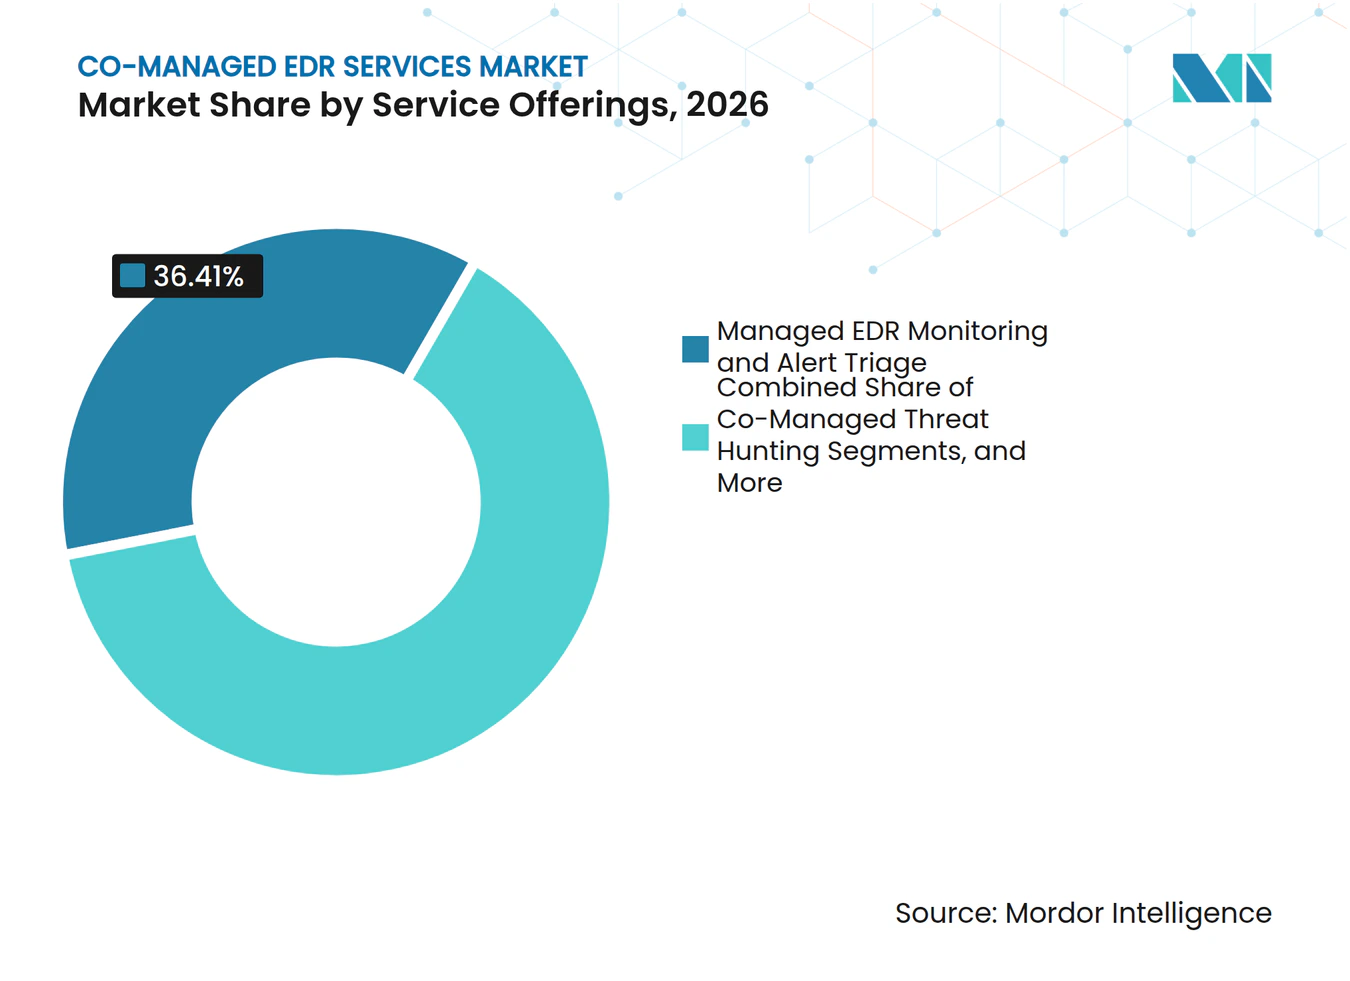
- Por oferta de servicios, el monitoreo EDR gestionado y el triaje de alertas representaron el 36,41% de la participación del mercado de servicios EDR co-gestionados en 2026, mientras que la contención y remediación co-gestionadas se proyectan para expandirse a una CAGR del 17,03% hasta 2032.
- Por modelo de implementación, la arquitectura entregada en la nube representó el 68,66% de la participación del mercado de servicios EDR co-gestionados en 2026, mientras que la nube soberana o regional se proyecta para expandirse a una CAGR del 16,82% hasta 2032.
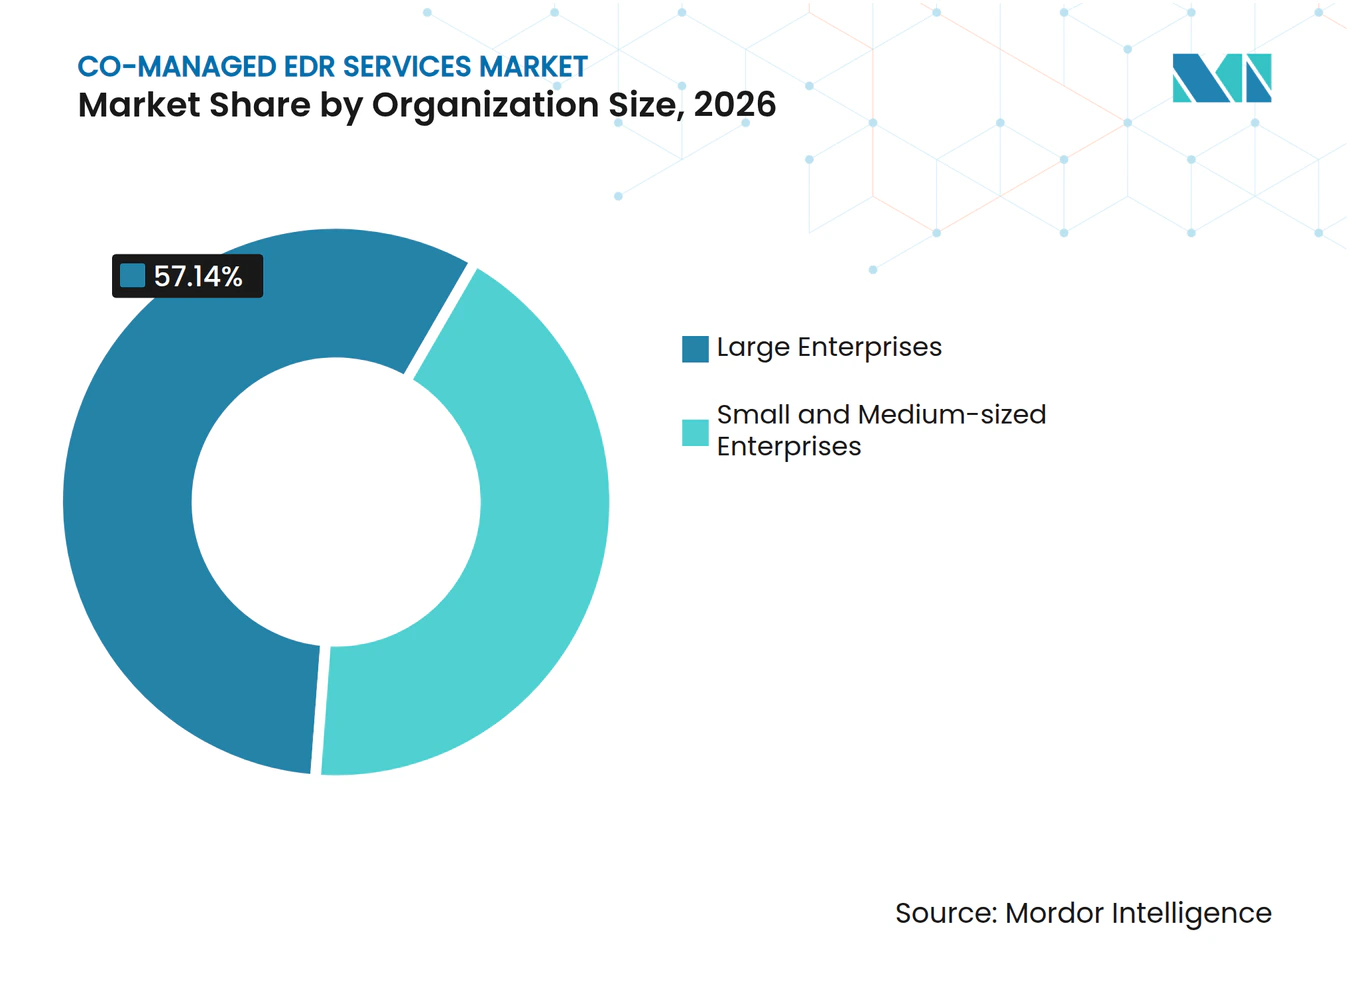
- Por tamaño de organización, las grandes empresas representaron el 57,14% del mercado en 2026, mientras que las pequeñas y medianas empresas se proyectan para expandirse a una CAGR del 16,41% hasta 2032.
- Por vertical de usuario final, BFSI representó el 18,89% del mercado en 2026, mientras que salud y ciencias de la vida se proyectan para expandirse a una CAGR del 17,61% hasta 2032.
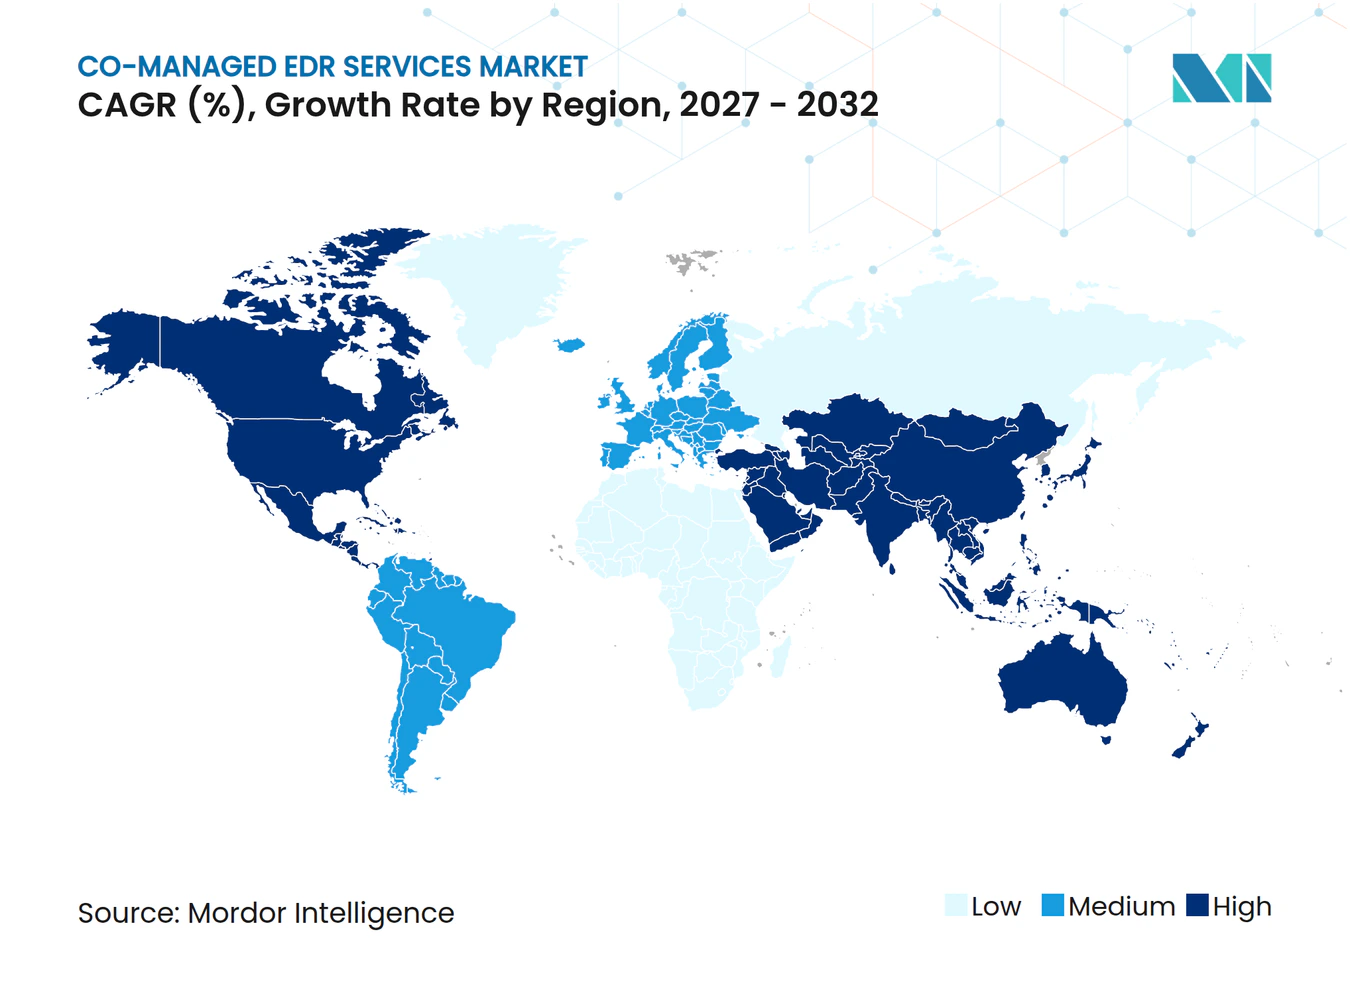
- Por geografía, América del Norte representó el 43,32% del mercado en 2026, mientras que Asia-Pacífico se proyecta para expandirse a una CAGR del 16,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada en la Complejidad de los Ataques a Endpoints y Operaciones de Ransomware | +3.2% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ciberseguridad y Restricciones de Capacidad del SOC | +3.0% | Global, más aguda en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Cumplimiento para el Monitoreo Continuo | +2.5% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Nube, el Trabajo Remoto y los Parques de Endpoints Distribuidos | +2.3% | Global, expansión más rápida en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Estaciones de Trabajo de Investigación Compartidas y Co-Gestión Basada en RACI | +1.8% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| IA Agéntica que Reduce la Latencia en el Triaje de Alertas y la Respuesta | +1.5% | Global, adopción temprana en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada en la Complejidad de los Ataques a Endpoints y Operaciones de Ransomware
Los grupos de ransomware han ido más allá de las campañas centradas únicamente en el cifrado de archivos y utilizan cada vez más la extorsión por etapas que comienza con el robo de datos. Google informó que el robo de datos ocurrió en el 77% de las intrusiones de ransomware examinadas en 2025, frente al 57% en 2024. Broadcom reportó 6.182 eventos de extorsión sin cifrado en 2025, un aumento del 23% respecto a 2024.[1]Los atacantes también utilizan controladores vulnerables para deshabilitar los controles de endpoints antes de ejecutar sus cargas maliciosas. El RDP apareció en el 85% de las intrusiones investigadas, mientras que la infraestructura de virtualización fue objetivo en el 43% de los casos, en comparación con el 29% en 2024.[2] El mercado de servicios EDR co-gestionados se beneficia cuando los analistas del proveedor pueden investigar y contener la actividad antes de que alcance múltiples sistemas.
Escasez de Talento en Ciberseguridad y Restricciones de Capacidad del SOC
Los equipos de operaciones de seguridad continúan enfrentando tanto brechas de personal como brechas en habilidades especializadas. ISACA encontró que el 55% de los equipos tenían insuficiencia de personal en 2025 y el 65% tenía posiciones vacantes. Fortinet encontró que el 71% de las organizaciones consideraba la escasez de habilidades como un riesgo organizacional activo en 2026, en comparación con el 67% en 2024. SANS informó que el 60% de las organizaciones consideraba las brechas de habilidades más graves que la escasez de personal, y el 27% vinculó las brechas con las capacidades de la fuerza laboral. Estas presiones extienden el desafío más allá de la contratación porque las organizaciones también necesitan analistas que puedan investigar actividades complejas y responder bajo procedimientos establecidos. El mercado de servicios EDR co-gestionados brinda a los clientes acceso a capacidad analítica sin el largo ciclo de reclutamiento necesario para crear un equipo interno comparable.
Crecientes Requisitos de Cumplimiento para el Monitoreo Continuo
DORA ha estado en vigor desde el 17 de enero de 2025 y requiere que las entidades financieras monitoreen los sistemas TIC de forma continua y definan umbrales de alerta para los procesos de respuesta. NIS2 requiere monitoreo continuo de amenazas e informes iniciales de incidentes dentro de las 24 horas para las entidades cubiertas. Estas obligaciones dificultan la cobertura limitada al horario comercial para los operadores de servicios financieros e infraestructura crítica. Los requisitos del Nivel 2 de CMMC también aumentan la necesidad de registro de endpoints y respuesta a incidentes entre los contratistas de defensa de los Estados Unidos. SANS informó que la proporción de organizaciones en las que la regulación afectó la contratación de seguridad aumentó del 40% al 95% entre 2025 y 2026. El mercado de servicios EDR co-gestionados está respaldado por proveedores que pueden documentar las responsabilidades de monitoreo, escalada y respuesta para los clientes regulados.
Expansión de la Nube, el Trabajo Remoto y los Parques de Endpoints Distribuidos
El trabajo híbrido ha extendido las poblaciones de endpoints a través de laptops gestionadas, dispositivos personales, cargas de trabajo en la nube y activos de tecnología operacional. Estos sistemas pueden ejecutar diferentes agentes de sensores y producir diferentes formas de telemetría. El rol del proveedor se vuelve más importante cuando los equipos internos deben mantener un monitoreo consistente en todas las ubicaciones y tipos de endpoints. La convergencia de TI y tecnología operacional añade demanda de los fabricantes que extienden la cobertura desde los sistemas empresariales hasta los equipos de planta. Zscaler y Red Canary encontraron que el 75% de las organizaciones reportaron escasez de habilidades en detección de intrusiones y el 72% reportó una en respuesta a incidentes. El mercado de servicios EDR co-gestionados está, por tanto, respaldado por clientes que necesitan capacidad de investigación compartida en parques distribuidos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Control del Cliente | -1.8% | Europa, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de Integración en Pilas de Endpoints y Seguridad Fragmentadas | -1.5% | Global | Corto plazo (≤ 2 años) |
| Interrupciones del Sensor EDR y Riesgo de Concentración Operacional | -1.0% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Responsabilidad Ambigua por las Acciones de Contención Autorizadas por el Proveedor | -0.7% | Global, más aguda en sectores regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Soberanía de Datos y Control del Cliente
El procesamiento compartido basado en la nube puede mover la telemetría de endpoints a través de fronteras y crear conflictos con las normas locales de privacidad, seguridad y residencia de datos. La Comisión Europea publicó su Marco de Soberanía en la Nube en octubre de 2025, estableciendo 8 objetivos de soberanía para la contratación de servicios en la nube de las instituciones de la UE.[3] El marco informa cada vez más las licitaciones de servicios de seguridad en sectores regulados. Francia y Alemania también han avanzado en enfoques de nube soberana que pueden requerir infraestructura separada para la prestación local. Los proveedores que dependen únicamente de un modelo de nube centralizado enfrentan una base de clientes potenciales más reducida en Europa y Oriente Medio. El mercado de servicios EDR co-gestionados debe equilibrar las necesidades de implementación regional frente a las ventajas de costo de las operaciones de servicio compartidas.
Complejidad de Integración en Pilas de Endpoints y Seguridad Fragmentadas
La incorporación de EDR co-gestionado puede ser difícil cuando los clientes mantienen productos antivirus heredados junto con sensores más nuevos. Los entornos mixtos de Windows, Linux y macOS también generan telemetría diferente, mientras que los activos de tecnología operacional pueden necesitar métodos de implementación especializados. Los clientes con más de 5.000 endpoints pueden enfrentar períodos de incorporación superiores a 90 días. Estos retrasos pueden posponer el reconocimiento de ingresos del proveedor y afectar la confianza del cliente al inicio de la relación. Zscaler y Red Canary reportaron brechas de habilidades en detección de intrusiones y respuesta a incidentes que también complican la transición a operaciones compartidas. Las interfaces de programación de aplicaciones abiertas y la ingesta estandarizada de telemetría pueden acortar los ciclos de implementación y diferenciar a los proveedores en el mercado de servicios EDR co-gestionados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta de Servicios:
El Monitoreo Ancla los Ingresos Mientras la Remediación Lidera el CrecimientoEl monitoreo EDR gestionado y el triaje de alertas representaron el 36,41% de la participación del mercado de servicios EDR co-gestionados en 2026. Es el punto de entrada habitual para los clientes que buscan monitoreo continuo, priorización de alertas y soporte del proveedor sin transferir el control de las decisiones de alto impacto. Los equipos internos pueden probar el modelo compartido antes de otorgar una autoridad más amplia, mientras los proveedores suministran cobertura analítica consistente. La caza de amenazas co-gestionada apoya a los compradores de tamaño mediano que pueden investigar problemas específicos pero carecen de la profundidad de inteligencia para campañas proactivas. Los servicios de investigación y análisis forense también pueden preparar a los clientes de salud y servicios financieros para una co-gestión más amplia mediante el establecimiento de flujos de trabajo de manejo de evidencias e investigación documentada.
El tamaño del mercado de servicios EDR co-gestionados para contención y remediación se proyecta para expandirse a una CAGR del 17,03% de 2027 a 2032. La mayor confianza del comprador refleja reglas de respuesta más claras, contratos cliente-proveedor probados y estaciones de trabajo de investigación compartidas donde ambas partes pueden evaluar la actividad en el mismo entorno. CrowdStrike introdujo Falcon Complete Hub en su lanzamiento de otoño de 2025 como una interfaz de colaboración para los analistas del proveedor y del cliente dentro de una sola consola. La interfaz apoya un cambio de escaladas secuenciales hacia decisiones conjuntas en tiempo real. Las rutas de escalada claras siguen siendo esenciales donde las acciones de contención pueden afectar las operaciones comerciales de un cliente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Entrega en la Nube Domina Mientras las Variantes Soberanas Reconfiguran la ContrataciónLa arquitectura entregada en la nube representó el 68,66% de la participación del mercado de servicios EDR co-gestionados en 2026. Las empresas la prefieren por el procesamiento centralizado de telemetría, el cómputo elástico, las actualizaciones rápidas de sensores y el soporte para múltiples ubicaciones de endpoints sin nueva infraestructura local. Los diseños híbridos sirven a las instituciones financieras y operadores industriales que correlacionan la telemetría de la nube y local antes de pasar los casos a los analistas compartidos. Los sistemas locales y con aislamiento de red siguen siendo necesarios para las organizaciones de defensa, gobierno e infraestructura crítica que no pueden mover datos fuera de sus instalaciones. Las variadas opciones de implementación muestran que la arquitectura es una decisión de contratación moldeada por las necesidades operativas, las obligaciones regulatorias y la ubicación de los datos.
La nube soberana o regional se proyecta para expandirse a una CAGR del 16,82% de 2027 a 2032 dentro del mercado de servicios EDR co-gestionados. La aplicación de DORA y el marco de la Comisión Europea hacen que el procesamiento local sea más importante en las licitaciones reguladas. Los proveedores necesitan opciones regionales que preserven la consistencia operativa mientras cumplen con los requisitos de control del cliente. SentinelOne anunció Prompt Security On-Premise en RSAC 2026 para entornos con aislamiento de red y soberanos. El movimiento ilustra cómo los proveedores nativos de plataforma están atendiendo a los clientes que necesitan control local además de una detección efectiva.
Por Tamaño de Organización:
Las Empresas Anclan los Ingresos Mientras las PYMEs Reducen la BrechaLas grandes empresas representaron el 57,14% de la participación del mercado de servicios EDR co-gestionados en 2026. Los grandes parques de endpoints, la inversión existente en EDR y las complejas obligaciones de cumplimiento hacen que la co-gestión sea una capa adicional a las operaciones internas en lugar de un reemplazo total. Estos clientes utilizan a los proveedores para extender la cobertura a través de subsidiarias, oficinas remotas y ubicaciones globales, mientras retienen la supervisión estratégica sobre los riesgos de seguridad. También buscan capacidad de caza de amenazas que puede ser difícil de reclutar y retener internamente. Esto crea compromisos más grandes y complejos para los proveedores que pueden operar junto a equipos de seguridad establecidos.
Las pequeñas y medianas empresas se proyectan para expandirse a una CAGR del 16,41% de 2027 a 2032 en el mercado de servicios EDR co-gestionados. Los precios por endpoint y los canales de proveedores de servicios gestionados reducen el costo de la cobertura 24/7 para las organizaciones sin presupuestos dedicados de operaciones de seguridad. Huntress reportó más de 250 millones de USD en ingresos recurrentes anuales y protección para más de 270.000 empresas en 2026. Su expansión reportada del 65% interanual apunta a la demanda de ofertas diseñadas en torno a presupuestos de clientes más pequeños y una administración más sencilla. Las preocupaciones sobre ataques a la cadena de suministro también hacen que la cobertura continua de endpoints sea más relevante para las organizaciones más pequeñas que dependen de sistemas y proveedores externos.

Por Vertical de Usuario Final:
BFSI Mantiene el Liderazgo Mientras Salud Genera el Mayor ImpulsoBFSI representó el 18,89% de la participación del mercado de servicios EDR co-gestionados en 2026. El sector combina una inversión en seguridad impulsada por el cumplimiento de larga data con los requisitos de DORA para el monitoreo continuo en las instituciones financieras de la UE cubiertas. Los servicios co-gestionados proporcionan cobertura constante mientras permiten a las instituciones financieras retener las decisiones clave de riesgo. Sus procesos documentados de escalada y manejo de evidencias se alinean con las necesidades de supervisión del sector. Los datos de los clientes, los sistemas de pago y la continuidad operacional hacen que la investigación rápida de endpoints sea especialmente valiosa para estos compradores.
Salud y ciencias de la vida se proyectan para expandirse a una CAGR del 17,61% de 2027 a 2032 en el mercado de servicios EDR co-gestionados. Los dispositivos médicos conectados y los sistemas clínicos han aumentado la superficie de ataque, mientras que la madurez en seguridad no siempre ha seguido el mismo ritmo. La información del paciente y la continuidad de la atención pueden aumentar el impacto de un evento de ransomware, fomentando acuerdos de monitoreo más estructurados. En octubre de 2026, Palo Alto Networks e IBM anunciaron una asociación con el NHS de Inglaterra que cubre más de 2 millones de dispositivos y 55.000 organizaciones que manejan datos de salud. El gobierno y la defensa, TI y telecomunicaciones, manufactura, comercio minorista, energía y servicios públicos también se están volviendo relevantes a medida que aumentan los riesgos y requisitos específicos del sector.
Análisis Geográfico
Mercado de Servicios de EDR Co-Gestionados en América del Norte
América del Norte concentró el 43,32% de la cuota del mercado de servicios de EDR co-gestionados en 2026. La región combina una alta concentración de empresas con licencias de EDR y un maduro canal de proveedores de servicios de seguridad gestionados, siendo Estados Unidos el principal generador de ingresos a través de grandes organizaciones y un amplio segmento de mediana empresa. Esta base de compradores ofrece a los proveedores acceso a clientes que ya comprenden la tecnología de endpoints pero necesitan soporte operativo continuo bajo los requisitos de CMMC y las normas de divulgación de ciberseguridad de la SEC. La competencia es intensa porque los proveedores de plataformas y los servicios especializados apuntan a las mismas cuentas empresariales y de mediana empresa. Esta presión puede dificultar la diferenciación de las ofertas centradas únicamente en la monitorización y puede incrementar la necesidad de capacidades de servicio más amplias, modelos operativos más claros y opciones de respuesta alineadas con la tolerancia al riesgo del cliente.
Mercado de Servicios de EDR Co-Gestionados en Europa
Europa sigue siendo importante porque las normativas están modificando tanto las condiciones de contratación como el volumen de la demanda. DORA y NIS2 favorecen a los proveedores capaces de respaldar límites de nube locales o regionales y cumplir con los plazos de notificación de incidentes. Alemania y el Reino Unido son los mayores mercados europeos en el ámbito analizado, mientras que el requisito de certificación Cloud de Confiance de Francia convierte la ubicación de los datos, la autoridad de respuesta y los procedimientos ante incidentes en criterios visibles en las evaluaciones de los clientes. Bitdefender y OVHcloud se asociaron para alojar GravityZone en infraestructura SecNumCloud para una entrega alineada con los requisitos del RGPD, NIS2 y DORA. El mercado de servicios de EDR co-gestionados en Europa recompensa a los proveedores que hacen del cumplimiento normativo y la ubicación de los datos partes visibles de su oferta.
Mercado de Servicios de EDR Co-Gestionados en APAC, MEA y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,98% entre 2027 y 2032 en el mercado de servicios de EDR co-gestionados. La transformación digital, la mayor frecuencia de ataques y la históricamente limitada inversión en operaciones de seguridad están impulsando la demanda y la necesidad de modelos de entrega que ayuden a los clientes a mejorar sus operaciones sin requerir una dotación interna extensa. India, Singapur, Corea del Sur y Australia están incrementando su contratación a medida que se desarrollan los marcos de ciberseguridad y las normativas del sector financiero. Oriente Medio, liderado por Arabia Saudita y los Emiratos Árabes Unidos, está aumentando la inversión en seguridad gestionada para respaldar los programas de infraestructura digital de Visión 2030, mientras que América del Sur está liderada por los requisitos de cumplimiento de la LGPD de Brasil y África se encuentra en una etapa más temprana, con una demanda concentrada en los servicios financieros de Sudáfrica y Nigeria.
Panorama Competitivo
Concentración del Mercado
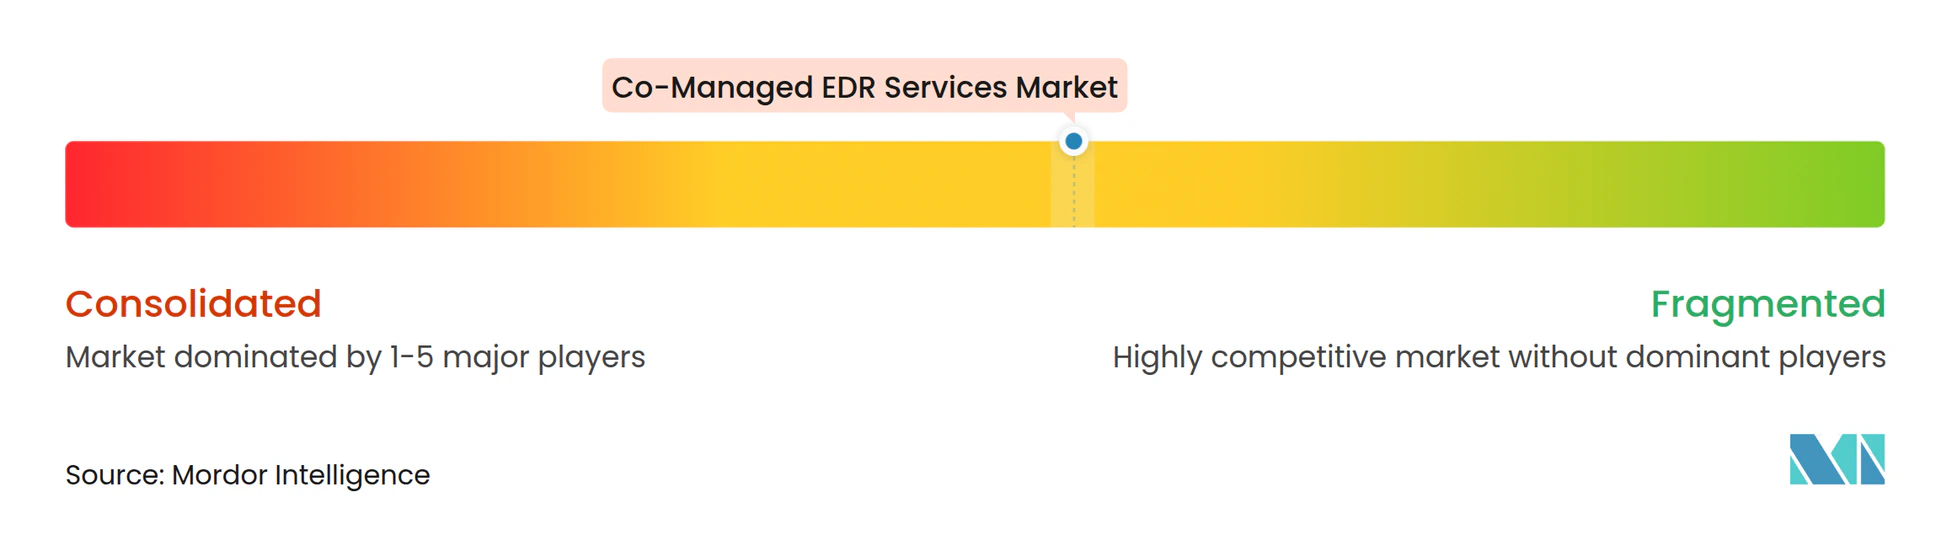
El mercado de servicios EDR co-gestionados está moderadamente fragmentado, con la competencia dividida entre proveedores nativos de plataforma y proveedores de seguridad gestionada independientes del proveedor. Los proveedores nativos de plataforma compiten a través de la efectividad de la detección, la integración de sensores y un triaje más rápido, lo que puede simplificar la transferencia entre los datos del producto y la acción del analista. CrowdStrike introdujo Charlotte AI Detection Triage en su lanzamiento de otoño de 2025 para evaluar las detecciones y recomendar acciones antes de la revisión de un analista humano. Este enfoque coloca el análisis automatizado en la primera etapa de un flujo de trabajo compartido y puede reducir el volumen de decisiones rutinarias que los analistas deben revisar. Sophos completó su adquisición de Secureworks en febrero de 2025 e integró Sophos Endpoint en todas las suscripciones de Taegis MDR y XDR en septiembre de 2025, reuniendo la tecnología de endpoints y una capa de servicio gestionado multifabricante.
Los proveedores independientes del proveedor compiten a través de la flexibilidad y modelos que son más fáciles de adoptar para los compradores del mercado medio. Arctic Wolf adquirió Cylance por 160 millones de USD en febrero de 2025, añadiendo un agente de endpoint propietario a su plataforma Aurora y reduciendo su dependencia anterior de herramientas de endpoint de terceros. Zscaler completó su adquisición de Red Canary por 675 millones de USD el 1 de agosto de 2025, vinculando la capacidad de detección gestionada con la telemetría de confianza cero y la gestión de exposición. LevelBlue completó su adquisición de Cybereason el 25 de noviembre de 2025, añadiendo XDR, análisis forense digital, respuesta a incidentes y capacidades de inteligencia de amenazas que amplían su oferta de operaciones de seguridad.
Las asociaciones también son una ruta competitiva importante en el mercado de servicios EDR co-gestionados. Cyderes y Palo Alto Networks anunciaron una asociación el 1 de octubre de 2026, posicionando a Cyderes como socio de entrega preferente para Cortex XDR y Cortex XSIAM en América del Norte y EMEA. El modelo separa el desarrollo de la plataforma de las operaciones de los analistas mientras mantiene una oferta vinculada al cliente y responsabilidades de servicio definidas. La entrega compatible con la soberanía para los clientes del mercado medio regulado fuera de América del Norte y Europa Occidental sigue siendo una oportunidad abierta, junto con el monitoreo que correlaciona los datos de endpoints industriales con la telemetría empresarial. La certificación ISO/IEC 27001 y la atestación SOC 2 Tipo II se han convertido en requisitos básicos en los sectores verticales regulados, y los proveedores que no los tienen pueden ser excluidos durante la etapa de solicitud de propuesta.
Líderes de la Industria de Servicios EDR Co-Gestionados
-
CrowdStrike Holdings, Inc.
-
Sophos Limited
-
Arctic Wolf Networks, Inc.
-
SentinelOne, Inc.
-
Rapid7, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de EDR Co-Gestionados Empresas cubiertas en este informe
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Sophos Limited
- Arctic Wolf Networks, Inc.
- Rapid7, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Bitdefender SRL
- WithSecure Corporation
- ESET, spol. s r.o.
- Red Canary, Inc.
- eSentire, Inc.
- Expel, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Binary Defense Systems, Inc.
- Huntress Labs Incorporated
- Ontinue, Inc.
- LevelBlue, Inc.
- Cybereason Inc.
- Malwarebytes Inc.
- Trellix, a division of Musarubra US LLC
Desarrollos recientes de la industria en Mercado de Servicios de EDR Co-Gestionados
- Octubre de 2026: Palo Alto Networks e IBM anunciaron una asociación para la próxima fase del programa Secure Boundary del NHS de Inglaterra, brindando seguridad co-gestionada basada en la nube en más de 2 millones de dispositivos, 200 fideicomisos del NHS y 55.000 organizaciones que manejan datos de salud bajo un modelo "Defender como Uno".
- Octubre de 2026: Cyderes y Palo Alto Networks anunciaron una asociación que posiciona a Cyderes como socio de entrega preferente para Cortex XDR y Cortex XSIAM en los Estados Unidos, Canadá y EMEA, apoyando tanto programas de seguridad totalmente gestionados como co-gestionados.
- Octubre de 2026: Huntress anunció una asociación de distribución con ALSO, expandiendo la Plataforma de Seguridad Agéntica de Huntress en 31 países europeos y fortaleciendo su ecosistema de canal EMEA para servicios EDR co-gestionados orientados a PYMEs.
- Marzo de 2026: Huntress lanzó los productos de Gestión de Postura de Seguridad de Endpoints Gestionada y Gestión de Postura de Seguridad de Identidad Gestionada, expandiendo su Plataforma de Seguridad Agéntica hacia la reducción proactiva de la superficie de ataque junto con EDR co-gestionado para clientes PYMEs.
Alcance del Informe Global del Mercado de Servicios EDR Co-Gestionados
El Informe del Mercado de Servicios EDR Co-Gestionados está Segmentado por Oferta de Servicios (Monitoreo EDR Gestionado y Triaje de Alertas, Caza de Amenazas Co-Gestionada, Investigación y Análisis Forense Co-Gestionados, Contención y Remediación Co-Gestionadas, y Otras Ofertas de Servicios), Modelo de Implementación (Entregado en la Nube, Nube Híbrida y Local, Local y con Aislamiento de Red, Nube Soberana o Regional), Tamaño de Organización (Pequeñas y Medianas Empresas, Grandes Empresas), Vertical de Usuario Final (BFSI, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Gobierno y Defensa, Manufactura e Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otros Verticales de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo EDR Gestionado y Triaje de Alertas |
| Caza de Amenazas Co-Gestionada |
| Investigación y Análisis Forense Co-Gestionados |
| Contención y Remediación Co-Gestionadas |
| Otras Ofertas de Servicios |
| Entregado en la Nube |
| Nube Híbrida y Local |
| Local y con Aislamiento de Red |
| Nube Soberana o Regional |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| BFSI |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Gobierno y Defensa |
| Manufactura e Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto |
| Por Oferta de Servicios | Monitoreo EDR Gestionado y Triaje de Alertas | |
| Caza de Amenazas Co-Gestionada | ||
| Investigación y Análisis Forense Co-Gestionados | ||
| Contención y Remediación Co-Gestionadas | ||
| Otras Ofertas de Servicios | ||
| Por Modelo de Implementación | Entregado en la Nube | |
| Nube Híbrida y Local | ||
| Local y con Aislamiento de Red | ||
| Nube Soberana o Regional | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Vertical de Usuario Final | BFSI | |
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Manufactura e Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios EDR co-gestionados?
El tamaño del mercado de servicios EDR co-gestionados se proyecta en 1,08 mil millones de USD en 2026, 1,29 mil millones de USD en 2027 y 2,72 mil millones de USD en 2032, basado en un período de pronóstico que va de 2027 a 2032.
¿Cuál es la CAGR pronosticada para los servicios EDR co-gestionados?
Se proyecta que el sector se expanda a una CAGR del 16,03% de 2027 a 2032, a medida que los clientes buscan monitoreo continuo, investigación coordinada y responsabilidades claras entre los equipos internos y los proveedores.
¿Qué oferta de servicios tiene la mayor participación?
El monitoreo EDR gestionado y el triaje de alertas representaron el 36,41% de los ingresos en 2026 porque proporciona un punto de entrada práctico para las organizaciones que desean soporte analítico externo mientras mantienen internamente las decisiones de respuesta de mayor impacto.
¿Qué modelo de implementación está ganando impulso?
La nube soberana o regional se proyecta para expandirse a una CAGR del 16,82% hasta 2032, a medida que los requisitos de residencia de datos afectan cada vez más la contratación de clientes regulados y el diseño de la prestación de servicios de seguridad compartidos.
¿Qué vertical de usuario final se está expandiendo más rápido?
Salud y ciencias de la vida se proyectan para expandirse a una CAGR del 17,61% de 2027 a 2032 porque los dispositivos médicos conectados, los sistemas clínicos, la información del paciente y la continuidad de la atención crean importantes requisitos de operaciones de seguridad.
¿Qué región se proyecta para expandirse más rápido?
Asia-Pacífico se proyecta para expandirse a una CAGR del 16,98% hasta 2032, respaldada por la transformación digital, la mayor frecuencia de ataques, los marcos de ciberseguridad y la mayor necesidad de soporte en operaciones de seguridad en sus economías de alto crecimiento.