
コ・マネージドXDRサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
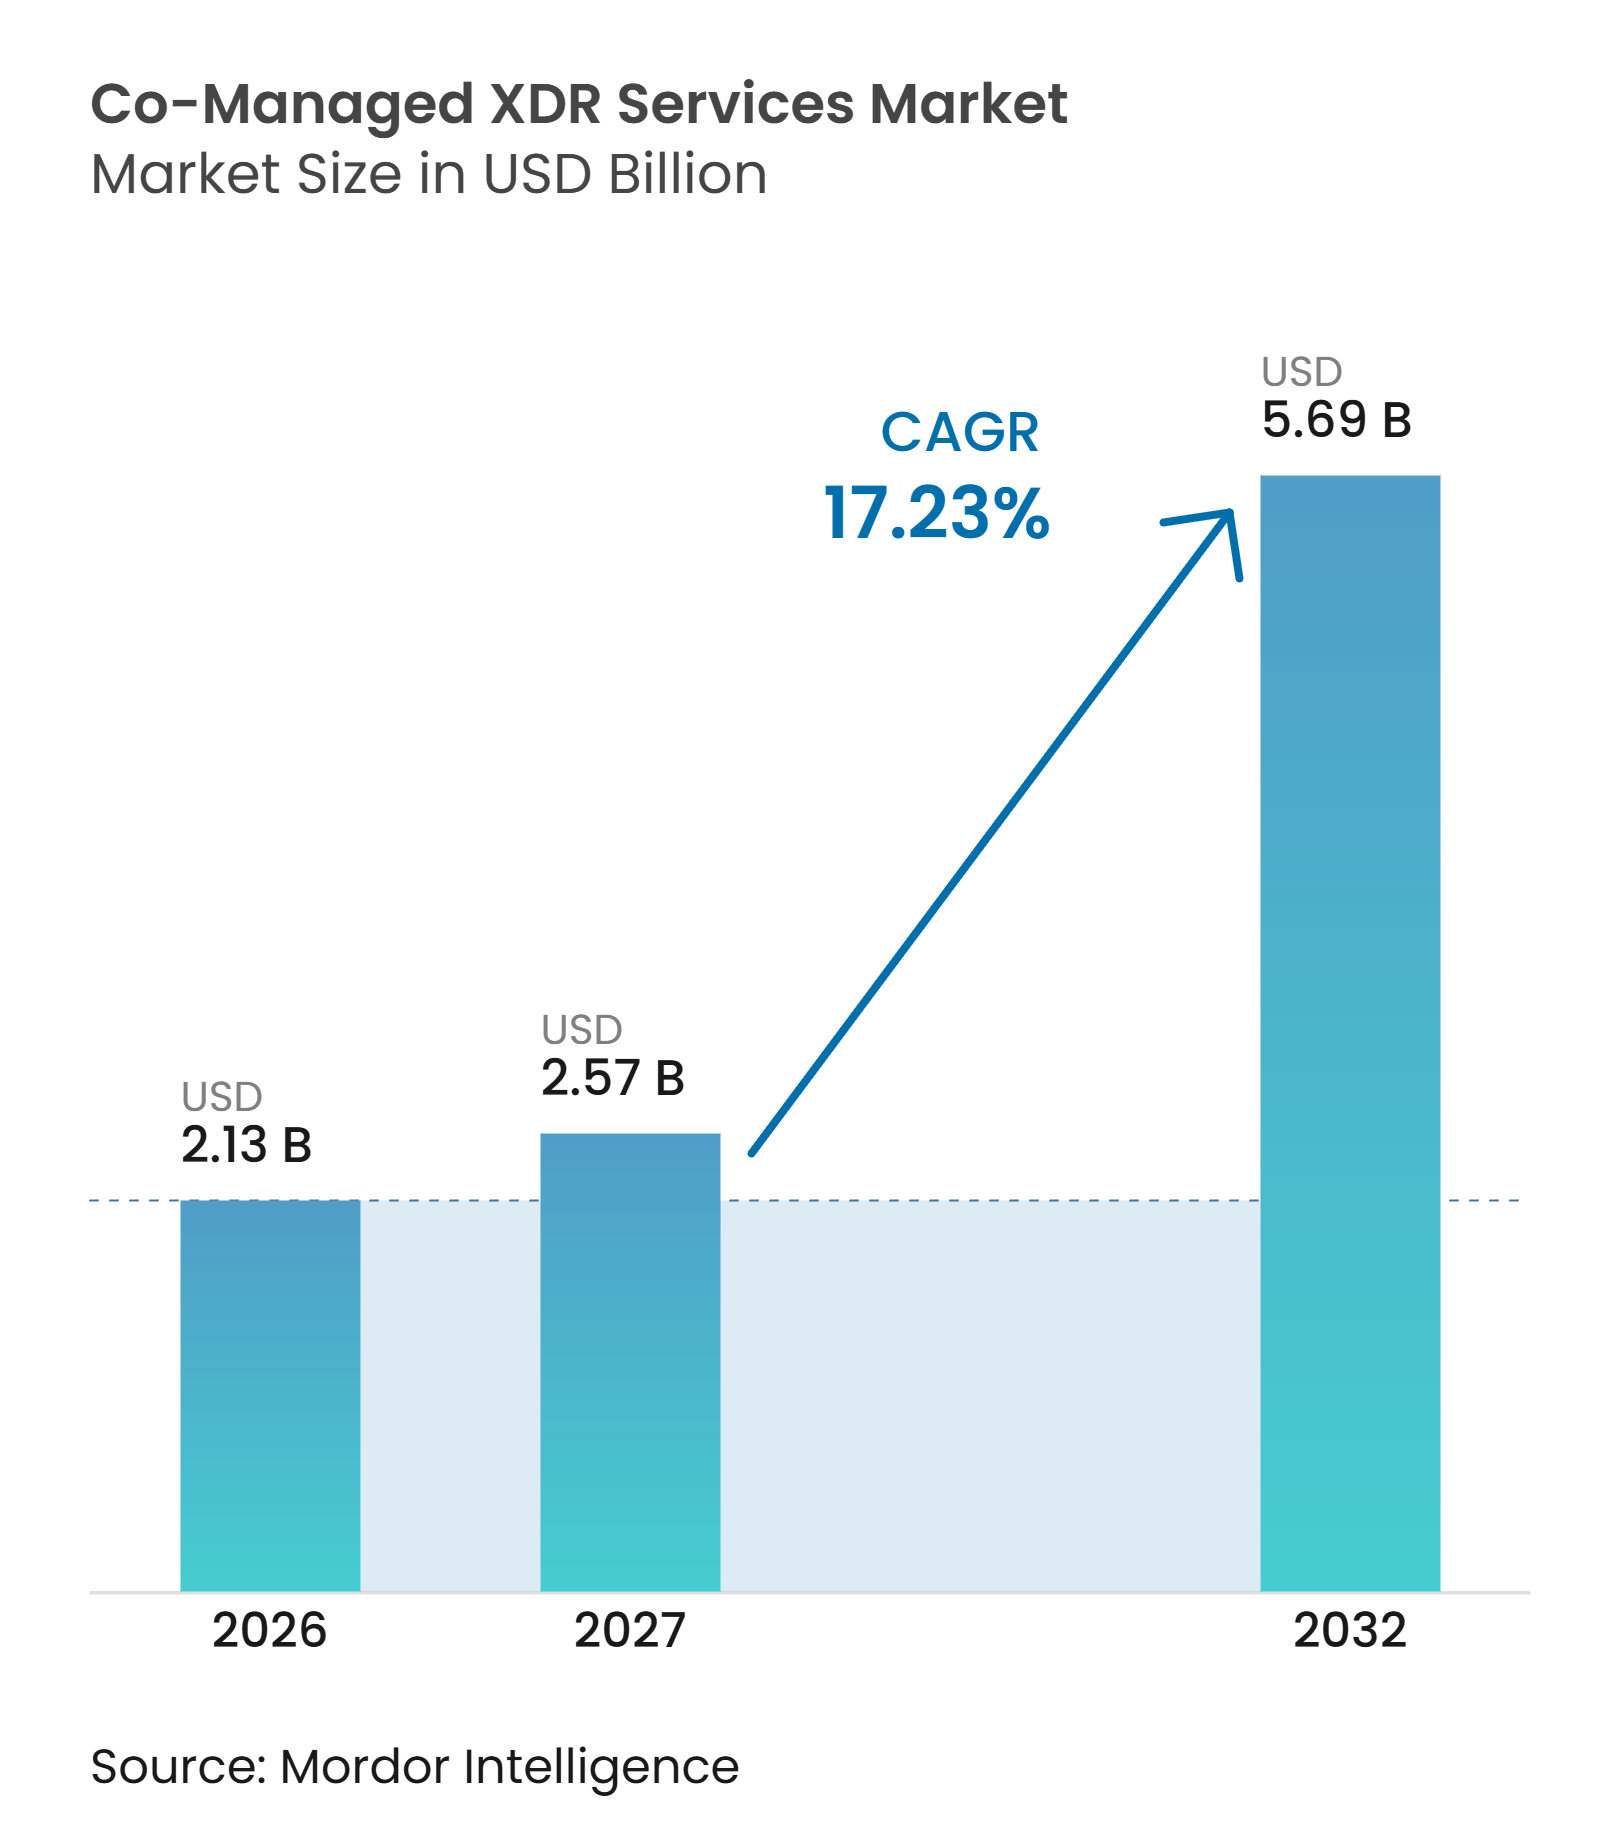
| 市場規模 (2027) | 2.57 十億米ドル |
| 市場規模 (2032) | 5.69 十億米ドル |
| 成長率 (2027 - 2032) | 17.23 % |
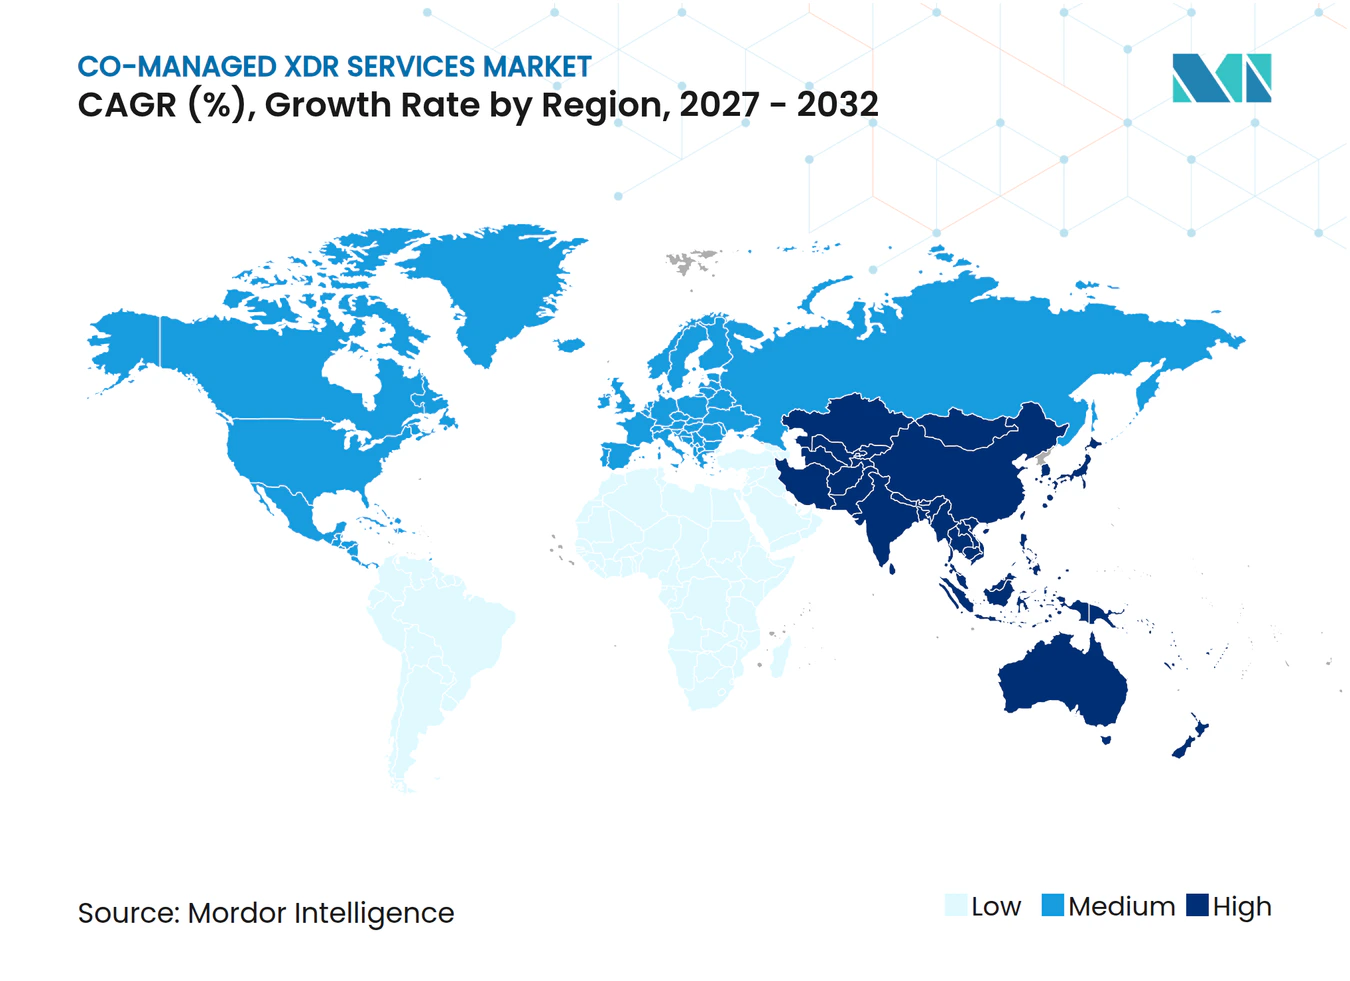
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコ・マネージドXDRサービス市場分析
コ・マネージドXDRサービスの市場規模は、2026年に2.13 ビリオン 米ドル、2027年に2.57 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 17.23%で成長し、2032年までに5.69 ビリオン 米ドルに達する見込みです。コ・マネージドXDRサービス市場は、社内のセキュリティオペレーションセンターと完全アウトソーシングの二択を超えた段階へと移行しています。組織は自社環境に関する知識を保持しながら、専門アナリストへの継続的なアクセスを求めています。慢性的なスキル不足、より厳格な報告義務、クラウドエクスポージャーの拡大がこのモデルを後押ししています。AIを活用したトリアージも、アナリストを複雑な調査業務へとシフトさせることで、24時間365日対応のコスト効率を改善しています。このモデルは、プロバイダーのアナリストが複雑なテクノロジー環境全体にわたってイベントを調査するために必要なコンテキストを提供しながら、顧客の意思決定権を保持することができます。したがって、コ・ネージドXDRサービス市場は、プロバイダーが顧客所有のツールと集中的な運用サポートを組み合わせる機会を提供していますが、ローカルデータ規制や不明確な対応権限が購買決定を遅らせる可能性があります。
レポートの主要ポイント
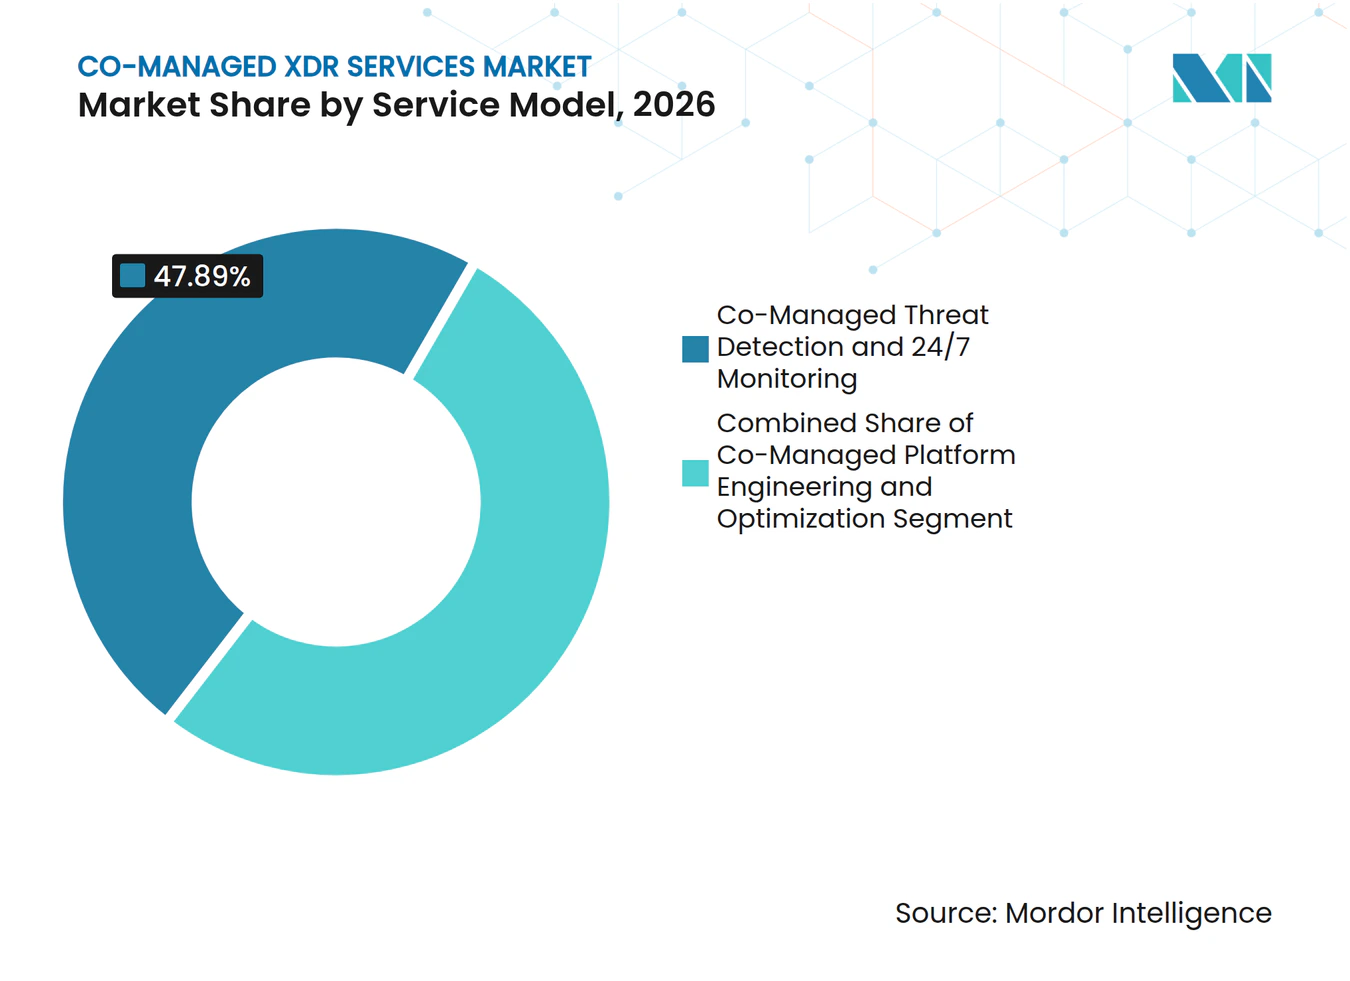
- サービスモデル別では、コ・マネージドの脅威検知および24時間365日モニタリングが2026年のコ・マネージドXDRサービス市場の47.89%を占め、コ・マネージドの脅威ハンティングおよびインシデントレスポンスサポートは2032年にかけてCAGR 18.73%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2026年に60.72%のシェアを占め、2032年にかけてCAGR 19.21%で拡大する見込みです。
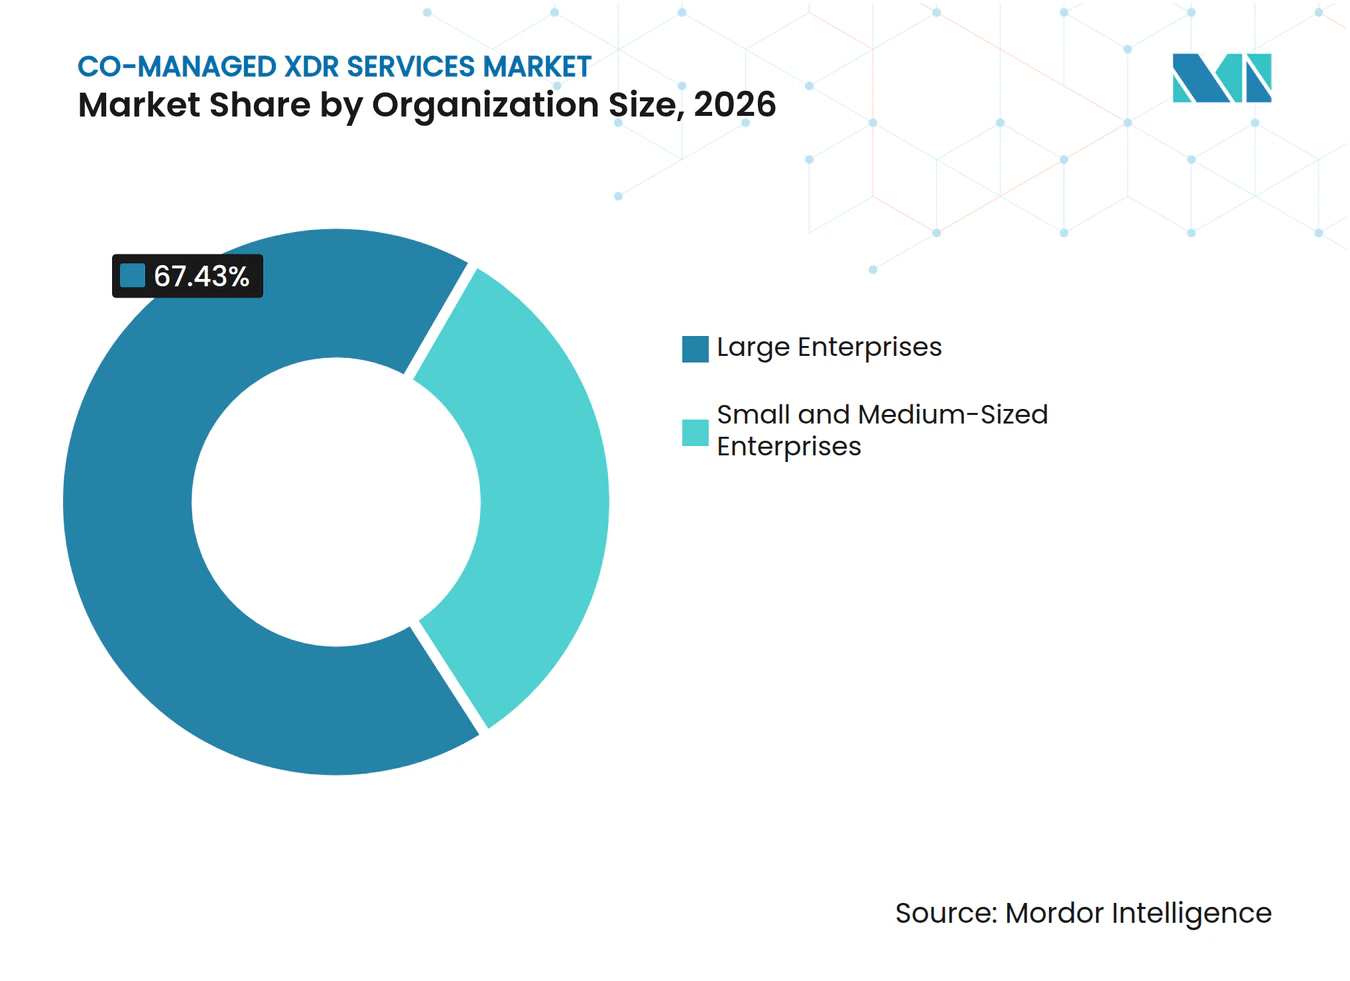
- 組織規模別では、大企業が2026年に67.43%のシェアを占め、中小企業は2032年にかけてCAGR 19.87%で拡大する見込みです。
- 業種別では、BFSIが2026年のコ・マネージドXDRサービス市場シェアの26.67%を占め、製造業は2032年にかけてCAGR 19.60%で拡大する見込みです。
- 地域別では、北米が2026年に42.31%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 20.17%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティ人材不足と24時間365日対応のコスト効率 | +3.5% | グローバル | 短期(2年以内) |
| AIを活用した検知・トリアージ・対応の自動化 | +2.8% | グローバル | 中期(2〜4年) |
| 規制上の報告義務とサイバー保険のコントロール要件 | +2.3% | 北米およびEU | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドの攻撃対象領域の拡大 | +1.8% | グローバル | 短期(2年以内) |
| 完全アウトソーシングなしに顧客所有のXDR投資を拡張する必要性 | +1.5% | 北米、EU、アジア太平洋中核地域 | 中期(2〜4年) |
| アイデンティティ、クラウド、サプライチェーンのテレメトリ統合 | +1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ人材不足と24時間365日対応のコスト効率
継続的なカバレッジのコスト面での優位性は、人員数だけでなく専門スキルの不足が懸念されるため、ますます強まっています。ISC2は、2025年に回答者の59%がサイバーセキュリティのスキルに関して重大または深刻なニーズを報告したと発表しており、これは2024年の44%から増加しています。また、88%がスキル不足による少なくとも1つの測定可能な影響を報告しています。ISACAは、2025年に組織の65%がサイバーセキュリティのポジションを埋められておらず、55%のチームが人員不足であると報告しました。また、50%の組織が人材の確保に苦労しており、38%がエントリーレベルのポジションを埋めるのに3〜6ヶ月を要したことも明らかにしています。コ・マネージドXDRサービス市場は、組織がプロバイダーのアナリストを活用して、自社システムに関するローカルな知識を失うことなく顧客所有の検知プラットフォームを拡張する場合に恩恵を受けます。
AIを活用した検知・トリアージ・対応の自動化
AIは、単純なアナリストの可用性からアナリストの時間のより有効な活用へと、サービスの提案内容を変えています。Rapid7は2025年6月、エージェンティックAIワークフローが99.93%の精度で良性アラートを解決し、毎週200時間以上のセキュリティオペレーションアナリストの時間を回収したと報告しました。その能力は、人間の判断とコンテキスト知識を必要とする調査業務に再配分することができます。Trend Microは2025年10月にエージェンティックSIEMを導入し、ハンティングおよびインテリジェンス業務を、新たな脅威インテリジェンスを数分で検知ルールに変換できる専門エージェントにルーティングできるようにしました。SANSは、組織の73%が誤検知を主要な検知課題として挙げており、76%が2026年にAIと機械学習の活用を増やす計画であることを明らかにしました。コ・マネージドXDRサービス市場は、対応決定に対する顧客の監視を低下させることなく、信頼性の高いAIトリアージを実証できるプロバイダーを優遇します。
規制上の報告義務とサイバー保険のコントロール要件
規制上の義務と保険のコントロールが、文書化された検知・対応プロセスに対する並行した需要を生み出しています。米国証券取引委員会(SEC)は、登録者に対し、インシデントが重要であると判断してから4営業日以内にフォーム8-KまたはフォームF-6-Kで重要なイバーセキュリティインシデントを開示することを義務付けています。[1]このスケジュールにより、継続的なモニタリングと定義されたエスカレーション手順が上場企業にとってより重要になっています。コ・マネージドXDRサービス市場は、企業が内部チームを補完し、監査可能な対応記録を作成するプロバイダーサポートを必要とする場合に恩恵を受けることができます。ベースラインモニタリングが一般的な要件となるにつれ、プロバイダーは調査品質、対応速度、透明性の高い報告によって差別化を図る必要があります。
ハイブリッドおよびマルチクラウドの攻撃対象領域の拡大
クラウド環境の拡大により、チームが監視しなければならないセキュリティテレメトリの量と種類が増加しています。Thalesは、2025年に平均的な企業が2.1の公共クラウドプロバイダーを利用しており、回答者の55%がクラウドセキュリティをオンプレミスセキュリティよりも複雑と考えていることを明らかにしました。Check Pointは、組織の65%が前年にクラウド関連のセキュリティインシデントを経験したが、最初の1時間以内にインシデントを検知できたのはわずか9%であったと報告しました。SANSは、複数のクラウド環境を管理する組織にとって、クラウドセキュリティの専門知識の不足とマルチクラウドの複雑さが主要な障壁であると特定しました。コ・マネージドプロバイダーは、アイデンティティ、ワークロード、メール、ネットワーク、エンドポイントのシグナルを共有オペレーティングモデルに統合することができます。これにより、内部チームがすべての環境にわたって同等の継続的なカバレッジを構築できない場合に、コ・マネージドXDRサービス市場が明確な役割を果たすことができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権、プライバシー、およびサードパーティの信頼に関する懸念 | -2.2% | EU、アジア太平洋、中東およびアフリカ | 中期(2〜4年) |
| 異種ツールの統合とデータ正規化の遅延 | -1.7% | グローバル | 短期(2年以内) |
| プロバイダーと顧客間の曖昧な対応権限 | -1.3% | グローバル | 短期(2年以内) |
| 予算圧力と不明確な成果ベースの価格設定 | -1.0% | グローバルの中小企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ主権、プライバシー、およびサードパーティの信頼に関する懸念
国境を越えたテレメトリの取り扱いは、規制を受ける顧客が利用できるプロバイダーの選択肢を制限する可能性があります。Bitdefenderは、調査対象のセキュリティ専門家の77%がサイバーセキュリティの購買決定においてデータ主権をますます重要視しており、76%がデータ管轄権または外国政府のアクセスに関する懸念からベンダーの変更を検討すると回答したことを明らかにしました。[2]データ居住要件は、ローカルインフラと確立された地域オペレーション手順を持つプロバイダーを優遇する可能性があります。コ・マネージドXDRサービス市場は、顧客がデータの保存場所、アクセス方法、保持方法を検証しなければならない場合、調達サイクルが長くなるという課題に直面しています。この問題は、プロバイダーが国内キャパシティを確立するよりも速くローカルルールが発展している法域において特に重要です。
異種ツールの統合とデータ正規化の遅延
コ・マネージドの提供は、顧客の既存ツールから引き出されるテレメトリの品質に依存しています。SANSは、2025年に組織の60%が頻繁または非常に頻繁に誤検知に遭遇しており、そのうち20%が非常に高い頻度で遭遇していると報告しました。同調査では、59%が熟練した人材の不足を主要な検知課題として挙げ、56%がスキルギャップを主要な対応障壁として特定しました。企業は多くの場合、異なるスキーマと収集方法を使用するエンドポイント、クラウド、ネットワーク、SIEMプラットフォームを運用しています。これにより、プロバイダーがパーサーを構築してデータを正規化し、検知が信頼できるものになるまでのオンボーディングが長引きます。コ・マネージドXDRサービス市場は、共通のテレメトリフレームワークの広範な採用によってこの準備作業が削減されるまで、展開上の摩擦に直面し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
検知が収益をリードし、脅威ハンティングが最速で拡大コ・マネージドの脅威検知および24時間365日モニタリングは、2026年のコ・マネージドXDRサービス市場規模の47.89%を占めました。このサービスは、多くの顧客が他の機能を追加する前に購入する基本的な階層です。内部のセキュリティオペレーションカバレッジが限られている組織は、継続的なモニタリングのギャップを埋めるためにこれを使用します。ISC2は、2025年にサイバーセキュリティチームの20%がスキル不足を補うために外部サービスプロバイダーを利用していると報告しました。このセグメントの位置づけは、より専門的なサービスを追求する前に継続的なカバレッジを確立する必要性を反映しています。
コ・マネージドの脅威ハンティングおよびインシデントレスポンスサポートは、2027年か2032年にかけてCAGR 18.73%で拡大する見込みです。購買者は、プロアクティブな調査をアラートモニタリングの必要な補完として扱っており、プレミアムのオプションサービスとしてではなくなっています。規制上の審査と保険関連のコントロールが、文書化された対応準備に対する期待を高めています。プラットフォームエンジニアリングと最適化も、顧客が検知のチューニング、検知アズコードワークフローの管理、アラート量の削減を支援するプロバイダーを求めるにつれて拡大しています。Rapid7のエージェンティックAIワークフローは、プロバイダーが自動化と経験豊富な調査能力を組み合わせるプレッシャーにさらされている理由を示しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドがシェアと勢いの両方をリードクラウドベースの展開は、2026年のコ・マネージドXDRサービス市場規模の60.72%を占め、2032年にかけてCAGR 19.21%で拡大する見込みです。クラウドネイティブのインジェストは、物理センサーとローカルアクセスサイクルを必要とする展開よりも速く新しいソースを接続することができます。このタイミングは、顧客が報告期限や保険更新前にカバレッジを確立しなければならない場合に重要です。Thalesは、2025年の調査で最も一般的に特定された攻撃対象の5つのうち4つがクラウドベースであったと報告しました。したがって、コ・マネージドXDRサービス市場は、脅威対象領域とモニタリングアーキテクチャがますます同じクラウド層を占める環境と整合しています。
ハイブリッド展開は、外部処理にテレメトリを簡単に転送できないオペレーショナルテクノロジー、保護された医療データ、またはレガシーワークロードを持つ顧客にとって引き続き重要です。これらの組織は、特定のソースをオンプレミスに保持しながら、他のドメインにプロバイダーを使用する場合があります。オンプレミス展開は新規契約では減少していますが、エアギャップシステムがクラウド接続を制限する場合には依然として必要です。欧州のデータ居住義務は、規制を受ける組織のハイブリッド構成の寿命を延ばす可能性があります。検知品質を低下させることなくこれらの境界をサポートできるプロバイダーは、コ・マネージドXDRサービス市場において実際的な優位性を維持するでしょう。
組織規模別:
大企業が需要を支え、中小企業が加速大企業は2026年のコ・マネージドXDRサービス市場シェアの67.43%を占めました。大企業は一般的により複雑なテクノロジー環境を運用し、より大きな規制上、契約上、保険上の精査に直面しています。また、内部のセキュリティチームは、すべての運用責任を引き渡すよりも、コ・マネージドプロバイダーと協力する方が適しています。これらの顧客は、複数年の契約の中でモニタリング、脅威ハンティング、エンジニアリング、インシデントレスポンスのリテイナーを組み合わせることができます。したがって、コ・マネージドXDRサービス市場は、複数のセキュリティツールにわたって共有オペレーティングモデルを必要とする企業の購買者から相当な収益を得ています。
中小企業は2027年から2032年にかけてCAGR 19.87%で拡大する見込みです。エンドポイントごとの商業モデルとパートナー流通により、内部リソースが限られている組織にとって高度な保護がよりアクセスしやすくなっています。SentinelOneは2025年9月にPax8マーケットプレイスを通じてManaged AI Defenseを立ち上げ、中小企業向けにAI駆動のエンドポイント検知・対応、マネージド脅威ハンティング、脆弱性管理を提供しました。[3]認知度と調達アクセスは、この購買グループにとって引き続き重要な制約です。コ・マネージドXDRサービス市場は、プロバイダーとチャネルパートナーが専任のセキュリティオペレーションセンターを構築できない組織の導入を簡素化するにつれて拡大する余地があります。

業種別:
BFSIが収益をリードし、製造業のエクスポージャーが急成長を支援BFSIは2026年のコ・マネージドXDRサービス市場の26.67%を占めました。このセクターは、機密データ、正式な報告義務、および多くのシステムにわたる継続的な可視性を必要とするセキュリティチームを組み合わせています。金融機関は、運用準備の構造化された証拠を伴うモニタリング体制を支援するレジリエンス要件に直面しています。ヘルスケアおよびライフサイエンス、政府および防衛、ITおよび通信、エネルギーおよびユーティリティも多様化した顧客基盤に貢献しています。これらのセクターはそれぞれ、完全な運用アウトソーシングの代わりにコ・マネージドモデルを支持するリスクプロファイルを持っています。
製造業は2027年から2032年にかけてCAGR 19.60%で拡大する見込みです。Dragosは、オペレーショナルテクノロジーネットワークの30%のみが意味のある可視性を持ち、88%が検知と対応に苦労し、56%がITとOTの境界以下を見ることができないと報告しました。TXOneは、オペレーョナルテクノロジーのセキュリティインシデントの96%がITレベルの侵害から発生していることを明らかにしました。プロバイダーは、製造業者が専門的な社内OTセキュリティオペレーションセンターを作成することなく、ITとOTのテレメトリを相関させることでこのニーズに対応できます。コ・マネージドXDRサービス市場は、産業顧客がより強力な可視性を必要としながらも生産の継続性を維持しなければならない場合に適した位置にあります。
地域分析
北米コマネージド XDR サービス市場
北米は2026年のコマネージド XDR サービス市場シェアの42.31%を占めた。同地域は、規制を受ける大規模な企業基盤と、成熟したマネージドセキュリティの購買慣行を兼ね備えている。SECのインシデント開示要件は、上場企業における文書化された監視およびエスカレーションプロセスの必要性を強化している。米国では人材不足が深刻であり、CyberSeekは2025年に457,398件のサイバーセキュリティ求人が存在すると報告している。[4] カナダも保険主導の需要を通じて拡大しており、メキシコは輸出製造業および金融サービスを中心とした導入の初期段階にとどまっている。
欧州コマネージド XDR サービス市場
欧州は、正式なレジリエンス要件、ローカルインフラに対する顧客需要、およびデータ主権に関する懸念によって形成されている。Bitdefenderの調査によると、調査対象のセキュリティ専門家の77%が、サイバーセキュリティの購買決定においてデータ主権の重要性が高まっていると回答した。ドイツとフランスは、欧州内のデータ居住要件を満たすことでデータ主権への期待に応えられるプロバイダーにとって特に重要な市場である。英国、イタリア、スペインも、複雑なコンプライアンスニーズを持つ金融サービスおよびエネルギー組織からの需要を提供している。
南米・アジア太平洋・中東アフリカ コマネージド XDR サービス市場
アジア太平洋地域は2027年から2032年にかけて20.17%のCAGRで拡大すると予測されている。インド、日本、中国、韓国、およびオーストラリアはそれぞれ、クラウド導入、人材不足、サプライチェーンリスク、および規制整備の異なる組み合わせを呈している。同地域の成長するデジタル経済は、完全な内部セキュリティオペレーションセンターを構築することなく高度な監視へのアクセスを必要とする組織の数を増加させている。南米はブラジルおよびアルゼンチンにおける銀行・通信需要を通じて発展しているが、セキュリティ成熟度のばらつきと通貨の変動が普及を遅らせる可能性がある。中東はサウジアラビアとアラブ首長国連邦を中心に重要インフラ向けのセキュリティ能力への投資を進めており、アフリカは多国籍企業の子会社および金融機関が主要な需要源となっている初期段階にある。
競合環境
市場集中度
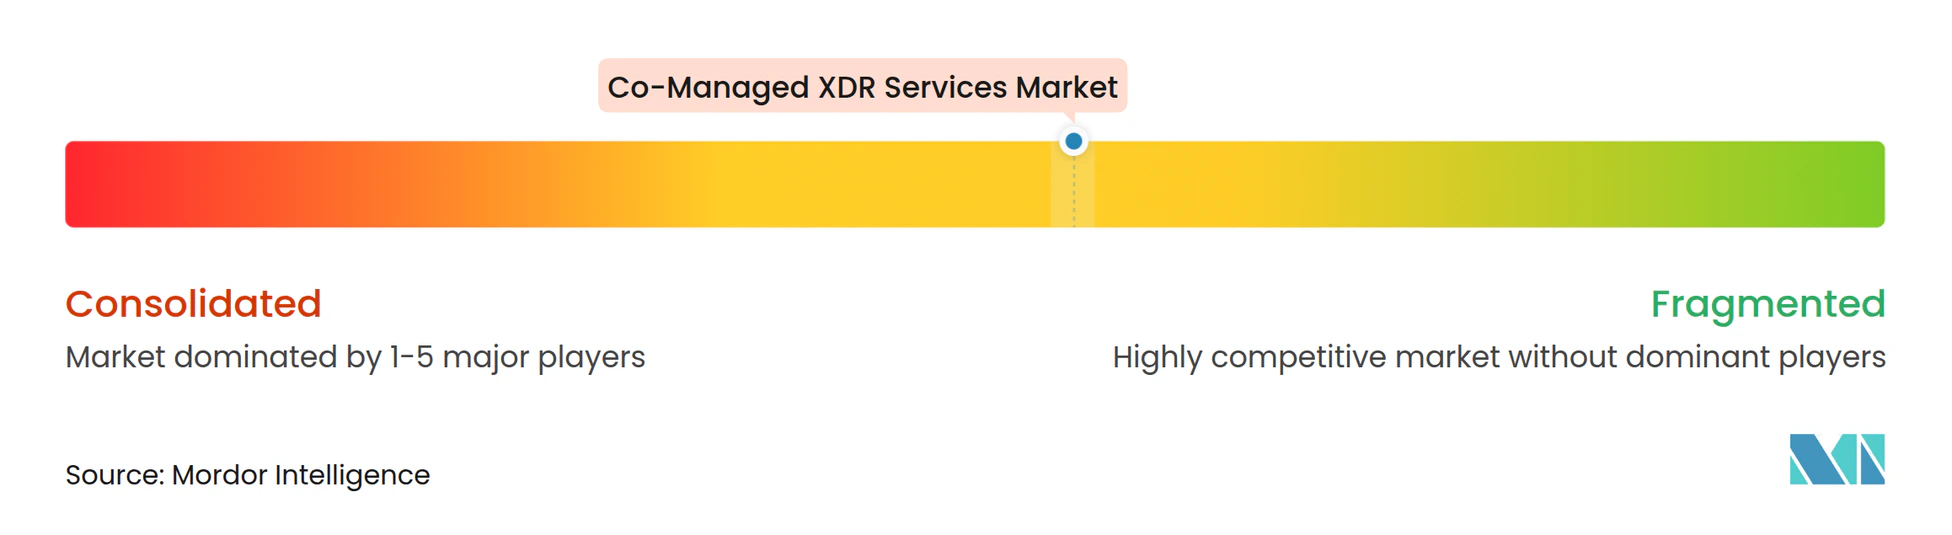
コ・マネージドXDRサービス市場は、プラットフォームベンダー、マネージド知スペシャリスト、グローバルシステムインテグレーターにわたって異なる集中度を持ち、グローバルに中程度に分散しています。CrowdStrikeとMicrosoftは2026年2月に提携を拡大し、Azure消費コミットメント資金を使用している顧客向けにFalconプラットフォームをMicrosoftマーケットプレイスで利用可能にしました。この取り決めは、パートナー主導のサービス提供に対する競争圧力を高めながら、調達の摩擦を軽減することができます。Fortinetは2026年3月に、統合されたセキュリティオペレーション、エージェンティックAI統合、およびSecurity Fabricアーキテクチャ内での拡張されたエンドポイントセキュリティを備えたセキュリティオペレーションプラットフォームを進化させました。
コ・マネージドXDRサービス市場は、中小企業のカバレッジ、産業顧客向けのITおよびOTモニタリング、居住義務を持つ顧客向けの主権型デリバリーモデルに機会があります。サードパーティのテレメトリを受け入れるプロバイダーは、顧客がロックインを低減し、より柔軟な運用を求める場合に、独自プラットフォームの代替を提供することができます。LevelBlueは2026年1月にFortraのAlert Logic MDR、XDR、およびウェブアプリケーションファイアウォールのマネージドビジネスを買収し、有機的な販売アプローチよりも迅速に顧客とテレメトリ能力を追加しました。また、2025年10月にXDR、インシデントレスポンス、脅威インテリジェンス能力を追加するためにCybereasonを買収する契約を締結していました。これらの取引は、オンボーディング品質が顧客維持に影響するサービスカテゴリーにおいて、確立されたクライアント関係とすぐに使用できるテレメトリパイプラインの価値を反映しています。
調達基準も、特に企業および政府の環境において競争分野に影響を与えています。ISO/IEC 27001認証とSOC 2タイプII認証は、規制を受ける顧客契約を求めるプロバイダーの実際的な資格基準としてますます使用されています。小規模な参入者は、これらの審査に合格するために必要な運用コントロールと文書化が不足している場合、不利な立場に置かれる可能性があります。Huntressは2025年10月にSherweb経由で流通を拡大し、北米、アイルランド、英国のマネージドサービスプロバイダーへのサービスアクセスを増加させました。コ・マネージドXDRサービス市場は、プラットフォームコントロール、サービスの深さ、ローカルデリバリー能力、およびオープン統合に対する顧客の需要のバランスによって引き続き形成されるでしょう。
コ・マネージドXDRサービス業界リーダー
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Broadcom Inc.
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コマネージド XDR サービス市場 このレポートでカバーされる企業
- Accenture plc
- Arctic Wolf Networks, Inc.
- Avertium, LLC
- Broadcom Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- eSentire, Inc.
- Expel, Inc.
- Fortinet, Inc.
- Google LLC
- Huntress Labs Incorporated
- International Business Machines Corporation
- LevelBlue LLC
- Microsoft Corporation
- Optiv Security Inc.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- ReliaQuest, LLC
- SentinelOne, Inc.
- Sophos Limited
- Tata Consultancy Services Limited
- Trend Micro Incorporated
- Trustwave Holdings, Inc.
- Verizon Communications Inc.
最近の産業開発事情 コマネージド XDR サービス市場
- 2026年3月:FortinetはAccelerate 2026においてセキュリティオペレーションプラットフォームの大幅な進化を発表し、統合されたSOC機能、検知・対応ワークフロー全体にわたるエージェンティックAI統合、および単一のSecurity Fabricアーキテクチャ内での拡張されたエンドポイントセキュリティを導入し、スタンドアロンのSOCインフラ投資を必要とせずにあらゆる規模の組織へのコ・マネージドセキュリティオペレーションを拡大しました。
- 2026年2月:CrowdStrikeとMicrosoftは戦略的提携を拡大し、CrowdStrike FalconプラットフォームをMicrosoft Azureマーケットプレイスで顧客の既存のAzure消費コミットメント資金に対して利用可能にし、既存のMicrosoftエステート投資の上にコ・マネージド検知を重ねることを求める組織の調達摩擦を軽減しました。
- 2026年1月:LevelBlueとFortraは戦略的パートナーシップを発表し、LevelBlueがFortraのAlert Logic MDR、XDR、およびウェブアプリケーションファイアウォールのマネージドビジネスを買収し、LevelBlueのグローバルクライアントフットプリント、脅威テレメトリ量、および複雑なハイブリッド環境全体にわたるクロスプラットフォーム検知カバレッジを大幅に拡大しました。
- 2025年10月:LevelBlueはCybereasonを買収する最終契約を締結し、高度なXDR、インシデントレスポンス、脅威インテリジェンス能力をマネージドセキュリティポートフォリオに追加し、より広範な検知プラットフォームを持つ純粋なマネージドセキュリティプロバイダーとしての競争力を強化しました。
グローバルコ・マネージドXDRサービス市場レポートの範囲
コ・マネージド拡張検知・対応(XDR)サービスは、組織の内部セキュリティオペレーションセンター(SOC)が外部のマネージドセキュリティサービスプロバイダー(MSSP)と連携して、統合されたXDRテクノロジープラットフォームを共同運用する協調型サイバーセキュリティモデルです。完全にアウトソーシングされたマネージドXDR(MXDR)モデルとは異なり、このフレームワークは共有された可視性、コントロール、および説明責任を提供します。
コ・マネージドXDRサービス市場レポートは、サービスモデル別(コ・マネージドの脅威検知および24時間365日モニタリング、コ・マネージドの脅威ハンティングおよびインシデントレスポンス(IR)サポート、コ・マネージドプラットフォームエンジニアリングおよび最適化)、展開モデル別(クラウドベース、ハイブリッド、オンプレミス)、組織規模別(大企業および中小企業)、業種別(銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、ITおよび通信、政府および防衛、製造業、エネルギーおよびユーティリティ、その他の業種)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| コ・マネージドの脅威検知および24時間365日モニタリング |
| コ・マネージドの脅威ハンティングおよびインシデントレスポンス(IR)サポート |
| コ・マネージドプラットフォームエンジニアリングおよび最適化 |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 政府および防衛 |
| 製造業 |
| エネルギーおよびユーティリティ |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他の南アフリカ |
| サービスモデル別 | コ・マネージドの脅威検知および24時間365日モニタリング | |
| コ・マネージドの脅威ハンティングおよびインシデントレスポンス(IR)サポート | ||
| コ・マネージドプラットフォームエンジニアリングおよび最適化 | ||
| 展開モデル別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険(BFSI) | |
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 政府および防衛 | ||
| 製造業 | ||
| エネルギーおよびユーティリティ | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他の南アフリカ | ||
レポートで回答される主要な質問
コ・マネージドXDRサービス市場の規模はどのくらいですか?
コ・マネージドXDRサービス市場は2027年に2.57 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 17.23%で2032年までに5.69 ビリオン 米ドルに達する見込みです。
最大の収益ポジションを持つサービスモデルはどれですか?
コ・マネージドの脅威検知および24時間365日モニタリングは、継続的なモニタリングが顧客が最初に対処するカバレッジギャップであることが多いため、2026年に47.89%のシェアを占めました。
クラウド展開がコ・マネージドXDRサービスにとって重要な理由は何ですか?
クラウドベースの展開は2026年に60.72%のシェアを占め、分散した環境全体でデータソースを迅速に接続できるため、2032年にかけてCAGR 19.21%で拡大する見込みです。
最も急速に拡大している顧客グループはどれですか?
中小企業は、チャネル流通とエンドポイントごとの価格設定がマネージド保護へのアクセスを改善するにつれて、2032年にかけてCAGR 19.87%で拡大する見込みです。
最も強い拡大が予測されている業種はどれですか?
製造業は、産業企業が接続されたITおよびOT環境全体でより強力な可視性を必要としているため、2032年にかけてCAGR 19.60%で拡大する見込みです。
最も急速な拡大が予測されている地域はどれですか?
アジア太平洋地域は、デジタル化、進化するセキュリティ要件、および継続するスキルギャップに支えられ、2032年にかけてCAGR 20.17%で拡大す見込みです。