
Tamaño y Participación del Mercado de Seguridad de Identidad en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
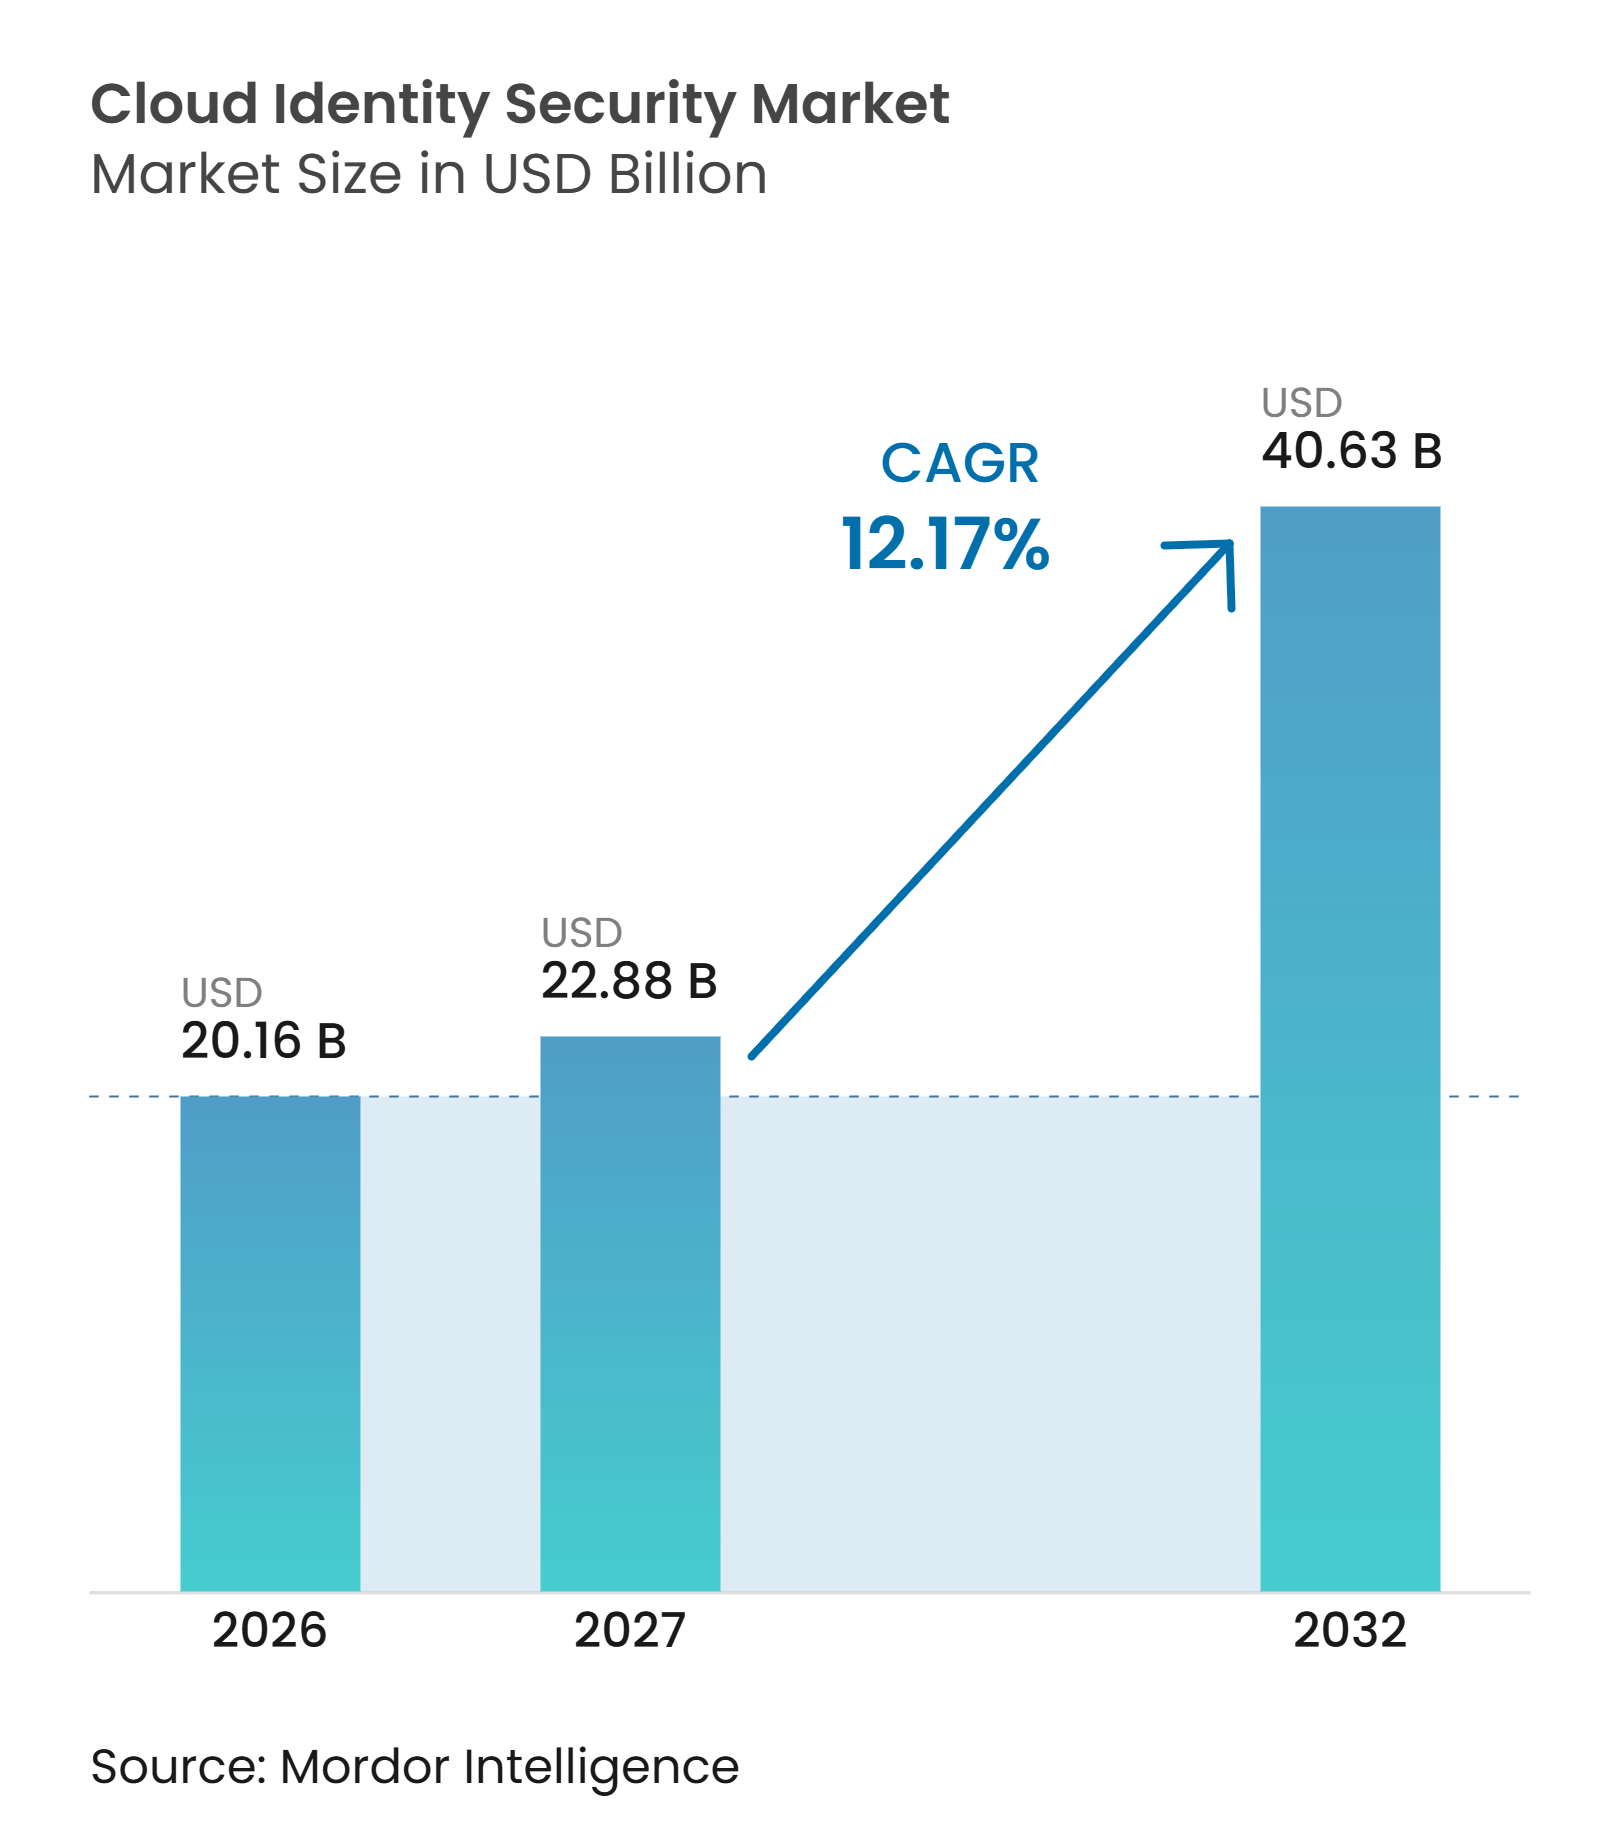
| Tamaño del Mercado (2027) | 22.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad de Identidad en la Nube por Mordor Intelligence
Se proyecta que el tamaño del mercado de seguridad de identidad en la nube sea de 20,16 mil millones de USD en 2026, 22,88 mil millones de USD en 2027, y alcance los 40,63 mil millones de USD para 2032, creciendo a una CAGR del 12,17% de 2027 a 2032. La demanda está siendo moldeada por ataques centrados en la identidad, la expansión de las poblaciones de identidades de máquinas y el uso más amplio de cargas de trabajo en la nube. Los compradores están avanzando más allá de la protección del inicio de sesión hacia la gobernanza de permisos, sesiones, cuentas de servicio y agentes de IA. Los requisitos regulatorios también hacen necesarios controles de acceso más sólidos en servicios financieros, atención médica, gobierno e infraestructura crítica. El mercado de seguridad de identidad en la nube está, por tanto, atrayendo inversión en plataformas unificadas, controles especializados para identidades no humanas y servicios de implementación gestionados. Su dirección también depende de si los compradores pueden conectar los nuevos controles a directorios, aplicaciones y procesos operativos más antiguos sin retrasar el trabajo de seguridad prioritario.
Conclusiones Clave del Informe
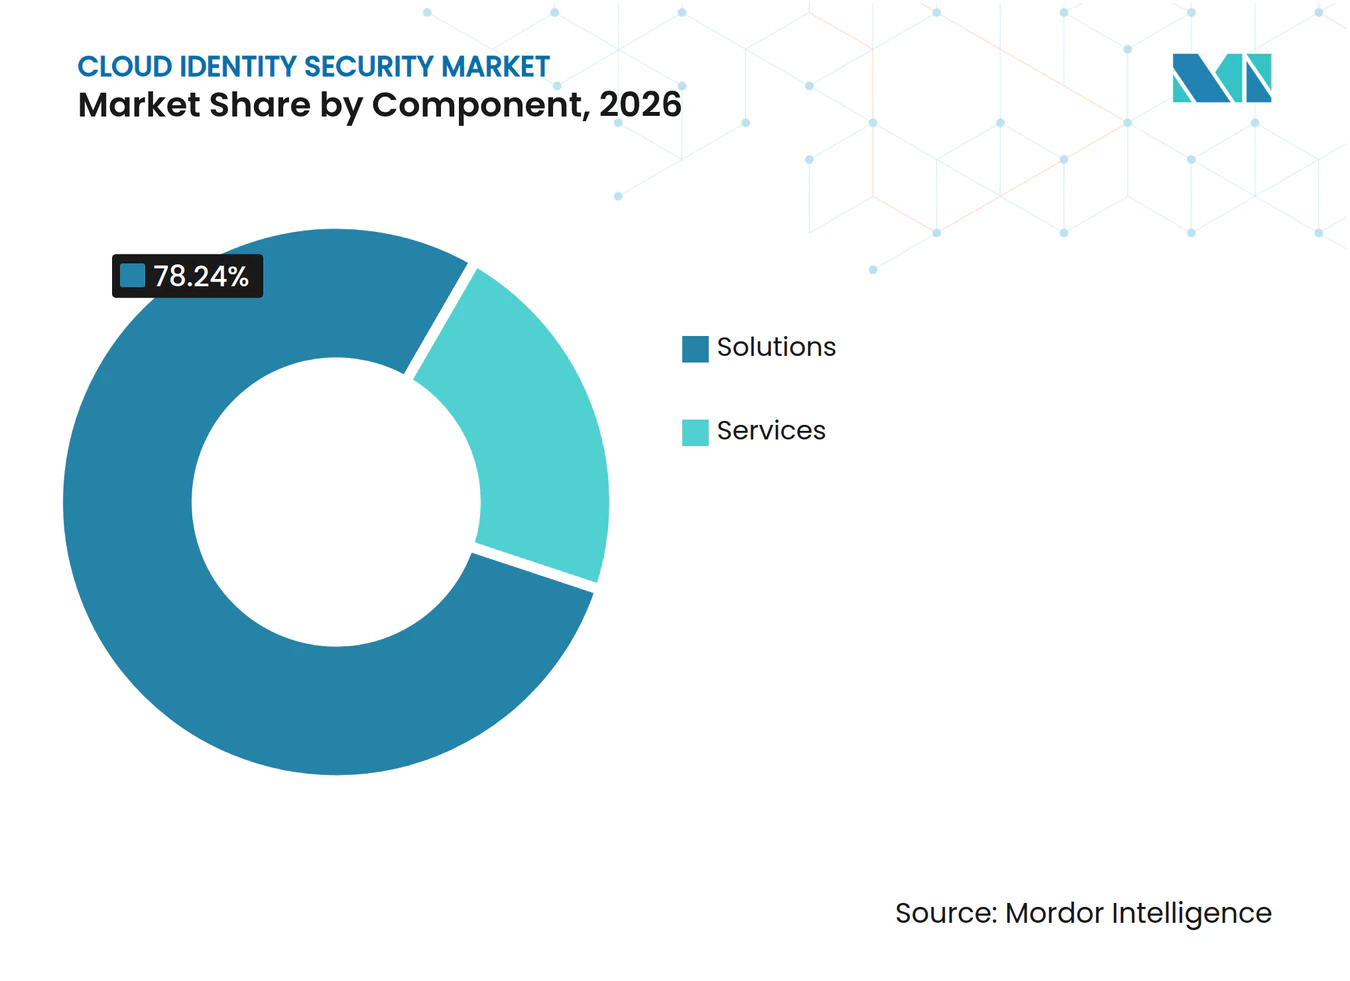
- Por componente, las soluciones representaron el 78,24% de la participación del mercado de seguridad de identidad en la nube en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 12,27% hasta 2032.
- Por tipo de identidad, la gestión de identidad de la fuerza laboral representó el 44,17% de los ingresos en 2026, mientras que se proyecta que la gestión de identidades de máquinas e identidades no humanas se expanda a una CAGR del 12,52% hasta 2032.
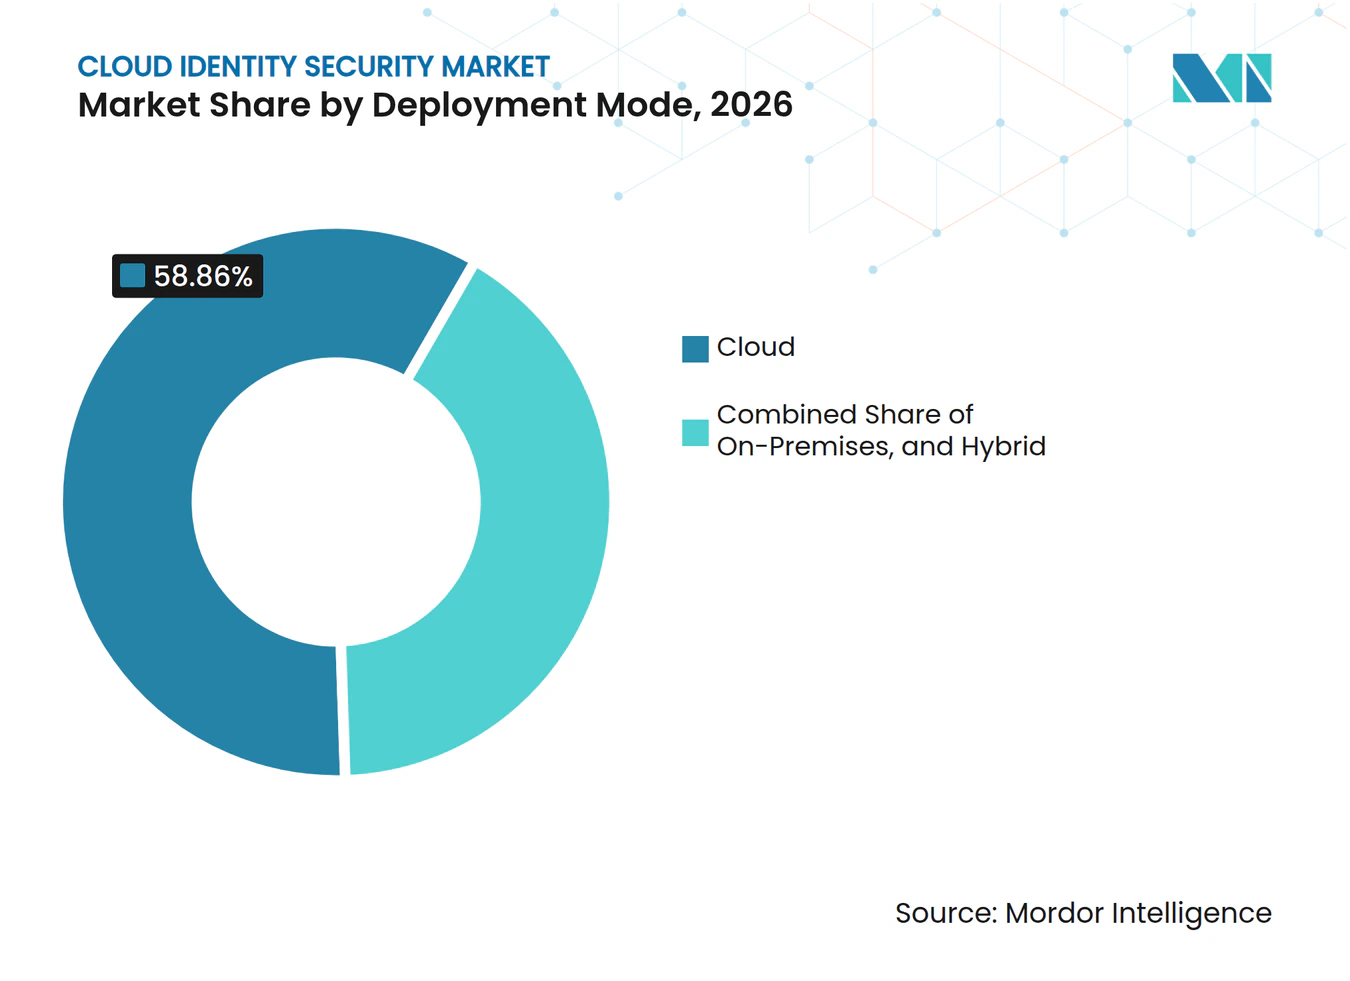
- Por modo de implementación, la implementación en la nube representó el 58,86% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 13,02% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 69,36% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 12,43% hasta 2032.
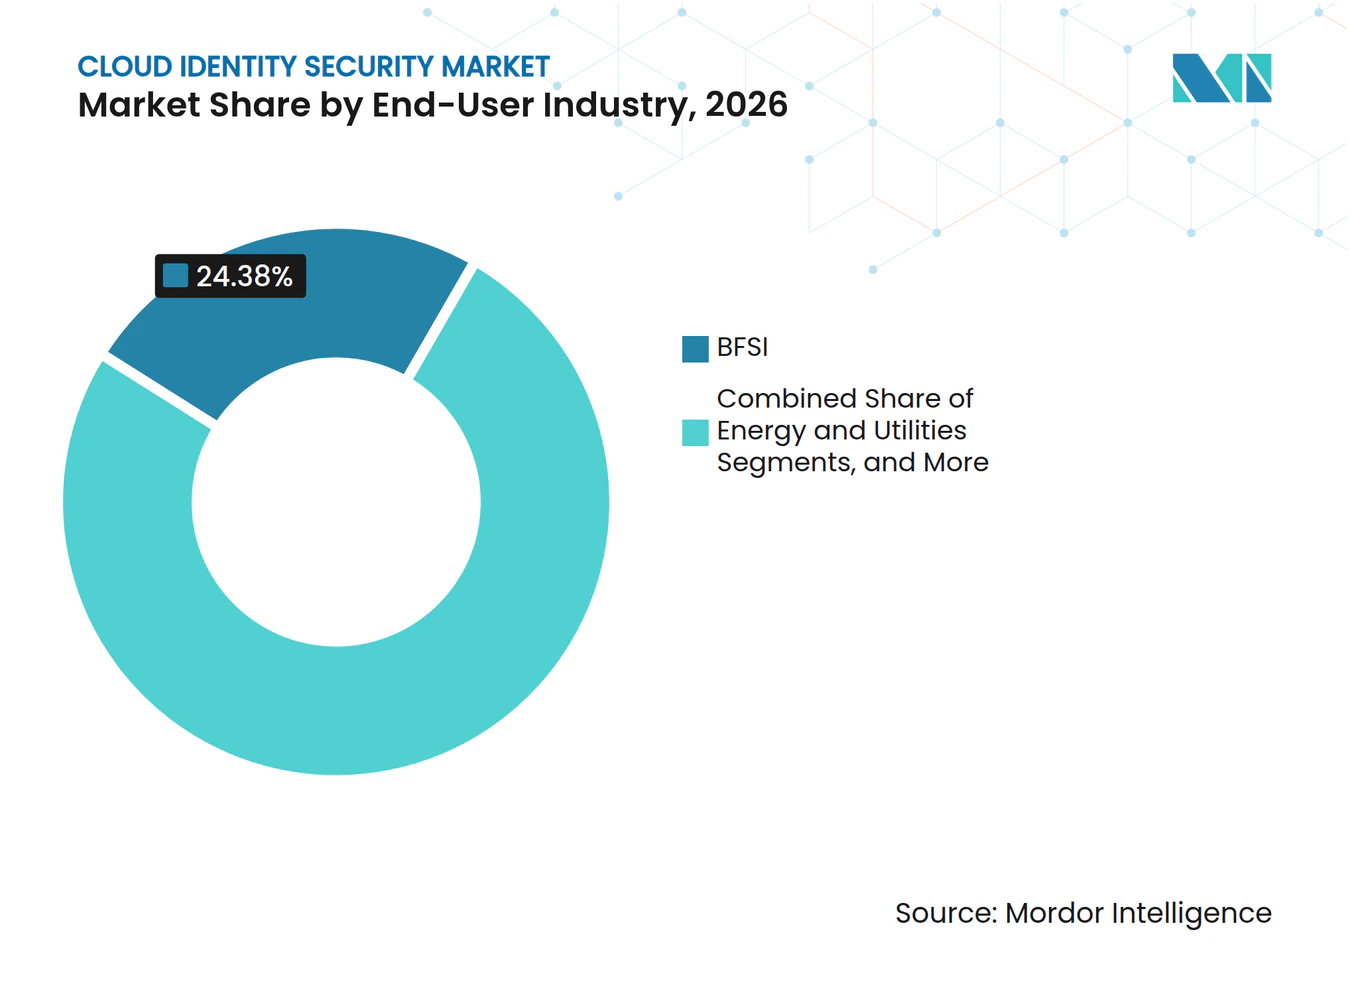
- Por industria de usuario final, el sector BFSI representó el 24,38% de los ingresos en 2026, mientras que se proyecta que energía y servicios públicos se expanda a una CAGR del 12,79% hasta 2032.
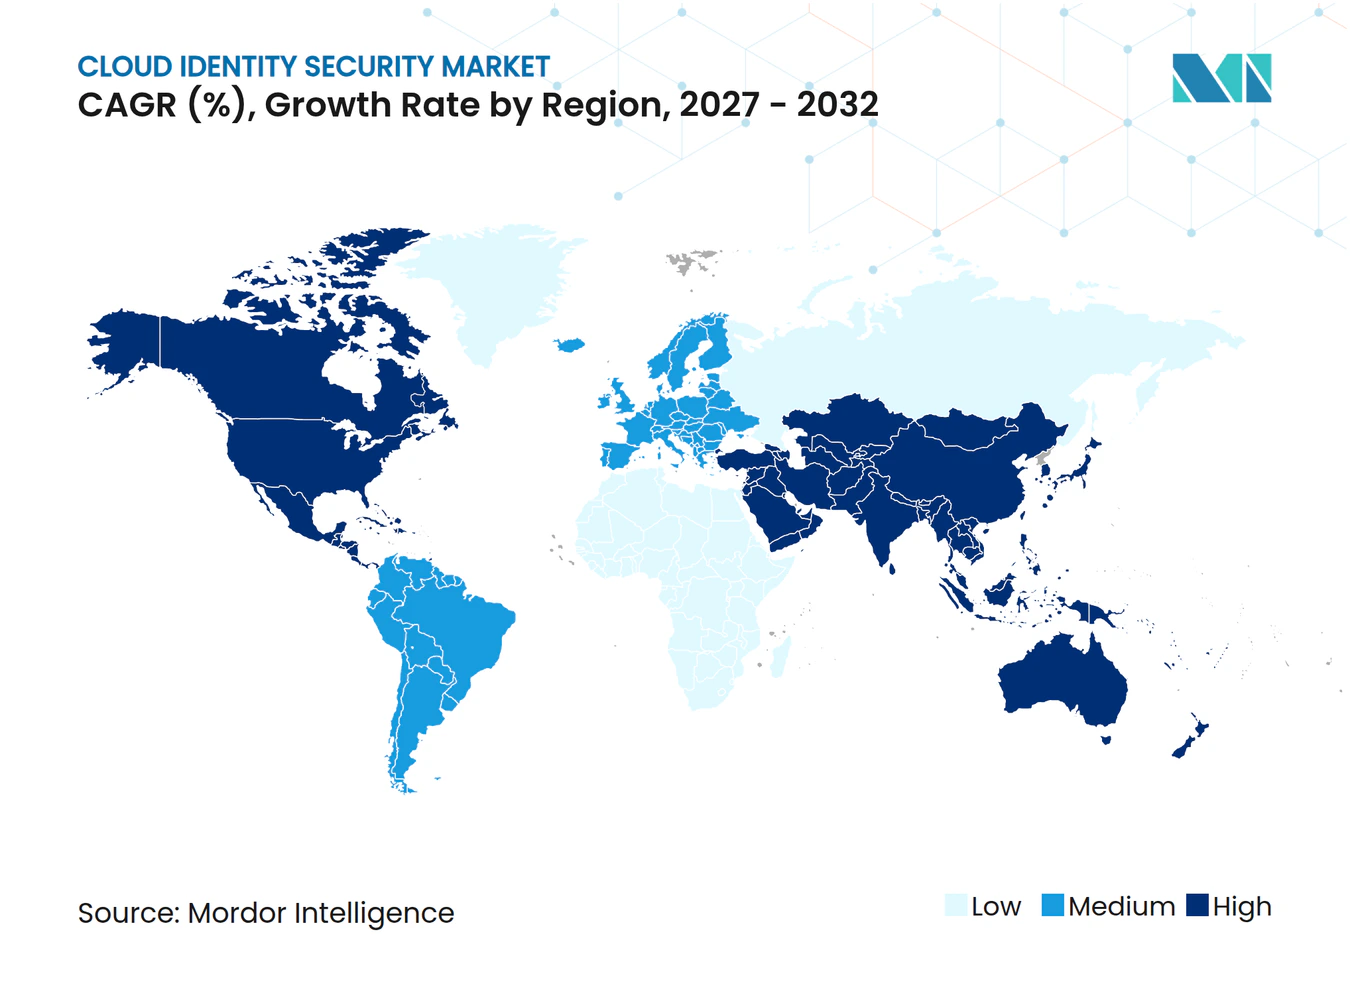
- Por geografía, América del Norte representó el 42,58% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ataques Basados en Identidad y el Riesgo de Apropiación de Cuentas | +3.8% | Global | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de IA Agéntica que Crean Cadenas de Identidad sin Propietario | +2.5% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de las Arquitecturas de Acceso de Confianza Cero | +2.1% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión Regulatoria para una Gobernanza de Acceso más Sólida | +1.7% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de Nube y SaaS en Empresas Híbridas | +1.3% | Global | Corto plazo (≤ 2 años) |
| Rotación de Identidad de Cargas de Trabajo Efímeras en la Entrega Nativa en la Nube | +0.5% | América del Norte y Asia-Pacífico, con extensión a Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Ataques Basados en Identidad y el Riesgo de Apropiación de Cuentas
Los ataques de identidad han evolucionado desde el robo aislado de credenciales hacia compromisos de múltiples pasos que explotan cuentas, sesiones de navegador y tokens de acceso. RSA informó que el 69% de las organizaciones experimentaron una brecha relacionada con la identidad durante los 3 años anteriores, y el 45% de las organizaciones afectadas reportaron costos superiores al punto de referencia de IBM para una brecha típica.[1] El mismo informe encontró que el 24% de esas organizaciones incurrió en más de 10 millones de USD en costos, lo que refuerza el argumento financiero a favor de controles de identidad más completos. El mercado de seguridad de identidad en la nube se beneficia a medida que los compradores amplían la protección más allá de la autenticación multifactor y el inicio de sesión único para monitorear el acceso después de la autenticación. Esta necesidad respalda la inversión en análisis de comportamiento, monitoreo continuo de sesiones y controles para credenciales de servicio de larga duración. El mercado de seguridad de identidad en la nube también se beneficia cuando las organizaciones conectan la respuesta a incidentes con la política de identidad y los procesos de revisión de acceso.
Cargas de Trabajo de IA Agéntica que Crean Cadenas de Identidad sin Propietario
Los agentes de IA crean identidades que pueden actuar en aplicaciones, almacenes de datos y recursos en la nube sin los modelos de propiedad utilizados para los empleados. La Alianza de Seguridad en la Nube informó que la población de identidades no humanas aumentó un 44% de 2024 a 2025, mientras que 28,65 millones de secretos codificados de forma fija fueron añadidos a repositorios públicos de GitHub en 2025.[2] El mismo material identificó 1,27 millones de secretos relacionados con IA entre esas adiciones, lo que muestra por qué la gestión de identidades y accesos convencional para la fuerza laboral es insuficiente para las cargas de trabajo agénticas. El Foro Económico Mundial encontró que el 51% de las organizaciones no tenía una propiedad clara de las identidades de IA en 2025. Esta brecha fortalece la demanda en el mercado de seguridad de identidad en la nube de descubrimiento, asignación de propiedad, rotación de credenciales y revocación en tiempo real de identidades de máquinas. También acerca el mercado de seguridad de identidad en la nube a los equipos de desarrollo de aplicaciones y operaciones en la nube que crean estas credenciales.
Expansión de las Arquitecturas de Acceso de Confianza Cero
La confianza cero está impulsando a las organizaciones a verificar el acceso de forma continua en lugar de tratar la autenticación como una decisión única. DXC Technology y Microsoft informaron que el 83% de las organizaciones que utilizan confianza cero habían reducido los incidentes de seguridad y los costos de remediación. La gobernanza de identidades, los controles de acceso privilegiado y la detección de amenazas a la identidad son partes fundamentales de este enfoque, ya que los permisos deben evaluarse en función de usuarios, dispositivos, sesiones y recursos. ISC2 encontró que el 34% de los equipos de seguridad consideraba que la protección de datos en la nube y la seguridad centrada en la identidad eran capacidades esenciales de las que carecían. La brecha de habilidades hace que los servicios gestionados sean relevantes junto con las plataformas de software. Una revisión de IEEE de 2025 también identificó la integración de sistemas heredados y las brechas en los marcos de trabajo como barreras recurrentes para la adopción práctica de la confianza cero.
Presión Regulatoria para una Gobernanza de Acceso más Sólida
Las normas para infraestructura crítica y protección de datos están convirtiendo las prácticas de identidad en requisitos operativos auditables. La transposición de NIS2 de Alemania entró en vigor en diciembre de 2025 y amplió las obligaciones de autenticación multifactor y control de acceso para las entidades afectadas. La guía de abril de 2026 de la Agencia de Seguridad de Infraestructura y Ciberseguridad, el Departamento de Energía y el Instituto Nacional de Estándares y Tecnología exige la separación de identidades de TI y OT, procesos de acceso de emergencia documentados y autenticación multifactor en los servidores de salto para entornos de tecnología operativa. NERC CIP-004-7 también requiere la revocación oportuna del acceso y revisiones periódicas del acceso para los operadores del sistema eléctrico masivo. Estos requisitos acortan los ciclos de adquisición en los sectores regulados y aumentan la demanda de gobernanza de acceso basada en evidencia en el mercado de seguridad de identidad en la nube. El mercado de seguridad de identidad en la nube es especialmente relevante cuando un comprador necesita controles que produzcan registros consistentes para revisiones internas y externas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Directorios Heredados | -1.8% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Alto Costo de la Modernización de la Gestión de Identidades y Accesos a Escala Empresarial | -1.2% | Global, más restrictivo para pymes y empresas de mercados emergentes | Mediano plazo (2-4 años) |
| Propiedad Fragmentada de Identidades No Humanas | -0.7% | Global | Mediano plazo (2-4 años) |
| Falta de Garantías Estandarizadas para Identidades de Agentes de IA | -0.5% | Global, con mayor presión regulatoria en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Directorios Heredados
Muchas empresas operan plataformas de identidad en la nube junto con directorios locales que contienen cuentas inactivas, permisos personalizados y excepciones históricas. La revisión de IEEE de 2025 identificó la integración de sistemas heredados y las brechas de gobernanza como las principales barreras para la implementación validada de confianza cero.[3] Los proyectos de federación pueden revelar privilegios excesivos, credenciales huérfanas y relaciones de confianza débiles que no eran visibles en entornos más antiguos. Estos hallazgos alargan los cronogramas de implementación y aumentan la necesidad de servicios profesionales. También pueden redirigir los presupuestos lejos de capacidades más nuevas, incluida la gobernanza de identidades no humanas y la detección de amenazas a la identidad. Para el mercado de seguridad de identidad en la nube, esto convierte la evaluación de directorios y el trabajo de migración por fases en partes centrales de una adopción exitosa.
Alto Costo de la Modernización de la Gestión de Identidades y Accesos a Escala Empresarial
La modernización de la gestión de identidades y accesos empresarial requiere gasto en licencias, integración, servicios de implementación y operaciones continuas. La encuesta SANS de 2026 encontró que las restricciones presupuestarias eran el principal obstáculo para el 38% de las organizaciones que consideraban una inversión más amplia en seguridad de identidad. Los costos pueden aumentar después de la migración cuando las organizaciones descubren que los permisos de las aplicaciones heredadas no fueron rediseñados para la gobernanza centralizada. Las organizaciones más pequeñas se ven afectadas de manera más pronunciada porque a menudo carecen de equipos de identidad dedicados. El mercado de seguridad de identidad en la nube necesita, por tanto, modelos de suscripción flexibles, entrega gestionada e integraciones más simples para llegar a compradores más pequeños. La presión de costos puede ralentizar la adopción incluso cuando las necesidades regulatorias son claras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones Lideran la Consolidación de PlataformasLas soluciones representaron el 78,24% de los ingresos de 2026, estableciendo la mayor posición por componente en el mercado de seguridad de identidad en la nube. Esta categoría incluye gobernanza y administración de identidades, gestión de acceso privilegiado, gestión de identidad y acceso del cliente, y herramientas de detección de amenazas a la identidad. Las empresas están consolidando estas funciones porque las herramientas separadas pueden crear reglas de política inconsistentes, registros de identidad duplicados y brechas en los informes de acceso. Una plataforma unificada ayuda a los equipos de seguridad a rastrear las rutas de autorización en aplicaciones en la nube, sistemas locales, cuentas de infraestructura y usuarios externos. La amplia base de soluciones también refleja el gasto continuo en inicio de sesión único, autenticación multifactor, gestión del ciclo de vida, certificación de acceso y supervisión de sesiones privilegiadas.
Se proyecta que los servicios se expandan a una CAGR del 12,27% hasta 2032, el ritmo más rápido dentro de esta segmentación. Los proveedores respaldan la configuración de plataformas, la modernización de directorios, la planificación de migraciones, la integración en la nube, el diseño de políticas y las operaciones de gobernanza recurrentes. Los entornos multinube a menudo necesitan conexiones personalizadas entre AWS, Microsoft Azure y Google Cloud, incluso cuando los proveedores ofrecen conectores estándar. Agentic Fabric de SailPoint, lanzado en mayo de 2026, demuestra cómo los proveedores están añadiendo herramientas para gestionar identidades de IA junto con los registros de identidad establecidos. La automatización puede reducir el trabajo repetitivo de aprovisionamiento, pero los flujos de trabajo complejos, las aplicaciones reguladas y el manejo de excepciones aún requieren equipos de implementación con experiencia.


Por Tipo de Identidad:
La Identidad de la Fuerza Laboral Sigue Siendo la Mayor mientras la Identidad de Máquinas se AceleraLa gestión de identidad de la fuerza laboral representó el 44,17% de los ingresos de 2026, convirtiéndola en el segmento de tipo de identidad más grande. Su posición refleja la amplia implementación de inicio de sesión único, autenticación multifactor adaptativa, federación de identidades y controles del ciclo de vida para empleados. Las cuentas de la fuerza laboral siguen siendo fundamentales porque conectan aplicaciones empresariales, infraestructura, datos y privilegios administrativos en la mayoría de las empresas. Las organizaciones utilizan estos sistemas para gestionar la incorporación, los cambios de rol, las bajas, la desactivación de cuentas y las revisiones periódicas de acceso con mayor consistencia. También extienden las prácticas de gobernanza de la fuerza laboral a contratistas y usuarios externos cuando esas partes reciben acceso a sistemas internos.
Se proyecta que la gestión de identidades de máquinas e identidades no humanas se expanda a una CAGR del 12,52% hasta 2032. La Alianza de Seguridad en la Nube encontró que las identidades no humanas aumentaron un 44% de 2024 a 2025, creando un grupo más amplio de cuentas de servicio, claves de API, certificados y credenciales de agentes que requieren protección. La identidad del cliente sigue respaldando la prevención del fraude y el acceso digital en BFSI y comercio minorista, mientras que la gestión de identidades privilegiadas se centra en la autorización de alto riesgo. La adquisición de SGNL por parte de CrowdStrike en enero de 2026 añadió capacidades de autorización basada en riesgos a su plataforma de seguridad. La gobernanza de identidades de terceros es cada vez más relevante porque los datos de Verizon citados por la Alianza de Seguridad en la Nube identifican a los proveedores y socios como una exposición sustancial a brechas.
Por Modo de Implementación:
La Implementación en la Nube Mantiene tanto Escala como ImpulsoLa implementación en la nube representó el 58,86% de los ingresos de 2026 y fue la mayor posición por modo de implementación. Las plataformas nativas en la nube pueden integrarse con los principales proveedores de nube y escalar a medida que las identidades de carga de trabajo se crean, modifican y eliminan. Admiten actualizaciones periódicas y administración centralizada de políticas en aplicaciones distribuidas, cuentas en la nube y servicios SaaS. Estas características son valiosas cuando las organizaciones lanzan aplicaciones con frecuencia o utilizan cargas de trabajo de corta duración que necesitan credenciales gestionadas automáticamente. El mercado de seguridad de identidad en la nube está cada vez más alineado con la portabilidad de cargas de trabajo, el consumo de servicios en la nube y los ciclos de lanzamiento acortados de la entrega de software moderna.
Se proyecta que la implementación en la nube se expanda a una CAGR del 13,02% hasta 2032, la tasa más rápida en esta segmentación. Microsoft introdujo Entra Agent ID en mayo de 2025 para asignar identidades de directorio a los agentes de IA creados en Copilot Studio y Azure AI Foundry. La implementación local sigue siendo relevante en defensa, gobierno e infraestructura de mercados financieros, donde las necesidades de soberanía, resiliencia y segmentación pueden limitar la migración completa a la nube. Los modelos híbridos también son relevantes en energía y atención médica, donde la gobernanza en la nube puede combinarse con controles de acceso privilegiado locales en sitios operativos sensibles. ISC2 informó una escasez de habilidades en la nube entre los equipos de seguridad, lo que puede extender el trabajo de implementación y aumentar la demanda de servicios de identidad gestionados por el proveedor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Representan la Mayor Parte del GastoLas grandes empresas representaron el 69,36% de los ingresos de 2026, lo que refleja sus complejos parques de aplicaciones y responsabilidades regulatorias. Estas organizaciones generalmente operan múltiples entornos en la nube, grandes poblaciones de empleados, directorios heredados y extensas redes de socios. Pueden mantener equipos de identidad dedicados, programas formales de certificación de acceso y revisiones especializadas para cuentas privilegiadas o sensibles. El monitoreo continuo de sesiones privilegiadas y el acceso de sistema a sistema añade a sus requisitos de plataforma y alcance de implementación. Las grandes empresas siguen siendo, por tanto, los compradores centrales de plataformas de identidad amplias en el mercado de seguridad de identidad en la nube.
Se proyecta que las pymes se expandan a una CAGR del 12,43% hasta 2032. La identidad como servicio nativa en la nube puede eliminar los requisitos de infraestructura que anteriormente dificultaban la adopción de la gestión avanzada de identidades y accesos para organizaciones más pequeñas. Las pymes reguladas en BFSI, atención médica y contratación gubernamental aún necesitan controles comparables a los utilizados por empresas más grandes, a pesar de tener equipos de seguridad más reducidos. La encuesta SANS encontró que las restricciones presupuestarias eran la principal barrera para el 38% de las organizaciones que consideraban la expansión de la seguridad de identidad. Los precios predecibles, la gestión externalizada, la implementación rápida y los informes de cumplimiento claros son, por tanto, factores de compra importantes para este grupo de clientes.
Por Industria de Usuario Final:
BFSI es la Más Grande y Energía y Servicios Públicos es la de Mayor CrecimientoEl sector BFSI representó el 24,38% de los ingresos de 2026, otorgándole la mayor posición por usuario final. Las instituciones financieras gestionan credenciales de alto valor, registros sensibles de clientes, sistemas de pago y complejos acuerdos de acceso que involucran a empleados, clientes y socios. Estas condiciones hacen necesaria una autenticación sólida, controles de acceso privilegiado, monitoreo con conciencia de transacciones y supervisión continua de sesiones. Las plataformas de identidad del cliente también son relevantes a medida que los bancos y las aseguradoras gestionan la incorporación digital, el riesgo de fraude y el acceso a servicios a través de canales móviles y en línea. El mercado de seguridad de identidad en la nube sirve a este sector a través de herramientas que combinan evidencia regulatoria, gobernanza de acceso, protección de identidad y requisitos de experiencia del cliente.
Se proyecta que energía y servicios públicos se expanda a una CAGR del 12,79% hasta 2032, la tasa más rápida por industria de usuario final. NERC CIP-005-7 requiere autenticación multifactor para el acceso remoto interactivo a los activos del sistema eléctrico masivo. La guía de la Agencia de Seguridad de Infraestructura y Ciberseguridad, el Departamento de Energía y el Instituto Nacional de Estándares y Tecnología publicada en abril de 2026 también exige controles de identidad de TI y OT separados y procedimientos de acceso de emergencia documentados. La atención médica, el gobierno, las TI y las telecomunicaciones respaldan la demanda a través de normas específicas del sector y entornos de datos sensibles. El comercio minorista, la manufactura, la educación y el transporte son compradores en etapas más tempranas donde la migración a la nube crea requisitos iniciales para la gobernanza centralizada de identidades y la gestión de acceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Seguridad de Identidad en la Nube en América del Norte
América del Norte representó el 42,58% de los ingresos de 2026, convirtiéndola en la mayor posición regional en el mercado de seguridad de identidad en la nube. La región combina servicios financieros regulados, proveedores de atención médica, operadores de infraestructura crítica y grandes empresas con prácticas establecidas de adquisición de seguridad. La dirección federal de confianza cero y los requisitos NERC CIP crean una demanda continua de gobernanza de identidades y controles de acceso privilegiado. La región también alberga a muchos de los principales proveedores, lo que permite un trabajo de desarrollo de productos cercano con los clientes empresariales.
Mercado de Seguridad de Identidad en la Nube en Europa y América del Sur
Europa sigue siendo una base de ingresos sustancial porque las organizaciones enfrentan extensas obligaciones de protección de datos y gobernanza de acceso. La transposición de NIS2 de Alemania entró en vigor en diciembre de 2025 y amplió las expectativas de control de acceso para las organizaciones afectadas. La Ley de IA de la UE también está dirigiendo la atención hacia los controles de acceso para sistemas de IA y la gobernanza relacionada con agentes. Las necesidades de residencia de datos alientan a los compradores europeos a seleccionar proveedores con alojamiento regional y controles de cumplimiento consistentes. América del Sur es más pequeña en escala, pero las normas de protección de datos y la inversión en infraestructura en la nube están respaldando la demanda inicial en BFSI y telecomunicaciones.
Mercado de Seguridad de Identidad en la Nube en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,03% hasta 2032, convirtiéndola en el mercado regional de mayor crecimiento. Los programas de identidad digital respaldados por el gobierno, la migración a la nube y el desarrollo de normas cibernéticas están aumentando la necesidad de funciones de gestión de identidades y accesos e identidad del cliente. Las organizaciones en India, China y el Sudeste Asiático tienen sólidas razones para invertir en identidad del cliente a medida que los servicios con enfoque móvil se expanden y los riesgos de fraude cambian. Oriente Medio también está desarrollando demanda a través de programas nacionales de infraestructura digital en Arabia Saudita y los Emiratos Árabes Unidos. África se encuentra en una etapa más temprana, con Sudáfrica, Egipto y Nigeria avanzando en la adopción a través de la digitalización del sector BFSI y los servicios financieros móviles. ISA/IEC 62443 y las estrategias nacionales de ciberseguridad pueden fomentar controles de identidad más estructurados en la infraestructura crítica de Oriente Medio y África. El mercado de seguridad de identidad en la nube puede beneficiarse a medida que estos programas avanzan desde el uso básico de la nube hacia un control más formal del acceso de usuarios, aplicaciones e infraestructura.
Panorama Competitivo
Concentración del Mercado
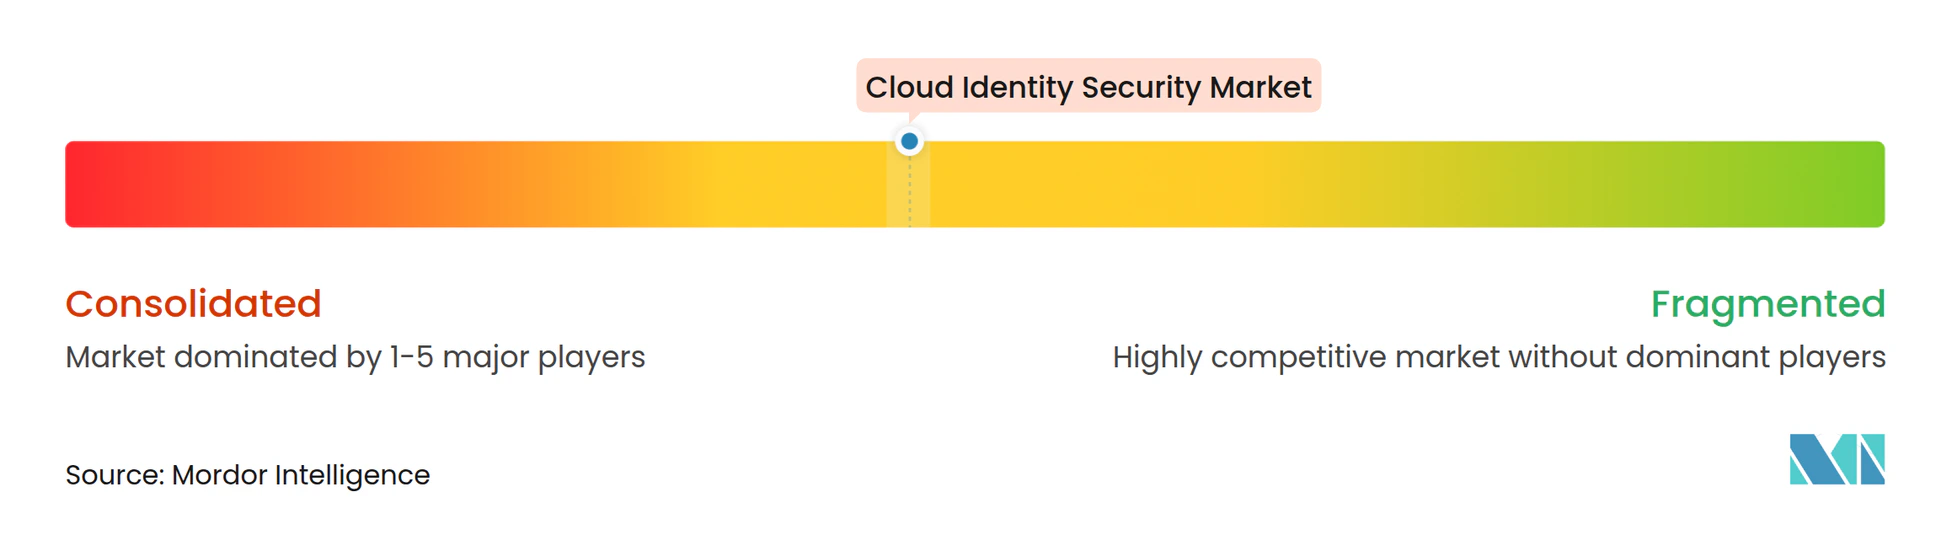
El mercado de seguridad de identidad en la nube está moderadamente consolidado entre los grandes proveedores de plataformas y fragmentado entre los proveedores especializados. Microsoft, Okta, SailPoint y Palo Alto Networks son competidores destacados en identidad de la fuerza laboral, gobernanza, acceso privilegiado y seguridad en la nube. Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026, incorporando a su plataforma un importante proveedor de gestión de acceso privilegiado. Esta transacción aumentó la presión sobre los proveedores especializados para diferenciarse a través de controles de identidades no humanas, autorización en tiempo de ejecución o capacidades específicas del sector.
SailPoint lanzó Agentic Fabric en mayo de 2026 para proporcionar descubrimiento, gobernanza y autorización en tiempo real para identidades de IA. En octubre de 2026, la empresa introdujo la Gestión Autónoma de la Postura de Seguridad de Identidad y agentes autónomos para el descubrimiento de IA en la sombra, la autorización en tiempo de ejecución y los controles para agentes de IA. Microsoft ha extendido Entra a los flujos de trabajo de agentes de IA a través de Entra Agent ID, que conecta la gestión de identidades de agentes con los servicios de seguridad de datos y cumplimiento. Estos movimientos muestran que los principales proveedores están tratando las identidades de IA como parte del ciclo de vida de identidad más amplio en lugar de como una herramienta de seguridad separada.
Las oportunidades para especialistas permanecen en las cadenas de agentes de IA que abarcan aplicaciones empresariales y entornos SaaS de terceros. Los proveedores también tienen margen para abordar los requisitos de identidad en OT, donde el conocimiento de protocolos y el cumplimiento de NERC CIP e IEC 62443 son importantes. Delinea completó la adquisición de StrongDM en enero de 2026 para extender la gestión de acceso a infraestructura en bases de datos, servidores, infraestructura en la nube y entornos OT. ServiceNow completó su adquisición de Veza en marzo de 2026, incorporando capacidades de gráfico de permisos en los flujos de trabajo empresariales y los controles de IA. El mercado de seguridad de identidad en la nube sigue siendo competitivo porque las grandes plataformas pueden agrupar servicios de identidad, mientras que los especialistas pueden centrarse en áreas difíciles como las credenciales de máquinas, el descubrimiento de acceso y la aplicación en tiempo real. Estas áreas dan a los proveedores más pequeños un papel donde las plataformas amplias aún no proporcionan cobertura completa, particularmente cuando los clientes requieren conexiones a sistemas variados, análisis detallado de derechos o controles adaptados a entornos operativos específicos.
Líderes de la Industria de Seguridad de Identidad en la Nube
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks, Inc.
-
Oracle Corporation
-
International Business Machines Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad de Identidad en la Nube Empresas cubiertas en este informe
- Microsoft Corporation
- Okta, Inc.
- Palo Alto Networks, Inc.
- Oracle Corporation
- International Business Machines Corporation
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Saviynt, Inc.
- CyberArk Software Ltd.
- Broadcom Inc.
- Thales Group
- BeyondTrust Corporation
- Delinea, Inc.
- One Identity LLC
- OpenText Corporation
- Akamai Technologies, Inc.
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Aembit, Inc.
Desarrollos recientes de la industria en Mercado de Seguridad de Identidad en la Nube
- Octubre de 2026: Workday anunció un acuerdo definitivo para adquirir C1.ai, una plataforma de identidad agéntica que conecta sistemas empresariales desde el correo electrónico y el CRM hasta la infraestructura en la nube. La plataforma proporciona acceso con alcance limitado y tiempo limitado para personas y agentes de IA. Se espera que la transacción se cierre en el cuarto trimestre del año fiscal 2027 de Workday, que finaliza el 31 de enero de 2027. Extiende el Sistema de Registro de Agentes de Workday desde el registro de agentes hasta la gobernanza de acceso de extremo a extremo.
- Octubre de 2026: SailPoint lanzó la Gestión Autónoma de la Postura de Seguridad de Identidad y 3 clases de Agentes Autónomos en Navigate 2026 el 6 de octubre de 2026. La versión añadió descubrimiento de IA en la sombra, autorización en tiempo de ejecución y controles de interruptor de emergencia para agentes de IA a través de un Agentic Fabric ampliado. También añadió aprovisionamiento justo a tiempo para privilegios permanentes cero en humanos, cuentas de servicio y agentes de IA. La versión posicionó a SailPoint para extender sus controles de identidad a los tipos de identidad abordados por el mercado de seguridad de identidad en la nube.
- Septiembre de 2026: Cyera adquirió Oasis Security por 1.000 millones de USD. La transacción combinó la plataforma de gobernanza de seguridad de identidades no humanas de Oasis con la oferta de gestión de la postura de seguridad de datos de Cyera. Reflejó el vínculo entre la gobernanza de credenciales de máquinas y la protección de almacenes de datos sensibles en entornos en la nube.
- Agosto de 2026: Okta completó la adquisición de Permiso Security por 200 millones de USD. Las capacidades de detección y respuesta a amenazas de identidad en la nube de Permiso fueron integradas en la plataforma de Okta. La transacción fortaleció la visibilidad de Okta sobre las identidades no humanas en entornos en la nube y amplió la capacidad de detección de amenazas de la empresa.
Alcance del Informe Global del Mercado de Seguridad de Identidad en la Nube
El mercado de seguridad de identidad en la nube abarca soluciones y servicios que protegen identidades digitales, credenciales y el acceso a aplicaciones, datos e infraestructura basados en la nube. El informe cubre las tendencias del mercado, los impulsores de crecimiento, los desafíos, el panorama competitivo y la segmentación por componente, modelo de implementación, tamaño de organización, vertical de la industria y geografía.
El Informe del Mercado de Seguridad de Identidad en la Nube está segmentado por Componente (Soluciones y Servicios), Tipo de Identidad (Identidad de la Fuerza Laboral, Identidad del Cliente, Identidad Privilegiada, Identidad de Máquinas e Identidades No Humanas, e Identidad de Terceros), Modo de Implementación (Nube, Local, Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Identidad de la Fuerza Laboral |
| Identidad del Cliente |
| Identidad Privilegiada |
| Identidad de Máquinas e Identidades No Humanas |
| Identidad de Terceros |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Tipo de Identidad | Identidad de la Fuerza Laboral | |
| Identidad del Cliente | ||
| Identidad Privilegiada | ||
| Identidad de Máquinas e Identidades No Humanas | ||
| Identidad de Terceros | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad de identidad en la nube?
Se proyecta que el mercado de seguridad de identidad en la nube alcance los 40,63 mil millones de USD para 2032, desde los 22,88 mil millones de USD en 2027, a una CAGR del 12,17%. El valor de 2026 es de 20,16 mil millones de USD, y el pronóstico refleja la creciente necesidad de acceso gobernado a los recursos en la nube.
¿Qué está impulsando la demanda de seguridad de identidad en la nube?
Las brechas relacionadas con la identidad, los agentes de IA, las credenciales de máquinas, los programas de confianza cero y las normas de gobernanza de acceso están aumentando la demanda de controles de identidad. Las empresas están prestando más atención a las sesiones, el acceso privilegiado, las cuentas de servicio y los permisos que anteriormente se gestionaban en sistemas separados.
¿Qué componente ocupa la mayor posición en la seguridad de identidad en la nube?
Las soluciones representaron el 78,24% de los ingresos en 2026, lo que refleja la demanda de gobernanza de identidades, gestión de acceso privilegiado, gestión de identidad y acceso del cliente y herramientas de detección de amenazas a la identidad. Los servicios también son importantes donde las implementaciones requieren modernización de directorios, integración en la nube y soporte de gobernanza continuo.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación en la nube se expanda a una CAGR del 13,02% hasta 2032 y representó el 58,86% de los ingresos en 2026. Está respaldada por la integración con proveedores de nube, la administración centralizada de políticas y la necesidad de gestionar identidades de carga de trabajo a escala.
¿Qué sector de usuario final tiene las perspectivas de expansión más rápidas?
Se proyecta que energía y servicios públicos se expanda a una CAGR del 12,79% hasta 2032 a medida que los controles de acceso de TI y OT se vuelven más importantes. Los requisitos de autenticación multifactor, revisiones de acceso, separación de identidades y acceso de emergencia documentado añaden a la necesidad del sector de gobernanza de identidades.
¿Qué región tiene las perspectivas más rápidas?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,03% hasta 2032, respaldada por la adopción de la nube, los programas de identidad digital y el cambio de las normas cibernéticas. Los servicios con enfoque móvil, las necesidades de identidad del cliente y las crecientes cargas de trabajo en la nube dan a la región un perfil de demanda distintivo.