
マシンアイデンティティ管理市場の規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 3.16 十億米ドル |
| 市場規模 (2032) | 7.43 十億米ドル |
| 成長率 (2027 - 2032) | 18.65 % |
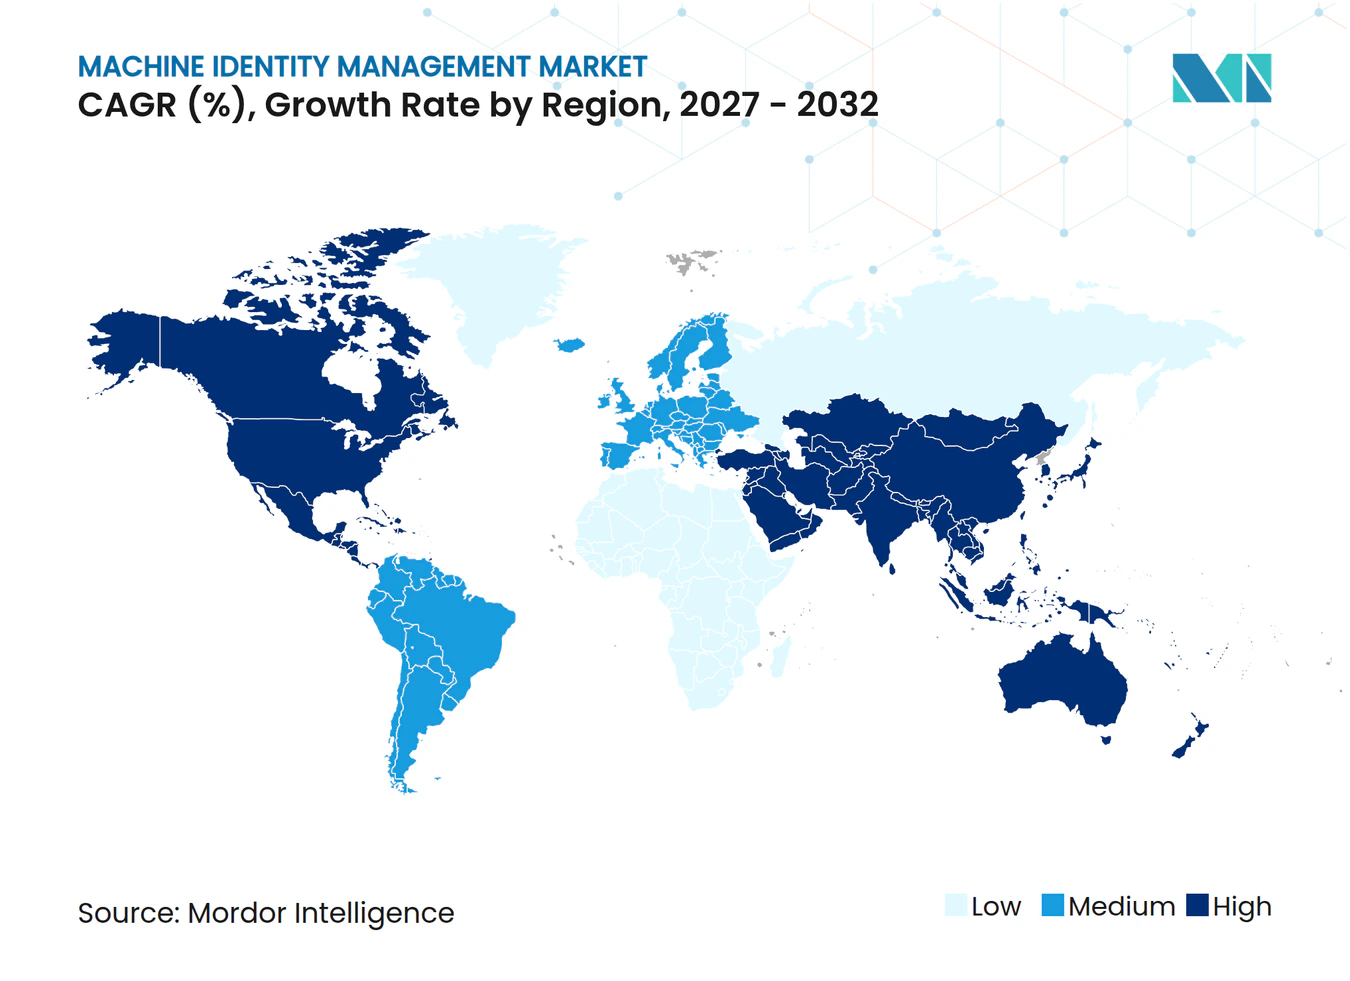
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンアイデンティティ管理市場分析
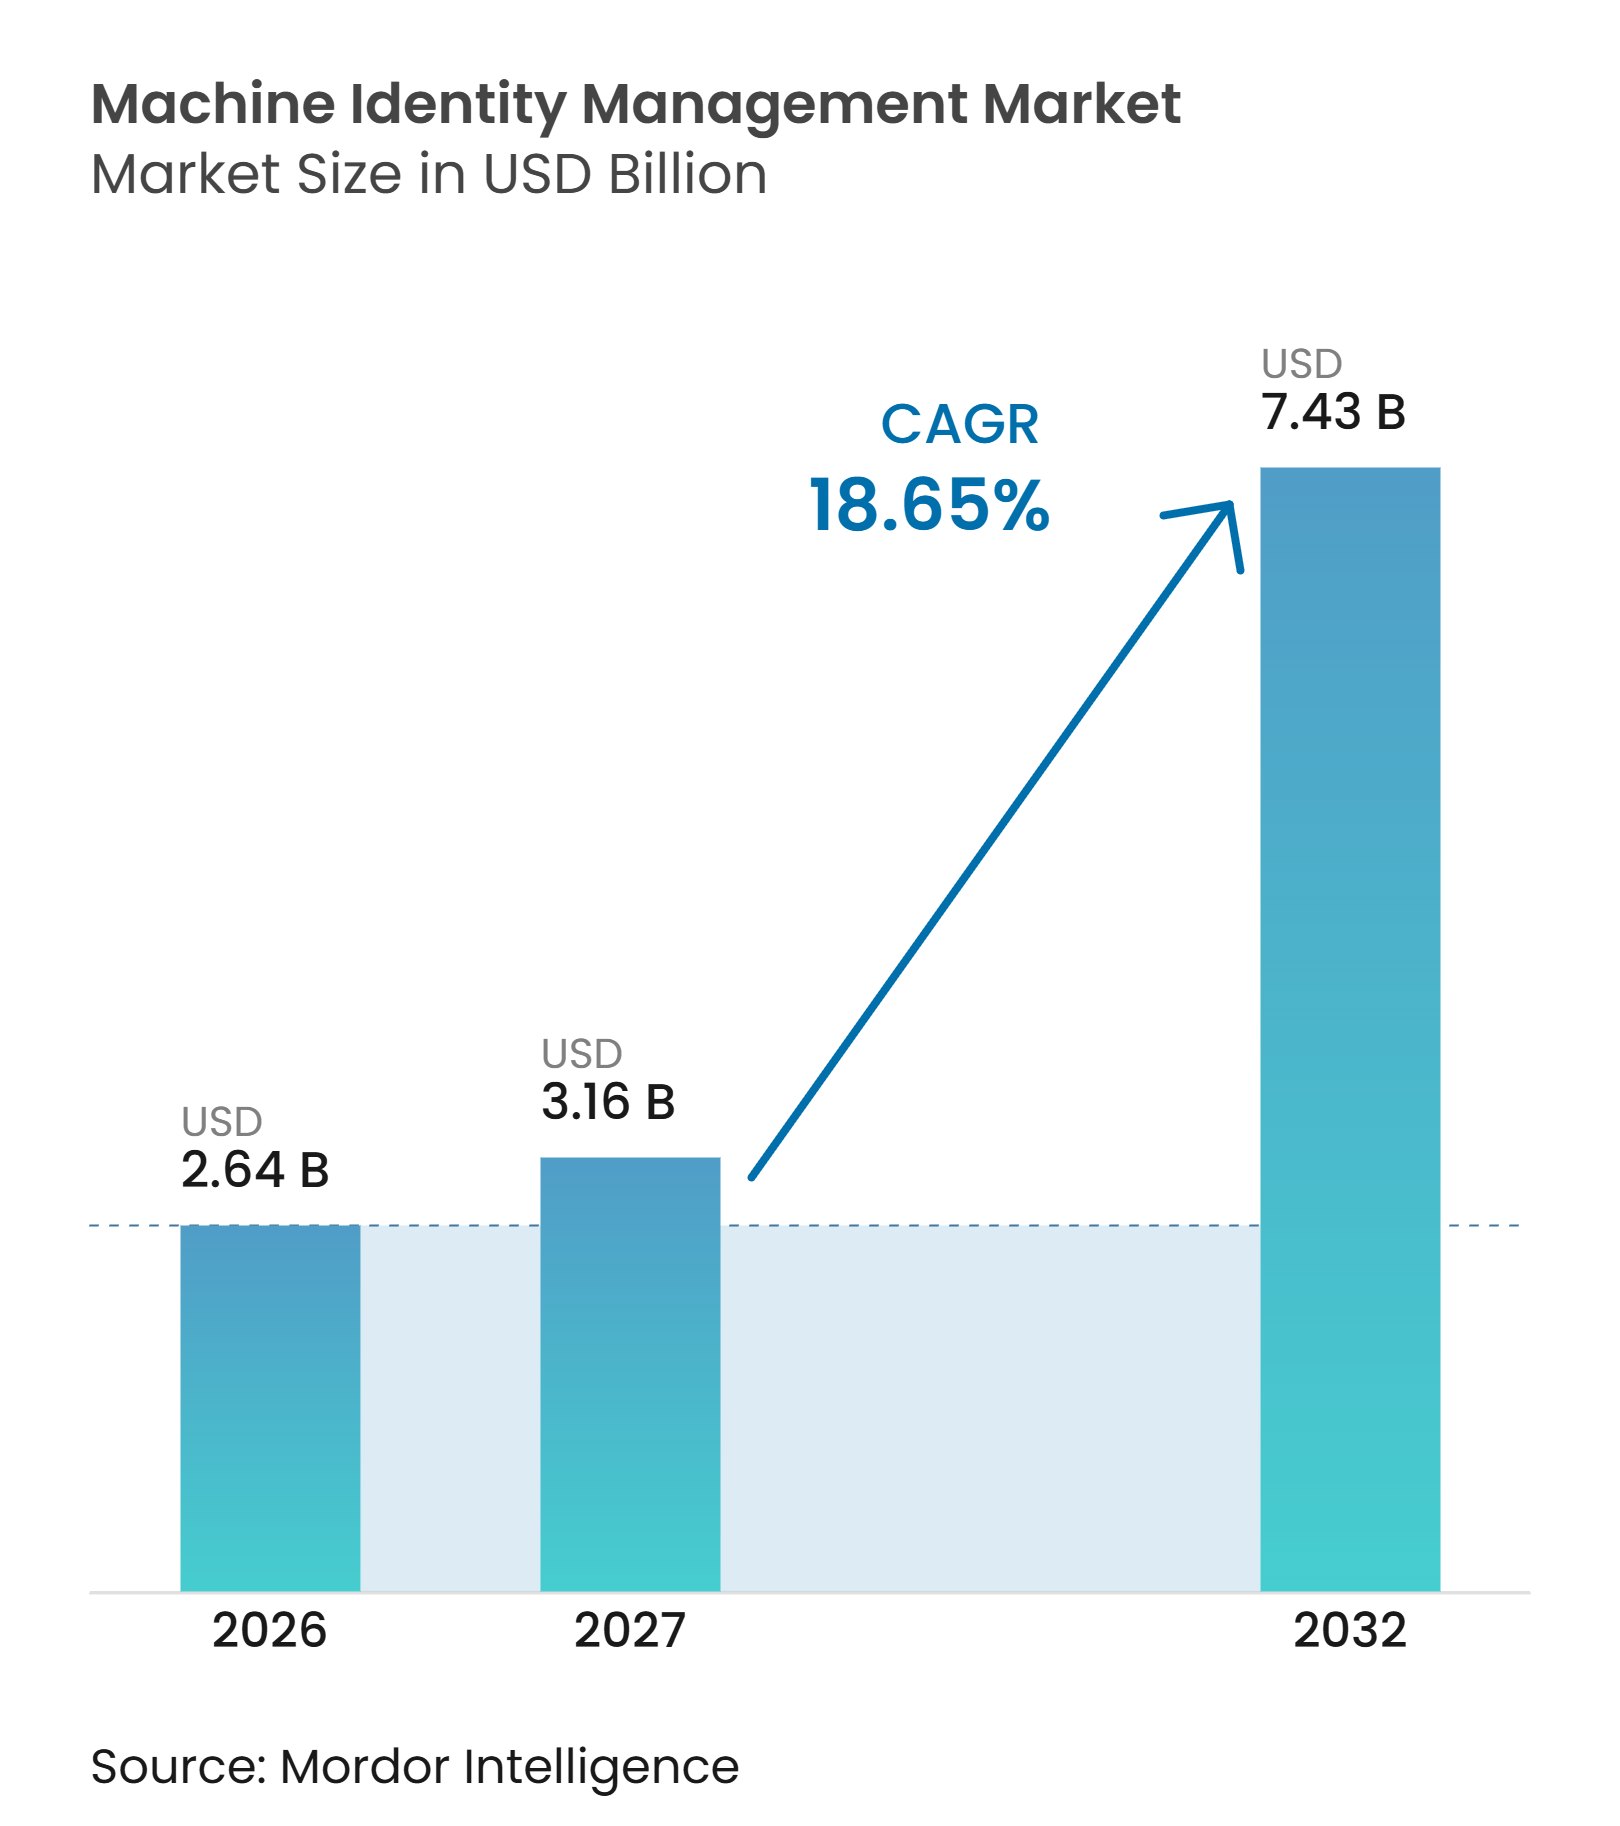
マシンアイデンティティ管理市場の規模は、2026年の26.4億米ドル、2027年の31.6億米ドルから、2032年には74.3億米ドルへと拡大する見込みであり、2027年〜2032年にかけてCAGR 18.65%を記録する見通しです。マシンアイデンティティ管理市場は、クラウドネイティブアプリケーション、API、AIエージェントワークフロー、コンテナ化環境にわたる非人間アイデンティティの増加によって支えられています。ワークロードが迅速に作成・廃止される状況では、証明書の更新、シークレット管理、SSHキーガバナンスの手動プロセスはますます困難になっています。ゼロトラスト要件、TLS証明書の有効期間の短縮、ポスト量子暗号プログラムにより、自動化されたアイデンティティ制御は規制対象組織における繰り返し発生するンプライアンス優先事項となっています。マシンアイデンティティ管理市場はまた、規制業種における北米の需要と、デジタルファイナンス、AIインフラ、ゼロトラスト計画が管理対象クレデンシャル量を増加させているアジア太平洋地域での急速な普及からも恩恵を受けています。
レポートの主要ポイント
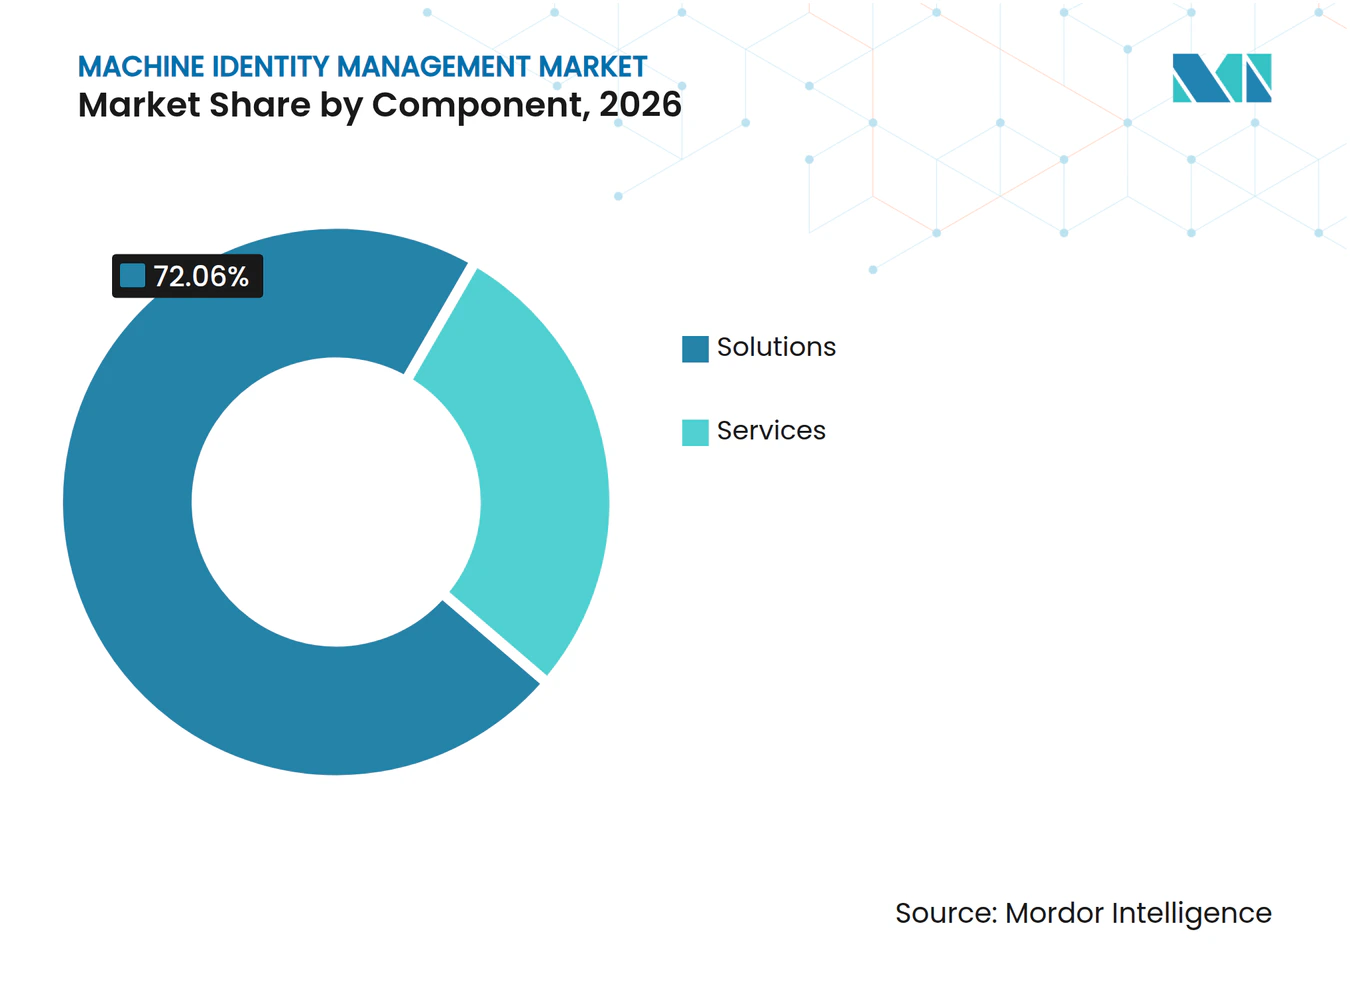
- コンポーネント別では、ソリューションが2026年のマシンアイデンティティ管理市場シェアの72.06%を占め、ソリューションセグメントは2032年にかけてCAGR 19.71%で拡大する見込みです。
- アイデンティティタイプ別では、マシン証明書が2026年のマシンアイデンティティ管理市場シェアの26.54%を占め、AIエージェントアイデンティティは2032年にかけてCAGR 19.63%で拡大する見込みです。
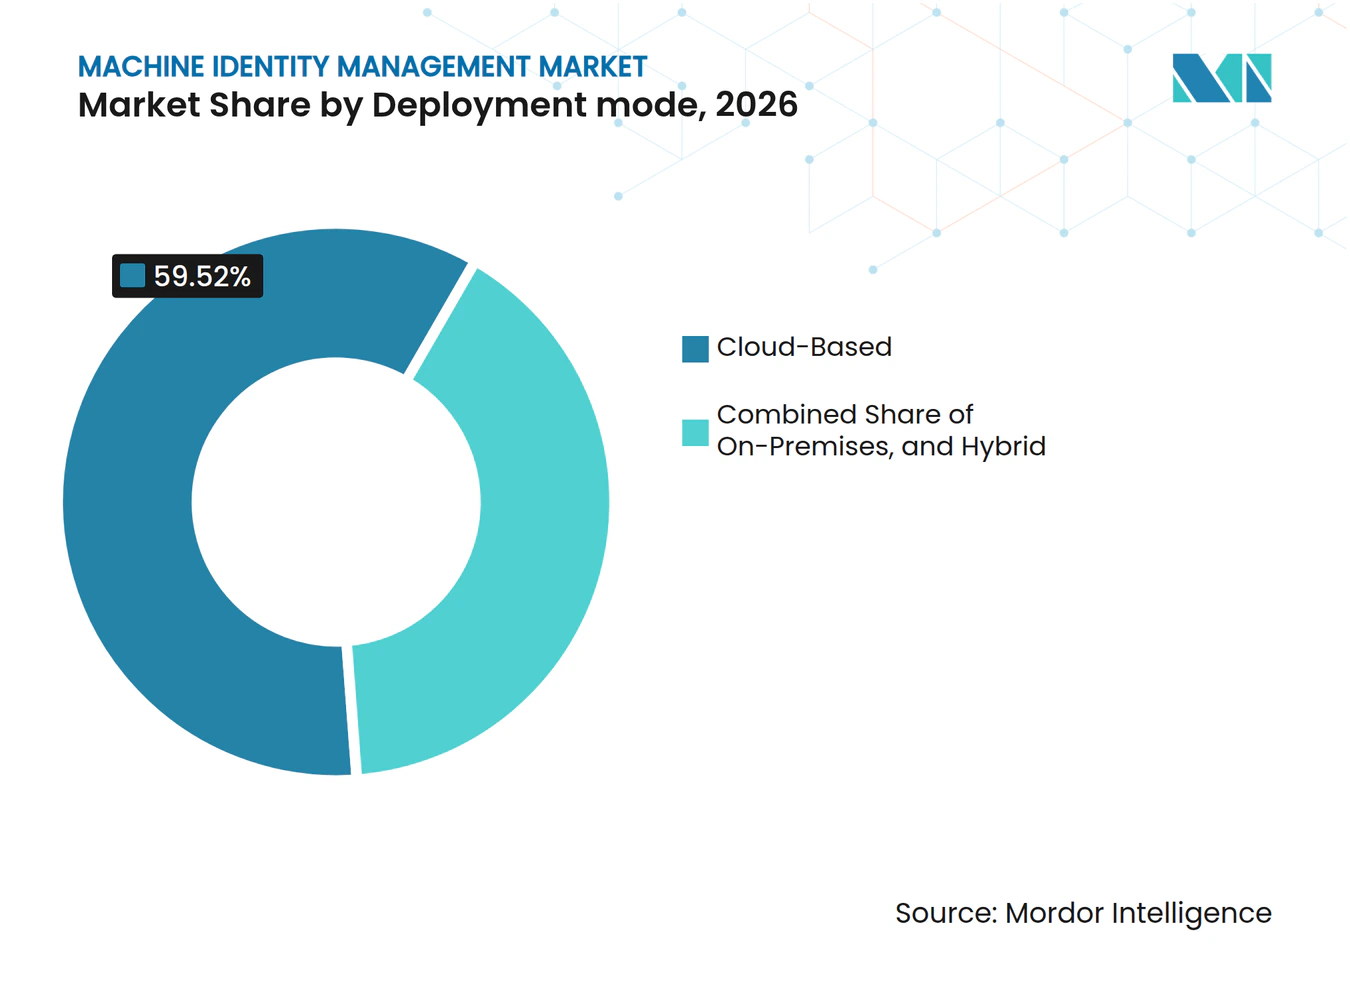
- デプロイメントモード別では、クラウドベースのデプロイメントが2026年のマシンアイデンティティ管理市場シェアの59.52%を占め、ハイブリッドデプロイメントは2032年にかけてCAGR 19.39%で拡大する見込みです。
- 組織規模別では、大企業が2026年のマシンアイデンティティ管理市場シェアの70.92%を占め、中小企業は2032年にかけてCAGR 19.71%で拡大する見込みです。
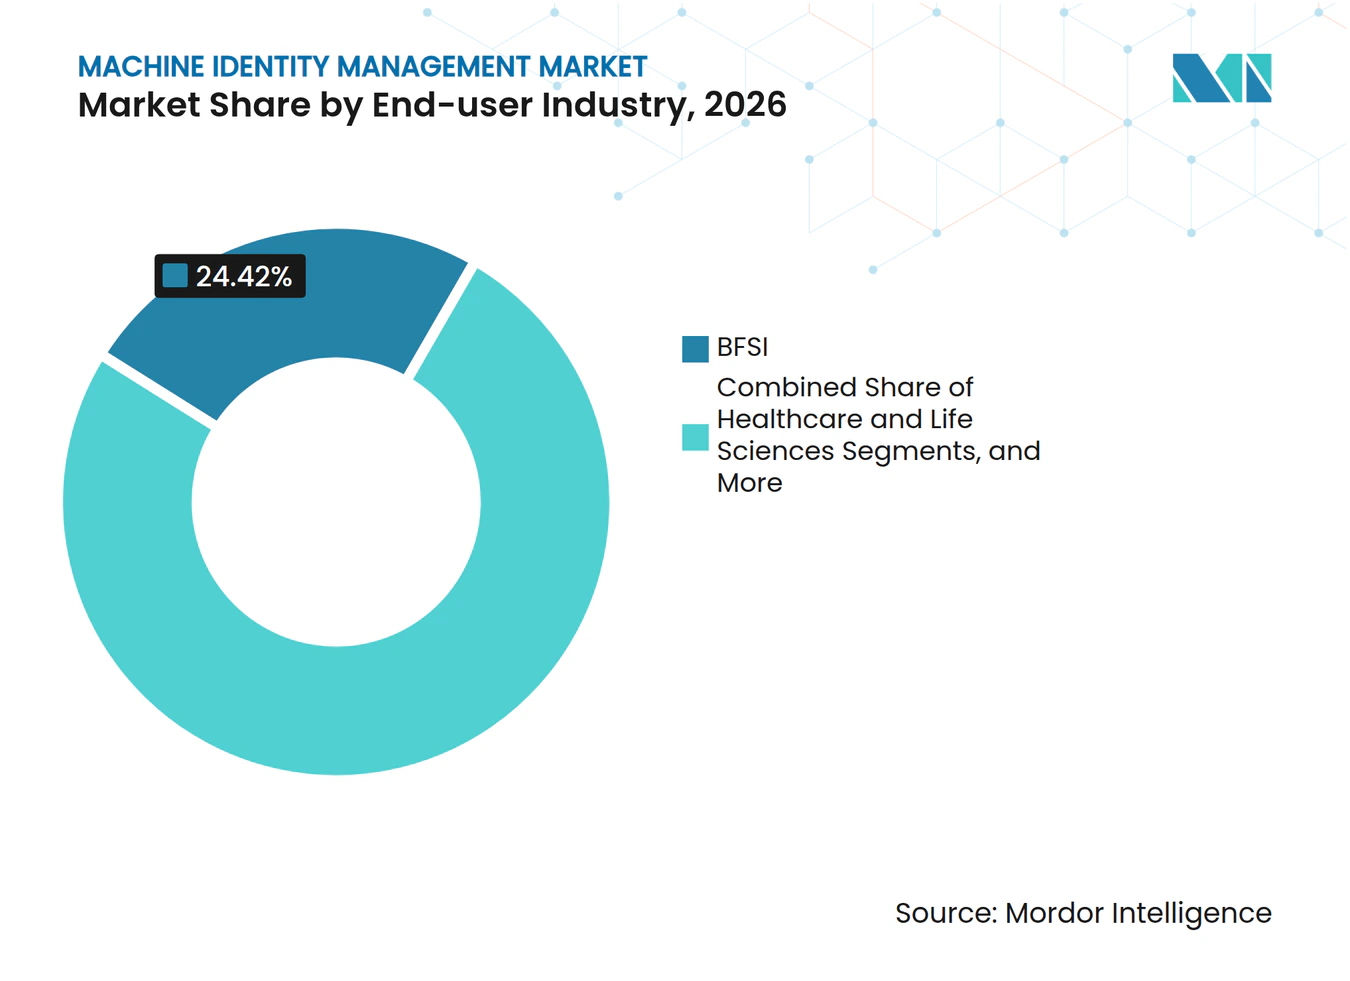
- エンドユーザー産業別では、BFSIが2026年のマシンアイデンティティ管理市場シェアの24.42%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 19.01%で拡大する見込みです。
- 地域別では、北米が2026年のマシンアイデンティティ管理市場シェアの45.51%を占め、アジア太平洋地域は2032年にかけてCAGR 19.58%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドネイティブワークロードとAPIの拡大 | +4.0% | グローバル | 短期(2年以内) |
| AIエージェントおよび自律ワークフローの急増 | +3.5% | 北米、欧州、アジア太平洋中核部 | 中期(2〜4年) |
| マシン間アクセスにおけるゼロトラスト導入 | +3.2% | 北米および欧州 | 短期(2年以内) |
| 証明書有効期間の短縮と自動更新要件 | +2.8% | グローバル | 短期(2年以内) |
| 非人間アイデンティティのためのソフトェアサプライチェーンガバナンス | +2.1% | 北米および欧州 | 中期(2〜4年) |
| ポスト量子暗号対応とクリプトアジリティプログラム | +1.8% | 北米・欧州、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブワークロードとAPIの拡大
マイクロサービス、APIゲートウェイ、コンテナ化アプリケーションへの移行により、企業がマシンアイデンティティを作成・廃止する方法が変化しています。クラウドネイティブコンピューティング財団は2025年に、バックエンド開発者の50%がAPIゲートウェイを使用し、46%がマイクロサービスを運用しており、77%がクラウドネイティブ開発に関連する技術を少なくとも1つ使用していることを報告しました。[1] 各サービス境界には個別のクレデンシャルが必要となる場合がり、セキュリティチームの管理負荷が増大します。マシンアイデンティティ管理市場は、Kubernetesクラスター、サーバーレス関数、マルチクラウドアイデンティティシステム全体でアイデンティティを検出・管理できるプラットフォームでこの需要に対応しています。サービスが一時的でクレデンシャルが本番速度で発行される場合、手動のインベントリレビューは追いつきません。継続的な検出とAPIベースの制御を提供するサプライヤーは、分断されたツールを単一の運用ビューに置き換えるうえでより有利な立場にあります。
AIエージェントおよび自律ワークフローの急増
AIエージェントは、タスク、システムコンテキスト、アクセス範囲に応じてクレデンシャルが変化するため、新たな需要源を生み出しています。Palo Alto Networksは2025年に、AIエージェントが前例のない規模で特権的なマシンアイデンティティをもたらし、それらのエージェントが使用するクレデンシャルの管理が必要であると述べました。[2] 各エージェントは、他の特権アイデンティティと同じライフサイクル規律が必要なAPIトークン、OAuthグラント、サービス証明書を使用することがあります。したがって、マシンアイデンティティ管理市場は、動的な発行、監視、ローテーション、失効が必要なエージェントクレデンシャルをサポートする機会を有しています。エージェントのアクションが自律的であり複数のシステムにまたがる可能性があるため、この必要性は静的なサービスアカウントの管理とは異なります。ベンダーは、証明書、シークレット、ワークロードアイデンティティと並行してAIエージェントアイデンティティガバナンスをカバーするようプラットフォームを適応させています。
マシン間アクセスにおけるゼロトラスト導入
ゼロトラストプログラムは、マシン認証を定期的なコンプライアンスタクから継続的なセキュリティ要件へと移行させています。米国国家安全保障局は2026年10月に、運用技術システムのゼロトラスト保護に関するガイダンスを発行し、これらの制御を歴史的にペリメータセキュリティに依存していた産業環境に拡大しました。[3]サイバーセキュリティ・インフラセキュリティ庁は2026年9月に、不適切に管理されたAPIトークンとアクセスアサーションをハイブリッドマルチクラウド環境における横方向移動の主要な経路として特定しました。マシンアイデンティティ管理市場は、組織が各ワークロード境界で検証済みアイデンティティを必要とする際に恩恵を受けます。証明書ライフサイクル管理とシークレット管理は、マシンアクセスを制御するために両方が必要であるため、しばしば組み合わせて検討されます。この要件は、産業システムおよびエンタープライズシステム全体で制御を更新しなければならない重要インフラ事業者や請負業者にとって特に関連性があります。
証明書有効期間の短縮と自動更新要件
TLS証明書の有効期間の短縮により、自動更新の運用ニーズが高まっています。CA/ブラウザフォーラムは、2026年3月15日からTLS公開証明書の最大有効期間を200日に設定し、2027年3月に100日、2029年3月に47日へとさらに短縮する予定です。Sectigoは、この規則変更により段階的なスケジュールの終点として47日の最大期間が設定されると報告しました。CyberArkは2025年に、セキュリティリーダーの72%が証明書関連の障害を経験したことを報告しました。更新間隔が人手によるワークフローには短すぎるほど短縮されるにつれ、マシンアイデンティティ管理市場の緊急性は高まっています。組織はまた、期限切れ証明書による中断を避けるために、明確なオーナーシップ、信頼性の高いインベントリ、自動化された承認経路を必要としています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 断片化したレガシーPKIおよびシークレットツーリング | -3.5% | グローバル | 短期(2年以内) |
| PKIおよびマシンアイデンティティ専門家の不足 | -2.8% | グローバル | 中期(2〜4年) |
| プラットフォームエンジニアリングチームとセキュリティチーム間のオーナーシップの曖昧さ | -2.0% | グローバル | 中期(2〜4年) |
| 一時的なマシンアイデンティティおよびシャドウマシンアイデンティティからの誤検知 | -1.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したレガシーPKIおよびシークレットツーリング
接続されていない証明書ストア、ボールトインスタンス、シークレットツールは、プラットフォーム購入後のメリット実現を遅らせる可能性があります。多くの組織は複数のPKI階層を維持しており、それぞれ異なる自動化インターフェース、監査記録、更新プロセスを持っています。マシンアイデンティティ管理市場は、チームが中央ポリシーを運用する前に認証局ツール、SSHキーマネージャー、クラウドシークレットエンジン、既存のボールトを接続しなければならない場合、デプロイメントの遅延に直面します。この作業により、調達後12〜24ヶ月間、価値の実現が遅れる可能性があります。不完全なインベントリは、非標準チャネルを通じて発行された証明書が未検出のまま残る可能性があるため、自動更新と失効も弱体化させます。広範な検出とより簡単な統合を提供するプロバイダーはこの障壁を低減できますが、顧客はオーナーシップと技術的依存関係を調整する必要があります。
PKIおよびマシンアイデンティティ専門家の不足
PKIおよび暗号化運用の専門家の不足は、組織がマシンアイデンティティプラットフォームから実現する価値を制限する可能性があります。組織は、マルチCA構成の設計、SPIFFEに準拠したワークロードアイデンティティシステムのデプロイ、ポスト量子移行のための暗号化ライブラリの準備ができる実務者を必要としています。Keyfactorは2026年1月に、サイバーセキュリティ専門家の86%が、固有の動的デジタルアイデンティティなしにはAIエージェントと自律システムを信頼できないと考えていると報告しました。マシンアインティティ管理市場は、マネージドサービス、実装サポート、より簡単な運用ワークフローを通じてこの能力格差に対処しなければなりません。内部PKI知識を持たない組織は、更新プログラムを延期したり、過度に許可的な証明書ポリシーを使用したりする可能性があります。これらの選択は、サービス中断リスクを高め、侵害されたクレデンシャルによる不正な移動を可能にする恐れがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームソリューションがサービスに先行して統合ソリューションは2026年のマシンアイデンティティ管理市場規模の72.06%を占めました。この位置は、証明書ライフサイクル管理、シークレット管理、ワークロードアイデンティティ、暗号化検出をより広範なプラットフォーム内に統合していることを反映しています。顧客はますます、これらの機能にわたって一貫したポリシーフレームワークを提供できる少数のシステムを好む傾向にあります。ベンダーはまた、既存の製品セットにAIエージェントアイデンティティガバナンス、SSHキー管理、暗号化インントリを追加しています。これらの追加により、契約価値が高まり、プラットフォームが顧客のセキュリティ運用においてより中心的な役割を果たすようになります。
ソリューションセグメントは2027年〜2032年にかけてCAGR 19.71%で拡大する見込みです。マシンアイデンティティ管理市場では、ソフトウェア配信モデルがエンタープライズおよびミッドマーケットバイヤーの実装障壁を低減しています。サービスは専門サポート、マネージドPKI、アドバイザリー業務において引き続き重要です。専任の暗号化スタッフを持たない中小企業にとって特に関連性があります。Keyfactorは2026年9月に、そのCommandプラットフォームが大規模な自動証明書をサポートすることを報告し、ソフトウェア配信型自動化の運用価値を示しました。


アイデンティティタイプ別:
マシン証明書が基盤、AIエージェントアイデンティティが急増マシン証明書は2026年のマシンアイデンティティ管理市場シェアの26.54%を占めました。その地位は、業種および運用環境全体でTLSベース認証において果たす役割によって支えられています。CA/ブラウザフォーラムの有効期間スケジュールにより、組織が毎年管理しなければならない証明書操作の数が増加しています。これにより、証明書管理の慣行が成熟していても、自動更新ツールは継続的な関連性を持ちます。マシン証明書は、サービス間認証、公開アプリケーション、内部システムの基本的な制御手段であり続けています。
AIエージェントアイデンティティは2027年〜2032年にかけてCAGR 19.63%で拡大する見込みです。クラウドセキュリティアライアンスは2025年に、以前は数百人の人間ユーザーを管理していた組織が数万のエージェントアイデンティティを管理する必要が生じる可能性があると述べました。マシンアイデンティティ管理市場には、アプリケーションおよびサービスアイデンティティ、APIキーおよびOAuthトークンアイデンティティ、ワークロードおよびコンテナアイデンティティ、シークレットおよびアクセストークン、SSHキーなど、他のアイデンティティクラスも含まれます。それぞれが非人間アイデンティティ資産の異なる領域に対応しています。共通の要件は、動的なインフラ全体で機能する検出、ポリシー適用、クレデンシャルローテーション、アクセス制御です。
デプロイメントモード別:
クラウドベースが拡大、ハイブリッドが最も速く成長クラウドベースのデプロイメントは2026年のマシンアイデンティティ管理市場規模の59.52%を占めました。SaaS配信型PKIプラットフォームは、インフラ管理と認証局コネクタのメンテナンスを担うことができます。このモデルは、証明書インベントリが拡大し、顧客が一貫した更新慣行を適用する必要が生じるにつれてより有用になります。クラウド配信はまた、アイデンティティ検出、暗号化インベントリ、自動化のための新機能へのアクセスを簡素化することもできます。このモデルは顧客環境との統合の必要性を排除するものではありませんが、プラットフォームの運用負担を軽減します。
ハイブリッドデプロイメントは2027年〜2032年にかけてCAGR 19.39%で拡大する見込みです。クラウドネイティブコンピューティング財団は2025年に、バックエンド開発者の30%がハイブリッドデプロイメントを使用し、23%がマルチクラウドデプロイメントを使用していることを報告しました。マシンアイデンティティ管理市場は、オンプレミスシステムからクラウド環境に拡張する制御をサポートしなければなりません。オンプレミスデプロイメントは、データ居住制限に直面する政府機関や防衛請負業者にとって引き続き関連性があります。Keyfactorは2026年にFedRAMP認証とCMMCレベル2認証を取得したことを報告し、これらの環境に対応するためにサプライヤーが必要とするコンプライアンス姿勢を示しました。

注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
組織規模別:
大企業が基盤、中小企業が加速大企業は2026年のマシンアイデンティティ管理市場シェアの70.92%を占めました。大規模な証明書インベントリ、規制上の責任、確立されたセキュリティチームにより、包括的なガバナンスへの強い需要があります。銀行、保険会社、テクノロジー企業は、マルチクラウドシステム全体で数十万の証明書を管理することがあります。これらの組織にとって、自動化されたガバナンスは任意のセキュリティ強化ではなく、運用上の要件です。その規模はまた、複数のアイデンティティ機能を1つのプラットフォームに統合することをより実用的にします。
中小企業は2027年〜2032年にかけてCAGR 19.71%で拡大する見込みです。マネージドPKIアズアサービスとSaaS自動化は、以前は専任の暗号化専門知識を必要としていた参入障壁を低減できます。マシンアイデンティティ管理市場は、社内管理の必要性が少ない実装モデルを通じてこれらの組織にリーチできます。Keyfactorは2025年12月にCommand MCPサーバーをAWS Marketplaceで利用可能にし、その調達チャネルを使用する組織にマルチユーザーのスケーラビリティと幅広いAIクライアントサポートを提供しました。小規模バイヤーは依然として明確なオーナーシップと運用プロセスを必要としていますが、マネージドデリバリーはリソース負担を軽減できます。
エンドユーザー産業別:
BFSIがリード、ヘルスケアおよびライフサイエンスが加速BFSIは2026年のマシンアイデンティティ管理市場シェアの24.42%を占めました。このセクターはPCI DSSおよびSOXの下で証明書ガバナンス義務に直面しており、高価値ワークロードによってサービスの可用性とアクセス制御が特に重要です。Thalesは2025年に、BFSI回答者の89%がアイデンティティベンダースタックの統合に対する緊急または中程度の要望を示したことを報告しました。これは、片化したアイデンティティツールから生じる可能性のある運用コストと制御のギャップを反映しています。マシンアイデンティティ管理市場は、これらの組織がクレデンシャル、ライフサイクル制御、監査記録をより一貫した運用モデルにまとめるうえで明確な役割を持っています。
ヘルスケアおよびライフサイエンスは2027年〜2032年にかけてCAGR 19.01%で拡大する見込みです。臨床業務のデジタル化、テレヘルスAPIトラフィック、AI支援診断により、機密性の高い環境に新しいタイプのアイデンティティが導入されています。情報技術・テレコムおよび政府・公共部門も、クラウドネイティブデプロイメントとゼロトラスト要件により、相当な需要プールを代表しています。製造・産業、小売・電子商取引、エネルギー・ユーティリティ、輸送・物流は、IoT利用、運用技術コンバージェンス、物流自動化を通じて需要を追加します。マシンアイデンティティ管理市場は、単一のデプロイメントモデルやクレデンシャルタイプを強制することなく、これらの各セクターにサービスを提供しなければなりません。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
地理的分析
北米マシンアイデンティティ管理市場
北米は2026年のマシンアイデンティティ管理市場シェアの45.51%を占めた。同地域は規制産業、成熟したサイバーセキュリティ購買、および連邦政府による継続的なセキュリティ指針を組み合わせている。米国国立標準技術研究所は2025年にポスト量子暗号移行ガイダンスを公表し、2035年までに量子脆弱アルゴリズムを置き換える必要性を示した。カナダは金融サービスのデジタル化および政府クラウドの近代化を通じて需要に貢献しており、メキシコはニアショアリング関連の製造投資が構造化されたアイデンティティ自動化の必要性を高めることで新興の機会を提供している。
欧州マシンアイデンティティ管理市場
欧州は2026年において地域別収益で第2位の位置をめた。英国とドイツが同地域最大の貢献国であり、重要インフラ事業者およびサプライヤーに対するNIS2コンプライアンス要件によって支えられている。フランス、イタリア、スペインもNIS2のタイムラインに沿った調達を進め、接続インフラおよびクラウド環境全体でアイデンティティガバナンスを強化している。ロシアは国内調達要件によって形成された独自の規制環境のもとで運営されており、国際的なプラットフォームサプライヤーのアクセスが制限される場合がある。
アジア太平洋、中東・アフリカおよび南米マシンアイデンティティ管理市場
アジア太平洋地域は2027年から2032年にかけて19.58%のCAGRで拡大すると予測されており、マシンアイデンティティ管理市場において最も高い地域別成長率を示している。同地域はアイデンティティ資産が既存の管理プログラムよりも急速に拡大し得るため、大きなガバナンスギャップを抱えている。インドは同地域で最も成長が速い国であり、fintech拡大、APIを多用した開発、およびアウトソーシングされたソフトウェア業務によって支えられている。中国クラウドインフラの拡張および国家主導のAIプログラムを通じてアイデンティティ量を生み出しており、データローカライゼーション規制がベンダーアクセスを形成している。日本、韓国、オーストラリア、およびシンガポールは、より広範なマシン認証情報ガバナンスを必要とするゼロトラストおよびアイデンティティプログラムを推進している。中東はサウジアラビアおよびアラブ首長国連邦における金融セクターのデジタル化によって支えられており、南米はブラジルのfintechおよびクラウドネイティブ活動が牽引し、アフリカはモバイル金融サービスに関連した初期段階の普及にとどまっている。
競争環境
市場集中度
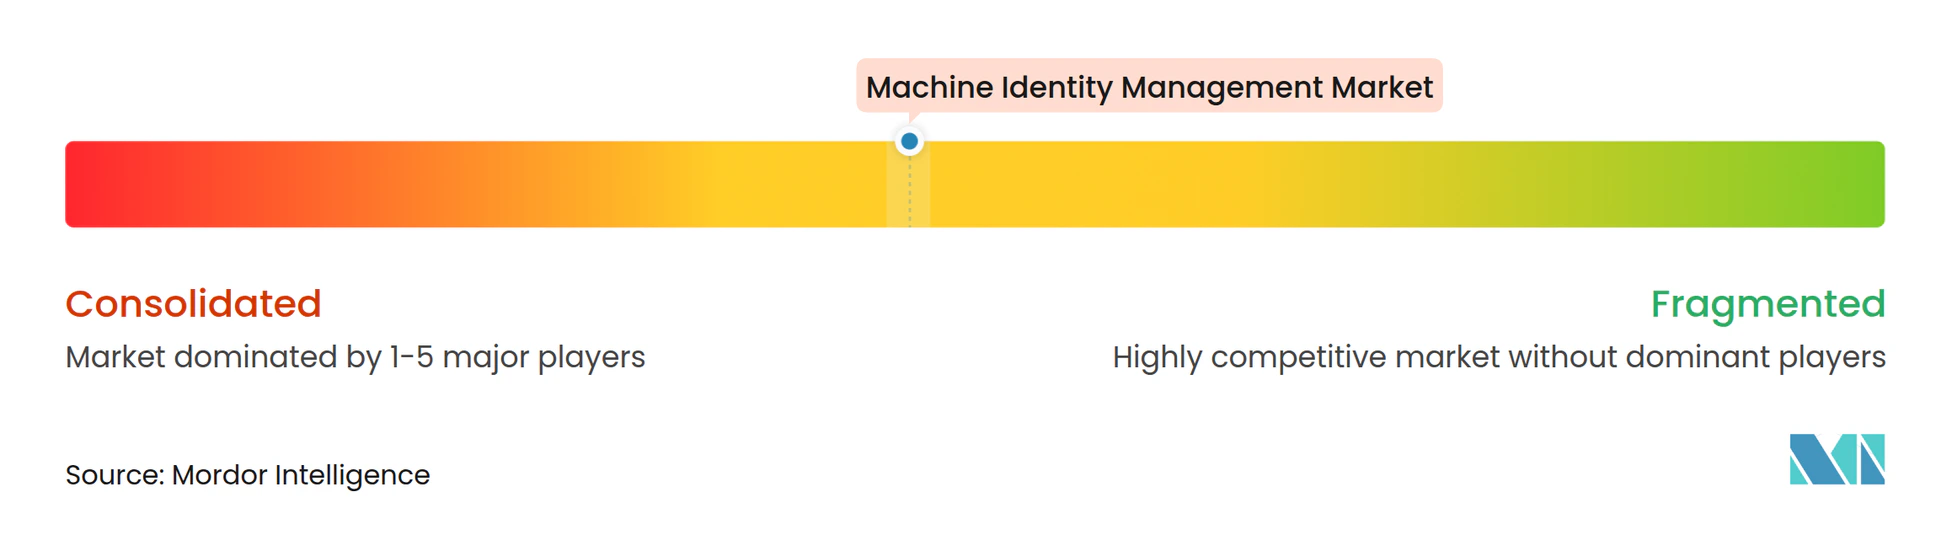
マシンアイデンティティ管理市場は適度に断片化しており、3つの明確な競合層を含んでいます。大型セキュリティプラットフォーム、クラウドハイパースケーラー、エンタープライズセキュリティベンダーは、エコシステムの広さと、より広範な契約の中にマシンアイデンティティ制御を組み込む能力で競争しています。特化型スペシャリストは、暗号化の深さ、標準への準拠、KubernetsesおよびCI/CDツールチェーンとの統合を通じて競争しています。Palo Alto Networksは2025年7月にCyberArkを250億米ドルで買収する確定合意を発表し、この取引によりアイデンティティセキュリティが広範なサイバーセキュリティプラットフォームの中核部分として位置づけられました。
競争上のポジショニングは、ハイブリッド環境全体での暗号化資産検出の幅に依存しています。サプライヤーはまた、NISTの移行ガイダンスに沿った信頼性の高いポスト量子移行計画と、開発者ワークフローとの実用的な統合を必要としています。Keyfactorは2026年6月にトラストコントロールプレーンを立ち上げ、PKI、証明書ライフサイクル管理、暗号化検出、シークレット管理、AIエージェントアイデンティティガバナンスを1つのシステムに統合しました。Keyfactorはまた、製品開発、地理的拡大、Cofideの計画的買収を支援するため、2026年7月に10億米ドルの戦略的成長投資を発表しました。これらの動きは、プラットフォームの範囲とAIおよびポスト量子要件をサポートする能力が重要な競争ポイントになりつつあることを示しています。
マネージドサービスプロバイダーは、専任のPKIチームを持たない中小企業向けに、消費ベースのオファーとしてPKIアズアサービスとAIエージェントアイデンティティガバナンスをパッケージ化する余地があります。Teleport、Smallstep Labs、Akeyless Securityは、独自の証明書フォーマットではなく、SPIFFE、OAuth、OIDCなどのオープンスタンダードを通じてワークロードアイデンティティで競争しています。このアプローチは、相互運用性を重視するDevSecOpsチームの切り替え障壁を低下させる可能性があります。CyberArkは2025年10月に、CA/ブラウザフォーラムの47日証明書タイムラインのダッシュボードを含む検出とコンテキスト機能でマシンアイデンティティセキュリティポートフォリオを拡大しました。マシンアイデンティティ管理市場は、標準サポート、デプロイメントの柔軟性、より簡単な運用プロセスを組み合わせることができるプロバイダーを引き続き評価するでしょう。
マシンアイデンティティ管理業界リーダー
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Palo Alto Networks, Inc.
-
Sectigo Limited
-
Entrust Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マシンアイデンティティ管理市場 このレポートでカバーされる企業
- Keyfactor, Inc.
- DigiCert, Inc.
- Palo Alto Networks, Inc.
- Sectigo Limited
- Entrust Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- IBM Corporation
- Thales Group
- GlobalSign Ltd.
- AppViewX, Inc.
- Akeyless Security Ltd.
- GitGuardian SAS
- BeyondTrust Corporation
- Delinea Inc.
- Fortanix, Inc.
- Teleport, Inc.
- Smallstep Labs, Inc.
- Aembit, Inc.
最近の産業開発事情 マシンアイデンティティ管理市場
- 2026年9月:Keyfactorは2026年第3四半期初頭に年間経常収益2億米ドルを超え、EJBCA SaaS経由で発行された証明書は2025年初頭から168%成長し、統合されたマシンアイデンティティガバナンスに対する企業および政府継続的な需要を反映しました。
- 2026年7月:Keyfactorは、Summit Partnersが主導する10億米ドル超の戦略的成長投資を発表し、製品イノベーション、地理的拡大、およびKeyfactorトラストコントロールプレーンプラットフォームへの検証済みワークロードおよびAIエージェントアイデンティティ機能の拡張を目的としたCofideの計画的買収に資本を配分しました。
- 2026年6月:Keyfactorはトラストコントロールプレーンを立ち上げ、PKI、証明書ライフサイクル管理、暗号化検出、シークレット管理、AIエージェントアイデンティティガバナンスを単一の統合システムに統合し、クラウドベースの証明書自動化で米国連邦機関にサービスを提供するFedRAMP認証ステータスを取得しました。
- 2026年3月:CA/ブラウザフォーラムのSC-081v3投票が運用上の効力を発し、TLS証明書の最大有効期間が200日に短縮されました。これは2029年3月までに47日への段階的短縮の最初の運用フェーズであり、公開トラスト証明書を管理するすべての組織の自動更新要件を即時に拡大しました。
グローバルマシンアイデンティティ管理市場レポートのスコープ
マシンアイデンティティ管理市場は、世界中のクラウド、オンプレミス、ハイブリッドエンタープライズ環境全体にわたる非人間アイデンティティ、クレデンシャル、証明書、暗号化キーのセキュリティ確保、認証、ガバナンス、管理のためのソリューションとサービスを包含しています。市場は、コンポーネント(ソリューション、サービス)、アイデンティティタイプ(アプリケーションおよびサービスアイデンティティ、APIキーおよびOAuthトークンアイデンティティ、ワークロードおよびコンテナアイデンティティ、マシン証明書、シークレット・パスワード・アクセストークン、SSHキーおよび暗号化キー、AIエージェントアイデンティティ、その他のアイデンティティタイプ)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、情報技術・テレコム、ヘルスケアおよびライフサイエンス、政府・公共部門、製造・産業、小売・電子商取引、エネルギー・ユーティリティ、輸送・物流)、地域(北米、欧州、アジア太平洋、南米、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| アプリケーションおよびサービスアイデンティティ |
| APIキーおよびOAuthトークンアイデンティティ |
| ワークロードおよびコンテナアイデンティティ |
| マシン証明書 |
| シークレット、パスワード、アクセストークン |
| SSHキーおよび暗号化キー |
| AIエージェントアイデンティティ |
| その他のアイデンティティタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| 情報技術・テレコム |
| ヘルスケアおよびライフサイエンス |
| 政府・公共部門 |
| 製造・産業 |
| 小売・電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| アイデンティティタイプ別 | アプリケーションおよびサービスアイデンティティ | |
| APIキーおよびOAuthトークンアイデンティティ | ||
| ワークロードおよびコンテナアイデンティティ | ||
| マシン証明書 | ||
| シークレット、パスワード、アクセストークン | ||
| SSHキーおよび暗号化キー | ||
| AIエージェントアイデンティティ | ||
| その他のアイデンティティタイプ | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| 情報技術・テレコム | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府・公共部門 | ||
| 製造・産業 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マシンアイデンティティ管理市場の規模は?
マシンアイデンティティ管理市場は、2026年の26.4億米ドル、2027年の31.6億米ドルから、2032年には74.3億米ドルへと拡大する見込みであり、2027年〜2032年にかけてCAGR 18.65%を記録します
マシンアイデンティティ管理の需要を牽引しているものは何ですか?
クラウドネイティブワークロード、AIエージェント、ゼロトラスト制御、TLS証明書有効期間の短縮が、自動化されたクレデンシャルガバナンスの必要性を高めています。
マシンアイデンティティ管理においてどのコンポーネントが需要をリードしていますか?
ソリューションは、組織が証明書ライフサイクル管理、シークレット、ワークロードアイデンティティ、暗号化検出を統合しているため、2026年に72.06%のシェアでリードしました。
どのアイデンティティタイプが最も速く拡大していますか?
AIエージェントアイデンティティは、自律ワークフローが動的に管理されたクレデンシャルを必要とするため、2032年にかけてCAGR 19.63%で拡大する見込みです。
どの地域が最も速く拡大すると予想されますか?
アジア太平洋地域は、fintech、AIインフラ、ゼロトラスト導入に支えられ、2032年にかけてCAGR 19.58%で拡大する見込みです。
どのエンドユーザーセクターが最も速く拡大していますか?
ヘルスケアおよびライフイエンスは、デジタル臨床業務、テレヘルス、AI支援診断がアイデンティティ要件を増加させるため、2032年にかけてCAGR 19.01%で拡大する見込みです。