
クラウド中心型MDRサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.06 十億米ドル |
| 市場規模 (2032) | 19.28 十億米ドル |
| 成長率 (2027 - 2032) | 19.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
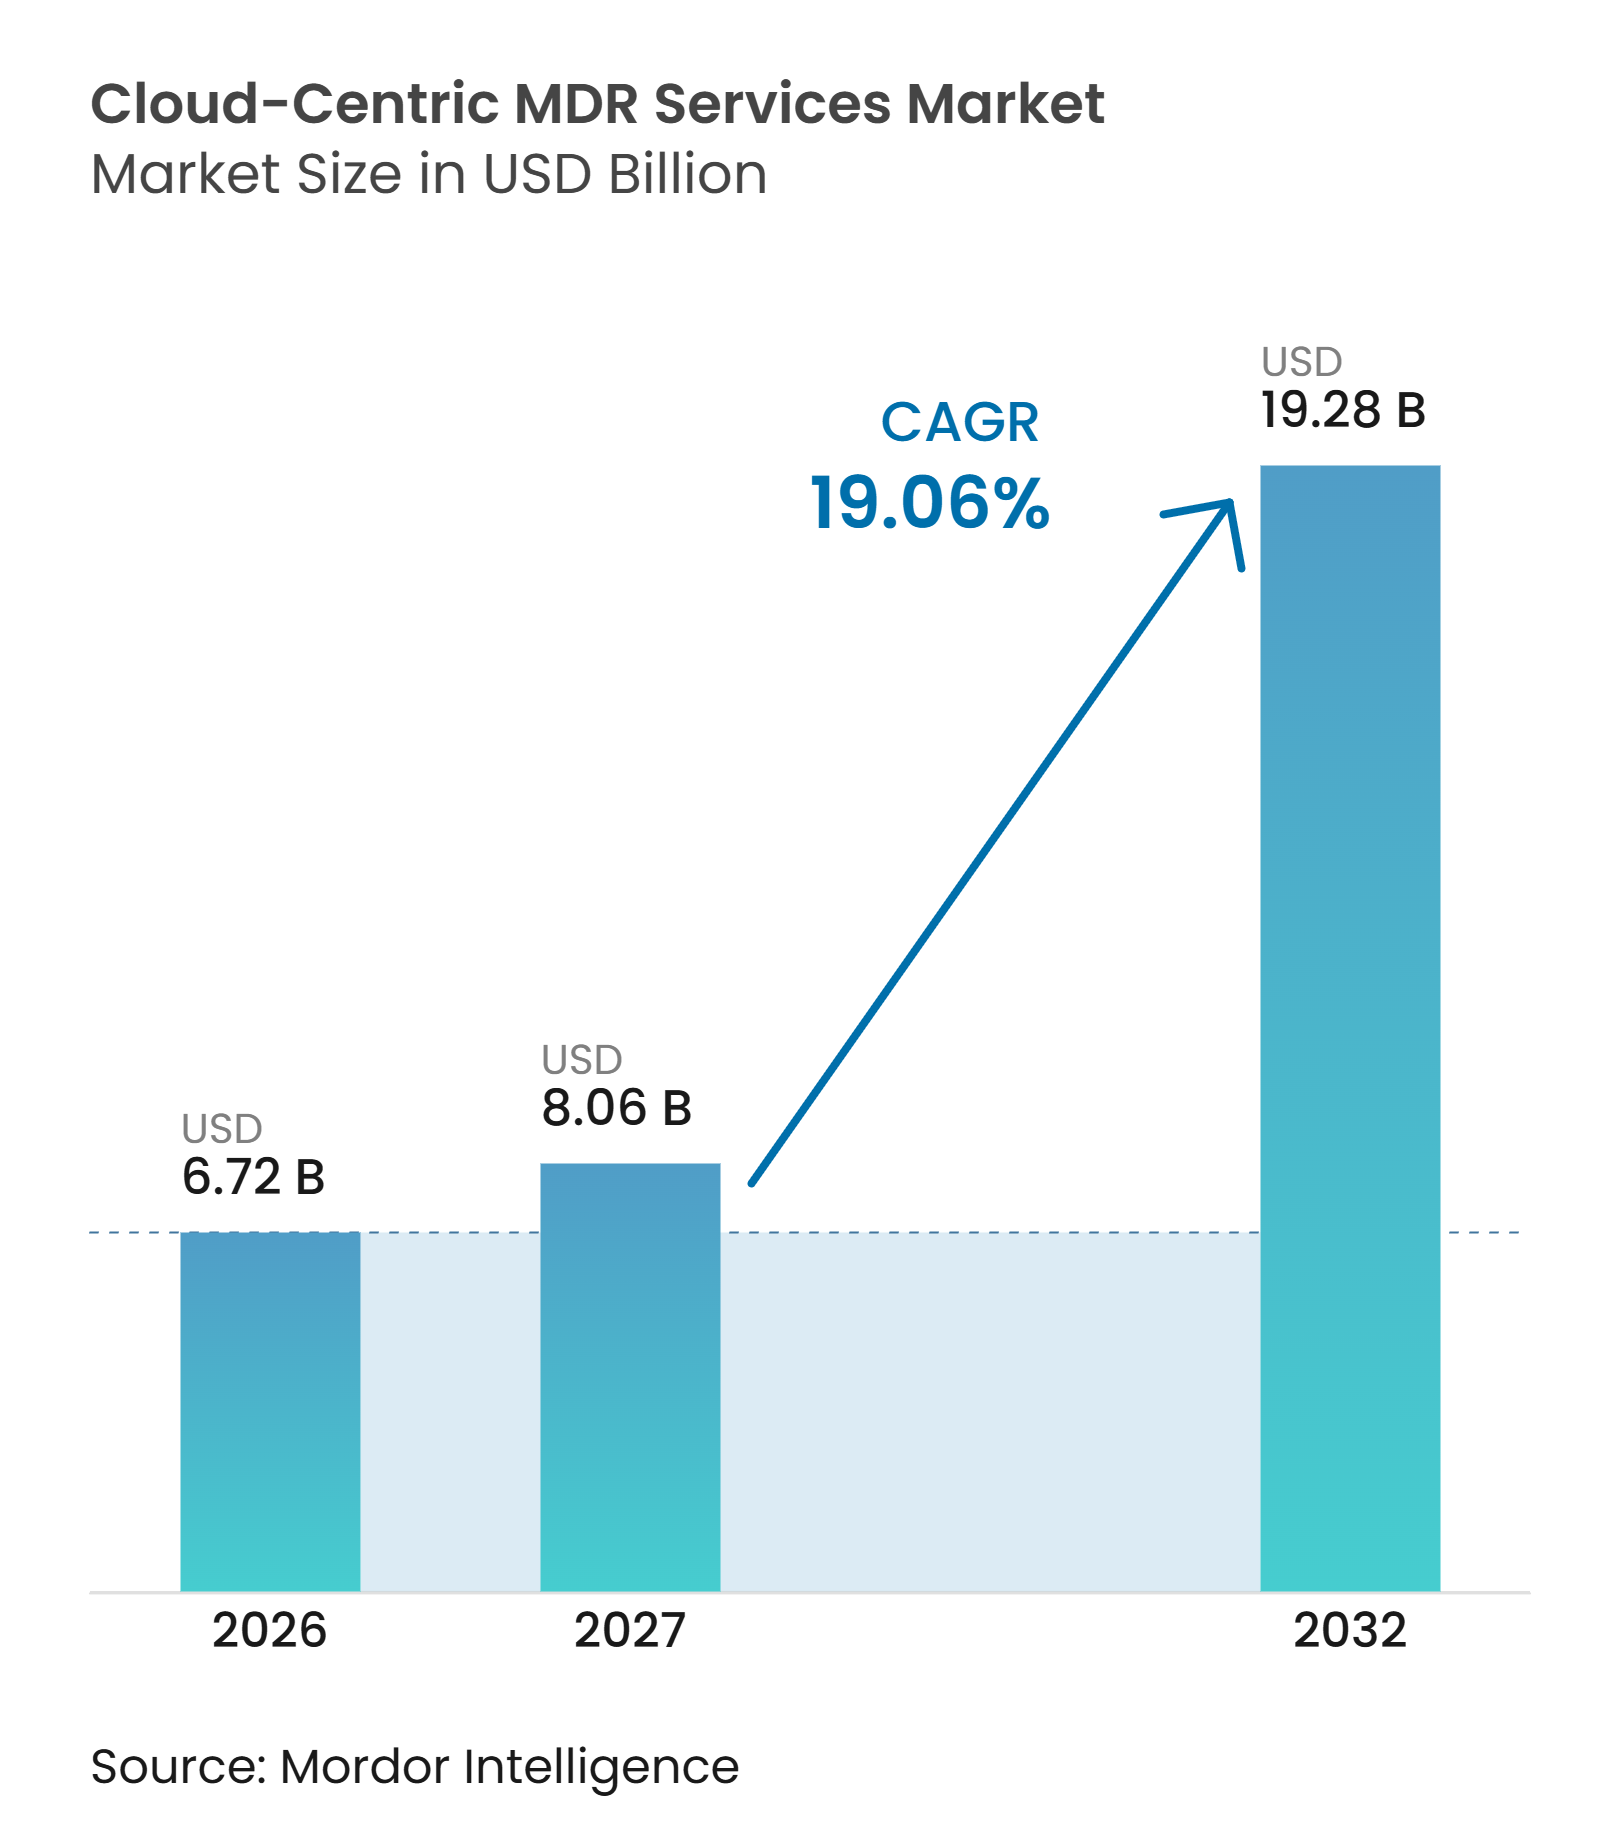
Mordor Intelligenceによるクラウド中心型MDRサービス市場分析
クラウド中心型MDRサービスの市場規模は、2026年の6.72 ビリオン 米ドルから2027年には8.06 ビリオン 米ドルへ、そして2032年までに19.28 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 19.06%を記録すると予測されています。クラウド中心型MDRサービス市場は、ハイブリッドおよびマルチクラウドの採用によって形成されており、セキュリティチームが監視しなければならないアイデンティティ、ワークロード、コントロールプレーンの数が増加しています。慢性的なスキル不足により、特に継続的なカバレッジが求められる場合に、完全に人員を配置した社内セキュリティオペレーションセンターを維持することが困難になっています。アイデンティティの悪用は現在、クラウドワークロード、SaaSアプリケーション、サービスアカウントにまで及んでおり、境界制御よりも継続的監視への重点が高まっています。プロバイダーは、クラウド環境全体で動作する広範なテレメトリカバレッジ、自動化された調査、およびレスポンスワークフローを提供することで対応しています。統合もまた競争上の地位を変えており、大手ベンダーが脅威インテリジェンス、自動化機能、およびマネージドサービスを組み合わせています。
主要レポートのポイント
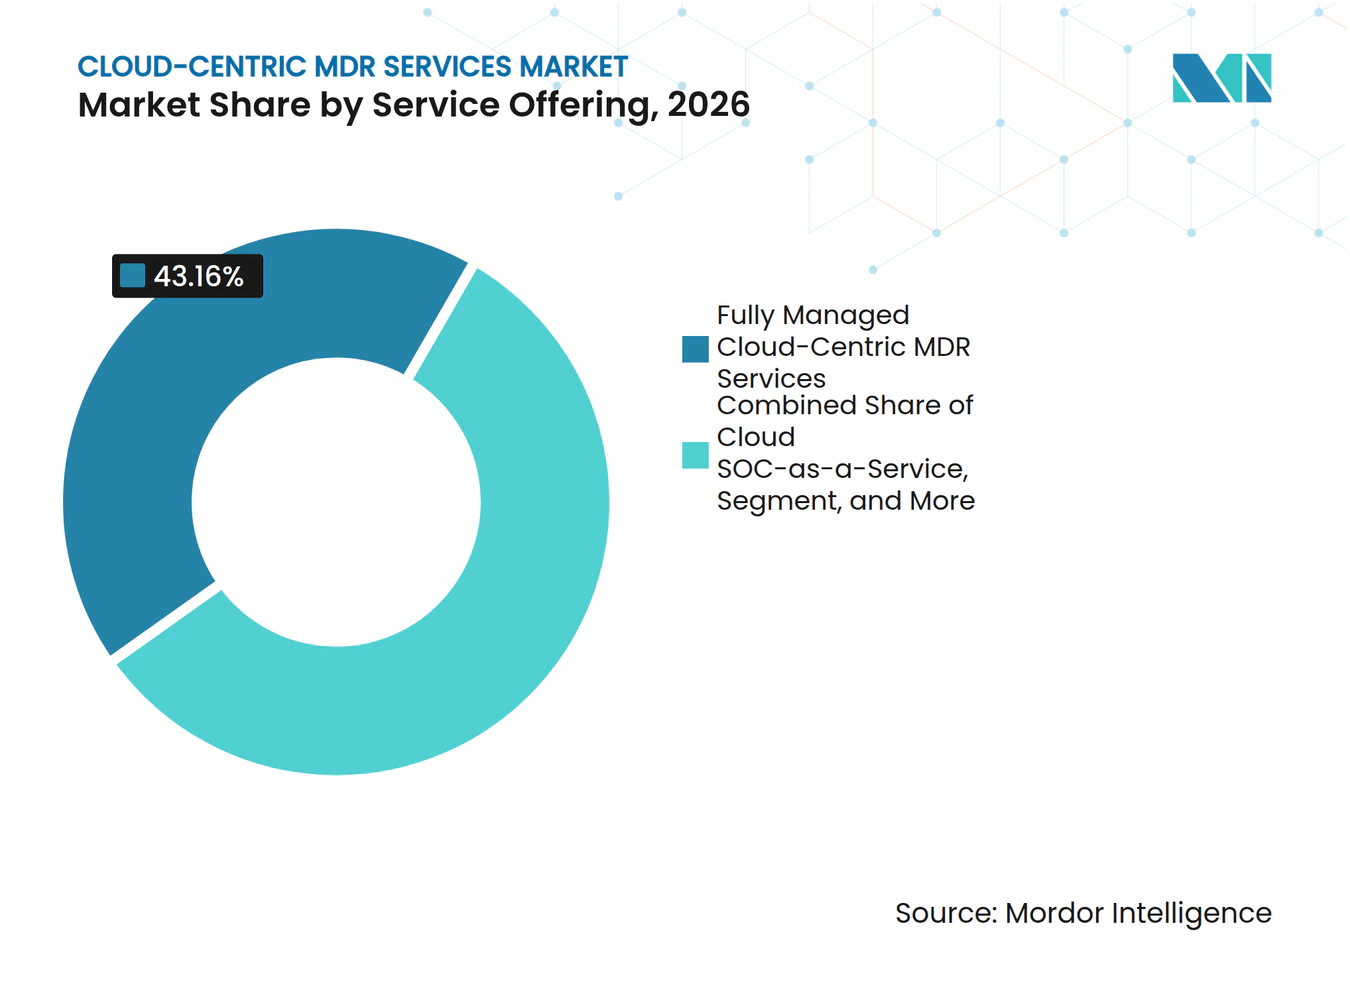
- サービス提供形態別では、フルマネージドサービスが2026年のクラウド中心型MDRサービス市場において43.16%のシェアを占め、クラウド提供型マネージド拡張検知・対応は2032年までに19.86%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の42.72%を占め、中小企業は2032年までに19.44%のCAGRで拡大すると予測されています。
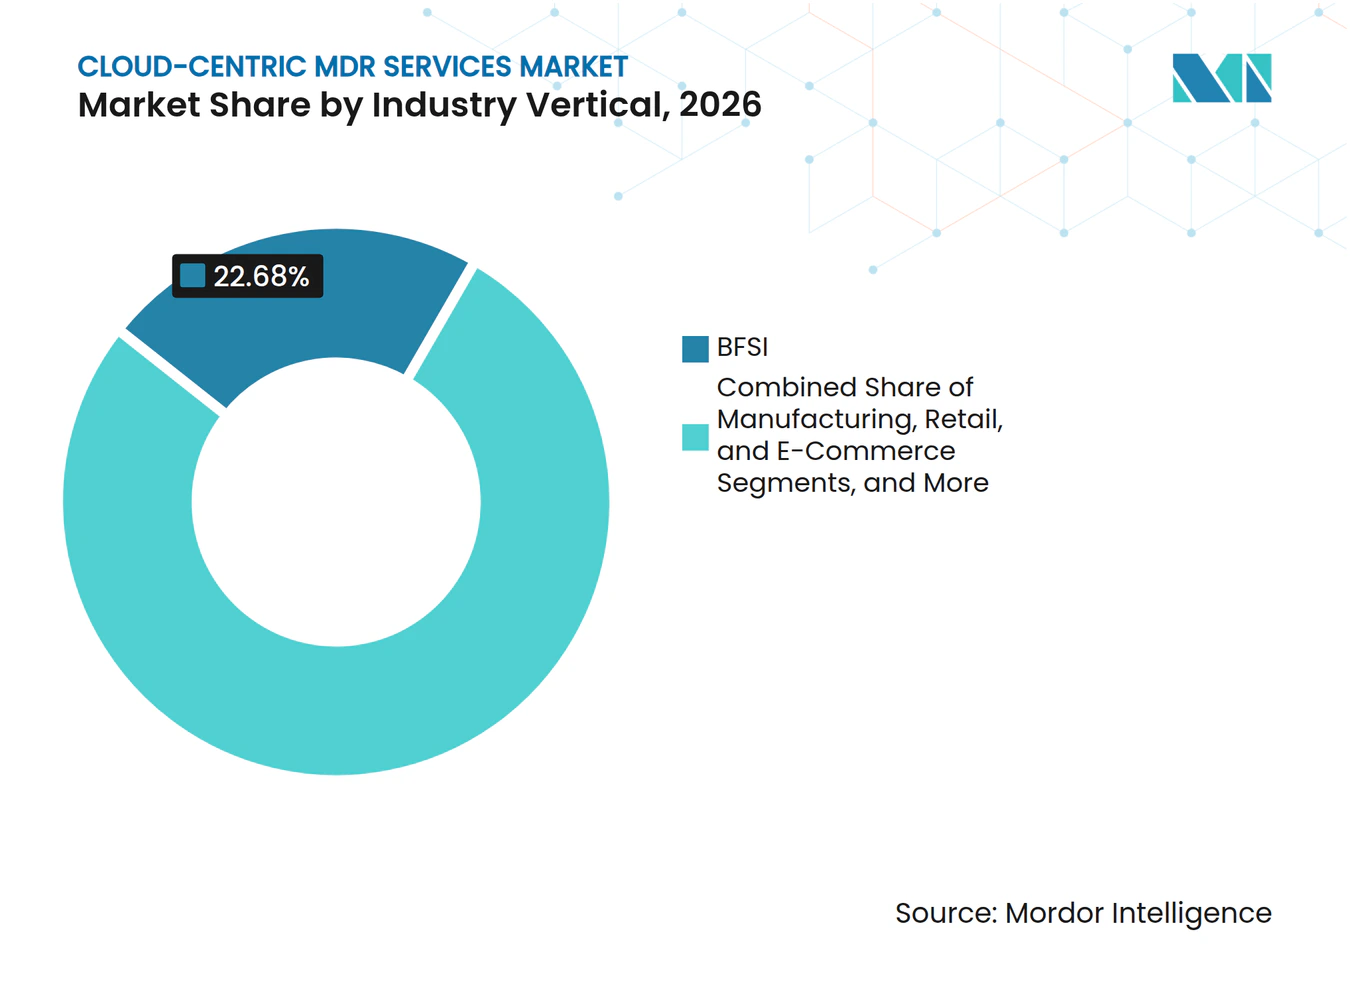
- 業種別では、BFSIが2026年の収益の22.68%を占め、情報技術および通信は2032年までに20.42%のCAGRで拡大すると予測されています。
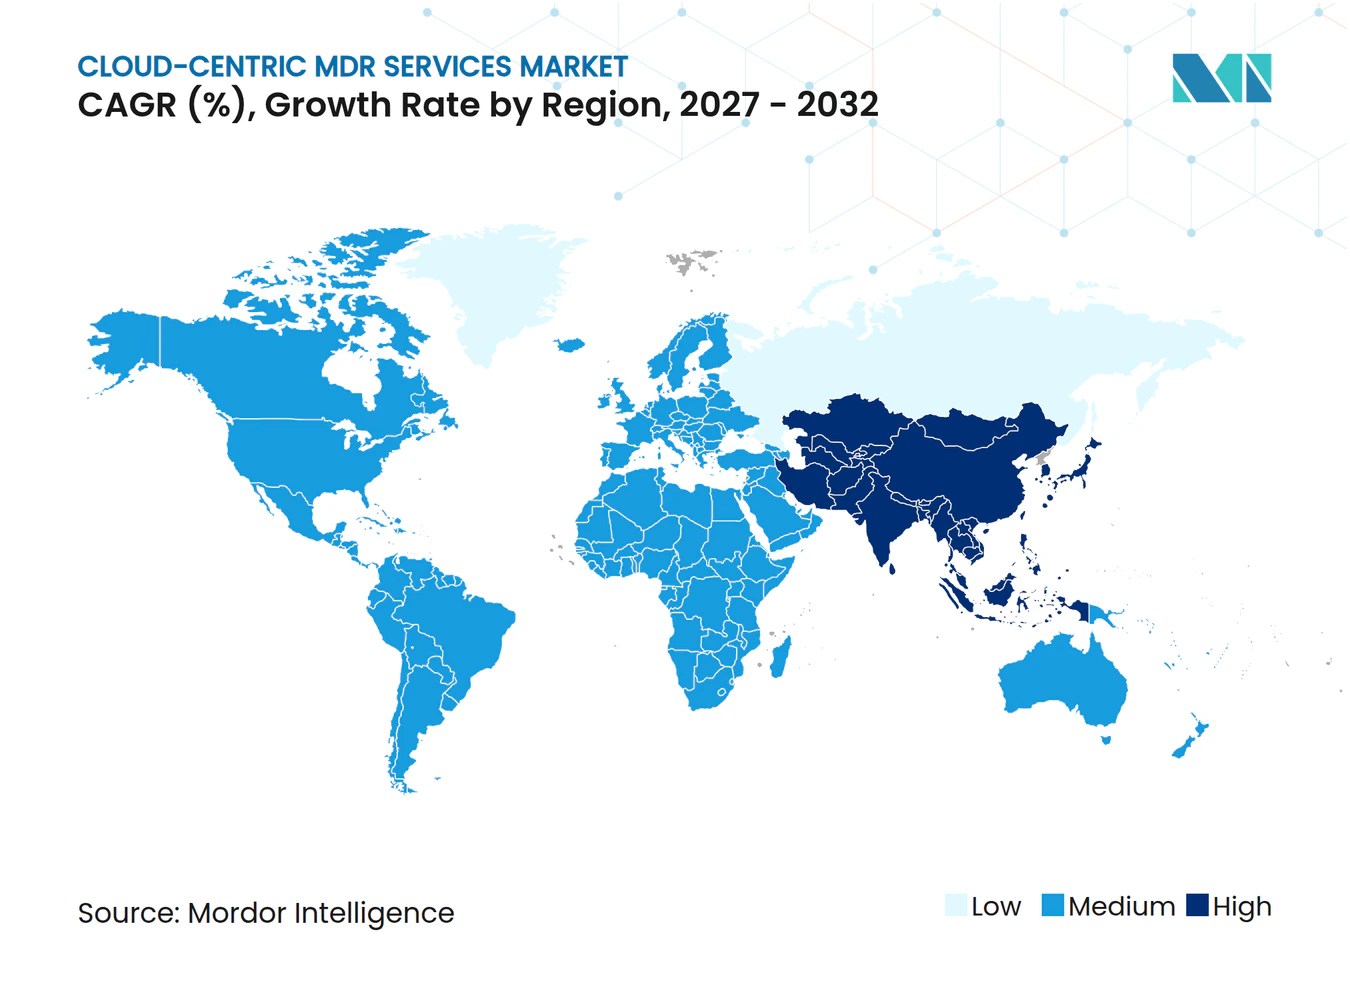
- 地域別では、北米が2026年の収益の48.23%を占め、アジア太平洋は2032年までに20.04%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルクラウド中心型MDRサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 | 価値 |
|---|---|---|---|---|
| ハイブリッドおよびマルチクラウドの 攻撃対象領域の複雑化の増大 | +4.2% | グローバル、北米およびアジア太平洋で 最も高い強度 | 長期(4年以上) | 43.16% |
| サイバーセキュリティ人材不足と 社内SOC構築コスト | +3.8% | グローバル、北米、欧州、および新興 アジア太平洋市場で深刻な圧力 | 長期(4年以上) | 19.86% |
| クラウドワークロードに対する アイデンティティベースの攻撃の増加 | +3.2% | グローバル、当初は北米と欧州に集中し、 アジア太平洋へ拡大中 | 中期(2〜4年) | 42.72% |
| 継続的な監視とインシデント報告に関する 規制要件 | +2.8% | EU、北米、および アジア太平洋 | 中期(2〜4年) | 19.44% |
| クラウドネイティブアプリケーション、 コンテナ、およびサーバーレスコンピューティングの拡大 | +2.2% | グローバル、北米およびアジア太平洋の 主要市場で最も高い採用速度 | 長期(4年以上) | 22.68% |
| AI支援による検知、調査、 および自動化レスポンスの採用 | +1.8% | グローバル、早期採用は 北米と欧州に集中 | 短期(2年以内) | 20.42% |
| 情報源: Mordor Intelligence | ||||
ハイブリッドおよびマルチクラウドの攻撃対象領域の複雑化の増大
クラウド中心型MDRサービス市場は、ハイブリッドおよびマルチクラウドアーキテクチャが単一の明確なセキュリティ境界に取って代わるにつれて恩恵を受けています。IBM X-Forceは、2025年のクラウド侵害がハイブリッドアイデンティティの設定ミスを悪用することが多く、Active Directory Connectの脆弱性を含み、オンプレミスシステムからクラウドテナントへの移動を可能にしたと報告しました。これにより、アイデンティティプロバイダーとクラウドコントロールプレーン間の統合レイヤーが重大な露出ポイントとなっています。クラウド中心型MDRサービスは、これらの境界を越えてテレメトリを相関させ、エンドポイント専用ツールでは見逃す可能性のある横方向の移動を特定することができます。Sysdigは、70%以上の組織がマルチクラウド環境で運用していると報告し、自動化されたプロセスキルレスポンスの使用が前年比140%増加したと報告しました。[1] これらの状況は、急速に変化するクラウド資産を監視できるセキュリティオペレーションへの需要を支えています。
サイバーセキュリティ人材不足と社内SOC構築コスト
労働力の制約は、クラウド中心型MDRサービス市場における需要を強化しています。継続的な社内セキュリティオペレーションには希少なスキルと持続的な投資が必要だからです。SANSは、2026年に組織の60%が主要な労働力課題としてスキルギャップを挙げており、2025年のスキルと人員数の懸念がほぼ均等に分かれていた状況から変化したと報告しました。同調査では、組織の95%が2026年の採用決定に規制指令が影響したと回答しています。これにより、コンプライアンスニーズが運用上の人員配置圧力と並ぶことになります。Red Canaryは、組織あたりの年間サバーインシデントコストの平均が3.7 ミリオン 米ドルであると報告し、回答者の75%が侵入検知におけるスキル不足を報告しました。マネージドサービスは、24時間365日対応のSOCチームを採用・維持するためのサブスクリプションベースの代替手段を組織に提供します。
クラウドワークロードに対するアイデンティティベースの攻撃の増加
アイデンティティに焦点を当てた攻撃は、クラウド中心型MDRサービス市場をエンドポイント監視を超えて拡大させています。Google Cloudは、2025年下半期に観察したクラウドおよびSaaS関連インシデントの83%でアイデンティティの問題が初期アクセスに使用されたと報告しました。EXPELは、2026年第2四半期に調査したケースの68.1%でアイデンティティベースのインシデントを記録し、第1四半期の58.7%から増加しました。Microsoftは、露出したクラウドワークロードが平均5.3時間で攻撃され、重要インフラに対する攻撃手法の78%がクラウドアイデンティティの悪用を含むと報告しました。SpyCloudは、影響を受けた組織の42%が非人間アイデンティティの悪用または侵害を主要なアインティティベースのイベントタイプとして挙げたと報告しました。したがって、サービスアカウント、OAuthアクティビティ、およびクラウドコントロールプレーンの行動分析を持つプロバイダーは、これらの攻撃経路に対処するためにより有利な立場にあります。
継続的な監視とインシデント報告に関する規制要件
規制上の義務は、クラウド中心型MDRサービス市場における直接的な購買要因となっています。DORAは2025年1月17日からEU金融機関に適用されており、ICTリスク管理、レジリエンステスト、サードパーティ監督、およびインシデント通知の要件が含まれています。ACPRは2026年1月に、報告期限がほとんど守られていないと指摘し、インシデントの分類と報告における継続的な運用上のギャップを示しました。NIS2も、重要サービス事業者の関連インシデントに対して72時間以内の通知を要求しています。インドは2025年11月にデジタル個人データ保護規則を通知し、2027年5月までに施行が予定されています。これらの規則は、コンプライアンス関連の監視需要を欧州を超えて、アジア太平洋地域で規制象データを管理する組織にまで拡大させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたセキュリティテレメトリに対する データ主権の制限 | -1.5% | EU、ロシア、中国、アジア太平洋の 国内市場、および中東 | 長期(4年以上) |
| 異種クラウドセキュリティツール間の 統合の複雑さ | -1.2% | グローバル、レガシーセキュリティツール資産を 持つ大企業で最も高い摩擦 | 中期(2〜4年) |
| 一時的なワークロードと 短命なクラウドリソースへの可視性の限界 | -0.9% | グローバル、大規模なコンテナフリートを 運用するクラウドネイティブ組織で深刻 | 中期(2〜4年) |
| アラート品質、誤検知、および プロバイダーロックインに関する顧客の懸念 | -0.7% | グローバル、北米と 欧州に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境を越えたセキュリティテレメトリに対するデータ主権の制限
データ主権規則は、多くのマネージドサービスアーキテクチャが分析のためにテレメトリを集中化するため、クラウド中心型MDRサービス市場を制約しいます。GDPRの転送制限、中国のPIPL要件、および湾岸諸国のローカライゼーション規則がそのアプローチを制限する可能性があります。Bitdefenderは、ITおよびセキュリティ専門家の77%が購買決定においてデータ主権をますます重要視していると報告し、76%がデータ管轄の懸念からMDRベンダーの変更を検討すると回答しました。AWSは2026年1月に欧州ソブリンクラウドを立ち上げ、クラウド処理および関連オペレーションが関連する法的管轄内に置かれるべきという期待を強化しました。クラウド中心型MDRサービス市場のプロバイダーは、各地域で独立したテレメトリパイプライン、SOCオペレーション、およびAI環境を必要とする場合があります。その重複は提供コストを引き上げ、ソブリンサービススタックを確立するリソースを持つプロバイダーに有利に働きます。
異種クラウドセキュリティツール間の統合の複雑さ
組織が複数のクラウド、エンドポイント、SIEMプラットフォーム、およびクラウドネイティブセキュリティ製品にまたがって運用する場合、統合の複雑さがクラウド中心型MDRサービスの採用遅らせる可能性があります。SANSは、組織の25%のみが検知・対応予算を完全に十分と見なし、66%が自動化レスポンスを部分的に統合していると報告しました。したがって、多くの組織は重複したアラートと不完全なテレメトリを伴うハイブリッドな手動ワークフローを維持しています。高重大度のエンドポイントシグナルは、クラウドトレイルの異常と共通のフォーマットを共有しない場合があり、アナリストはベンダー間でイベントを相関させる必要があります。これにより、オンボーディングが延長され、顧客の信頼が低下し、サービスチャーンのリスクが高まる可能性があります。Arctic Wolfの250以上のエコシステム統合は、事前構築されたコネクタと正規化機能がこの摩擦を軽減できる理由を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提供形態別:フルマネージドがリードし、MXDRが市場を再編
フルマネージドサービスは、2026年のクラウド中心型MDRサービス市場シェアの43.16%を占めました。このセグメントは、クラウド中心型MDRサービス市場において、社内オペレーションスタッフに依存するこなく、検知、調査、および封じ込めをカバーするアウトソーシングされたSOC機能を求める企業に対応しています。その地位は、攻撃量とスキルギャップが増大する中でティア1監視を維持することの課題を反映しています。フルマネージドプロバイダーは、検知エンジニアリングとレスポンスサイクルを制御し、顧客の社内アナリストへの依存を低減することができます。コマネージドサービスは、セキュリティチームを維持しながら専門的なサポートを必要とする組織にとって引き続き関連性があります。クラウドSOCサービスとしてのサービスも、クラウド提供型の監視機能を求めるバイヤーに柔軟な経路を提供します。
クラウド提供型MXDRは、2032年までに19.86%のCAGRで拡大すると予測されており、サービス提供形態の中で最も高い成長率です。このセグメントのクラウド中心型MDRサービス市場規模は、アイデンティティ、クラウドインフラ、SaaS、エンドポイント、および運用技術にわたる単一サービスへの需要によって支えられています。バイヤーは、狭い検知製品のために個別の契約を管理することにますます消極的になっています。エージェンティックAIも、複数のテレメトリソースにわたるより迅速なトリアージ、調査、および封じ込めをサポートすることができます。これにより、MXDRプロバイダーは手動アナリストの労力を同じペースで増加させることなく、より広範なカバレッジを提示することができます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:サイバー保険の経済性の変化に伴い中小企業が加速
大企業は2026年の収益の42.72%を占めました。マルチクラウド資産、貴重なデータ、およびコンプライアンス義務により、継続的な監視とインシデントレスポンス機能が必要です。これらのバイヤーは多くの場合、カスタム検知プレイブック、組み込みの脅威インテリジェンス、および専用サービスモデルを要求します。このような要件は、標準的なMSSP提供物を上回るプレミアム契約価値を支えています。Rapid7は、2025年6月に開始したエージェンティックAIワークフローが毎週200時間以上のSOCアナリスト時間を節約し、良性アラートのクローズにおいて99.93%の精度を達成したと述べました。[2]この種の自動化は、大規模顧客の人員配置の経済性と監査要件の両方に対応しています。
中小企業は2032年までに19.44%のCAGRで拡大すると予測されています。サイバー保険の要件、サプライチェーン条項、およびマネージドサービスプロバイダーを通じたホワイトラベル供が、クラウド中心型MDRサービス市場における24時間365日カバレッジへのアクセスを拡大しています。CrowdStrikeは、中小企業の20%のみが外部セキュリティプロバイダーまたはMSPを使用していると報告し、多くの潜在的なバイヤーがまだ十分にサービスを受けていないことを示しています。クラウド中心型MDRサービス業界は、展開の複雑さを軽減し、契約上の障壁を最小化するパッケージサービスを通じてこのグループにリーチすることができます。Arctic Wolf、Huntress、およびBlackpoint CyberはMSPチャネルを中心に位置しており、プロバイダーは複数の小規模顧客にカバレッジを拡大することができます。このチャネルは、小規模組織が社内で構築することなく専門的なオペレーションにアクセスできるため重要です。
業種別:BFSIが需要を支え、ITおよびテレコムが成長をリード
BFSIは2026年のクラウド中心型MDRサービス市場において22.68%の市場シェアを占めました。DORAにより、クラウド対応の監視とインシデント報告がEU金融機関にとって任意の購入ではなくコンプライアンス上の必要事項となっています。金機関は特に、クレデンシャルの悪用、多要素認証の悪用、およびOAuthトークンの窃取にさらされています。IBMはハイブリッドアイデンティティの設定ミスを主要なクラウド侵入ポイントとして特定しており、この業種におけるアイデンティティ脅威の検知と対応の価値を強化しています。ヘルスケアおよびライフサイエンス、政府および公共行政、および製造業が次の需要層を形成しています。これらのセクターは、IT、運用技術、およびランサムウェアのリスクプロファイルを組み合わせて管理しています。
情報技術および通信は2032年までに20.42%のCAGRで拡大すると予測されています。このセクターはクラウドインフラを構築・運用しながら、API、ソフトウェアサプライチェーン、および顧客データパイプラインも保護しています。コンテナ、サーバーレス関数、およびCI/CDパイプラインは、クラウド中心型MDRサービス市場において従来のMDRツールを使用して保護することが困難な場合があります。KubernetesオーディットログAnalysisとサービスアカウント異常検知を備えたクラウド中心型MDRサービスは、エンープライズテクノロジーおよびSaaSプロバイダーにとってますます重要になっています。PCI DSS 4.0要件とクラウドホスト型決済の露出がより重要になるにつれて、小売および電子商取引も採用を増加させています。製造業の需要は、ITと運用技術ネットワークの収束と、両環境にわたるテレメトリの相関の必要性によって支えられています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の収益の48.23%を占め、クラウド中心型MDRサービス市場において最大の地域貢献者であり続けています。この地域には規制対象企業の密集した基盤があり、クラウド中心型MDRサービス市場において大手クラウドロバイダーと統合されたセキュリティツールが広く使用されています。米国は、サイバーセキュリティ開示規則、銀行業における監視ニーズ、およびMDR採用を促進するサイバー保険条件を通じて地域需要をリードしています。カナダは特に金融サービスと重要インフラにおける二次的な成長エリアです。メキシコはより初期段階にあり、米国に本社を置くプロバイダーによって一般的にサービスが提供されています。南米は新興の機会であり、需要はブラジルの金融セクターと一般データ保護法(Lei Geral de Proteção de Dados)に関連するクラウドコンプライアンス投資に集中しています。
欧州は、NIS2とDORAが金融サービス、ヘルスケア、エネルギー、輸送、およびデジタルインフラをカバーしているため、強いコンプライアンス関連の需要に直面しています。DORAは2025年1月から完全に適用されており、構造化されたICTリスクおよびインシデント管理の実践を要求しています。この地域のクラウド中心型MDRサービス市場規模はデータ主権の影響を受けており、バイヤーはテレメトリ処理、SOCアクティビティ、およAIトレーニングがEUの法的管轄内に留まることをますます期待しています。Bitdefenderは2026年7月に、EU拠点のアナリストが担当する完全にEU居住型のサイバーセキュリティおよびMDRスタックのプログラムを開始しました。[3] 英国はUK GDPRおよびネットワーク情報システム規制の下で独立した需要を維持しています。中東およびアフリカでは、サウジアラビア、UAE、および南アフリカが需要をリードしていますが、ソブリンクラウドの容量がクラウド中心型サービスの採用を制約する可能性があります。
アジア太平洋は2032年までに20.04%のCAGRで拡大すると予測されており、最も速い地域成長率です。日本のアラート管理の作業負荷とエンドポイント検知ツールの使用がSOCアウトソーシングへの需要を促進していま。インドのデジタル個人データ保護規則は、金融サービス、ヘルスケア、およびテクノロジーにおけるセキュリティ支出を支えるコンプライアンススケジュールを作成しています。インドのコンピュータ緊急対応チームも、特定のインシデントについて6時間以内の侵害報告を要求しています。韓国とオーストラリアは比較的成熟したクラウドMDR市場であり、エージェンティックSOC機能への投資が増加しています。ベトナムの個人データ保護法は2026年1月1日に発効し、シンガポールの拡大するデータ保護義務が東南アジア全体で需要を追加しています。
競合環境
市場集中度
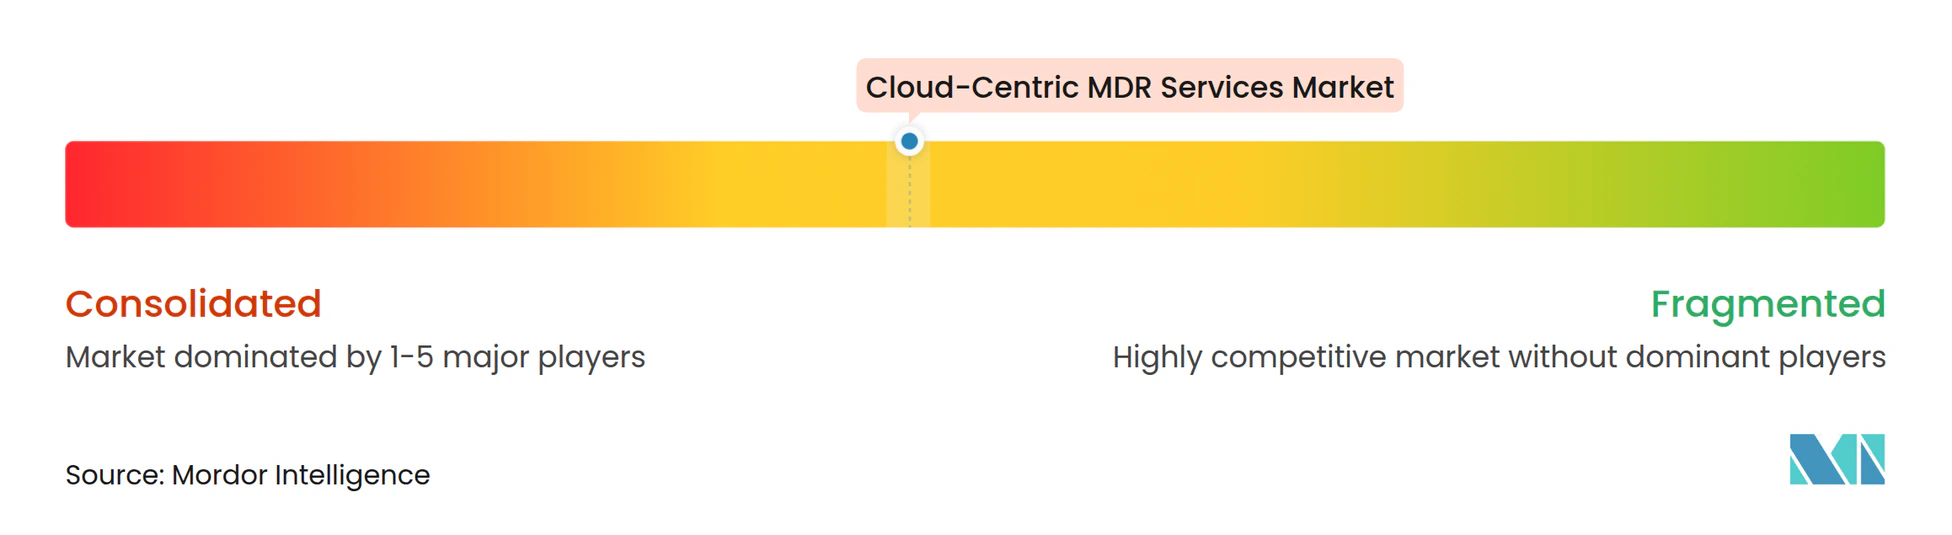
クラウド中心型MDRサービス市場は、主要ベンダー間で中程度の集中度示し、ミッドマーケットおよびMSP重視の層では相当な断片化が見られます。Arctic Wolf Networks、CrowdStrike、eSentire、Rapid7、およびReliaQuestは、クラウドテレメトリの広さ、AIベースの検知エンジニアリング、および封じ込め速度を通じて競争しています。Sophosは2025年2月に859 ミリオン 米ドルでSecureworksの買収を完了し、SophosポートフォリオとTaegis XDR、Counter Threat Unit、およびアイデンティティ脅威の検知と対応機能を組み合わせました。ZscalerによるRed Canaryの買収も、大手ネットワークおよびアイデンティティセキュリティベンダーがMDR機能に関心を持っていることを示しています。
エージェンティックAIは、クラウド中心型MDRサービス市場における競争の中心的な領域であり、プロバイダーはより効率的な調査オペレーションを求めています。CrowdStrikeは2026年3月にエージェンティックMDRを導入し、調査ワークフローにNemotronモデルを使用するためにNVIDIAとのコラボレーションを拡大しました。[4] 同社は、内部テストで最大5倍速い調査と3倍以上高いトリアージ精度を示し、Nemotron NanoがFalcon LogScaleでの調査クエリ生成において96%の精度を達成したと述べました。Arctic Wolfは2026年9月に、Aurora超知能プラットフォームとエージェンティックSOCによって支えられたMSP専用MDR層としてAurora MDR Connectを立ち上げました。SentinelOneはPrompt Securityを買収し、2025年9月にObservo AIの買収を発表し、AIに焦点を当てたテレメトリとランタイム保護機能を構築しました。
MSP提供および中小企業向けの層は、重要な競争上の機会であり続けています。規制対象分野の従業員50〜500人の組織は、継続的な監視を必要とすることが多いですが、予算と展開の制約に直面しています。MSP向けにサービスをパッケージ化するベンダーは、これらの障害を軽減しながら多くの小規模顧客にリーチを拡大することができます。ソブリンービス提供も差別化要因であり、データ居住要件が調達に影響を与えています。SentinelOneとSchwarz Digitsは、ドイツのSTACKITソブリンクラウド上でAI搭載MDRを提供するための2025年9月のパートナーシップを発表し、ISO 27001およびBSI C5要件に対応しました。したがって、クラウド中心型MDRサービス業界は、大規模プラットフォームの競争と、専門プロバイダーのための地域およびチャネル主導の機会を組み合わせています。
クラウド中心型MDRサービス業界リーダー
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
eSentire Inc.
-
Expel, Inc.
-
Red Canary, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Arctic WolfはAurora MDR Connectを立ち上げました。これはAurora超知能プラットフォームとエージェンティックSOCによって支えられたMSP専用のAuroraマネージド検知・対応の層です。このオファリングにより、MSPはAI信頼エンジンを通じて数秒で調査を解決しながら、顧客環境全体で24時間365日の検知、調査、および事前承認済みレスポンスを大規模に展開することができ、マネージドセキュリティ収益を拡大するためにSOCアナリストの人員を追加するというMSPコストモデルの制約に直接対応しています。
- 2026年7月:Bitdefenderは2026年7月9日にソブリン加速プログラムを立ち上げ、欧州の組織がEU拠点のSOCからEU拠点のアナリストによって提供される完全にEU居住型のサイバーセキュリティおよびMDRスタックに移行できるようにしました。このプログラムには、規制対象の欧州セクターにおけるデータ主権主導の切り替え行動を直接ターゲットとして、非EU系サイバーセキュリティベンダーの置き換えを加速するための契約買い取りオファーが含まれいます。
- 2026年3月:Bitdefenderは2026年7月9日にソブリン加速プログラムを立ち上げ、欧州の組織がEU拠点のSOCからEU拠点のアナリストによって提供される完全にEU居住型のサイバーセキュリティおよびMDRスタックに移行できるようにしました。このプログラムには、規制対象の欧州セクターにおけるデータ主権主導の切り替え行動を直接ターゲットとして、非EU系サイバーセキュリティベンダーの置き換えを加速するための契約買い取りオファーが含まれています。
- 2026年2月:Arctic WolfはSevco Securityを買収し、動的なクラウドインベントリ全体の可視性を強化するためにAuroraプラットフォームにクラウドおよびIT資産インテリジェンスを追加しました。Arctic WolfはまたChubbによって優先MDRプロバイダーとして選定され、サイバー保険とマネージドセキュリティの戦略的な交差点を深めました。
グローバルクラウド中心型MDRサービス市場レポートの範囲
クラウド中心型MDRサービス市場とは、クラウドベースおよびハイブリッドIT環境全体にわたって継続的な脅威の監視、検知、調査、および対応を提供するマネージドサイバーセキュリティサービスの市場を指します。これらのサービスは、クラウドセキュリティテレメトリ、脅威インテリジェンス、セキュリティアナリティクス、およびセキュリティオペレーションの専門知識を組み合わせてクラウドインフラ、ワークロード、アイデンティティ、アプリケーション、およびデータを標的とする脅威を特定し対応します。市場には、フルマネージドおよびコマネージドの検知・対応サービス、クラウドセキュリティオペレーションセンターサービス、およびクラウド提供型拡張検知・対応サービスが含まれます。
クラウド中心型MDRサービス市場は、サービス提供形態(フルマネージドクラウド中心型MDRサービス、コマネージドクラウド中心型MDRサービス、クラウドSOCサービスとしてのサービス、およびクラウド提供型マネージド拡張検知・対応)、組織規模(中小企業、および大企業)、業種(BFSI、ヘルスケアおよびライフサイエンス、政府および公共行政、情報技術および通信、製造業、小売業および電子商取引、およびその他業種)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| フルマネージドクラウド中心型MDRサービス |
| コマネージドクラウド中心型MDRサービス |
| クラウドSOCサービスとしてのサービス |
| クラウド提供型マネージド拡張検知・対応 |
| 中小企業 |
| 大企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 情報技術および通信 |
| 製造業 |
| 小売業および電子商取引 |
| その他業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービス提供形態別 | フルマネージドクラウド中心型MDRサービス | |
| コマネージドクラウド中心型MDRサービス | ||
| クラウドSOCサービスとしてのサービス | ||
| クラウド提供型マネージド拡張検知・対応 | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| 業種別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 情報技術および通信 | ||
| 製造業 | ||
| 小売業および電子商取引 | ||
| その他業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クラウド中心型MDRサービス市場の規模はどのくらいですか?
クラウド中心型MDRサービス市場規模は2026年に6.72 ビリオン 米ドルであり、2027年から2032年にかけて19.06%のCAGRで2032年までに19.28 ビリオン 米ドルに達すると予測されています。
クラウド中心型MDRサービスへの需要を促進しているものは何ですか?
ハイブリッドクラウドの複雑さ、サイバーセキュリティのスキルギャップ、アイデンティティベースの攻撃、およびインシデント報告要件が需要の主要なドライバーです。
大のシェアを持つクラウド中心型MDRサービス提供形態はどれですか?
フルマネージドサービスが2026年に43.16%のシェアでリードしており、組織が完全にアウトソーシングされたSOC機能を求めているためです。
最も速く拡大している組織規模はどれですか?
中小企業はサイバー保険の要件とMSP提供サービスに支えられ、2032年までに19.44%のCAGRで拡大すると予測されています。
クラウド中心型MDRサービスの需要が最も高いセクターはどれですか?
BFSIが2026年に22.68%のシェアでリードし、情報技術および通信は2032年までに20.42%のCAGRで拡大すると予測されています。
クラウド中心型MDRサービスで最も速く拡大している地域はどこですか?
アジア太平洋はクラウド採用と進化するデータ保護要件に支えられ、2032年までに20.04%のCAGRで拡大すると予測されています。