
Taille et part du marché des services MDR centrés sur le cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.06 Milliards de dollars |
| Taille du Marché (2032) | 19.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services MDR centrés sur le cloud par Mordor Intelligence
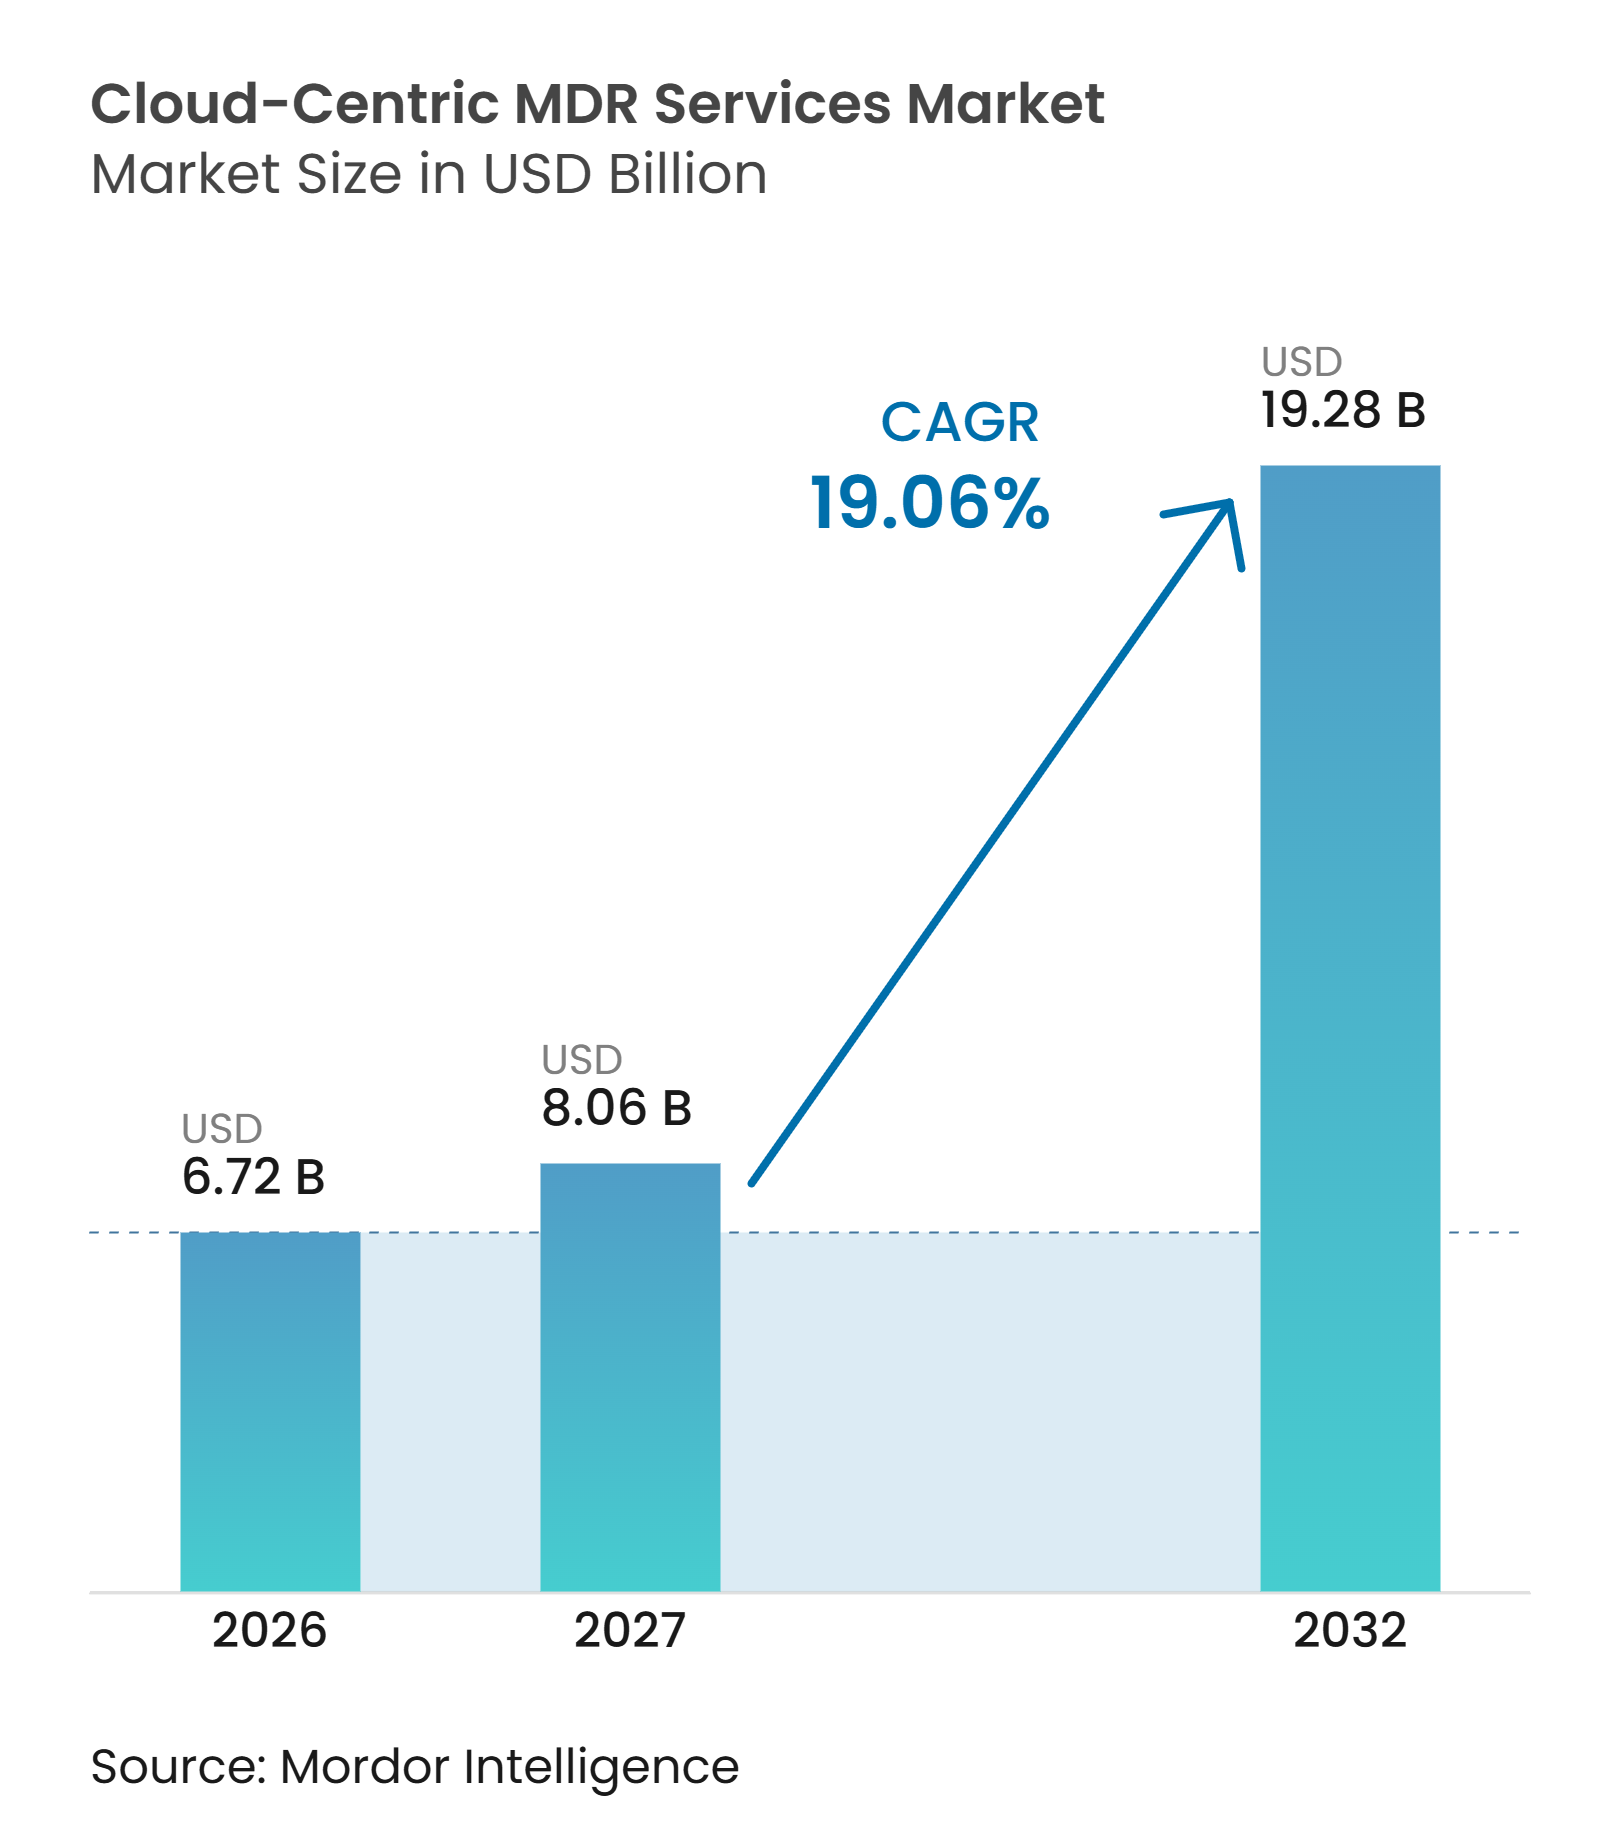
La taille du marché des services MDR centrés sur le cloud devrait s'étendre de 6,72 milliards USD en 2026 à 8,06 milliards USD en 2027, puis atteindre 19,28 milliards USD d'ici 2032, enregistrant un CAGR de 19,06 % entre 2027 et 2032. Le marché des services MDR centrés sur le cloud est façonné par l'adoption hybride et multi-cloud, qui augmente le nombre d'identités, de charges de travail et de plans de contrôle que les équipes de sécurité doivent surveiller. Les lacunes persistantes en matière de compétences rendent difficile le maintien d'un centre d'opérations de sécurité interne entièrement doté en personnel, en particulier lorsqu'une couverture continue est requise. L'utilisation abusive des identités affecte désormais les charges de travail cloud, les applications SaaS et les comptes de service, mettant davantage l'accent sur la surveillance continue que sur les contrôles périmètriques. Les fournisseurs répondent en proposant une couverture de télémétrie plus large, des investigations automatisées et des flux de travail de réponse opérant dans les environnements cloud. La consolidation modifie également les positions concurrentielles, les grands fournisseurs combinant renseignement sur les menaces, capacités d'automatisation et services gérés.
Points clés du rapport
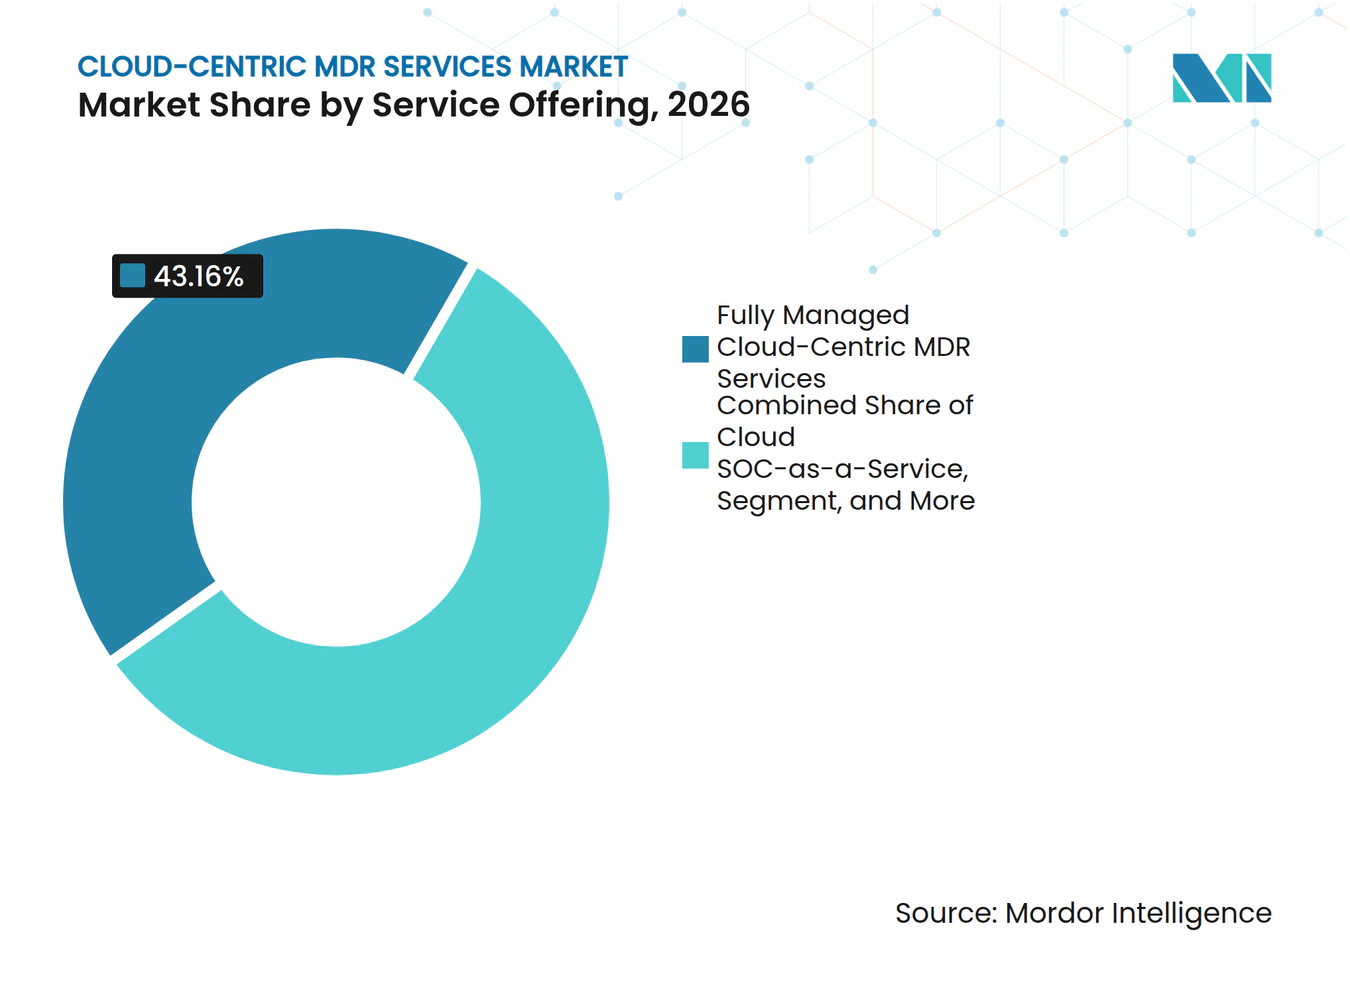
- Par offre de services, les services entièrement gérés détenaient 43,16 % de la part du marché des services MDR centrés sur le cloud en 2026, tandis que la détection et réponse étendues gérées livrées par le cloud devrait se développer à un CAGR de 19,86 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 42,72 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 19,44 % jusqu'en 2032.
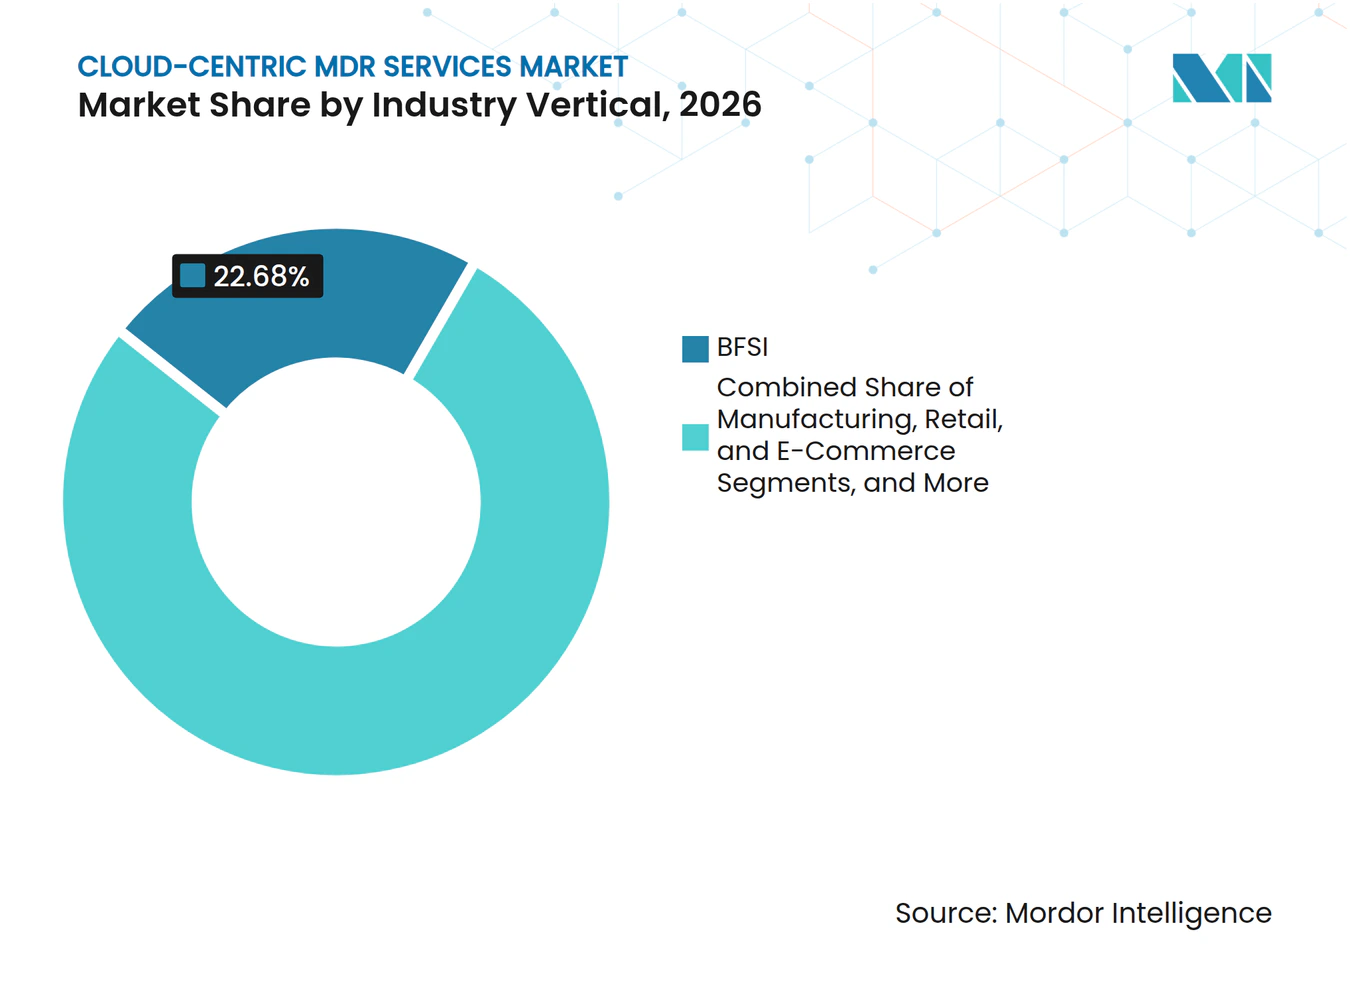
- Par secteur d'activité, le BFSI représentait 22,68 % des revenus en 2026, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 20,42 % jusqu'en 2032.
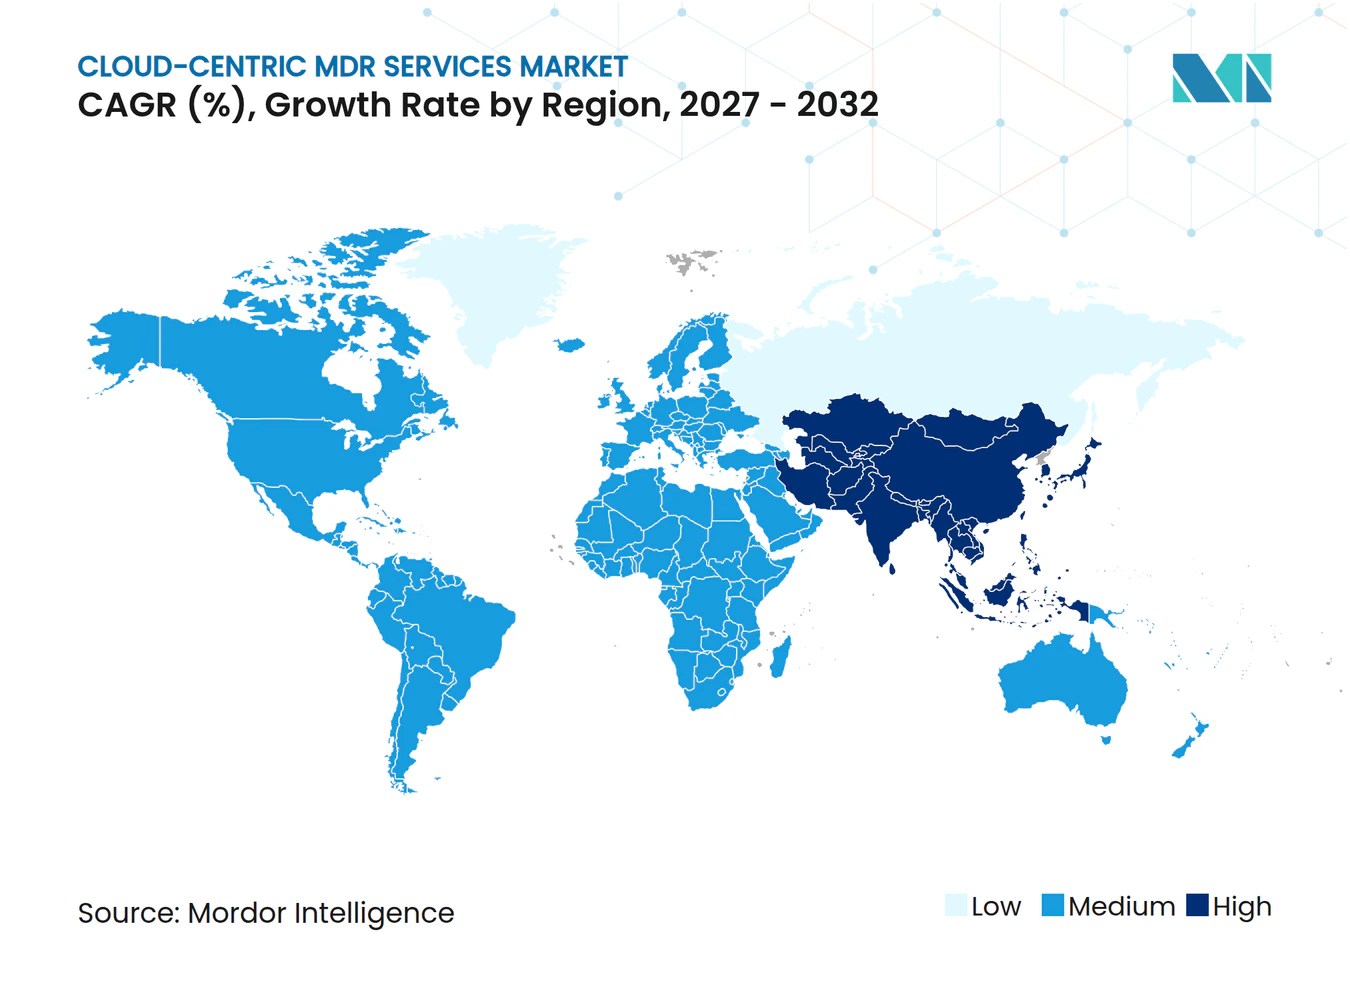
- Par géographie, l'Amérique du Nord détenait 48,23 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services MDR centrés sur le cloud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact | Valeur |
|---|---|---|---|---|
| Complexité croissante des surfaces d'attaque hybrides et multi-cloud | +4.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) | 43.16% |
| Pénuries de talents en cybersécurité et coût de la construction de SOC internes | +3.8% | Mondial, pression aiguë en Amérique du Nord, en Europe et dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) | 19.86% |
| Montée des attaques basées sur les identités ciblant les charges de travail cloud | +3.2% | Mondial, initialement concentré en Amérique du Nord et en Europe, en expansion vers l'Asie-Pacifique. | Moyen terme (2-4 ans) | 42.72% |
| Exigences réglementaires en matière de surveillance continue et de signalement des incidents | +2.8% | UE, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) | 19.44% |
| Expansion des applications cloud natives, des conteneurs et de l'informatique sans serveur | +2.2% | Mondial, avec la plus forte vélocité d'adoption en Amérique du Nord et dans les marchés clés d'Asie-Pacifique | Long terme (≥ 4 ans) | 22.68% |
| Adoption de la détection, de l'investigation et de la réponse automatisée assistées par l'IA | +1.8% | Mondial, avec une adoption précoce concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) | 20.42% |
| Source: Mordor Intelligence | ||||
Complexité croissante des surfaces d'attaque hybrides et multi-cloud
Le marché des services MDR centrés sur le cloud bénéficie du remplacement d'un périmètre de sécurité unique et définissable par une architecture hybride et multi-cloud. IBM X-Force a signalé que les intrusions cloud en 2025 exploitaient souvent des erreurs de configuration d'identité hybride, notamment des faiblesses dans Active Directory Connect, permettant des déplacements depuis les systèmes sur site vers les locataires cloud. Cela fait de la couche d'intégration entre les fournisseurs d'identité et les plans de contrôle cloud un point d'exposition significatif. Les services MDR centrés sur le cloud peuvent corréler la télémétrie à travers ces frontières pour identifier les mouvements latéraux que les outils uniquement axés sur les points de terminaison pourraient manquer. Sysdig a signalé que plus de 70 % des organisations opèrent dans des environnements multi-cloud, tandis que l'utilisation de réponses automatisées de suppression de processus a augmenté de 140 % d'une année sur l'autre.[1] Ces conditions soutiennent la demande d'opérations de sécurité capables de surveiller des parcs cloud en évolution rapide.
Pénuries de talents en cybersécurité et coût de la construction de SOC internes
Les contraintes liées aux effectifs renforcent la demande sur le marché des services MDR centrés sur le cloud, car les opérations de sécurité internes continues nécessitent des compétences rares et des investissements soutenus. Le SANS a constaté que 60 % des organisations identifiaient les lacunes en compétences comme leur principal défi en matière de main-d'œuvre en 2026, contre une répartition quasi égale entre les préoccupations liées aux compétences et aux effectifs en 2025. La même recherche a indiqué que 95 % des organisations ont déclaré que les directives réglementaires avaient affecté les décisions d'embauche en 2026. Cela place les besoins de conformité aux côtés de la pression opérationnelle en matière de dotation en personnel. Red Canary a signalé des coûts annuels moyens d'incidents cybernétiques de 3,7 millions USD par organisation, tandis que 75 % des répondants ont signalé des pénuries de compétences en détection d'intrusion. Les services gérés offrent aux organisations une alternative par abonnement au recrutement et à la fidélisation d'une équipe SOC disponible en permanence.
Montée des attaques basées sur les identités ciblant les charges de travail cloud
Les attaques axées sur les identités élargissent le marché des services MDR centrés sur le cloud au-delà de la surveillance des points de terminaison. Google Cloud a constaté que les problèmes d'identité ont été utilisés pour l'accès initial dans 83 % des incidents liés au cloud et aux SaaS qu'il a observés au second semestre 2025. EXPEL a enregistré des incidents basés sur les identités dans 68,1 % de ses cas investigués au deuxième trimestre 2026, contre 58,7 % au premier trimestre. Microsoft a signalé que les charges de travail cloud exposées étaient attaquées en moyenne en 5,3 heures, et que 78 % des techniques d'attaque contre les infrastructures critiques impliquaient un abus d'identité cloud. SpyCloud a constaté que 42 % des organisations touchées citaient l'utilisation abusive ou la compromission d'identités non humaines comme leur principal type d'événement basé sur les identités. Les fournisseurs dotés d'analyses comportementales pour les comptes de service, l'activité OAuth et les plans de contrôle cloud sont donc mieux placés pour traiter ces vecteurs d'attaque.
Exigences réglementaires en matière de surveillance continue et de signalement des incidents
Les obligations réglementaires deviennent un facteur d'achat direct pour le marché des services MDR centrés sur le cloud. DORA s'applique aux entités financières de l'UE depuis le 17 janvier 2025 et comprend des exigences en matière de gestion des risques TIC, de tests de résilience, de supervision des tiers et de notification des incidents. L'ACPR a noté en janvier 2026 que les délais de signalement étaient rarement respectés, indiquant des lacunes opérationnelles persistantes dans la classification et le signalement des incidents. NIS2 exige également une notification dans les 72 heures pour les incidents pertinents parmi les opérateurs de services essentiels. L'Inde a notifié les règles de protection des données personnelles numériques en novembre 2025, avec une application attendue d'ici mai 2027. Ces règles étendent la demande de surveillance liée à la conformité au-delà de l'Europe aux organisations qui gèrent des données réglementées dans la région Asie-Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions de souveraineté des données sur la télémétrie de sécurité transfrontalière | -1.5% | UE, Russie, Chine, marchés nationaux d'Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Complexité d'intégration entre les outils de sécurité cloud hétérogènes | -1.2% | Mondial, avec la plus forte friction dans les grandes entreprises disposant d'un parc d'outils de sécurité hérités | Moyen terme (2-4 ans) |
| Visibilité limitée sur les charges de travail éphémères et les ressources cloud de courte durée | -0.9% | Mondial, aiguë dans les organisations cloud natives exploitant de grandes flottes de conteneurs | Moyen terme (2-4 ans) |
| Préoccupations des clients concernant la qualité des alertes, les faux positifs et le verrouillage fournisseur | -0.7% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions de souveraineté des données sur la télémétrie de sécurité transfrontalière
Les règles de souveraineté des données contraignent le marché des services MDR centrés sur le cloud car de nombreuses architectures de services gérés centralisent la télémétrie à des fins d'analyse. Les restrictions de transfert du RGPD, les exigences de la PIPL chinoise et les règles de localisation dans les États du Golfe peuvent limiter cette approche. Bitdefender a constaté que 77 % des professionnels de l'IT et de la sécurité considéraient la souveraineté des données comme de plus en plus importante dans les décisions d'achat, tandis que 76 % envisageraient de changer de fournisseur MDR en raison de préoccupations liées à la juridiction des données. AWS a lancé son cloud souverain européen en janvier 2026, renforçant les attentes selon lesquelles le traitement cloud et les opérations de support devraient se situer dans la juridiction légale concernée. Les fournisseurs sur le marché des services MDR centrés sur le cloud pourraient avoir besoin de pipelines de télémétrie isolés, d'opérations SOC et d'environnements d'IA dans chaque région. Cette duplication augmente les coûts de livraison et favorise les fournisseurs disposant des ressources nécessaires pour établir des piles de services souverains.
Complexité d'intégration entre les outils de sécurité cloud hétérogènes
La complexité d'intégration peut ralentir l'adoption des services MDR centrés sur le cloud lorsque les organisations opèrent sur plusieurs clouds, points de terminaison, plateformes SIEM et produits de sécurité cloud natifs. Le SANS a signalé que seulement 25 % des organisations considéraient leur budget de détection et de réponse comme entièrement suffisant, tandis que 66 % avaient partiellement intégré la réponse automatisée. De nombreuses organisations conservent donc des flux de travail manuels hybrides avec des alertes en double et une télémétrie incomplète. Un signal de point de terminaison de haute gravité peut ne pas partager un format commun avec une anomalie de journal cloud, laissant les analystes corréler les événements entre les fournisseurs. Cela peut prolonger l'intégration, affaiblir la confiance des clients et augmenter le risque de résiliation de service. Les plus de 250 intégrations d'écosystème d'Arctic Wolf illustrent pourquoi les connecteurs préconstruits et les capacités de normalisation peuvent réduire cette friction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre de services : les services entièrement gérés sont en tête, mais le MXDR remodèle le paysage
Les services entièrement gérés détenaient 43,16 % de la part du marché des services MDR centrés sur le cloud en 2026. Le segment répond aux entreprises qui souhaitent une fonction SOC externalisée couvrant la détection, l'investigation et le confinement sur le marché des services MDR centrés sur le cloud, sans dépendre du personnel d'opérations interne. Sa position reflète le défi de maintenir une surveillance de niveau 1 alors que les volumes d'attaques et les lacunes en compétences augmentent. Les fournisseurs entièrement gérés peuvent contrôler le cycle d'ingénierie de détection et de réponse, réduisant la dépendance aux analystes internes du client. Les services co-gérés restent pertinents pour les organisations qui conservent des équipes de sécurité mais nécessitent un soutien spécialisé. Le SOC cloud en tant que service offre également une voie flexible pour les acheteurs recherchant des capacités de surveillance livrées par le cloud.
Le MXDR livré par le cloud devrait se développer à un CAGR de 19,86 % jusqu'en 2032, le taux le plus élevé parmi les offres de services. La taille du marché des services MDR centrés sur le cloud pour ce segment est soutenue par la demande d'un service unique couvrant l'identité, l'infrastructure cloud, les SaaS, les points de terminaison et les technologies opérationnelles. Les acheteurs sont de plus en plus réticents à gérer des contrats séparés pour des produits de détection étroits. L'IA agentique peut également soutenir un triage, une investigation et un confinement plus rapides sur plusieurs sources de télémétrie. Cela permet aux fournisseurs de MXDR de présenter une couverture plus large sans augmenter l'effort manuel des analystes au même rythme.



Par taille d'organisation : les PME s'accélèrent à mesure que l'économie de la cyber-assurance évolue
Les grandes entreprises représentaient 42,72 % des revenus en 2026. Leurs parcs multi-cloud, leurs données précieuses et leurs obligations de conformité nécessitent des capacités de surveillance continue et de réponse aux incidents. Ces acheteurs demandent souvent des playbooks de détection personnalisés, du renseignement sur les menaces intégré et des modèles de service dédiés. Ces exigences soutiennent des valeurs de contrat premium supérieures à celles des offres MSSP standard. Rapid7 a déclaré que ses flux de travail d'IA agentique, lancés en juin 2025, ont permis d'économiser plus de 200 heures d'analystes SOC chaque semaine et ont atteint une prcision de 99,93 % dans la clôture des alertes bénignes.[2] Ce type d'automatisation répond à la fois aux contraintes économiques de dotation en personnel et aux exigences d'audit pour les grands clients.
Les PME devraient se développer à un CAGR de 19,44 % jusqu'en 2032. Les exigences de cyber-assurance, les clauses de chaîne d'approvisionnement et la livraison en marque blanche via des fournisseurs de services gérés élargissent l'accès à une couverture 24h/24 et 7j/7 sur le marché des services MDR centrés sur le cloud. CrowdStrike a constaté que seulement 20 % des PME utilisent un fournisseur de sécurité externe ou un MSP, indiquant que de nombreux acheteurs potentiels restent mal desservis. Le secteur des services MDR centrés sur le cloud peut atteindre ce groupe grâce à des services packagés qui réduisent la complexité de déploiement et minimisent les obstacles contractuels. Arctic Wolf, Huntress et Blackpoint Cyber sont positionnés autour du canal MSP, où les fournisseurs peuvent étendre la couverture à plusieurs clients plus petits. Ce canal est important car il donne aux petites organisations accès à des opérations spécialisées sans avoir à les construire en interne.
Par secteur d'activité : le BFSI ancre la demande tandis que l'IT et les télécommunications mènent la croissance
Le BFSI détenait 22,68 % de la part de marché des services MDR centrés sur le cloud en 2026. DORA a fait de la surveillance cloud et du signalement des incidents un besoin de conformité pour les entités financières de l'UE plutôt qu'un achat discrétionnaire. Les organisations financières sont particulièrement exposées à l'utilisation abusive des identifiants, à l'abus de l'authentification multifacteur et au vol de jetons OAuth. IBM a identifié les erreurs de configuration d'identité hybride comme un point d'entrée cloud majeur, ce qui renforce la valeur de la détection et de la réponse aux menaces d'identité dans ce secteur. La santé et les sciences de la vie, le gouvernement et l'administration publique, et la fabrication forment le prochain niveau de demande. Ces secteurs gèrent un profil de risque combinant IT, technologies opérationnelles et rançongiciels.
Les technologies de l'information et les télécommunications devraient se développer à un CAGR de 20,42 % jusqu'en 2032. Le secteur construit et exploite des infrastructures cloud tout en protégeant également les API, les chaînes d'approvisionnement logicielles et les pipelines de données clients. Les conteneurs, les fonctions sans serveur et les pipelines CI/CD peuvent être difficiles à protéger à l'aide des outils MDR traditionnels sur le marché des services MDR centrés sur le cloud. Les services MDR centrés sur le cloud avec analyse des journaux d'audit Kubernetes et détection des anomalies des comptes de service deviennent de plus en plus importants pour les fournisseurs de technologie d'entreprise et de SaaS. Le commerce de détail et le commerce électronique augmentent également leur adoption à mesure que les exigences PCI DSS 4.0 et l'exposition aux paiements hébergés dans le cloud deviennent plus significatives. La demande dans le secteur manufacturier est soutenue par la convergence des réseaux IT et de technologies opérationnelles et la nécessité de corréler la télémétrie dans les deux environnements.

Analyse géographique
L'Amérique du Nord détenait 48,23 % des revenus en 2026 et reste le plus grand contributeur régional au marché des services MDR centrés sur le cloud. La région dispose d'une base dense d'entreprises réglementées et d'une utilisation extensive d'outils de sécurité intégrés aux grands fournisseurs cloud sur le marché des services MDR centrés sur le cloud. Les États-Unis mènent la demande régionale grâce aux règles de divulgation en cybersécurité, aux besoins de surveillance dans le secteur bancaire et aux conditions de cyber-assurance qui encouragent l'adoption des MDR. Le Canada est une zone de croissance secondaire, notamment dans les services financiers et les infrastructures critiques. Le Mexique est à un stade plus précoce et est généralement desservi par des fournisseurs dont le siège est aux États-Unis. L'Amérique du Sud est une opportunité émergente, avec une demande centrée sur le secteur financier brésilien et les investissements en conformité cloud associés à la Lei Geral de Proteção de Dados.
L'Europe fait face à une forte demande liée à la conformité car NIS2 et DORA couvrent les services financiers, la santé, l'énergie, le transport et les infrastructures numériques. DORA est appliqué dans son intégralité depuis janvier 2025 et exige des pratiques structurées de gestion des risques TIC et des incidents. La taille du marché des services MDR centrés sur le cloud dans la région est influencée par la souveraineté des données, les acheteurs s'attendant de plus en plus à ce que le traitement de la télémétrie, l'activité SOC et la formation de l'IA restent dans les juridictions légales de l'UE. Bitdefender a lancé un programme en juillet 2026 pour une pile de cybersécurité et MDR entièrement résidente dans l'UE, dotée d'analystes basés dans l'UE.[3] Le Royaume-Uni maintient une demande distincte en vertu du RGPD britannique et des réglementations sur les réseaux et les systèmes d'information. Au Moyen-Orient et en Afrique, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud sont en tête de la demande, bien que la capacité cloud souveraine puisse contraindre l'adoption de services centrés sur le cloud.
L'Asie-Pacifique devrait se développer à un CAGR de 20,04 % jusqu'en 2032, le taux régional le plus rapide. La charge de travail de gestion des alertes au Japon et l'utilisation des outils de détection des points de terminaison ont stimulé la demande d'externalisation des SOC. Les règles de protection des données personnelles numériques de l'Inde créent un calendrier de conformité qui soutient les dépenses de sécurité dans les services financiers, la santé et la technologie. L'équipe indienne de réponse aux urgences informatiques exige également un signalement des violations dans les 6 heures pour les incidents spécifiés. La Corée du Sud et l'Australie sont des marchés MDR cloud comparativement matures avec des investissements croissants dans les capacités SOC agentiques. La loi vietnamienne sur la protection des données personnelles est entrée en vigueur le 1er janvier 2026, tandis que les obligations croissantes de protection des données à Singapour ajoutent de la demande dans toute l'Asie du Sud-Est.
Paysage concurrentiel
Concentration du Marché
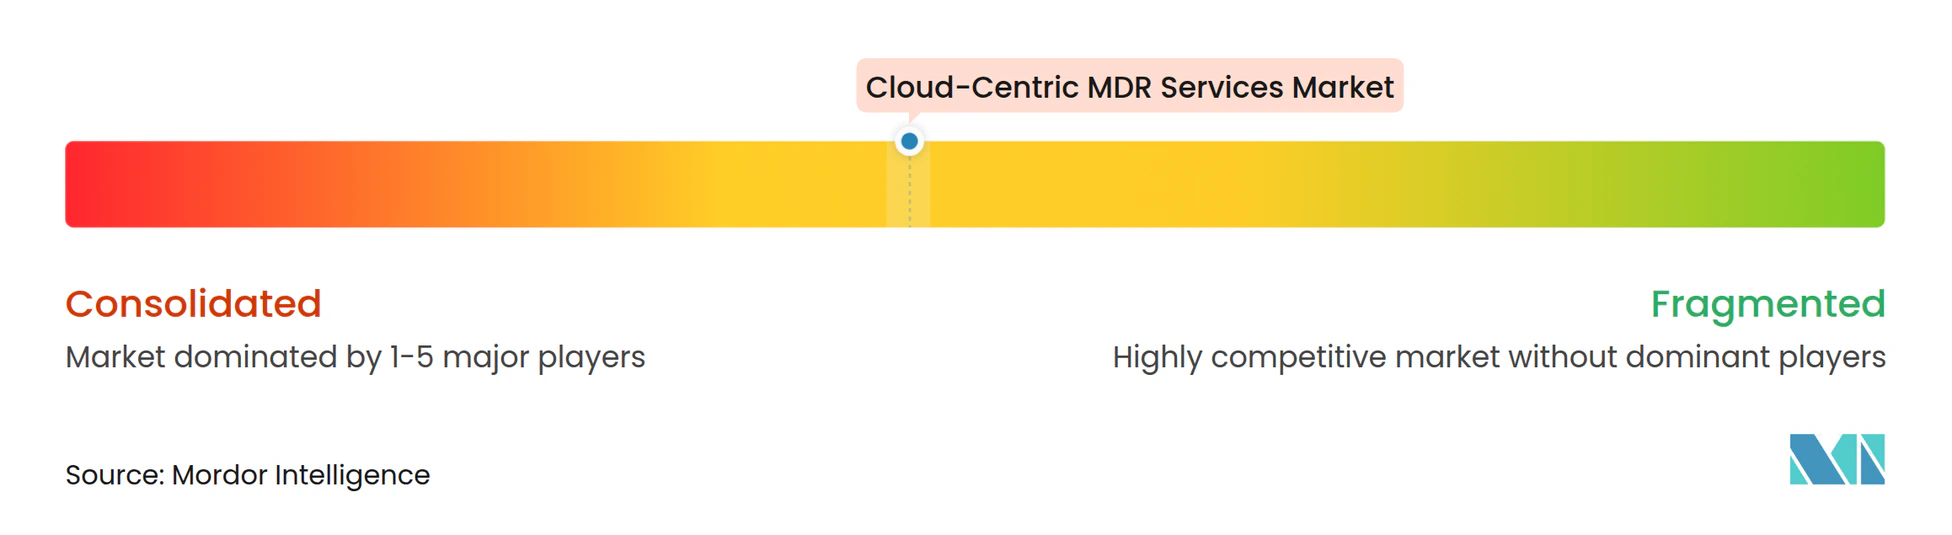
Le marché des services MDR centrés sur le cloud présente une concentration modérée parmi les principaux fournisseurs et une fragmentation substantielle dans les niveaux intermédiaires et axés sur les MSP. Arctic Wolf Networks, CrowdStrike, eSentire, Rapid7 et ReliaQuest se font concurrence par la largeur de la télémétrie cloud, l'ingénierie de détection basée sur l'IA et la rapidité de confinement. Sophos a finalisé son acquisition de Secureworks en février 2025 pour 859 millions USD, combinant le portefeuille Sophos avec Taegis XDR, la Counter Threat Unit et les capacités de détection et de réponse aux menaces d'identité. L'acquisition de Red Canary par Zscaler démontre également l'intérêt des grands fournisseurs de sécurité réseau et d'identité pour les capacités MDR.
L'IA agentique est un domaine central de compétition sur le marché des services MDR centrés sur le cloud, où les fournisseurs cherchent des opérations d'investigation plus efficaces. CrowdStrike a introduit le MDR agentique en mars 2026 et a élargi sa collaboration avec NVIDIA pour utiliser les modèles Nemotron dans les flux de travail d'investigation.[4] La société a déclaré que les tests internes ont montré des investigations jusqu'à 5 fois plus rapides et une précision de triage plus de 3 fois supérieure, tandis que Nemotron Nano a atteint une précision de 96 % dans la génération de requêtes d'investigation dans Falcon LogScale. Arctic Wolf a lancé Aurora MDR Connect en septembre 2026 en tant que niveau MDR exclusif aux MSP, soutenu par sa plateforme Aurora Superintelligence et le SOC agentique. SentinelOne a acquis Prompt Security et a annoncé l'acquisition d'Observo AI en septembre 2025, développant des capacités de télémétrie axées sur l'IA et de protection à l'exécution.
Le niveau livré par les MSP et axé sur les PME reste une ouverture concurrentielle importante. Les organisations de 50 à 500 employés dans des domaines réglementés ont souvent besoin d'une surveillance continue mais font face à des contraintes budgétaires et de déploiement. Les fournisseurs qui packagent des services pour les MSP peuvent réduire ces obstacles tout en étendant leur portée à de nombreux clients plus petits. La livraison de services souverains est un autre facteur de différenciation, les exigences de résidence des données influençant les achats. SentinelOne et Schwarz Digits ont annoncé un partenariat en septembre 2025 pour fournir un MDR alimenté par l'IA sur le cloud souverain STACKIT en Allemagne, répondant aux exigences ISO 27001 et BSI C5. Le secteur des services MDR centrés sur le cloud combine donc une concurrence entre grandes plateformes avec des opportunités régionales et axées sur les canaux pour les fournisseurs spécialisés.
Leaders du secteur des services MDR centrés sur le cloud
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
eSentire Inc.
-
Expel, Inc.
-
Red Canary, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Arctic Wolf a lancé Aurora MDR Connect, un niveau MDR exclusif aux MSP de la détection et réponse gérées Aurora, alimenté par la plateforme Aurora Superintelligence et le SOC agentique. L'offre permet aux MSP de déployer une détection, une investigation et une réponse pré-autorisée 24h/24 et 7j/7 dans les environnements clients à grande échelle, avec des investigations résolues en quelques secondes via le moteur de confiance IA, répondant directement à la contrainte du modèle économique MSP consistant à ajouter des effectifs d'analystes SOC pour développer les revenus de sécurité gérée.
- Juillet 2026 : Bitdefender a lancé son programme d'accélération souveraine le 9 juillet 2026, permettant aux organisations européennes de migrer vers une pile de cybersécurité et MDR entièrement résidente dans l'UE, livrée par des analystes basés dans l'UE depuis un SOC domicilié dans l'UE. Le programme comprend une offre de rachat de contrat pour accélérer le déplacement des fournisseurs de cybersécurité non européens, ciblant directement le comportement de changement motivé par la souveraineté des données dans les secteurs européens réglementés.
- Mars 2026 : Bitdefender a lancé son programme d'accélération souveraine le 9 juillet 2026, permettant aux organisations européennes de migrer vers une pile de cybersécurité et MDR entièrement résidente dans l'UE, livrée par des analystes basés dans l'UE depuis un SOC domicilié dans l'UE. Le programme comprend une offre de rachat de contrat pour accélérer le déplacement des fournisseurs de cybersécurité non européens, ciblant directement le comportement de changement motivé par la souveraineté des données dans les secteurs européens réglementés.
- Février 2026 : Arctic Wolf a acquis Sevco Security, ajoutant une intelligence des actifs cloud et IT à la plateforme Aurora pour renforcer la visibilité sur les inventaires cloud dynamiques. Arctic Wolf a également été sélectionné comme fournisseur MDR préféré par Chubb, approfondissant l'intersection stratégique entre la cyber-assurance et la sécurité gérée.
Périmètre du rapport mondial sur le marché des services MDR centrés sur le cloud
Le marché des services MDR centrés sur le cloud désigne le marché des services de cybersécurité gérés qui assurent une surveillance continue des menaces, la détection, l'investigation et la réponse dans les environnements IT cloud et hybrides. Ces services combinent la télémétrie de sécurité cloud, le renseignement sur les menaces, l'analyse de sécurité et l'expertise en opérations de sécurité pour identifier et répondre aux menaces ciblant l'infrastructure cloud, les charges de travail, les identités, les applications et les données. Le marché comprend les services de détection et de réponse entièrement gérés et co-gérés, les services de centre d'opérations de sécurité cloud et les services de détection et de réponse étendues gérées livrés par le cloud.
Le marché des services MDR centrés sur le cloud est segmenté par offre de services (services MDR centrés sur le cloud entièrement gérés, services MDR centrés sur le cloud co-gérés, SOC cloud en tant que service, et détection et réponse étendues gérées livrées par le cloud), par taille d'organisation (petites et moyennes entreprises, et grandes entreprises), par secteur d'activité (BFSI, santé et sciences de la vie, gouvernement et administration publique, technologies de l'information et télécommunications, fabrication, commerce de détail et commerce électronique, et autres secteurs d'activité), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services MDR centrés sur le cloud entièrement gérés |
| Services MDR centrés sur le cloud co-gérés |
| SOC cloud en tant que service |
| Détection et réponse étendues gérées livrées par le cloud |
| Petites et moyennes entreprises |
| Grandes entreprises |
| BFSI |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Technologies de l'information et télécommunications |
| Fabrication |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par offre de services | Services MDR centrés sur le cloud entièrement gérés | |
| Services MDR centrés sur le cloud co-gérés | ||
| SOC cloud en tant que service | ||
| Détection et réponse étendues gérées livrées par le cloud | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'activité | BFSI | |
| Santé et sciences de la vie | ||
| Gouvernement et administration publique | ||
| Technologies de l'information et télécommunications | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services MDR centrés sur le cloud ?
La taille du marché des services MDR centrés sur le cloud est de 6,72 milliards USD en 2026 et devrait atteindre 19,28 milliards USD d'ici 2032, à un CAGR de 19,06 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services MDR centrés sur le cloud ?
La complexité du cloud hybride, les lacunes en compétences en cybersécurité, les attaques basées sur les identités et les exigences de signalement des incidents sont les principaux moteurs de la demande.
Quelle offre de services MDR centrés sur le cloud détient la plus grande part ?
Les services entièrement gérés sont en tête avec une part de 43,16 % en 2026, car les organisations recherchent une fonction SOC entièrement externalisée.
Quelle taille d'organisation se développe le plus rapidement ?
Les PME devraient se développer à un CAGR de 19,44 % jusqu'en 2032, soutenues par les exigences de cyber-assurance et les services livrés par les MSP.
Quel secteur présente la plus forte demande de services MDR centrés sur le cloud ?
Le BFSI est en tête avec une part de 22,68 % en 2026, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 20,42 % jusqu'en 2032.
Quelle région se développe le plus rapidement pour les services MDR centrés sur le cloud ?
L'Asie-Pacifique devrait se développer à un CAGR de 20,04 % jusqu'en 2032, soutenue par l'adoption du cloud et l'évolution des exigences en matière de protection des données.