
Marktgröße und Marktanteile für Cloud-zentrierte MDR-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.06 Milliarden US-Dollar |
| Marktgröße (2032) | 19.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cloud-zentrierte MDR-Dienste von Mordor Intelligence
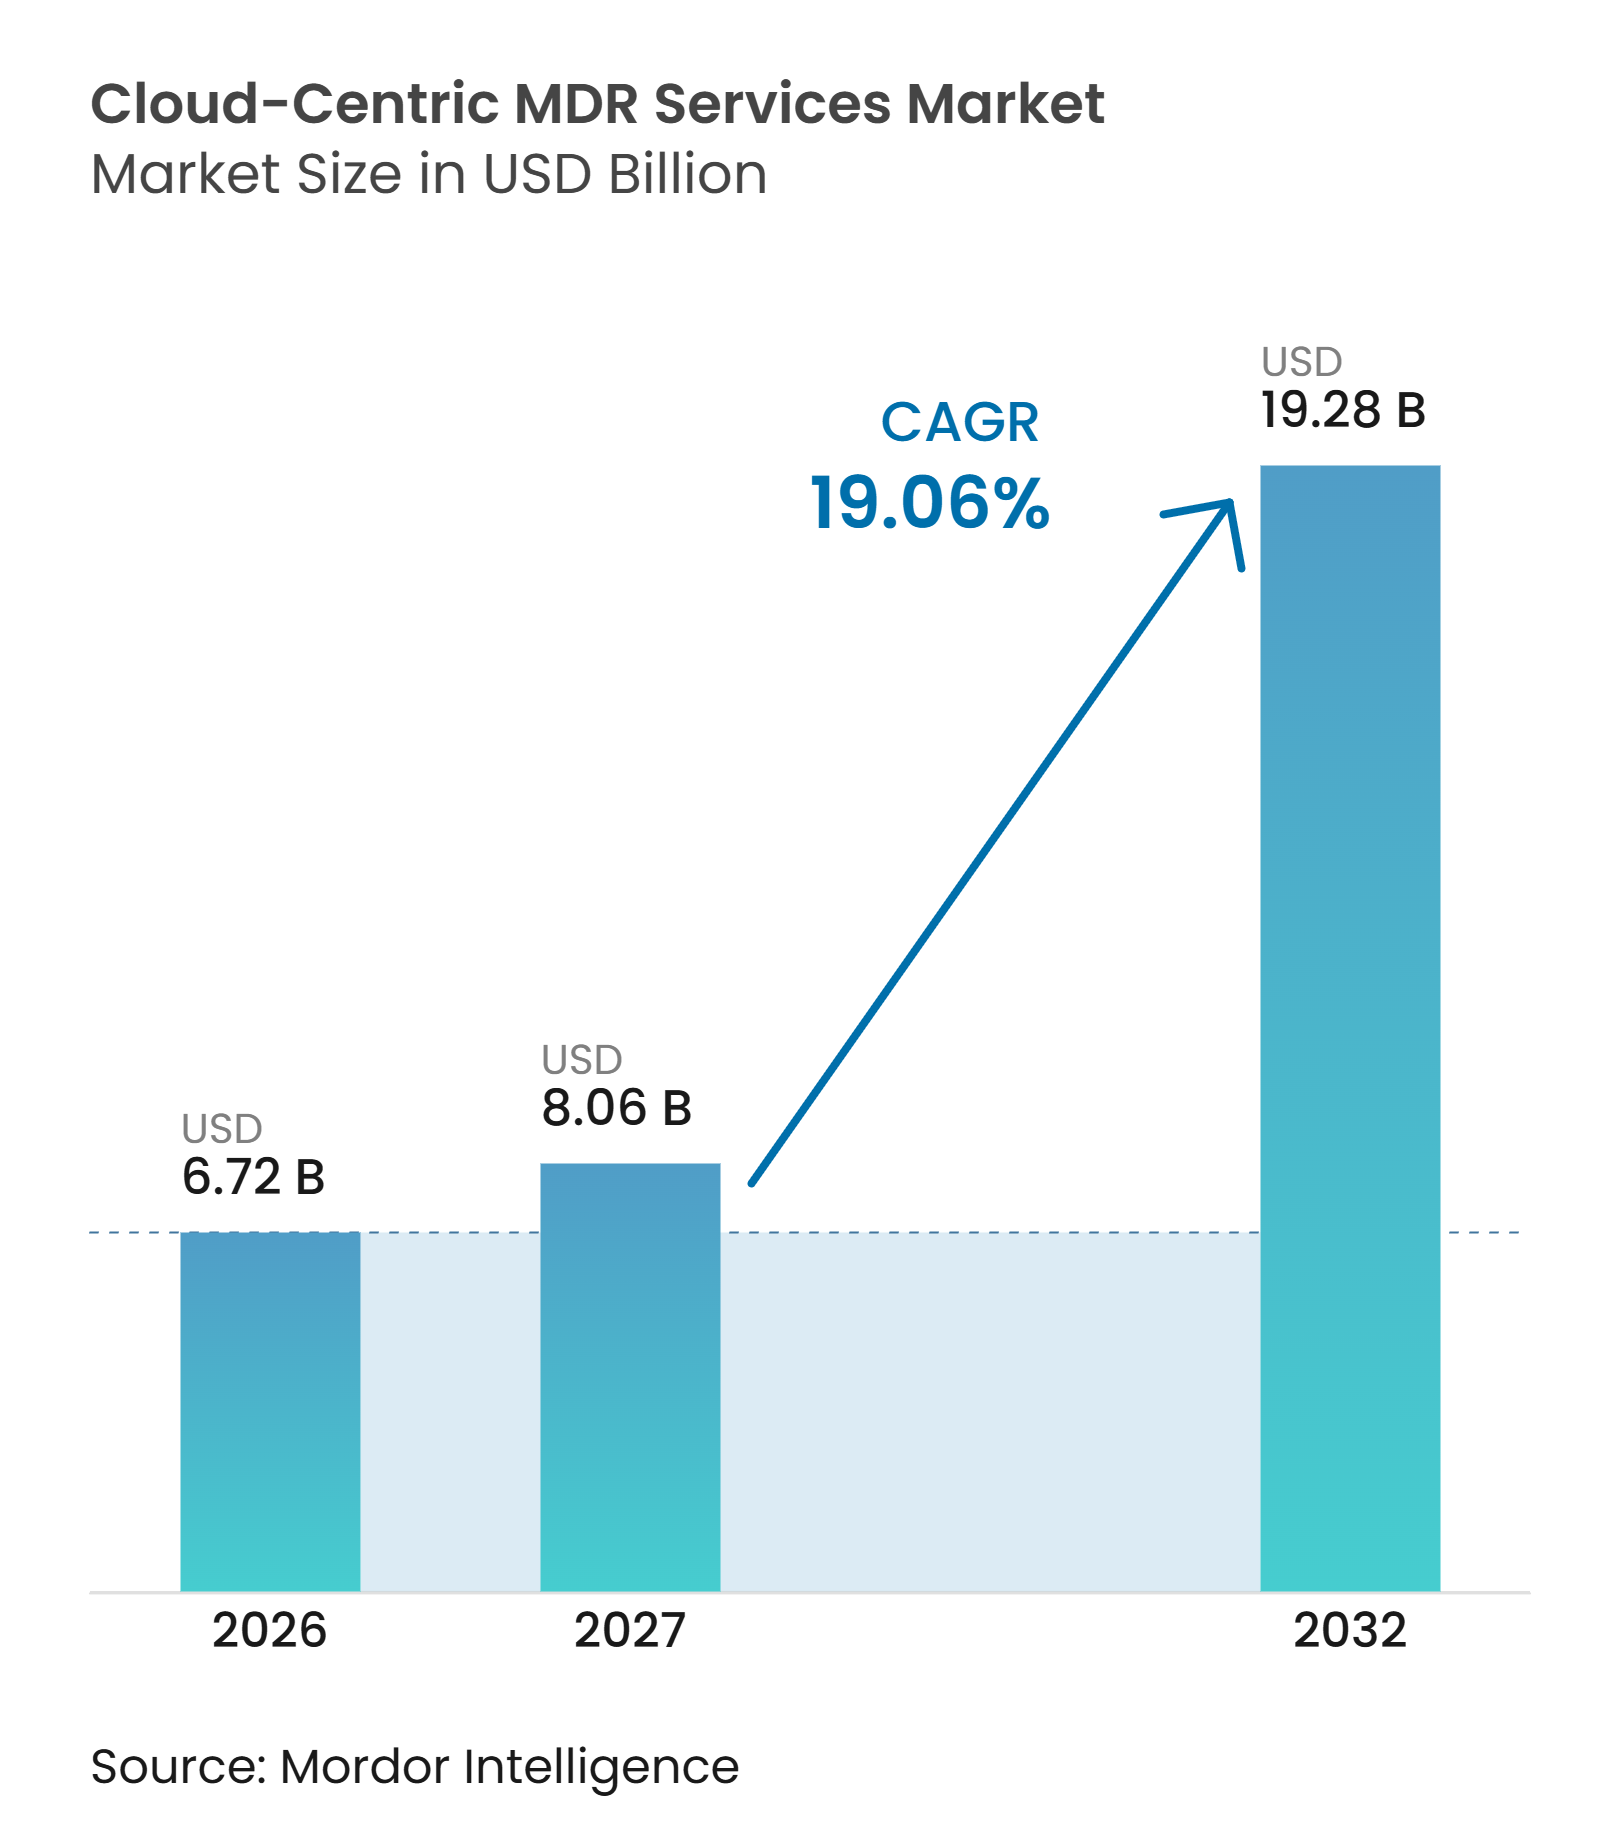
Die Marktgröße für Cloud-zentrierte MDR-Dienste wird voraussichtlich von 6,72 Milliarden USD im Jahr 2026 auf 8,06 Milliarden USD im Jahr 2027 und bis 2032 auf 19,28 Milliarden USD anwachsen, mit einer CAGR von 19,06 % zwischen 2027 und 2032. Der Markt für Cloud-zentrierte MDR-Dienste wird durch die Einführung hybrider und Multi-Cloud-Architekturen geprägt, die die Anzahl der Identitäten, Workloads und Kontrollebenen erhöhen, die Sicherheitsteams überwachen müssen. Anhaltende Qualifikationslücken erschweren es, ein vollständig besetztes internes Security Operations Center aufrechtzuerhalten, insbesondere wenn eine kontinuierliche Abdeckung erforderlich ist. Identitätsmissbrauch betrifft mittlerweile Cloud-Workloads, SaaS-Anwendungen und Dienstkonten, was die kontinuierliche Überwachung gegenüber Perimeter-Kontrollen stärker in den Vordergrund rückt. Anbieter reagieren darauf mit einer breiteren Telemetrieabdeckung, automatisierten Untersuchungen und Reaktions-Workflows, die über Cloud-Umgebungen hinweg operieren. Konsolidierung verändert auch die Wettbewerbspositionen, da größere Anbieter Bedrohungsintelligenz, Automatisierungsfähigkeiten und verwaltete Dienste kombinieren.
Wichtigste Erkenntnisse des Berichts
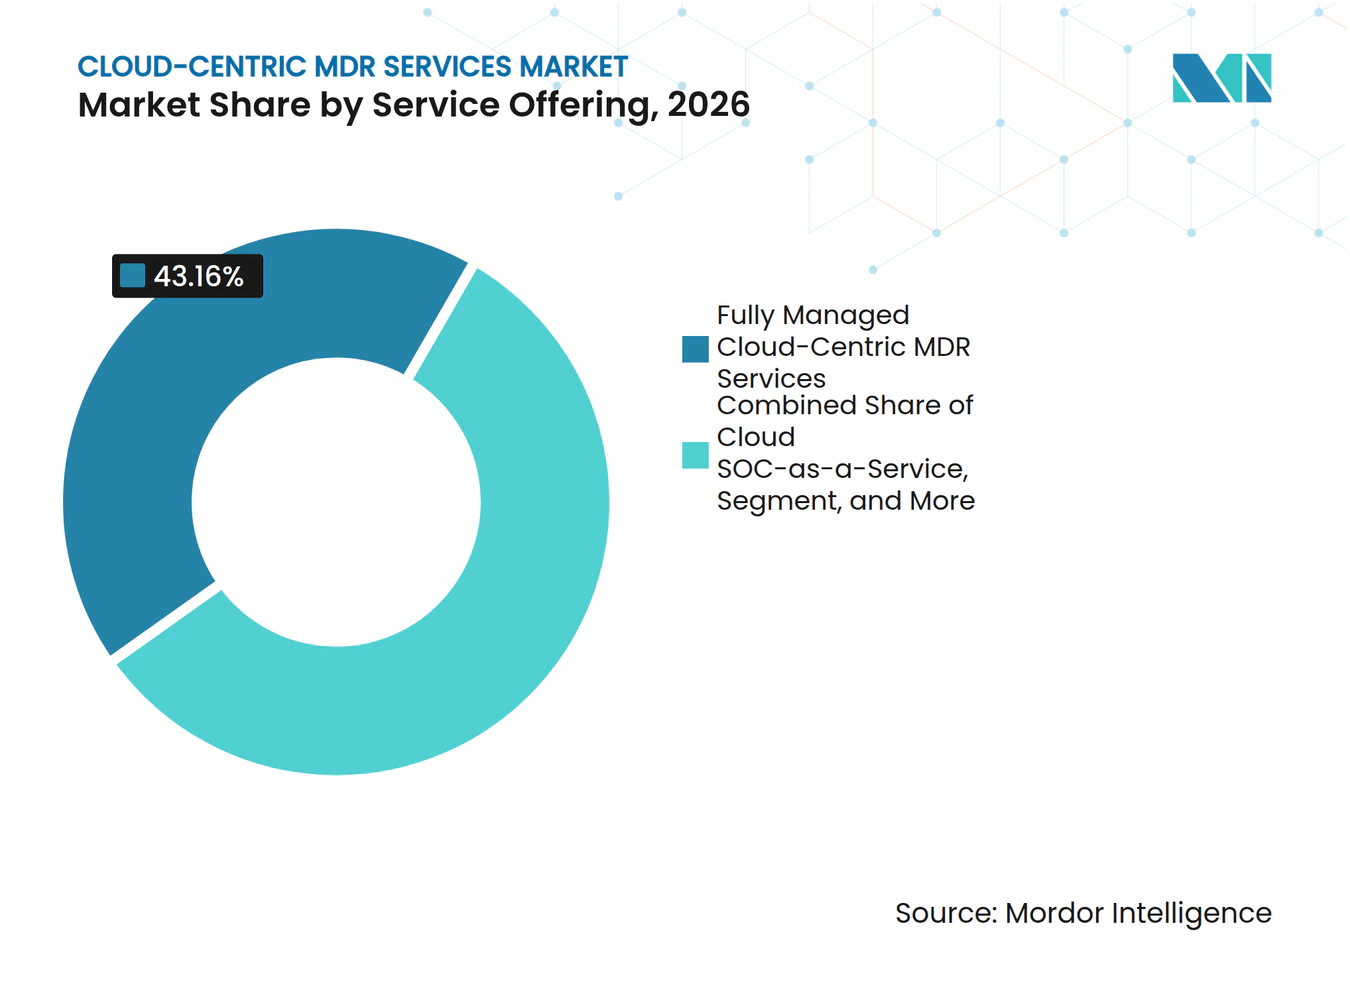
- Nach Serviceangebot hielten vollständig verwaltete Dienste im Jahr 2026 einen Anteil von 43,16 % am Markt für Cloud-zentrierte MDR-Dienste, während Cloud-basiertes verwaltetes erweitertes Erkennen und Reagieren bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 42,72 % des Umsatzes auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 19,44 % wachsen werden.
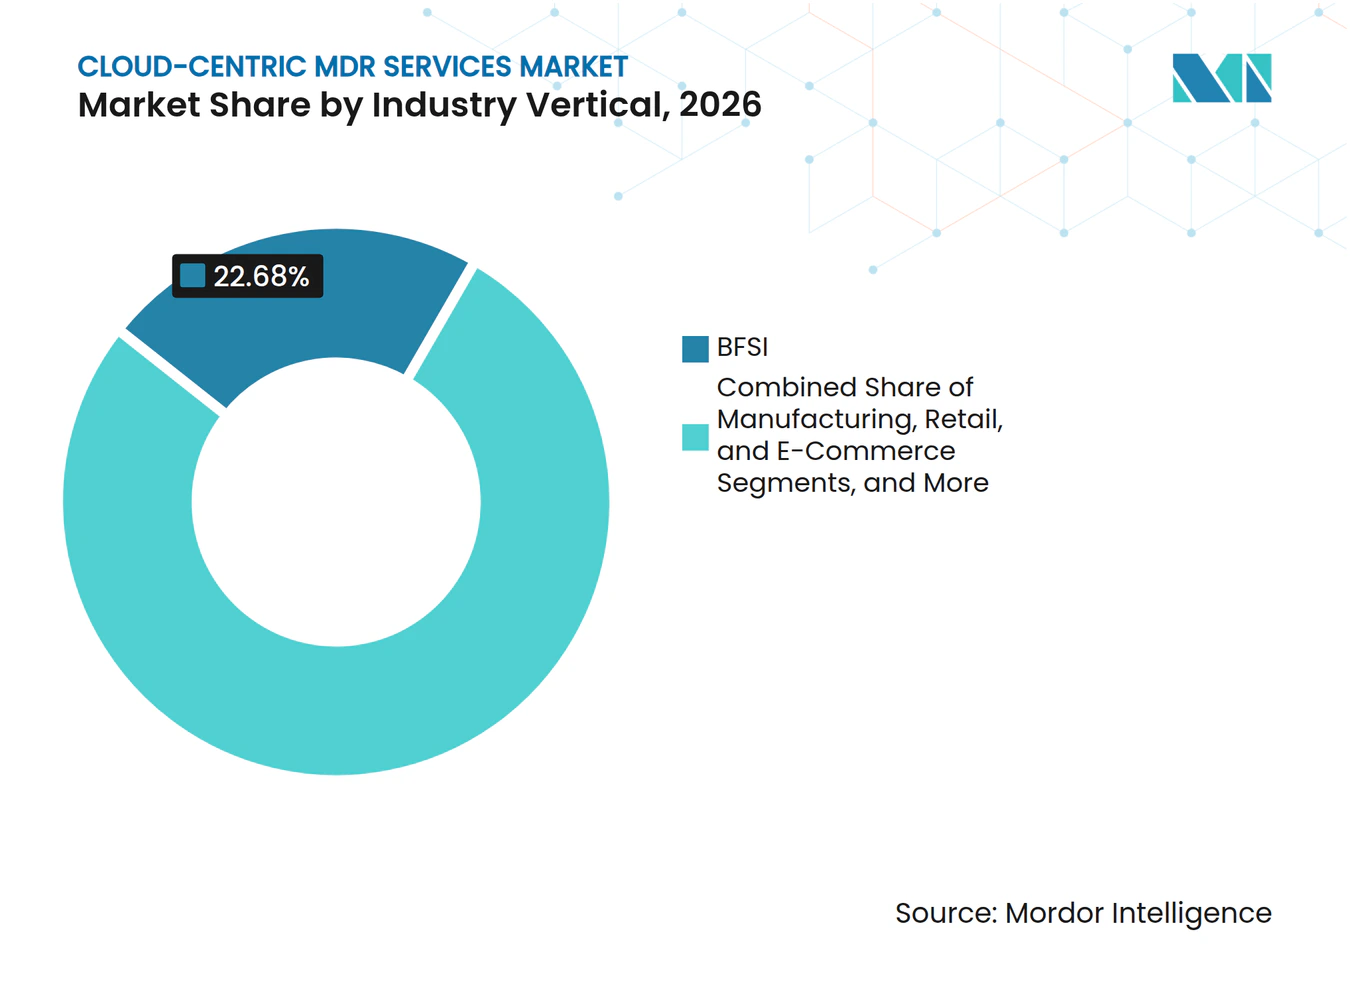
- Nach Branchenvertikale entfielen im Jahr 2026 22,68 % des Umsatzes auf BFSI, während Informationstechnologie und Telekommunikation bis 2032 voraussichtlich mit einer CAGR von 20,42 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 48,23 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 20,04 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Cloud-zentrierte MDR-Dienste
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | Wert |
|---|---|---|---|---|
| Zunehmende Komplexität hybrider und Multi-Cloud-Angriffsflächen | +4.2% | Global, mit der höchsten Intensität in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) | 43.16% |
| Mangel an Cybersicherheitsfachkräften und die Kosten des Aufbaus interner SOCs | +3.8% | Global, mit akutem Druck in Nordamerika, Europa und aufstrebenden asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) | 19.86% |
| Zunehmende identitätsbasierte Angriffe auf Cloud-Workloads | +3.2% | Global, zunächst konzentriert in Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum. | Mittelfristig (2–4 Jahre) | 42.72% |
| Regulatorische Anforderungen an kontinuierliche Überwachung und Vorfallsmeldung | +2.8% | EU, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) | 19.44% |
| Ausweitung Cloud-nativer Anwendungen, Container und serverlosem Computing | +2.2% | Global, mit der höchsten Einführungsgeschwindigkeit in Nordamerika und den Kernmärkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) | 22.68% |
| Einführung KI-gestützter Erkennung, Untersuchung und automatisierter Reaktion | +1.8% | Global, mit früher Einführung konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) | 20.42% |
| Quelle: Mordor Intelligence | ||||
Zunehmende Komplexität hybrider und Multi-Cloud-Angriffsflächen
Der Markt für Cloud-zentrierte MDR-Dienste profitiert davon, dass hybride und Multi-Cloud-Architekturen einen einzelnen, definierbaren Sicherheitsperimeter ersetzen. IBM X-Force berichtete, dass Cloud-Einbrüche im Jahr 2025 häufig hybride Identitätsfehlkonfigurationen ausnutzten, darunter Schwachstellen in Active Directory Connect, die eine Bewegung von lokalen Systemen in Cloud-Mandanten ermöglichten. Dies macht die Integrationsschicht zwischen Identitätsanbietern und Cloud-Kontrollebenen zu einem bedeutenden Angriffspunkt. Cloud-zentrierte MDR-Dienste können Telemetrie über diese Grenzen hinweg korrelieren, um laterale Bewegungen zu identifizieren, die reine Endpunkt-Tools möglicherweise übersehen. Sysdig berichtete, dass mehr als 70 % der Unternehmen in Multi-Cloud-Umgebungen operieren, während der Einsatz automatisierter Prozessunterbrechungsreaktionen im Jahresvergleich um 140 % zunahm.[1] Diese Bedingungen unterstützen die Nachfrage nach Sicherheitsoperationen, die in der Lage sind, sich schnell verändernde Cloud-Umgebungen zu überwachen.
Mangel an Cybersicherheitsfachkräften und die Kosten des Aufbaus interner SOCs
Personalengpässe stärken die Nachfrage im Markt für Cloud-zentrierte MDR-Dienste, da kontinuierliche interne Sicherheitsoperationen seltene Fähigkeiten und nachhaltige Investitionen erfordern. SANS stellte fest, dass 60 % der Unternehmen im Jahr 2026 Qualifikationslücken als ihre größte Herausforderung bei der Belegschaft identifizierten, verglichen mit einer nahezu gleichmäßigen Aufteilung zwischen Qualifikations- und Personalstärkebedenken im Jahr 2025. Dieselbe Studie berichtete, dass 95 % der Unternehmen angaben, regulatorische Vorgaben hätten im Jahr 2026 Einstellungsentscheidungen beeinflusst. Dies stellt Compliance-Anforderungen neben den operativen Personalbesetzungsdruck. Red Canary berichtete von durchschnittlichen jährlichen Kosten durch Cybervorfälle von 3,7 Millionen USD pro Unternehmen, während 75 % der Befragten Qualifikationslücken bei der Einbruchserkennung meldeten. Verwaltete Dienste bieten Unternehmen eine abonnementbasierte Alternative zur Rekrutierung und Bindung eines rund um die Uhr verfügbaren SOC-Teams.
Zunehmende identitätsbasierte Angriffe auf Cloud-Workloads
Identitätsorientierte Angriffe weiten den Markt für Cloud-zentrierte MDR-Dienste über die Endpunktüberwachung hinaus aus. Google Cloud stellte fest, dass Identitätsprobleme in 83 % der von ihm im zweiten Halbjahr 2025 beobachteten Cloud- und SaaS-bezogenen Vorfälle für den Erstzugang genutzt wurden. EXPEL verzeichnete identitätsbasierte Vorfälle in 68,1 % seiner untersuchten Fälle im zweiten Quartal 2026, gegenüber 58,7 % im ersten Quartal. Microsoft berichtete, dass exponierte Cloud-Workloads im Durchschnitt innerhalb von 5,3 Stunden angegriffen wurden und dass 78 % der Angriffstechniken gegen kritische Infrastrukturen den Missbrauch von Cloud-Identitäten beinhalteten. SpyCloud stellte fest, dass 42 % der betroffenen Unternehmen den Missbrauch oder die Kompromittierung nicht-menschlicher Identitäten als ihren führenden identitätsbasierten Ereignistyp nannten. Anbieter mit Verhaltensanalysen für Dienstkonten, OAuth-Aktivitäten und Cloud-Kontrollebenen sind daher besser positioniert, um diese Angriffspfade zu adressieren.
Regulatorische Anforderungen an kontinuierliche Überwachung und Vorfallsmeldung
Regulatorische Verpflichtungen werden zu einem direkten Kaufentscheidungsfaktor für den Markt für Cloud-zentrierte MDR-Dienste. DORA gilt seit dem 17. Januar 2025 für EU-Finanzunternehmen und umfasst Anforderungen an das IKT-Risikomanagement, Resilienzprüfungen, die Aufsicht über Drittanbieter und die Vorfallsmeldung. Die ACPR stellte im Januar 2026 fest, dass Meldefristen selten eingehalten wurden, was auf anhaltende operative Lücken bei der Vorfallsklassifizierung und -meldung hinweist. NIS2 verlangt ebenfalls eine 72-Stunden-Benachrichtigung für relevante Vorfälle bei Betreibern wesentlicher Dienste. Indien hat im November 2025 die Regeln zum Schutz digitaler personenbezogener Daten bekannt gegeben, mit einer erwarteten Durchsetzung bis Mai 2027. Diese Regeln weiten die Nachfrage nach compliance-bezogener Überwachung über Europa hinaus auf Unternehmen aus, die regulierte Daten im asiatisch-pazifischen Raum verwalten.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränitätsbeschränkungen bei grenzüberschreitender Sicherheitstelemetrie | -1.5% | EU, Russland, China, nationale Märkte im asiatisch-pazifischen Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Integrationskomplexität über heterogene Cloud-Sicherheitstools hinweg | -1.2% | Global, mit der höchsten Reibung in Großunternehmen mit veralteten Sicherheits-Tool-Umgebungen | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Transparenz bei kurzlebigen Workloads und kurzfristigen Cloud-Ressourcen | -0.9% | Global, akut bei Cloud-nativen Unternehmen, die große Container-Flotten betreiben | Mittelfristig (2–4 Jahre) |
| Bedenken der Kunden hinsichtlich Alarmqualität, Falsch-Positiv-Meldungen und Anbieterabhängigkeit | -0.7% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränitätsbeschränkungen bei grenzüberschreitender Sicherheitstelemetrie
Datensouveränitätsregeln schränken den Markt für Cloud-zentrierte MDR-Dienste ein, da viele Managed-Service-Architekturen Telemetrie zur Analyse zentralisieren. DSGVO-Übertragungsbeschränkungen, Chinas PIPL-Anforderungen und Lokalisierungsregeln in Golfstaaten können diesen Ansatz einschränken. Bitdefender stellte fest, dass 77 % der IT- und Sicherheitsfachleute Datensouveränität bei Kaufentscheidungen als zunehmend wichtig erachteten, während 76 % erwägen würden, den MDR-Anbieter aufgrund von Datenzuständigkeitsbedenken zu wechseln. AWS startete im Januar 2026 seine European Sovereign Cloud und verstärkte damit die Erwartung, dass Cloud-Verarbeitung und unterstützende Operationen innerhalb der jeweiligen Rechtsordnung verbleiben sollten. Anbieter im Markt für Cloud-zentrierte MDR-Dienste müssen möglicherweise isolierte Telemetrie-Pipelines, SOC-Operationen und KI-Umgebungen in jeder Region einrichten. Diese Duplizierung erhöht die Bereitstellungskosten und begünstigt Anbieter mit den Ressourcen, souveräne Service-Stacks aufzubauen.
Integrationskomplexität über heterogene Cloud-Sicherheitstools hinweg
Integrationskomplexität kann die Einführung Cloud-zentrierter MDR-Dienste verlangsamen, wenn Unternehmen über mehrere Clouds, Endpunkte, SIEM-Plattformen und Cloud-native Sicherheitsprodukte hinweg operieren. SANS berichtete, dass nur 25 % der Unternehmen ihr Budget für Erkennung und Reaktion als vollständig ausreichend betrachteten, während 66 % automatisierte Reaktionen teilweise integriert hatten. Viele Unternehmen behalten daher hybride manuelle Workflows mit doppelten Alarmen und unvollständiger Telemetrie bei. Ein hochgradiges Endpunktsignal teilt möglicherweise kein gemeinsames Format mit einer Cloud-Trail-Anomalie, sodass Analysten Ereignisse über Anbieter hinweg korrelieren müssen. Dies kann das Onboarding verlängern, das Kundenvertrauen schwächen und das Risiko von Serviceabwanderung erhöhen. Arctic Wolfs mehr als 250 Ökosystem-Integrationen veranschaulichen, warum vorgefertigte Konnektoren und Normalisierungsfähigkeiten diese Reibung reduzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceangebot: Vollständig verwaltete Dienste führen, aber MXDR gestaltet das Feld neu
Vollständig verwaltete Dienste hielten im Jahr 2026 einen Marktanteil von 43,16 % im Markt für Cloud-zentrierte MDR-Dienste. Das Segment richtet sich an Unternehmen, die eine ausgelagerte SOC-Funktion wünschen, die Erkennung, Untersuchung und Eindämmung im Markt für Cloud-zentrierte MDR-Dienste abdeckt, ohne auf internes Betriebspersonal angewiesen zu sein. Seine Position spiegelt die Herausforderung wider, die Tier-1-Überwachung aufrechtzuerhalten, während Angriffsvolumina und Qualifikationslücken zunehmen. Vollständig verwaltete Anbieter können den Erkennungstechnik- und Reaktionszyklus steuern und so die Abhängigkeit von den internen Analysten eines Kunden verringern. Gemeinsam verwaltete Dienste bleiben für Unternehmen relevant, die Sicherheitsteams behalten, aber spezialisierte Unterstützung benötigen. Cloud-SOC-als-Service bietet auch einen flexiblen Weg für Käufer, die Cloud-basierte Überwachungsfähigkeiten suchen.
Cloud-basiertes MXDR wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen, der höchsten Rate unter den Serviceangeboten. Die Marktgröße für Cloud-zentrierte MDR-Dienste in diesem Segment wird durch die Nachfrage nach einem einzigen Dienst für Identität, Cloud-Infrastruktur, SaaS, Endpunkte und Betriebstechnologie unterstützt. Käufer sind zunehmend unwillig, separate Verträge für eng gefasste Erkennungsprodukte zu verwalten. Agentische KI kann auch eine schnellere Triage, Untersuchung und Eindämmung über mehrere Telemetriequellen hinweg unterstützen. Dies ermöglicht es MXDR-Anbietern, eine breitere Abdeckung zu präsentieren, ohne den manuellen Analyseaufwand im gleichen Tempo zu erhöhen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: KMU beschleunigen sich, da sich die Wirtschaftlichkeit der Cyberversicherung verändert
Großunternehmen entfielen im Jahr 2026 auf 42,72 % des Umsatzes. Ihre Multi-Cloud-Umgebungen, wertvollen Daten und Compliance-Verpflichtungen erfordern kontinuierliche Überwachungs- und Vorfallsreaktionsfähigkeiten. Diese Käufer fordern häufig benutzerdefinierte Erkennungs-Playbooks, eingebettete Bedrohungsintelligenz und dedizierte Servicemodelle. Solche Anforderungen unterstützen Premium-Vertragswerte, die über die von Standard-MSSP-Angeboten hinausgehen. Rapid7 erklärte, dass seine im Juni 2025 eingeführten agentischen KI-Workflows mehr als 200 SOC-Analysten-Stunden pro Woche einsparten und eine Genauigkeit von 99,93 % beim Schließen gutartiger Alarme erzielten.[2] Diese Art der Automatisierung adressiert sowohl die Personalwirtschaft als auch die Prüfungsanforderungen für Großkunden.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 19,44 % wachsen. Cyberversicherungsanforderungen, Lieferkettenklauseln und White-Label-Lieferung über Managed-Service-Anbieter weiten den Zugang zu einer 24/7-Abdeckung im Markt für Cloud-zentrierte MDR-Dienste aus. CrowdStrike stellte fest, dass nur 20 % der KMU einen externen Sicherheitsanbieter oder MSP nutzen, was darauf hindeutet, dass viele potenzielle Käufer noch nicht ausreichend versorgt sind. Die Branche der Cloud-zentrierten MDR-Dienste kann diese Gruppe durch gebündelte Dienste erreichen, die die Bereitstellungskomplexität reduzieren und Vertragsbarrieren minimieren. Arctic Wolf, Huntress und Blackpoint Cyber sind im MSP-Kanal positioniert, wo Anbieter die Abdeckung auf mehrere kleinere Kunden ausweiten können. Dieser Kanal ist wichtig, da er kleineren Unternehmen Zugang zu spezialisierten Operationen ermöglicht, ohne diese intern aufbauen zu müssen.
Nach Branchenvertikale: BFSI verankert die Nachfrage, während IT und Telekommunikation das Wachstum anführen
BFSI hielt im Jahr 2026 einen Marktanteil von 22,68 % im Markt für Cloud-zentrierte MDR-Dienste. DORA hat Cloud-bewusste Überwachung und Vorfallsmeldung für EU-Finanzunternehmen zu einer Compliance-Anforderung statt zu einem freiwilligen Kauf gemacht. Finanzunternehmen sind besonders dem Missbrauch von Anmeldedaten, dem Missbrauch der Multi-Faktor-Authentifizierung und dem Diebstahl von OAuth-Token ausgesetzt. IBM identifizierte hybride Identitätsfehlkonfigurationen als einen wichtigen Cloud-Einstiegspunkt, was den Wert der Erkennung und Reaktion auf Identitätsbedrohungen in dieser Vertikale unterstreicht. Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung sowie das verarbeitende Gewerbe bilden die nächste Nachfragestufe. Diese Sektoren bewältigen ein kombiniertes IT-, Betriebstechnologie- und Ransomware-Risikoprofil.
Informationstechnologie und Telekommunikation werden bis 2032 voraussichtlich mit einer CAGR von 20,42 % wachsen. Der Sektor baut und betreibt Cloud-Infrastruktur und schützt gleichzeitig APIs, Software-Lieferketten und Kundendaten-Pipelines. Container, serverlose Funktionen und CI/CD-Pipelines können mit herkömmlichen MDR-Tools im Markt für Cloud-zentrierte MDR-Dienste schwer zu schützen sein. Cloud-zentrierte MDR-Dienste mit Kubernetes-Audit-Log-Analyse und Dienstkonto-Anomalieerkennung werden für Unternehmenstechnologie- und SaaS-Anbieter zunehmend wichtiger. Einzelhandel und E-Commerce steigern ebenfalls die Einführung, da PCI-DSS-4.0-Anforderungen und Cloud-gehostete Zahlungsexposition bedeutsamer werden. Die Nachfrage im verarbeitenden Gewerbe wird durch die Konvergenz von IT- und Betriebstechnologienetzwerken und die Notwendigkeit unterstützt, Telemetrie über beide Umgebungen hinweg zu korrelieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
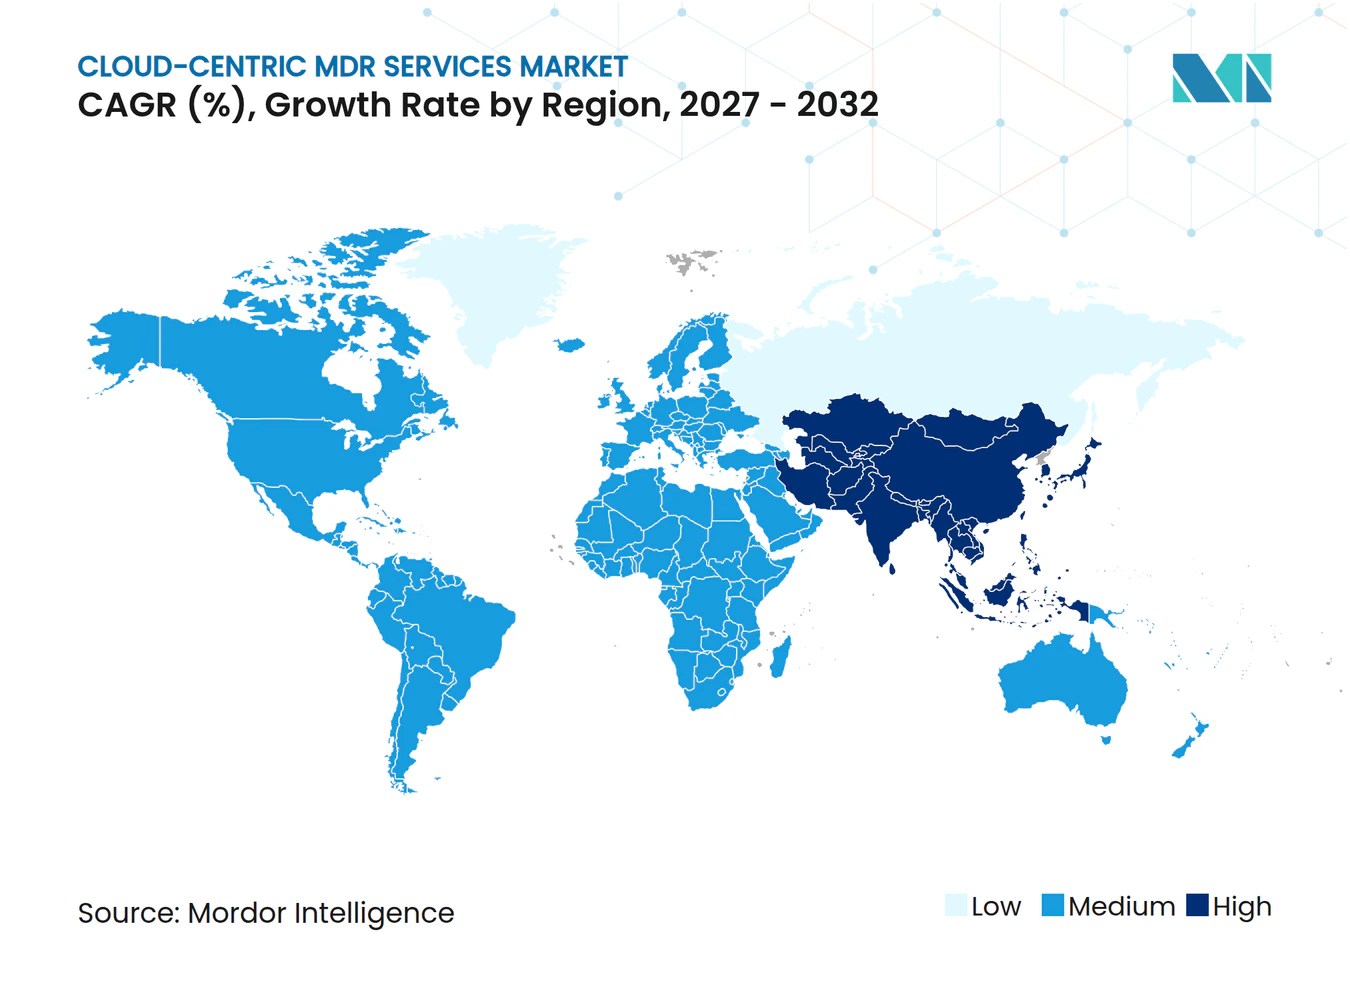
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 48,23 % und bleibt der größte regionale Beitragszahler zum Markt für Cloud-zentrierte MDR-Dienste. Die Region verfügt über eine dichte Basis regulierter Unternehmen und eine umfangreiche Nutzung von Sicherheitstools, die mit großen Cloud-Anbietern im Markt für Cloud-zentrierte MDR-Dienste integriert sind. Die Vereinigten Staaten führen die regionale Nachfrage durch Cybersicherheits-Offenlegungsregeln, Überwachungsbedarf im Bankwesen und Cyberversicherungsbedingungen an, die die MDR-Einführung fördern. Kanada ist ein sekundäres Wachstumsgebiet, insbesondere in Finanzdienstleistungen und kritischer Infrastruktur. Mexiko befindet sich in einem früheren Stadium und wird häufig von in den Vereinigten Staaten ansässigen Anbietern bedient. Südamerika ist eine aufstrebende Chance, wobei die Nachfrage auf Brasiliens Finanzsektor und Cloud-Compliance-Investitionen im Zusammenhang mit dem Lei Geral de Proteção de Dados konzentriert ist.
Europa sieht sich einer starken compliance-bezogenen Nachfrage gegenüber, da NIS2 und DORA Finanzdienstleistungen, Gesundheitswesen, Energie, Transport und digitale Infrastruktur abdecken. DORA ist seit Januar 2025 vollständig in Kraft und erfordert strukturierte IKT-Risiko- und Vorfallsmanagementpraktiken. Die Marktgröße für Cloud-zentrierte MDR-Dienste in der Region wird durch Datensouveränität beeinflusst, da Käufer zunehmend erwarten, dass Telemetrieverarbeitung, SOC-Aktivitäten und KI-Training innerhalb der EU-Rechtsordnungen verbleiben. Bitdefender startete im Juli 2026 ein Programm für einen vollständig EU-ansässigen Cybersicherheits- und MDR-Stack, der von EU-basierten Analysten betrieben wird.[3] Das Vereinigte Königreich hat eine separate Nachfrage unter UK-DSGVO und den Netz- und Informationssystemvorschriften. Im Nahen Osten und Afrika führen Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika die Nachfrage an, obwohl die souveräne Cloud-Kapazität die Einführung Cloud-zentrierter Dienste einschränken kann.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 20,04 % wachsen, der schnellsten regionalen Rate. Japans Alarmverwaltungsaufwand und die Nutzung von Endpunkterkennungstools haben die Nachfrage nach SOC-Auslagerung angetrieben. Indiens Regeln zum Schutz digitaler personenbezogener Daten schaffen einen Compliance-Zeitplan, der Sicherheitsausgaben in Finanzdienstleistungen, Gesundheitswesen und Technologie unterstützt. Indiens Computer Emergency Response Team verlangt auch eine Meldung von Sicherheitsverletzungen innerhalb von 6 Stunden für bestimmte Vorfälle. Südkorea und Australien sind vergleichsweise reife Cloud-MDR-Märkte mit steigenden Investitionen in agentische SOC-Fähigkeiten. Vietnams Gesetz zum Schutz personenbezogener Daten trat am 1. Januar 2026 in Kraft, während Singapurs wachsende Datenschutzverpflichtungen die Nachfrage in ganz Südostasien erhöhen.
Wettbewerbslandschaft
Marktkonzentration
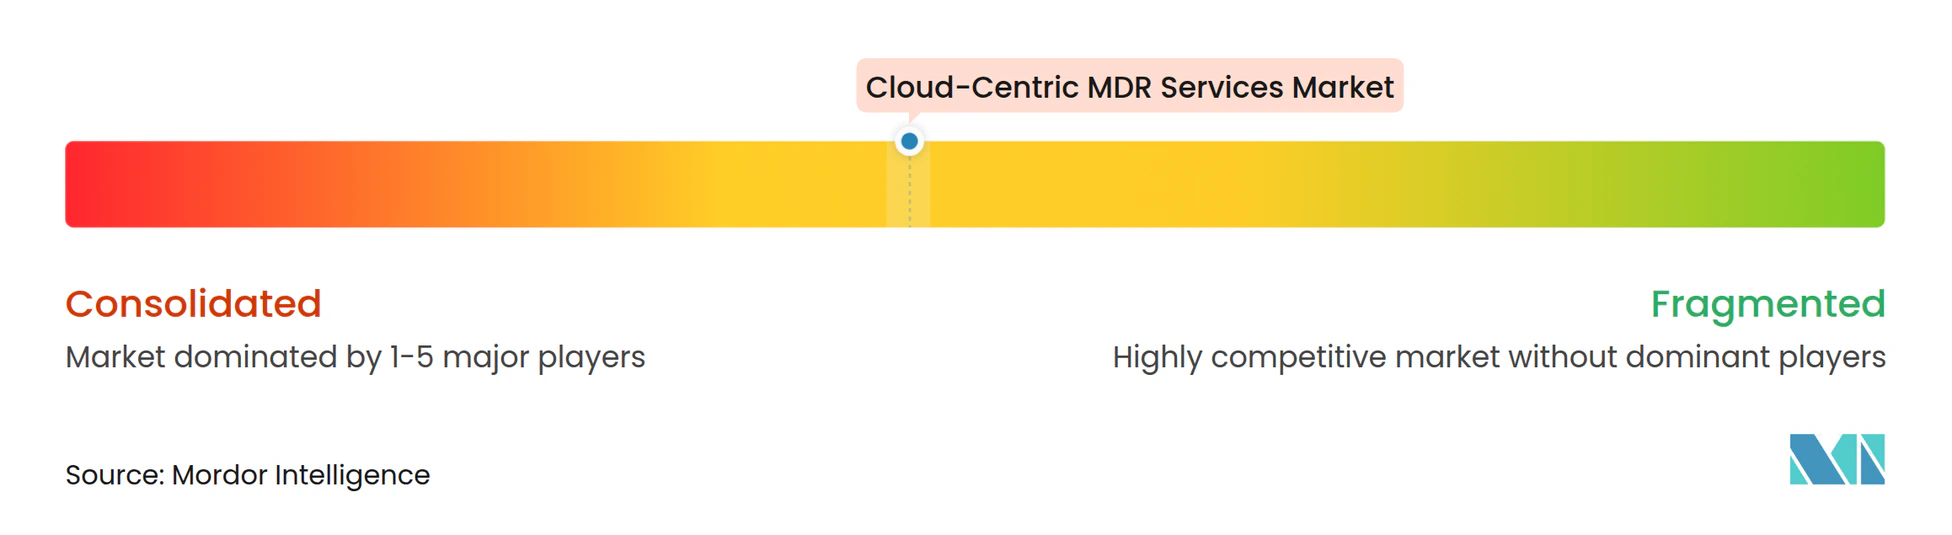
Der Markt für Cloud-zentrierte MDR-Dienste weist eine moderate Konzentration unter den führenden Anbietern und eine erhebliche Fragmentierung im mittleren Marktsegment und in den MSP-fokussierten Segmenten auf. Arctic Wolf Networks, CrowdStrike, eSentire, Rapid7 und ReliaQuest konkurrieren durch die Breite der Cloud-Telemetrie, KI-basiertes Erkennungs-Engineering und Eindämmungsgeschwindigkeit. Sophos schloss im Februar 2025 die Übernahme von Secureworks für 859 Millionen USD ab und kombinierte das Sophos-Portfolio mit Taegis XDR, der Counter Threat Unit sowie Fähigkeiten zur Erkennung und Reaktion auf Identitätsbedrohungen. Die Übernahme von Red Canary durch Zscaler zeigt auch das Interesse großer Netzwerk- und Identitätssicherheitsanbieter an MDR-Fähigkeiten.
Agentische KI ist ein zentraler Wettbewerbsbereich im Markt für Cloud-zentrierte MDR-Dienste, in dem Anbieter effizientere Untersuchungsoperationen anstreben. CrowdStrike führte im März 2026 Agentic MDR ein und erweiterte seine Zusammenarbeit mit NVIDIA zur Nutzung von Nemotron-Modellen in Untersuchungs-Workflows.[4] Das Unternehmen erklärte, dass interne Tests bis zu 5-mal schnellere Untersuchungen und mehr als 3-mal höhere Triage-Genauigkeit zeigten, während Nemotron Nano eine Genauigkeit von 96 % bei der Generierung von Untersuchungsabfragen in Falcon LogScale erzielte. Arctic Wolf startete im September 2026 Aurora MDR Connect als exklusiven MSP-MDR-Tier, unterstützt durch seine Aurora Superintelligence Platform und Agentic SOC. SentinelOne übernahm Prompt Security und kündigte im September 2025 die Übernahme von Observo AI an, um KI-fokussierte Telemetrie- und Laufzeitschutzfähigkeiten aufzubauen.
Das MSP-basierte und KMU-fokussierte Segment bleibt eine wichtige Wettbewerbschance. Unternehmen mit 50 bis 500 Mitarbeitern in regulierten Bereichen benötigen häufig kontinuierliche Überwachung, stehen aber vor Budget- und Bereitstellungsbeschränkungen. Anbieter, die Dienste für MSPs bündeln, können diese Hindernisse reduzieren und gleichzeitig ihre Reichweite auf viele kleinere Kunden ausweiten. Souveräne Dienstleistungserbringung ist ein weiteres Differenzierungsmerkmal, wobei Anforderungen an den Datenstandort die Beschaffung beeinflussen. SentinelOne und Schwarz Digits kündigten im September 2025 eine Partnerschaft an, um KI-gestütztes MDR auf der souveränen STACKIT-Cloud in Deutschland bereitzustellen und dabei ISO-27001- und BSI-C5-Anforderungen zu erfüllen. Die Branche der Cloud-zentrierten MDR-Dienste kombiniert daher den Wettbewerb großer Plattformen mit regionalen und kanalgeführten Möglichkeiten für Spezialanbieter.
Branchenführer im Markt für Cloud-zentrierte MDR-Dienste
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
eSentire Inc.
-
Expel, Inc.
-
Red Canary, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Arctic Wolf startete Aurora MDR Connect, einen exklusiven MSP-Tier von Aurora Managed Detection and Response, der von der Aurora Superintelligence Platform und Agentic SOC unterstützt wird. Das Angebot ermöglicht es MSPs, eine 24/7-Erkennung, Untersuchung und vorautorisierte Reaktion über Kundenumgebungen hinweg in großem Maßstab bereitzustellen, wobei Untersuchungen durch die KI-Trust-Engine in Sekunden gelöst werden und direkt die MSP-Kostenbeschränkung des Hinzufügens von SOC-Analysten-Kapazitäten zur Ausweitung der verwalteten Sicherheitseinnahmen adressiert wird.
- Juli 2026: Bitdefender startete am 9. Juli 2026 sein Sovereign Acceleration Program, das es europäischen Unternehmen ermöglicht, zu einem vollständig EU-ansässigen Cybersicherheits- und MDR-Stack zu migrieren, der von EU-basierten Analysten aus einem EU-domizilierten SOC bereitgestellt wird. Das Programm umfasst ein Vertragsablöseangebot, um die Verdrängung nicht-EU-europäischer Cybersicherheitsanbieter zu beschleunigen und zielt direkt auf datensouveränitätsgetriebenes Wechselverhalten in regulierten europäischen Sektoren ab.
- März 2026: Bitdefender startete am 9. Juli 2026 sein Sovereign Acceleration Program, das es europäischen Unternehmen ermöglicht, zu einem vollständig EU-ansässigen Cybersicherheits- und MDR-Stack zu migrieren, der von EU-basierten Analysten aus einem EU-domizilierten SOC bereitgestellt wird. Das Programm umfasst ein Vertragsablöseangebot, um die Verdrängung nicht-EU-europäischer Cybersicherheitsanbieter zu beschleunigen und zielt direkt auf datensouveränitätsgetriebenes Wechselverhalten in regulierten europäischen Sektoren ab.
- Februar 2026: Arctic Wolf übernahm Sevco Security und fügte der Aurora-Plattform Cloud- und IT-Asset-Intelligenz hinzu, um die Transparenz über dynamische Cloud-Inventare zu stärken. Arctic Wolf wurde auch als bevorzugter MDR-Anbieter von Chubb ausgewählt, was die strategische Schnittstelle zwischen Cyberversicherung und verwalteter Sicherheit vertieft.
Berichtsumfang des globalen Marktes für Cloud-zentrierte MDR-Dienste
Der Markt für Cloud-zentrierte MDR-Dienste bezieht sich auf den Markt für verwaltete Cybersicherheitsdienste, die kontinuierliche Bedrohungsüberwachung, Erkennung, Untersuchung und Reaktion über Cloud-basierte und hybride IT-Umgebungen hinweg bereitstellen. Diese Dienste kombinieren Cloud-Sicherheitstelemetrie, Bedrohungsintelligenz, Sicherheitsanalysen und Sicherheitsoperationsexpertise, um Bedrohungen zu identifizieren und darauf zu reagieren, die auf Cloud-Infrastruktur, Workloads, Identitäten, Anwendungen und Daten abzielen. Der Markt umfasst vollständig verwaltete und gemeinsam verwaltete Erkennungs- und Reaktionsdienste, Cloud-Security-Operations-Center-Dienste sowie Cloud-basierte erweiterte Erkennungs- und Reaktionsdienste.
Der Markt für Cloud-zentrierte MDR-Dienste ist segmentiert nach Serviceangebot (vollständig verwaltete Cloud-zentrierte MDR-Dienste, gemeinsam verwaltete Cloud-zentrierte MDR-Dienste, Cloud-SOC-als-Service und Cloud-basiertes verwaltetes erweitertes Erkennen und Reagieren), nach Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), nach Branchenvertikale (BFSI, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung, Informationstechnologie und Telekommunikation, verarbeitendes Gewerbe, Einzelhandel und E-Commerce sowie weitere Branchenvertikalen) und nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vollständig verwaltete Cloud-zentrierte MDR-Dienste |
| Gemeinsam verwaltete Cloud-zentrierte MDR-Dienste |
| Cloud-SOC-als-Service |
| Cloud-basiertes verwaltetes erweitertes Erkennen und Reagieren |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Informationstechnologie und Telekommunikation |
| Verarbeitendes Gewerbe |
| Einzelhandel und E-Commerce |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Serviceangebot | Vollständig verwaltete Cloud-zentrierte MDR-Dienste | |
| Gemeinsam verwaltete Cloud-zentrierte MDR-Dienste | ||
| Cloud-SOC-als-Service | ||
| Cloud-basiertes verwaltetes erweitertes Erkennen und Reagieren | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Branchenvertikale | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Informationstechnologie und Telekommunikation | ||
| Verarbeitendes Gewerbe | ||
| Einzelhandel und E-Commerce | ||
| Weitere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cloud-zentrierte MDR-Dienste?
Die Marktgröße für Cloud-zentrierte MDR-Dienste beträgt im Jahr 2026 6,72 Milliarden USD und soll bis 2032 einen Wert von 19,28 Milliarden USD erreichen, mit einer CAGR von 19,06 % von 2027 bis 2032.
Was treibt die Nachfrage nach Cloud-zentrierten MDR-Diensten an?
Hybride Cloud-Komplexität, Qualifikationslücken in der Cybersicherheit, identitätsbasierte Angriffe und Anforderungen an die Vorfallsmeldung sind die wichtigsten Nachfragetreiber.
Welches Cloud-zentrierte MDR-Serviceangebot hat den größten Marktanteil?
Vollständig verwaltete Dienste führen mit einem Anteil von 43,16 % im Jahr 2026, da Unternehmen eine vollständig ausgelagerte SOC-Funktion suchen.
Welche Unternehmensgröße wächst am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 19,44 % wachsen, unterstützt durch Cyberversicherungsanforderungen und MSP-basierte Dienste.
Welcher Sektor hat die höchste Nachfrage nach Cloud-zentrierten MDR-Diensten?
BFSI führt mit einem Anteil von 22,68 % im Jahr 2026, während Informationstechnologie und Telekommunikation bis 2032 voraussichtlich mit einer CAGR von 20,42 % wachsen werden.
Welche Region wächst am schnellsten bei Cloud-zentrierten MDR-Diensten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 20,04 % wachsen, unterstützt durch Cloud-Einführung und sich entwickelnde Datenschutzanforderungen.