
Tamaño y Participación del Mercado de Servicios MDR Centrados en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios MDR Centrados en la Nube por Mordor Intelligence
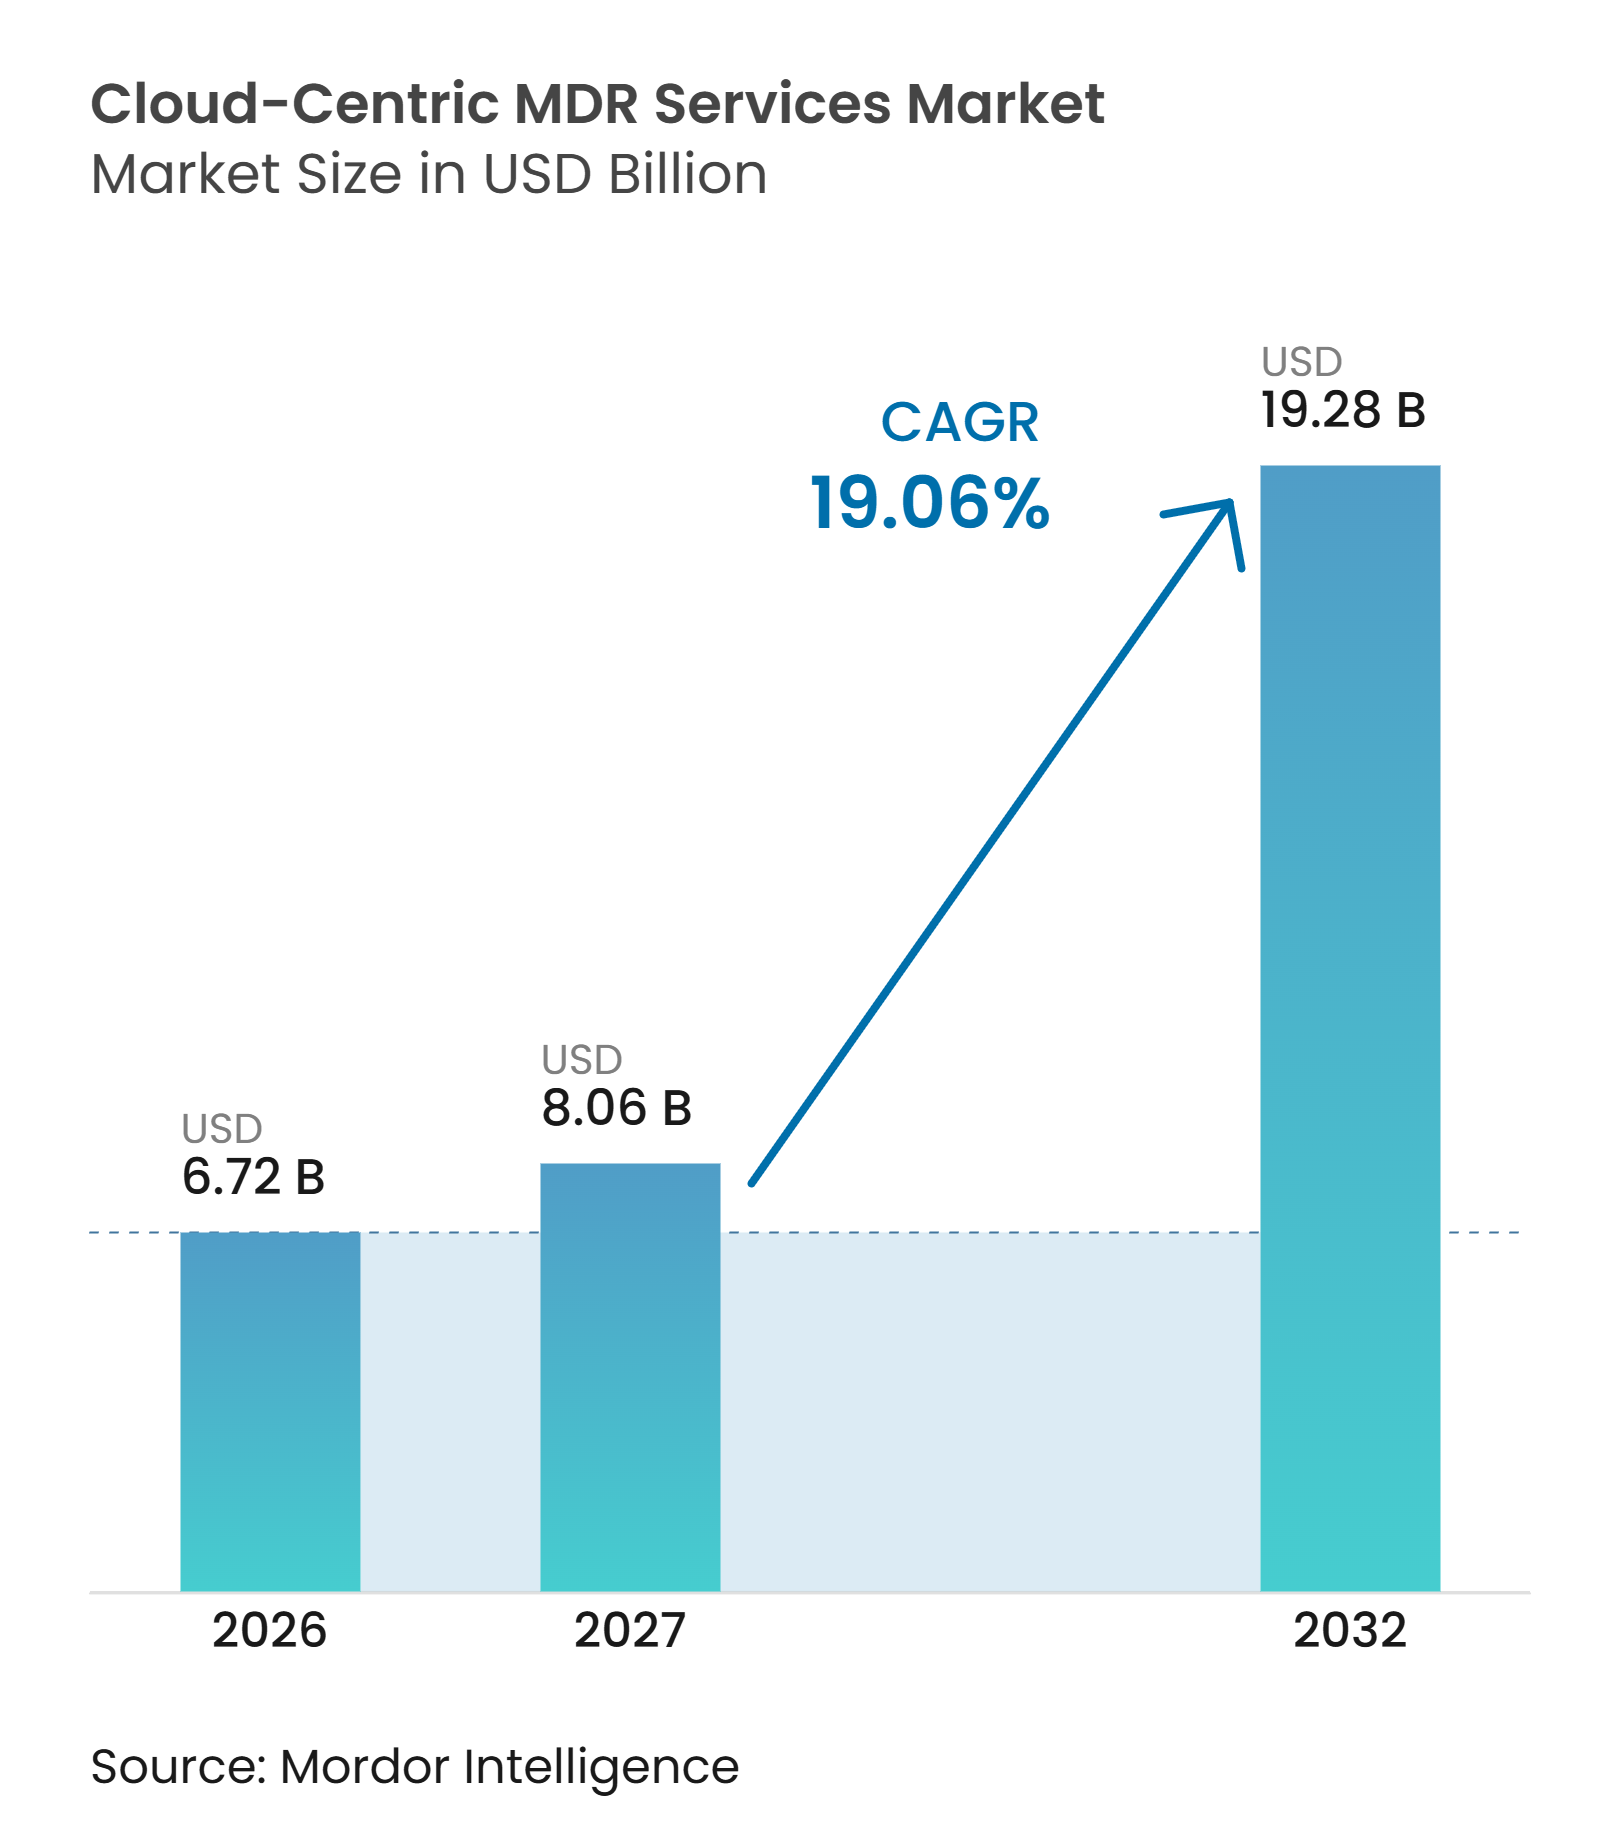
Se proyecta que el tamaño del mercado de servicios MDR centrados en la nube se expanda de 6,72 mil millones de USD en 2026 a 8,06 mil millones de USD en 2027, y a 19,28 mil millones de USD para 2032, registrando un CAGR del 19,06% entre 2027 y 2032. El mercado de servicios MDR centrados en la nube está siendo moldeado por la adopción híbrida y multinube, que aumenta el número de identidades, cargas de trabajo y planos de control que los equipos de seguridad deben monitorear. Las brechas persistentes de habilidades dificultan el mantenimiento de un centro de operaciones de seguridad interno con personal completo, especialmente cuando se requiere cobertura continua. El uso indebido de identidades ahora afecta las cargas de trabajo en la nube, las aplicaciones SaaS y las cuentas de servicio, poniendo mayor énfasis en el monitoreo continuo que en los controles perimetrales. Los proveedores están respondiendo ofreciendo una cobertura de telemetría más amplia, investigación automatizada y flujos de trabajo de respuesta que operan en entornos de nube. La consolidación también está cambiando las posiciones competitivas, ya que los proveedores más grandes combinan inteligencia de amenazas, capacidades de automatización y servicios gestionados.
Conclusiones Clave del Informe
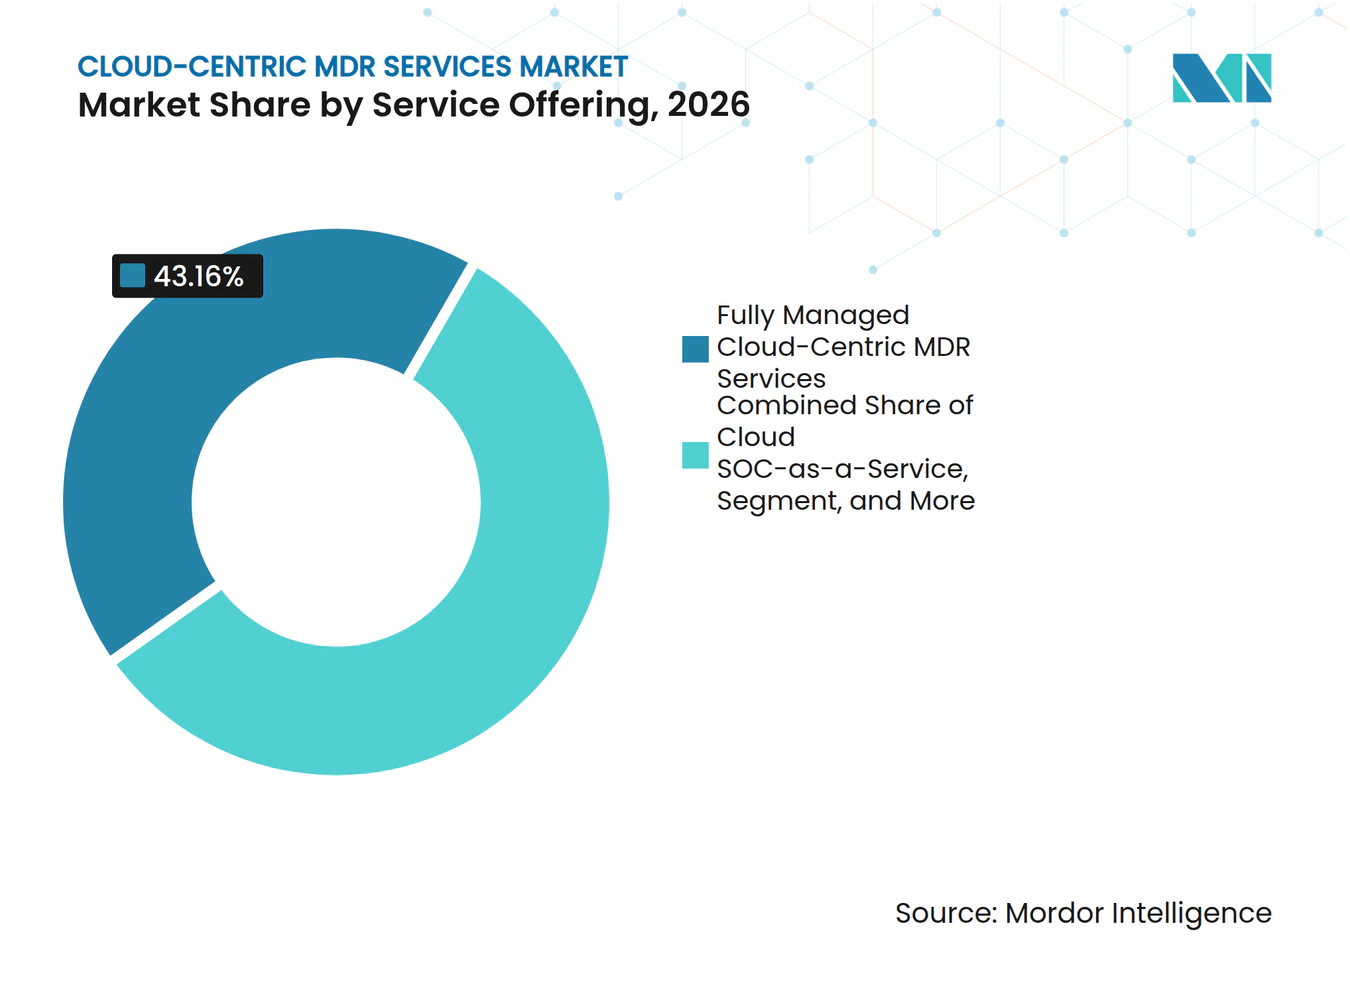
- Por oferta de servicios, los servicios totalmente gestionados representaron el 43,16% de la participación del mercado de servicios MDR centrados en la nube en 2026, mientras que la detección y respuesta extendida gestionada entregada en la nube se proyecta que se expanda a un CAGR del 19,86% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 42,72% de los ingresos en 2026, mientras que las pymes se proyecta que se expandan a un CAGR del 19,44% hasta 2032.
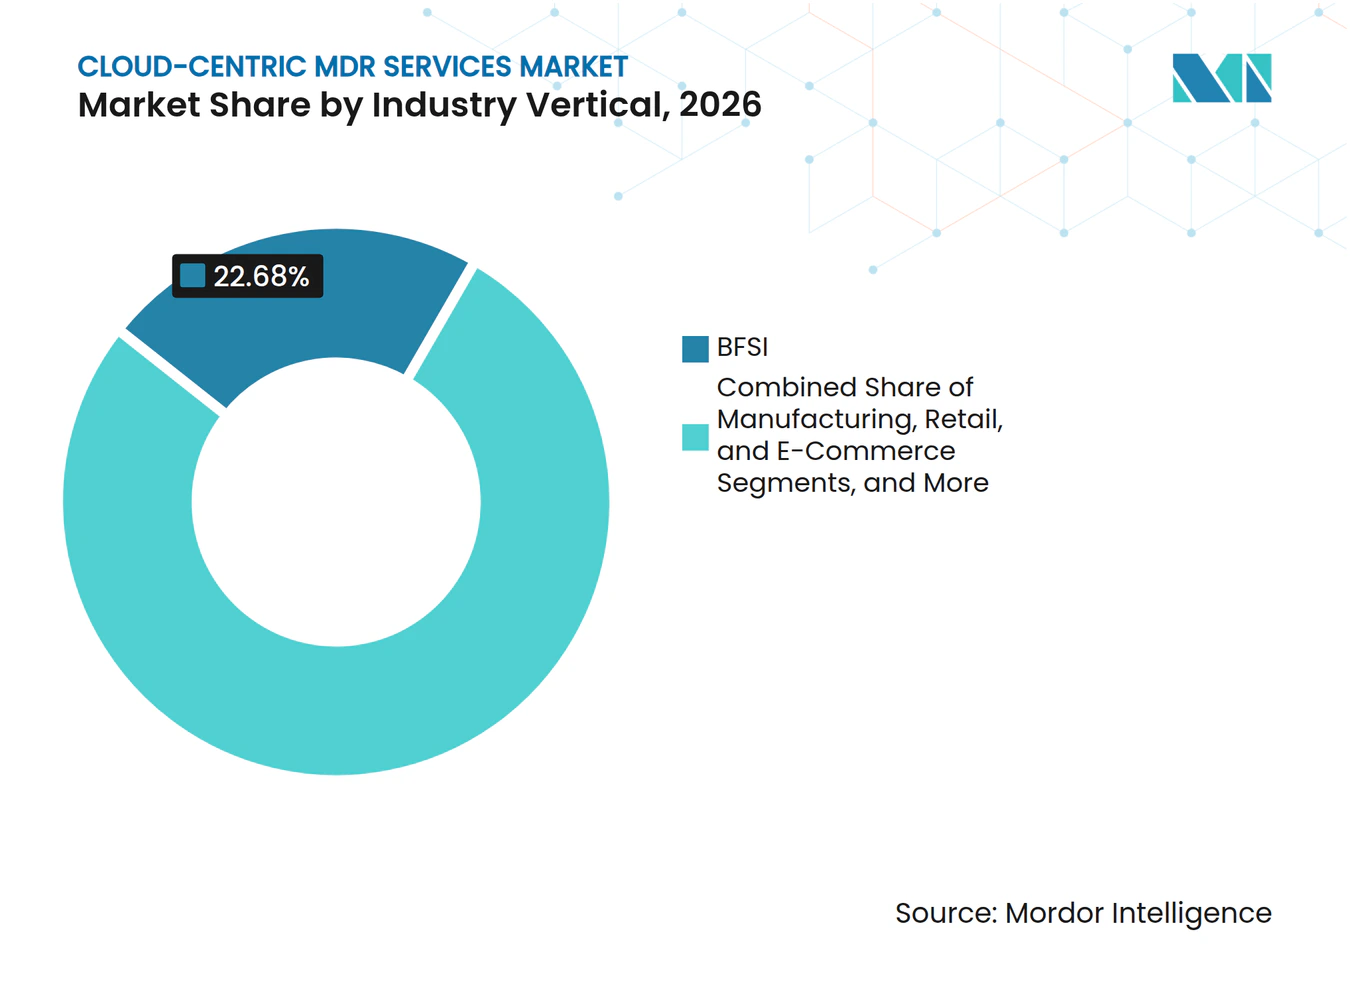
- Por vertical industrial, BFSI representó el 22,68% de los ingresos en 2026, mientras que la tecnología de la información y las telecomunicaciones se proyecta que se expandan a un CAGR del 20,42% hasta 2032.
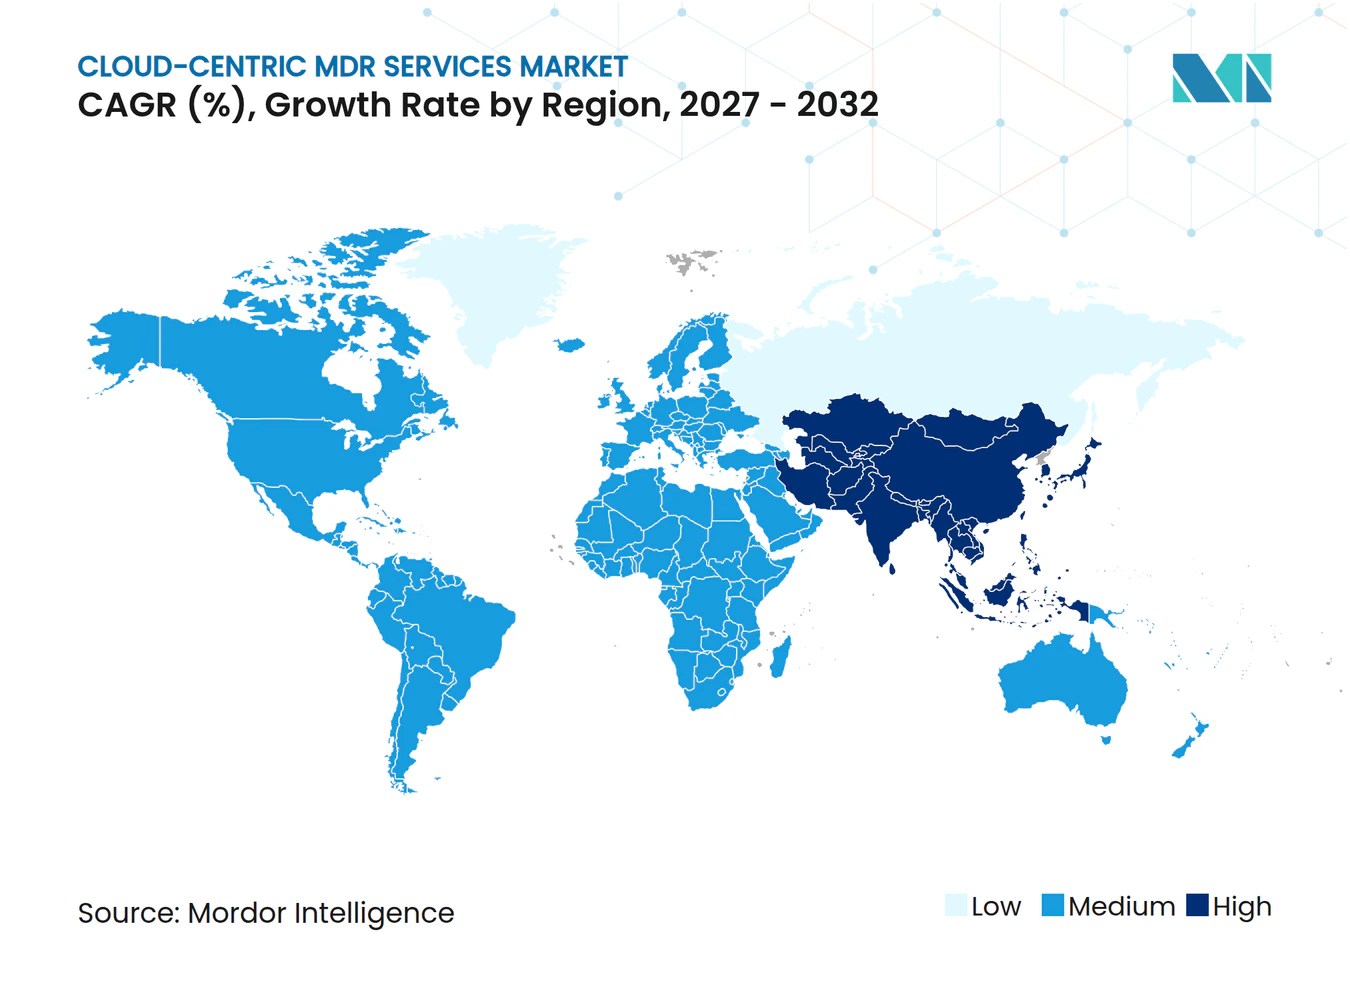
- Por geografía, América del Norte representó el 48,23% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 20,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios MDR Centrados en la Nube
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | Valor |
|---|---|---|---|---|
| Creciente Complejidad de las Superficies de Ataque Híbridas y Multinube | +4.2% | Global, con mayor intensidad en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) | 43.16% |
| Escasez de Talento en Ciberseguridad y el Costo de Construir SOC Internos | +3.8% | Global, presión aguda en América del Norte, Europa y los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) | 19.86% |
| Aumento de los Ataques Basados en Identidad Contra Cargas de Trabajo en la Nube | +3.2% | Global, inicialmente concentrado en América del Norte y Europa, se está expandiendo a Asia-Pacífico. | Mediano plazo (2-4 años) | 42.72% |
| Requisitos Regulatorios para el Monitoreo Continuo y la Notificación de Incidentes | +2.8% | UE, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) | 19.44% |
| Expansión de Aplicaciones Nativas de la Nube, Contenedores y Computación sin Servidor | +2.2% | Global, con la mayor velocidad de adopción en América del Norte y los mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) | 22.68% |
| Adopción de Detección Asistida por IA, Investigación y Respuesta Automatizada | +1.8% | Global, con adopción temprana concentrada en América del Norte y Europa | Corto plazo (≤ 2 años) | 20.42% |
| Fuente: Mordor Intelligence | ||||
Creciente Complejidad de las Superficies de Ataque Híbridas y Multinube
El mercado de servicios MDR centrados en la nube se beneficia a medida que la arquitectura híbrida y multinube reemplaza un perímetro de seguridad único y definible. IBM X-Force informó que las intrusiones en la nube en 2025 a menudo explotaron configuraciones incorrectas de identidad híbrida, incluidas debilidades en Active Directory Connect, lo que permitió el movimiento desde sistemas locales hacia inquilinos en la nube. Esto convierte la capa de integración entre los proveedores de identidad y los planos de control de la nube en un punto significativo de exposición. Los servicios MDR centrados en la nube pueden correlacionar la telemetría a través de estos límites para identificar el movimiento lateral que las herramientas exclusivas de endpoints pueden pasar por alto. Sysdig informó que más del 70% de las organizaciones operan en entornos multinube, mientras que el uso de respuestas automatizadas de eliminación de procesos aumentó un 140% interanual.[1] Estas condiciones respaldan la demanda de operaciones de seguridad capaces de monitorear entornos de nube en rápida evolución.
Escasez de Talento en Ciberseguridad y el Costo de Construir SOC Internos
Las limitaciones de la fuerza laboral refuerzan la demanda en el mercado de servicios MDR centrados en la nube, ya que las operaciones de seguridad internas continuas requieren habilidades escasas e inversión sostenida. SANS encontró que el 60% de las organizaciones identificaron las brechas de habilidades como su principal desafío de fuerza laboral en 2026, en comparación con una división casi equitativa entre preocupaciones de habilidades y dotación de personal en 2025. La misma investigación informó que el 95% de las organizaciones dijeron que las directivas regulatorias afectaron las decisiones de contratación en 2026. Esto sitúa las necesidades de cumplimiento junto con la presión operativa de dotación de personal. Red Canary informó costos anuales promedio de incidentes cibernéticos de 3,7 millones de USD por organización, mientras que el 75% de los encuestados informaron escasez de habilidades en detección de intrusiones. Los servicios gestionados ofrecen a las organizaciones una alternativa basada en suscripción para reclutar y retener un equipo de SOC disponible las 24 horas del día, los 7 días de la semana.
Aumento de los Ataques Basados en Identidad Contra Cargas de Trabajo en la Nube
Los ataques centrados en la identidad están expandiendo el mercado de servicios MDR centrados en la nube más allá del monitoreo de endpoints. Google Cloud encontró que los problemas de identidad se utilizaron para el acceso inicial en el 83% de los incidentes relacionados con la nube y SaaS que observó en el segundo semestre de 2025. EXPEL registró incidentes basados en identidad en el 68,1% de sus casos investigados en el segundo trimestre de 2026, frente al 58,7% en el primer trimestre. Microsoft informó que las cargas de trabajo en la nube expuestas fueron atacadas en un promedio de 5,3 horas, y que el 78% de las técnicas de ataque contra infraestructura crítica involucraron el abuso de identidad en la nube. SpyCloud encontró que el 42% de las organizaciones afectadas citaron el uso indebido o compromiso de identidades no humanas como su principal tipo de evento basado en identidad. Los proveedores con análisis de comportamiento para cuentas de servicio, actividad OAuth y planos de control de la nube están, por lo tanto, mejor posicionados para abordar estas rutas de ataque.
Requisitos Regulatorios para el Monitoreo Continuo y la Notificación de Incidentes
Las obligaciones regulatorias se están convirtiendo en un factor de compra directo para el mercado de servicios MDR centrados en la nube. DORA se aplica a las entidades financieras de la UE desde el 17 de enero de 2025, e incluye requisitos para la gestión de riesgos de TIC, pruebas de resiliencia, supervisión de terceros y notificación de incidentes. La ACPR señaló en enero de 2026 que los plazos de notificación rara vez se cumplían, lo que indica brechas operativas continuas en la clasificación y notificación de incidentes. NIS2 también requiere una notificación de 72 horas para incidentes relevantes entre los operadores de servicios esenciales. India notificó las Normas de Protección de Datos Personales Digitales en noviembre de 2025, con aplicación prevista para mayo de 2027. Estas normas extienden la demanda de monitoreo relacionado con el cumplimiento más allá de Europa a las organizaciones que gestionan datos regulados en la región de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Soberanía de Datos sobre la Telemetría de Seguridad Transfronteriza | -1.5% | UE, Rusia, China, mercados nacionales de Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Complejidad de Integración en Herramientas de Seguridad en la Nube Heterogéneas | -1.2% | Global, con mayor fricción en grandes empresas con parques de herramientas de seguridad heredadas | Mediano plazo (2-4 años) |
| Visibilidad Limitada en Cargas de Trabajo Efímeras y Recursos de Nube de Corta Duración | -0.9% | Global, agudo en organizaciones nativas de la nube que operan grandes flotas de contenedores | Mediano plazo (2-4 años) |
| Preocupaciones de los Clientes sobre la Calidad de las Alertas, Falsos Positivos y Dependencia del Proveedor | -0.7% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Soberanía de Datos sobre la Telemetría de Seguridad Transfronteriza
Las normas de soberanía de datos restringen el mercado de servicios MDR centrados en la nube porque muchas arquitecturas de servicios gestionados centralizan la telemetría para su análisis. Las restricciones de transferencia del RGPD, los requisitos de la PIPL de China y las normas de localización en los estados del Golfo pueden limitar ese enfoque. Bitdefender encontró que el 77% de los profesionales de TI y seguridad consideraban la soberanía de datos cada vez más importante en las decisiones de compra, mientras que el 76% consideraría cambiar de proveedor de MDR debido a preocupaciones sobre la jurisdicción de los datos. AWS lanzó su Nube Soberana Europea en enero de 2026, reforzando las expectativas de que el procesamiento en la nube y las operaciones de soporte deben situarse dentro de la jurisdicción legal pertinente. Los proveedores en el mercado de servicios MDR centrados en la nube pueden necesitar canalizaciones de telemetría aisladas, operaciones de SOC y entornos de IA en cada región. Esa duplicación aumenta los costos de entrega y favorece a los proveedores con los recursos para establecer pilas de servicios soberanos.
Complejidad de Integración en Herramientas de Seguridad en la Nube Heterogéneas
La complejidad de integración puede ralentizar la adopción de servicios MDR centrados en la nube cuando las organizaciones operan en múltiples nubes, endpoints, plataformas SIEM y productos de seguridad nativos de la nube. SANS informó que solo el 25% de las organizaciones consideraban su presupuesto de detección y respuesta como totalmente suficiente, mientras que el 66% había integrado parcialmente la respuesta automatizada. Por lo tanto, muchas organizaciones mantienen flujos de trabajo manuales híbridos con alertas duplicadas y telemetría incompleta. Una señal de endpoint de alta gravedad puede no compartir un formato común con una anomalía de registro en la nube, lo que obliga a los analistas a correlacionar eventos entre proveedores. Esto puede prolongar la incorporación, debilitar la confianza del cliente y aumentar el riesgo de abandono del servicio. Las más de 250 integraciones del ecosistema de Arctic Wolf ilustran por qué los conectores prediseñados y las capacidades de normalización pueden reducir esta fricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta de Servicios: Los Servicios Totalmente Gestionados Lideran, pero MXDR Remodela el Campo
Los servicios totalmente gestionados representaron el 43,16% de la participación del mercado de servicios MDR centrados en la nube en 2026. El segmento atiende a empresas que desean una función de SOC externalizada que cubra la detección, investigación y contención en el mercado de servicios MDR centrados en la nube, sin depender del personal de operaciones interno. Su posición refleja el desafío de mantener el monitoreo de nivel 1 mientras los volúmenes de ataques y las brechas de habilidades aumentan. Los proveedores totalmente gestionados pueden controlar el ciclo de ingeniería de detección y respuesta, reduciendo la dependencia de los analistas internos del cliente. Los servicios co-gestionados siguen siendo relevantes para las organizaciones que mantienen equipos de seguridad pero requieren soporte especializado. El SOC en la Nube como Servicio también proporciona una ruta flexible para los compradores que buscan capacidades de monitoreo entregadas en la nube.
Se proyecta que MXDR entregado en la nube se expanda a un CAGR del 19,86% hasta 2032, la tasa más alta entre las ofertas de servicios. El tamaño del mercado de servicios MDR centrados en la nube para este segmento está respaldado por la demanda de un único servicio que abarque identidad, infraestructura en la nube, SaaS, endpoints y tecnología operativa. Los compradores son cada vez más reacios a gestionar contratos separados para productos de detección específicos. La IA agéntica también puede apoyar una clasificación, investigación y contención más rápidas en varias fuentes de telemetría. Esto permite a los proveedores de MXDR presentar una cobertura más amplia sin aumentar el esfuerzo manual de los analistas al mismo ritmo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Pymes se Aceleran a Medida que Cambia la Economía del Ciberseguro
Las grandes empresas representaron el 42,72% de los ingresos en 2026. Sus entornos multinube, datos valiosos y obligaciones de cumplimiento requieren capacidades continuas de monitoreo y respuesta a incidentes. Estos compradores a menudo solicitan manuales de detección personalizados, inteligencia de amenazas integrada y modelos de servicio dedicados. Tales requisitos respaldan valores de contrato premium por encima de los de las ofertas estándar de MSSP. Rapid7 declaró que sus flujos de trabajo de IA agéntica, lanzados en junio de 2025, ahorraron más de 200 horas de analistas de SOC cada semana y lograron una precisión del 99,93% en el cierre de alertas benignas.[2]Este tipo de automatización aborda tanto la economía de dotación de personal como los requisitos de auditoría para los grandes clientes.
Se proyecta que las pymes se expandan a un CAGR del 19,44% hasta 2032. Los requisitos de ciberseguro, las cláusulas de cadena de suministro y la entrega de marca blanca a través de proveedores de servicios gestionados están ampliando el acceso a cobertura 24/7 en el mercado de servicios MDR centrados en la nube. CrowdStrike encontró que solo el 20% de las pymes utilizan un proveedor de seguridad externo o MSP, lo que indica que muchos compradores potenciales siguen sin ser atendidos. La industria de servicios MDR centrados en la nube puede llegar a este grupo a través de servicios empaquetados que reducen la complejidad de implementación y minimizan las barreras contractuales. Arctic Wolf, Huntress y Blackpoint Cyber están posicionados en torno al canal MSP, donde los proveedores pueden extender la cobertura a múltiples clientes más pequeños. Este canal es importante porque brinda a las organizaciones más pequeñas acceso a operaciones especializadas sin tener que construirlas internamente.
Por Vertical Industrial: BFSI Ancla la Demanda Mientras TI y Telecomunicaciones Lideran el Crecimiento
BFSI representó el 22,68% de la participación de mercado en el mercado de servicios MDR centrados en la nube en 2026. DORA ha convertido el monitoreo consciente de la nube y la notificación de incidentes en una necesidad de cumplimiento para las entidades financieras de la UE en lugar de una compra discrecional. Las organizaciones financieras están particularmente expuestas al uso indebido de credenciales, el abuso de la autenticación multifactor y el robo de tokens OAuth. IBM identificó las configuraciones incorrectas de identidad híbrida como un punto de entrada principal a la nube, lo que refuerza el valor de la detección y respuesta a amenazas de identidad en esta vertical. La salud y las ciencias de la vida, el gobierno y la administración pública, y la manufactura forman el siguiente nivel de demanda. Estos sectores están gestionando un perfil de riesgo combinado de TI, tecnología operativa y ransomware.
Se proyecta que la tecnología de la información y las telecomunicaciones se expandan a un CAGR del 20,42% hasta 2032. El sector construye y opera infraestructura en la nube al tiempo que protege APIs, cadenas de suministro de software y canalizaciones de datos de clientes. Los contenedores, las funciones sin servidor y las canalizaciones CI/CD pueden ser difíciles de proteger utilizando herramientas MDR tradicionales en el mercado de servicios MDR centrados en la nube. Los servicios MDR centrados en la nube con análisis de registros de auditoría de Kubernetes y detección de anomalías en cuentas de servicio son cada vez más importantes para los proveedores de tecnología empresarial y SaaS. El comercio minorista y el comercio electrónico también están aumentando la adopción a medida que los requisitos de PCI DSS 4.0 y la exposición de pagos alojados en la nube se vuelven más significativos. La demanda en manufactura está respaldada por la convergencia de las redes de TI y tecnología operativa y la necesidad de correlacionar la telemetría en ambos entornos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 48,23% de los ingresos en 2026 y sigue siendo el mayor contribuyente regional al mercado de servicios MDR centrados en la nube. La región cuenta con una densa base de empresas reguladas y un uso extensivo de herramientas de seguridad integradas con grandes proveedores de nube en el mercado de servicios MDR centrados en la nube. Estados Unidos lidera la demanda regional a través de las normas de divulgación de ciberseguridad, las necesidades de monitoreo en la banca y las condiciones de ciberseguro que fomentan la adopción de MDR. Canadá es un área de crecimiento secundario, particularmente en servicios financieros e infraestructura crítica. México se encuentra en una etapa más temprana y es comúnmente atendido por proveedores con sede en Estados Unidos. América del Sur es una oportunidad emergente, con demanda centrada en el sector financiero de Brasil y la inversión en cumplimiento en la nube asociada con la Lei Geral de Proteção de Dados.
Europa enfrenta una fuerte demanda relacionada con el cumplimiento porque NIS2 y DORA cubren servicios financieros, salud, energía, transporte e infraestructura digital. DORA se ha aplicado en su totalidad desde enero de 2025, y requiere prácticas estructuradas de gestión de riesgos de TIC e incidentes. El tamaño del mercado de servicios MDR centrados en la nube en la región está influenciado por la soberanía de datos, ya que los compradores esperan cada vez más que el procesamiento de telemetría, la actividad del SOC y el entrenamiento de IA permanezcan dentro de las jurisdicciones legales de la UE. Bitdefender lanzó un programa en julio de 2026 para una pila de ciberseguridad y MDR totalmente residente en la UE, atendida por analistas con sede en la UE.[3] El Reino Unido mantiene una demanda separada bajo el RGPD del Reino Unido y las Regulaciones de Redes y Sistemas de Información. En Oriente Medio y África, Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica lideran la demanda, aunque la capacidad de nube soberana puede limitar la adopción de servicios centrados en la nube.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 20,04% hasta 2032, la tasa regional más rápida. La carga de trabajo de gestión de alertas de Japón y el uso de herramientas de detección de endpoints han impulsado la demanda de externalización de SOC. Las Normas de Protección de Datos Personales Digitales de India crean un calendario de cumplimiento que respalda el gasto en seguridad en servicios financieros, salud y tecnología. El Equipo de Respuesta a Emergencias Informáticas de India también requiere la notificación de brechas en un plazo de 6 horas para incidentes específicos. Corea del Sur y Australia son mercados de MDR en la nube comparativamente maduros con una inversión creciente en capacidades de SOC agéntico. La Ley de Protección de Datos Personales de Vietnam entró en vigor el 1 de enero de 2026, mientras que las crecientes obligaciones de protección de datos de Singapur añaden demanda en todo el Sudeste Asiático.
Panorama Competitivo
Concentración del Mercado
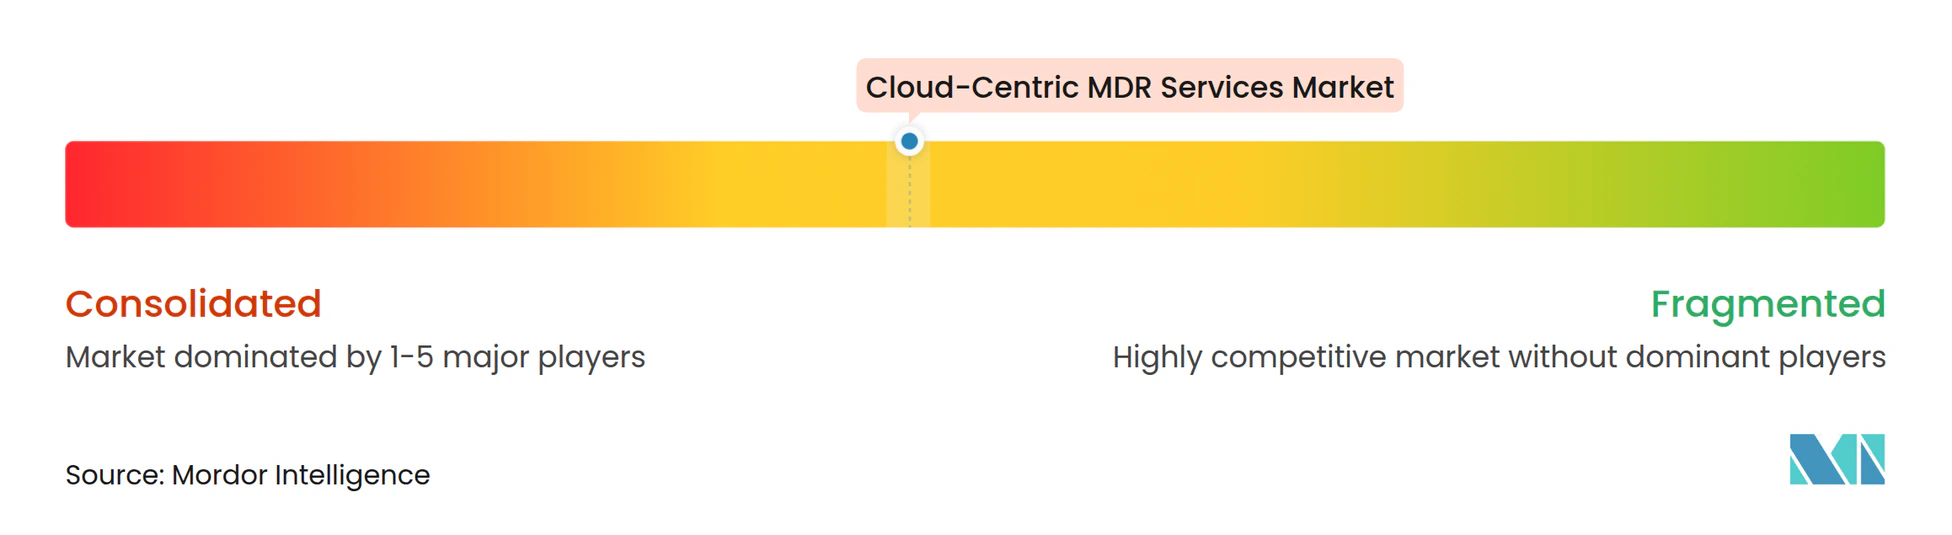
El mercado de servicios MDR centrados en la nube tiene una concentración moderada entre los proveedores líderes y una fragmentación sustancial en los niveles de mercado medio y enfocados en MSP. Arctic Wolf Networks, CrowdStrike, eSentire, Rapid7 y ReliaQuest compiten a través de la amplitud de telemetría en la nube, la ingeniería de detección basada en IA y la velocidad de contención. Sophos completó su adquisición de Secureworks en febrero de 2025 por 859 millones de USD, combinando el portafolio de Sophos con Taegis XDR, la Unidad de Contraamenazas y las capacidades de detección y respuesta a amenazas de identidad. La adquisición de Red Canary por parte de Zscaler también demuestra el interés de los grandes proveedores de seguridad de red e identidad en las capacidades de MDR.
La IA agéntica es un área central de competencia en el mercado de servicios MDR centrados en la nube, donde los proveedores buscan operaciones de investigación más eficientes. CrowdStrike introdujo MDR Agéntico en marzo de 2026 y amplió su colaboración con NVIDIA para utilizar modelos Nemotron en flujos de trabajo de investigación.[4] La empresa declaró que las pruebas internas mostraron investigaciones hasta 5 veces más rápidas y más de 3 veces mayor precisión en la clasificación, mientras que Nemotron Nano logró un 96% de precisión en la generación de consultas de investigación en Falcon LogScale. Arctic Wolf lanzó Aurora MDR Connect en septiembre de 2026 como un nivel de MDR exclusivo para MSP respaldado por su Plataforma de Superinteligencia Aurora y SOC Agéntico. SentinelOne adquirió Prompt Security y anunció la adquisición de Observo AI en septiembre de 2025, desarrollando capacidades de telemetría centradas en IA y protección en tiempo de ejecución.
El nivel entregado por MSP y enfocado en pymes sigue siendo una apertura competitiva importante. Las organizaciones con entre 50 y 500 empleados en sectores regulados a menudo necesitan monitoreo continuo pero enfrentan restricciones presupuestarias y de implementación. Los proveedores que empaquetan servicios para MSP pueden reducir esos obstáculos mientras amplían su alcance a muchos clientes más pequeños. La entrega de servicios soberanos es otro diferenciador, con los requisitos de residencia de datos influyendo en las adquisiciones. SentinelOne y Schwarz Digits anunciaron una asociación en septiembre de 2025 para proporcionar MDR impulsado por IA en la nube soberana STACKIT en Alemania, abordando los requisitos de ISO 27001 y BSI C5. La industria de servicios MDR centrados en la nube, por lo tanto, combina la competencia de grandes plataformas con oportunidades regionales y lideradas por canales para proveedores especializados.
Líderes de la Industria de Servicios MDR Centrados en la Nube
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
eSentire Inc.
-
Expel, Inc.
-
Red Canary, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Arctic Wolf lanzó Aurora MDR Connect, un nivel de MDR exclusivo para MSP de Aurora Managed Detection and Response impulsado por la Plataforma de Superinteligencia Aurora y el SOC Agéntico. La oferta permite a los MSP implementar detección, investigación y respuesta preautorizada 24/7 en entornos de clientes a escala, con investigaciones resueltas en segundos a través del Motor de Confianza de IA, abordando directamente la restricción del modelo de costos de MSP de agregar personal de analistas de SOC para expandir los ingresos de seguridad gestionada.
- Julio de 2026: Bitdefender lanzó su Programa de Aceleración Soberana el 9 de julio de 2026, permitiendo a las organizaciones europeas migrar a una pila de ciberseguridad y MDR totalmente residente en la UE, entregada por analistas con sede en la UE desde un SOC domiciliado en la UE. El programa incluye una oferta de compra de contrato para acelerar el desplazamiento de proveedores de ciberseguridad no pertenecientes a la UE, apuntando directamente al comportamiento de cambio impulsado por la soberanía de datos en los sectores europeos regulados.
- Marzo de 2026: Bitdefender lanzó su Programa de Aceleración Soberana el 9 de julio de 2026, permitiendo a las organizaciones europeas migrar a una pila de ciberseguridad y MDR totalmente residente en la UE, entregada por analistas con sede en la UE desde un SOC domiciliado en la UE. El programa incluye una oferta de compra de contrato para acelerar el desplazamiento de proveedores de ciberseguridad no pertenecientes a la UE, apuntando directamente al comportamiento de cambio impulsado por la soberanía de datos en los sectores europeos regulados.
- Febrero de 2026: Arctic Wolf adquirió Sevco Security, añadiendo inteligencia de activos de nube y TI a la plataforma Aurora para fortalecer la visibilidad en inventarios de nube dinámicos. Arctic Wolf también fue seleccionado como proveedor preferido de MDR por Chubb, profundizando la intersección estratégica entre el ciberseguro y la seguridad gestionada.
Alcance del Informe Global del Mercado de Servicios MDR Centrados en la Nube
El Mercado de Servicios MDR Centrados en la Nube se refiere al mercado de servicios de ciberseguridad gestionados que proporcionan monitoreo continuo de amenazas, detección, investigación y respuesta en entornos de TI basados en la nube e híbridos. Estos servicios combinan telemetría de seguridad en la nube, inteligencia de amenazas, análisis de seguridad y experiencia en operaciones de seguridad para identificar y responder a las amenazas dirigidas a la infraestructura en la nube, cargas de trabajo, identidades, aplicaciones y datos. El mercado incluye servicios de detección y respuesta totalmente gestionados y co-gestionados, servicios de centro de operaciones de seguridad en la nube y servicios de detección y respuesta extendida gestionada entregados en la nube.
El Mercado de Servicios MDR Centrados en la Nube está Segmentado por Oferta de Servicios (Servicios MDR Centrados en la Nube Totalmente Gestionados, Servicios MDR Centrados en la Nube Co-Gestionados, SOC en la Nube como Servicio, y Detección y Respuesta Extendida Gestionada Entregada en la Nube), por Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), por Vertical Industrial (BFSI, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Tecnología de la Información y Telecomunicaciones, Manufactura, Comercio Minorista y Comercio Electrónico, y Otras Verticales Industriales), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios MDR Centrados en la Nube Totalmente Gestionados |
| Servicios MDR Centrados en la Nube Co-Gestionados |
| SOC en la Nube como Servicio |
| Detección y Respuesta Extendida Gestionada Entregada en la Nube |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| BFSI |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Tecnología de la Información y Telecomunicaciones |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Otras Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Oferta de Servicios | Servicios MDR Centrados en la Nube Totalmente Gestionados | |
| Servicios MDR Centrados en la Nube Co-Gestionados | ||
| SOC en la Nube como Servicio | ||
| Detección y Respuesta Extendida Gestionada Entregada en la Nube | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Vertical Industrial | BFSI | |
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios MDR centrados en la nube?
El tamaño del mercado de servicios MDR centrados en la nube es de 6,72 mil millones de USD en 2026 y se proyecta que alcance los 19,28 mil millones de USD para 2032, a un CAGR del 19,06% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios MDR centrados en la nube?
La complejidad de la nube híbrida, las brechas de habilidades en ciberseguridad, los ataques basados en identidad y los requisitos de notificación de incidentes son los principales impulsores de la demanda.
¿Qué oferta de servicios MDR centrados en la nube tiene la mayor participación?
Los servicios totalmente gestionados lideran con una participación del 43,16% en 2026, porque las organizaciones buscan una función de SOC completamente externalizada.
¿Qué tamaño de organización se está expandiendo más rápido?
Se proyecta que las pymes se expandan a un CAGR del 19,44% hasta 2032, respaldadas por los requisitos de ciberseguro y los servicios entregados por MSP.
¿Qué sector tiene la mayor demanda de servicios MDR centrados en la nube?
BFSI lidera con una participación del 22,68% en 2026, mientras que se proyecta que la tecnología de la información y las telecomunicaciones se expandan a un CAGR del 20,42% hasta 2032.
¿Qué región se está expandiendo más rápido en servicios MDR centrados en la nube?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 20,04% hasta 2032, respaldada por la adopción de la nube y los requisitos de protección de datos en evolución.