
グリーンファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
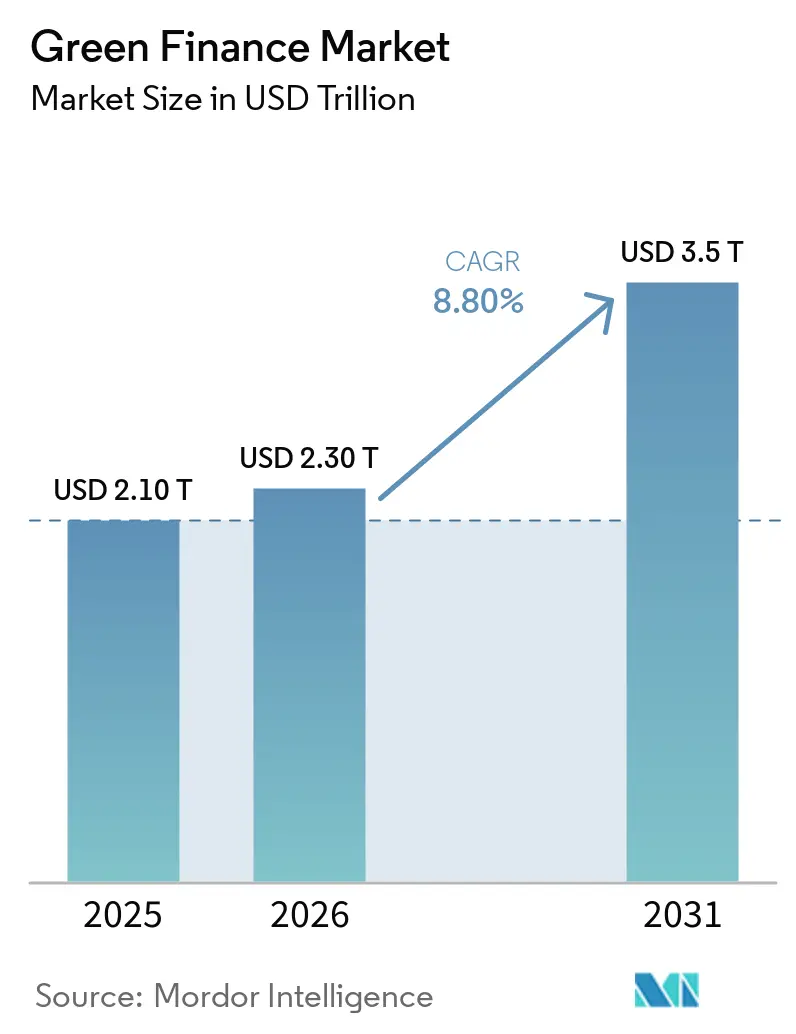
| 市場規模 (2026) | 2.30 兆米ドル |
| 市場規模 (2031) | 3.5 兆米ドル |
| 成長率 (2026 - 2031) | 8.80 % |
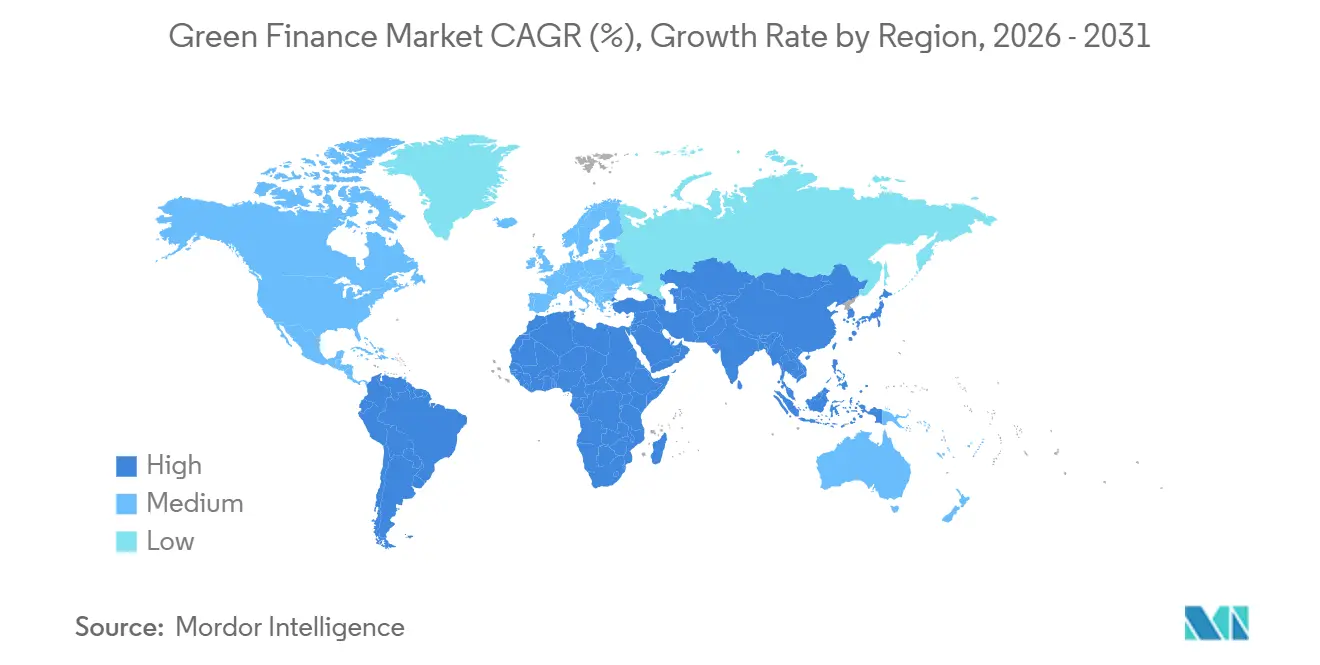
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
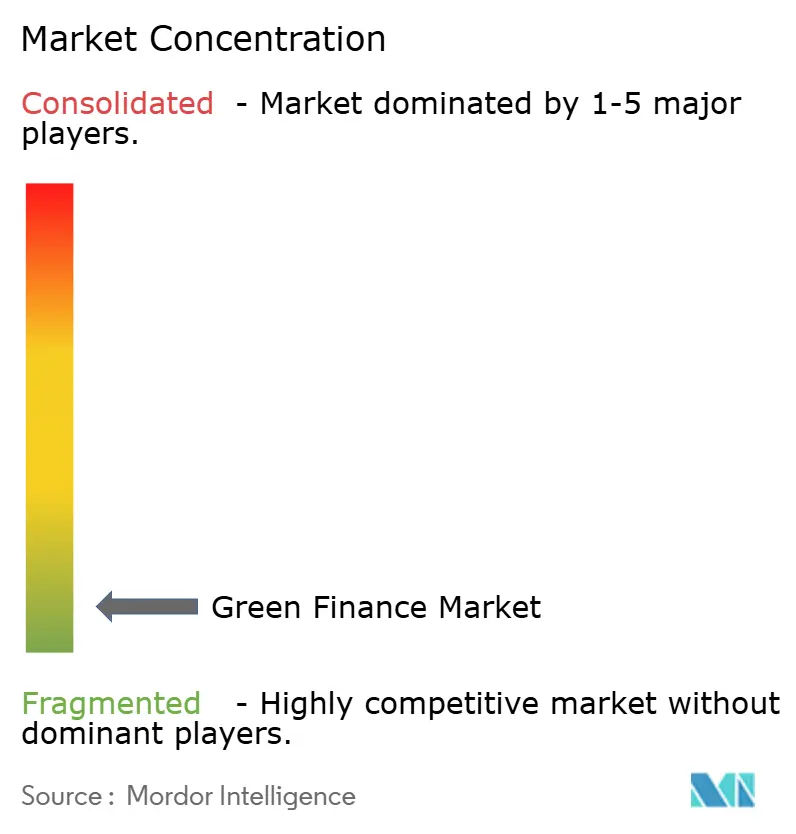
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンファイナンス市場分析
グリーンファイナンス市場は、2025年の2.1 トリリオン 米ドルから2031年には3.5 トリリオン 米ドルへと、2026年から2031年の期間においてCAGR 8.8%で成長する見込みです。市場は、ラベル付き持続可能債券の累積発行残高が2026年6月時点で7.52 トリリオン 米ドルに達するなど、ラベル付き商品への資本配分シフトに支えられています。2025年から2030年の年間緩和ファイナンス所要額は7.8 トリリオン 米ドルと推定さており、エネルギー、輸送、建築物、レジリエンスプロジェクト全体にわたって多大な資金需要が生じています。規制は信頼性の高い報告と外部レビューの重要性を高めており、貸し手と投資家は低炭素資産を支援する商品を拡充しています。この環境は、ストラクチャリング能力、信頼性の高いデータ、大規模なプロジェクトパイプラインへのアクセスを組み合わせられる機関に有利に働きます。また、商業投資家が初期段階のプロジェクトに参加するために公的または譲許的支援を必要とするブレンデッドファイナンスの機会も生み出しています。
レポートの主要ポイント
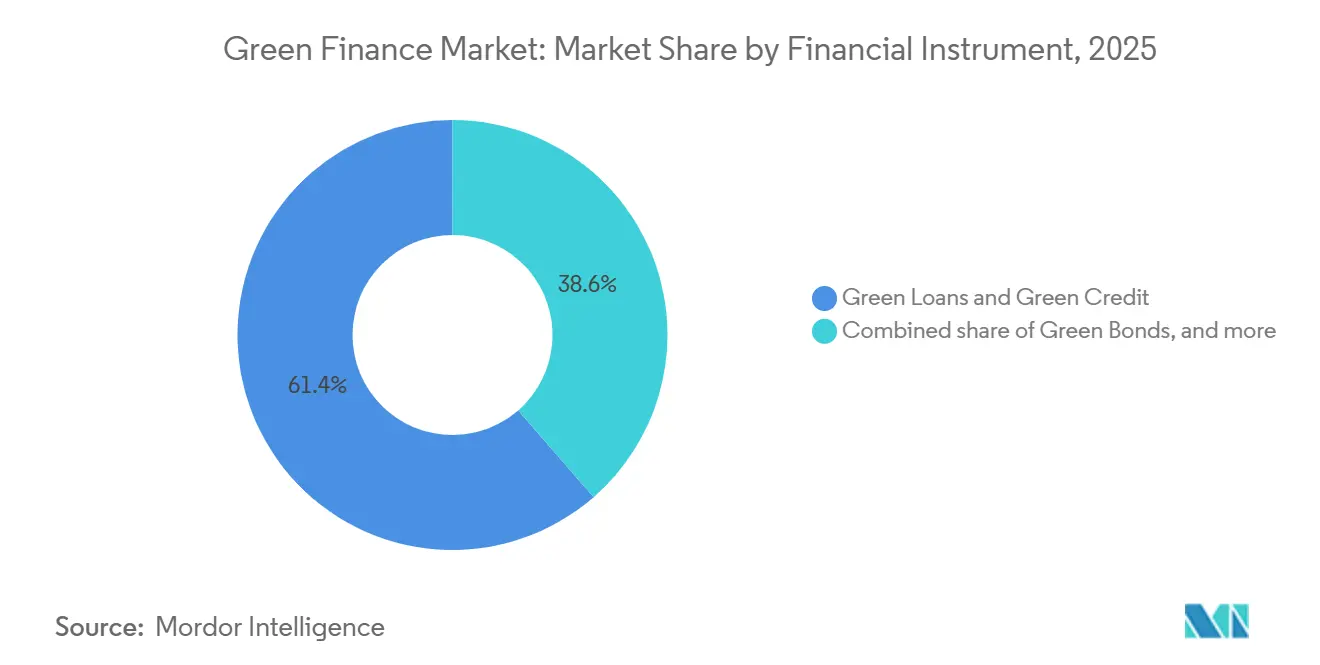
- 金融商品別では、グリーンローンおよびグリーンクレジットが2025年のグリーンファイナンス市場の61.4%を占め、その他のグリーン債務・資金調達商品は2031年までにCAGR 11.5%で成長する見込みです。
- 環境テーマ別では、エネルギー効率・蓄電・ネットワーク・グリーンビルディングが2025年のグリーンファイナンス市場の29.8%を占め、気候変動適応とレジリエンスは2031年までにCAGR 12.6%で成長する見込みです。
- 発行体・借入人別では、大規模非金融法人が2025年のグリーンファイナンス市場の39.3%を占め、家計・個人は2031年までにCAGR 12.1%で成長する見込みです。
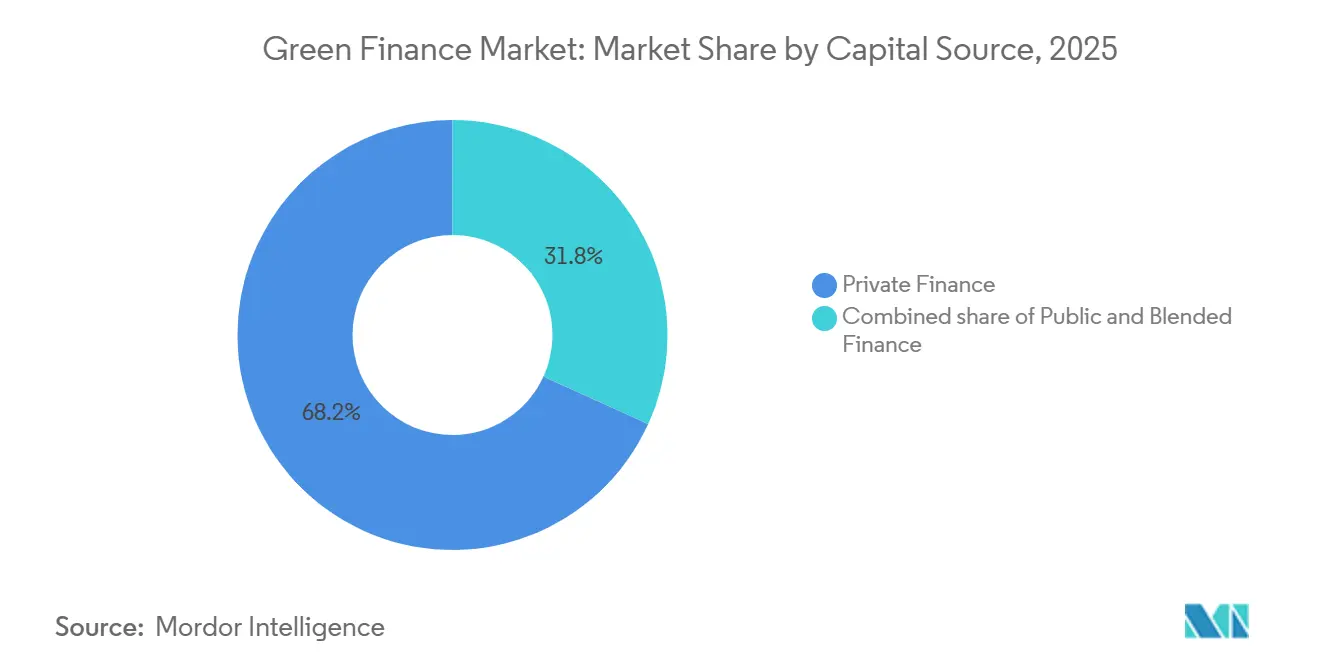
- 資本源別では、民間ファイナンスが2025年のグリーンファイナンス市場の68.2%を占め、官民・ブレンデッドファイナンスは2031年までにCAGR 13.0%で成長する見込みです。
- 資金調達目的別では、新規資金調達が2025年のグリーンファイナンス市場の52.8%を占め、リファイナンスは2031年までにCAGR 10.5%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のグリーンファイナンス市場の54.1%を占め、中東・アフリカは2031年までにCAGR 11.0%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルグリーンファイナンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| グリーン分類体系と持続可能ファイナンス規制の 拡大 | +1.8% | 欧州、中国、東南アジア諸国連合での 早期成果を伴うグローバル | 短期 (≤ 2年) |
| グリーン投資商品に対する 機関投資家需要 | +1.5% | 北米および欧州に集中した グローバル | 中期 (2〜4年) |
| 低炭素インフラに対する 資金調達需要の増大 | +2.0% | グローバル | 長期 (≥ 4年) |
| グリーンボンドおよびグリーンローン市場の 成長と標準化 | +1.4% | 欧州およびアジア太平洋で最も強く、 グローバル | 中期 (2〜4年) |
| 金融機関の資本配分への 気候リスクの統合 | +1.0% | 欧州および北米での早期成果を伴う グローバル | 中期 (2〜4年) |
| 新興市場における グリーンファイナンス商品の拡大 | +1.2% | アジア太平洋、中東・アフリカ、南米 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
グリーン分類体系と持続可能ファイナンス規制の拡大
欧州連合グリーンボンド基準は2026年にグリーンファイナンス市場の有効なインフラとなりました。欧州証券市場監督機構の外部レビュアー登録簿は、規則(EU)2023/2631に基づき2026年6月22日に運用を開始しました。欧州委員会委任規則(EU)2026/73も、分類体系適合活動に関する技術的スクリーニング基準を簡素化しました。義務的な外部レビューは、発行体の検証要件を引き上げ、確立れたレビュー能力を持つプロバイダーの価値を高めています。中国のグリーンファイナンス支援プロジェクトカタログ2025年版は2025年10月に施行され、活動レベルの適格性と温室効果ガス削減フィールドを含む9つのドメインにわたる単一の識別基準を設けました[1]。これらの並行するフレームワークは、パンダ債およびディムサム債の発行を含む国境を越えた商品認証を支援していますが、発行体は依然として各地域の個別要件を満たす必要があります。
グリーン投資商品に対する機関投資家需要
機関投資家需要は、グリーンファイナンス市場を従来の債券発行の枠を超えて拡大させています。中国資産管理業協会は2026年6月に、持続可能投資ファンドが資産の少なくとも80%を明示された持続可能性目標に沿って投資することを義務付けるガイドラインを発行しました[2]。この要件により、持続可能性目標はファンド構築とポートフォリオモニタリングにおいてより正式な役割を担うことになります。グローバルなクリーンエネルギー設備投資は2025年に2.2 トリリオン 米ドルに達し、エネルギー設備投資総額の65%に相当します。Goldman Sachs Asset Managementは2025年2月に、国連持続可能な開発目標6、12、14、15に整合した持続可能ファイナンス開示規則第9条商品として構成された専用の生物多様性債券ファンドを立ち上げました。こうした商品はテーマ型資産の投資家基盤広げ、新たな形態の環境ファイナンスへの需要を支援します。
低炭素インフラに対する資金調達需要の増大
インフラ需要の増大は、グリーンファイナンス市場の長期的なドライバーです。新興市場・途上国においてパリ協定目標を達成するには、2030年までに年間2.4 トリリオン 米ドル超の気候投資が必要です[3]。このうち250 ビリオン 米ドルは適応とレジリエンスに必要とされており、スケーラブルな商業プロジェクト構造は依然として限られています。この資金ギャップは、適応・レジリエンスファイナンスの予測CAGR 12.6%を支えています。適応は譲許的資本の主要な活用分野であり、商業投資に先立って公的なリスク軽減が必要となることが多いです。この要件は、資金不足地域における資金調達成長の中心にブレンデッドファイナンス構造と検証済みプロジェクトパイプラインを置くものです。
グリーンボンドおよびグリーンローン市場の成長と標準化
グリーンボンドとグリーンローンは、グリーンファイナンス市場全体でより標準化されつつあります。グリーンボンドとグリーンローンは、2024年の50%、2021年の40%と比較して、2026年には持続可能債務発行総額の60%を占めると予測されています[4]。2026年第2四半期にはグリーンボンド発行額が210.8 ビリオン 米ドルを記録し、上半期の整合グリーン発行量は364.1 ビリオン 米ドルに達しました。標準化により、大規模な取引プログラムに確立されたフレームワークを適用できるリピート借入人にとって発行がより効率的になります。新興市場・途上国の小規模借入人は依然として検証コストに直面しており、グリーンラベルの価格メリットが低下する可能性があります。同じギャップが、銀行、開発機関、発行体に対して、時間をかけて取引コストを削減できる共通の報告慣行の採用を促しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| グリーンウォッシングリスクと より高い検証要件 | -0.8% | 欧州に集中した グローバル | 短期 (≤ 2年) |
| グリーン分類体系と環境・社会・ガバナンスデータ基準の 断片化 | -0.7% | アジア太平洋、中東・アフリカ、南米 | 中期 (2〜4年) |
| 投資可能なグリーンプロジェクトの パイプライン不足 | -0.6% | 中東、アフリカ、南米 | 長期 (≥ 4年) |
| グリーンインフラプロジェクトの 高リスクと長い回収期間 | -0.5% | グローバル | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
グリーンウォッシングリスクとより高い検証要件
グリーンウォッシングリスクは、発行体が資金使途、報告慣行、持続可能性の主張を適用フレームワークに整合させることを実証しなければならないため、グリーンファイナンス市場を抑制します。外部レビュー要件、確立された報告システムを持たない発行体のコンプライアンスコストを増大させます。また、信頼性の高い資金使途報告とインパクト測定の重要性も高めます。規制上の責任は、外部レビュアーの監督と国家当局による発行体レベルの執行との間で分担される場合があります。各国の執行の違いは、法域間で不均一な結果をもたらし、国境を越えた発行体に複雑さを加えることがあります。
グリーン分類体系と環境・社会・ガバナンスデータ基準の断片化
分類体系と開示基準の断片化は、特に国境を越えた取引においてグリーンファイナンス市場に課題をもたらします。発行体は欧州、中国、東南アジア諸国連合、インドにわたって異なる適格性基準と報告要件に対応しなければなりません。成熟市場向けに設計されたフレームワークは、新興国の技術、規制能力、資金調達条件と整合しない場合があります。多国間開発銀行は、民間借入人よりも関連するストラクチャリングコストをより効果的に管理できることが多いです。投資可能なプロジェクトのパイプライン不足と長い回収期間は、低能力市場における資金調達をさらに制約します。その結果、大規模で洗練された発行体は、新興市場・途上国の小規模借入人よりもグリーン資金調達にアクセスしやすい状況にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融商品別:銀行クレジットが発行量を牽引し、資本市場の代替手段が加速
グリーンローンおよびグリーンクレジットは2025年のグリーンファイナンス市場の61.4%を占め、銀行クレジットが最大の金融商品カテゴリーとなっています。中国のグリーンローン残高は2025年第3四半期末に43.51 トリリオン 人民元(6.2 トリリオン 米ドル)に達し、前年同期比17.5%増加しました。この融資基盤により、銀行チャネルは債券市場よりも実質的に大きな発行量プラットフォームを持っています。欧州および北米の銀行もグリーンクレジットを活用して、エネルギー、建築物、輸送、企業トランジションプログラムに資金を供給しています。グリーンボンドは2026年第2四半期においても主要な資本市場商品であり続け、同四半期のラベル付き持続可能債券発行の69%を占めました。
その他のグリーン債務・資金調達商品は2031年までにCAGR 11.5%で成長すると予測されており、金融商品の中で最も高い成長率を示しています。このカテゴリーにはサステナビリティリンク債、トランジション債、グリーン証券化が含まれます。サステナビリティリンク債務は、難削減セクターのフレームワークが成熟するにつれて、発行総額の10%超で安定すると見込まれています。トランジション債の成長は、アジアへの初期集中を超えて拡大しています。これらの商品は、資産またはトランジション計画が従来のグリーンボンドの資金使途構造に整合しない借入人に追加的な選択肢を提供します。その拡大は、投資家の信頼が信頼性の高い目標と透明性のある報告に依存するため、明確な基準の重要性も浮き彫りにしています。
環境テーマ別:建築環境資本が優位を占め、レジリエンスファイナンスが勢を増す
エネルギー効率・蓄電・ネットワーク・グリーンビルディングは、2025年の環境テーマ別グリーンファイナンス市場規模の29.8%を占めました。建築物の脱炭素化義務、深度改修、電力網近代化プログラムがこの地位を支えています。これらの用途は、先進国・途上国を問わず識別可能な資産と明確な資金需要を持っています。再生可能エネルギーおよび低炭素電力は2番目に大きな環境テーマです。輸送と建築物は、緩和ギャップを埋めるために現在の年間資金フローの3〜4倍を必要としています。この資金ギャップは、物理的インフラに連動した融資・債券プログラムへの需要を維持しています。
気候変動適応とレジリエンスは2031年までにCAGR 12.6%で成長すると予測されており、環境テーマの中で最も高い成長率です。そのペースは、高い適応ニーズと投資可能なプロジェクトの供給不足との差を反映しています。グリーンファイナンス産業は、生物多様性、炭素回収、循環経済、持続可能農業、水、汚染防止、クリーン輸送にも拡大しています。Goldman Sachs Asset Managementは2025年2月に、専用の環境テーマ型商品を支援するための生物多様性債券ファンドを導入しました。国連食糧農業機関は2026年5月に、グリーンボンドを通じてアグリフードシステムへの民間資本を動員することに関するガイダンスを公表しました。ファンドの立ち上げとガイダンスは、信頼性の高いプロジェクト選定と報告の必要性を維持しながら、より広範なテーマカバレッジを支援します。
発行体・借入人別:家計借入人が最も急成長するセグメントとして台頭
大規模非金融法人は、2025年の発行体・借入人別グリーンファイナンス市場規模の39.3%を占めました。企業需要は、スコープ1およびスコープ2排出削減に関する開示規則と目標によって支えられています。これらの要件は、大規模なグリーンボンドおよびグリーンローンプログラムを促進します。ソブリンも参加を拡大しており、2026年第1四半期のソブリン債発行総額の45%を占めています。その活動は国内分類体系、ベンチマーク曲線、市場の可視性を支援できます。中小企業の集約は依然として未発達であり、小規模取引を組み合わせる構造への需要が残っています。
家計・個人は2031年までにCAGR 12.1%で成長すると予測されており、借入人グループの中で最も高い成長率です。リテールグリーン住宅ローンと消費者向けエネルギー効率ローンは欧州、北米、オーストラリアで拡大しています。Santander United KingdomとOctopus Energyは2026年7月に、ゼロビル住宅向け住宅ローンを立ち上げました。適格な住宅購入者は、同等の標準商品よりも最大30,000 ポンド(38,700 米ドル)多く借り入れることができます。この構造は、適格物件の住宅ローン審査から月々のエネルギー料金を除外します。この種の商品は、家計向け資金調達がエネルギー性能と住宅ローン引受をどのように結びつけられるかを示しています。
資本源別:民間ファイナンスが主導し、ブレンデッド構造がリスクアーキテクチャを再構築
民間ファイナンスは2025年のグリーンファイナンス市場の68.2%を占めました。機関投資家ポートフォリオにおけるグリーン投資商品の利用拡大が、その主導的役割を支えています。商業資本は再生可能エネルギー、低炭素電力、建築物、その他の成熟した資産クラスの資金調達において中心的な役割を果たしています。機関投資は実体経済のトランジション要件とまます整合しつつあります。クリーンエネルギー設備投資は2025年に2.2 トリリオン 米ドルに達しました。民間投資家は、予測可能な収益ストリーム、十分な規模、確立された報告慣行を持つプロジェクトで最も活発です。
官民・ブレンデッドファイナンスは2031年までにCAGR 13.0%で拡大すると予測されており、最も成長の速い資本源となっています。これらの構造は、商業資本を呼び込む前に譲許的資金を必要とする初期段階および適応プロジェクトにとって特に重要です。国連開発計画は、プロジェクトリスクと限られた実績が民間投資を制約しうる適応プロジェクトにとって、ブレンデッドファイナンスが重要なメカニズムであると認識しています。公共部門の参加は特定のリスクを吸収し、保証を提供し、プロジェクト準備を支援することができます。これらの措置は新興市場・途上国におけるプロジェクトの資金調達適格性を改善できます。ブレンデッドファイナンスは、そうでなければ資金未調達のままとなりうるプロジェクトへの投資を可能にすることで、民間ファイナンスを補完します。
資金調達目的別:グリーン・ソーシャル・サステナビリティ債の満期到来による借換加速
新規資金調達は2025年の資金調達目的別グリーンファイナンス活動の52.8%を占めました。再生可能エネルギー、電気自動車インフラ、持続可能建築物が新規プロジェクトパイプラインを支えました。トランジションには追加的な物理的資産とインフラアップグレードが必要なため、新規資金調達は引き続き不可欠です。建設、設備、その他のプロジェクト段階の要件に資本を提供します。中国のグリーンボンド支援プロジェクトカタログも適格活動の特定を支援しています。明確な適格性基準は、貸し手と借入人が認められたグリーン用途に新規資本を向けるのに役立ちます。
リファイナンスは2031年までにCAGR 10.5%で成長すると予測されており、資金調達目的の中で最も高い成長率です。この成長はグリーン・ソーシャル・サステナビリティ債券市場の満期到来と連動しています。Crédit Agricole コーポレート・アンド・インベストメント・バンクは、2019年から2022年に発行された4,250 ビリオン ユーロ(4,633 ビリオン 米ドル)のグリーン・ソーシャル・サステナビリティ債が満期を迎えるにつれ、2026年の持続可能債券リファイナンス量が37%増加すると予測しています。リファイナンスの決定は、満期を迎える債務がラベル付き構造を維持するかどうかを決定し、持続可能債務の残高に影響を与えます。更新サイクルにより、発行体は報告を更新し、フレームワークを改訂し、新しい基準に整合させることができます。
地域分析
アジア太平洋は2025年のグリーンファイナンス市場の54.1%を占め、主要な地域市場となっています。中国が主要な貢献国であり、大規模なグリーン融資システムと拡大する持続可能債務活動に支えられています。中国は2025年に1,111 ビリオン 米ドルのグリーン・ソーシャル・サステナビリティ・サステナビリティリンク債を発行し、2024年比56.5%増を記録しました。2026年上期末時点で、中国の整合グリーン・ソーシャル・サステナビリティリンク債の累積発行額は7,290 ビリオン 米ドルに達しました。香港は地域のグリーン・持続可能債券アレンジ量の40%を占め、持続可能債務商品は2025年に760 ビリオン 米ドルを超えました。
中東・アフリカは2031年までにCAGR 11.0%で成長すると予測されており、地域の中で最も高い成長率です。欧州連合グリーンボンド基準が発行体と外部レビュアーのための正式なフレームワークを確立したことから、欧州は引き続き規制のハブとなっています。グローバルな持続可能債券発行は、4,250 ビリオン ユーロ(4,633 ビリオン 米ドル)の満期到来するグリーン・ソーシャル・サステナビリティ債のリファイナンスに支えられ、2026年には8,700 ビリオン ユーロ(9,483 ビリオン 米ドル)に達すると予測されています。米国は主要な組成市場であり続けており、Goldman Sachs、JPMorgan Chase、Bank of Americaが重要なグリーンボンド発行を引き受けています。Freddie MacのGreenCHOICE住宅ローンプログラムも、政府機関チャネルを通じた家計レベルの資金調達を支援しています。
エジプトは2026年に、アフリカ開発銀行の部分的信用保証付きで800 ビリオン 日本円(5,000 ビリオン 米ドル)のサステナビリティサムライ債を発行しました。同国はまた、2026年5月に初の10 ビリオン 米ドルのソブリンソーシャル債を発行し、最終注文残高は39 ビリオン 米ドルに達しました。国際農業開発基金とEquity Groupは2026年9月に、2,000 ビリオン 米ドルの適応ファイナンスメカニズムを立ち上げました。この施設は東アフリカの零細・中小企業および小規模農家に資金調達を提供するよう設計されています。ナスダック・ドバイも、湾岸協力会議の発行体と国際投資家を結びつけることで国境を越えた発行を支援しています。
競合ランドスケープ
グリーンファイナンス市場は、アレンジおよびアンダーライティング活動全体にわたって断片化したままですが、少数のグローバル銀行グループが持続可能債券の組成とグリーンローンのストラクチャリングをリードしています。BNP Paribasは2025年まで3年連続で持続可能債券・ローンの首位を維持し、持続可能ファイナンス量は262 ビリオン 米ドルのグリーンボンドを含む690 ビリオン 米ドルに達しました。テクノロジーも、デジタル発行プラットフォーム、ESGアナリティクス、炭素会計システムを通じてますます重要な役割を果たしており、銀行が社内の持続可能性能力を強化し、外部のセカンドパーティオピニオンプロバイダーへの依存を潜在的に低減することを可能にしています。
欧州投資銀行、国際金融公社、世界銀行グループを含む多国間開発機関は、マーケットメーカー、基準設定者、アンカー投資家として機能しています。その役割は、商業銀行が後に複製できる初の取引や新興市場取引において特に重要です。ホワイトスペースの機会には、中小企業の集約、新興市場・途上国における現地通貨建て商品、生物多様性・ネイチャーポジティブファイナンスが含まれますBlackRockとAmundiは、標準化されたファンド構造とリテール流通を通じてグリーン運用資産を拡大しています。専門的な気候ファイナンスプラットフォームとデジタル炭素会計プロバイダーは、発行体の検証コストを削減し、既存機関がこれらの機能を社内で構築するよう圧力を高める可能性があります。
2026年9月、中国工商銀行はナスダック・ドバイに7,130 ミリオン 米ドルのデュアルカレンシー中国・アラブ諸国再生可能エネルギー協力テーマのグリーンボンドを上場しました。2026年1月、Emirates NBDは更新された持続可能ファイナンスフレームワークの下で、初のデュアルトランシェ10 ビリオン 米ドルのブルーグリーン債を完了しました。2026年7月、国際金融公社はJordan Kuwait Bankの第2回グリーンボンドにアンカー投資家として最大1,000 ミリオン 米ドルを投資しました。これらの動きは、発行、流通、グリーン資産パイプラインの開発にわたる競争を示しています。市場集中度は、より広範な発行体、プロジェクト、投資商品のセットよりもグローバルなアレンジにおいて高くなっています。
グリーンファイナンス産業リーダー
-
BNP Paribas
-
HSBC Holdings plc
-
JPMorgan Chase & Co.
-
BlackRock, Inc.
-
Crédit Agricole S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:ICBCはナスダック・ドバイに7,130 ミリオン 米ドルのデュアルカレンシー「中国・アラブ諸国再生可能エネルギー協力」テーマのグリーンボンドを上場しました。米ドルトランシェは3.8倍の超過申込となり、ICBCのナスダック・ドバイにおける未償還債券残高は4,240 ミリオン 米ドルとなり、アラブ首長国連邦の市場インフラを通じた中国・湾岸協力会議間のグリーン資本フローが制度化されました。
- 2026年9月:世界銀行(国際復興開発銀行)は、Goldman Sachs、Crédit Agricole、Citigroup、JPMorganをリードマネージャーとして、30 ビリオン ユーロ(3,270 ミリオン 米ドル)の10年物持続可能開発債券を発行しました。ルクセンブルク証券取引所に年率3.45%のクーポンで上場されました。
- 2026年8月:気候債券イニシアティブが、グリーン・ソーシャル・サステナビリティ・サステナビリティリンクのパンダ債およびディムサム債市場レポートを公表しました。同レポートは、中国の整合市場が2025年末時点で累積発行量4.6 トリリオン 人民元(6,822 ビリオン 米ドル)に達したことを確認しました。
- 2026年7月:Santander United KingdomとOctopus Energyが、英国初のハイストリート銀行によるゼロビル住宅向け住宅ローンを立ち上げました。適格な購入者は標準商品よりも最大30,000 ポンド(38,700 米ドル)多く借り入れることができます。
グローバルグリーンファイナンス市場レポートの調査範囲
| グリーンボンド |
| グリーンローンおよびグリーンクレジット |
| その他のグリーン債務・資金調達商品 |
| 再生可能エネルギーおよび低炭素電力 |
| エネルギー効率・蓄電・ネットワーク・グリーンビルディング |
| クリーン輸送 |
| 持続可能な水・廃水・洪水管理 |
| 汚染防止・管理 |
| 循環経済・資源効率・エコ効率的製品・プロセス |
| 持続可能農業・林業・漁業・土地利用 |
| 陸域・水域生物多様性・生態系保全 |
| 気候変動適応とレジリエンス |
| 炭素回収・利用・除去・貯留 |
| ソブリン、サブソブリンおよび公的機関 |
| 開発銀行およびその他の公的金融機関 |
| 商業金融機関 |
| 大規模非金融法人 |
| 中小企業 |
| 家計・個人 |
| 公的ファイナンス |
| 民間ファイナンス |
| 官民・ブレンデッドファイナンス |
| 新規資金調達 |
| リファイナンス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 金融商品別 | グリーンボンド | |
| グリーンローンおよびグリーンクレジット | ||
| その他のグリーン債務・資金調達商品 | ||
| 環境テーマ別 | 再生可能エネルギーおよび低炭素電力 | |
| エネルギー効率・蓄電・ネットワーク・グリーンビルディング | ||
| クリーン輸送 | ||
| 持続可能な水・廃水・洪水管理 | ||
| 汚染防止・管理 | ||
| 循環経済・資源効率・エコ効率的製品・プロセス | ||
| 持続可能農業・林業・漁業・土地利用 | ||
| 陸域・水域生物多様性・生態系保全 | ||
| 気候変動適応とレジリエンス | ||
| 炭素回収・利用・除去・貯留 | ||
| 発行体・借入人別 | ソブリン、サブソブリンおよび公的機関 | |
| 開発銀行およびその他の公的金融機関 | ||
| 商業金融機関 | ||
| 大規模非金融法人 | ||
| 中小企業 | ||
| 家計・個人 | ||
| 資本源別 | 公的ファイナンス | |
| 民間ファイナンス | ||
| 官民・ブレンデッドファイナンス | ||
| 資金調達目的別 | 新規資金調達 | |
| リファイナンス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グリーンファイナンスの成長を牽引しているものは何か?
規制基準、機関投資家需要、低炭素インフラおよび適応のための資金調達ニーズが拡大を支えています。市場は2026年から2031年にかけてCAGR 8.8%で成長すると予測されています。
グリーンファイナンスをリードする金融商品はどれか?
グリーンローンおよびグリーンクレジットは2025年に61.4%のシェアでトップとなり、特に中国における大規模な銀行融資プログラムに支えられています。
最も急成長しているグリーンファイナンステーマはどれか?
気候変動適応とレジリエンスは、適応ニーズが大きくプロジェクトパイプラインが未発達なため、2031年までにCAGR 12.6%で成長すると予測されています。
グリーンファイナンスにとってアジア太平洋が重要な理由は何か?
アジア太平洋は2025年に54.1%のシェアを占めました。中国の融資システムと持続可能債務活動が地域の地位への主要な貢献要因です。
ブレンデッドファイナンスは気候プロジェクトをどのように支援するか?
ブレンデッド構造は、公的または譲許的資金を活用してリスクを低減し、初期段階および適応プロジェクトに商業資本を呼び込むことができます。
発行体にとっての主なリスクは何か?
グリーンウォッシング審査、検証要件、異なる分類体系、一貫性のない環境・社会・ガバナンスデータ基準が取引コストを引き上げる可能性があります。