
Tamaño y Participación del Mercado de Seguros de Carga
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
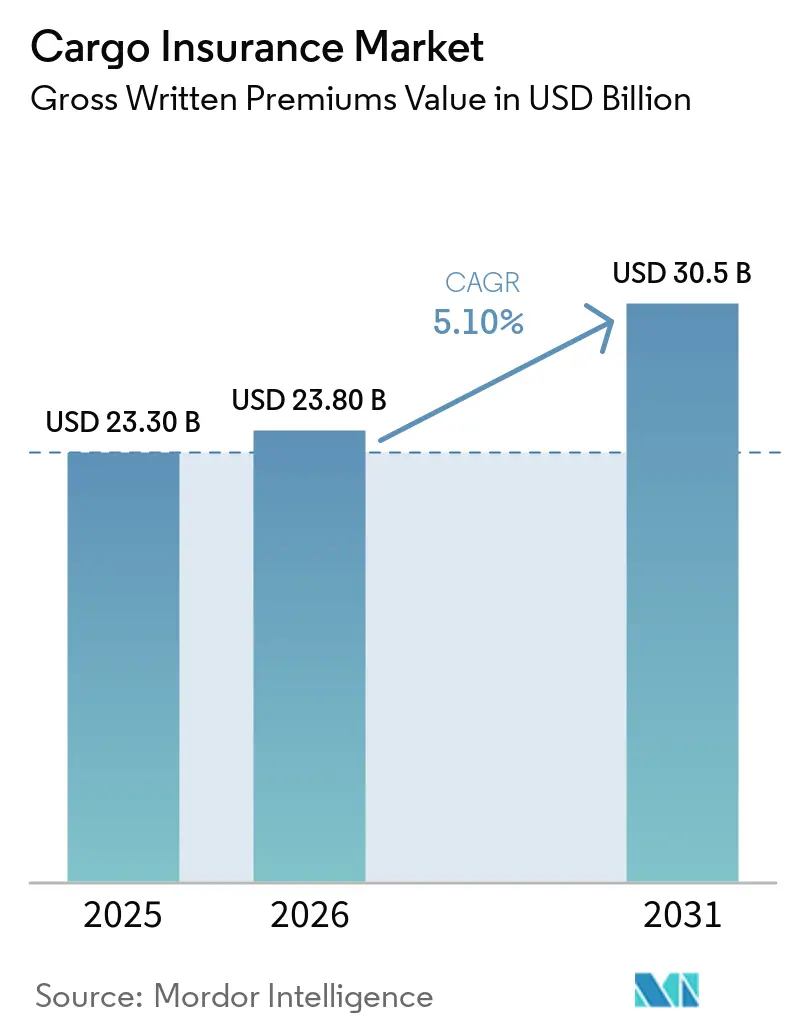
| Tamaño del Mercado (2026) | 23.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Carga por Mordor Intelligence
El mercado de seguros de carga, medido en términos de primas brutas emitidas, fue valorado en 23,30 mil millones de USD en 2025, se estima en 23,80 mil millones de USD en 2026 y se proyecta que alcance los 30,5 mil millones de USD en 2031, registrando una CAGR del 5,10% de 2026 a 2031. El crecimiento del mercado de seguros de carga está respaldado por el comercio transfronterizo, las inversiones en resiliencia de la cadena de suministro y el aumento de los envíos de bienes de alto valor y sensibles a la temperatura, como semiconductores y productos farmacéuticos. El volumen del comercio mundial de mercancías aumentó un 4,6% en 2025, aunque la Organización Mundial del Comercio espera que el crecimiento se modere al 1,9% en 2026 en medio de fricciones arancelarias y perturbaciones geopolíticas. Las primas de carga alcanzaron los 22,64 mil millones de USD en 2024, un 1,6% más interanual, mientras que la mejora de los índices de siniestralidad respaldó el atractivo técnico del negocio de seguros de carga. Sin embargo, las perturbaciones en los corredores marítimos, el robo de carga, el fraude, la exposición a sanciones y los riesgos concentrados en los puertos están aumentando la complejidad de la suscripción y la demanda de una cobertura más amplia en riesgos oceánicos, aéreos, terrestres, de almacenamiento y relacionados con conflictos. La distribución digital y los datos a nivel de envío también están ampliando el acceso a los seguros de carga, en particular para envíos más pequeños, mientras que la creciente capacidad de suscripción está ejerciendo presión sobre las tarifas estándar y aumentando la importancia de la capacidad especializada para riesgos complejos.
Conclusiones Clave del Informe
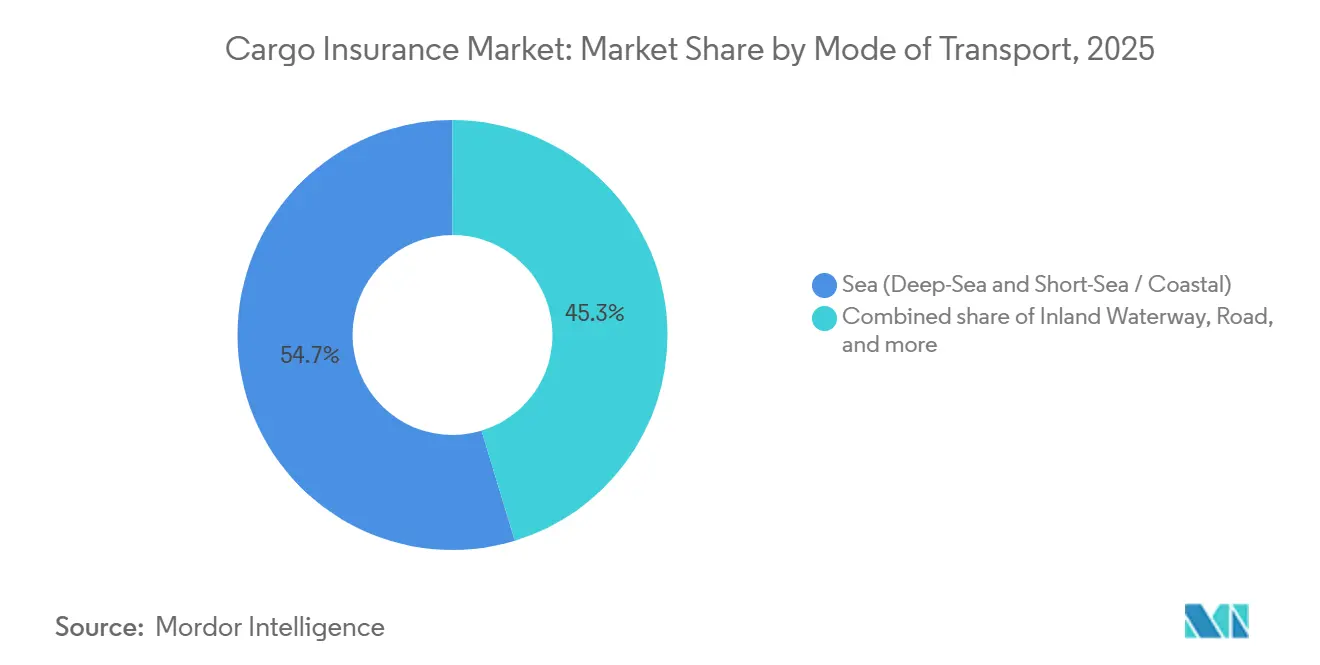
- Por modo de transporte, el marítimo capturó el 54,7% de la participación del mercado de seguros de carga en 2025, mientras que se proyecta que el aéreo crezca a una CAGR del 7,8% hasta 2031.
- Por perfil de carga, la carga contenerizada capturó el 47,6% de la participación del mercado de seguros de carga en 2025, mientras que se proyecta que la carga de proyectos y de elevación pesada crezca a una CAGR del 7,4% hasta 2031.
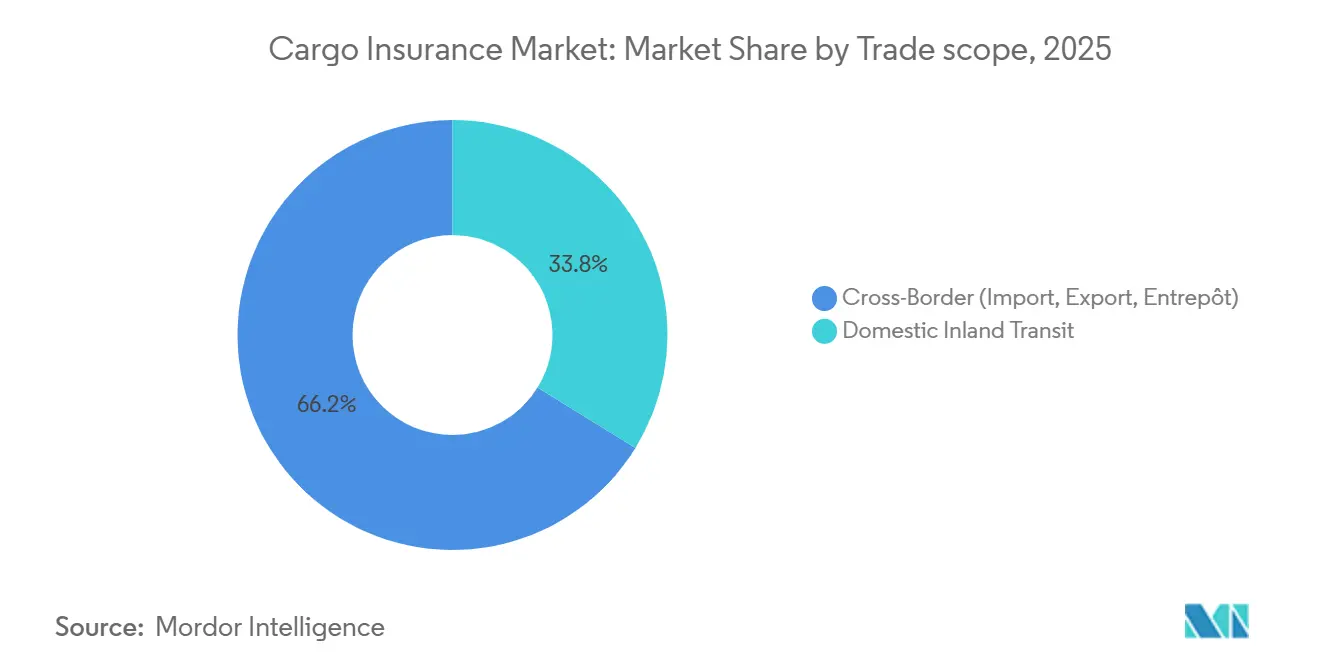
- Por alcance comercial, los envíos transfronterizos capturaron el 66,2% de la participación del mercado de seguros de carga en 2025, mientras que se proyecta que el tránsito terrestre doméstico crezca a una CAGR del 6,4% hasta 2031.
- Por canal de distribución, los corredores y agentes capturaron el 74,1% de la participación del mercado de seguros de carga en 2025, mientras que se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 13,5% hasta 2031.
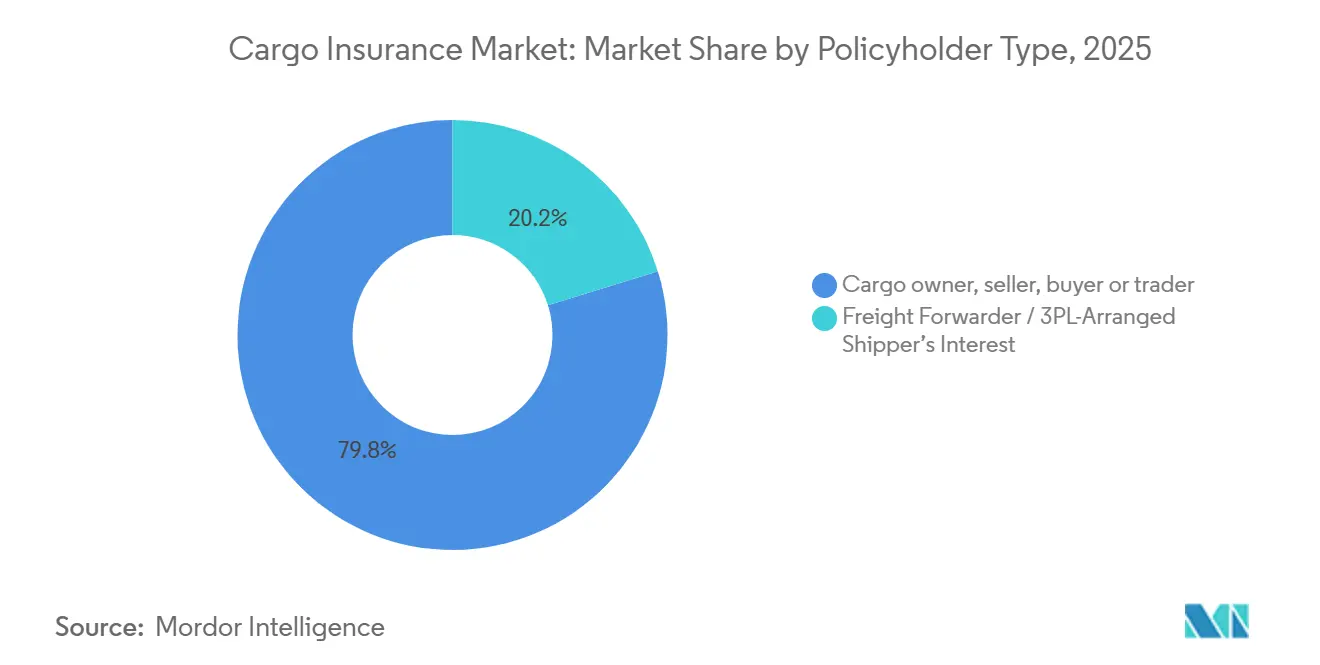
- Por tipo de tomador de póliza, los propietarios de carga, vendedores, compradores y comerciantes capturaron el 79,8% de la participación del mercado de seguros de carga en 2025, mientras que se proyecta que los transitarios y proveedores de logística de terceros, que gestionaron pólizas de interés del cargador, crezcan a una CAGR del 8,1% hasta 2031.
- Por industria usuaria final, los bienes electrónicos y manufacturados de alto valor capturaron el 20,4% de la participación del mercado de seguros de carga en 2025, mientras que se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico crezcan a una CAGR del 8,4% hasta 2031.
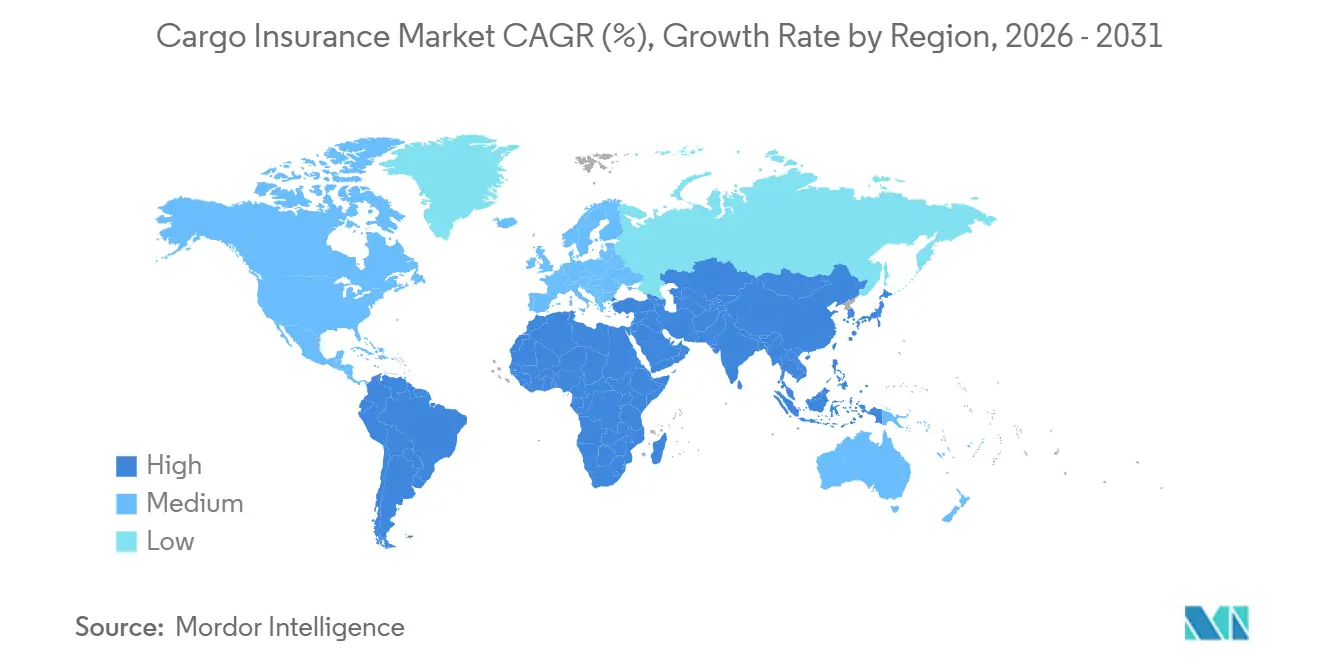
- Por geografía, Asia-Pacífico capturó el 39,5% de la participación del mercado de seguros de carga en 2025 y se proyecta que crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Carga
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión del Comercio Transfronterizo y los Envíos de Comercio Electrónico | +1.5% | Global, más fuerte en Asia-Pacífico, América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Complejidad de la Cadena de Suministro y Gasto en Resiliencia | +1.2% | Global, el mayor efecto secundario en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Crecimiento de la Carga de Alto Valor, Sensible al Tiempo y con Control de Temperatura | +0.7% | Asia-Pacífico, América del Norte y la Unión Europea, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| Suscripción Digital, Visibilidad en Tiempo Real y Gestión Automatizada de Siniestros | +0.6% | Global, con ganancias tempranas en los mercados principales de Asia-Pacífico y el mercado de Londres | Largo plazo (≥ 4 años) |
| Adopción de Seguros de Carga Integrados, Paramétricos y Basados en el Uso | +0.4% | Global, con adopción temprana en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Perturbaciones Geopolíticas y Aumento de la Exposición al Riesgo de Guerra en las Rutas Comerciales | +0.5% | Global, particularmente en Oriente Medio, el Mar Rojo, el Mar Negro y otros corredores marítimos estratégicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Transfronterizo y los Envíos de Comercio Electrónico
El comercio transfronterizo sigue siendo una fuente importante de crecimiento de primas para el mercado de seguros de carga. El volumen del comercio mundial de mercancías aumentó un 4,6% en 2025, y las exportaciones mundiales de mercancías alcanzaron los 26,3 billones de USD. Se estima que el crecimiento del volumen comercial será del 1,9% en 2026, ya que las fricciones arancelarias y la perturbación energética en Oriente Medio pesan sobre los envíos[1]. Una mayor actividad de envíos aumenta el número de movimientos de carga que requieren cobertura en los puntos de origen, tránsito, destino y almacenamiento. La anticipación de envíos impulsada por aranceles a principios de 2026 también cambió los tiempos de envío, elevando los valores asegurados y concentrando las exposiciones en los puertos de entrada. El comercio electrónico transfronterizo también genera frecuentes movimientos de paquetes de bajo valor, donde la cobertura puede adquirirse en función del costo en lugar del valor de reposición. Este patrón puede dejar grandes exposiciones agregadas en las carteras de interés del cargador cuando las pérdidas afectan a muchos paquetes a la vez.
Complejidad de la Cadena de Suministro y Gasto en Resiliencia
El gasto en resiliencia de la cadena de suministro está cambiando la forma en que las empresas adquieren cobertura de carga. Una encuesta de KPMG de mayo de 2026 encontró que la mayoría de las empresas asignaron entre el 11% y el 15% de sus ingresos a las operaciones de la cadena de suministro, en comparación con el 5%-10% en 2024. La misma encuesta encontró que el 73% planeaba una transformación integral del modelo operativo en un plazo de 36 meses, mientras que el 51% identificó la gestión de riesgos como el objetivo principal. Este gasto respalda la demanda de programas multinacionales que combinan carga oceánica, tránsito terrestre, recompra de riesgo de guerra y visibilidad digital de los envíos. Zurich señala que los programas multinacionales de carga pueden ayudar a las empresas a coordinar la protección en cadenas de suministro complejas[2]. Estos programas permiten a los gestores de riesgos alinear los términos de las pólizas entre países en lugar de contratar cobertura aislada para cada ruta. La deslocalización cercana y la diversificación de rutas amplían la exposición de un cargador más allá de un único tramo oceánico hacia varias etapas de transporte.
Crecimiento de la Carga de Alto Valor, Sensible al Tiempo y con Control de Temperatura
El mercado de seguros de carga se beneficia de la creciente participación del flete de alto valor y sensible al tiempo. El transporte aéreo es el modo de transporte de más rápido crecimiento con una CAGR del 7,8% hasta 2031, porque transporta productos con altos valores asegurados por kilogramo. Los productos farmacéuticos representan más de 1 billón de USD en bienes anuales, y los biológicos y las terapias celulares y génicas requieren una logística de cadena de frío controlada. IAG Cargo reportó un aumento interanual del 21% en los volúmenes de carga perecedera durante el primer semestre de 2025. En septiembre de 2025, IAG Cargo añadió contenedores activos SkyCell 1500X con 270 horas de autonomía de temperatura independiente a su servicio farmacéutico[3]. Las desviaciones de temperatura, la contaminación y la incautación regulatoria pueden afectar la cobertura requerida para la carga farmacéutica. Las aseguradoras con información detallada sobre productos básicos y pérdidas pueden fijar el precio de los riesgos de temperatura, manipulación y tránsito con mayor precisión que las aseguradoras que utilizan clasificaciones generales de productos básicos.
Suscripción Digital, Visibilidad en Tiempo Real y Gestión Automatizada de Siniestros
La suscripción digital está cambiando el acceso a riesgos de carga más pequeños y frecuentes. Parsyl lanzó Chauncey para Corredores en marzo de 2026 para automatizar elementos del proceso de presentación de carga marítima. La empresa declaró que la herramienta había automatizado más de 80 tareas y reducido el tiempo de presentación a cotización en un 70%[4]. El seguimiento en tiempo real y los datos de sensores pueden dar a los suscriptores una visión más clara de las condiciones del envío durante el tránsito. Esta información respalda una gestión de siniestros más rápida y puede ayudar a las aseguradoras a desarrollar productos integrados, paramétricos y basados en el uso. También puede mejorar la información disponible cuando un envío se retrasa, daña o desvía. Los registros digitales pueden respaldar una revisión más consistente de la ruta, la carga y las condiciones del envío antes de que se emita una póliza. La misma información puede ayudar a los corredores a identificar detalles faltantes antes de presentar un riesgo a un suscriptor. Es probable que el mercado de seguros de carga distinga más claramente entre los riesgos que pueden procesarse mediante datos estandarizados y los riesgos que requieren revisión especializada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fragmentación Regulatoria y Complejidad Documental | -0.7% | Global, más aguda en rutas multimodales que atraviesan varias jurisdicciones | Mediano plazo (2-4 años) |
| Fraude Cibernético, Robo de Carga y Riesgo de Calidad de Datos | -0.6% | América del Norte y la Unión Europea, con efecto secundario en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de Acumulación en Puertos, Canales, Centros Logísticos y Corredores de Carga de Baterías | -0.5% | Global, más elevado en los puertos de entrada de Asia-Pacífico y la Unión Europea, y el corredor del Golfo | Corto plazo (≤ 2 años) |
| Daños Físicos Impulsados por el Clima y Volatilidad por Fenómenos Meteorológicos Extremos | -0.4% | Global, particularmente en América del Norte expuesta a huracanes, y los corredores comerciales de Asia-Pacífico y Europa propensos a inundaciones | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Regulatoria y Complejidad Documental
La cobertura de carga opera bajo convenciones de responsabilidad del transportista que pueden aplicar diferentes límites y procesos de resolución de disputas. Los envíos multimodales pueden involucrar convenciones de transporte terrestre, marítimo y aéreo durante un mismo trayecto, lo que puede generar incertidumbre en los puntos de transferencia. El Comité Conjunto de Guerra amplió sus Áreas Listadas en marzo de 2026 para incluir el Golfo Pérsico, el Estrecho de Ormuz y el Golfo de Omán. Esto añadió requisitos de notificación y ajuste de primas para los suscriptores con exposición de carga en la región. La verificación de sanciones bajo la Oficina de Control de Activos Extranjeros, la Unión Europea y las normas de la Oficina de Implementación de Sanciones Financieras del Reino Unido también requiere controles continuos a lo largo de la cadena comercial. Estas normas se aplican a las contrapartes, las rutas de envío y los bienes que se transportan. Pueden retrasar el proceso de colocación cuando la documentación comercial está incompleta o requiere una revisión adicional. Estas obligaciones pueden crear una carga administrativa más pesada para los exportadores más pequeños y pueden mantener la infraseguridad en los mercados emergentes.
Fraude Cibernético, Robo de Carga y Riesgo de Calidad de Datos
El robo de carga habilitado por medios cibernéticos es una preocupación inmediata de suscripción para el mercado de seguros de carga. El Centro de Denuncias de Delitos en Internet de la Oficina Federal de Investigaciones reportó 725 millones de USD en pérdidas estimadas por robo de carga en los Estados Unidos y Canadá durante 2025. La cifra reportada fue un 60% más alta que en 2024, mientras que la pérdida promedio por robo aumentó un 36% hasta los 273.990 USD. Los delincuentes utilizan plataformas digitales de flete, identidades falsificadas y sistemas de correo electrónico comprometidos para atacar los envíos. Estos métodos permiten que el robo ocurra antes de que un envío llegue al transportista o después de que sus detalles hayan sido alterados. Munich Re Specialty encontró que casi el 30% de los incidentes en los Estados Unidos fueron impulsados por fraude y que el 22% de los incidentes globales involucraron participación interna. La información incompleta sobre productos básicos, rutas y contrapartes puede hacer que estas pérdidas sean más difíciles de prevenir y valorar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte: El Marítimo Mantiene el Volumen de Primas Mientras el Aéreo Eleva el Valor por Póliza
El transporte marítimo representó el 54,7% del mercado general de seguros de carga en 2025. El transporte oceánico mueve el 80% del volumen del comercio mundial de mercancías, lo que respalda una amplia base de negocios de cobertura abierta para los suscriptores marítimos. Las grandes cuentas oceánicas pueden gestionarse mediante límites de acumulación y calendarios de pólizas establecidos. El transporte por carretera, ferrocarril y vías navegables interiores respalda el movimiento doméstico y los corredores de flete regionales. Estos modos están ganando relevancia donde la fabricación se acerca a los mercados finales y donde el transporte transfronterizo por carretera reemplaza las rutas oceánicas más largas. El resultado es un conjunto más amplio de puntos de tránsito que deben reflejarse en las declaraciones de pólizas y la gestión de exposiciones.
Se proyecta que el transporte aéreo crezca a una CAGR del 7,8% hasta 2031, la tasa más rápida entre los modos de transporte. Los semiconductores, los biológicos y los equipos industriales de precisión aumentan el valor asegurado asociado a los envíos aéreos. Dicha carga puede tener valores de seguro de 3 a 5 veces más altos por kilogramo que los bienes contenerizados estándar. La perturbación del Estrecho de Ormuz de 2026 redirigió parte de la carga de las rutas marítimas a alternativas aéreas y terrestres. Este movimiento aumentó los cargos por riesgo de guerra y elevó la exposición de primas del modo aéreo en un corto período. El mercado de seguros de carga, por lo tanto, requiere capacidad flexible en todos los modos de transporte cuando las rutas principales se ven perturbadas. La cobertura aérea también requiere atención a los controles de manipulación, embalaje, temperatura y valor declarado.


Por Perfil de Carga: La Carga Contenerizada Lidera Mientras la Carga de Proyectos Requiere Cobertura a Medida
La carga contenerizada representó el 47,6% del segmento en 2025. El transporte marítimo en contenedores estandarizados permite a las aseguradoras utilizar límites de acumulación a nivel de contenedor y prácticas de reporte consistentes. El negocio de graneles secos y líquidos cubre los flujos de energía, agricultura y petroquímica. Estas clases a menudo se gestionan mediante requisitos de inspección y condiciones de póliza específicas para cada tipo de carga. Su enfoque de suscripción difiere de la protección a todo riesgo que se busca comúnmente para bienes manufacturados de mayor valor. El negocio contenerizado sigue siendo central porque combina grandes volúmenes de envíos con procesos de reporte y declaración establecidos.
Se proyecta que la carga de proyectos, de elevación pesada y fuera de medida crezca a una CAGR del 7,4% hasta 2031. Las palas de turbinas eólicas, los equipos de transformadores y los grandes activos de almacenamiento de baterías requieren arreglos de transporte y seguro a medida. Las Cláusulas de Carga del Instituto estándar no abordan todas las exposiciones creadas por dimensiones inusuales, largos períodos de tránsito y manipulación especializada. La IUMI señaló en marzo de 2026 que los sitios de proyectos pueden concentrar inventario fuera de medida de alto valor en los puertos durante largos períodos. Esto puede aumentar el tamaño de una pérdida por evento único en terminales congestionadas. La industria de seguros de carga necesita evaluaciones detalladas del sitio, la ruta y la manipulación para estos envíos. Las decisiones de cobertura también dependen de si el equipo de elevación especializado y las condiciones de almacenamiento están disponibles en cada etapa.
Por Alcance Comercial: El Negocio Transfronterizo Lidera Mientras el Tránsito Doméstico se Expande
Los envíos transfronterizos representaron el 66,2% de la base general de primas de carga en 2025. Los movimientos de importación, exportación y entrepôt conllevan requisitos de documentación en múltiples jurisdicciones y pueden requerir cobertura en varios transportistas y etapas de almacenamiento. Los valores asegurados también pueden verse afectados por la exposición cambiaria y los cambios en los precios de los productos básicos. Estos factores hacen que la carga transfronteriza sea más compleja de gestionar y administrar que un único tránsito doméstico. La amplitud de estas exposiciones respalda su posición de liderazgo dentro del mercado de seguros de carga. Los cargadores también necesitan que la cobertura sea consistente cuando la carga pasa entre transportistas, puertos, almacenes y destinos terrestres finales.
Se prevé que el tránsito terrestre doméstico crezca a una CAGR del 6,4% hasta 2031. La distribución del comercio electrónico, la fabricación deslocalizada cercana y los crecientes corredores ferroviarios en China, India y América del Norte respaldan este crecimiento. Maersk señala que la cobertura estándar de riesgo de guerra puede detenerse en la puerta del puerto, dejando los movimientos terrestres de camiones y ferrocarril expuestos al riesgo de conflicto secundario. Los suscriptores especializados están respondiendo con extensiones de riesgo de guerra terrestre. Los límites de responsabilidad del transportista para el flete por carretera también pueden dejar una brecha entre la recuperación legal y el valor de la carga. Esto respalda la demanda de pólizas complementarias a todo riesgo. La cobertura terrestre es, por lo tanto, importante donde el trayecto asegurado continúa más allá de un puerto o aeropuerto principal.
Por Canal de Distribución: Los Corredores Lideran Mientras las Plataformas Digitales Mejoran el Acceso
Los corredores y agentes representaron el 74,1% del segmento de distribución en 2025. Su posición refleja la importancia de la defensa en siniestros, el asesoramiento en riesgos y el diseño de programas multinacionales para colocaciones complejas. Los corredores siguen siendo especialmente relevantes para la carga de proyectos, la electrónica de alto valor y los riesgos farmacéuticos. Estos riesgos necesitan información individual y términos de póliza que no se ajustan a un formulario en línea estandarizado. El mercado de seguros de carga continúa dependiendo de las relaciones con los corredores para cuentas grandes y técnicamente difíciles. Su papel es más fuerte donde los valores asegurados, los detalles de los productos básicos y los arreglos de responsabilidad requieren una discusión directa con los suscriptores.
Se espera que las plataformas en línea y digitales crezcan a una CAGR del 13,5% hasta 2031. Su expansión está vinculada a la cobertura integrada en los sistemas de reserva de flete, el software de logística y los flujos de pago en línea. FIATA se asoció con Otonomi en 2026 para proporcionar a los transitarios cotizaciones instantáneas de seguro de retraso y carga utilizando información de la guía aérea o el conocimiento de embarque. El acuerdo traslada parte de la emisión de pólizas de un intercambio manual a un proceso basado en datos. Los canales digitales pueden hacer que los riesgos más pequeños sean más económicos de atender. No reemplazan el juicio especializado necesario para exposiciones de carga complejas.
Por Tipo de Tomador de Póliza: Los Propietarios de Carga Lideran Mientras la Cobertura Gestionada por Transitarios Crece Más Rápido
Los propietarios de carga, vendedores, compradores y comerciantes representaron el 79,8% del segmento de tomadores de póliza en 2025. Las grandes corporaciones utilizan comúnmente programas anuales de cobertura abierta colocados a través de corredores marítimos especializados. Esta estructura permite que los envíos regulares se declaren bajo un marco de póliza consistente. También le da al tomador de póliza control sobre los valores asegurados, los términos y el apoyo en siniestros. Los propietarios de carga, por lo tanto, siguen siendo los principales compradores de protección directa en el mercado de seguros de carga. Sus volúmenes de envío establecidos también hacen que las estructuras de pólizas anuales sean prácticas para movimientos repetidos en varios corredores comerciales.
Se prevé que las pólizas de interés del cargador gestionadas por transitarios y proveedores de logística de terceros crezcan a una CAGR del 8,1% hasta 2031. Los transitarios utilizan la protección de carga integrada para diferenciar sus servicios de reserva y logística. TT Club introdujo el Seguro de Carga de Interés del Cargador para miembros transitarios con sede en los Emiratos Árabes Unidos en febrero de 2026. La estructura de pago por uso y por consignación elimina las barreras de prima mínima para carteras de transitarios más pequeñas. La selección adversa sigue siendo un riesgo si la cobertura se selecciona principalmente para envíos de alto valor sin una declaración completa de los productos básicos. Las aseguradoras necesitan información precisa sobre los envíos para garantizar que el crecimiento de las primas respalde el desempeño de las pérdidas.
Por Industria Usuaria Final: La Electrónica Lidera Mientras el Comercio Minorista y el Comercio Electrónico Amplían la Demanda
Los bienes electrónicos y manufacturados de alto valor representaron el 20,4% del segmento de usuarios finales en 2025. Su posición de liderazgo refleja los altos valores unitarios y la sensibilidad a los daños por electricidad estática, vibración y manipulación. La producción de semiconductores está concentrada en varios centros de fabricación de Asia-Pacífico, lo que puede crear exposiciones de acumulación significativas. Los productos farmacéuticos, los productos químicos, los alimentos, las bebidas y los productos agrícolas también crean importantes reservas de primas. Sus requisitos varían entre exposiciones de temperatura, contaminación, regulación y manipulación. La variedad de exposiciones por tipo de producto básico significa que los términos de las pólizas deben reflejar los requisitos de manipulación de los bienes que se transportan.
Se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico crezcan a una CAGR del 8,4% hasta 2031. Los envíos de paquetes liderados por plataformas de mercado y la alta frecuencia de envíos están expandiendo el número de bienes en tránsito. Los compradores esperan cada vez más que la protección del envío esté disponible durante el proceso de pago. Esto hace que la cobertura sea una parte más visible del proceso de compra y cumplimiento. La energía y los productos básicos a granel se mueven en grandes volúmenes, pero a menudo con márgenes ajustados. Los equipos automotrices e industriales son importantes para la cobertura fuera de medida y de carga rodante. Los propietarios de proyectos de construcción e infraestructura también están creando demanda especializada a medida que los proyectos de energía renovable y centros de datos requieren que los equipos se trasladen entre sitios.
Análisis Geográfico
Asia-Pacífico representó el 39,5% del tamaño del mercado de seguros de carga en 2025 y se proyecta que crezca a una CAGR del 6,8% hasta 2031. Asia generó el 60% del crecimiento mundial de primas de carga en 2024. China contribuyó con 3,99 mil millones de USD en primas de carga en 2024, mientras que Japón contribuyó con 1,33 mil millones de USD e India contribuyó con 422 millones de USD. La posición de China está respaldada por las exportaciones de comercio electrónico, los programas de seguro de devolución de envíos y el comercio manufacturero intra-asiático. India está ampliando la capacidad portuaria a través del planificado Puerto de Vadhavan, que se espera que añada 23,2 millones de unidades equivalentes a veinte pies de capacidad de manejo de contenedores. Esto aumentará la escala de la exposición de acumulación doméstica. Las nuevas rutas de fabricación en la región también requieren que las aseguradoras evalúen el perfil de riesgo de los puertos, las conexiones terrestres y las ubicaciones de almacenamiento. El crecimiento regional, por lo tanto, refleja tanto la expansión comercial como la necesidad de cobertura adaptada a redes logísticas más variadas.
Vietnam, Indonesia, Tailandia, Malasia y Singapur están ganando relevancia a medida que la diversificación manufacturera crea nuevas rutas comerciales. Estas rutas requieren estructuras de seguros de carga que reflejen las cambiantes exposiciones de los corredores y las prácticas logísticas locales. Europa sigue siendo un centro histórico de capacidad de suscripción de carga marítima, incluidos los mercados de Londres, Hamburgo y los países nórdicos. Los datos de la IUMI mostraron que los índices de siniestralidad definitivos europeos mejoraron de más del 65% a menos del 45% entre 2018 y 2024. Esta mejora respaldó la rentabilidad técnica y atrajo a nuevos agentes de suscripción delegada y capacidad insurtech. KRAVAG reportó un crecimiento de ingresos por primas del 9,2% en 2025 hasta casi 2.000 millones de EUR (2,2 mil millones de USD). Los suscriptores europeos siguen siendo importantes donde los programas multinacionales requieren capacidad especializada y apoyo establecido en siniestros. Su experiencia sigue siendo relevante para colocaciones internacionales complejas que involucran varios transportistas y regímenes legales.
América del Norte enfrenta un conjunto diferente de presiones de precios. La IUMI advirtió que los aranceles de los Estados Unidos podrían elevar los valores de carga asegurada y el riesgo de acumulación hasta en un 50% en los principales puertos de entrada. Los cargadores pueden necesitar elevar los valores declarados para evitar la infraseguridad cuando los precios de los productos básicos cambian. Oriente Medio y África tienen una importancia estratégica más allá de su base de primas actual. Allianz Commercial estimó que la perturbación del Estrecho de Ormuz de 2026 inmovilizó 1.150 buques portadores de carga, que representaban 125 mil millones de USD en valor de buques y carga. El evento demostró que un único punto de estrangulamiento puede inmovilizar la energía y la carga general en cuestión de días. También mostró los límites de los modelos de acumulación que asumen condiciones operativas normales. Los arreglos de capacidad de emergencia demuestran la importancia de la cobertura especializada de riesgo de guerra cuando las rutas de tránsito normales no están disponibles. El mercado de seguros de carga debe tener en cuenta la rapidez con que un evento regional puede afectar los flujos de carga globales.

Panorama Competitivo
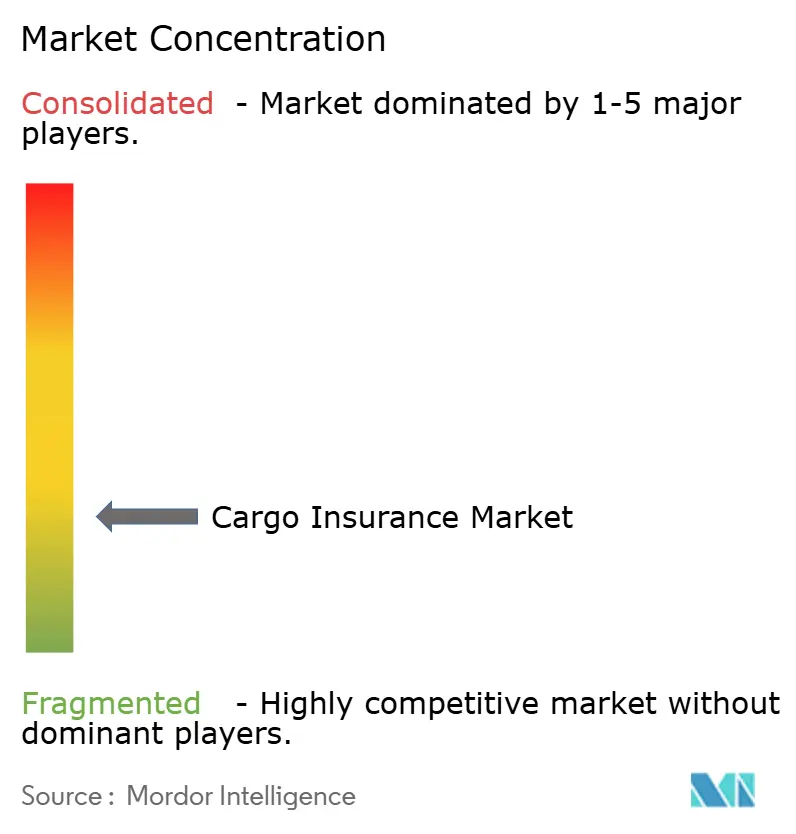
El mercado de seguros de carga está fragmentado. Allianz, Chubb, AXA XL, los síndicatos de Lloyd's, Zurich y Tokio Marine mantienen carteras sustanciales en líneas de carga oceánica, aérea y terrestre. Estos aseguradores combinan un amplio alcance geográfico con capacidad para cuentas grandes y cobertura compleja. La IUMI reportó que la capacidad adicional estaba alentando a algunos suscriptores a aceptar riesgos más grandes con primas más ajustadas. Esto crea presión de tarifas para el negocio de carga estándar. Las aseguradoras mutuas más pequeñas, los agentes de suscripción delegada y los proveedores insurtech compiten centrándose en productos, geografías y grupos de clientes definidos. Su participación ofrece a los compradores más opciones donde el riesgo es demasiado pequeño, demasiado especializado o demasiado intensivo en datos para una colocación convencional. La diferencia entre el negocio de carga estándar y el complejo sigue siendo importante para el posicionamiento competitivo.
La tecnología es un factor competitivo clave fuera de las cuentas más grandes. Parsyl utiliza herramientas basadas en datos para reducir el tiempo necesario para las presentaciones y cotizaciones de los corredores. La asociación de FIATA en 2026 con Otonomi respalda cotizaciones digitales rápidas para transitarios que gestionan riesgos de retraso y carga. Estos modelos son relevantes para la cadena de frío farmacéutica, el transitario y el negocio de retraso de carga. Los aseguradores más grandes también estn utilizando asociaciones para añadir capacidades técnicas y distribución especializada. El cumplimiento de los requisitos de Mercancías Peligrosas Marítimas Internacionales de la Organización Marítima Internacional, las normas de masa bruta verificada del Convenio Internacional para la Seguridad de la Vida Humana en el Mar y las normas de sanciones es cada vez más parte de los flujos de trabajo de suscripción. Esto vincula la capacidad digital con el control de riesgos porque las decisiones de suscripción dependen de datos completos sobre el envío y la contraparte. También eleva el valor de los proveedores de servicios que pueden colocar cobertura sin perder el detalle requerido para riesgos especializados.
Chubb actuó como suscriptor líder para la Facilidad de Seguro Marítimo del Golfo de la DFC por 40 mil millones de USD, que se amplió en abril de 2026. La facilidad añadió a Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr y CNA como participantes y cubrió riesgos elegibles de casco de guerra, protección e indemnización, y carga. TT Club y el Club de Protección e Indemnización del Reino Unido firmaron un acuerdo marco en julio de 2026 para fusionarse antes del 20 de febrero de 2027, sujeto a aprobaciones regulatorias y de los miembros. El acuerdo crearía un grupo mutual de seguros marítimos global más grande. La competencia, por lo tanto, combina escala en colocaciones intensivas en capacidad con servicio especializado en segmentos más pequeños y basados en datos. Estos desarrollos muestran por qué el capital establecido y la distribución especializada pueden operar conjuntamente en el mercado de seguros de carga.
Líderes de la Industria de Seguros de Carga
-
Allianz SE
-
American International Group, Inc.
-
Zurich Insurance Group
-
AXA XL
-
Chubb Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: TT Club y el Club de Protección e Indemnización del Reino Unido firmaron un acuerdo marco para fusionarse antes del 20 de febrero de 2027, sujeto a aprobaciones regulatorias y de los miembros. Su oferta conjunta para adquirir la empresa de gestión compartida Thomas Miller Holdings cuenta con el respaldo de la mayoría de los accionistas, con la finalización prevista para el cuarto trimestre de 2026, creando uno de los grupos mutuos de seguros marítimos globales más grandes.
- Abril de 2026: La DFC de los Estados Unidos y Chubb ampliaron la Facilidad de Seguro Marítimo del Golfo de 20 mil millones de USD a 40 mil millones de USD. La facilidad añadió a Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr y CNA como participantes. Cubre riesgos de casco de guerra, protección e indemnización, y carga para buques elegibles.
- Marzo de 2026: Parsyl lanzó "Chauncey para Corredores", una herramienta de presentación de riesgos basada en chat para corredores de carga marítima. La herramienta automatizó más de 80 tareas internas y redujo el tiempo de presentación a cotización indicativa en un 70%.
- Febrero de 2026: TT Club lanzó el Seguro de Carga de Interés del Cargador para miembros transitarios con sede en los Emiratos Árabes Unidos. La póliza de pago por uso y por consignación apoya a las carteras de transitarios más pequeñas que anteriormente se veían afectadas por las barreras de prima mínima.


Alcance del Informe Global del Mercado de Seguros de Carga
| Marítimo (Alta Mar y Cabotaje / Costero) |
| Vías Navegables Interiores |
| Carretera |
| Ferroviario |
| Aéreo |
| Carga Contenerizada |
| Carga a Granel Seco |
| Carga a Granel Líquido |
| Carga Fraccionada y Carga General |
| Proyectos, Elevación Pesada y Fuera de Medida |
| Carga Rodante |
| Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Terrestre Doméstico |
| Corredores y Agentes |
| Aseguradoras Directas |
| Plataformas en Línea y Digitales |
| Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Cargador Gestionado por Transitario / Proveedor de Logística de Terceros |
| Alimentos, Bebidas y Materias Primas Agrícolas |
| Energía y Productos Básicos a Granel |
| Productos Químicos y Farmacéuticos |
| Equipos Automotrices e Industriales |
| Bienes Electrónicos y Manufacturados de Alto Valor |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Propietarios de Proyectos de Construcción e Infraestructura |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Modo de Transporte | Marítimo (Alta Mar y Cabotaje / Costero) | |
| Vías Navegables Interiores | ||
| Carretera | ||
| Ferroviario | ||
| Aéreo | ||
| Por Perfil de Carga | Carga Contenerizada | |
| Carga a Granel Seco | ||
| Carga a Granel Líquido | ||
| Carga Fraccionada y Carga General | ||
| Proyectos, Elevación Pesada y Fuera de Medida | ||
| Carga Rodante | ||
| Por Alcance Comercial | Transfronterizo (Importación, Exportación, Entrepôt) | |
| Tránsito Terrestre Doméstico | ||
| Por Canal de Distribución | Corredores y Agentes | |
| Aseguradoras Directas | ||
| Plataformas en Línea y Digitales | ||
| Por Tipo de Tomador de Póliza | Propietario de Carga, Vendedor, Comprador o Comerciante | |
| Interés del Cargador Gestionado por Transitario / Proveedor de Logística de Terceros | ||
| Por Industria Usuaria Final | Alimentos, Bebidas y Materias Primas Agrícolas | |
| Energía y Productos Básicos a Granel | ||
| Productos Químicos y Farmacéuticos | ||
| Equipos Automotrices e Industriales | ||
| Bienes Electrónicos y Manufacturados de Alto Valor | ||
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | ||
| Propietarios de Proyectos de Construcción e Infraestructura | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de seguros de carga para 2031?
Se prevé que el mercado de seguros de carga alcance los 30,5 mil millones de USD en 2031, expandiéndose a una CAGR del 5,1% desde 2026.
¿Qué modo de transporte lidera la demanda de seguros de carga?
El transporte marítimo lideró con una participación del 54,7% en 2025, respaldado por el gran volumen de bienes transportados a través del transporte oceánico.
¿Qué canal de seguros de carga está creciendo más rápido?
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 13,5% hasta 2031 a medida que la cobertura se integra en los sistemas logísticos.
¿Por qué la cobertura de carga aérea se está expandiendo rápidamente?
Se prevé que la carga aérea crezca a una CAGR del 7,8% hasta 2031 porque los productos farmacéuticos, los semiconductores y los equipos de precisión tienen altos valores asegurados.
¿Qué región lidera la demanda global de seguros de carga?
Asia-Pacífico representó el 39,5% de la participación en 2025 y se proyecta que crezca a una CAGR del 6,8% hasta 2031. China, Japón e India fueron contribuyentes importantes al crecimiento de las primas de carga regional.
¿Qué riesgos están cambiando los términos de los seguros de carga?
El robo habilitado por medios cibernéticos, el fraude, los requisitos de sanciones, la acumulación en puertos y la perturbación en el Estrecho de Ormuz están afectando la suscripción y el diseño de la cobertura. Estos riesgos pueden afectar los valores asegurados, la experiencia de siniestros y la disponibilidad de capacidad especializada.


 Sus datos están seguros y nunca se venden ni se comparten.
