
Taille et part du marché de l'assurance cargo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.80 Milliards de dollars |
| Taille du Marché (2031) | 30.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance cargo par Mordor Intelligence
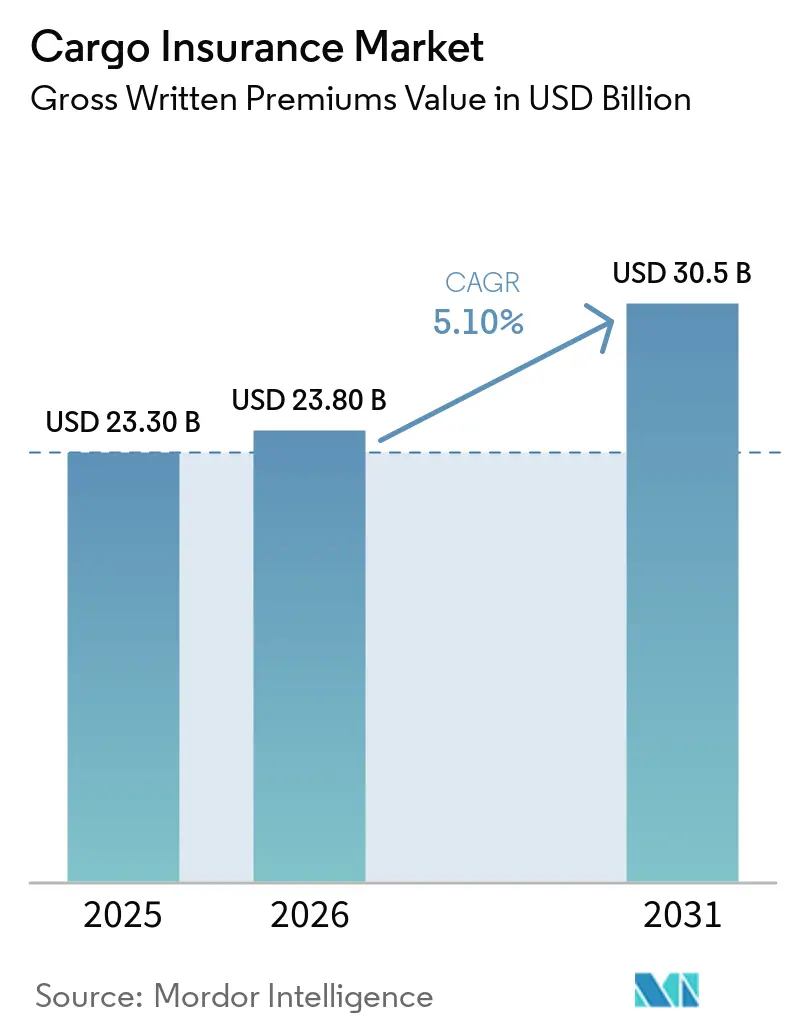
Le marché de l'assurance cargo, mesuré en termes de primes brutes émises, était évalué à 23,30 milliards USD en 2025, est estimé à 23,80 milliards USD en 2026, et devrait atteindre 30,5 milliards USD d'ici 2031, enregistrant un CAGR de 5,10 % de 2026 à 2031. La croissance du marché de l'assurance cargo est soutenue par le commerce transfrontalier, les investissements dans la résilience des chaînes d'approvisionnement, et l'augmentation des expéditions de marchandises à haute valeur et sensibles à la température, telles que les semi-conducteurs et les produits pharmaceutiques. Le volume du commerce mondial de marchandises a augmenté de 4,6 % en 2025, bien que l'Organisation mondiale du commerce s'attende à ce que la croissance se modère à 1,9 % en 2026 en raison des frictions tarifaires et des perturbations géopolitiques. Les primes cargo ont atteint 22,64 milliards USD en 2024, en hausse de 1,6 % d'une année sur l'autre, tandis que l'amélioration des ratios de sinistres a soutenu l'attractivité technique de l'activité d'assurance cargo. Cependant, les perturbations des corridors maritimes, le vol de cargaison, la fraude, l'exposition aux sanctions et les risques concentrés dans les ports accroissent la complexité de la souscription et la demande d'une couverture plus large pour les risques océaniques, aériens, intérieurs, de stockage et liés aux conflits. La distribution numérique et les données au niveau des expéditions élargissent également l'accès à l'assurance cargo, en particulier pour les petites expéditions, tandis que la capacité de souscription croissante exerce une pression sur les tarifs standard et accroît l'importance de la capacité spécialisée pour les risques complexes.
Points clés du rapport
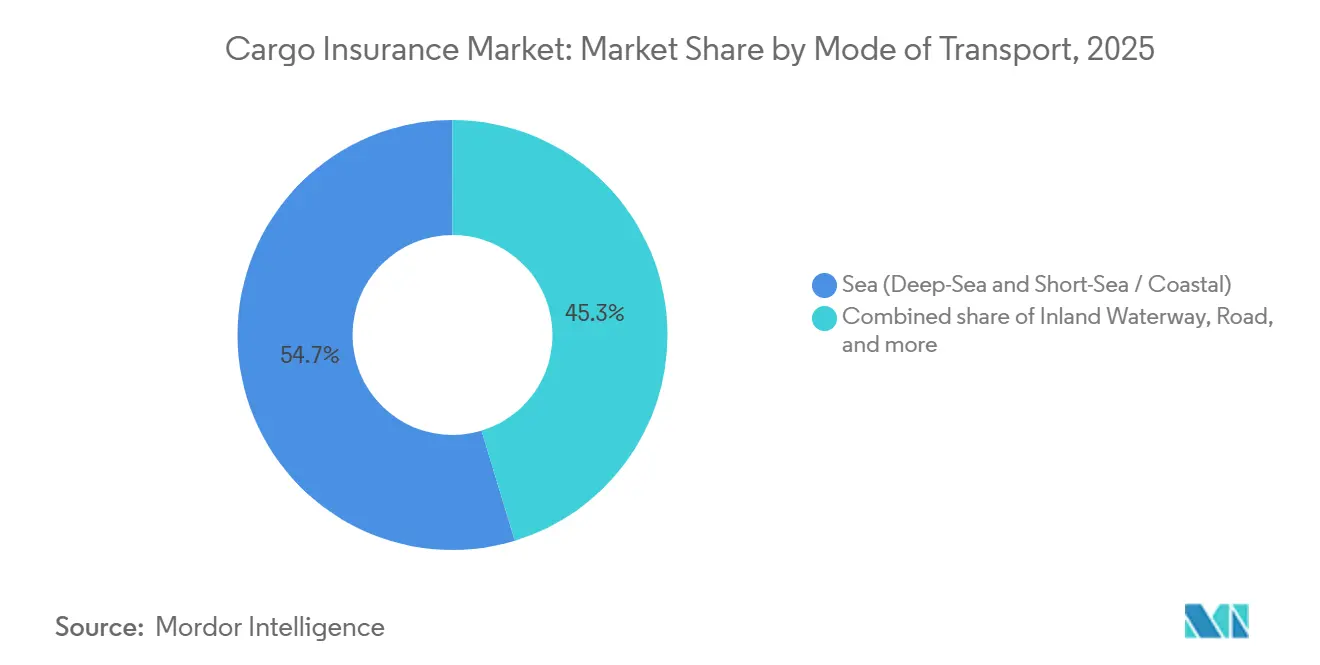
- Par mode de transport, le maritime a capturé 54,7 % de la part du marché de l'assurance cargo en 2025, tandis que l'aérien devrait croître à un CAGR de 7,8 % jusqu'en 2031.
- Par profil de cargaison, le cargo conteneurisé a capturé 47,6 % de la part du marché de l'assurance cargo en 2025, tandis que le cargo de projet et de levage lourd devrait croître à un CAGR de 7,4 % jusqu'en 2031.
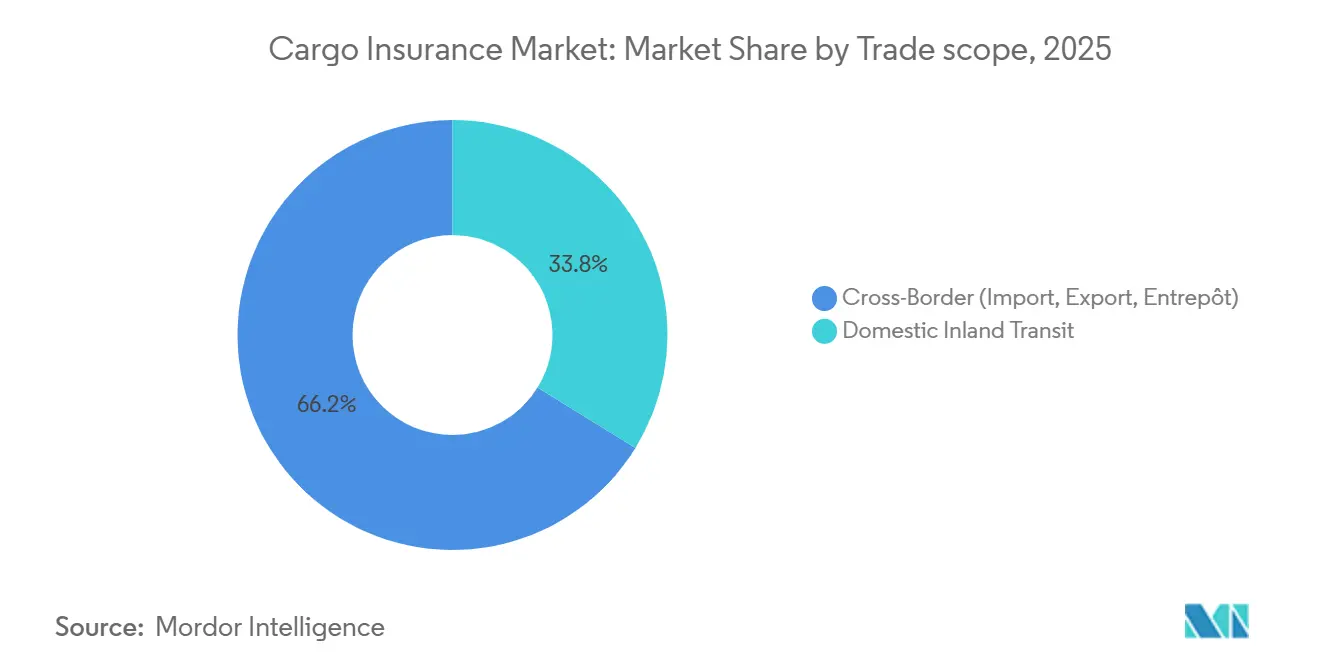
- Par portée commerciale, les expéditions transfrontalières ont capturé 66,2 % de la part du marché de l'assurance cargo en 2025, tandis que le transit intérieur domestique devrait croître à un CAGR de 6,4 % jusqu'en 2031.
- Par canal de distribution, les courtiers et agents ont capturé 74,1 % de la part du marché de l'assurance cargo en 2025, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 13,5 % jusqu'en 2031.
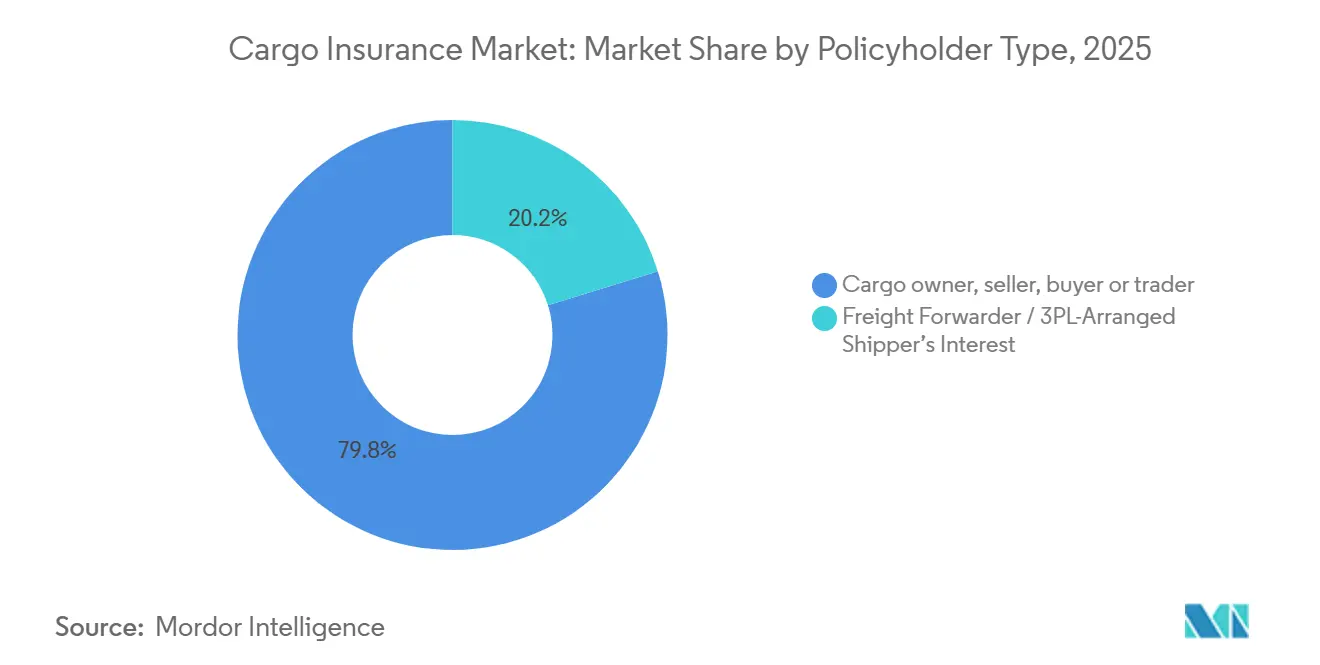
- Par type de souscripteur, les propriétaires de cargaison, vendeurs, acheteurs et négociants ont capturé 79,8 % de la part du marché de l'assurance cargo en 2025, tandis que les transitaires et prestataires logistiques tiers, qui ont souscrit des polices d'intérêt des chargeurs, devraient croître à un CAGR de 8,1 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, l'électronique et les biens manufacturés à haute valeur ont capturé 20,4 % de la part du marché de l'assurance cargo en 2025, tandis que le commerce de détail, les biens de consommation et le commerce électronique devraient croître à un CAGR de 8,4 % jusqu'en 2031.
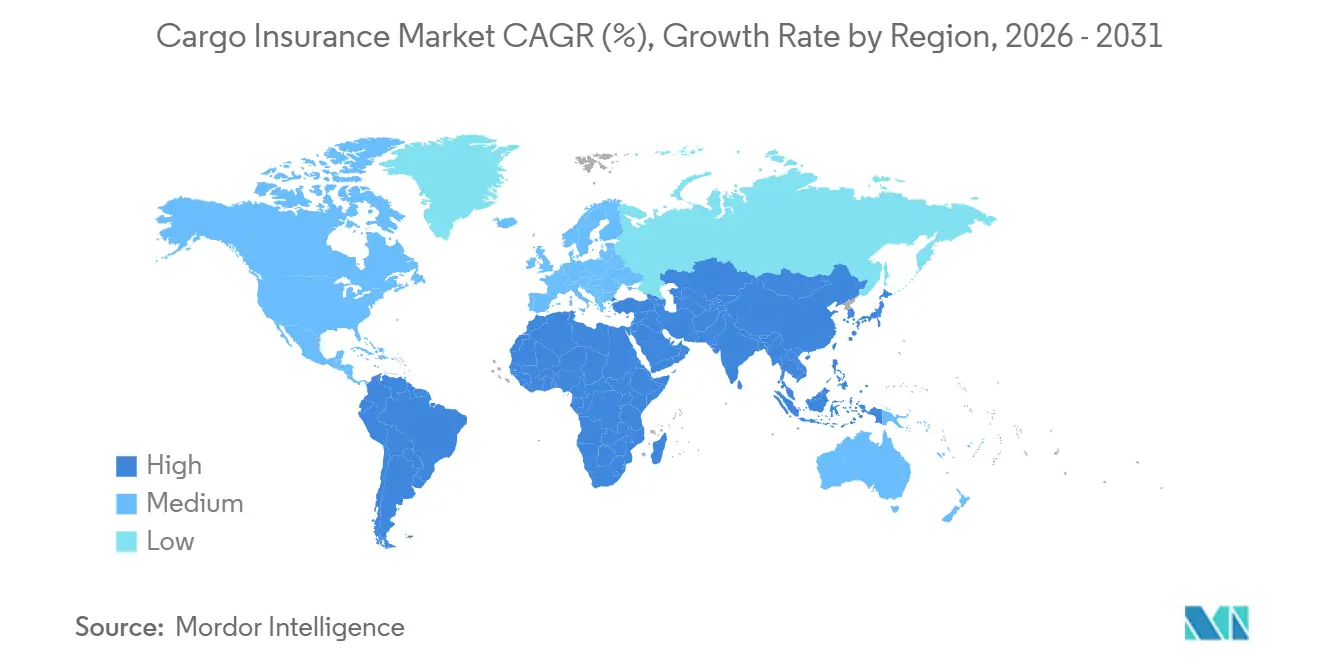
- Par géographie, l'Asie-Pacifique a capturé 39,5 % de la part du marché de l'assurance cargo en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance cargo
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion du commerce transfrontalier et des expéditions de commerce électronique | +1.5% | Mondial, le plus fort en Asie-Pacifique, en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Complexité des chaînes d'approvisionnement et dépenses en matière de résilience | +1.2% | Mondial, les retombées les plus fortes en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Croissance du cargo à haute valeur, sensible au temps et à température contrôlée | +0.7% | Asie-Pacifique, Amérique du Nord et Union européenne, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Souscription numérique, visibilité en temps réel et règlement automatisé des sinistres | +0.6% | Mondial, avec des gains précoces sur les principaux marchés d'Asie-Pacifique et le marché de Londres | Long terme (≥ 4 ans) |
| Adoption de l'assurance cargo intégrée, paramétrique et à l'usage | +0.4% | Mondial, avec une adoption précoce en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Perturbations géopolitiques et exposition croissante au risque de guerre sur les routes commerciales | +0.5% | Mondial, en particulier au Moyen-Orient, en mer Rouge, en mer Noire et dans d'autres corridors maritimes stratégiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce transfrontalier et des expéditions de commerce électronique
Le commerce transfrontalier demeure une source majeure de croissance des primes pour le marché de l'assurance cargo. Le volume du commerce mondial de marchandises a augmenté de 4,6 % en 2025, et les exportations mondiales de marchandises ont atteint 26,3 milliards USD. La croissance du volume des échanges est estimée à 1,9 % en 2026, les frictions tarifaires et les perturbations énergétiques au Moyen-Orient pesant sur les expéditions[1]. Une activité d'expédition plus soutenue augmente le nombre de mouvements de cargaison nécessitant une couverture aux points d'origine, de transit, de destination et de stockage. Le chargement anticipé lié aux tarifs douaniers au début de 2026 a également modifié le calendrier des expéditions, augmentant les valeurs assurées et concentrant les expositions dans les ports d'entrée. Le commerce électronique transfrontalier génère également de fréquents mouvements de colis à faible valeur, où la couverture peut être souscrite en fonction du coût plutôt que de la valeur de remplacement. Ce schéma peut laisser des expositions agrégées importantes dans les portefeuilles d'intérêt des chargeurs lorsque des sinistres affectent de nombreux colis simultanément.
Complexité des chaînes d'approvisionnement et dépenses en matière de résilience
Les dépenses en matière de résilience des chaînes d'approvisionnement modifient la façon dont les entreprises souscrivent une couverture cargo. Une enquête de KPMG de mai 2026 a révélé que la plupart des entreprises consacraient 11 à 15 % de leur chiffre d'affaires aux opérations de la chaîne d'approvisionnement, contre 5 à 10 % en 2024. La même enquête a révélé que 73 % prévoyaient une transformation complète de leur modèle opérationnel dans les 36 mois, tandis que 51 % identifiaient la gestion des risques comme principal objectif. Ces dépenses soutiennent la demande de programmes multinationaux combinant cargo océanique, transit intérieur, rachat du risque de guerre et visibilité numérique des expéditions. Zurich note que les programmes cargo multinationaux peuvent aider les entreprises à coordonner leur protection au sein de chaînes d'approvisionnement complexes[2]. Ces programmes permettent aux gestionnaires de risques d'aligner les conditions des polices entre les pays plutôt que de souscrire une couverture isolée pour chaque route. La délocalisation de proximité et la diversification des routes étendent l'exposition d'un chargeur au-delà d'un seul trajet océanique vers plusieurs étapes de transport.
Croissance du cargo à haute valeur, sensible au temps et à température contrôlée
Le marché de l'assurance cargo bénéficie de la part croissante du fret à haute valeur et sensible au temps. Le fret aérien est le mode de transport à la croissance la plus rapide, avec un CAGR de 7,8 % jusqu'en 2031, car il transporte des produits à valeur assurée élevée par kilogramme. Les produits pharmaceutiques représentent plus de 1 billion USD de marchandises annuelles, et les produits biologiques ainsi que les thérapies cellulaires et géniques nécessitent une logistique de chaîne du froid contrôlée. IAG Cargo a signalé une augmentation de 21 % d'une année sur l'autre des volumes de cargo périssable au cours du premier semestre 2025. En septembre 2025, IAG Cargo a ajouté des conteneurs actifs SkyCell 1500X avec 270 heures d'autonomie de température indépendante à son service pharmaceutique[3]. Les écarts de température, la contamination et la saisie réglementaire peuvent tous affecter la couverture requise pour le cargo pharmaceutique. Les assureurs disposant d'informations détaillées sur les marchandises et les sinistres peuvent tarifer les risques de température, de manutention et de transit plus précisément que les assureurs utilisant des classifications générales de marchandises.
Souscription numérique, visibilité en temps réel et règlement automatisé des sinistres
La souscription numérique modifie l'accès aux risques cargo plus petits et plus fréquents. Parsyl a lancé Chauncey for Brokers en mars 2026 pour automatiser certains éléments du processus de soumission de cargo maritime. L'entreprise a déclaré que l'outil avait automatisé plus de 80 tâches et réduit le délai de soumission à devis de 70 %[4]. Le suivi en temps réel et les données de capteurs peuvent donner aux souscripteurs une vision plus claire des conditions d'expédition pendant le transit. Ces informations soutiennent un traitement plus rapide des sinistres et peuvent aider les assureurs à développer des produits intégrés, paramétriques et à l'usage. Elles peuvent également améliorer les informations disponibles lorsqu'une expédition est retardée, endommagée ou déviée. Les enregistrements numériques peuvent soutenir un examen plus cohérent de la route, de la cargaison et des conditions d'expédition avant l'émission d'une police. Les mêmes informations peuvent aider les courtiers à identifier les détails manquants avant de soumettre un risque à un souscripteur. Le marché de l'assurance cargo est susceptible de distinguer plus clairement les risques pouvant être traités via des données standardisées et ceux nécessitant un examen spécialisé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Fragmentation réglementaire et complexité documentaire | -0.7% | Mondial, le plus aigu sur les routes multimodales traversant plusieurs juridictions | Moyen terme (2-4 ans) |
| Fraude cybernétique, vol de cargaison et risque lié à la qualité des données | -0.6% | Amérique du Nord et Union européenne, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Risque d'accumulation dans les ports, canaux, hubs et corridors de cargo de batteries | -0.5% | Mondial, le plus élevé dans les ports d'entrée d'Asie-Pacifique et de l'Union européenne, et dans le corridor du Golfe | Court terme (≤ 2 ans) |
| Dommages physiques liés au climat et volatilité des conditions météorologiques extrêmes | -0.4% | Mondial, en particulier en Amérique du Nord exposée aux ouragans, et dans les corridors commerciaux d'Asie-Pacifique et d'Europe sujets aux inondations | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation réglementaire et complexité documentaire
La couverture cargo opère dans le cadre de conventions de responsabilité des transporteurs qui peuvent appliquer des limites et des procédures de règlement des litiges différentes. Les expéditions multimodales peuvent impliquer des conventions routières, maritimes et aériennes au cours d'un même trajet, ce qui peut laisser des incertitudes aux points de transfert. Le Comité conjoint de guerre a élargi ses zones répertoriées en mars 2026 pour inclure le golfe Persique, le détroit d'Ormuz et le golfe d'Oman. Cela a ajouté des exigences de notification et d'ajustement des primes pour les souscripteurs exposés au cargo dans la région. Le contrôle des sanctions en vertu du Bureau de contrôle des avoirs étrangers, de l'Union européenne et des règles du Bureau de mise en œuvre des sanctions financières du Royaume-Uni nécessite également des vérifications continues tout au long de la chaîne commerciale. Ces règles s'appliquent aux contreparties, aux routes d'expédition et aux marchandises transportées. Elles peuvent retarder le processus de placement lorsque la documentation commerciale est incomplète ou nécessite un examen approfondi. Ces obligations peuvent créer une charge administrative plus lourde pour les petits exportateurs et peuvent maintenir la sous-assurance dans les marchés émergents.
Fraude cybernétique, vol de cargaison et risque lié à la qualité des données
Le vol de cargaison par voie cybernétique est une préoccupation immédiate de souscription pour le marché de l'assurance cargo. Le Centre de plaintes pour crimes sur Internet du Bureau fédéral d'investigation a signalé 725 millions USD de pertes estimées liées au vol de cargaison aux États-Unis et au Canada en 2025. Le chiffre signalé était 60 % plus élevé qu'en 2024, tandis que la perte moyenne par vol a augmenté de 36 % pour atteindre 273 990 USD. Les criminels utilisent des plateformes de fret numérique, des identités falsifiées et des systèmes de messagerie compromis pour cibler les expéditions. Ces méthodes permettent au vol de se produire avant qu'une expédition n'atteigne le transporteur ou après que ses détails ont été modifiés. Munich Re Specialty a constaté que près de 30 % des incidents aux États-Unis étaient motivés par la fraude et que 22 % des incidents mondiaux impliquaient une participation interne. Des informations incomplètes sur les marchandises, le routage et les contreparties peuvent rendre ces pertes plus difficiles à prévenir et à tarifer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le maritime détient le volume de primes tandis que l'aérien augmente la valeur par police
Le transport maritime détenait 54,7 % du marché global de l'assurance cargo en 2025. Le transport maritime par voie océanique représente 80 % du volume mondial du commerce de marchandises, ce qui soutient une large base d'activités à couverture ouverte pour les souscripteurs maritimes. Les grands comptes océaniques peuvent être gérés grâce à des limites d'accumulation et des calendriers de polices établis. Le transport routier, ferroviaire et par voie navigable intérieure soutient les mouvements domestiques et les corridors de fret régionaux. Ces modes gagnent en pertinence là où la fabrication se rapproche des marchés finaux et où le transport routier transfrontalier remplace les routes océaniques plus longues. Il en résulte un ensemble plus large de points de transit qui doivent être reflétés dans les déclarations de polices et la gestion des expositions.
Le transport aérien devrait croître à un CAGR de 7,8 % jusqu'en 2031, le taux le plus rapide parmi les modes de transport. Les semi-conducteurs, les produits biologiques et les équipements industriels de précision augmentent la valeur assurée attachée aux expéditions aériennes. Ces cargaisons peuvent porter des valeurs d'assurance 3 à 5 fois plus élevées par kilogramme que les marchandises conteneurisées standard. La perturbation du détroit d'Ormuz en 2026 a redirigé certaines cargaisons des routes maritimes vers des alternatives aériennes et terrestres. Ce mouvement a augmenté les charges de risque de guerre et a accru l'exposition aux primes du mode aérien en peu de temps. Le marché de l'assurance cargo nécessite donc une capacité flexible entre les modes de transport lorsque les principales routes sont perturbées. La couverture aérienne nécessite également une attention particulière à la manutention, à l'emballage, à la température et aux contrôles de valeur déclarée.
Par profil de cargaison : le cargo conteneurisé est en tête tandis que le cargo de projet nécessite une couverture sur mesure
Le cargo conteneurisé détenait 47,6 % du segment en 2025. Le transport maritime conteneurisé standardisé permet aux assureurs d'utiliser des limites d'accumulation au niveau des conteneurs et des pratiques de déclaration cohérentes. L'activité de vrac sec et de vrac liquide couvre les flux énergétiques, agricoles et pétrochimiques. Ces catégories sont souvent gérées par des exigences d'expertise et des conditions de police spécifiques aux marchandises. Leur approche de souscription diffère de la protection tous risques généralement recherchée pour les biens manufacturés à plus haute valeur. L'activité conteneurisée reste centrale car elle combine de grands volumes d'expédition avec des processus de déclaration et de reporting établis.
Le cargo de projet, de levage lourd et hors gabarit devrait croître à un CAGR de 7,4 % jusqu'en 2031. Les pales d'éoliennes, les équipements de transformateurs et les grands actifs de stockage de batteries nécessitent des arrangements de transport et d'assurance sur mesure. Les clauses standard de l'Institut de cargo ne couvrent pas toutes les expositions créées par des dimensions inhabituelles, de longues périodes de transit et une manutention spécialisée. L'IUMI a noté en mars 2026 que les chantiers de projet peuvent concentrer des stocks hors gabarit à haute valeur dans les ports pendant de longues périodes. Cela peut augmenter la taille d'un sinistre unique dans des terminaux encombrés. Le secteur de l'assurance cargo a besoin d'évaluations détaillées des sites, des routes et de la manutention pour ces expéditions. Les décisions de couverture dépendent également de la disponibilité d'équipements de levage spécialisés et de conditions de stockage appropriées à chaque étape.
Par portée commerciale : le commerce transfrontalier est en tête tandis que le transit domestique se développe
Les expéditions transfrontalières représentaient 66,2 % de la base globale de primes cargo en 2025. Les mouvements d'importation, d'exportation et d'entrepôt comportent des exigences documentaires multi-juridictionnelles et peuvent nécessiter une couverture auprès de plusieurs transporteurs et étapes de stockage. Les valeurs assurées peuvent également être affectées par l'exposition aux devises et l'évolution des prix des matières premières. Ces facteurs rendent le cargo transfrontalier plus complexe à organiser et à administrer qu'un simple transit domestique. L'étendue de ces expositions soutient sa position dominante au sein du marché de l'assurance cargo. Les chargeurs ont également besoin d'une couverture cohérente lorsque la cargaison passe entre transporteurs, ports, entrepôts et destinations intérieures finales.
Le transit intérieur domestique devrait croître à un CAGR de 6,4 % jusqu'en 2031. La distribution du commerce électronique, la fabrication de proximité et le développement des corridors ferroviaires en Chine, en Inde et en Amérique du Nord soutiennent cette croissance. Maersk indique que la couverture standard du risque de guerre peut s'arrêter à la porte du port, laissant les mouvements intérieurs par camion et par rail exposés aux risques de conflit. Des souscripteurs spécialisés répondent avec des extensions de risque de guerre intérieur. Les limites de responsabilité des transporteurs pour le fret routier peuvent également laisser un écart entre le recouvrement légal et la valeur de la cargaison. Cela soutient la demande de polices tous risques complémentaires. La couverture intérieure est donc importante là où le trajet assuré se poursuit au-delà d'un port ou d'un aéroport majeur.
Par canal de distribution : les courtiers sont en tête tandis que les plateformes numériques améliorent l'accès
Les courtiers et agents détenaient 74,1 % du segment de distribution en 2025. Leur position reflète l'importance du soutien aux sinistres, du conseil en gestion des risques et de la conception de programmes multinationaux pour les placements complexes. Les courtiers restent particulièrement pertinents pour le cargo de projet, l'électronique à haute valeur et les risques pharmaceutiques. Ces risques nécessitent des informations individuelles et des conditions de police qui ne s'adaptent pas à un formulaire en ligne standardisé. Le marché de l'assurance cargo continue de s'appuyer sur les relations avec les courtiers pour les comptes importants et techniquement difficiles. Leur rôle est le plus fort là où les valeurs assurées, les détails des marchandises et les arrangements de responsabilité nécessitent une discussion directe avec les souscripteurs.
Les plateformes en ligne et numériques devraient croître à un CAGR de 13,5 % jusqu'en 2031. Leur expansion est liée à la couverture intégrée dans les systèmes de réservation de fret, les logiciels de logistique et les flux de paiement en ligne. La FIATA s'est associée à Otonomi en 2026 pour fournir aux transitaires des devis instantanés d'assurance retard et cargo en utilisant les informations de la lettre de transport aérien ou du connaissement. L'arrangement déplace une partie de l'émission des polices d'un échange manuel vers un processus piloté par les données. Les canaux numériques peuvent rendre les risques plus petits plus économiques à servir. Ils ne remplacent pas le jugement spécialisé nécessaire pour les expositions cargo complexes.
Par type de souscripteur : les propriétaires de cargaison sont en tête tandis que la couverture organisée par les transitaires croît le plus rapidement
Les propriétaires de cargaison, vendeurs, acheteurs et négociants détenaient 79,8 % du segment des souscripteurs en 2025. Les grandes entreprises utilisent couramment des programmes à couverture ouverte annuelle placés par des courtiers maritimes spécialisés. Cette structure permet de déclarer les expéditions régulières dans le cadre d'un système de police cohérent. Elle donne également au souscripteur le contrôle sur les valeurs assurées, les conditions et le soutien aux sinistres. Les propriétaires de cargaison restent donc les principaux acheteurs de protection directe sur le marché de l'assurance cargo. Leurs volumes d'expédition établis rendent également les structures de polices annuelles pratiques pour les mouvements répétés sur plusieurs routes commerciales.
Les polices d'intérêt des chargeurs organisées par les transitaires et les prestataires logistiques tiers devraient croître à un CAGR de 8,1 % jusqu'en 2031. Les transitaires utilisent la protection cargo intégrée pour différencier leurs services de réservation et de logistique. TT Club a lancé l'assurance cargo d'intérêt des chargeurs pour les membres transitaires basés aux Émirats arabes unis en février 2026. La structure de paiement à l'usage et par consignation supprime les barrières de prime minimale pour les livres de plus petite taille. La sélection adverse reste un risque si la couverture est principalement choisie pour les expéditions à haute valeur sans divulgation complète des marchandises. Les assureurs ont besoin d'informations précises sur les expéditions pour s'assurer que la croissance des primes soutient les performances en matière de sinistres.
Par secteur d'activité utilisateur final : l'électronique est en tête tandis que le commerce de détail et le commerce électronique élargissent la demande
L'électronique et les biens manufacturés à haute valeur détenaient 20,4 % du segment des utilisateurs finaux en 2025. Leur position dominante reflète des valeurs unitaires élevées et une sensibilité aux dommages statiques, vibratoires et de manutention. La production de semi-conducteurs est concentrée dans plusieurs centres de fabrication d'Asie-Pacifique, ce qui peut créer des expositions d'accumulation importantes. Les produits pharmaceutiques, les produits chimiques, les aliments, les boissons et les produits agricoles créent également des réserves de primes importantes. Leurs exigences varient entre les expositions de température, de contamination, réglementaires et de manutention. La diversité des expositions aux marchandises signifie que les conditions des polices doivent refléter les exigences de manutention des marchandises transportées.
Le commerce de détail, les biens de consommation et le commerce électronique devraient croître à un CAGR de 8,4 % jusqu'en 2031. Les expéditions de colis par les places de marché et la fréquence élevée des expéditions élargissent le nombre de marchandises en transit. Les acheteurs s'attendent de plus en plus à ce que la protection des expéditions soit disponible lors du paiement. Cela fait de la couverture une partie plus visible du processus d'achat et d'exécution. L'énergie et les matières premières en vrac se déplacent en grands volumes mais comportent souvent des marges serrées. L'équipement automobile et industriel est important pour la couverture hors gabarit et roulier. Les propriétaires de projets de construction et d'infrastructure créent également une demande spécialisée, car les projets d'énergie renouvelable et de centres de données nécessitent le déplacement d'équipements entre les sites.
Analyse géographique
L'Asie-Pacifique détenait 39,5 % de la taille du marché de l'assurance cargo en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031. L'Asie a généré 60 % de la croissance mondiale des primes cargo en 2024. La Chine a contribué 3,99 milliards USD de primes cargo en 2024, tandis que le Japon a contribué 1,33 milliard USD et l'Inde 422 millions USD. La position de la Chine est soutenue par les exportations de commerce électronique, les programmes d'assurance de retour d'expédition et le commerce manufacturier intra-asiatique. L'Inde développe sa capacité portuaire grâce au port de Vadhavan prévu, qui devrait ajouter 23,2 millions d'équivalents vingt pieds de capacité de manutention de conteneurs. Cela augmentera l'échelle de l'exposition d'accumulation domestique. Les nouvelles routes de fabrication dans la région nécessitent également que les assureurs évaluent le profil de risque des ports, des connexions intérieures et des emplacements d'entreposage. La croissance régionale reflète donc à la fois l'expansion commerciale et la nécessité d'une couverture adaptée à des réseaux logistiques plus variés.
Le Vietnam, l'Indonésie, la Thaïlande, la Malaisie et Singapour gagnent en pertinence à mesure que la diversification manufacturière crée de nouvelles routes commerciales. Ces routes nécessitent des structures d'assurance cargo qui reflètent l'évolution des expositions des corridors et des pratiques logistiques locales. L'Europe reste un centre historique de capacité de souscription de cargo maritime, notamment Londres, Hambourg et les marchés nordiques. Les données de l'IUMI ont montré que les ratios de sinistres ultimes européens se sont améliorés, passant de plus de 65 % à moins de 45 % entre 2018 et 2024. Cette amélioration a soutenu la rentabilité technique et attiré de nouveaux agents généraux gestionnaires et des capacités insurtech. KRAVAG a signalé une croissance de 9,2 % de ses revenus de primes en 2025, atteignant près de 2 milliards EUR (2,2 milliards USD). Les souscripteurs européens restent importants là où les programmes multinationaux nécessitent une capacité spécialisée et un soutien aux sinistres établi. Leur expertise reste pertinente pour les placements internationaux complexes impliquant plusieurs transporteurs et régimes juridiques.
L'Amérique du Nord fait face à un ensemble différent de pressions tarifaires. L'IUMI a averti que les tarifs douaniers américains pourraient augmenter les valeurs de cargo assurées et le risque d'accumulation jusqu'à 50 % dans les principaux ports d'entrée. Les chargeurs peuvent avoir besoin d'augmenter les valeurs déclarées pour éviter la sous-assurance lorsque les prix des matières premières changent. Le Moyen-Orient et l'Afrique ont une importance stratégique au-delà de leur base de primes actuelle. Allianz Commercial a estimé que la perturbation du détroit d'Ormuz en 2026 a immobilisé 1 150 navires transportant des cargaisons, représentant 125 milliards USD de valeur de navires et de cargaisons. L'événement a montré qu'un seul point d'étranglement peut immobiliser l'énergie et le cargo général en quelques jours. Il a également montré les limites des modèles d'accumulation qui supposent des conditions de fonctionnement normales. Les arrangements de capacité d'urgence démontrent l'importance d'une couverture spécialisée du risque de guerre lorsque les routes de transit normales sont indisponibles. Le marché de l'assurance cargo doit tenir compte de la rapidité avec laquelle un événement régional peut affecter les flux de cargo mondiaux.
Paysage concurrentiel
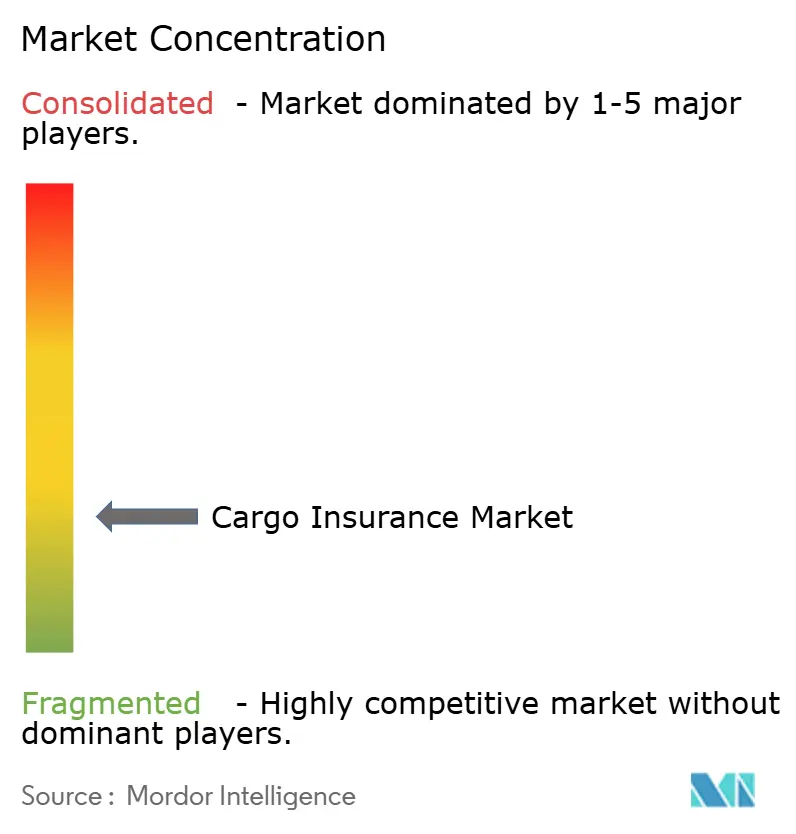
Le marché de l'assurance cargo est fragmenté. Allianz, Chubb, AXA XL, les syndicats de Lloyd's, Zurich et Tokio Marine maintiennent des portefeuilles substantiels dans les lignes de cargo océanique, aérien et intérieur. Ces transporteurs combinent une large portée géographique avec une capacité pour les grands comptes et les couvertures complexes. L'IUMI a signalé que la capacité supplémentaire encourageait certains souscripteurs à accepter des risques plus importants à des primes plus serrées. Cela crée une pression tarifaire pour l'activité cargo standard. Les petits assureurs mutuels, les agents généraux gestionnaires et les fournisseurs insurtech se font concurrence en se concentrant sur des produits, des géographies et des groupes de clients définis. Leur participation offre aux acheteurs plus de choix lorsque le risque est trop petit, trop spécialisé ou trop intensif en données pour un placement conventionnel. La différence entre le cargo standard et le cargo complexe reste importante pour le positionnement concurrentiel.
La technologie est un facteur concurrentiel clé en dehors des plus grands comptes. Parsyl utilise des outils pilotés par les données pour réduire le temps nécessaire aux soumissions et devis des courtiers. Le partenariat de la FIATA en 2026 avec Otonomi soutient des devis numériques rapides pour les transitaires gérant des risques de retard et de cargo. Ces modèles sont pertinents pour la chaîne du froid pharmaceutique, la commission de transport et l'activité de retard de cargo. Les grands assureurs utilisent également des partenariats pour ajouter des capacités techniques et une distribution spécialisée. La conformité aux exigences de l'Organisation maritime internationale relatives aux marchandises dangereuses par voie maritime, aux règles de masse brute vérifiée de la Convention internationale pour la sauvegarde de la vie humaine en mer et aux règles de sanctions fait de plus en plus partie des flux de travail de souscription. Cela lie la capacité numérique au contrôle des risques car les décisions de souscription dépendent de données complètes sur les expéditions et les contreparties. Cela augmente également la valeur des prestataires de services capables de placer une couverture sans perdre les détails requis pour les risques spécialisés.
Chubb a agi en tant que souscripteur principal pour la facilité d'assurance maritime du Golfe DFC de 40 milliards USD, qui a été élargie en avril 2026. La facilité a ajouté Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr et CNA comme participants et couvrait les risques de guerre sur la coque, de protection et d'indemnité, et de cargo éligibles. TT Club et le Club de protection et d'indemnité du Royaume-Uni ont signé un accord-cadre en juillet 2026 pour fusionner d'ici le 20 février 2027, sous réserve des approbations réglementaires et des membres. L'accord créerait un groupe d'assurance mutuelle maritime mondial plus important. La concurrence combine donc l'échelle dans les placements à forte intensité de capacité avec un service spécialisé dans les segments plus petits et pilotés par les données. Ces développements montrent pourquoi le capital établi et la distribution spécialisée peuvent opérer côte à côte sur le marché de l'assurance cargo.
Leaders du secteur de l'assurance cargo
-
Allianz SE
-
American International Group, Inc.
-
Zurich Insurance Group
-
AXA XL
-
Chubb Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : TT Club et le Club de protection et d'indemnité du Royaume-Uni ont signé un accord-cadre pour fusionner d'ici le 20 février 2027, sous réserve des approbations réglementaires et des membres. Leur offre conjointe d'acquisition de la société de gestion partagée Thomas Miller Holdings est soutenue par une majorité d'actionnaires, avec une finalisation prévue au quatrième trimestre 2026, créant l'un des plus grands groupes d'assurance mutuelle maritime mondiaux.
- Avril 2026 : La DFC américaine et Chubb ont élargi la facilité d'assurance maritime du Golfe de 20 milliards USD à 40 milliards USD. La facilité a ajouté Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr et CNA comme participants. Elle couvre les risques de guerre sur la coque, de protection et d'indemnité, et de cargo pour les navires éligibles.
- Mars 2026 : Parsyl a lancé « Chauncey for Brokers », un outil de soumission de risques par chat pour les courtiers en cargo maritime. L'outil a automatisé plus de 80 tâches internes et réduit le délai de soumission à devis indicatif de 70 %.
- Février 2026 : TT Club a lancé l'assurance cargo d'intérêt des chargeurs pour les membres transitaires basés aux Émirats arabes unis. La police de paiement à l'usage et par consignation soutient les livres de transitaires plus petits qui étaient auparavant affectés par les barrières de prime minimale.
Portée du rapport mondial sur le marché de l'assurance cargo
| Maritime (haute mer et courte mer / cabotage) |
| Voie navigable intérieure |
| Routier |
| Ferroviaire |
| Aérien |
| Cargo conteneurisé |
| Vrac sec |
| Vrac liquide |
| Vrac conventionnel et cargo général |
| Projet, levage lourd et hors gabarit |
| Cargo roulant / roulier |
| Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique |
| Courtiers et agents |
| Assureurs directs |
| Plateformes en ligne et numériques |
| Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Intérêt des chargeurs organisé par les transitaires / prestataires logistiques tiers |
| Alimentation, boissons et produits agro-alimentaires |
| Énergie et matières premières en vrac |
| Produits chimiques et pharmaceutiques |
| Équipement automobile et industriel |
| Électronique et biens manufacturés à haute valeur |
| Commerce de détail, biens de consommation et commerce électronique |
| Propriétaires de projets de construction et d'infrastructure |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de transport | Maritime (haute mer et courte mer / cabotage) | |
| Voie navigable intérieure | ||
| Routier | ||
| Ferroviaire | ||
| Aérien | ||
| Par profil de cargaison | Cargo conteneurisé | |
| Vrac sec | ||
| Vrac liquide | ||
| Vrac conventionnel et cargo général | ||
| Projet, levage lourd et hors gabarit | ||
| Cargo roulant / roulier | ||
| Par portée commerciale | Transfrontalier (importation, exportation, entrepôt) | |
| Transit intérieur domestique | ||
| Par canal de distribution | Courtiers et agents | |
| Assureurs directs | ||
| Plateformes en ligne et numériques | ||
| Par type de souscripteur | Propriétaire de cargaison, vendeur, acheteur ou négociant | |
| Intérêt des chargeurs organisé par les transitaires / prestataires logistiques tiers | ||
| Par secteur d'activité utilisateur final | Alimentation, boissons et produits agro-alimentaires | |
| Énergie et matières premières en vrac | ||
| Produits chimiques et pharmaceutiques | ||
| Équipement automobile et industriel | ||
| Électronique et biens manufacturés à haute valeur | ||
| Commerce de détail, biens de consommation et commerce électronique | ||
| Propriétaires de projets de construction et d'infrastructure | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché de l'assurance cargo d'ici 2031 ?
Le marché de l'assurance cargo devrait atteindre 30,5 milliards USD d'ici 2031, avec une expansion à un CAGR de 5,1 % à partir de 2026.
Quel mode de transport est en tête de la demande d'assurance cargo ?
Le transport maritime était en tête avec une part de 54,7 % en 2025, soutenu par le grand volume de marchandises transportées par voie océanique.
Quel canal d'assurance cargo connaît la croissance la plus rapide ?
Les plateformes en ligne et numériques devraient croître à un CAGR de 13,5 % jusqu'en 2031, à mesure que la couverture devient intégrée dans les systèmes logistiques.
Pourquoi la couverture du cargo aérien se développe-t-elle rapidement ?
Le cargo aérien devrait croître à un CAGR de 7,8 % jusqu'en 2031, car les produits pharmaceutiques, les semi-conducteurs et les équipements de précision portent des valeurs assurées élevées.
Quelle région est en tête de la demande mondiale d'assurance cargo ?
L'Asie-Pacifique détenait une part de 39,5 % en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031. La Chine, le Japon et l'Inde ont été des contributeurs importants à la croissance des primes cargo régionales.
Quels risques modifient les conditions de l'assurance cargo ?
Le vol par voie cybernétique, la fraude, les exigences de sanctions, l'accumulation dans les ports et les perturbations dans le détroit d'Ormuz affectent la souscription et la conception des couvertures. Ces risques peuvent affecter les valeurs assurées, l'expérience en matière de sinistres et la disponibilité de la capacité spécialisée.