
Marktgröße und Marktanteil der Cargo-Versicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
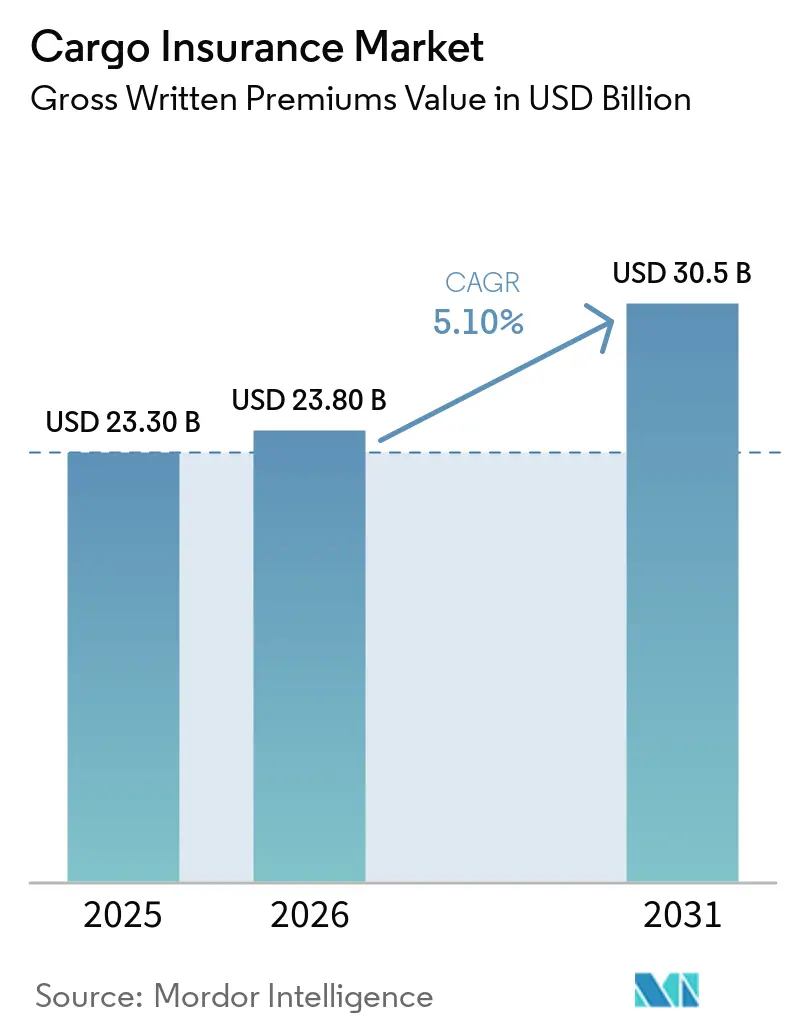
| Marktgröße (2026) | 23.80 Milliarden US-Dollar |
| Marktgröße (2031) | 30.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
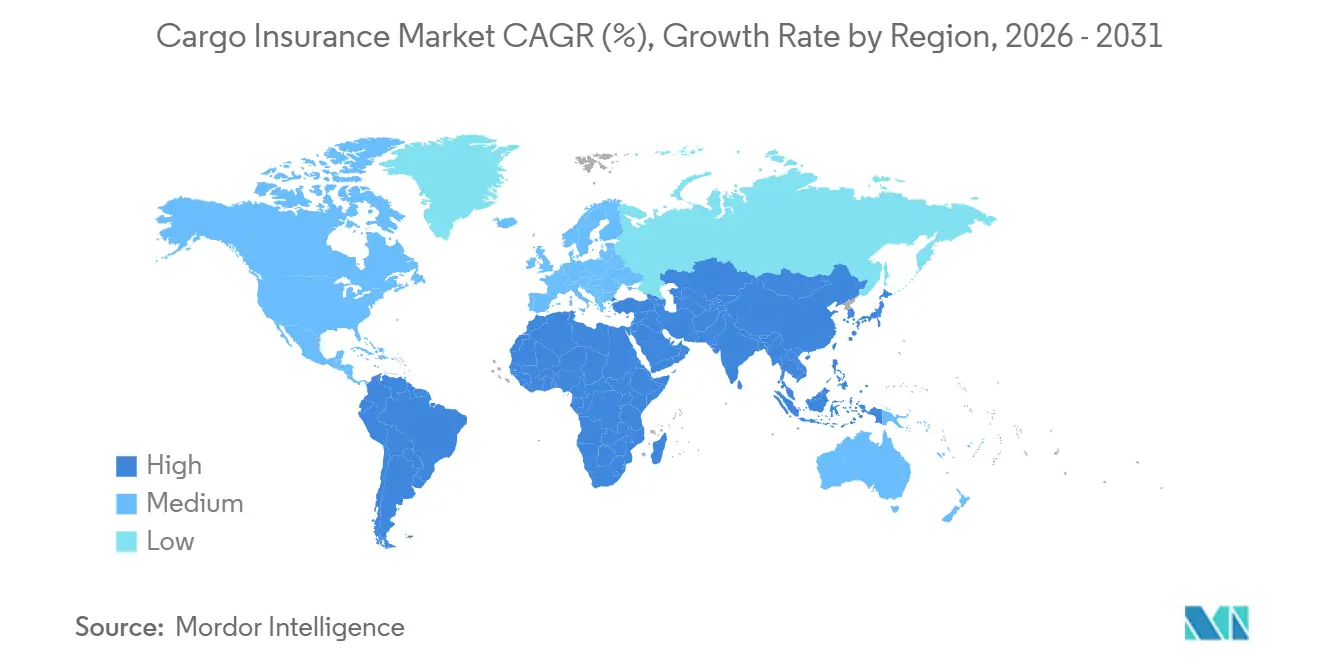
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
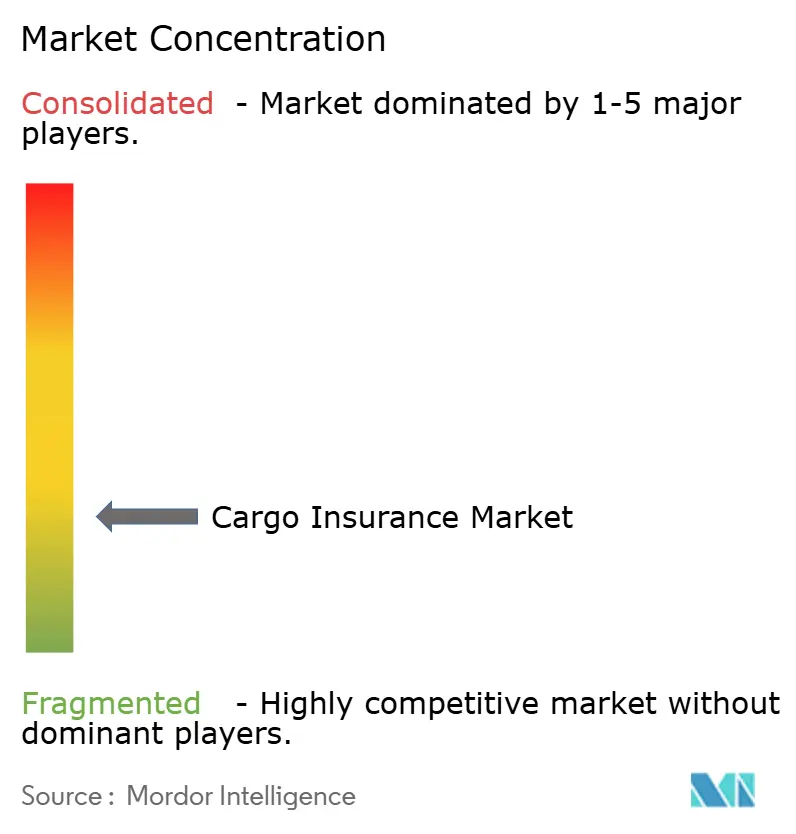
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Cargo-Versicherung von Mordor Intelligence
Der Markt für Cargo-Versicherung, gemessen an den gebuchten Bruttoprämien, wurde im Jahr 2025 auf 23,30 Milliarden USD bewertet, wird für 2026 auf 23,80 Milliarden USD geschätzt und soll bis 2031 30,5 Milliarden USD erreichen, was einer CAGR von 5,10 % von 2026 bis 2031 entspricht. Das Wachstum des Marktes für Cargo-Versicherung wird durch den grenzüberschreitenden Handel, Investitionen in die Resilienz der Lieferkette sowie steigende Sendungen von hochwertigen und temperaturempfindlichen Gütern wie Halbleitern und Pharmazeutika gestützt. Das weltweite Warenhandelsvolumen stieg 2025 um 4,6 %, obwohl die Welthandelsorganisation erwartet, dass das Wachstum aufgrund von Zollreibungen und geopolitischen Störungen im Jahr 2026 auf 1,9 % zurückgehen wird. Die Cargo-Prämien erreichten 2024 22,64 Milliarden USD, ein Anstieg von 1,6 % gegenüber dem Vorjahr, während verbesserte Schadensquoten die technische Attraktivität des Cargo-Versicherungsgeschäfts unterstützten. Maritime Korridorunterbrechungen, Cargo-Diebstahl, Betrug, Sanktionsrisiken und konzentrierte Risiken in Häfen erhöhen jedoch die Komplexität der Risikozeichnung und die Nachfrage nach umfassenderem Versicherungsschutz für See-, Luft-, Binnen-, Lager- und konfliktbezogene Risiken. Der digitale Vertrieb und Sendungsdaten erweitern zudem den Zugang zur Cargo-Versicherung, insbesondere für kleinere Sendungen, während wachsende Zeichnungskapazitäten den Druck auf Standardtarife erhöhen und die Bedeutung von Spezialkapazitäten für komplexe Risiken steigern.
Wichtigste Erkenntnisse des Berichts
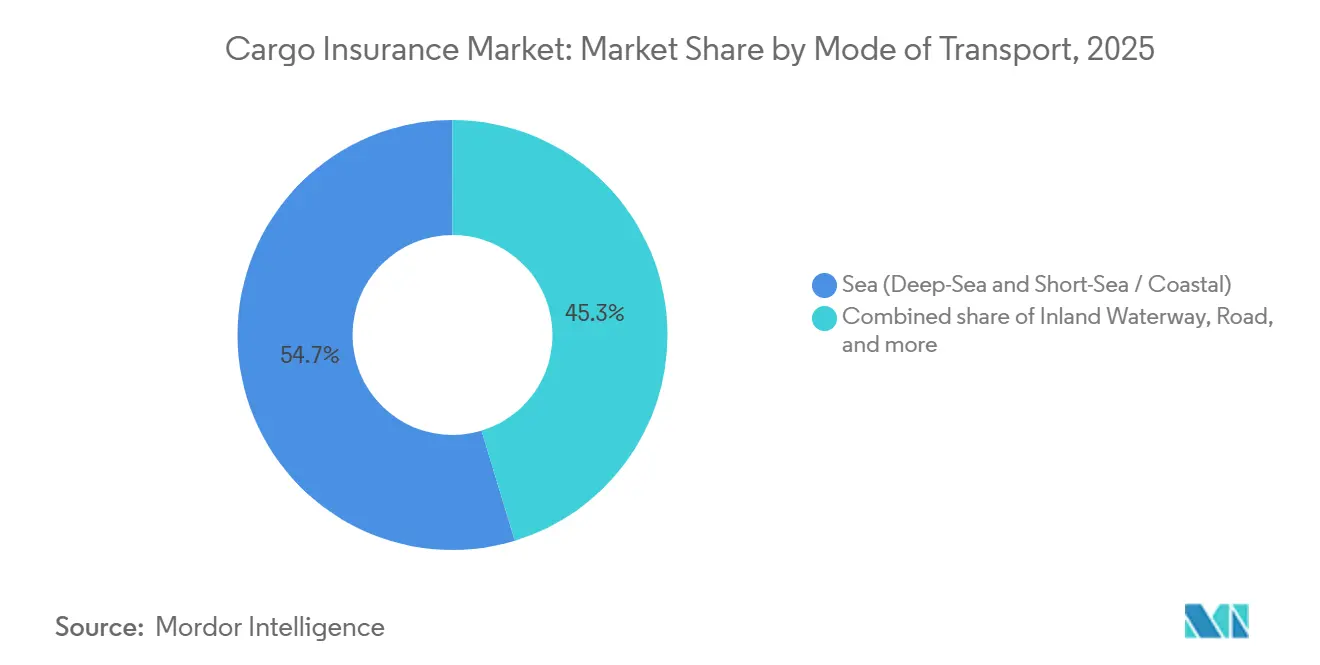
- Nach Transportmodus entfiel auf den Seeweg im Jahr 2025 ein Marktanteil von 54,7 % am Markt für Cargo-Versicherung, während der Luftweg bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen wird.
- Nach Cargo-Profil entfiel auf containerisierte Ladung im Jahr 2025 ein Marktanteil von 47,6 % am Markt für Cargo-Versicherung, während Projekt- und Schwerlastladung bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
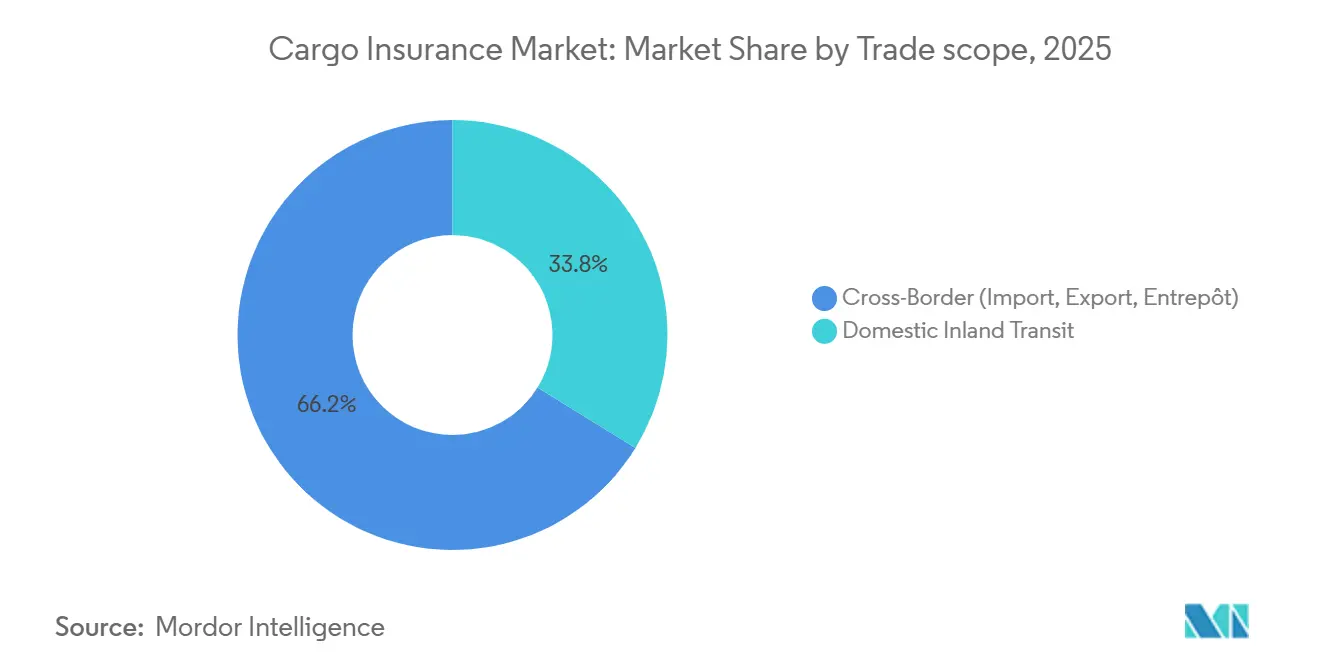
- Nach Handelsumfang entfielen auf grenzüberschreitende Sendungen im Jahr 2025 66,2 % des Marktanteils am Markt für Cargo-Versicherung, während der inländische Binnentransit bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
- Nach Vertriebskanal entfielen auf Makler und Agenten im Jahr 2025 74,1 % des Marktanteils am Markt für Cargo-Versicherung, während Online- und digitale Plattformen bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen werden.
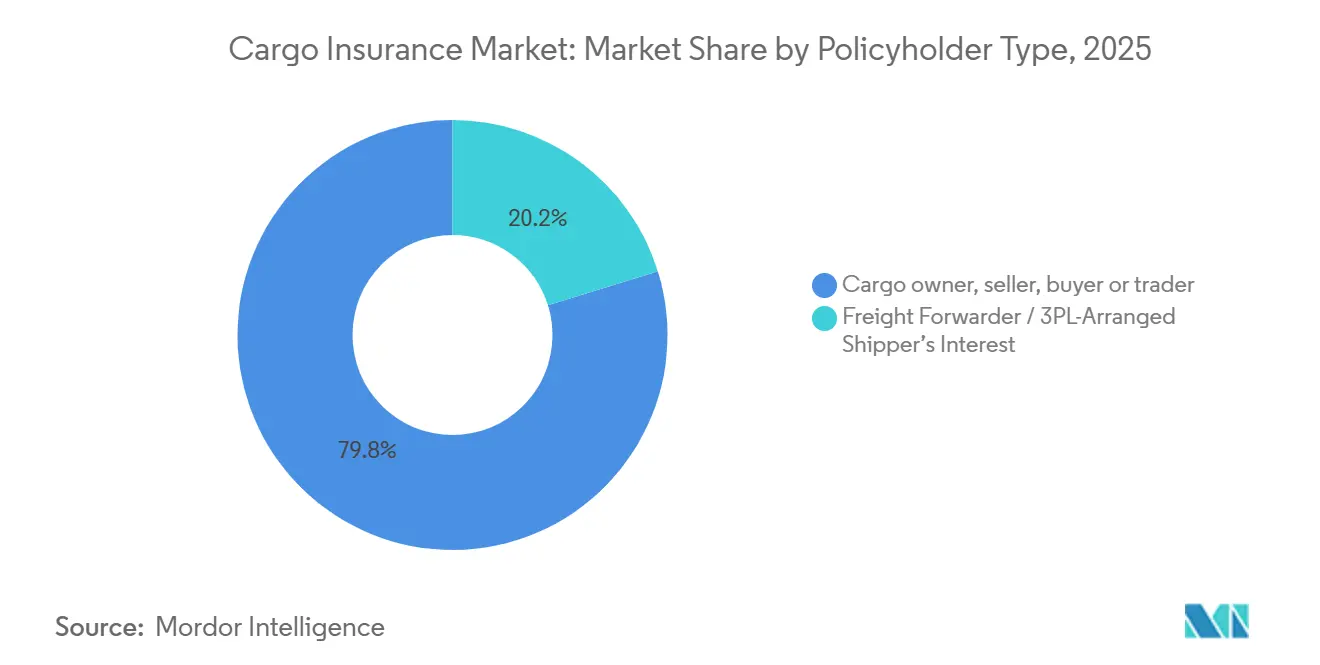
- Nach Versicherungsnehmertyp entfielen auf Cargo-Eigentümer, Verkäufer, Käufer und Händler im Jahr 2025 79,8 % des Marktanteils am Markt für Cargo-Versicherung, während Spediteure und Drittlogistikanbieter, die Versicherungen im Interesse der Verlader arrangierten, bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Endverbraucherbranche entfielen auf Elektronik und hochwertige Fertigwaren im Jahr 2025 20,4 % des Marktanteils am Markt für Cargo-Versicherung, während Einzelhandel, Konsumgüter und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Marktanteil von 39,5 % am Markt für Cargo-Versicherung, und er wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Cargo-Versicherung
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des grenzüberschreitenden Handels und von E-Commerce-Sendungen | +1.5% | Global, am stärksten im asiatisch-pazifischen Raum, Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Lieferkette und Ausgaben für Resilienz | +1.2% | Global, mit den stärksten Ausstrahlungseffekten in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Wachstum von hochwertiger, zeitkritischer und temperaturgeführter Ladung | +0.7% | Asiatisch-pazifischer Raum, Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitale Risikozeichnung, Echtzeit-Transparenz und automatisierte Schadenbearbeitung | +0.6% | Global, mit frühen Gewinnen in den Kernmärkten des asiatisch-pazifischen Raums und dem Londoner Markt | Langfristig (≥ 4 Jahre) |
| Eingebettete, parametrische und nutzungsbasierte Cargo-Versicherung | +0.4% | Global, mit früher Einführung in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Geopolitische Störungen und zunehmendes Kriegsrisikoengagement auf Handelsrouten | +0.5% | Global, insbesondere Naher Osten, Rotes Meer, Schwarzes Meer und andere strategische Seeverkehrskorridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des grenzüberschreitenden Handels und von E-Commerce-Sendungen
Der grenzüberschreitende Handel bleibt eine wichtige Quelle für Prämienwachstum im Markt für Cargo-Versicherung. Das weltweite Warenhandelsvolumen stieg 2025 um 4,6 %, und die weltweiten Warenexporte erreichten 26,3 Billionen USD. Das Handelsvolumenwachstum wird für 2026 auf 1,9 % geschätzt, da Zollreibungen und Energieversorgungsstörungen im Nahen Osten die Sendungen belasten[1]. Eine höhere Sendungsaktivität erhöht die Anzahl der Cargo-Bewegungen, die eine Deckung an Ursprungs-, Transit-, Bestimmungs- und Lagerpunkten erfordern. Zollbedingte Vorzieheffekte Anfang 2026 veränderten auch den Sendungszeitplan, erhöhten die versicherten Werte und konzentrierten Risiken an Knotenpunkthäfen. Der grenzüberschreitende E-Commerce erzeugt zudem häufige Kleinsendungsbewegungen, bei denen der Versicherungsschutz eher auf Basis der Kosten als des Wiederbeschaffungswerts erworben werden kann. Dieses Muster kann zu großen aggregierten Risiken in den Versicherungsportfolios im Interesse der Verlader führen, wenn Verluste viele Pakete gleichzeitig betreffen.
Komplexität der Lieferkette und Ausgaben für Resilienz
Ausgaben für die Resilienz der Lieferkette verändern die Art und Weise, wie Unternehmen Cargo-Versicherungsschutz erwerben. Eine Umfrage von KPMG vom Mai 2026 ergab, dass die meisten Unternehmen 11–15 % ihres Umsatzes für den Betrieb der Lieferkette aufwenden, verglichen mit 5–10 % im Jahr 2024. Dieselbe Umfrage ergab, dass 73 % innerhalb von 36 Monaten eine umfassende Transformation des Betriebsmodells planten, während 51 % das Risikomanagement als Hauptziel nannten. Diese Ausgaben unterstützen die Nachfrage nach multinationalen Programmen, die Seefracht, Binnentransit, Kriegsrisiko-Rückkauf und digitale Sendungstransparenz kombinieren. Zurich stellt fest, dass multinationale Cargo-Programme Unternehmen dabei helfen können, den Schutz über komplexe Lieferketten hinweg zu koordinieren[2]. Diese Programme ermöglichen es Risikomanagern, Versicherungsbedingungen länderübergreifend abzustimmen, anstatt für jede Route isolierten Versicherungsschutz zu arrangieren. Nearshoring und Routendiversifizierung erweitern das Risiko eines Verladers über eine einzelne Seestrecke hinaus auf mehrere Transportphasen.
Wachstum von hochwertiger, zeitkritischer und temperaturgeführter Ladung
Der Markt für Cargo-Versicherung profitiert vom wachsenden Anteil hochwertiger und zeitkritischer Fracht. Luftfracht ist mit einer CAGR von 7,8 % bis 2031 der am schnellsten wachsende Transportmodus, da sie Produkte mit hohen versicherten Werten pro Kilogramm befördert. Pharmazeutika repräsentieren mehr als 1 Billion USD an jährlichen Gütern, und Biologika sowie Zell- und Gentherapien erfordern kontrollierte Kühlkettenlogistik. IAG Cargo meldete im ersten Halbjahr 2025 einen Anstieg der verderblichen Frachtmengen um 21 % gegenüber dem Vorjahr. Im September 2025 fügte IAG Cargo aktive SkyCell-1500X-Container mit 270 Stunden unabhängiger Temperaturlaufzeit zu seinem Pharmaservice hinzu[3]. Temperaturabweichungen, Kontamination und behördliche Beschlagnahmung können alle den erforderlichen Versicherungsschutz für pharmazeutische Ladung beeinflussen. Versicherer mit detaillierten Waren- und Schadensinformationen können Temperatur-, Handhabungs- und Transitrisiken genauer bepreisen als Versicherer, die breite Warenklassifizierungen verwenden.
Digitale Risikozeichnung, Echtzeit-Transparenz und automatisierte Schadenbearbeitung
Die digitale Risikozeichnung verändert den Zugang zu kleineren und häufigeren Cargo-Risiken. Parsyl lancierte im März 2026 Chauncey für Makler, um Elemente des Einreichungsprozesses für Seefracht-Cargo zu automatisieren. Das Unternehmen gab an, dass das Tool mehr als 80 Aufgaben automatisiert und die Zeit von der Einreichung bis zur Angebotsstellung um 70 % reduziert habe[4]. Echtzeit-Tracking und Sensordaten können Risikozeichnern einen klareren Überblick über die Sendungsbedingungen während des Transits geben. Diese Informationen unterstützen eine schnellere Schadenbearbeitung und können Versicherern helfen, eingebettete, parametrische und nutzungsbasierte Produkte zu entwickeln. Sie können auch die verfügbaren Informationen verbessern, wenn eine Sendung verzögert, beschädigt oder umgeleitet wird. Digitale Aufzeichnungen können eine konsistentere Überprüfung von Route, Ladung und Sendungsbedingungen vor der Ausstellung einer Police unterstützen. Dieselben Informationen können Maklern helfen, fehlende Details zu identifizieren, bevor sie ein Risiko bei einem Risikozeichner einreichen. Der Markt für Cargo-Versicherung wird wahrscheinlich klarer zwischen Risiken unterscheiden, die durch standardisierte Daten verarbeitet werden können, und Risiken, die eine Fachprüfung erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung und Dokumentationskomplexität | -0.7% | Global, am ausgeprägtesten auf multimodalen Routen über mehrere Rechtsordnungen | Mittelfristig (2–4 Jahre) |
| Cyber-Betrug, Cargo-Diebstahl und Datenqualitätsrisiko | -0.6% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kumulationsrisiko an Häfen, Kanälen, Knotenpunkten und Batterieladungskorridoren | -0.5% | Global, am höchsten an Knotenpunkthäfen im asiatisch-pazifischen Raum und der Europäischen Union sowie im Golfkorridor | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte physische Schäden und Extremwettervolatilität | -0.4% | Global, insbesondere das hurrikanexponierte Nordamerika sowie überschwemmungsgefährdete Handelskorridore im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung und Dokumentationskomplexität
Der Cargo-Versicherungsschutz operiert über Haftungskonventionen der Frachtführer, die unterschiedliche Haftungsgrenzen und Streitbeilegungsverfahren vorsehen können. Multimodale Sendungen können während einer einzigen Reise Straßen-, See- und Luftkonventionen umfassen, was an Übergabepunkten zu Unsicherheiten führen kann. Das Gemeinsame Kriegsrisikokomitee erweiterte im März 2026 seine Liste der aufgeführten Gebiete um den Persischen Golf, die Straße von Hormus und den Golf von Oman. Dies fügte Meldepflichten und Prämienanpassungsanforderungen für Risikozeichner mit Cargo-Exponierung in der Region hinzu. Die Sanktionsprüfung gemäß den Regeln des Office of Foreign Assets Control, der Europäischen Union und des Büros für die Umsetzung von Finanzsanktionen des Vereinigten Königreichs erfordert ebenfalls kontinuierliche Überprüfungen entlang der Handelskette. Diese Regeln gelten für Gegenparteien, Sendungsrouten und die transportierten Waren. Sie können den Platzierungsprozess verzögern, wenn Handelsdokumentationen unvollständig sind oder einer weiteren Überprüfung bedürfen. Diese Pflichten können eine schwerere administrative Belastung für kleinere Exporteure schaffen und Unterversicherung in Schwellenmärkten aufrechterhalten.
Cyber-Betrug, Cargo-Diebstahl und Datenqualitätsrisiko
Cyber-gestützter Cargo-Diebstahl ist ein unmittelbares Risikozeichnungsanliegen für den Markt für Cargo-Versicherung. Das Internet Crime Complaint Center des Federal Bureau of Investigation meldete für 2025 geschätzte Cargo-Diebstahlverluste von 725 Millionen USD in den Vereinigten Staaten und Kanada. Die gemeldete Zahl war 60 % höher als 2024, während der durchschnittliche Verlust pro Diebstahl um 36 % auf 273.990 USD stieg. Kriminelle nutzen digitale Frachtplattformen, gefälschte Identitäten und kompromittierte E-Mail-Systeme, um Sendungen anzugreifen. Diese Methoden ermöglichen Diebstahl, bevor eine Sendung den Frachtführer erreicht oder nachdem ihre Details verändert wurden. Munich Re Specialty stellte fest, dass fast 30 % der Vorfälle in den Vereinigten Staaten betrugsbezogen waren und dass 22 % der globalen Vorfälle Insider-Beteiligung aufwiesen. Unvollständige Waren-, Routing- und Gegenparteiinformationen können diese Verluste schwerer zu verhindern und zu bepreisen machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: See hält das Prämienvolumen, während Luft den Wert pro Police steigert
Der Seetransport hielt 2025 54,7 % des gesamten Marktes für Cargo-Versicherung. Der Ozeanschifffahrt werden 80 % des weltweiten Warenhandelsvolumens transportiert, was eine große Basis an offenen Deckungsgeschäften für Seeversicherungszeichner unterstützt. Große Ozeankonten können durch etablierte Kumulationsgrenzen und Policenpläne verwaltet werden. Straßen-, Schienen- und Binnenwasserstraßentransport unterstützen die inländische Bewegung und regionale Frachtkorridore. Diese Transportmodi gewinnen an Relevanz, wo die Fertigung näher an die Endmärkte verlagert wird und wo grenzüberschreitender Lkw-Transport längere Seerouten ersetzt. Das Ergebnis ist eine breitere Palette von Transitpunkten, die in Policenerklärungen und der Risikoexpositionsverwaltung berücksichtigt werden müssen.
Der Lufttransport wird bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen, der schnellsten Rate unter den Transportmodi. Halbleiter, Biologika und hochpräzise Industrieausrüstung erhöhen den versicherten Wert von Luftsendungen. Solche Ladung kann Versicherungswerte tragen, die 3–5 Mal höher pro Kilogramm sind als standardisierte Containerwaren. Die Störung der Straße von Hormus 2026 leitete einige Ladung von Seerouten auf Luft- und Landwegalternativen um. Diese Bewegung erhöhte die Kriegsrisikogebühren und steigerte das Prämienrisiko im Luftmodus innerhalb kurzer Zeit. Der Markt für Cargo-Versicherung erfordert daher flexible Kapazitäten über Transportmodi hinweg, wenn wichtige Routen unterbrochen werden. Der Luftversicherungsschutz erfordert auch Aufmerksamkeit für Handhabung, Verpackung, Temperatur und Kontrollen des deklarierten Werts.


Nach Cargo-Profil: Containerisierte Ladung führt, während Projektladung maßgeschneiderten Versicherungsschutz erfordert
Containerisierte Ladung hielt 2025 47,6 % des Segments. Standardisierter Containerschifffahrt ermöglicht es Versicherern, Kumulationsgrenzen auf Containerebene und konsistente Meldepraktiken zu verwenden. Das Trocken- und Flüssigmassengeschäft deckt Energie-, Landwirtschafts- und Petrochemieströme ab. Diese Klassen werden häufig durch Besichtigungsanforderungen und warenbezogene Versicherungsbedingungen verwaltet. Ihr Risikozeichnungsansatz unterscheidet sich vom Allgefahrenschutz, der üblicherweise für höherwertige Fertigwaren angestrebt wird. Das Containergeschäft bleibt zentral, weil es große Sendungsvolumina mit etablierten Melde- und Deklarationsprozessen verbindet.
Projekt-, Schwerlast- und Übermaßladung wird bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen. Windturbinenblätter, Transformatorausrüstung und große Batteriespeicheranlagen erfordern maßgeschneiderte Transport- und Versicherungsvereinbarungen. Die Standard-Institute-Cargo-Klauseln decken nicht jedes Risiko ab, das durch ungewöhnliche Abmessungen, lange Transitzeiten und spezialisierte Handhabung entsteht. IUMI stellte im März 2026 fest, dass Projektstandorte hochwertige Übermaßbestände für lange Zeiträume in Häfen konzentrieren können. Dies kann die Größe eines Einzelereignisverlusts in überfüllten Terminals erhöhen. Die Cargo-Versicherungsbranche benötigt detaillierte Standort-, Routen- und Handhabungsbewertungen für diese Sendungen. Deckungsentscheidungen hängen auch davon ab, ob spezialisierte Hebeausrüstung und Lagerbedingungen in jeder Phase verfügbar sind.
Nach Handelsumfang: Grenzüberschreitendes Geschäft führt, während der inländische Transit wächst
Grenzüberschreitende Sendungen machten 2025 66,2 % der gesamten Cargo-Prämienbasis aus. Import-, Export- und Entrepôt-Bewegungen tragen Dokumentationsanforderungen in mehreren Rechtsordnungen und können Versicherungsschutz über Frachtführer und Lagerphasen hinweg erfordern. Versicherte Werte können auch durch Währungsrisiken und sich ändernde Rohstoffpreise beeinflusst werden. Diese Faktoren machen grenzüberschreitende Ladung komplexer zu arrangieren und zu verwalten als einen einzelnen inländischen Transit. Die Breite dieser Risiken unterstützt ihre führende Position im Markt für Cargo-Versicherung. Verlader benötigen auch konsistenten Versicherungsschutz, wenn Ladung zwischen Frachtführern, Häfen, Lagerhäusern und endgültigen Inlandszielen wechselt.
Der inländische Binnentransit wird bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen. E-Commerce-Distribution, Nearshoring-Fertigung und wachsende Schienenkorridore in China, Indien und Nordamerika unterstützen dieses Wachstum. Maersk stellt fest, dass der standardmäßige Kriegsrisikoversicherungsschutz am Hafentor enden kann, wodurch inländische Lkw- und Schienenbewegungen dem Übertragungskonfliktrisiko ausgesetzt sind. Spezialisierte Risikozeichner reagieren mit Erweiterungen für inländische Kriegsrisiken. Frachtführerhaftungsgrenzen für Straßenfracht können auch eine Lücke zwischen der gesetzlichen Entschädigung und dem Ladungswert hinterlassen. Dies unterstützt die Nachfrage nach ergänzenden Allgefahrenpolicen. Der inländische Versicherungsschutz ist daher wichtig, wo die versicherte Reise über einen großen Hafen oder Flughafen hinausgeht.
Nach Vertriebskanal: Makler führen, während digitale Plattformen den Zugang verbessern
Makler und Agenten hielten 2025 74,1 % des Vertriebssegments. Ihre Position spiegelt die Bedeutung von Schadenvertretung, Risikoberatung und multinationalem Programmdesign für komplexe Platzierungen wider. Makler bleiben besonders relevant für Projektladung, hochwertige Elektronik und pharmazeutische Risiken. Diese Risiken benötigen individuelle Informationen und Versicherungsbedingungen, die nicht in ein standardisiertes Online-Formular passen. Der Markt für Cargo-Versicherung verlässt sich weiterhin auf Maklerbeziehungen für große und technisch anspruchsvolle Konten. Ihre Rolle ist am stärksten, wo versicherte Werte, Warendetails und Haftungsvereinbarungen eine direkte Diskussion mit Risikozeichnern erfordern.
Online- und digitale Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen. Ihre Expansion ist mit in Frachtbuchungssystemen, Logistiksoftware und Online-Checkout-Abläufen eingebettetem Versicherungsschutz verbunden. FIATA kooperierte 2026 mit Otonomi, um Spediteuren sofortige Angebote für Verzögerungs- und Cargo-Versicherungen unter Verwendung von Luftfrachtbrief- oder Konnossementinformationen bereitzustellen. Die Vereinbarung verlagert einen Teil der Policenausstellung von einem manuellen Austausch zu einem datengesteuerten Prozess. Digitale Kanäle können kleinere Risiken wirtschaftlicher bedienen. Sie ersetzen nicht das Fachurteil, das für komplexe Cargo-Risiken erforderlich ist.
Nach Versicherungsnehmertyp: Cargo-Eigentümer führen, während durch Spediteure arrangierter Versicherungsschutz am schnellsten wächst
Cargo-Eigentümer, Verkäufer, Käufer und Händler hielten 2025 79,8 % des Versicherungsnehmersegments. Große Unternehmen verwenden üblicherweise jährliche offene Deckungsprogramme, die über spezialisierte Seefracht-Makler platziert werden. Diese Struktur ermöglicht es, regelmäßige Sendungen unter einem konsistenten Policenrahmen zu deklarieren. Sie gibt dem Versicherungsnehmer auch die Kontrolle über versicherte Werte, Bedingungen und Schadenunterstützung. Cargo-Eigentümer bleiben daher die Hauptkäufer von direktem Schutz im Markt für Cargo-Versicherung. Ihre etablierten Sendungsvolumina machen jährliche Policenstrukturen auch für wiederholte Bewegungen über mehrere Handelsrouten praktisch.
Durch Spediteure und Drittlogistikanbieter arrangierte Versicherungen im Interesse der Verlader werden bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen. Spediteure nutzen eingebetteten Cargo-Schutz, um ihre Buchungs- und Logistikdienstleistungen zu differenzieren. TT Club führte im Februar 2026 eine Versicherung im Interesse der Verlader für Cargo für in den Vereinigten Arabischen Emiraten ansässige Spediteuer-Mitglieder ein. Die nutzungsbasierte und pro-Sendung-Struktur beseitigt Mindestprämienbarrieren für kleinere Bücher. Adverse Selektion bleibt ein Risiko, wenn der Versicherungsschutz hauptsächlich für hochwertige Sendungen ohne vollständige Warenoffenlegung gewählt wird. Versicherer benötigen genaue Sendungsinformationen, um sicherzustellen, dass das Prämienwachstum die Schadenentwicklung unterstützt.
Nach Endverbraucherbranche: Elektronik führt, während Einzelhandel und E-Commerce die Nachfrage verbreitern
Elektronik und hochwertige Fertigwaren hielten 2025 20,4 % des Endverbrauchersegments. Ihre führende Position spiegelt hohe Stückwerte und Empfindlichkeit gegenüber statischen, Vibrations- und Handhabungsschäden wider. Die Halbleiterproduktion ist in mehreren Fertigungszentren im asiatisch-pazifischen Raum konzentriert, was zu erheblichen Kumulationsrisiken führen kann. Pharmazeutika, Chemikalien, Lebensmittel, Getränke und landwirtschaftliche Produkte schaffen ebenfalls wichtige Prämienpools. Ihre Anforderungen variieren zwischen Temperatur-, Kontaminations-, Regulierungs- und Handhabungsrisiken. Die Bandbreite der Warenrisiken bedeutet, dass Versicherungsbedingungen die Handhabungsanforderungen der transportierten Waren widerspiegeln müssen.
Einzelhandel, Konsumgüter und E-Commerce werden bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen. Marktplatzgesteuerte Paketsendungen und hohe Sendungsfrequenz erweitern die Anzahl der im Transit befindlichen Waren. Käufer erwarten zunehmend, dass Sendungsschutz beim Checkout verfügbar ist. Dies macht den Versicherungsschutz zu einem sichtbareren Teil des Kauf- und Erfüllungsprozesses. Energie- und Massengüter bewegen sich in hohen Volumina, tragen aber oft enge Margen. Automobil- und Industrieausrüstung ist wichtig für Übermaß- und Roll-on-Roll-off-Versicherungsschutz. Bau- und Infrastruktureigentümer schaffen ebenfalls Spezialnachfrage, da Projekte für erneuerbare Energien und Rechenzentren Ausrüstung zwischen Standorten transportieren müssen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt 2025 39,5 % der Marktgröße für Cargo-Versicherung und wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Asien generierte 2024 60 % des weltweiten Cargo-Prämienwachstums. China trug 2024 3,99 Milliarden USD an Cargo-Prämien bei, Japan 1,33 Milliarden USD und Indien 422 Millionen USD. Chinas Position wird durch E-Commerce-Exporte, Rücksendungsversicherungsprogramme und den innerasiatischen Fertigungshandel gestützt. Indien erweitert die Hafenkapazität durch den geplanten Vadhavan-Hafen, der voraussichtlich 23,2 Millionen Zwanzig-Fuß-Äquivalenteinheiten an Containerumschlagskapazität hinzufügen wird. Dies wird das Ausmaß des inländischen Kumulationsrisikos erhöhen. Neue Fertigungsrouten in der Region erfordern auch, dass Versicherer das Risikoprofil von Häfen, Inlandsverbindungen und Lagerstandorten bewerten. Das regionale Wachstum spiegelt daher sowohl die Handelsexpansion als auch den Bedarf an Versicherungsschutz wider, der besser auf vielfältigere Logistiknetzwerke zugeschnitten ist.
Vietnam, Indonesien, Thailand, Malaysia und Singapur gewinnen an Relevanz, da die Fertigungsdiversifizierung neue Handelsrouten schafft. Diese Routen erfordern Cargo-Versicherungsstrukturen, die sich ändernde Korridorrisiken und lokale Logistikpraktiken widerspiegeln. Europa bleibt ein historisches Zentrum für Seefrachtversicherungskapazitäten, einschließlich London, Hamburg und nordischer Märkte. IUMI-Daten zeigten, dass sich die europäischen endgültigen Schadensquoten zwischen 2018 und 2024 von über 65 % auf unter 45 % verbesserten. Diese Verbesserung unterstützte die technische Rentabilität und zog neue Assekuradeure und Insurtech-Kapazitäten an. KRAVAG meldete 2025 ein Prämienwachstum von 9,2 % auf nahezu 2 Milliarden EUR (2,2 Milliarden USD). Europäische Risikozeichner bleiben wichtig, wo multinationale Programme spezialisierte Kapazitäten und etablierte Schadenunterstützung erfordern. Ihre Expertise bleibt relevant für komplexe internationale Platzierungen, die mehrere Frachtführer und Rechtsordnungen umfassen.
Nordamerika sieht sich einem anderen Satz von Preisdruck gegenüber. IUMI warnte, dass US-Zölle die versicherten Cargo-Werte und das Kumulationsrisiko an großen Knotenpunkthäfen um bis zu 50 % erhöhen könnten. Verlader müssen möglicherweise deklarierte Werte erhöhen, um Unterversicherung zu vermeiden, wenn sich Rohstoffpreise ändern. Der Nahe Osten und Afrika haben strategische Bedeutung über ihre aktuelle Prämienbasis hinaus. Allianz Commercial schätzte, dass die Störung der Straße von Hormus 2026 1.150 Cargo-tragende Schiffe festsetzte, was einem Schiffs- und Ladungswert von 125 Milliarden USD entspricht. Das Ereignis zeigte, dass ein einziger Engpass Energie- und Allgemeinladung innerhalb von Tagen immobilisieren kann. Es zeigte auch die Grenzen von Kumulationsmodellen auf, die normale Betriebsbedingungen voraussetzen. Notfallkapazitätsvereinbarungen demonstrieren die Bedeutung von spezialisiertem Kriegsrisikoversicherungsschutz, wenn normale Transitrouten nicht verfügbar sind. Der Markt für Cargo-Versicherung muss berücksichtigen, wie schnell ein regionales Ereignis globale Cargo-Ströme beeinflussen kann.

Wettbewerbslandschaft
Der Markt für Cargo-Versicherung ist fragmentiert. Allianz, Chubb, AXA XL, Lloyd's-Syndikate, Zurich und Tokio Marine unterhalten umfangreiche Portfolios in den Bereichen See-, Luft- und Binnencargo. Diese Versicherer kombinieren eine breite geografische Reichweite mit Kapazitäten für große Konten und komplexen Versicherungsschutz. IUMI berichtete, dass zusätzliche Kapazitäten einige Risikozeichner dazu veranlassten, größere Risiken zu engeren Prämien zu akzeptieren. Dies erzeugt Preisdruck für das Standard-Cargo-Geschäft. Kleinere gegenseitige Versicherer, Assekuradeure und Insurtech-Anbieter konkurrieren, indem sie sich auf definierte Produkte, Geografien und Kundengruppen konzentrieren. Ihre Beteiligung gibt Käufern mehr Auswahlmöglichkeiten, wo das Risiko zu klein, zu spezialisiert oder zu datenintensiv für eine konventionelle Platzierung ist. Der Unterschied zwischen Standard-Cargo- und komplexem Cargo-Geschäft bleibt wichtig für die Wettbewerbspositionierung.
Technologie ist ein wichtiger Wettbewerbsfaktor außerhalb der größten Konten. Parsyl verwendet datengesteuerte Tools, um die für Maklereinreichungen und Angebote benötigte Zeit zu reduzieren. FIATAs 2026-Partnerschaft mit Otonomi unterstützt schnelle digitale Angebote für Spediteure, die Verzögerungs- und Cargo-Risiken bearbeiten. Diese Modelle sind relevant für pharmazeutische Kühlketten, Spedition und Cargo-Verzögerungsgeschäfte. Größere Versicherer nutzen auch Partnerschaften, um technische Fähigkeiten und spezialisierte Distribution hinzuzufügen. Die Einhaltung der Anforderungen der Internationalen Seeschifffahrtsorganisation für den internationalen Seetransport gefährlicher Güter, der Regeln zur verifizierten Bruttomasse gemäß dem Übereinkommen zum Schutz des menschlichen Lebens auf See und der Sanktionsregeln wird zunehmend Teil der Risikozeichnungsabläufe. Dies verbindet digitale Fähigkeiten mit Risikokontrolle, da Risikozeichnungsentscheidungen von vollständigen Sendungs- und Gegenparteidaten abhängen. Es erhöht auch den Wert von Dienstleistern, die Versicherungsschutz platzieren können, ohne die für Spezialrisiken erforderlichen Details zu verlieren.
Chubb fungierte als federführender Risikozeichner für die 40-Milliarden-USD-DFC-Golf-Seeversicherungsfazilität, die im April 2026 erweitert wurde. Die Fazilität fügte Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr und CNA als Teilnehmer hinzu und deckte berechtigte Kriegsschifffahrts-, Schutz- und Entschädigungs- sowie Cargo-Risiken ab. TT Club und der P&I-Club des Vereinigten Königreichs unterzeichneten im Juli 2026 eine Rahmenvereinbarung zur Fusion bis zum 20. Februar 2027, vorbehaltlich der Genehmigung durch Regulierungsbehörden und Mitglieder. Die Vereinbarung würde eine größere globale gegenseitige Seeversicherungsgruppe schaffen. Der Wettbewerb kombiniert daher Größe bei kapazitätsintensiven Platzierungen mit spezialisiertem Service in kleineren und datengesteuerten Segmenten. Diese Entwicklungen zeigen, warum etabliertes Kapital und spezialisierter Vertrieb im Markt für Cargo-Versicherung nebeneinander existieren können.
Marktführer der Cargo-Versicherungsbranche
-
Allianz SE
-
American International Group, Inc.
-
Zurich Insurance Group
-
AXA XL
-
Chubb Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: TT Club und der P&I-Club des Vereinigten Königreichs unterzeichneten eine Rahmenvereinbarung zur Fusion bis zum 20. Februar 2027, vorbehaltlich der Genehmigung durch Regulierungsbehörden und Mitglieder. Ihr gemeinsames Angebot zur Übernahme der gemeinsamen Verwaltungsgesellschaft Thomas Miller Holdings wird von einer Mehrheit der Aktionäre unterstützt, wobei der Abschluss für das vierte Quartal 2026 erwartet wird, wodurch eine der größten globalen gegenseitigen Seeversicherungsgruppen entsteht.
- April 2026: Die US-amerikanische DFC und Chubb erweiterten die Golf-Seeversicherungsfazilität von 20 Milliarden USD auf 40 Milliarden USD. Die Fazilität fügte Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr und CNA als Teilnehmer hinzu. Sie deckt Kriegsschifffahrts-, Schutz- und Entschädigungs- sowie Cargo-Risiken für berechtigte Schiffe ab.
- März 2026: Parsyl lancierte „Chauncey für Makler”, ein chatbasiertes Risikoeinreichungstool für Seefracht-Cargo-Makler. Das Tool automatisierte mehr als 80 interne Aufgaben und reduzierte die Zeit von der Einreichung bis zum Indikativangebot um 70 %.
- Februar 2026: TT Club führte eine Versicherung im Interesse der Verlader für Cargo für in den Vereinigten Arabischen Emiraten ansässige Spediteuer-Mitglieder ein. Die nutzungsbasierte, pro-Sendung-Police unterstützt kleinere Spediteurbücher, die zuvor von Mindestprämienbarrieren betroffen waren.


Berichtsumfang des globalen Marktes für Cargo-Versicherung
| See (Hochsee und Kurzstrecken-/Küstenschifffahrt) |
| Binnenwasserstraße |
| Straße |
| Schiene |
| Luft |
| Containerisierte Ladung |
| Trockenmassengut |
| Flüssigmassengut |
| Stückgut und Allgemeinladung |
| Projekt-, Schwerlast- und Übermaßladung |
| Rollende Ladung / Roll-on-Roll-off |
| Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit |
| Makler und Agenten |
| Direktversicherer |
| Online- und digitale Plattformen |
| Cargo-Eigentümer, Verkäufer, Käufer oder Händler |
| Durch Spediteure / Drittlogistikanbieter arrangierte Versicherung im Interesse der Verlader |
| Lebensmittel, Getränke und Agrar-Rohstoffe |
| Energie und Massengüter |
| Chemikalien und Pharmazeutika |
| Automobil- und Industrieausrüstung |
| Elektronik und hochwertige Fertigwaren |
| Einzelhandel, Konsumgüter und E-Commerce |
| Bau- und Infrastrukturprojekteigentümer |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Transportmodus | See (Hochsee und Kurzstrecken-/Küstenschifffahrt) | |
| Binnenwasserstraße | ||
| Straße | ||
| Schiene | ||
| Luft | ||
| Nach Cargo-Profil | Containerisierte Ladung | |
| Trockenmassengut | ||
| Flüssigmassengut | ||
| Stückgut und Allgemeinladung | ||
| Projekt-, Schwerlast- und Übermaßladung | ||
| Rollende Ladung / Roll-on-Roll-off | ||
| Nach Handelsumfang | Grenzüberschreitend (Import, Export, Entrepôt) | |
| Inländischer Binnentransit | ||
| Nach Vertriebskanal | Makler und Agenten | |
| Direktversicherer | ||
| Online- und digitale Plattformen | ||
| Nach Versicherungsnehmertyp | Cargo-Eigentümer, Verkäufer, Käufer oder Händler | |
| Durch Spediteure / Drittlogistikanbieter arrangierte Versicherung im Interesse der Verlader | ||
| Nach Endverbraucherbranche | Lebensmittel, Getränke und Agrar-Rohstoffe | |
| Energie und Massengüter | ||
| Chemikalien und Pharmazeutika | ||
| Automobil- und Industrieausrüstung | ||
| Elektronik und hochwertige Fertigwaren | ||
| Einzelhandel, Konsumgüter und E-Commerce | ||
| Bau- und Infrastrukturprojekteigentümer | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Cargo-Versicherung bis 2031?
Der Markt für Cargo-Versicherung wird bis 2031 voraussichtlich 30,5 Milliarden USD erreichen und von 2026 an mit einer CAGR von 5,1 % wachsen.
Welcher Transportmodus führt die Nachfrage nach Cargo-Versicherung an?
Der Seetransport führte 2025 mit einem Anteil von 54,7 %, gestützt durch das große Volumen der über den Ozeanschifffahrt transportierten Waren.
Welcher Cargo-Versicherungskanal wächst am schnellsten?
Online- und digitale Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen, da der Versicherungsschutz zunehmend in Logistiksysteme eingebettet wird.
Warum wächst der Luftfracht-Versicherungsschutz so schnell?
Luftfracht wird bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen, da Pharmazeutika, Halbleiter und Präzisionsausrüstung hohe versicherte Werte aufweisen.
Welche Region führt die globale Nachfrage nach Cargo-Versicherung an?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 39,5 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. China, Japan und Indien waren wichtige Beitragsleister zum regionalen Cargo-Prämienwachstum.
Welche Risiken verändern die Bedingungen der Cargo-Versicherung?
Cyber-gestützter Diebstahl, Betrug, Sanktionsanforderungen, Hafenkumulation und Störungen in der Straße von Hormus beeinflussen die Risikozeichnung und das Deckungsdesign. Diese Risiken können versicherte Werte, Schadenerfahrungen und die Verfügbarkeit von Spezialkapazitäten beeinflussen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
