
Tamanho e Participação do Mercado de Seguros de Carga
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Carga por Mordor Intelligence
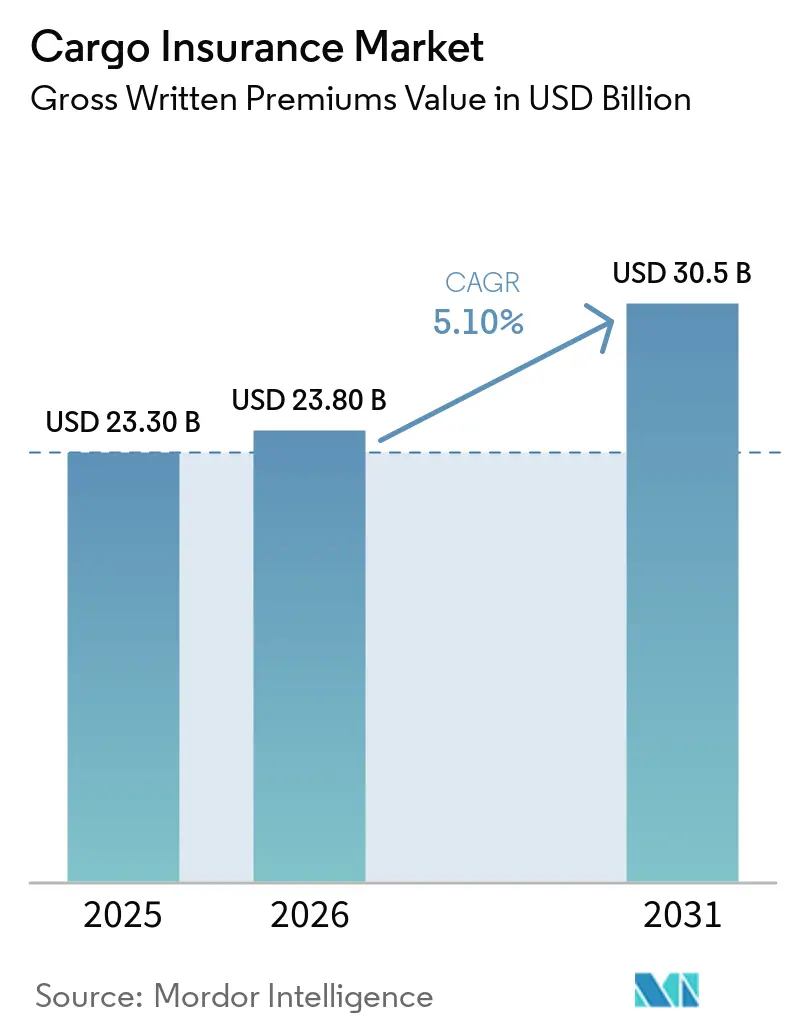
O mercado de seguros de carga, medido em termos de prêmios brutos subscritos, foi avaliado em 23,30 bilhões de USD em 2025, estimado em 23,80 bilhões de USD em 2026, e projetado para atingir 30,5 bilhões de USD até 2031, registrando um CAGR de 5,10% de 2026 a 2031. O crescimento do mercado de seguros de carga é sustentado pelo comércio transfronteiriço, pelos investimentos em resiliência da cadeia de suprimentos e pelo aumento das remessas de mercadorias de alto valor e sensíveis à temperatura, como semicondutores e produtos farmacêuticos. O volume do comércio mundial de mercadorias aumentou 4,6% em 2025, embora a Organização Mundial do Comércio espere que o crescimento se modere para 1,9% em 2026 em meio a fricções tarifárias e perturbações geopolíticas. Os prêmios de carga atingiram 22,64 bilhões de USD em 2024, alta de 1,6% em relação ao ano anterior, enquanto a melhora nos índices de sinistralidade sustentou a atratividade técnica do negócio de seguros de carga. No entanto, perturbações nos corredores marítimos, furto de carga, fraude, exposição a sanções e riscos concentrados em portos estão aumentando a complexidade da subscrição e a demanda por coberturas mais amplas em riscos oceânicos, aéreos, terrestres, de armazenagem e relacionados a conflitos. A distribuição digital e os dados em nível de remessa também estão ampliando o acesso ao seguro de carga, particularmente para remessas menores, enquanto a crescente capacidade de subscrição está pressionando as tarifas padrão e aumentando a importância da capacidade especializada para riscos complexos.
Principais Conclusões do Relatório
- Por modo de transporte, o marítimo capturou 54,7% da participação do mercado de seguros de carga em 2025, enquanto o aéreo está projetado para crescer a um CAGR de 7,8% até 2031.
- Por perfil de carga, a carga conteinerizada capturou 47,6% da participação do mercado de seguros de carga em 2025, enquanto a carga de projetos e de elevação pesada está projetada para crescer a um CAGR de 7,4% até 2031.
- Por âmbito comercial, as remessas transfronteiriças capturaram 66,2% da participação do mercado de seguros de carga em 2025, enquanto o trânsito doméstico terrestre está projetado para crescer a um CAGR de 6,4% até 2031.
- Por canal de distribuição, corretores e agentes capturaram 74,1% da participação do mercado de seguros de carga em 2025, enquanto as plataformas digitais e online estão projetadas para crescer a um CAGR de 13,5% até 2031.
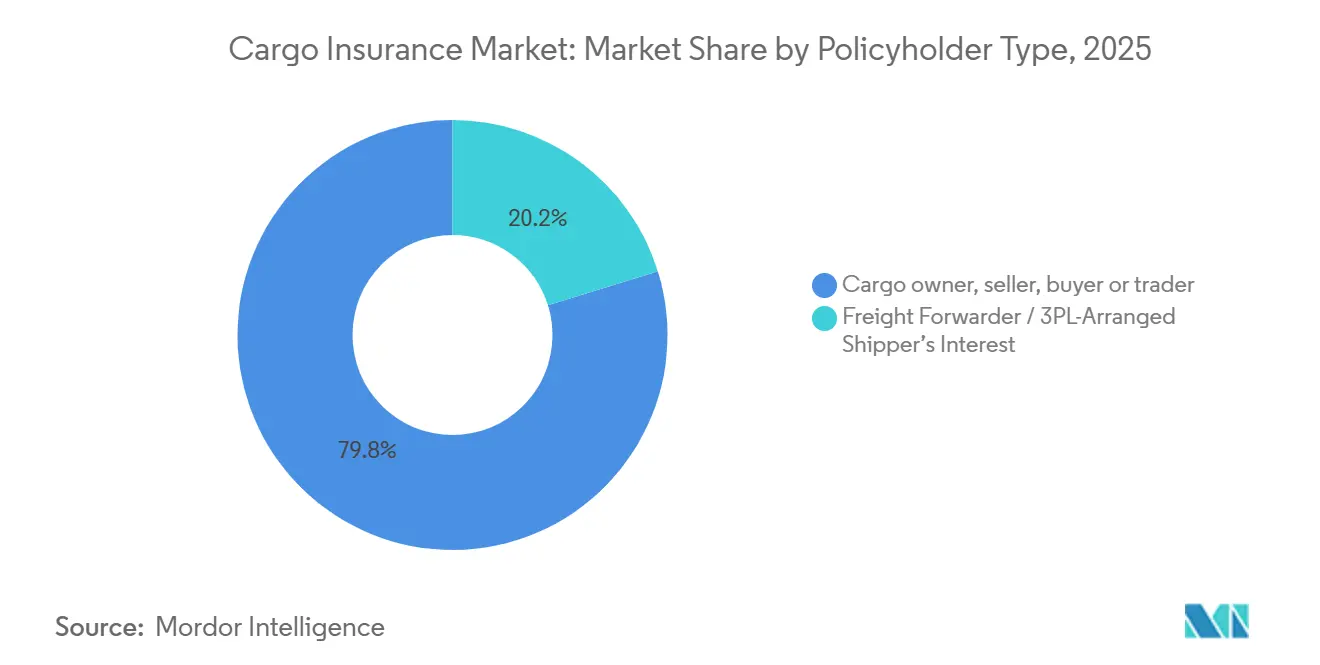
- Por tipo de segurado, proprietários de carga, vendedores, compradores e comerciantes capturaram 79,8% da participação do mercado de seguros de carga em 2025, enquanto os transitários e prestadores de logística terceirizada, que contrataram apólices de interesse do embarcador, estão projetados para crescer a um CAGR de 8,1% até 2031.
- Por setor de usuário final, eletrônicos e bens manufaturados de alto valor capturaram 20,4% da participação do mercado de seguros de carga em 2025, enquanto o varejo, bens de consumo e comércio eletrônico estão projetados para crescer a um CAGR de 8,4% até 2031.
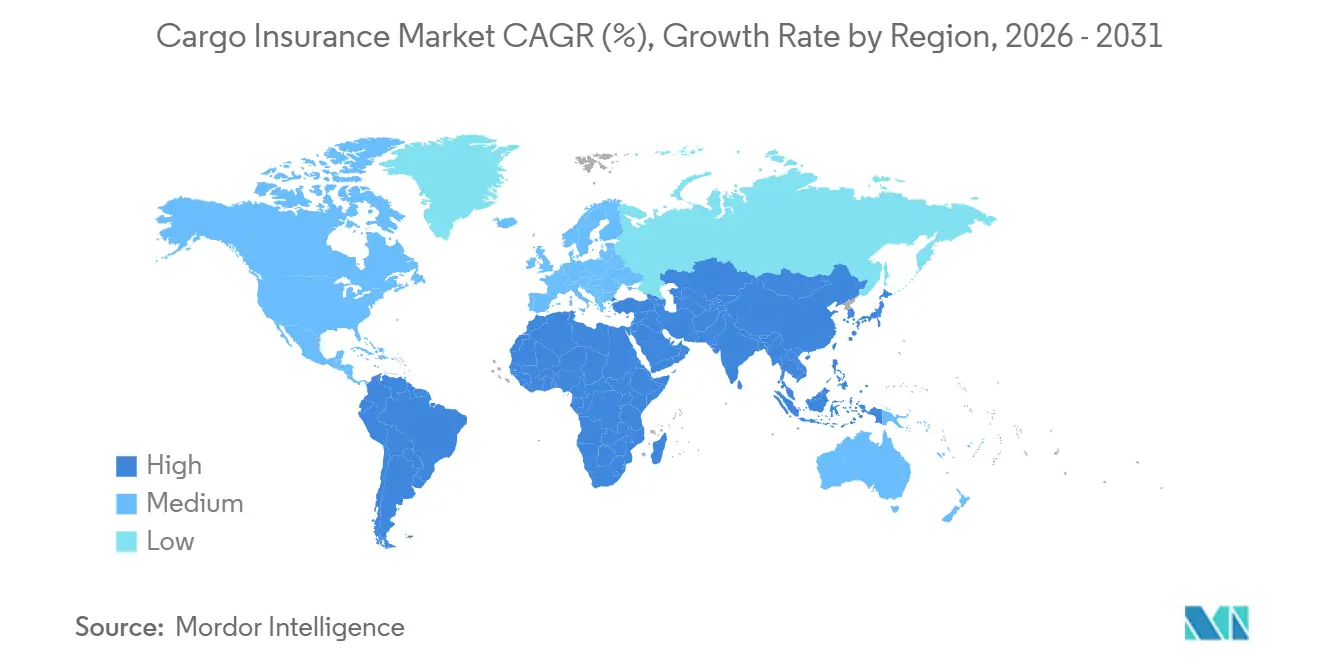
- Por geografia, a Ásia-Pacífico capturou 39,5% da participação do mercado de seguros de carga em 2025 e está projetada para crescer a um CAGR de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros de Carga
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Transfronteiriço e das Remessas de Comércio Eletrônico | +1.5% | Global, mais forte na Ásia-Pacífico, América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Complexidade da Cadeia de Suprimentos e Gastos com Resiliência | +1.2% | Global, com maior transbordamento na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Crescimento de Cargas de Alto Valor, Sensíveis ao Tempo e com Controle de Temperatura | +0.7% | Ásia-Pacífico, América do Norte e União Europeia, com transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Subscrição Digital, Visibilidade em Tempo Real e Liquidação Automatizada de Sinistros | +0.6% | Global, com ganhos iniciais nos principais mercados da Ásia-Pacífico e no mercado de Londres | Longo prazo (≥ 4 anos) |
| Adoção de Seguros de Carga Incorporados, Paramétricos e Baseados em Uso | +0.4% | Global, com adoção inicial na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Perturbações Geopolíticas e Aumento da Exposição ao Risco de Guerra nas Rotas Comerciais | +0.5% | Global, particularmente no Oriente Médio, Mar Vermelho, Mar Negro e outros corredores marítimos estratégicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Transfronteiriço e das Remessas de Comércio Eletrônico
O comércio transfronteiriço continua sendo uma importante fonte de crescimento de prêmios para o mercado de seguros de carga. O volume do comércio mundial de mercadorias cresceu 4,6% em 2025, e as exportações mundiais de mercadorias atingiram 26,3 trilhões de USD. O crescimento do volume de comércio é estimado em 1,9% em 2026, à medida que as fricções tarifárias e a perturbação energética no Oriente Médio pesam sobre as remessas[1]. A maior atividade de remessas aumenta o número de movimentações de carga que requerem cobertura nos pontos de origem, trânsito, destino e armazenagem. O adiantamento de remessas motivado por tarifas no início de 2026 também alterou o cronograma das remessas, elevando os valores segurados e concentrando exposições nos portos de entrada. O comércio eletrônico transfronteiriço também cria movimentações frequentes de encomendas de baixo valor, onde a cobertura pode ser adquirida com base no custo e não no valor de reposição. Esse padrão pode deixar grandes exposições agregadas nas carteiras de interesse do embarcador quando as perdas afetam muitas encomendas ao mesmo tempo.
Complexidade da Cadeia de Suprimentos e Gastos com Resiliência
Os gastos com resiliência da cadeia de suprimentos estão mudando a forma como as empresas adquirem cobertura de carga. Uma pesquisa da KPMG realizada em maio de 2026 constatou que a maioria das empresas alocou de 11% a 15% da receita para operações da cadeia de suprimentos, em comparação com 5% a 10% em 2024. A mesma pesquisa revelou que 73% planejavam uma transformação abrangente do modelo operacional em 36 meses, enquanto 51% identificaram a gestão de riscos como o principal objetivo. Esses gastos sustentam a demanda por programas multinacionais que combinam carga oceânica, trânsito terrestre, recompra de risco de guerra e visibilidade digital das remessas. A Zurich observa que programas multinacionais de carga podem ajudar as empresas a coordenar a proteção em cadeias de suprimentos complexas[2]. Esses programas permitem que os gestores de risco alinhem os termos das apólices entre países, em vez de contratar coberturas isoladas para cada rota. A relocalização de produção e a diversificação de rotas ampliam a exposição do embarcador para além de um único trecho oceânico, abrangendo várias etapas de transporte.
Crescimento de Cargas de Alto Valor, Sensíveis ao Tempo e com Controle de Temperatura
O mercado de seguros de carga se beneficia da crescente participação de frete de alto valor e sensível ao tempo. O transporte aéreo é o modo de transporte de crescimento mais rápido, com um CAGR de 7,8% até 2031, pois transporta produtos com altos valores segurados por quilograma. Os produtos farmacêuticos representam mais de 1 trilhão de USD em bens anuais, e os biológicos e as terapias celulares e gênicas requerem logística de cadeia de frio controlada. A IAG Cargo registrou um aumento de 21% em relação ao ano anterior nos volumes de carga perecível durante o primeiro semestre de 2025. Em setembro de 2025, a IAG Cargo adicionou contêineres ativos SkyCell 1500X com 270 horas de autonomia independente de temperatura ao seu serviço farmacêutico[3]. Desvios de temperatura, contaminação e apreensão regulatória podem afetar a cobertura necessária para a carga farmacêutica. Seguradores com informações detalhadas sobre mercadorias e sinistros podem precificar os riscos de temperatura, manuseio e trânsito com mais precisão do que seguradores que utilizam classificações genéricas de mercadorias.
Subscrição Digital, Visibilidade em Tempo Real e Liquidação Automatizada de Sinistros
A subscrição digital está mudando o acesso a riscos de carga menores e mais frequentes. A Parsyl lançou o Chauncey for Brokers em março de 2026 para automatizar elementos do processo de submissão de carga marítima. A empresa declarou que a ferramenta havia automatizado mais de 80 tarefas e reduzido o tempo de submissão até a cotação em 70%[4]. O rastreamento em tempo real e os dados de sensores podem oferecer aos subscritores uma visão mais clara das condições da remessa durante o trânsito. Essas informações apoiam uma liquidação de sinistros mais rápida e podem ajudar os seguradores a desenvolver produtos incorporados, paramétricos e baseados em uso. Também podem melhorar as informações disponíveis quando uma remessa é atrasada, danificada ou desviada. Os registros digitais podem apoiar uma análise mais consistente da rota, da carga e das condições da remessa antes da emissão de uma apólice. As mesmas informações podem ajudar os corretores a identificar detalhes ausentes antes de submeter um risco a um subscritor. O mercado de seguros de carga tende a distinguir com mais clareza entre riscos que podem ser processados por meio de dados padronizados e riscos que requerem análise especializada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação Regulatória e Complexidade Documental | -0.7% | Global, mais aguda em rotas multimodais que atravessam várias jurisdições | Médio prazo (2-4 anos) |
| Fraude Cibernética, Furto de Carga e Risco de Qualidade de Dados | -0.6% | América do Norte e União Europeia, com transbordamento para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Risco de Acumulação em Portos, Canais, Centros Logísticos e Corredores de Carga de Baterias | -0.5% | Global, mais elevado nos portos de entrada da Ásia-Pacífico e da União Europeia, e no corredor do Golfo | Curto prazo (≤ 2 anos) |
| Danos Físicos Causados pelo Clima e Volatilidade de Eventos Climáticos Extremos | -0.4% | Global, particularmente na América do Norte exposta a furacões, e nos corredores comerciais da Ásia-Pacífico e da Europa sujeitos a inundações | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação Regulatória e Complexidade Documental
A cobertura de carga opera sob convenções de responsabilidade de transportadores que podem aplicar limites e processos de resolução de disputas diferentes. Remessas multimodais podem envolver convenções rodoviárias, marítimas e aéreas durante uma única viagem, o que pode gerar incerteza nos pontos de transferência. O Comitê Conjunto de Guerra ampliou suas Áreas Listadas em março de 2026 para incluir o Golfo Pérsico, o Estreito de Ormuz e o Golfo de Omã. Isso adicionou requisitos de notificação e ajuste de prêmio para subscritores com exposição de carga na região. A triagem de sanções sob as regras do Escritório de Controle de Ativos Estrangeiros, da União Europeia e do Escritório de Implementação de Sanções Financeiras do Reino Unido também requer verificações contínuas em toda a cadeia comercial. Essas regras se aplicam a contrapartes, rotas de remessa e as mercadorias sendo movimentadas. Podem atrasar o processo de colocação quando a documentação comercial está incompleta ou requer análise adicional. Essas obrigações podem criar um ônus administrativo maior para exportadores menores e podem sustentar a sub-segurança em mercados emergentes.
Fraude Cibernética, Furto de Carga e Risco de Qualidade de Dados
O furto de carga habilitado por meios cibernéticos é uma preocupação imediata de subscrição para o mercado de seguros de carga. O Centro de Reclamações de Crimes na Internet do Federal Bureau of Investigation reportou 725 milhões de USD em perdas estimadas por furto de carga nos Estados Unidos e no Canadá durante 2025. O valor reportado foi 60% superior ao de 2024, enquanto a perda média por furto aumentou 36%, para 273.990 USD. Criminosos utilizam plataformas digitais de frete, identidades falsificadas e sistemas de e-mail comprometidos para atacar remessas. Esses métodos permitem que o furto ocorra antes que uma remessa chegue ao transportador ou após seus detalhes terem sido alterados. A Munich Re Specialty constatou que quase 30% dos incidentes nos Estados Unidos foram motivados por fraude e que 22% dos incidentes globais envolveram participação de pessoas internas. Informações incompletas sobre mercadorias, rotas e contrapartes podem tornar essas perdas mais difíceis de prevenir e precificar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte: O Marítimo Detém o Volume de Prêmios Enquanto o Aéreo Eleva o Valor por Apólice
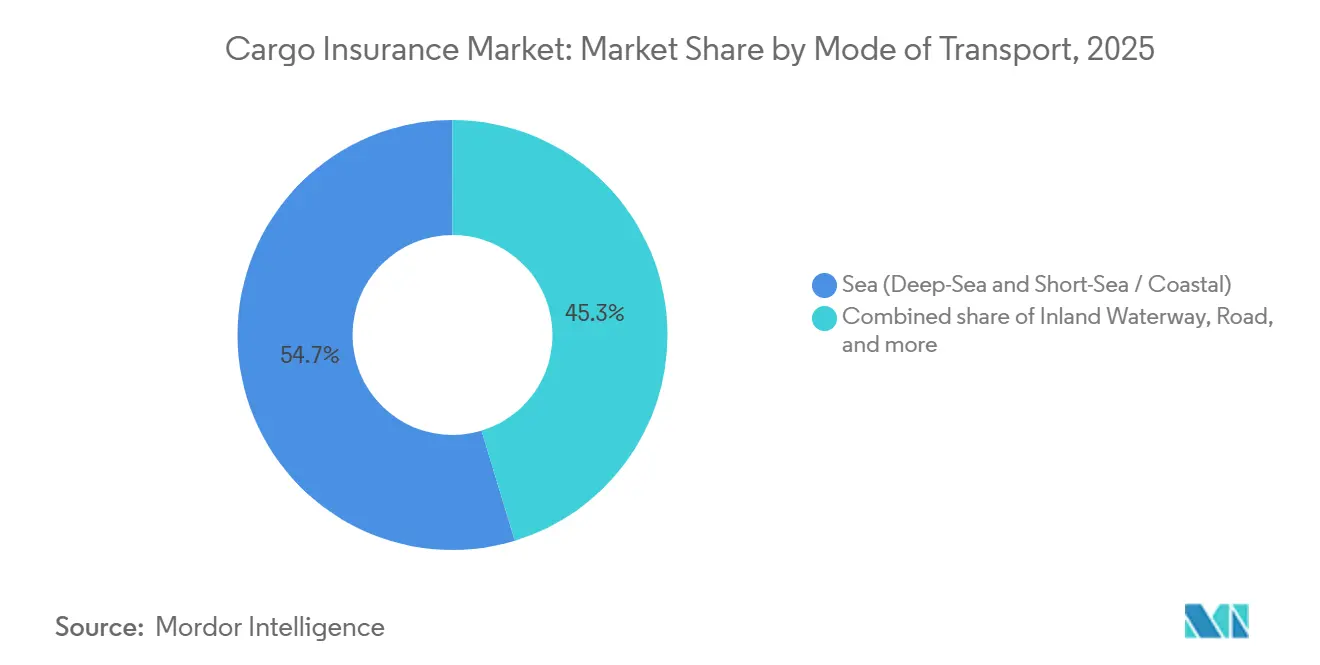
O transporte marítimo deteve 54,7% do mercado geral de seguros de carga em 2025. O transporte oceânico movimenta 80% do volume do comércio mundial de mercadorias, o que sustenta uma grande base de negócios de cobertura aberta para subscritores marítimos. Grandes contas oceânicas podem ser gerenciadas por meio de limites de acumulação e cronogramas de apólices estabelecidos. O transporte rodoviário, ferroviário e por vias navegáveis interiores apoia a movimentação doméstica e os corredores regionais de frete. Esses modos estão ganhando relevância onde a manufatura se aproxima dos mercados finais e onde o transporte rodoviário transfronteiriço substitui rotas oceânicas mais longas. O resultado é um conjunto mais amplo de pontos de trânsito que precisam ser refletidos nas declarações de apólice e na gestão de exposições.
O transporte aéreo está projetado para crescer a um CAGR de 7,8% até 2031, a taxa mais rápida entre os modos de transporte. Semicondutores, biológicos e equipamentos industriais de precisão aumentam o valor segurado associado às remessas aéreas. Essas cargas podem carregar valores de seguro de 3 a 5 vezes mais altos por quilograma do que mercadorias conteinerizadas padrão. A perturbação no Estreito de Ormuz em 2026 redirecionou parte da carga de rotas marítimas para alternativas aéreas e terrestres. Esse movimento aumentou os encargos de risco de guerra e elevou a exposição de prêmio do modo aéreo em um curto período. O mercado de seguros de carga, portanto, requer capacidade flexível entre os modos de transporte quando as principais rotas são perturbadas. A cobertura aérea também requer atenção ao manuseio, embalagem, temperatura e controles de valor declarado.


Por Perfil de Carga: A Carga Conteinerizada Lidera Enquanto a Carga de Projetos Requer Cobertura Personalizada
A carga conteinerizada deteve 47,6% do segmento em 2025. O transporte em contêineres padronizados permite que os seguradores utilizem limites de acumulação por contêiner e práticas de reporte consistentes. O negócio de granéis sólidos e líquidos cobre fluxos de energia, agricultura e petroquímica. Essas classes são frequentemente gerenciadas por meio de requisitos de vistoria e condições de apólice específicas para cada mercadoria. Sua abordagem de subscrição difere da proteção contra todos os riscos comumente buscada para bens manufaturados de maior valor. O negócio conteinerizado permanece central porque combina grandes volumes de remessas com processos estabelecidos de reporte e declaração.
A carga de projetos, de elevação pesada e fora de bitola está projetada para crescer a um CAGR de 7,4% até 2031. Pás de turbinas eólicas, equipamentos de transformadores e grandes ativos de armazenamento de energia em baterias requerem arranjos de transporte e seguro personalizados. As Cláusulas Padrão de Carga do Instituto não abordam todas as exposições criadas por dimensões incomuns, longos períodos de trânsito e manuseio especializado. A IUMI observou em março de 2026 que os canteiros de obras podem concentrar inventário de alto valor fora de bitola nos portos por longos períodos. Isso pode aumentar o tamanho de uma perda em um único evento em terminais congestionados. O setor de seguros de carga necessita de avaliações detalhadas de local, rota e manuseio para essas remessas. As decisões de cobertura também dependem da disponibilidade de equipamentos de içamento especializados e condições de armazenagem em cada etapa.
Por Âmbito Comercial: O Negócio Transfronteiriço Lidera Enquanto o Trânsito Doméstico se Expande
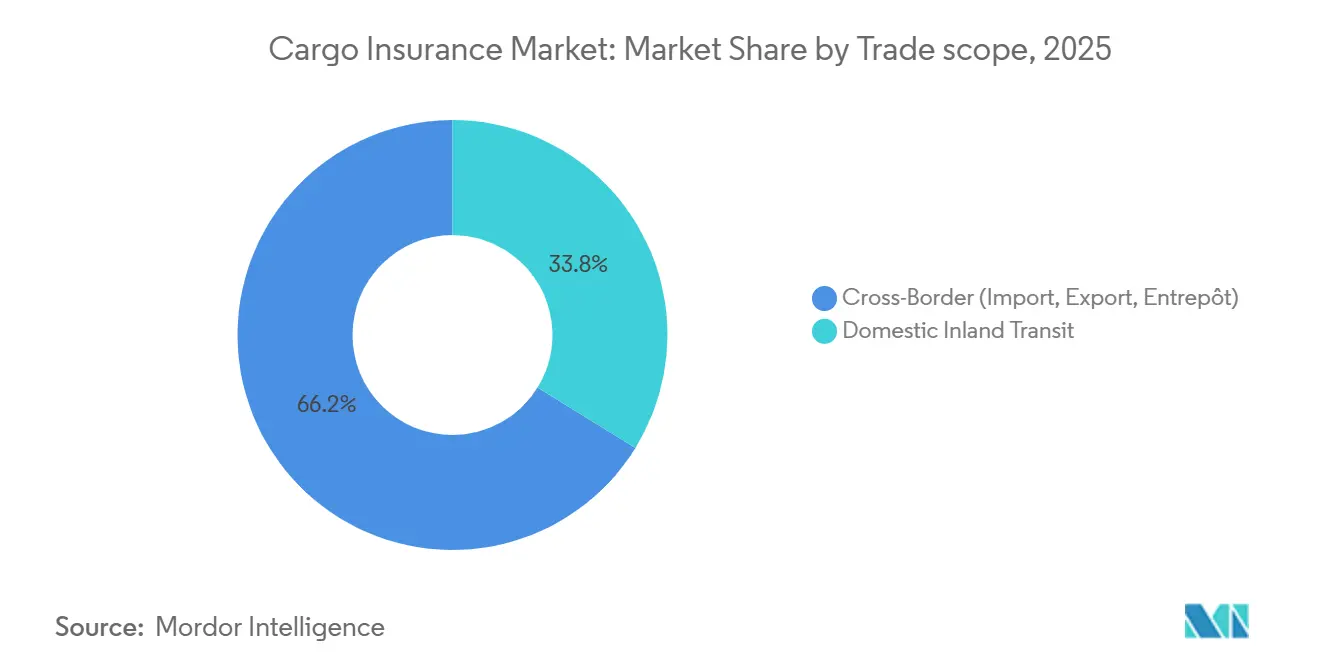
As remessas transfronteiriças responderam por 66,2% da base geral de prêmios de carga em 2025. As movimentações de importação, exportação e entreposto carregam requisitos de documentação em múltiplas jurisdições e podem exigir cobertura entre transportadores e etapas de armazenagem. Os valores segurados também podem ser afetados pela exposição cambial e pela variação dos preços das commodities. Esses fatores tornam a carga transfronteiriça mais complexa de contratar e administrar do que um único trânsito doméstico. A amplitude dessas exposições sustenta sua posição de liderança no mercado de seguros de carga. Os embarcadores também precisam de cobertura consistente quando a carga passa entre transportadores, portos, armazéns e destinos finais no interior.
O trânsito doméstico terrestre está previsto para crescer a um CAGR de 6,4% até 2031. A distribuição do comércio eletrônico, a manufatura relocalizada e os crescentes corredores ferroviários na China, na Índia e na América do Norte sustentam esse crescimento. A Maersk afirma que a cobertura padrão de risco de guerra pode cessar no portão do porto, deixando as movimentações de caminhão e ferrovia no interior expostas ao risco de transbordamento de conflitos. Subscritores especializados estão respondendo com extensões de risco de guerra para o interior. Os limites de responsabilidade do transportador para o frete rodoviário também podem deixar uma lacuna entre a recuperação estatutária e o valor da carga. Isso sustenta a demanda por apólices complementares contra todos os riscos. A cobertura terrestre é, portanto, importante onde a viagem segurada continua além de um grande porto ou aeroporto.
Por Canal de Distribuição: Os Corretores Lideram Enquanto as Plataformas Digitais Ampliam o Acesso
Corretores e agentes detiveram 74,1% do segmento de distribuição em 2025. Sua posição reflete a importância da defesa em sinistros, do assessoramento em riscos e do design de programas multinacionais para colocações complexas. Os corretores permanecem particularmente relevantes para carga de projetos, eletrônicos de alto valor e riscos farmacêuticos. Esses riscos necessitam de informações individuais e termos de apólice que não se encaixam em um formulário online padronizado. O mercado de seguros de carga continua a depender das relações com corretores para contas grandes e tecnicamente difíceis. Seu papel é mais forte onde os valores segurados, os detalhes das mercadorias e os arranjos de responsabilidade requerem discussão direta com os subscritores.
As plataformas digitais e online devem crescer a um CAGR de 13,5% até 2031. Sua expansão está ligada à cobertura incorporada em sistemas de reserva de frete, softwares de logística e fluxos de finalização de compra online. A FIATA fez parceria com a Otonomi em 2026 para fornecer aos transitários cotações instantâneas de seguro de atraso e carga usando informações de carta de porte aéreo ou conhecimento de embarque. O arranjo transfere parte da emissão de apólices de um processo manual para um processo orientado por dados. Os canais digitais podem tornar os riscos menores mais econômicos de atender. Eles não substituem o julgamento especializado necessário para exposições de carga complexas.
Por Tipo de Segurado: Os Proprietários de Carga Lideram Enquanto a Cobertura Contratada por Transitários Cresce Mais Rapidamente
Proprietários de carga, vendedores, compradores e comerciantes detiveram 79,8% do segmento de segurados em 2025. Grandes corporações comumente utilizam programas anuais de cobertura aberta colocados por meio de corretores marítimos especializados. Essa estrutura permite que as remessas regulares sejam declaradas sob um quadro de apólice consistente. Também dá ao segurado controle sobre os valores segurados, os termos e o suporte em sinistros. Os proprietários de carga, portanto, permanecem os principais compradores de proteção direta no mercado de seguros de carga. Seus volumes de remessa estabelecidos também tornam as estruturas de apólice anuais práticas para movimentações repetidas em várias rotas comerciais.
As apólices de interesse do embarcador contratadas por transitários e prestadores de logística terceirizada estão previstas para crescer a um CAGR de 8,1% até 2031. Os transitários utilizam a proteção de carga incorporada para diferenciar seus serviços de reserva e logística. A TT Club lançou o Seguro de Carga de Interesse do Embarcador para membros transitários nos Emirados Árabes Unidos em fevereiro de 2026. A estrutura de pagamento por uso e por consignação elimina as barreiras de prêmio mínimo para carteiras menores. A seleção adversa permanece um risco se a cobertura for selecionada principalmente para remessas de alto valor sem divulgação completa das mercadorias. Os seguradores precisam de informações precisas sobre as remessas para garantir que o crescimento dos prêmios sustente o desempenho de sinistros.
Por Setor de Usuário Final: Os Eletrônicos Lideram Enquanto o Varejo e o Comércio Eletrônico Ampliam a Demanda
Eletrônicos e bens manufaturados de alto valor detiveram 20,4% do segmento de usuário final em 2025. Sua posição de liderança reflete os altos valores unitários e a sensibilidade a danos por eletricidade estática, vibração e manuseio. A produção de semicondutores está concentrada em vários centros de manufatura da Ásia-Pacífico, o que pode criar exposições materiais de acumulação. Produtos farmacêuticos, químicos, alimentos, bebidas e produtos agropecuários também criam importantes reservas de prêmios. Seus requisitos variam entre exposições de temperatura, contaminação, regulatórias e de manuseio. A variedade de exposições de mercadorias significa que os termos das apólices precisam refletir os requisitos de manuseio das mercadorias sendo transportadas.
O varejo, os bens de consumo e o comércio eletrônico estão projetados para crescer a um CAGR de 8,4% até 2031. As remessas de encomendas lideradas por marketplaces e a alta frequência de remessas estão expandindo o número de mercadorias em trânsito. Os compradores esperam cada vez mais que a proteção da remessa esteja disponível no momento da finalização da compra. Isso torna a cobertura uma parte mais visível do processo de compra e atendimento. Energia e commodities a granel movimentam-se em grandes volumes, mas frequentemente com margens apertadas. Equipamentos automotivos e industriais são importantes para cobertura de carga fora de bitola e de rolagem. Proprietários de construção e infraestrutura também estão criando demanda especializada à medida que projetos de energia renovável e centros de dados requerem que equipamentos se movam entre locais.
Análise Geográfica
A Ásia-Pacífico deteve 39,5% do tamanho do mercado de seguros de carga em 2025 e está projetada para crescer a um CAGR de 6,8% até 2031. A Ásia gerou 60% do crescimento mundial de prêmios de carga em 2024. A China contribuiu com 3,99 bilhões de USD em prêmios de carga em 2024, enquanto o Japão contribuiu com 1,33 bilhão de USD e a Índia contribuiu com 422 milhões de USD. A posição da China é sustentada pelas exportações de comércio eletrônico, pelos programas de seguro de devolução de remessas e pelo comércio manufatureiro intra-asiático. A Índia está expandindo a capacidade portuária por meio do planejado Porto de Vadhavan, que deve adicionar 23,2 milhões de unidades equivalentes a vinte pés de capacidade de movimentação de contêineres. Isso aumentará a escala da exposição de acumulação doméstica. As novas rotas de manufatura na região também exigem que os seguradores avaliem o perfil de risco dos portos, conexões terrestres e locais de armazenagem. O crescimento regional, portanto, reflete tanto a expansão do comércio quanto a necessidade de cobertura adequada a redes logísticas mais variadas.
Vietnã, Indonésia, Tailândia, Malásia e Singapura estão ganhando relevância à medida que a diversificação da manufatura cria novas rotas comerciais. Essas rotas requerem estruturas de seguro de carga que reflitam as mudanças nas exposições dos corredores e as práticas logísticas locais. A Europa permanece um centro histórico de capacidade de subscrição de carga marítima, incluindo os mercados de Londres, Hamburgo e Nórdicos. Os dados da IUMI mostraram que os índices de sinistralidade finais europeus melhoraram de acima de 65% para abaixo de 45% entre 2018 e 2024. Essa melhora sustentou a rentabilidade técnica e atraiu novos agentes gestores gerais e capacidade de insurtech. A KRAVAG reportou crescimento de 9,2% na receita de prêmios em 2025, para quase 2 bilhões de EUR (2,2 bilhões de USD). Os subscritores europeus permanecem importantes onde os programas multinacionais requerem capacidade especializada e suporte estabelecido em sinistros. Sua expertise permanece relevante para colocações internacionais complexas que envolvem vários transportadores e regimes jurídicos.
A América do Norte enfrenta um conjunto diferente de pressões de precificação. A IUMI alertou que as tarifas dos Estados Unidos poderiam elevar os valores segurados de carga e o risco de acumulação em até 50% nos principais portos de entrada. Os embarcadores podem precisar elevar os valores declarados para evitar sub-segurança quando os preços das commodities mudam. O Oriente Médio e a África têm importância estratégica além de sua base de prêmios atual. A Allianz Commercial estimou que a perturbação no Estreito de Ormuz em 2026 imobilizou 1.150 embarcações transportadoras de carga, representando 125 bilhões de USD em valor de embarcações e carga. O evento demonstrou que um único ponto de estrangulamento pode imobilizar energia e carga geral em questão de dias. Também demonstrou os limites dos modelos de acumulação que assumem condições normais de operação. Os arranjos de capacidade de emergência demonstram a importância da cobertura especializada de risco de guerra quando as rotas normais de trânsito estão indisponíveis. O mercado de seguros de carga deve levar em conta a rapidez com que um evento regional pode afetar os fluxos globais de carga.

Cenário Competitivo
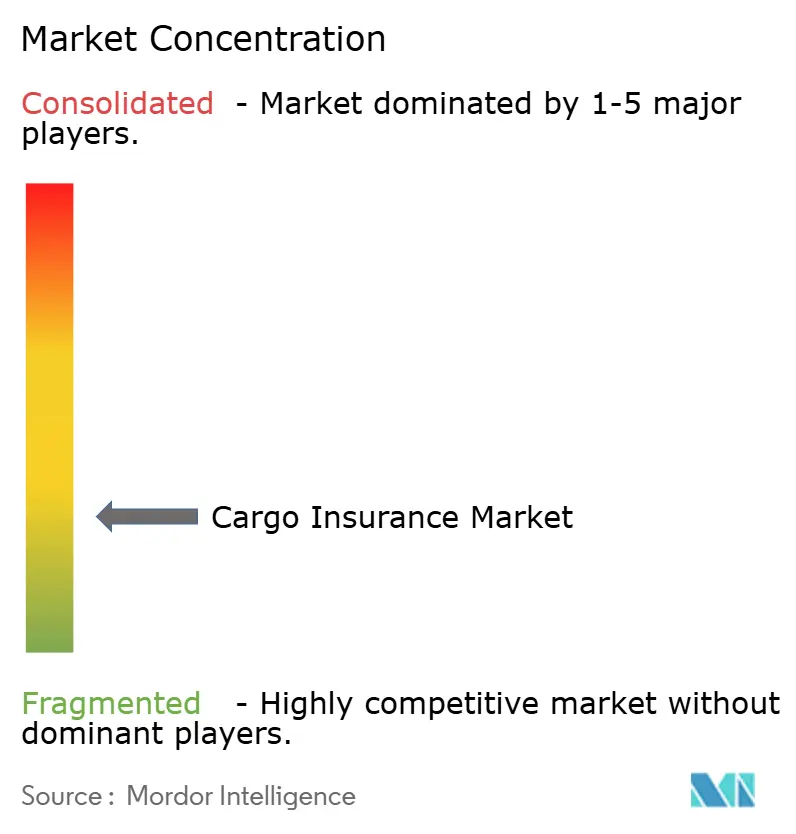
O mercado de seguros de carga é fragmentado. Allianz, Chubb, AXA XL, sindicatos da Lloyd's, Zurich e Tokio Marine mantêm carteiras substanciais em linhas de carga oceânica, aérea e terrestre. Essas seguradoras combinam amplo alcance geográfico com capacidade para grandes contas e coberturas complexas. A IUMI reportou que a capacidade adicional estava incentivando alguns subscritores a aceitar riscos maiores com prêmios mais apertados. Isso cria pressão de tarifas para o negócio de carga padrão. Seguradoras mútuas menores, agentes gestores gerais e provedores de insurtech competem focando em produtos, geografias e grupos de clientes definidos. Sua participação oferece aos compradores mais opções onde o risco é pequeno demais, especializado demais ou intensivo em dados demais para uma colocação convencional. A diferença entre o negócio de carga padrão e o complexo permanece importante para o posicionamento competitivo.
A tecnologia é um fator competitivo fundamental fora das maiores contas. A Parsyl utiliza ferramentas orientadas por dados para reduzir o tempo necessário para submissões e cotações de corretores. A parceria da FIATA em 2026 com a Otonomi apoia cotações digitais rápidas para transitários que lidam com riscos de atraso e carga. Esses modelos são relevantes para a cadeia de frio farmacêutica, o transitário e o negócio de atraso de carga. As seguradoras maiores também estão usando parcerias para adicionar capacidades técnicas e distribuição especializada. A conformidade com os requisitos de Mercadorias Perigosas Marítimas Internacionais da Organização Marítima Internacional, as regras de massa bruta verificada da Convenção Internacional para a Salvaguarda da Vida Humana no Mar e as regras de sanções é cada vez mais parte dos fluxos de trabalho de subscrição. Isso vincula a capacidade digital ao controle de riscos, pois as decisões de subscrição dependem de dados completos sobre remessas e contrapartes. Também eleva o valor dos prestadores de serviços que podem colocar cobertura sem perder os detalhes necessários para riscos especializados.
A Chubb atuou como subscritor líder para a Facilidade de Seguro Marítimo do Golfo DFC de 40 bilhões de USD, que foi expandida em abril de 2026. A facilidade adicionou Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr e CNA como participantes e cobriu riscos elegíveis de casco de guerra, proteção e indenização, e carga. A TT Club e o Clube de Proteção e Indenização do Reino Unido assinaram um acordo-quadro em julho de 2026 para se fundir até 20 de fevereiro de 2027, sujeito a aprovações regulatórias e dos membros. O acordo criaria um grupo mútuo de seguro marítimo global maior. A concorrência, portanto, combina escala em colocações intensivas em capacidade com serviço especializado em segmentos menores e orientados por dados. Esses desenvolvimentos mostram por que o capital estabelecido e a distribuição especializada podem operar lado a lado no mercado de seguros de carga.
Líderes do Setor de Seguros de Carga
-
Allianz SE
-
American International Group, Inc.
-
Zurich Insurance Group
-
AXA XL
-
Chubb Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A TT Club e o Clube de Proteção e Indenização do Reino Unido assinaram um acordo-quadro para se fundir até 20 de fevereiro de 2027, sujeito a aprovações regulatórias e dos membros. Sua oferta conjunta para adquirir a empresa de gestão compartilhada Thomas Miller Holdings é apoiada pela maioria dos acionistas, com conclusão prevista para o quarto trimestre de 2026, criando um dos maiores grupos mútuos de seguro marítimo global.
- Abril de 2026: O DFC dos Estados Unidos e a Chubb expandiram a Facilidade de Seguro Marítimo do Golfo de 20 bilhões de USD para 40 bilhões de USD. A facilidade adicionou Travelers, Liberty Mutual, Berkshire Hathaway Specialty, AIG, Starr e CNA como participantes. Cobre riscos de casco de guerra, proteção e indenização, e carga para embarcações elegíveis.
- Março de 2026: A Parsyl lançou o "Chauncey for Brokers", uma ferramenta de submissão de riscos baseada em chat para corretores de carga marítima. A ferramenta automatizou mais de 80 tarefas internas e reduziu o tempo de submissão até a cotação indicativa em 70%.
- Fevereiro de 2026: A TT Club lançou o Seguro de Carga de Interesse do Embarcador para membros transitários sediados nos Emirados Árabes Unidos. A apólice de pagamento por uso e por consignação apoia carteiras menores de transitários que anteriormente eram afetadas pelas barreiras de prêmio mínimo.


Escopo do Relatório Global do Mercado de Seguros de Carga
| Marítimo (Mar Aberto e Cabotagem / Costeiro) |
| Vias Navegáveis Interiores |
| Rodoviário |
| Ferroviário |
| Aéreo |
| Carga Conteinerizada |
| Granéis Sólidos |
| Granéis Líquidos |
| Carga Fracionada e Carga Geral |
| Projetos, Elevação Pesada e Fora de Bitola |
| Carga Rolante |
| Transfronteiriço (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre |
| Corretores e Agentes |
| Seguradores Diretos |
| Plataformas Digitais e Online |
| Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Contratado por Transitário / Prestador de Logística Terceirizada |
| Alimentos, Bebidas e Produtos Agropecuários |
| Energia e Commodities a Granel |
| Produtos Químicos e Farmacêuticos |
| Equipamentos Automotivos e Industriais |
| Eletrônicos e Bens Manufaturados de Alto Valor |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Proprietários de Projetos de Construção e Infraestrutura |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Modo de Transporte | Marítimo (Mar Aberto e Cabotagem / Costeiro) | |
| Vias Navegáveis Interiores | ||
| Rodoviário | ||
| Ferroviário | ||
| Aéreo | ||
| Por Perfil de Carga | Carga Conteinerizada | |
| Granéis Sólidos | ||
| Granéis Líquidos | ||
| Carga Fracionada e Carga Geral | ||
| Projetos, Elevação Pesada e Fora de Bitola | ||
| Carga Rolante | ||
| Por Âmbito Comercial | Transfronteiriço (Importação, Exportação, Entreposto) | |
| Trânsito Doméstico Terrestre | ||
| Por Canal de Distribuição | Corretores e Agentes | |
| Seguradores Diretos | ||
| Plataformas Digitais e Online | ||
| Por Tipo de Segurado | Proprietário de Carga, Vendedor, Comprador ou Comerciante | |
| Interesse do Embarcador Contratado por Transitário / Prestador de Logística Terceirizada | ||
| Por Setor de Usuário Final | Alimentos, Bebidas e Produtos Agropecuários | |
| Energia e Commodities a Granel | ||
| Produtos Químicos e Farmacêuticos | ||
| Equipamentos Automotivos e Industriais | ||
| Eletrônicos e Bens Manufaturados de Alto Valor | ||
| Varejo, Bens de Consumo e Comércio Eletrônico | ||
| Proprietários de Projetos de Construção e Infraestrutura | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de seguros de carga até 2031?
O mercado de seguros de carga está previsto para atingir 30,5 bilhões de USD até 2031, expandindo-se a um CAGR de 5,1% a partir de 2026.
Qual modo de transporte lidera a demanda por seguros de carga?
O transporte marítimo liderou com 54,7% de participação em 2025, sustentado pelo grande volume de mercadorias movimentadas pelo transporte oceânico.
Qual canal de seguros de carga está crescendo mais rapidamente?
As plataformas digitais e online estão projetadas para crescer a um CAGR de 13,5% até 2031, à medida que a cobertura se torna incorporada nos sistemas logísticos.
Por que a cobertura de carga aérea está se expandindo rapidamente?
A carga aérea está prevista para crescer a um CAGR de 7,8% até 2031, pois produtos farmacêuticos, semicondutores e equipamentos de precisão carregam altos valores segurados.
Qual região lidera a demanda global por seguros de carga?
A Ásia-Pacífico deteve 39,5% de participação em 2025 e está projetada para crescer a um CAGR de 6,8% até 2031. China, Japão e Índia foram importantes contribuintes para o crescimento regional dos prêmios de carga.
Quais riscos estão alterando os termos dos seguros de carga?
O furto habilitado por meios cibernéticos, a fraude, os requisitos de sanções, a acumulação em portos e a perturbação no Estreito de Ormuz estão afetando a subscrição e o design das coberturas. Esses riscos podem afetar os valores segurados, a experiência de sinistros e a disponibilidade de capacidade especializada.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
