
洗車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 30.35 十億米ドル |
| 市場規模 (2031) | 43.65 十億米ドル |
| Growth Rate (2026 - 2031) | 7.54 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる洗車市場分析
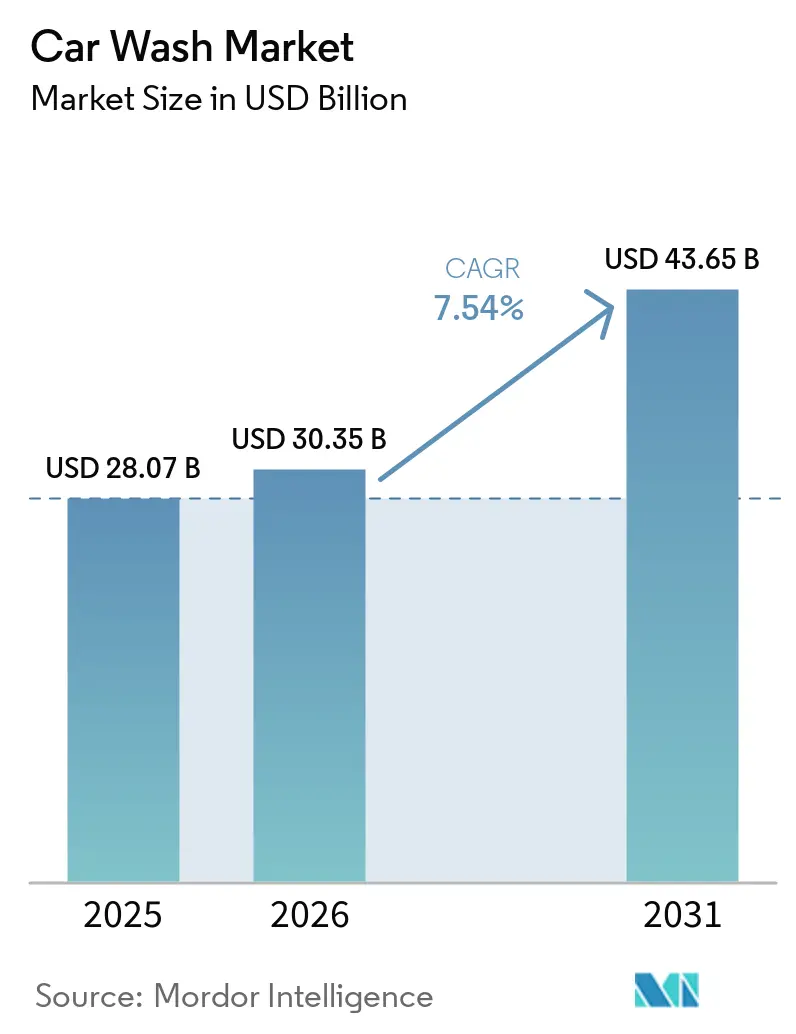
洗車市場規模は2025年に28.07 ビリオン 米ドルであり、2026年には30.35 ビリオン 米ドルに達すると予想され、2031年までに43.65 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.54%で成長します。洗車市場は、無制限洗車メンバーシップが一回限りの洗車よりも速く成長するにつれて、より安定した収益基盤へと移行しています。この変化は、オペレーターが顧客獲得とサイト経済性をどのように評価するかを変えています。洗車市場はまた、エクスプレスエクステリアコンベヤーへの投資によって再形成されており、オペレーターはより少ない人手で多くの車両を処理し、複数の拠点にわたってスケールしやすいモデルを構築できるようになっています。洗車市場におけるもう一つの重要な変化は、現金離れであり、カード、NFC、アプリベースの支払いが販売時点での摩擦を軽減し、価格設定、顧客維持、アップセルのための実用的な顧客データを提供しています。北米は依然として最大の地域需要の中心地であり、アジア太平洋地域は車両保有台数の増加とともに急速に拡大しており、中国とインドのオペレーターは他地域で見られた長期的な移行を繰り返すことなく、より直接的に自動化フォーマットへと移行しています。同時に、土地コスト、建設費用、水使用規制、および人員配置の圧力が、より強固なバランスシートと密度の高いサイトネットワークを持つチェーンをますます優遇するため、洗車市場は小規模オペレーターにとってより厳しい環境になっています。
主要レポートのポイント
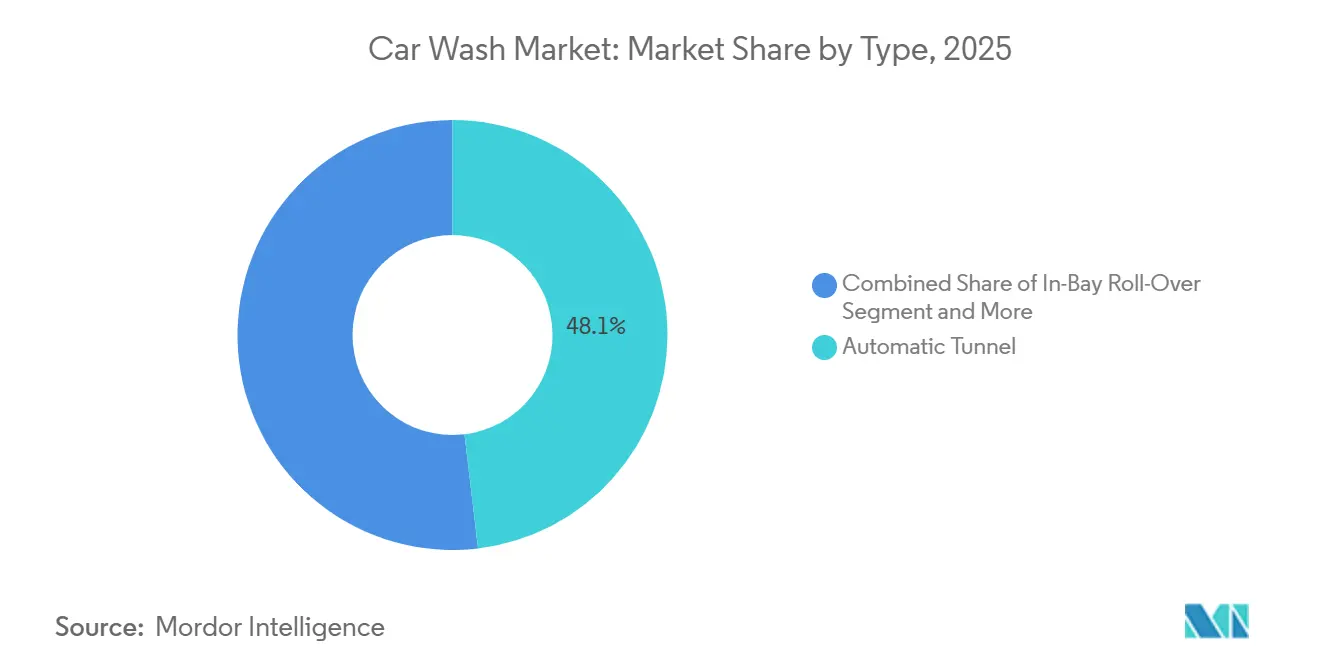
- タイプ別では、自動トンネルが2025年に48.12%のシェアでトップとなり、エクスプレスエクステリアが2031年までのCAGR 8.27%で最も速い成長を記録しました。
- 支払い方法別では、キャッシュレスが2025年に63.23%のシェアを保持し、2031年までのCAGR 11.84%で最も高い予測成長率を記録しました。
- サービスモデル別では、シングルサービスウォッシュが2025年に55.78%のシェアを占め、サブスクリプションベースの無制限プランが2031年までのCAGR 10.42%で最も速い成長が見込まれています。
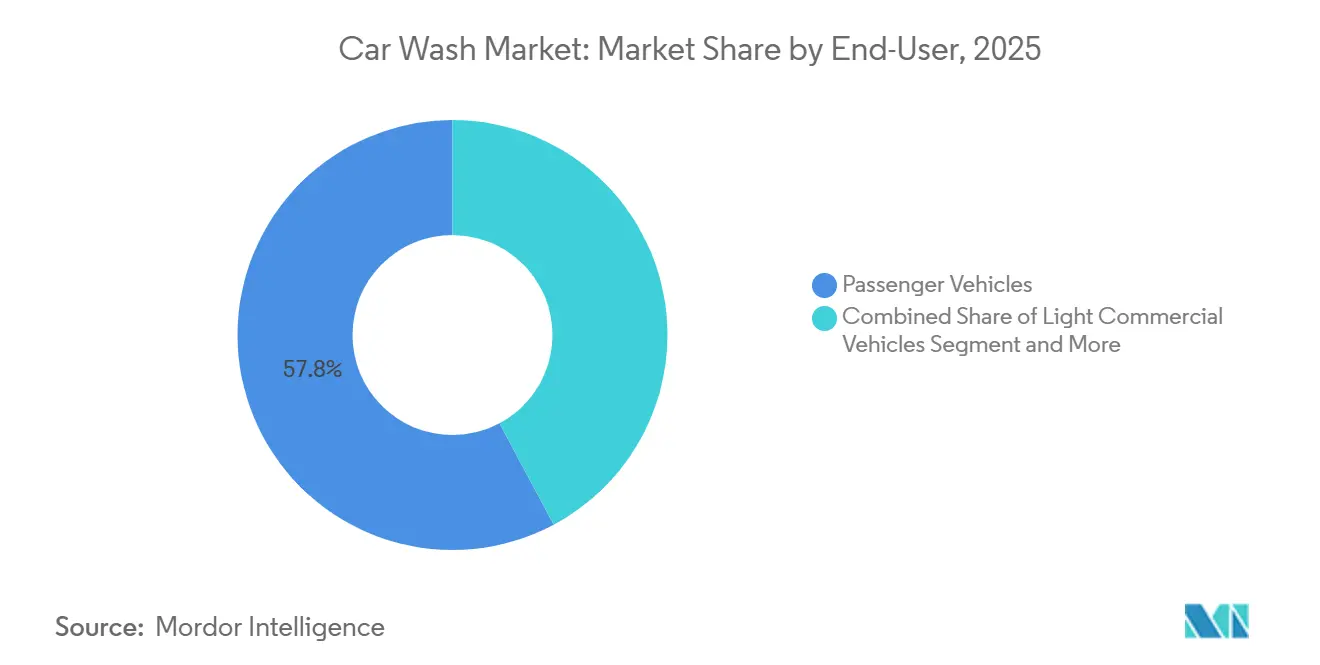
- エンドユーザー別では、乗用車が2025年に57.84%のシェアを保持し、小型商用車が2031年までのCAGR 8.21%で拡大すると予想されています。
- 所有形態別では、独立オペレーターが2025年に67.14%のシェアでトップとなり、フランチャイズおよびチェーンオペレーターが2031年までのCAGR 9.42%で最も速い成長が見込まれています。
- 地域別では、北米が2025年に40.76%のシェアを占め、アジア太平洋地域が2031年までのCAGR 8.43%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サブスクリプションベースの無制限ウォッシュ | +2.3% | 北米、欧、アジア太平洋 | 短期(2年以内) |
| エクスプレスエクステリアコンベヤーフォーマット | +1.5% | 北米、欧州、オーストラリア、韓国 | 中期(2〜4年) |
| フリートおよびライドヘイリング車両の増加 | +1.0% | グローバル、アジア太平洋、北米、および中東・アフリカの都市回廊に集中 | 中期(2〜4年) |
| キャッシュレスおよびアプリ内決済 | +0.8% | グローバル、欧州、オーストラリア、東アジアで加速 | 短期(2年以内) |
| 水リサイクルおよびエココンプライアンス | +0.7% | 北米および西欧 | 長期(4年以上) |
| AI駆動の価格設定およびアップセルキオスク | +0.6% | 北米、西欧、およびオーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サブスクリプション型無制限洗車プログラムの成長
エピソード的なチケット販売からメンバーシップベースのモデルへと移行するオペレーターは、洗車市場において予測不可能な需要を安定したキャッシュフローへと転換しています。Rinsedは、ウォークイン販売が減少する中でも、メンバーシップ収益の継続的な成長を報告しました。顧客が定期的な洗車を習慣化すると、解約率は低水準で安定し、顧客生涯価値が大幅に向上しました。Mister Car Washは、クラブメンバーが総売上の相当部分を占めていることを明らかにし、確立された収益ストリームにおけるサブスクリプションの潜在的な優位性を浮き彫りにしました [1]「2025年次報告書」、Mister Car Wash, Inc.、投資家向け情報、ir.mistercarwash.com。さらに、無制限プランは天候変動に対するバッファーとして機能し、通常は低調な冬季においても安定した収益を確保し、技術関連の負債アップグレードに対する企業の能力を強化します。
エクスプレスエクステリアコンベヤーフォーマットの拡大
キャッシュレス取引は、ナンバープレート認識(LPR)およびNFCなどの技術の進歩に牽引され、洗車市場において大幅に成長しています。これらの技術は入場プロセスを簡素化し、キオスクの必要性をなくし、運営効率を向上させました。GO Car Washは高精度のLPR技術を導入し、シームレスで非接触の顧客体験を実現しています [2]「Lyftの2025年第4四半期および通年の記録的な業績報告」、Lyft、Lyft投資家向け情報、lyft.com。大和ハウスパーキングのD-Washシステムは、ナンバープレート認識に人工知能を活用し、即時決済を可能にしており、日本国内の複数拠点への展開を目指しています。キャッシュレスシステムの導入は、盗難の削減、現金取り扱い労働の最小化、および平均チケットサイズを増加させること収益ポテンシャルを高めるダイナミックプライシング戦略の実現に効果的であることが証明されています。
フリートおよびライドヘイリング車両台数の増加
エクスプレストンネルは車両を迅速に処理し、通常数分以内に完了し、洗車市場においてフルサービス施設と比較して1平方フィートあたりの収益が高くなります。Quick Quackは新たな地域へと拡大し、多様な場所にわたってビジネスモデルを効果的に複製する能力を示しました。Spotless Brandsも複数のエクスプレス拠点をオープンし、高スループットに焦点を当てた運営モデルへのプライベートエクイティ企業の関心の高まりを示しています。これらの運営における大規模な労働力の必要性の低減は、従業員の離職に関する懸念を軽減するのに役立ちます。一方、米国における担当者の賃金は、コンビニエンスリテールセクターが高い従業員離職率を含む重大な課題に直面しているにもかかわらず、競争力を維持しています。
キャッシュレスおよびアプリ内決済へのシフト
フリート需要は、カーウォッシュ市場における季節的な変動から稼働率を守る役割を果たしている。Amazonはインドに多数の電動バンを導入し、欧州においてもゼロエミッションフリートの拡大に向けて多額の投資を約束することで、商業的なリーチを広げている。日本では、リースフリートが着実成長を遂げており、メンテナンス込みの契約が優先洗車業者へのビジネスを誘導している。商業フリートにおける電気自動車(EV)の普及拡大により、専門的かつ頻繁な車両洗浄サービスへの需要がさらに高まっている。フリート専用レーンを設けたり、オフピーク時のアクセスを提供したりするオペレーターは、小売キャパシティを維持しながら、保証されたトリップから収益を生み出すことができる。
抑制要因影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急騰する土地・建設コスト | -2.0% | 北米および西欧 | 長期(4年以上) |
| 労働力不足市場におけるスタッフ | -1.2% | グローバル、北米および西欧で最も深刻 | 短期(2年以内) |
| 水使用制限および干ばつ料金 | -0.9% | 米国南西部、地中海欧州、およびオーストラリア | 中期(2〜4年) |
| 24時間365日営業への反対 | -0.3% | 北米および欧州の高密度都市市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急騰する土地・建設コスト
洗車市場の新規サイトは、資本要件の高まりに直面しており、安定したメンバーシップ密度の達成に苦労することが多いです。例えば、米国での最近のコンベヤープロジェクトでは多額の投資が必要であり、サイト工事と電気工事の費用が相当部分を占めました。主要な西側大都市圏では建設コストが大幅に上昇しており、損益分岐点に達するためにはかなり高い洗車台数が必要となっています。この財政的な負担はすべてのプレーヤーに均等にかかるわけではなく、大規模なチェーンは長期的な立ち上げ期間を乗り越えられる一方、資本不足の独立系業者はしばしば苦境に立たされます。さらに、開発コストが上昇するにつれて、強力な交通量と優良な土地を持つ既存サイトの価値が急上昇し、買収の主要ターゲットとなっています。これらの上昇するコストは統合を抑制するどころか、むしろ促進することが多く、既存サイトの取得が人気エリアでの新規開発よりも経済的であることが証明されています。
労働力不足市場における高い従業員離職率
労働力の離職は洗車市場にとって重大な課題であり、特に準備作業やハイタッチサービスのための人間の相互作用に依存するフォーマットにおいて顕著です。業界調査によると、多くのオペレーターが従業員の採用に苦労しており、一部はそれを重大な課題と見なしています。同調査では、フルサービスセグメントにおける平均時給が近年上昇していることも明らかになりました。この賃金上昇は、不安定な労働スケジュールと相まって、サイトレベルの収益性を圧迫しています。給与コストの増加に加え、洗車市場における人員配置の不安定さは、メンバーシップ転換やアップグレードに不可欠な販売会話を損なう可能性があります。安定した交通量があっても、フロントラインの実行が不十分なサイトは継続的な収益を失うリスクがあります。これは労働の質の重要性を強調しており、それを単なる運営上の懸念から重要な商業的問題へと引き上げています。その結果、洗車市場は手動のタッチポイントを最小化するフォーマットとオペレーターをますます優遇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
自動トンネルが優位を保ちながらエクスプレスフォーマットが加速自動トンネルは2025年の洗車市場シェアの48.12%を占め、高スループットとスケーラブルなメンバーシップ経済性をサポートするフォーマットであるため、他のカテゴリーを大きく引き離しています。同じグループ内で、エクスプレスエクステリアは2031年までのCAGR 8.27%で成長すると予測されており、洗車市場全体の中で資本がどこに向かっているかを示しています。この組み合わせが重要なのは、大手オペレーターがサービスの中断や労働依存のステップを最小化しながら高い車両台数をサポートするレイアウトをますます好むためです。自動トンネルサイトはまた、頻繁な利用者をピーク時の長い待ち行列時間を減らしながら迅速に処理できるため、定期的なメンバーシップモデルとの整合性が高くなっています。実際には、このフォーマットはほとんどの代替案よりも収益モデルと運営モデルをより密接に一致させています。
インベイロールオーバーは、サイトの敷地が狭く、フルトンネルレイアウトが実現不可能な場所、特に燃料スタンドやコンビニエンス主の場所で引き続き関連性を持っています。セルフサービスベイも、コスト重視の商圏で引き続き存在感を示しています。低参入フォーマットや同一敷地内の補完的なオファーを求めるオペレーターにとって有用な役割を果たし続けています。2025年エクステリアコンベヤー調査では、米国のエクスプレスエクステリアオペレーターのかなりの割合が、サイト内にコイン式セルフサービスベイも運営していることが示されており、単純な一フォーマット市場ではなくハイブリッドアプローチが浮き彫りになっています。モバイルおよびハンドウォッシュは洗車市場では引き続き小規模です。しかし、スループットよりも利便性と場所の柔軟性が重視されるプレミムディテーリングやフリート向けのニッチ市場での需要を維持しています。それでも、洗車市場の方向性は明確であり、最も資金力のあるオペレーターは、大規模な繰り返し交通量をサポートできる自動トンネルシステムへの投資を集中させています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


支払い方法別:
キャッシュレスの優位性がデータの堀を開くキャッシュレス(カードおよびNFC)は2025年の洗車市場の63.23%を占め、2031年までのCAGR 11.84%で成長すると予測されており、デジタル決済にはまだ拡大の余地があることを示す強いシグナルです。洗車市場において、このパターンは注目に値します。なぜなら、主要な支払いオプションが最も速く成長しているものでもあり、これは通常、一時的なアップグレードサイクルではなく構造的な変化を示しているからです。北米やオーストラリアなどの成熟した地域では、すでに多くの取引量を電子的に処理しています。同時に、欧州、南米、アジアの一部のセルフサービス拠点では、依然として現金の比率が高い状態が続いています。この分断は、支払いの移行が異なる速度で進んでいることを意味しますが、洗車市場全体での方向性は概ね一致しています。アプリベースのサブスクリプション請求も、世帯プラン、複数車両の登録、自動定期課金をサポートするため、基本的なカード決済とは異なる存在感を増しています。
現金は特定の農村部や低インフラ市場において依然として重要な役割を果たしており、顧客がコンベヤーフォーマットよりもセルフサービスベイをより頻繁に利用する場所でも引き続き関連性があります。それでも、キャッシュレス決済がナンバープレート認識、ターゲットオファー、より速いメンバー入場、およびクリーンな監査証跡をサポートするため、デジタルシステムの運営上の優位性は拡大しています。オーストラリア洗車協会の支払いレビューは同じトレンドを示しており、対面取引の80%以上がカードまたはモバイルウォレットチャネルで行われています。UICとWashCard Systemsも2025年4月に提携し、米国の洗車オペレーター向けにEMV、NFC、QR決済機能を展開しました。これは、インフラの整備がより標準化されつつあることを示しています [4]「UICとWashCardがキャッシュレス決済ソリューションの提供で提携」、UIC Payments Inc.、uicpaymentsinc.com 。より多くのオペレーターがこれらのシステムを採用するにつれて、データと自動化のギャップが時間とともに拡大するため、洗車市場は現金ベースの競合他社にとってナビゲートが難しくなるでしょう。
サービスモデル別:
サブスクリプションがシングルサービス多数派を混乱させるシングルサービスウォッシュは2025年の洗車市場の55.78%を占めており、一回限りの取引が今日の顧客行動の最大シェアを依然として占めていることを示しています。しかし、サブスクリプションベースの無制限プランは2031年までのCAGR 10.42%で成長すると予測されており、サービスモデルの分割において最も重要な成長エンジンとなっています。したがって、洗車市場は同時に二つの現実のバランスを取っています。一回払いの洗車顧客の大きな既存基盤と、より速く成長する定期的なメンバーシップ収益の流れです。このコントラストは、各小売訪問者がより高い価値のサブスクリプション顧客になり得るため、オペレーターがレーンで積極的にマーケティングを続ける理由を説明しています。また、チェーンが価格ラダー、レーンサイネージ、スタッフインセンティブ、および顧客を一回限りのアップグレードではなく月次プランへと誘導するアプリフローに投資する理由も説明しています。
成熟したメンバーシップサイトと未成熟なメンバーシップサイトのパフォーマンスギャップは、提供されたデータにすでに見られます。Rinsedは、月間アクティブメンバーが4,000人を超える拠点が2025年第4四半期に15.6%のコンバージョン率を達成した一方、メンバーが2,000人未満のサイトは3%未満のコンバージョン率であったと報告しました。洗浄とディテーリングを組み合わせたフルサービスは、自動トンネルが内装清掃や深い外観作業を完全に代替できないため、洗車市場において依然として価値を持っています。同時に、オペレーターはディテーリングクレジット、優先アクセス、およびその他のプレミアム特典を無制限プランに追加しており、エントリーレベルの価格だけで競争するのではなく、サブスクライバーをより高い価値のティアへと移行させることができます。この移行戦略は洗車市場にもう一つの成長レバーを与えます。なぜなら、顧客数が以前よりもゆっくりと変化しても、同一店舗の収益が上昇する可能性があるからです。
エンドユーザー別:
乗用車がフリートの勢いに支えられる乗用車は2025年に57.84%のシェアを保持し、消費者需要を洗車市場の心に置き続け、世帯車両所有者の間でのメンバーシップベースプログラムの重要性を反映しています。小型商用車は2031年までのCAGR 8.21%で成長すると予想されており、現在の予測において最も速く成長するエンドユーザーグループとなっています。その理由は明確で、バン、ライドヘイリング車、およびラストマイル配送車両は、ほとんどの個人使用車両よりも頻繁に洗車に戻ってきます。洗車市場において、この高い頻度は、個々の小売訪問だけに依存するのではなく、アカウントベースのプランに使用をパッケージ化できるオペレーターにとって魅力的な機会を生み出します。また、フリート需要をサイト計画、価格設定、およびレーン設計においてより可視化します。
Tidal Wave Auto Spaはすでに5台以上の車両を持つ企業向けに専用フリートプランを提供しており、オペレーターが小売レーンだけでサービスを提供するのではなく、商業需要を正式化していることを示しています。中型および大型商用車は、消費者向けエクスプレストンネルではなく専門のトラック洗車施設を使用することが多いため、依然として混合の小さな部分を占めています。それでも、電子商取引とオンデマンドモビリティが都市部および郊外の回廊での車両走行距離を拡大し続けるため、洗車市場における小型商用車の成長ケースは持続可能に見えます。IMO Car Washもフリートオペレーター向けにビジネスクイックペイを導入し、複数車両の顧客が使用と支払いを管理するより簡単な方法を提供しました。より多くのオペレーターが商業アカウントを世帯メンバーシップから分離するにつれて、洗車市場はより安定した量と長期的な契約サイクルを持つより明確なB2Bレイヤーを発展させる可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
所有形態別:
チェーンの拡大により独立系のシェアが縮小独立オペレーターは2025年に67.14%のシェアを保持しており、継続的な統合にもかかわらず洗車市場が依然として分散した所有基盤を維持していることを確認しています。しかし、フランチャイズおよびチェーンオペレーターは2031年までのCAGR 9.42%で成長すると予測されており、構造的な勢いがどこにあるかを示しています。このギャップはブランディング以上のものを反映しており、大規模なグループは新規サイトに資金を提供し、デジタル決済システムをサポートし、マーケティングに一貫して支出し、新規拠点でのメンバーシップ密度が構築されるまで長く待つことができます。洗車業界において、これらの優位性はネットワークが密になり、顧客が近隣の複数のイトにわたる共有メンバーシップにアクセスできるようになるにつれて複合的に積み重なります。その結果、スケールは市場のより地域志向の初期段階よりも強力な競争変数になりつつあります。
独立系事業者は、特に既存の不動産を直接所有している場所や、地元の顧客ロイヤルティがチェーン転換に抵抗するほど強い場所では、依然として防御可能なポジションを持っています。しかし、大規模なオペレーターが近隣マーケティングを改善し、アプリベースの顧客維持を強化し、より広いサービスの利便性でローカルオファーに対抗するにつれて、これらの優位性は縮小しています。したがって、洗車市場は独立系事業者の消滅に向かっているのではなく、資本とシステムの規律を欠く所有者にとって生存をより困難にしています。チェーンオペレーターの成長はまた、サブスクリプション、キャッシュレス取引、および自動化フォーマットへのより広いシフトと一致しており、これらの要素は孤立した物件よりも複数サイトのプラットフォームにわたって標準化しやすいです。今後数年間で、独立系事業者が数的に一般的であり続けても、洗車市場の所有シェアは徐々にシフトし続ける可能性があります。
地域分析
北米洗車市場
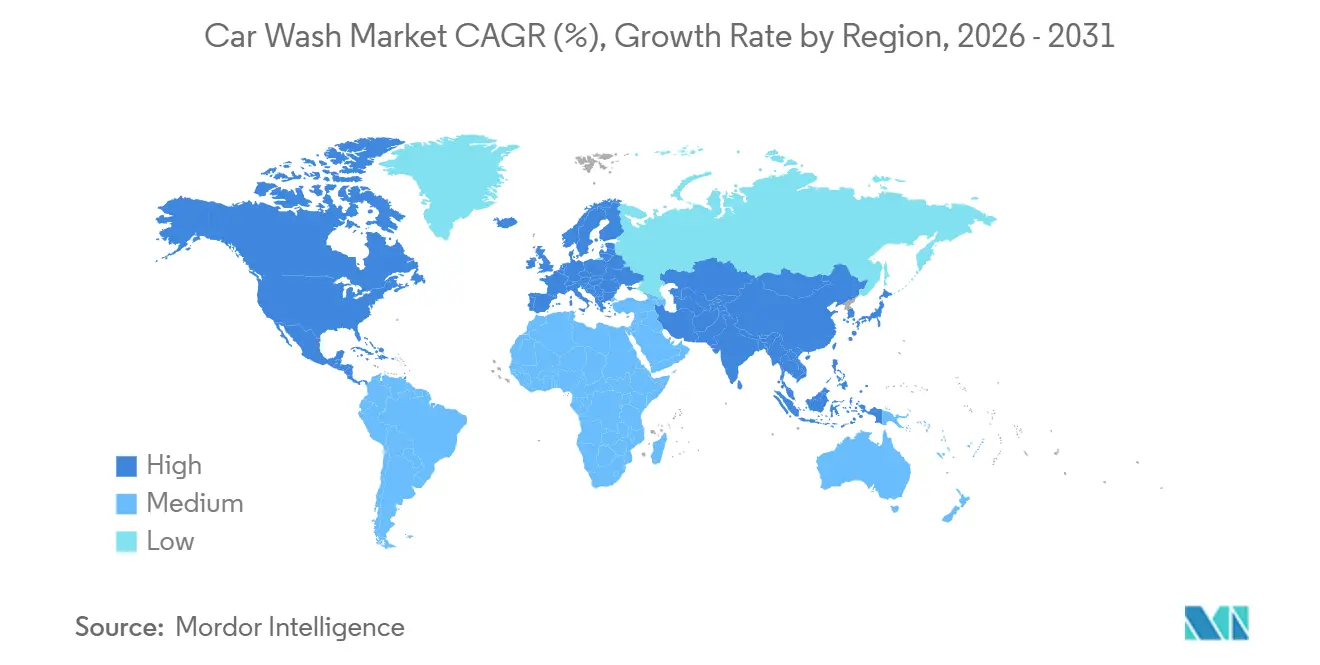
北米は2025年の洗車市場シェアの40.76%を占め、他のすべての地域を大きく引き離してトップを維持しており、確立されたエクスプレスおよびメンバーシップエコシステムの深さを裏付けています。米国は、フランチャイズおよびチェーン運営のトンネルサイトの大規模な設置基盤、強いコンビニエンス志向、および無制限洗車プランに対する消費者の高い認知度を通て、地域売上の大部分を牽引し続けています。カナダは、コブランドのコンビニエンスおよび洗車フォーマット、ならびに米国系フランチャイズシステムによる早期展開を通じて支援を加え、地域の運営モデルを一国を超えて拡大するのに貢献しています。水規制はこの地域においてますます重要な運営条件となっており、マサチューセッツ州ケンブリッジでは2025年に干ばつ関連の水使用制限が施行され、コロラド州ディロン町では2026年初頭により高レベルの制限が課されました。カリフォルニア州の新しいコンベヤーおよびインベイシステムに対するリサイクル要件はさらなるコンプライアンス層を加え、参入者の資本閾値を引き上げ、クローズドループシステムを構築するための資金をすでに有する事業者を優遇しています。
アジア太平洋および欧州洗車市場
アジア太平洋地域は2031年までに8.43%のCAGRで成長すると予測されており、洗車市場において最も成長の速い地域ブロックとなっています。中国とインドは、車両保有台数の増加、高い都市密度、および非公式な手洗い清掃に代わるプロフェッショナルな洗車の普及により、この拡大の中心となっています。この地域の洗車市場の注目すべき特徴の一つは、多くの事業者が、他地域の初期市場発展を形成したセルフサービス段階に長く留まることなく、自動トンネルおよびデジタル決済受け入れへとより直接的に移行しつつある点です。欧州は、より成熟した施設基盤と、廃水処理、生分解性化学物質、および製品規制に関するより厳格な規制体制を持つ重要な地域であり続けています。これらの規制は短期的には拡大を遅らせる可能性がありますが、同時に、より資本力のある事業者とより公式化されたサイトネットワークを支援する形で運営水準を引き上げる効果もあります。
中東・アフリカおよび南米洗車市場
南米、中東、およびアフリカは現時点では規模が小さいものの、いずれも洗車市場にとって長期的に意味のある成長余地を有しています。南米では、車両保有台数の増加と密度の高い交通パターンがより組織化された洗車フォーマットを支える大都市圏に需要が集中しています。中東およびアフリカでは、高い車両密度と水不の条件により、プロフェッショナルな洗車が自宅での代替手段よりも実用的であるUAEおよびサウジアラビアにおいて特に需要の高まりが顕著です。これらの地域パターンは、絶対的な規模において北米に匹敵するものではありません。しかし、正式なサイトネットワークと現代的な決済システムが依然として普及していない地域において、洗車市場がさらに拡大する余地があることを示しています。

競合環境
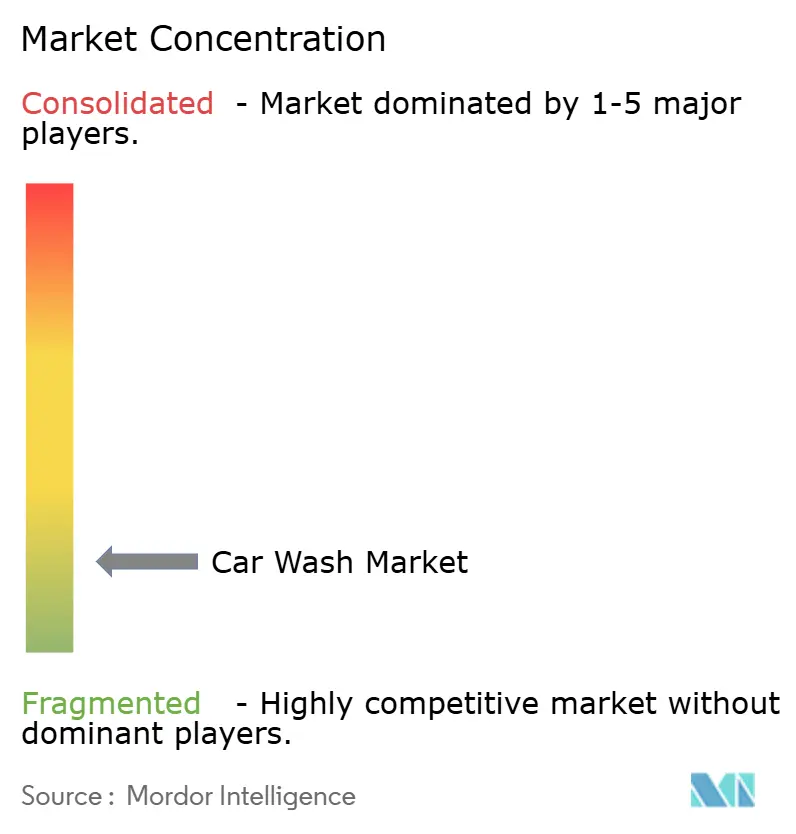
洗車市場は、より少数の資金力のあるプラットフォームが地域的な強みを持つ独立オペレーターの長いテールと競争する、段階的な統合に向けて広範な分散から移行しています。この変化は所有権と同様に戦略においても見られ、大規模なグループはネットワーク密度、定期的なメンバーシップ収益、決済自動化、および標準化された顧客体験に焦点を当てています。主要な例として、2026年にLeonard Green & Partnersが90日間の出来高加重平均株価に対して29%のプレミアムを示す31億 米ドルのエンタープライズバリューでMister Car Washを非公開化することに合意しました。この取引からのメッセージは明確です。洗車市場は、洗車量だけでなく、定期的な収益の耐久性とプラットフォームのスケーラビリティによってますます評価されています。
大規模なオペレーターはバランスシートツールをますます活用しています。2025年、Mister Car Washはいくつかのセールアンドリースバック取引を実行し、さらなる拡大を促進するために不動産をリサイクルするトレンドを示しました。洗車市場は、特に技術面での競争激化を目撃しています。AI駆動のキオスク、高度な販売時点管理システム、および独自の化学物質が主要な差別化要因として浮上しています。Mister Car Washの申告書は、2040年まで保護が続くTitanium 360°洗車技術とUnity Chemistryに関連する特許を強調しました。このような戦略的な動きは、業界リーダーがプロセス上の優位性を求めており、小規模なプレーヤーが標準的なツールを使用して複製することを困難にしていることを示しています。さらに、これらの発展は、洗車市場における競争が単なる立地と価格設定を超えて進化しており、システム、データ、および技術的な一貫性がパフォーマンスにおいて重要な役割を果たすようになっていることを強調しています。
ポートフォリオの再形成は、より焦点を絞った競争構造のもう一つの兆候です。Driven Brands, Inc.は2025年12月に国際洗車事業の売却を発表し、提供された草稿はその広範な再配置を2025年4月の米国事業の売却にも結びつけています。Take 5 Car WashポートフォリオをWhistle Express Carに、そして2026年2月のIMO Car WashのFranchise Equity Partnersへの売却です。洗車市場において、これは専門化されたオペレーターと専任の投資家が、多角化された所有者よりもサブスクリプション主導の洗車プラットフォームへの資本展開を継続する意欲が高いというパターンを強化しています。独立系オペレーターは、特に優良な既存サイトを管理している場合や、強い地元の信頼を維持している場合には依然として重要です。しかし、洗車市場のコスト構造は、スケール、密なクラスタリング、および規律ある運営システムをますます優遇しています。したがって、競争は依然として活発ですが、資本へのアクセスとデジタル能力が誰が拡大し誰が撤退するかにおいてより大きな役割を果たすにつれて、その程度は低下しつつあります。
洗車業界リーダー
Mister Car Wash
Splash Car Wash
Driven Brands, Inc.
Zips Car Wash, LLC
Quick Quack Car Wash
- *免責事項:主要選手の並び順不同
洗車市場
- Mister Car Wash
- Whistle Express Car Wash
- Driven Brands, Inc.
- Zips Car Wash, LLC
- Quick Quack Car Wash
- Splash Car Wash
- Autobell Car Wash
- Super Star Car Wash
- True Blue Car Wash
- Hoffman Car Wash
- Tommy's Express Car Wash
- Circle K Car Wash
- Petro-Canada SuperWash
- Spotless Brands
- Club Car Wash
- Car Spa Inc.

Recent Industry Developments in 洗車市場
- 2026年5月:GenrRevは、洗車オペレーター向けに特別に設計された特許取得済みのクラウドベースの販売時点管理(POS)運営インテリジェンスプラットフォームを発表しました。このプラットフォームは、ハードウェアの複雑さを合理化し、運営フローを向上させることを目的としています。
- 2026年4月:The Rouxは、The Roux Car Washのデビューにより、その運営の地平を広げました。この新しいベンチャーは、車両だけでなく地域コミュニティにも対応する完全自動化された洗車体験を提供します。
- 2026年3月:欧州の投資会社Amaviは、6つのトンネル洗車場と5つのセルフサービスベイからなるベルギーのオペレーターDe Singelを買収し、新しいベネルクス洗車統合プラットフォームを立ち上げました。これは、プライベートエクイティ主導のローアップ戦略が北米から分散した欧州市場へと積極的に移行していることを示しています。
- 2025年12月:Clearwater Expressは、Whistle Express CarからテキサスのBlueWave Expressの全53拠点を引き継ぎました。この戦略的な動きは、テキサス市場におけるClearwaterのプレゼンスと密度を大幅に強化します。


洗車市場 レポートの範囲と調査方法論
市場の定義と主要な対象範囲
当社の調査は、グローバル洗車市場を、トンネル、ロールオーバー、インベイ、およびセルフサービスフォーマットを通じて乗用車および小型商用車を洗浄するプロフェッショナルな固定サイトおよびモバイルオペレーターが年間に得る収益として定義しています。これには、一回限りのチケットとメンバーシップ料金が含まれます。
対象外:大型トラック洗車、ディテーリング専門店、化学物質、および機器販売はこの評価の対象外です。
セグメンテーションの概要
- タイプ別
- 自動トンネル
- インベイロールオーバー
- セルフサービスベイ
- エクスプレスエクステリア
- モバイル/手洗い
- 支払い方法別
- 現金
- キャッシュレス(カード/NFC)
- サブスクリプション/会員アプリ
- サービスモデル別
- シングルサービス洗車
- フルサービス(洗車+ディテーリング)
- サブスクリプション型無制限
- エンドユーザー別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 所有形態別
- 独立オペレーター
- フランチャイズ/チェーンオペレーター
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
当社は、北米、欧州、およびアジア太平洋全域のチェーン幹部、単一サイト所有者、機器販売業者、および水リサイクル技術ベンダーへのインタビューでデスクワークを補完しました。これらの会話にり、Mordorのアナリストはチケット価格、メンバーシップの普及、拠点スループット、および規制上の摩擦を検証し、二次データでは対処できないギャップを埋めることができました。
デスクリサーチ
当社は、自由に利用可能なデータの広範なスキャンから始め、重要なものをフィルタリングしました。国際洗車協会の洗車台数、米国労働統計局のサービス収益、ユーロスタットの車両保有台数、および環境機関の水使用申告などの公開ソースは、商業的な文脈を設定するのに役立ちました。Auto Laundry Newsなどの業界誌や地域の運輸省の車両登録データは地理的な分割を精緻化し、D&B HooversとDow Jones Factiva はオペレーターの財務データを提供し、価格設定と拠点経済性を裏付けました。このリストは例示的なものであり、クロスチェックのために他の多くの公開記録が検討されました。
市場規模の算定と予測
当社は、国別の登録車両台数から始まるトップダウンモデルを構築し、車両あたりの年間平均洗車回数と現行のチケット価格を適用し、プロフェッショナルな洗車の普及率を調整しました。拠点のロールアップとサンプリングされた平均販売価格×数量チェックは、数値が確定される前にボトムアップのサニティチェックを提供しました。追跡される主要変数には、車両保有台数の成長、サブスクリプションメンバーシップシェア、新しいエクスプレストンネルの開設、水道料金、消費者の可処分所得、および天候正規化要因が含まれます。過去の洗車収益と上記の6つのドライバーで較正された多変量回帰が、2030年までの値を予測します。
データ検証と更新サイクル
当社のアウトプットは三層の精査を経ます。業界統計との差異スクリーン、アナリストチーム内のピアレビュー、および最終的なシニアサインオフです。モデルは毎年更新され、大規模なチェーンの破産や突然の関税変動など、需要の前提を変える重大なイベントが発生した場合には中間更新が行われます。
Mordorの洗車ベースラインが信頼性を持つ理由
当社は、企業が独自の方法で市場の境界を定義するため、公表された推計がしばしば乖離することを認識しています。
主要なギャップの要因には、競合他社の対象範囲における広いサービスバンドル、未検証の消費者支出調査への依存、更新頻度の遅さ、および異なる通貨換算日が含まれます。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップの要因 |
|---|---|---|
| 28.22 ビリオン 米ドル | Mordor Intelligence | |
| 36.29 ビリオン 米ドル | グローバルコンサルタンシーA | ディテーリング製品とアクセサリー小売をバンドルし、一次検証が最小限 |
| 35.19 ビリオン 米ドル | 業界団体B | 大型車両洗車を追加し、支出調査に依存する隔年更新 |
簡単な結論として、Mordorの焦点を絞った対象範囲、ライブの一次チェック、および年次更新は、意思決定者が信頼できるバランスの取れた透明なベースラインを提供します。


レポートで回答される主要な質問
2031年までの洗車市場の規模はどのくらいですか?
洗車市場は2031年までに43.65 ビリオン 米ドルに達すると予測されており、2026年の30.35 ビリオン 米ドルからCAGR 7.54%で成長します。
洗車業務において最も速く拡大している支払い方法はどれですか?
キャッシュレス(カードおよびNFC)は2025年に63.23%のシェアでセグメントをリードし、2031年までのCAGR 11.84%で最も速く成長する支払い方法でもあります。
洗車サービスのグローバル需要をリードしている地域はどこですか?
北米は2025年に40.76%の最大シェアを保持しており、最も成熟したサブスクリプションエコシステムとエクスプレストンネルサイトの密な基盤を持っているためです。
サブスクリプションプランがオペレーターにとってなぜそれほど重要になっているのですか?
メンバーシップは、一回限りの洗車取引と比較して、より安定した定期的な収益を生み出し、より良いサイト経済性をサポートし、顧客生涯価値を向上させます。
最終更新日:


