
Taille et part du marché des services d'agences de voyage au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
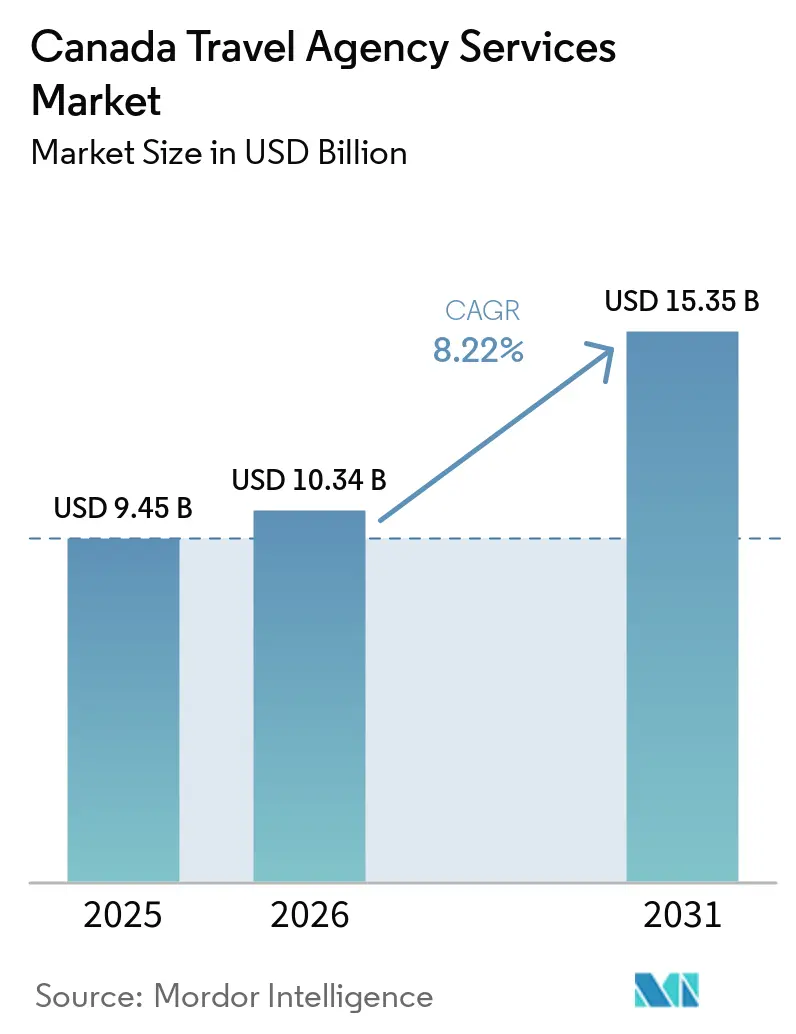
| Taille du marché de l'année de base (2025) | 9.45 Milliards de dollars |
| Taille du Marché (2026) | 10.34 Milliards de dollars |
| Taille du Marché (2031) | 15.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.22 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'agences de voyage au Canada par Mordor Intelligence
Le marché des agences de voyage au Canada devrait atteindre 9,45 milliards USD en 2025, 10,34 milliards USD en 2026 et 15,35 milliards USD d'ici 2031, avec un CAGR de 8,22 % de 2026 à 2031. Les agences de voyage passent de la délivrance de billets à la conception d'itinéraires, aux conseils sur les destinations et à la gestion de voyages groupés pour des séjours complexes. En 2024, le chiffre d'affaires d'exploitation des agences de voyage a atteint un record de 2,9 milliards CAD (2,12 milliards USD), avec 57,7 % des ventes provenant de destinations étrangères hors États-Unis, soulignant la demande pour des itinéraires complexes. Les Canadiens ont effectué 42,9 millions de voyages à l'étranger en 2024, les dépenses totales liées au tourisme intérieur et entrant au Canada atteignant environ 127,7 milliards CAD (93,27 milliards USD)[1]. Un recul des voyages vers les États-Unis en 2025 stimule la demande vers l'Europe, les Caraïbes et l'Asie, où les voyages nécessitent souvent davantage de planification, de coordination avec les fournisseurs et d'assistance aux voyageurs, ce qui profite aux agences. Le marché reste fragmenté, aucun opérateur ne détenant plus de 5 % de part, créant des opportunités pour les spécialistes de niche, les réseaux régionaux et les modèles hybrides de conseillers numériques pour se développer.
Points clés du rapport
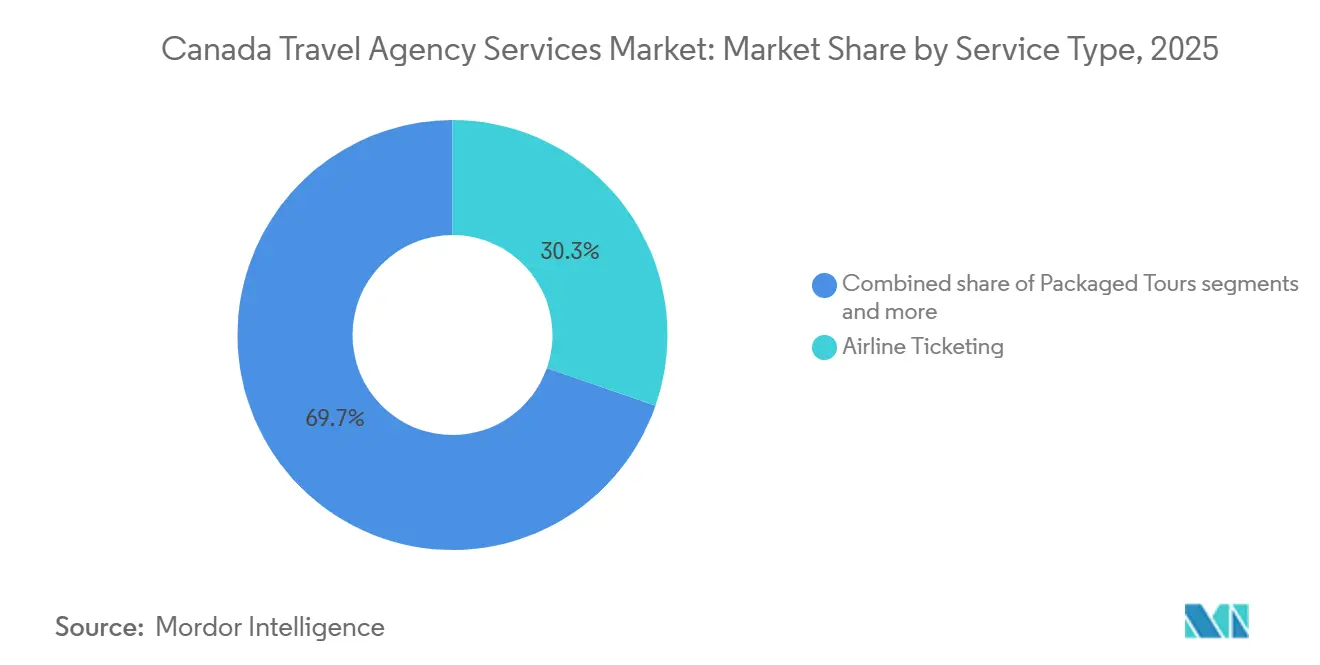
- Par type de service, la billetterie aérienne représentait 30,34 % du marché des services d'agences de voyage au Canada en 2025, tandis que les croisières devraient enregistrer la croissance la plus rapide avec un CAGR de 9,11 % jusqu'en 2031.
- Par mode de réservation, les agences de voyage en ligne détenaient 53,51 % du marché des services d'agences de voyage au Canada en 2025 et ont enregistré le CAGR prévisionnel le plus élevé à 9,90 % jusqu'en 2031.
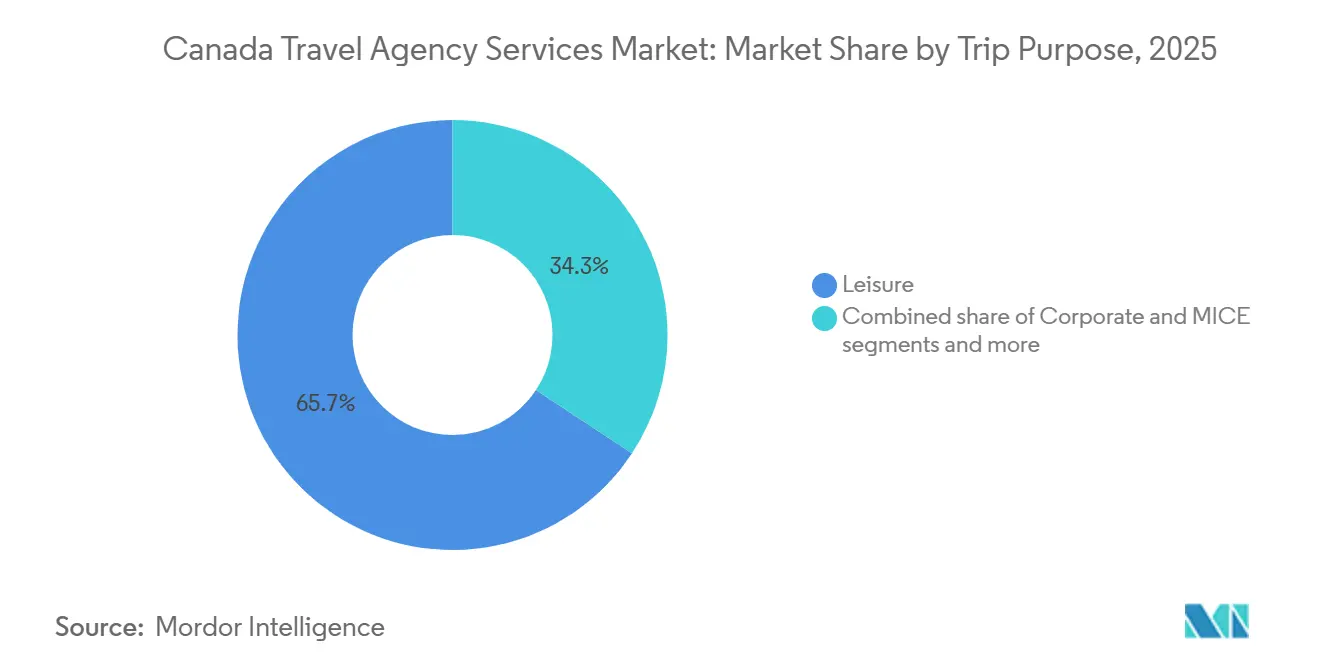
- Par objet du voyage, les loisirs représentaient 65,74 % du marché des services d'agences de voyage au Canada en 2025, tandis que les voyages d'affaires et MICE devraient progresser à un CAGR de 8,90 % jusqu'en 2031.
- Par type de voyageur, les voyageurs nationaux détenaient 62,83 % de part du marché des services d'agences de voyage au Canada en 2025, tandis que les voyageurs internationaux devraient croître à un CAGR de 9,28 % jusqu'en 2031.
- Par géographie, l'Ontario a capturé 36,49 % du marché des services d'agences de voyage au Canada en 2025, tandis que la Colombie-Britannique devrait enregistrer le CAGR provincial le plus rapide à 9,69 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'agences de voyage au Canada
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de voyages internationaux gérés par des conseillers | +1.4% | Mondial, avec une concentration en Ontario et en Colombie-Britannique | Moyen terme (2-4 ans) |
| Dynamisme des croisières et des forfaits tout compris | +1.2% | Colombie-Britannique, Canada atlantique, Québec | Moyen terme (2-4 ans) |
| Demande croissante d'itinéraires complexes personnalisés | +1.1% | National, avec des gains premium à Toronto, Vancouver, Montréal | Long terme (≥ 4 ans) |
| Expansion des réservations numériques et des flux de travail hybrides des conseillers | +1.0% | National, avec une adoption accélérée en Ontario et en Colombie- Britannique | Court terme (≤ 2 ans) |
| Expansion des réservations numériques et des flux de travail hybrides des conseillers | +0.8% | National, avec des gains précoces sur les marchés de conseillers à domicile | Moyen terme (2-4 ans) |
| Développement du modèle de conseiller à domicile augmentant la capacité de vente nationale | +0.7% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de voyages internationaux gérés par des conseillers
Les agences de voyage canadiennes tirent parti de l'écart entre le volume de voyages internationaux et la demande de services de planification, de documentation et de gestion des perturbations. Les arrivées de visiteurs étrangers au Canada ont augmenté de 7,5 % en 2025, atteignant 6,8 millions, tandis que les Canadiens ont effectué 42,9 millions de voyages à l'étranger en 2024, mettant en évidence une opportunité significative pour les ventes menées par des conseillers. Les dépenses des visiteurs étrangers au Canada ont totalisé 28,5 milliards USD en 2024, soit une hausse de 11,7 % en glissement annuel, une partie transitant par des forfaits d'opérateurs touristiques et des voyages de groupe gérés par des agences. Un recul des voyages de retour des résidents canadiens depuis les États-Unis fin 2025 a encore orienté la planification vers des destinations complexes hors États-Unis. À mesure que les préférences de destination évoluent, les conseillers en voyages jouent un rôle essentiel dans la planification des itinéraires, l'assurance, la réservation et la coordination avec les fournisseurs. Une étude d'Expedia Group de 2024 a révélé que 50 % des Canadiens avaient utilisé le même conseiller en voyages pendant cinq ans, contre 38 % à l'échelle mondiale, indiquant une forte fidélité aux conseillers au Canada.
Dynamisme des croisières et des forfaits tout compris
Le marché des agences de voyage au Canada est en croissance en raison de la demande accrue pour les croisières et les vacances en forfait, qui restent résilientes par rapport aux voyages point à point. Le volume de passagers de croisière au Canada a atteint 1,32 million en 2024 et 1,2 million de passagers avec 301 escales de navires en 2025, indiquant une activité de croisière soutenue dans les principaux ports d'attache. Une part croissante de la demande de croisières provient des voyageurs canadiens, reflétant un intérêt domestique croissant pour les croisières d'expédition et de spécialité. Les ventes de croisières en 2025 ont augmenté de 9 % pour les croisières océaniques et de 8 % pour les croisières de luxe, montrant que les agences bénéficient de volumes plus élevés et de valeurs de réservation plus importantes. Les itinéraires d'expédition émergent comme une catégorie à croissance rapide au sein de la demande mondiale de croisières, soutenant les perspectives de croissance des croisières au Canada. Cette tendance stimule également les ventes de vacances tout compris, les conseillers utilisant des produits de loisirs groupés pour sécuriser des commissions et simplifier les décisions de réservation pour les familles et les voyageurs.
Demande croissante d'itinéraires complexes personnalisés
Les agences de voyage au Canada se concentrent sur les voyages complexes, en privilégiant la planification de loisirs sur mesure et les réservations multi-éléments. Près des deux tiers des agences canadiennes ont connu une croissance des réservations en glissement annuel en 2024, avec 75 % des conseillers exprimant leur optimisme quant au secteur. Les voyageurs canadiens à l'étranger ont dépensé en moyenne 2 299 USD par voyage outre-mer en 2024, séjournant en moyenne 13,2 nuits, favorisant les conceptions d'itinéraires menées par des conseillers plutôt que les réservations en libre-service. Une division de voyages axée sur le luxe lancée en 2025 cible les circuits privés, les croisières fluviales et les itinéraires FIT sur mesure, avec des ventes projetées de 530 millions CAD (387,09 millions USD) en 2025, en hausse par rapport à 465 millions CAD (339,62 millions USD) en 2024. Une augmentation projetée de 23 % des recettes des visiteurs chinois d'ici 2026, suite à une prévision de 1,15 milliard CAD (0,84 milliard USD) pour 2025, est portée par des changements de visa et le retour des groupes de touristes organisés. Le marché des agences de voyage canadiennes connaît une demande croissante pour des conseillers compétents dans la combinaison de transports, de visites guidées, d'accès culturel et de planification spcifique à la destination en forfaits cohérents.
Expansion des réservations numériques et des flux de travail hybrides des conseillers
Le marché des agences de voyage au Canada est en transition vers un modèle hybride où la technologie soutient la recherche, la comparaison et les transactions, tandis que les conseillers se concentrent sur la confiance, la conversion et la qualité des itinéraires. KAYAK a lancé « Ask AI » au Canada en avril 2026, introduisant une interface de planification conversationnelle avec des résultats en direct pour les vols, les hôtels et les locations de voitures, reflétant des investissements dans la planification assistée plutôt que dans la réservation en libre-service. La plateforme CIBC de KAYAK s'est étendue en décembre 2025, permettant à davantage de consommateurs canadiens d'accéder à l'inventaire d'Expedia via une interface bancaire liée à la fidélité[2]. Expedia Group a amélioré sa plateforme B2B en 2025 avec de nouvelles API et des tests d'API d'assurance sur Expedia TAAP, dotant les canaux de conseillers d'outils de vente avancés. EXPEDIA GROUP TTAND a introduit un nouveau moteur de réservation ITC et s'est associé à Farenexus pour intégrer l'accès GDS et NDC, démontrant l'adoption par les réseaux d'hôtes de marché intermédiaire de flux de travail hybrides au sein du marché des agences de voyage au Canada.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Désintermédiation par les agences de voyage en ligne et les fournisseurs directs | -0.9% | National, plus aigu en Ontario et en Colombie-Britannique | Moyen terme (2-4 ans) |
| Tarifs aériens élevés et inflation des coûts de voyage | -0.8% | National | Court terme (≤ 2 ans) |
| Fragmentation du contenu NDC et des compagnies aériennes | -0.6% | National | Moyen terme (2-4 ans) |
| Contraintes de recrutement et de succession des conseillers | -0.5% | National, avec des pénuries aiguës dans le Canada atlantique et au Québec | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Désintermédiation par les agences de voyage en ligne et les fournisseurs directs
La désintermédiation continue de défier le marché des agences de voyage au Canada, les fournisseurs et les grandes plateformes en ligne cherchant de plus en plus à établir des relations directes avec les clients. Une enquête a révélé que 29 % des conseillers canadiens en 2025 ont identifié le marketing direct des fournisseurs comme une préoccupation majeure, tandis que 24 % ont cité les agences de voyage en ligne comme un problème significatif. Le problème va au-delà des agences de voyage en ligne traditionnelles ; par exemple, la collaboration de la CIBC avec Expedia intègre les réservations de voyages dans les systèmes bancaires et de récompenses, compliquant l'acquisition de clients pour les agences indépendantes. Un bilan sectoriel de 2024 a noté une baisse de 15 % des entités commerciales d'agences de voyage, passant de 6 134 en janvier 2020 à 5 351 en janvier 2024, reflétant l'adaptation du secteur à la concurrence numérique. Cependant, les entreprises restantes sont devenues plus productives, se concentrant sur les domaines où le soutien humain est essentiel. Bien que la désintermédiation ait ralenti la croissance, elle n'a pas arrêté l'expansion du marché des agences de voyage au Canada.
Tarifs aériens élevés et inflation des coûts de voyage
Les coûts de voyage élevés limitent les volumes de transactions sur le marché des agences de voyage au Canada, malgré la hausse des dépenses des clients par voyage. Les tarifs aériens élevés et les frais supplémentaires sont identifiés comme des défis majeurs en 2024. Une enquête de novembre 2025 a révélé que 43 % des conseillers en voyages citaient la persistance des coûts de voyage élevés comme leur principale préoccupation. Une part significative des acheteurs de voyages s'attendait à une réduction des dépenses, tandis que plus de la moitié anticipait des volumes de transactions plus faibles en raison des coûts élevés et des incertitudes politiques. Les charges d'exploitation des agences ont augmenté plus rapidement que les revenus en 2024, reflétant l'impact de l'inflation sur les voyageurs et les agences. Bien que les agences puissent gagner davantage par transaction sur des voyages coûteux, elles font face à une fréquence de réservation réduite, en particulier pour les voyages discrétionnaires. La demande se déplace vers les forfaits Caraïbes et Mexique, qui sont favorables aux conseillers mais ont généralement des valeurs de billets inférieures aux voyages intercontinentaux long-courriers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les croisières dépassent toutes les catégories à partir d'une base plus faible
La billetterie aérienne représentait 30,34 % de la taille du marché des agences de voyage canadiennes en 2025, ce qui en fait le plus grand type de service par valeur. Les ventes de sièges d'avion représentaient 35,1 % des revenus des agences de voyage en 2024, confirmant le rôle central du transport aérien malgré un mix de ventes plus large. L'ampleur de ce segment est liée à la grande base de voyages sortants du Canada, avec 42,9 millions de voyages à l'étranger en 2024 stimulant la demande de billetterie, de consolidation tarifaire, de voyages de groupe et d'itinéraires multi-étapes. Les circuits touristiques se sont classés comme le deuxième type de service le plus important dans l'ensemble. Au sein du secteur plus large, les voyagistes canadiens ont généré 9,6 milliards CAD (7,01 milliards USD) de chiffre d'affaires d'exploitation total pour 2024, les circuits touristiques contribuant spécifiquement à hauteur de 62,8 % (soit environ 6,03 milliards CAD (4,40 milliards USD)) de ce montant. Le secteur s'appuie sur ces produits de loisirs groupés pour convertir la demande de destinations en arrangements de voyage à marges plus élevées.
Les croisières devraient croître à un CAGR de 9,11 % jusqu'en 2031, ce qui en fait la ligne de service à la croissance la plus rapide sur le marché des agences de voyage canadiennes. Le port de Vancouver a enregistré 301 escales de navires et 1,2 million de passagers lors de la saison 2025, soulignant la forte demande de croisières. La croissance est soutenue par un intérêt croissant pour les offres de croisières spécialisées. Les réservations d'hébergement et l'assurance voyage se développent à mesure que les agences répondent aux complexités de réservation hôtelière dans les grandes villes et à l'intérêt croissant post-pandémique pour la protection des voyages. Les autres services de transport et services annexes, bien que plus modestes, gagnent en importance à mesure que les conseillers regroupent les transferts, le rail, les excursions à terre et les suppléments connexes pour maintenir les marges dans le secteur des agences de voyage canadiennes.

Par mode de réservation : les agences de voyage en ligne dominent mais le mode hybride comble l'écart
Les agences de voyage en ligne représentaient 53,51 % du marché des agences de voyage au Canada en 2025, ce qui en fait le plus grand mode de réservation par valeur. Les résultats du quatrième trimestre 2025 d'Expedia Group ont fait état d'une croissance significative des réservations et de bonnes performances sur sa plateforme pour agents de voyage, soulignant le rôle des acteurs numériques dans le service à la fois aux consommateurs directs et à la demande médiée par des conseillers. Les agences de voyage en ligne devraient croître à un CAGR de 9,90 % jusqu'en 2031, portées par les écosystèmes de fidélité, la notoriété de la marque et le comportement d'achat en ligne. Les canaux hors ligne restent pertinents grâce à la confiance accordée aux conseillers, à l'expertise des destinations et au service après-vente, en particulier pour les réservations complexes ou à forte valeur.
Les agences hybrides sont le format le plus adaptable sur le marché des agences de voyage au Canada, combinant la commodité numérique avec les conversions menées par des conseillers. Une agence de voyage de premier plan a étendu sa présence physique au Canada avec un magasin phare à Toronto en 2025 et prévoit 20 à 25 emplacements supplémentaires sur cinq ans, montrant la valeur continue d'une présence commerciale sélective. Les agences hôtes et les réseaux de conseillers virtuels se développent grâce aux vendeurs à domicile, aux moteurs de réservation et aux plateformes partagées. Les plateformes de voyage axées sur la technologie et les canaux de voyage adossés à des services financiers démontrent que la distribution n'est plus confinée à des modèles purement en ligne ou hors ligne. Les capacités hybrides comblent les définitions de modes traditionnels, même si les volumes des agences de voyage en ligne dominent.
Par objet du voyage : les voyages d'affaires et MICE s'accélèrent à partir d'une base de dépenses élevée
Les loisirs représentaient 65,74 % du marché des agences de voyage au Canada en 2025, restant le plus grand segment par objet du voyage. La demande provenait des vacances tout compris, des croisières, des circuits accompagnés et des réservations FIT, soutenue par la sélection des conseillers et le regroupement des fournisseurs. Les dépenses des visiteurs au Québec ont atteint 19 milliards CAD (13,88 milliards USD) en 2025, soit une augmentation de 4,8 % par rapport à 2024, soulignant le rôle important des réseaux d'agences dans la distribution des voyages de loisirs. Les itinéraires FIT et sur mesure ont progressé à mesure que les conseillers utilisaient leur expertise des destinations et leurs certifications pour justifier les frais de service. Les loisirs ont continué à être le principal moteur de volume, malgré une croissance plus rapide dans d'autres objets de voyage[3].
Les voyages d'affaires et MICE devraient croître à un CAGR de 8,90 % jusqu'en 2031, ce qui en fait le segment par objet de voyage à la croissance la plus rapide. Le Canada est classé parmi les principaux marchés mondiaux du voyage d'affaires, avec des dépenses de voyage d'affaires en hausse de 9,6 % en 2025 et des dépenses totales de voyage d'affaires et de réunions attendues à 40,1 milliards CAD (29,29 milliards USD) en 2026. Une grande société mondiale de gestion de voyages a réalisé une acquisition importante en 2025, reflétant l'intérêt stratégique pour ce segment. Corporate Traveller Canada de Flight Centre et FCM Travel Canada se disputent des comptes de voyages gérés, en particulier dans les secteurs des PME et des grandes entreprises. À mesure que les réunions en personne se normalisent, les agences dotées d'une gestion de compte solide, d'un soutien aux politiques et d'une intégration des dépenses sont bien positionnées pour capter une plus grande part du marché des voyages d'affaires.
Par type de voyageur : la croissance internationale dépasse la croissance nationale malgré les obstacles de volume
Les voyageurs nationaux représentaient 62,83 % de la part du marché des agences de voyage canadiennes en 2025, ce qui en fait le plus grand type de voyageur par valeur liée au volume. Les résidents canadiens ont dépensé 30,5 milliards CAD (22,28 milliards USD) pour le tourisme intérieur au troisième trimestre 2025, soit une augmentation de 11,1 % en glissement annuel. Les recettes touristiques de l'été 2025 ont atteint près de 60 milliards CAD (43,82 milliards USD) entre mai et août, avec 89 % des régions enregistrant une croissance. Cette demande a été portée par l'évolution des préférences des consommateurs, le sentiment lié au commerce et l'intérêt accru pour les destinations nationales. Le voyage intérieur est resté un stabilisateur clé pour le marché des agences de voyage canadiennes pendant une période de changement de comportement sortant.
Les voyageurs internationaux devraient croître à un CAGR de 9,28 % jusqu'en 2031, ce qui en fait le moteur de croissance le plus rapide. Les arrivées de visiteurs étrangers ont augmenté de 7,5 % en 2025, avec des dépenses des visiteurs étrangers au troisième trimestre atteignant 5,7 milliards CAD (4,16 milliards USD), en hausse de 9,7 %, et une moyenne de 2 169 CAD (1 584,15 USD) par voyage. Destination Canada a révisé à la hausse ses prévisions de croissance des dépenses touristiques pour 2026 à 6,0 %, contre 5,4 %, indiquant des perspectives plus solides pour les services de planification de voyages entrants et internationaux. Les voyageurs chinois représentent une opportunité significative, avec la reprise des circuits de groupe organisés. Un opérateur basé à Vancouver a signalé une multiplication par quatre des réservations pour les circuits en Chine de février à mai 2026 par rapport à la même période en 2025[4]. Les voyageurs internationaux devraient contribuer à une part plus importante de la croissance incrémentale sur le marché des agences de voyage canadiennes au cours des prochaines années.
Analyse géographique
L'Ontario détenait 36,49 % du marché des agences de voyage au Canada en 2025, la plus grande part provinciale par valeur. L'Ontario représentait 41,8 % des voyages de visiteurs en 2024 et soutenait 715 800 emplois dans le tourisme, le chiffre le plus élevé parmi les provinces. Toronto a généré 4,3 milliards USD de revenus de voyages d'affaires et 586 millions USD de contributions fiscales en 2024. Un mélange de demande d'entreprises, de taille de population et de voyages entrants fait de l'Ontario un centre de revenus clé. Le magasin phare de Flight Centre à Toronto reflète la demande de planification de voyages assistée par des conseillers.
La Colombie-Britannique devrait croître à un CAGR de 9,69 % jusqu'en 2031, portée par les tendances des croisières et des voyages outre-mer. Statistique Canada a noté que 26,7 % des voyages outre-mer vers le Canada en 2024 étaient à destination de la Colombie-Britannique, la part la plus élevée à l'échelle nationale. La saison de croisières 2025 du port de Vancouver a généré 1,1 milliard USD d'impact économique, renforçant son rôle dans la distribution des croisières. Le Québec, avec 19 milliards CAD (13,88 milliards USD) de dépenses des visiteurs et la présence commerciale de Transat Distribution Canada, était le deuxième marché provincial en 2025. L'Ontario est en tête en termes d'échelle, la Colombie-Britannique en termes de croissance et le Québec en termes de distribution des loisirs.
L'Alberta et le reste du Canada contribuent à une demande spécialisée. Le voyage d'affaires en Alberta, lié au secteur énergétique de Calgary et d'Edmonton, a affiché des dépenses élevées, les Canadiens dépensant en moyenne 1 760 CAD (1 285,43 USD) par voyage d'affaires en 2024. Le Canada atlantique est en croissance avec une activité de croisières accrue et un meilleur accès aérien européen. Bien que plus petits, ces marchés élargissent les opportunités pour les agences spécialisées, les réseaux d'hôtes et les consolidateurs régionaux, comme le notent Statistique Canada et les stratégies fédérales de tourisme.
Paysage concurrentiel
Le marché des agences de voyage au Canada est très fragmenté, aucun opérateur ne détenant une part significative. Cette fragmentation stimule la concurrence tout en limitant la domination des grandes entreprises. Expedia Group est en concurrence avec les agences et les soutient via sa plateforme TAAP. Ses résultats récents ont montré une forte croissance des réservations, portée par les canaux directs et l'activité de la plateforme pour agents de voyage. Booking Holdings reste un acteur numérique clé, la concurrence au Canada étant façonnée par la portée des canaux et les capacités des plateformes plutôt que par la part de marché locale. La fragmentation permet aux spécialistes de niche des croisières, aux conseillers en luxe, aux agences hôtes et aux entreprises régionales de voyages d'affaires de coexister avec les grandes marques en ligne mondiales.
Le marché intermédiaire comprend des opérateurs hybrides et basés sur des réseaux combinant la force de la marque, le soutien aux conseillers et des investissements technologiques sélectifs. Flight Centre Travel Group Canada se concentre sur l'expansion ciblée de ses magasins tout en maintenant des équipes à domicile et virtuelles, en privilégiant les zones à forte demande plutôt qu'un déploiement national. Transat Distribution Canada, avec un nombre substantiel de points de vente, a introduit une formation liée à l'intelligence artificielle et un soutien à la succession pour améliorer la productivité des conseillers et la continuité du réseau. L'envergure d'OPENJAW TTAND et son acquisition par Travel Counsellors reflètent le rôle croissant des réseaux de conseillers à domicile sur le marché.
La concurrence se concentre sur la technologie, la consolidation et la distribution spécialisée plutôt que sur le prix. Expedia Group a étendu sa plateforme B2B avec de nouvelles API et des tests d'intégration d'assurance. KAYAK a lancé Ask AI au Canada, en se concentrant sur une recherche plus intelligente, les ventes de services annexes et la conversion guidée. Dans le domaine des voyages d'affaires, l'acquisition de CWT par Amex GBT et l'acquisition d'ATPI par Direct Travel soulignent l'importance de l'échelle pour la couverture des comptes multinationaux et l'intégration des plateformes de services. L'acquisition de Gifted Travel Network par Trevello et l'acquisition de TTAND par Travel Counsellors démontrent la consolidation en cours dans les écosystèmes d'agences hôtes à mesure que le marché évolue.
Leaders du secteur des services d'agences de voyage au Canada
-
Booking Holdings Inc.
-
Expedia Group, Inc.
-
H.I.S. Canada Travel Inc. / TravelBrands
-
Transat Distribution Canada
-
Direct Travel Canada
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : KAYAK a lancé « Ask AI » au Canada, un outil de réservation conversationnel intégrant des recherches en direct de vols, d'hôtels et de locations de voitures dans une interface de chat. Disponible sur iOS et Android, c'est le premier produit d'intelligence artificielle conversationnelle conçu pour les voyageurs canadiens à grande échelle, introduit en amont de la planification des voyages pré-Coupe du Monde de la FIFA.
- Mars 2026 : Travel Counsellors a acquis The Travel Agent Next Door, un réseau canadien d'agences hôtes de conseillers à domicile comptant 1 689 conseillers et des ventes projetées pour 2025 de 530 millions CAD (387,1 millions USD). L'acquisition étend Travel Counsellors à sept marchés internationaux, l'entité combinée devant atteindre 1,5 milliard GBP (2,02 milliards USD) de volume total de voyages dans les 12 prochains mois.
- Septembre 2025 : American Express Global Business Travel a acquis CWT pour environ 540 millions USD, formant l'une des plus grandes sociétés de gestion de voyages d'affaires avec un portefeuille de clients couvrant le segment des voyages d'affaires gérés des grandes entreprises au Canada.
- Septembre 2025 : Direct Travel a acquis ATPI, son partenaire stratégique de longue date, formant une entité gérant plus de 6 milliards USD de volume de voyages annuel. L'accord accélère le déploiement mondial de la plateforme Avenir Travel Edition de Direct Travel pour les clients d'entreprise et renforce les capacités de Direct Travel Canada en matière de voyages d'affaires et MICE (Réunions, Incentives, Conférences et Expositions).
Périmètre du rapport sur le marché des services d'agences de voyage au Canada
| Billetterie aérienne |
| Circuits touristiques |
| Croisières |
| Réservations d'hébergement |
| Assurance voyage |
| Autres services de transport et services annexes |
| Agences de voyage en ligne |
| Agences hors ligne/traditionnelles |
| Agences hybrides |
| Loisirs | Vacances tout compris |
| Croisières | |
| Circuits accompagnés | |
| Itinéraires FIT et sur mesure | |
| Voyages d'affaires et MICE | Voyages d'affaires gérés pour PME et grandes entreprises |
| Réunions, incentives, conférences et événements |
| Voyageurs nationaux |
| Voyageurs internationaux |
| Ontario |
| Québec |
| Colombie-Britannique |
| Alberta |
| Reste du Canada |
| Par type de service | Billetterie aérienne | |
| Circuits touristiques | ||
| Croisières | ||
| Réservations d'hébergement | ||
| Assurance voyage | ||
| Autres services de transport et services annexes | ||
| Par mode de réservation | Agences de voyage en ligne | |
| Agences hors ligne/traditionnelles | ||
| Agences hybrides | ||
| Par objet du voyage | Loisirs | Vacances tout compris |
| Croisières | ||
| Circuits accompagnés | ||
| Itinéraires FIT et sur mesure | ||
| Voyages d'affaires et MICE | Voyages d'affaires gérés pour PME et grandes entreprises | |
| Réunions, incentives, conférences et événements | ||
| Par type de voyageur | Voyageurs nationaux | |
| Voyageurs internationaux | ||
| Par géographie | Ontario | |
| Québec | ||
| Colombie-Britannique | ||
| Alberta | ||
| Reste du Canada | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché des agences de voyage au Canada en 2026 et 2031 ?
Le marché des agences de voyage au Canada est évalué à 10,34 milliards USD en 2026 et devrait atteindre 15,35 milliards USD d'ici 2031, avec un CAGR de 8,22 %.
Quel canal de réservation est en tête des ventes des agences de voyage au Canada ?
Les agences de voyage en ligne sont le plus grand mode de réservation avec 53,51 % de part en 2025, et elles constituent également le canal à la croissance la plus rapide avec un CAGR de 9,90 % jusqu'en 2031.
Quelle catégorie de service connaît la croissance la plus rapide dans la planification de voyages au Canada ?
Les croisières sont le type de service à la croissance la plus rapide avec un CAGR projeté de 9,11 % jusqu'en 2031, soutenu par une forte demande via Vancouver et un intérêt croissant pour les voyages premium et d'expédition.
Pourquoi les conseillers restent-ils pertinents alors que la réservation numérique se développe ?
Les conseillers restent importants car les voyages internationaux complexes, les itinéraires sur mesure, les croisières et les voyages d'affaires gérés nécessitent encore un soutien que les outils en libre-service ne remplacent pas entièrement.
Quelle province contribue le plus aux revenus des agences ?
L'Ontario est en tête avec 36,49 % de part en 2025 car il combine la plus grande base de visiteurs du pays, une forte demande de voyages d'affaires et le réseau de conseillers le plus dense.
Quel est le plus grand défi à long terme pour les agences au Canada ?
Le recrutement et la succession restent des défis clés, de nombreuses agences s'appuyant sur des conseillers expérimentés et investissant dans des programmes de formation et de transition pour soutenir la croissance future.