
カナダ石炭市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 3.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ石炭市場分析
カナダ石炭市場規模は、予測期間(2026年~2031年)中に3.07%のCAGRを記録する見込みです。
- 国内の電力供給ミックスにおける石炭のシェアが低下する一方、冶金産業における石炭のシェアは増加しており、予測期間中に市場を支配すると予想されます。
- カナダは生産した石炭の大部分を韓国、日本、インド、中国などの国々に輸出しています。インドと中国は石炭による発電量が多く、中国と日本は来年さらに多くの石炭火力発電所を建設する計画を持っており、これにより近い将来に相当な機会が生まれると予想されます。
- 温室効果ガス排出と地球温暖化に関する環境への懸念の高まりが、予測期間中にカナダの石炭市場の成長を抑制すると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ石炭市場のトレンドとインサイト
冶金セクターが著しい成長を見込む
- 世界の鉄鋼生産の約70%が石炭に依存しています。冶金用石炭またはコークス用石炭は、製鋼プロセスにおける重要な原料です。微粉炭吹き込み(PCI)技術は、製鉄のための炭素を供給するために石炭を高炉に直接吹き込む技術です。
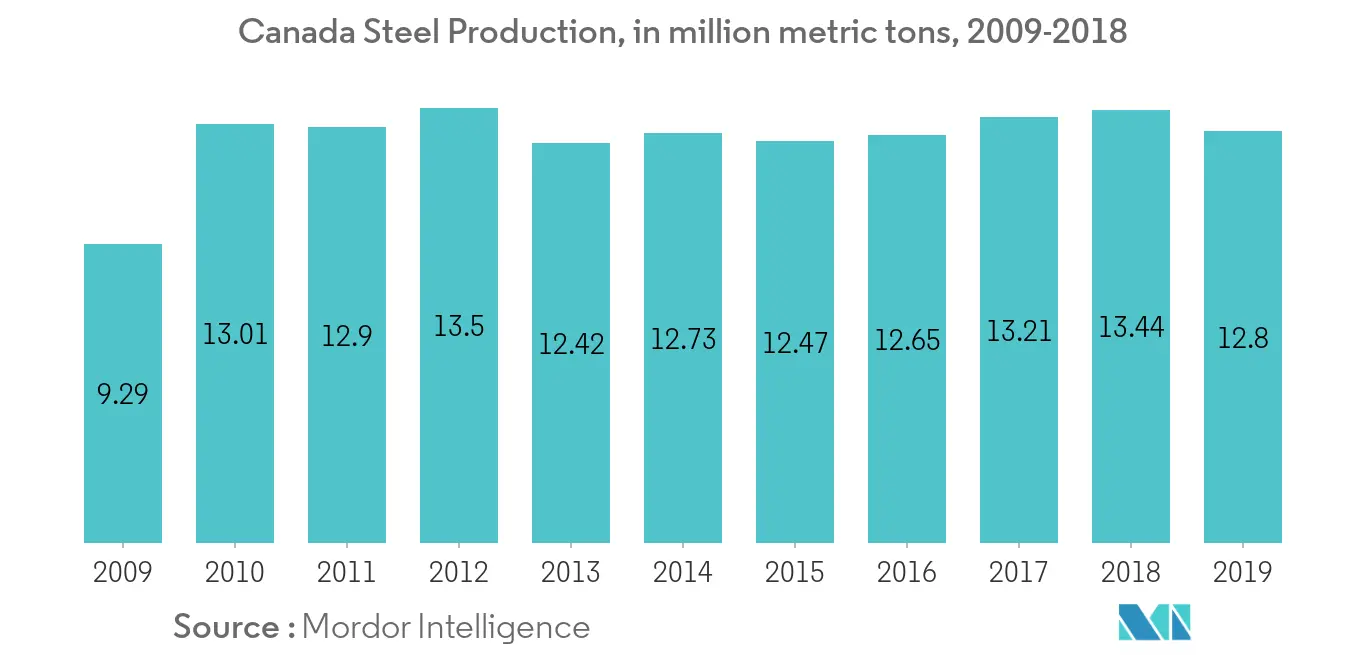
- 2019年、カナダの鉄鋼生産量は2018年の1,340万メートルトンと比較して1,280万メートルトンに減少しました。鉄鋼生産は石炭消費を大幅に押し上げる可能性があります。
- カナダの輸出は主に冶金用石炭です。2018年、カナダは世界中に3,400万トンの石炭を輸出し、主に米国から760万トンの石炭を輸入しました。
- 2019年、カナダはカナダ産鉄鋼の最大の輸入国である米国に310万メートルトン超の鉄鋼を輸出しました。米国はカナダの鉄鋼輸出の89%超を占めています。
- 発電における石炭シェアの低下により、石炭消費は減少する可能性があります。ただし、COVID-19後は建設・インフラ市場の拡大に伴い、鉄鋼生産が石炭需要を牽引すると予想されます。
環境への懸念の高まりが市場を抑制
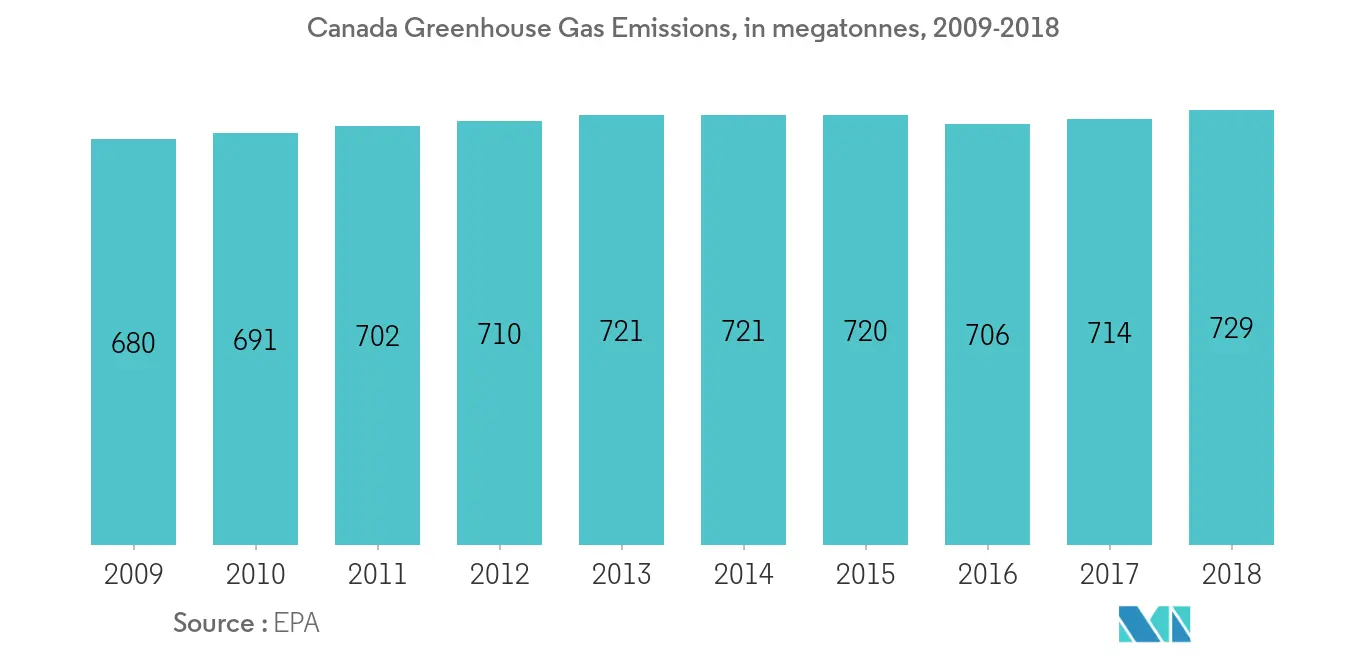
- 石炭の燃焼による温室効果ガス排出と地球温暖化に関するカナダおよび世界的な環境への懸念の高まりが、国内の石炭市場を抑制すると予想されます。
- 気候変動政策により、石炭生産量は2013年の高水準である1.51エクサジュールから2019年には0.4エクサジュールへと落ち込みました。市場規制により、2020年末までにさらに減少する可能性があります。
- カナダ政府はすでに発電用石炭の使用を段階的に廃止しており、石炭による発電は2030年までに廃止される予定です。
- 石炭は引き続き国内で冶金目的に使用されますが、発電用石炭の段階的廃止は国内の石炭市場に大きな影響を与えます。
- 環境政策および再生可能エネルギーシェアの拡大による石炭消費の減少により、カナダの石炭市場は予測期間中にさらに縮小すると予想されます。
規制環境
カナダは主に連邦の気候・環境枠組みを通じて石炭を規制しており、発電からの許容排出量を厳格化する一方、新規の石炭火力向け供給に対する承認基準を高めている。カナダ環境・気候変動省は「石炭火力発電による二酸化炭素排出削減規則」(SOR/2012-167)を運用しており、より最近では2024年12月13日に登録された「クリーン電力規則」(SOR/2024-263)を導入した。これは化石燃料による発電からのCO2排出を対象とする性能基準型の規制体制を確立するものである。
政策および政府間の実施メカニズムは、残存する石炭火力発電設備の運転条件と関連する石炭需要を形作っている。カナダとサスカチュワン州の間の同等性協定は2025年1月1日に発効し、2025~2026年の期間中、サスカチュワン州における連邦石炭火力規則の適用を一時停止する一方、同期間の州の電力部門排出量を29.4 Mt CO2eに制限している。また、環境・気候変動大臣は、新規および拡張型の石炭火力鉱山プロジェクトが「影響評価法」の下で容認できない環境影響を引き起こす可能性が高いと述べており、石炭火力向けの新規開発・拡張承認の道筋を制限している。
バリューチェーン分析
カナダの石炭バリューチェーンは、輸出市場向けに主に原料炭を供給する西部カナダの鉱山事業を基盤とし、加工プラント、クラスI鉄道、港湾ターミナルによって支えられている。2024年、カナダは4,260万トンの石炭を生産し、原料炭が67%、一般炭が33%を占めた。原料炭輸出は3,600万トン、価額89億カナダドルに達し、主な輸出先には中国(33%)、日本(22%)、韓国(21%)が含まれる。Teck ResourcesやConumaなどの生産者・事業者は、選炭・混炭設備とともに、製鉄業顧客の規格要件を満たす上で中心的な役割を担っている。
ミッドストリームの物流はコストと供給能力を左右する主要因であり、カナディアン・ナショナル鉄道(CN)とカナディアン・パシフィック・カンザスシティ(CPKC)が西海岸の輸出ターミナル(Neptune Bulk Terminalsを含む)へ石炭を輸送しており、スループットとスケジューリングが実現輸出量や運転資金に影響を与えている。ダウンストリームでは、石炭火力発電が段階的廃止と排出性能要件のもとで減少するにつれ、国内需要は原料炭用途に一段と集中し、鉱山計画や製品構成に影響を与えている。最近の能力増強はこの連鎖を示している。Conumaは2025年1月にQuintette選炭プラントで第2モジュールを稼働させ(原炭処理能力毎時400トン)、サイトの処理能力を高めるとともに、輸出物流経路へ一貫した品質の原料炭製品を出荷する能力を強化した。
競合環境
カナダ石炭市場は中程度に集約されています。主要企業には、Peabody Energy Corp、Arch Coal Inc、Alliance Resources Partners, L.P.、NACCO Industries, Inc.、Contura Energy Inc.などが含まれます。
カナダ石炭産業リーダー
-
Peabody Energy Corp
-
Teck Resources Limited
-
Conuma Coal Resources Limited
-
Westmoreland Mining LLC
-
Dodd's Coal Mining Company Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
カナダ石炭市場における短期的な機会は、国内向けの一般炭需要の増加ではなく、製鉄用石炭の供給信頼性、加工効率、輸出物流のパフォーマンスに集中している。2023年に石炭がカナダの総発電量の3.5%を占め、2024年の石炭火力発電が2023年比で30.9%減少したことを踏まえると、市場は原料炭および輸出関連の価値創出へと軸を移している。カナダは2024年に4,260万トンの石炭を生産し、その大半を原料炭が占め、原料炭3,600万トンを輸出した。これは、アジア太平洋地域の主要バイヤーへの出荷計画や品質順守を守る実践的な手段として、港湾、鉄道、選炭プラントのボトルネック解消が有効であることを示している。
一般炭側では、連邦の政策・規制がグリーンフィールド供給を制約し、従来型石炭火力の2030年終了期限を強化する一方、州レベルの移行経路は既存設備群にとっての運用上の判断点を生み出している。2025年1月のカナダ・サスカチュワン間の同等性協定は2026年までの明確な遵守期間を提供している一方、2026年5月のSaskPower経営陣による公式発言は、1,500 MWの石炭火力設備(推定26億カナダドル)の改修に伴う経済性の規模を強調した。原料炭分野では、ConumaによるQuintetteの再稼働・処理能力向上や、Crown Mountainコークス用炭プロジェクトが州・連邦合同の環境評価の最終段階に達し、2026年10月に最終改訂申請が予定されていることなど、プロジェクトおよびポートフォリオの動向が具体的な機会の兆候を示しており、高品質な製鉄用石炭の開発と許認可準備への継続的な重点を支えている。
最近の業界動向
- 2026年1月:Conuma ResourcesはQuintette鉱山に対するMines Act許可証C-156の最終改訂承認を取得した(許可改訂日は2025年12月19日)。この許可更新は、再稼働した原料炭資産における継続的な操業とインフラ整備を支え、生産・出荷計画を輸出需要と整合させる能力を向上させる。
- 2025年9月:Valory Resources(Summit Coal)はMine 14製鉄用石炭プロジェクトについて、アルバータ州エネルギー規制局から最終的な規制承認を取得した。この承認は、アルバータ州における原料炭の新たな供給選択肢を前進させ、輸出関連の鉄鋼市場を対象とする許認可済みプロジェクトのパイプラインを強化する。
- 2024年7月:Glencoreは、以前Teckに関連していた製鉄用石炭事業であるElk Valley Resourcesの77%株式を取得した。この取引はカナダの主要な原料炭プラットフォームの所有権を統合し、ブリティッシュコロンビア州の主要な石炭資産にわたるマーケティング範囲、資本配分、長期的な運営戦略に影響を与えた。
研究方法のフレームワークとレポートの範囲
市場の定義と範囲
この調査手法において、市場はカナダで供給される石炭から生じる価値を対象とし、製鉄用石炭および発電・熱利用向け石炭を含み、整合性のある視点を得るため米ドルで表示している。
範囲の除外事項:ダウンストリームの鉄鋼および電力収益、並びに採掘・物流を支える機器・サービスは除外している。
セグメンテーション概要
- 用途
- 冶金
- 発電
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは公開の生産・貿易系列データから始め、価値への変換前に量を確定できるようにした。この作業で使用した主な公開情報源には、Natural Resources Canada(石炭に関する事実と年次概要)、Statistics Canadaの石炭生産・輸出に関する統計表、カナダ政府の税関・貿易統計、および石炭利用や段階的削減の時間軸を示す連邦のエネルギー・環境関連刊行物が含まれる。
想定を現実的に保つため、公開企業の開示資料や投資家向け説明資料も確認し、出荷構成、操業変更、契約に関する報道など信頼できる報道も参照した。有用な場合には、企業財務を対象とする有料サブスクリプションと、出荷レベルの貿易フローを対象とする別のサブスクリプションを、相互確認や輸出業者構成・単価の特定のギャップを埋めるために使用した。これらの例は網羅的なものではなく、データ収集、検証、および調査内容の明確化のために他の多くの情報源も参照した。
一次インタビューと調査
一次調査は、カナダの石炭フローのうち毎年市場に関連する部分の割合を検証すること、そして原料炭用途と一般炭用途の間で価格設定や契約構造がどのように異なるかを確認することに重点を置いた。生産者、トレーダー、物流関係者、産業最終利用者、業界専門家など様々な関係者と対話を行い、その結果を用いて仮定を確認し、データの欠落を補完し、最終的な合計値の整合性を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:37% | 最高経営責任者層:13% |
| 中堅層:43% | 機能・事業部門責任者:33% |
| 小規模プレイヤー:20% | マネージャー:54% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップのモデルロジックを組み合わせて構築し、国内の生産・輸出系列データ(トン単位)を観測された単価を用いて価値に変換した後、最終用途別の検証済みシェア仮定に基づき国内配分を調整した。過大計上を避けるため、輸入と在庫の変動は自動的な加算ではなく検証項目として扱い、市場を年ごとに整合可能な実際の石炭フローに結び付けた。
カナダの石炭価値を急速に変動させる要因として、原料炭対一般炭の構成比、輸出量の方向性、実現トン当たり価格、州レベルの生産変動、石炭火力の廃止・代替の進度など、いくつかの変数を注意深く追跡した。公開データポイントが欠落または遅延している場合は、サンプル単価×トン数の確認や、開示された出荷ガイダンスに基づくサプライヤー集計などの選択的なボトムアップ推計を用い、それによって全体数値を調整した。
予測にはシナリオ分析を用い、インタビューで得られた貿易量および価格帯の想定される推移を反映し、その後、政策および産業需要の見込まれる結果に仮定を合わせるためアナリストによる確認を行った。補完したデータポイントは、少なくとも1つの独立した信号(生産、輸出、または回答者による検証)と一致した場合にのみ採用するという明確なギャップ処理ルールを維持した。
データ検証と更新サイクル
結果は、生産と輸出の関係、近年の原料炭と一般炭の比率、観測可能な価格帯と整合すべき暗示的単価など、独立した信号と照合して確認した。年ごとに急激な変動が見られた場合はフラグを立て、単位や通貨の誤りについて再検証し、インタビュー対象者への的を絞った再連絡の後に再度レビューを行った。
承認前に、モデルは複数段階のレビューを経て、仮定、計算、結果が全期間にわたって整合していることを確認した。レポートは毎年更新され、大規模な鉱山の操業停止、石炭燃焼に影響する政策転換、または重要な価格の見直しなど、重大な事象が発生した場合には臨時の更新を行う。提供直前には、アナリストが最新の見直しを行い、クライアントが最新の見解を受け取れるようにしている。
他の公開推計と比較したMordor Intelligenceのカナダ石炭市場推計
カナダ石炭に関して異なる公開数値が見られるのは通常のことであり、すべての機関が同じ石炭フローを計上しているわけではなく、同じ価格・通貨タイミングを適用しているわけでもないためである。ある推計が鉱業収益に依拠する一方、別の推計が貿易価値や簡略化された価格で変換した量に依拠する場合にも差異が生じる。
実務上、最大の差異要因は範囲(カナダで供給される石炭対石炭鉱業収益)、輸出と国内利用の扱い、そして原料炭と一般炭が別々に価格付けされているか、あるいは単一の単価に平均化されているかである。この差異は更新頻度にも起因する。石炭価格と輸出量は年内に変動する可能性があり、単価とトン数の整合性を再確認しないモデルは徐々にずれが生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の欠点 |
|---|---|---|
| Mordor Intelligence | USD 10.30 B (2024) | |
| 業界団体A | USD 7.10 B (2024) | 輸出価値のみを反映していることが多く、国内石炭利用を過小評価する可能性があり、年間を通じたカナダドルから米ドルへの換算タイミングを完全には正規化していない場合がある。 |
| 業界誌B | USD 12.90 B (2024) | 石炭鉱業収益や関連する選炭活動まで範囲を拡大している場合があり、石炭フローに基づく市場観と比較して価値を過大に見せる可能性がある。 |
この表は、範囲の差異が主に、輸出を市場全体として扱うか、あるいはより広範な鉱業収益をその上に取り込むかによって説明されることを示している。合計値を整合済みのトン数に結び付け、米ドルへの変換前に原料炭と一般炭それぞれ別の単価を適用することで、Mordor Intelligenceがモデル化したこの推計は、公開情報の信号やインタビューによる検証まで追跡可能な状態を保っている。
レポートで回答される主要な質問
現在のカナダ石炭市場規模はどのくらいですか?
カナダ石炭市場は予測期間(2026年~2031年)中に3.07%のCAGRを記録する見込みです
カナダ石炭市場の主要プレーヤーは誰ですか?
Peabody Energy Corp、Teck Resources Limited、Conuma Coal Resources Limited、Westmoreland Mining LLC、Dodd's Coal Mining Company Ltd.がカナダ石炭市場で事業を展開する主要企業です。
このカナダ石炭市場レポートはどの年を対象としていますか?
本レポートは、2020年、2021年、2022年、2023年、2024年のカナダ石炭市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のカナダ石炭市場規模の予測も含まれています。