
カナダ動車部品亜鉛ダイカスト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
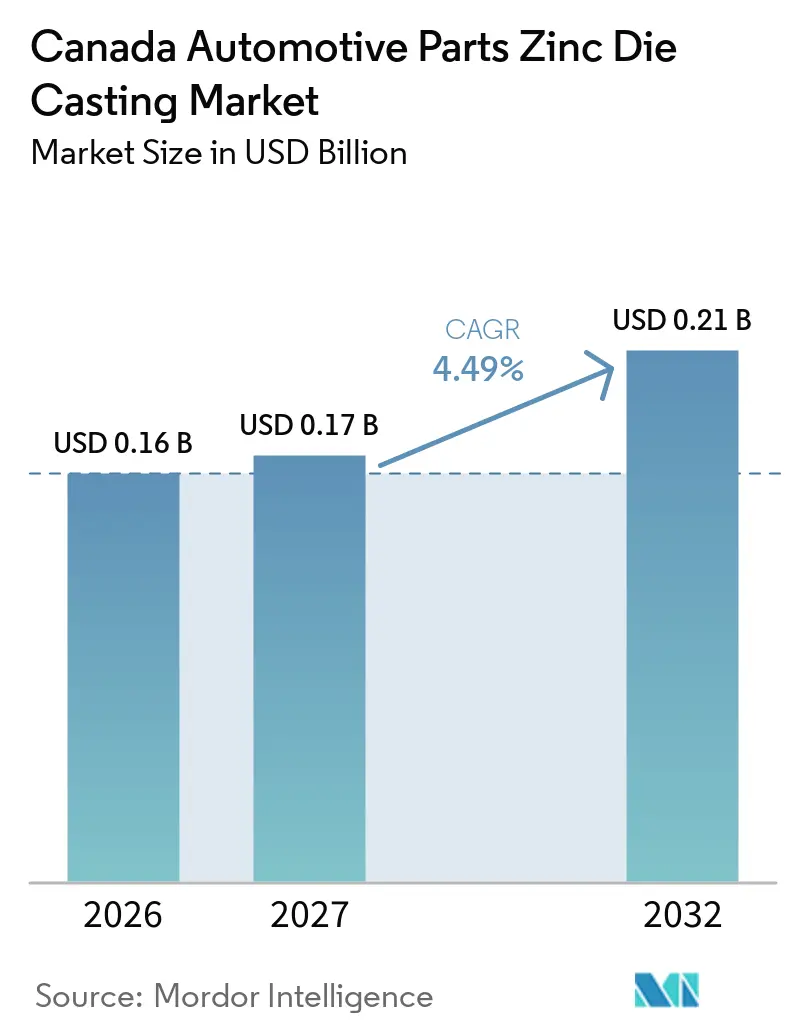
| 基準年の市場規模 (2026) | 0.16 十億米ドル |
| 市場規模 (2027) | 0.17 十億米ドル |
| 市場規模 (2032) | 0.21 十億米ドル |
| 成長率 (2027 - 2032) | 4.49 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自動車部品亜鉛ダイカスト市場分析
カナダ自動車部品亜鉛ダイカスト市場規模は2026年に1.60 ミリオン 米ドルと評価され、2027年には1.70 ミリオン 米ドルと推定され、2032年までに2.10 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.49%で成長します。需要は、厳格な寸法要件と厳密に管理された生産品質を必要とする精密で耐久性の高い部品を必要とする車両プログラムに結びついています。オンタリオ州のEVおよびバッテリーへの投資は、特に電気エンクロージャー、センサーカバー、コネクターインターフェース、車両クロージャー向けの新しいコンポーネントプログラムのより大きなパイプラインを支援します。カナダ自動車部品亜鉛ダイカスト市場は、OEMが複数の機能を単一のニアネットシェプコンポーネントに統合し、鋳造後の組立工程を削減しようとする場合にも恩恵を受けます。これにより、工具知識、安定した生産設定、文書化された品質システム、および顧客との緊密な技術的連携の価値が高まります。これらの要件を満たすことができるサプライヤーはより長いプログラム受注を追求できる一方、真空能力や社内工具を持たないサプライヤーは機会の範囲が狭まります。
主要レポートのポイント
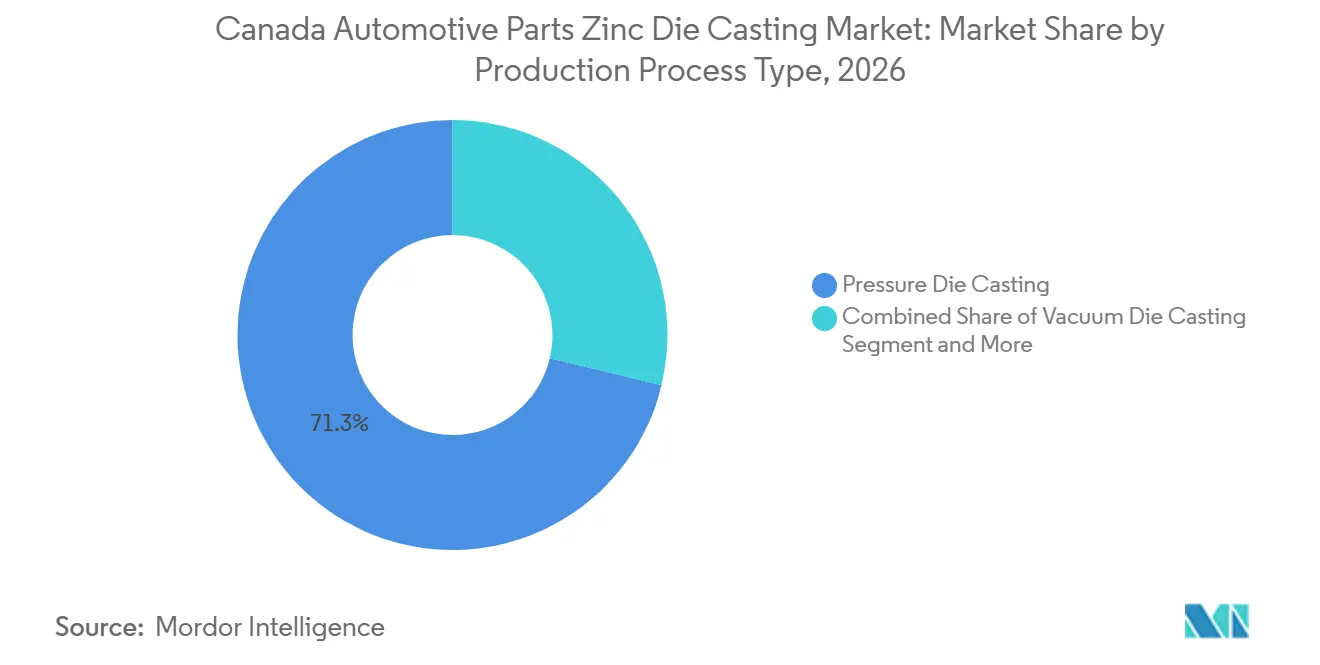
- 製造プロセスタイプ別では、圧力ダイカストが2026年のカナダ自動車部品亜鉛ダイカスト市場シェアの71.25%を占め、真空ダイカストは2032年にかけてCAGR 7.13%で成長すると予測されています。
- 合金タイプ別では、ザマック3が2026年のカナダ自動車部品亜鉛ダイカスト市場シェアの46.33%を占め、ZA合金は2032年にかけてCAGR 6.28%で成長すると予測されています。
- 用途別では、ボディアセンブリが2026年のカナダ自動車部品亜鉛ダイカスト市場規模の29.75%を占め、電気・電子ハウジングは2032年にかけてCAGR 7.84%で成長すると予測されています。
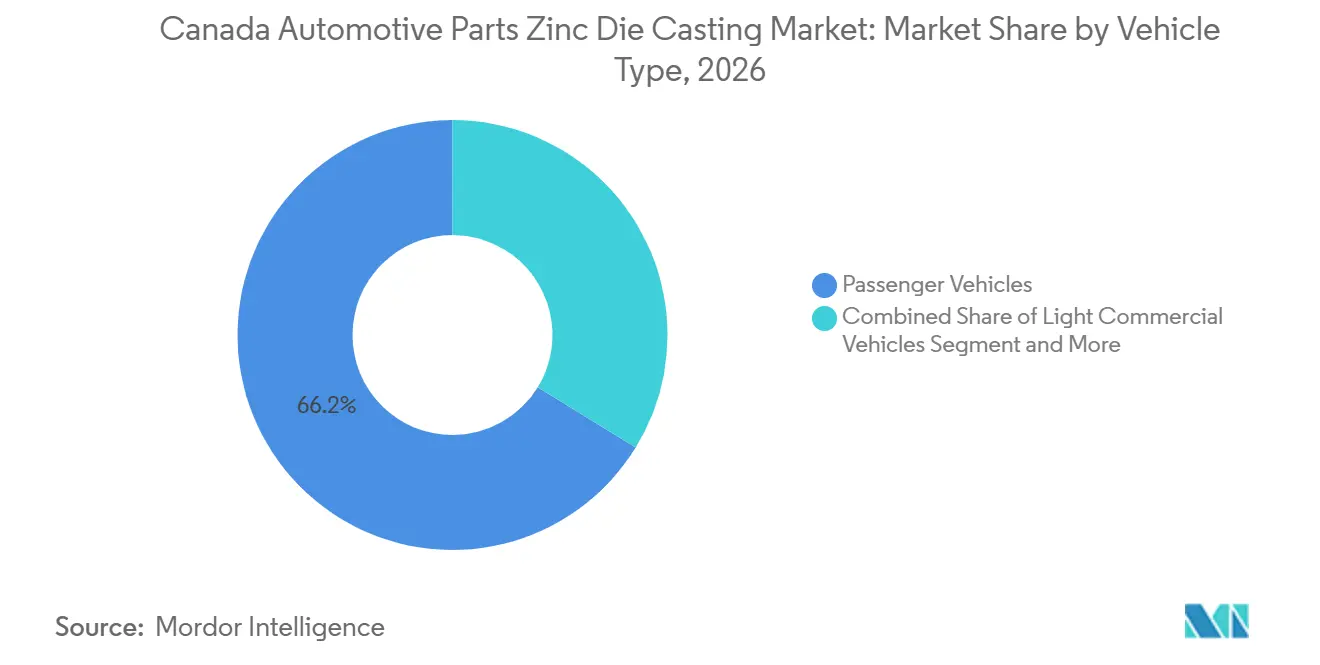
- 車両タイプ別では、乗用が2026年のカナダ自動車部品亜鉛ダイカスト市場シェアの66.24%を占め、小型商用車は2032年にかけてCAGR 5.86%で成長すると予測されています。
- 販売チャネル別では、OEMが2026年のカナダ自動車部品亜鉛ダイカスト市場の79.05%を占め、2032年にかけてCAGR 5.13%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
カナダ自動車部品亜鉛ダイカスト市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電動化およびハイブリッド化の進展 | +1.2% | オンタリオ州が主要、ケベック州が新興 | 中期(2〜4年) |
| 軽量・コンパクト・統合型コンポーネントへの需要 | +0.9% | 全国、オンタリオ州OEMコリドーに集中 | 短期(2年以内) |
| 精密亜鉛コンポーネントの成長 | +0.8% | 全国、オンタリオ州ティア1サプライチェーンが主導 | 中期(2〜4年) |
| サプライヤーの現地化とカナダ製品調達 | +0.7% | 全国、ウィンザー、オシャワ、グエルフコリドーで初期利益 | 短期(2年以内) |
| クローズドループ亜鉛リサクルとスクラップの入手可能性 | +0.5% | 全国 | 長期(4年以上) |
| インサート金属アセンブリとネットシェイプ製造 | +0.4% | 全国、ケベック州への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車電動化およびハイリッド化の進展
オンタリオ州のEVサプライチェーン構築は、コネクターハウジング、センサーブラケット、シグナルカバーに使用される亜鉛コンポーネントへの需要を支援します。ホンダはEV組立事業を含むオンタリオ州の複数施設に多額の投資を約束しています。これらのプログラムにより、コンパクトなハウジングと安定したシーリング面を必要とする電気インターフェースの数が増加します。カナダ自動車部品亜鉛ダイカスト市場は、大型構造物の重量削減よりも寸法安定性とシールドが重要な部品において機会を有しています。その結果生まれる機会は、車両開発サイクルの早期に部品を認定できるサプライヤーに有利です。
軽量・コンパクト・高度統合型コンポーネントへのOEM需要
OEM仕様は、統合された取り付け機能を備え、機械加工要件が限定された部品をますます好む傾向にあります。亜鉛鋳造は、繰り返し可能なジオメトリを持つ小型で詳細なコンポーネントを製造でき、複数部品アセンブリの統合を支援します。このニーズにより、カナダ自動車部品亜鉛ダイカスト市場における競争基盤が単純な生産能力から工具設計とプロセス規律へと変化しています。Martinreaは軽量構造物と推進システムモジュールへの投資を継続しており、統合システムがサプライヤープログラムの中心になりつつあることを示しています [1]。社内金型開発を持つサプライヤーは、設計が単一鋳造に複数の機能を必要とする場合に迅速に対応できます。その能力はまた、プログラム立ち上げ時の後期変更のリスクを軽減することもできます。
クロージャー、センサーハウジング、電気システムにおける精密亜鉛コンポーネントの成長
車両がより多くの電子コンテンツを搭載するにつれて、センサーハウジングと電気コネクターカバーの重要性が高まっています。これらの部品は、エンジンルームおよびアンダーフロアの場所での安定したインターフェース、耐食性、および湿気からの保護を必要とします。したがって、カナダ自動車部品亜鉛ダイカスト市場は、より厳格な品質要件とより専門化された工具を持つプログラムへとシフトしています。ボディクロージャーは依然として重要ですが、その需要プロファイルは電子ハウジングよりも成熟しています。検証済みの真空プロセスを持つ工場は、内部気孔率がシールや耐用年数に影響する可能性のある用途に対処するためにより有利な立場にあります。
カナダ自動車サプライヤーの現地化とカナダ製品調達
自動車プログラムは、地域サプライチェーンと信頼性の高い納品を支援する能力についてますます評価されています。2025年、Minthグループはカナダでの最初の生産拠点としてウィンザーを選択し、カナダでの事業を強化し北米全体に拡大する戦略を支援しました。同社はその後、AISIN Corporationとの合弁事業を発表し、地域サプライヤーとしての存在感をさらに強化しました。カナダ自動車部品亜鉛ダイカスト市場にとって、現地生産はジャストインタイムスケジュールをサポートするための納品ルートを短縮できます。また、モデル立ち上げ時の鋳造所、工具メーカー、組立工場間の調整を簡素化することもできます。最も強い近期的な恩恵は、ウィンザー・グエルフ・オシャワ製造コリドーで期待されています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国境を越えたサプライチェーンと貿易の不安定性 | -0.8% | 全国、ウィンザーおよびオシャワ輸出コリドーで最大のエクスポージャー | 短期(2年以内) |
| アルミニウムおよびポリマーエンジニアリングコンポーネント | -0.6% | オンタリオ州OEMプラットフォームに近期集中 | 中期(2〜4年) |
| 大量亜鉛プログラムの規模の限界 | -0.4% | 全国 | 長期(4年以上) |
| 認定とトレーサビリティの負担 | -0.3% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国境を越えた自動車サプライチェーンと貿易政策の不安定性への依存
カナダの自動車サプライヤーは、北米の生産ネットワークと米国の顧客需要と密接に結びついています。カナダ外務省は、CUSMAの下での貿易アクセスと優遇措置を、カナダと米国との商業関係の重要な要素として認識しています。貿易規則の変更は、生産計画、文書作業、および車両プログラムのタイミングに影響を与える可能性があります。カナダ自動車部品亜鉛ダイカスト市場は、多くの鋳造契約が統合された地域サプライチェーンを通じて移動する部品を供給するため、エクスポージャーを受けています。小規模な鋳造所は、原産地要件が変更された場合に管理上の負担を吸収することが難しい場合があります。強力なトレーサビリティシステムと明確なサプライヤー記録はこのエクスポージャーを軽減できますが、継続的な投資が必要です。
アルミニウムおよびポリマーエンジニアリングコンポーネントとの競争
アルミニウムとエンジニアリングポリマーは、異なる車両部品ファミリーにおいて亜鉛と競合し続けています。アルミニウムは、主な設計目標が中型または大型構造部品の質量削減である場合に検討されることが多いです。ポリマーは、柔軟な表面仕上げを必要とする低負荷の内装および外観コンポーネントに引き続き関連しています。カナダ自動車部品亜鉛イカスト市場は、工具寿命、寸法精度、およびコンパクトなジオメトリが明確な生産上の優位性をもたらす場合に最も強みを発揮します。材料の決定は通常、設計チームがプロセスオプションとサプライヤー能力を比較する車両プラットフォームの更新時に再検討されます。これにより、既存プログラムを保護しようとする亜鉛鋳造所にとって早期のエンジニアリング関与が重要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセスタイプ別:圧力ダイカストが優位、真空ダイカストが新たな品質基準を設定
圧力ダイカストは2026年のカナダ自動車部品亜鉛ダイカスト市場シェアの71.25%を占めました。小型および中型コンポーネントの大量生産を支援するため、主要な製造方法であり続けています。ホットチャンバー設備は溶融金属を機械内に保持し、適切な部品の短いサイクルを可能にします。このプロセスは、ラッチコンポーネント、ブラケット、ハンドル、その他の詳細なハードウェアなどの一般的な用途に使用されます。その設置基盤は、カナダの鋳造所に既存のOEMプログラムのための実用的な基盤を供します。
真空ダイカストは2032年にかけてCAGR 7.13%で拡大すると予測されています。キャビティ圧力を下げることで、トラップされたガスを減少させ、より要求の高い品質要件をサポートできます。2025年のJournal of Alloys and Compounds誌の研究では、超真空補助高圧ダイカストが試験された合金システムの機械的特性を改善したことが判明しました。この発見は、より厳格な下流処理要件を満たすことができる鋳造部品への広範な移行を支持します。スクイーズダイカストとセミソリッドダイカストは、選択された構造および開発プログラムのための専門的な方法として残ります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
合金タイプ別:ザマック3が数量を確保、ZA合金が電動化の機会を獲得
ザマック3は2026年のカナダ自動車部品亜鉛ダイカスト市場の46.33%を占めました。その地位は、信頼性の高い鋳造性、寸法安定性、およびホットチャンバー設備との互換性を反映しています。カナダのメーカーはドアハードウェア、ラッチ機構、取り付けブラケット、および関連する車両部品にこれを使用しています。この合金は、大量の詳細なコンポーネントを必要とするプログラムに実用的な適合性を提供します。その広範な受け入れはまた、確立された工具および生産ラインにわたる継続性を支援します。
ZA合金は2032年にかけてCAGR 6.28%で成長すると予測されています。需要は、標準的なザマックグレードが提供するよりも高い強度または耐熱性を必要とする用途によって推進されています。これらの用途には、エンジンルームエリアおよびEVパワートレインシステム近くの場所が含まれます。カダ自動車部品亜鉛ダイカスト市場は、サプライヤーがコンポーネントの負荷および熱プロファイルに合金選択を合わせる場合に恩恵を受けることができます。DynacastはEZACを要求の高いダイカスト用途向けの高クリープ抵抗亜鉛合金として提示しています [2]。
用途別:ボディアセンブリが数量をリード、電子ハウジングが成長を牽引
ボディアセンブリは2026年のカナダ自動車部品亜鉛ダイカスト市場シェアの29.75%を占めました。ドアハンドル、燃料フィラーアセンブリ、ヒンジハウジング、および関連するクロージャーがこの地位を維持しています。これらの部品は、内燃機関、ハイブリッド、およびバッテリー電気自動車アーキテクチャ全体で使用されています。その広範な使用により、個々の車両プログラムが変化しても、セグメントに安定した基盤が提供されます。既存の工具と確立されたコンポーネント設計もこれらの用途における亜鉛への需要を強化します。
電気・電子ハウジングは2032年にかけてCAGR 7.84%で成長すると予測されています。このカテゴリには、コネクターハウジング、センサーカバー、および車両の電気システムに関連するその他のコンポーネントが含まれます。成長は、より高い電子コンテンツとシールおよびインターフェース安定性に対するより強い要件を反映しています。また、精密な工具と制御された鋳造条件に対するより大きなニーズも生み出します。エンジン部品とトランスミッション部品は、ハイブリッド生産が継続するにつれて近期的な需要を維持します。
車両タイプ別:乗用車が数量を確保、小型商用車がフリート電動化で加速
乗用車は2026年のカナダ自動車部品亜鉛ダイカスト市場の66.24%を占めました。このリードは、カナダの組立プログラムが乗用車プラットフォームに集中していることを反映しています。これらの車両は、クロージャー、センサーマウント、電気部品、および選択されたパワートレイ用途に亜鉛コンポーネントを使用しています。オンタリオ州の確立されたOEMフットプリントは、このカテゴリにサービスを提供する鋳造所に幅広い顧客基盤を提供します。大量プログラムはまた、一般的な亜鉛ハードウェアへの継続的な需要を支援します。
小型商用車は2032年にかけてCAGR 5.86%で成長すると予測されています。フリート電動化は、新しい電気およびクロージャーコンポーネントを備えたバンとピックアップトラックへの需要を支援します。ユーティリティフリート、配送業者、および地方自治体ユーザーは、これらのプラットフォームの関連顧客です。その運用条件は、耐久性のあるハードウェアと信頼性の高いシールに価値を置きます。中型および大型商用車は、キャブハードウェアとコネクターハウジングを中心とした小規模で安定した役割を維持します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:OEMがシェアと成長の両方でリード、アフターマーケットが移行ギャップを補完
完成車メーカー(OEM)は2026年のカナダ自動車部品亜鉛ダイカスト市場シェアの79.05%を占めました。OEM契約では、サプライヤーが詳細な品質、トレーサビリティ、およびプログラム文書要件を満たすことが求められます。専用工具が承認されると、サプライヤーは複数年の収益の見通しを得ることができます。その安定性は、認定システムとプロセス管理のコストを正当化できます。直接生産はまた、車両組立スケジュールとの緊密な調整から恩恵を受けます。
OEMは2032年にかけてCAGR 5.13%で成長すると予測されています。アフターマーケットは、交換用ドアハンドル、ロック機構、トリムピース、およびその他のサービス部品の供給を継続しています。その需要は、設置済みフリートの年齢とメンテナンスニーズに従うため、新車生産に直接結びついていません。モデルの移行は、アフターマーケット数量を支援する一時的な工具ギャップを生み出す可能性があります。したがって、カナダ自動車部品亜鉛ダイカスト市場は、その販売チャネル全体で2つの異なる需要パターンを持っています。
地理的分析
オンタリオ州は、カナダの主要な車両組立事業を有するため、カナダ自動車部品亜鉛ダイカスト市場の中心です。同州には、GMのCAMI工場、フォードのオークビル複合施設、ウィンザーのステランティス施設、ホンダのアリストン工場、およびケンブリッジとウッドストックのトヨタ事業が含まれます。
オンタリオ州のサプライヤーネットワークは、組立工場、ティア1企業、工具メーカー、およびエンジニアリングリソースを組み合わせています。この集中により、新しいプログラム立ち上げ時の問題解決が迅速化されます。また、工具サポート、規律ある品質記録、および信頼性の高い生産能力を提供できる鋳造所の価値高まります。ウィンザー、グエルフ、オシャワコリドーは、厳格な納品スケジュールを満たす必要があるコンポーネントにとって特に重要です。カナダ自動車部品亜鉛ダイカスト市場は、OEMが新しいプラットフォームに電気およびクロージャーコンポーネントを追加するにつれて、この密な製造基盤を活用できます。
ケベック州は、そのバッテリー材料と産業プロジェクトがより広いEVサプライチェーンと結びついているため、新興の二次的な拠点です。ケベック州のダイカストの役割は現在、大規模な地域車両組立プログラムよりもサプライチェーンサポートと密接に結びついています。西部およびアトランティックカナダは、OEM組立がオンタリオ州に集中しているため、より小さな役割を担っています。CUSMAの優遇アクセスは、部品が北米の生産ネットワークを通じて移動するサプライヤーにとって、すべての地域で引き続き関連しています。
競争環境
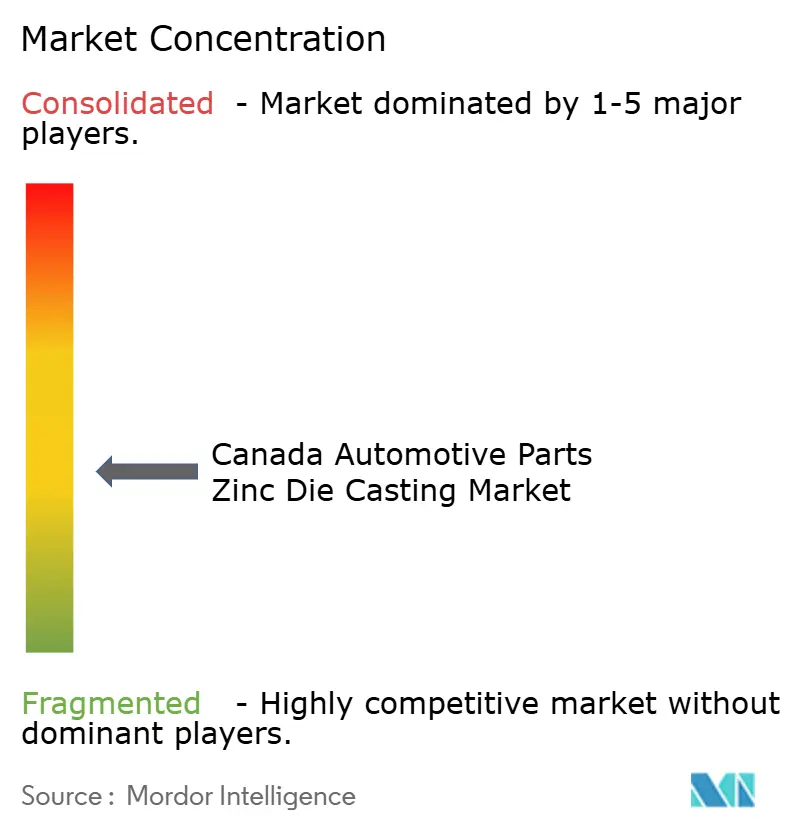
カナダ自動車部品亜鉛ダイカスト市場は、北米の複数施設オペレーターと地域専門業者で構成される中程度に分散した市場です。Dynacastはピーターバラとモントリオールにカナダの事業を持ち、マルチスライド亜鉛ダイカスト能力を提供しています。Cascade Die Casting Group、Ridco Zinc Die Casting Company、およびCarpenter Die Castingはサプライヤーベースの追加部分にサービスを提供しています。競争は、プログラムの幅、工具能力、生産の一貫性、およびOEM顧客への近接性を中心に展開されています。
Nemakは2026年2月にGF Casting Solutionsの自動車事業の買収を3.36 ミリオン 米ドルで完了しました [3]。この取引により9つの生産拠点が追加され、精密鋳造における規模が強化されます。Martinreaはまた、軽量構造物と推進システムモジュールへの投資を説明しています。これらの動きは、より大きなサプライヤーが鋳造能力をより広い車両モジュール提供の中に位置づけていることを示しています。カナダの鋳造所は、利可能な機械能力のみで競争するのではなく、専用の亜鉛プログラムにおけるより深い専門知識を構築することで対応できます。
自動化、合金開発、および品質保証は競争の中心的な分野です。マルチスライド亜鉛ダイカストは、複雑なジオメトリをサポートし、二次工程の必要性を減らすことができます。カナダ自動車部品亜鉛ダイカスト市場は、顧客認定中にプロセスの安定性を実証できるサプライヤーを評価します。中小規模の鋳造所は、地域プログラムにサービスを提供し、信頼されたOEM関係を維持し、より高い仕様の作業に選択的に投資することで競争力を維持できます。
カナダ自動車部品亜鉛ダイカスト産業リーダー
-
Dynacast International (Form Technologies LLC)
-
Pace Industries, LLC
-
Brillcast Manufacturing LLC
-
Alumicast Technologies Inc.
-
Carpenter Die Casting Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:吉利汽車がカナダ市場への参入を発表し、2027年に車両販売を開始する計画を示しました。同社は、北米に存在感を確立する最初の中国大衆市場電気自動車ブランドになることを目指しています。これにより、高強度亜鉛ダイカスト自動車部品への需要が大幅に増加します。
- 2026年8月:ゼネラルモーターズは、主要組合との暫定合意の下、オンタリオ州の工場で大型ピックアップトラックを組み立てる計画を発表しました。この合意には、米国の関税圧力に直面するカナダの自動車セクターへの11 ミリオン カナダドル(7.9131 ミリオン 米ドル)の投資が含まれます。GMのオンタリオ州工場での大型ピックアップトラックとV8エンジンの生産は、燃料システム、ドアブラケット、内装トリムを含む高強度精密コンポーネントへの需要を増加させ、亜鉛ダイカストプロセスを支援します。
カナダ自動車部品亜鉛ダイカスト市場レポートの範囲
範囲には、製造プロセスタイプ(圧力ダイカスト、真空ダイカスト、スクイーズダイカスト、セミソリッドダイカスト)、合金タイプ(ザマック3、ザマック5、ZA合金、その他)、用途(ボディアセンブリエンジン部品、トランスミッション部品、電気・電子ハウジング、内装・トリムコンポーネント)、車両タイプ(乗用車、小型商用車、中型・大型商用車、二輪車)、および販売チャネル(OEMおよびアフターマーケット)によるセグメント化が含まれます。市場規模と成長予測は金額(米ドル)ベースで提示されます。
| 圧力ダイカスト |
| 真空ダイカスト |
| スクイーズダイカスト |
| セミソリッドダイカスト |
| ザマック3 |
| ザマック5 |
| ZA合金 |
| その他 |
| ボディアセンブリ |
| エンジン部品 |
| トランスミッション部品 |
| 電気・電子ハウジング |
| 内装・トリムコンポーネント |
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| 二輪車 |
| 完成車メーカー(OEM) |
| アフターマーケット |
| 車両タイプ別製造プロセスタイプ |
| 製造プロセスタイプ別 | 圧力ダイカスト |
| 真空ダイカスト | |
| スクイーズダイカスト | |
| セミソリッドダイカスト | |
| 合金タイプ別 | ザマック3 |
| ザマック5 | |
| ZA合金 | |
| その他 | |
| 用途別 | ボディアセンブリ |
| エンジン部品 | |
| トランスミッション部品 | |
| 電気・電子ハウジング | |
| 内装・トリムコンポーネント | |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型商用車 | |
| 二輪車 | |
| 販売チャネル別 | 完成車メーカー(OEM) |
| アフターマーケット | |
| クロスセグメンテーション分析 | 車両タイプ別製造プロセスタイプ |
レポートで回答された主要な質問
2032年までのカナダにおける自動車部品亜鉛ダイカスト市場の見通しは?
カナダ自動車部品亜鉛ダイカスト市場は2032年までに2.10 ミリオン 米ドルに達すると予測されており、2027年から2032年の予測期間中にCAGR 4.49%を記録します。
カナダの亜鉛ダイカストセクターで最も急速に成長している製造プロセスはどれですか?
真空ダイカストは最も急速に成長しているプロセスであり、2032年にかけてCAGR 7.13%を記録すと予測されています。
亜鉛鋳造にとって最も強い成長ポテンシャルを提供する自動車用途はどれですか?
電気・電子ハウジング市場は、車両における電子コンテンツの増加に牽引され、2032年にかけてCAGR 7.84%で拡大すると予測されています。
2026年のカナダ自動車亜鉛ダイカスト市場でリーディングシェアを持つ合金はどれですか?
ザマック3は2026年の需要の46.33%を占め、大量で詳細なコンポーネントとホットチャンバーダイカスト生産への適合性によって推進されています。