
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.16 Milliarden US-Dollar |
| Marktgröße (2027) | 0.17 Milliarden US-Dollar |
| Marktgröße (2032) | 0.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.49 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
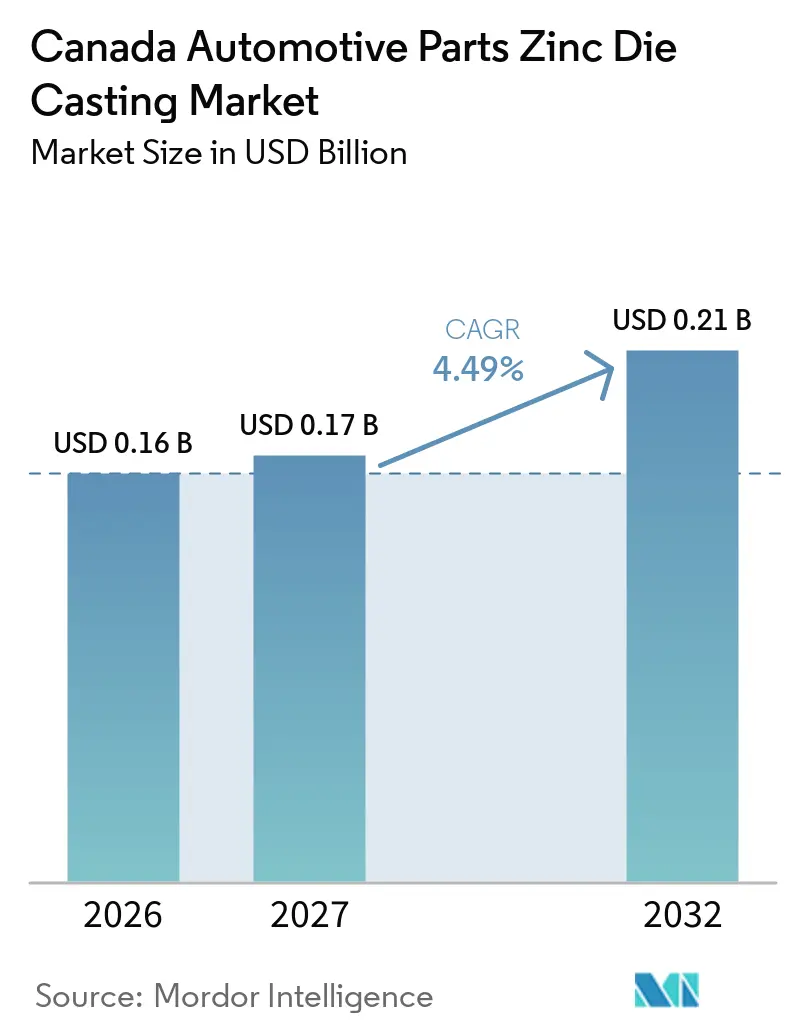
Marktanalyse für Zinkdruckguss von Automobilteilen in Kanada von Mordor Intelligence
Die Marktgröße für Zinkdruckguss von Automobilteilen in Kanada wurde im Jahr 2026 auf 0,16 Milliarden USD geschätzt, wird für 2027 auf 0,17 Milliarden USD veranschlagt und soll bis 2032 einen Wert von 0,21 Milliarden USD erreichen, mit einem CAGR von 4,49 % von 2027 bis 2032. Die Nachfrage ist an Fahrzeugprogramme geknüpft, die präzise, langlebige Teile mit anspruchsvollen Maßanforderungen und eng gesteuerter Produktionsqualität benötigen. Ontarios Investitionen in Elektrofahrzeuge und Batterien unterstützen eine größere Pipeline neuer Komponentenprogramme, insbesondere für elektrische Gehäuse, Sensorabdeckungen, Steckverbinderschnittstellen und Fahrzeugverkleidungen. Der kanadische Markt für Zinkdruckguss von Automobilteilen profitiert auch dann, wenn OEMs mehrere Funktionen in einem einzigen nahezu endkonturnahen Bauteil zusammenfassen möchten, wodurch Montageschritte nach dem Guss reduziert werden. Dies erhöht den Wert von Werkzeugkenntnissen, stabilen Produktionseinstellungen, dokumentierten Qualitätssystemen und enger technischer Koordination mit dem Kunden. Lieferanten, die diese Anforderungen erfüllen können, können längere Programmaufträge anstreben, während Lieferanten ohne Vakuumfähigkeit oder eigene Werkzeugfertigung auf ein engeres Spektrum an Möglichkeiten beschränkt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produktionsprozesstyp hielt Druckguss im Jahr 2026 einen Marktanteil von 71,25 % am kanadischen Markt für Zinkdruckguss von Automobilteilen, während Vakuumdruckguss bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen wird.
- Nach Legierungstyp hielt Zamak 3 im Jahr 2026 einen Marktanteil von 46,33 % am kanadischen Markt für Zinkdruckguss von Automobilteilen, während ZA-Legierungen bis 2032 voraussichtlich mit einem CAGR von 6,28 % wachsen werden.
- Nach Anwendung entfielen auf Karosseriebaugruppen im Jahr 2026 29,75 % der Marktgröße für Zinkdruckguss von Automobilteilen in Kanada, während Gehäuse für Elektrik und Elektronik bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen werden.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 66,24 % am kanadischen Markt für Zinkdruckguss von Automobilteilen, während leichte Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 5,86 % wachsen werden.
- Nach Vertriebskanal entfielen auf OEM im Jahr 2026 79,05 % des kanadischen Marktes für Zinkdruckguss von Automobilteilen, und es wird prognostiziert, dass dieser Kanal bis 2032 mit einem CAGR von 5,13 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Zinkdruckguss von Automobilteilen in Kanada
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Elektrifizierung und Hybridisierung | +1.2% | Ontario primär, Quebec aufstrebend | Mittelfristig (2–4 Jahre) |
| Nachfrage nach leichten, kompakten und integrierten Komponenten | +0.9% | National, konzentriert im OEM-Korridor Ontario | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Präzisions-Zinkkomponenten | +0.8% | National, angeführt von Tier-1-Lieferketten in Ontario | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Lieferanten und Beschaffung aus kanadischer Produktion | +0.7% | National, erste Gewinne im Fertigungskorridor Windsor, Oshawa und Guelph | Kurzfristig (≤ 2 Jahre) |
| Geschlossener Zinkkreislauf und Verfügbarkeit von Schrott | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Eingesetzte Metallbaugruppen und endkonturnahe Fertigung | +0.4% | National, Ausstrahlungseffekte auf Quebec | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Elektrifizierung und Hybridisierung im Automobilbereich
Ontarios Aufbau der Elektrofahrzeug-Lieferkette unterstützt die Nachfrage nach Zinkkomponenten, die in Steckverbindergehäusen, Sensorhalterungen und Signalabdeckungen verwendet werden. Honda hat eine erhebliche Investition in mehrere Werke in Ontario zugesagt, darunter eine Elektrofahrzeug-Montageanlage. Diese Programme erhöhen die Anzahl elektrischer Schnittstellen, die kompakte Gehäuse und stabile Dichtflächen erfordern. Der kanadische Markt für Zinkdruckguss von Automobilteilen bietet eine Chance bei Teilen, bei denen Maßstabilität und Abschirmung wichtiger sind als eine große strukturelle Gewichtsreduzierung. Die daraus resultierende Chance begünstigt Lieferanten, die Teile früh im Fahrzeugentwicklungszyklus qualifizieren können.
OEM-Nachfrage nach leichten, kompakten und hochintegrierten Komponenten
OEM-Spezifikationen bevorzugen zunehmend Teile, die mit integrierten Befestigungsmerkmalen und begrenzten Bearbeitungsanforderungen geliefert werden. Zinkguss kann kleine, detaillierte Komponenten mit wiederholbarer Geometrie herstellen, was die Konsolidierung von Mehrteile-Baugruppen unterstützt. Dieser Bedarf verändert die Wettbewerbsgrundlage im kanadischen Markt für Zinkdruckguss von Automobilteilen von einfacher Kapazität hin zu Werkzeugdesign und Prozessdisziplin. Martinrea investiert weiterhin in Leichtbaustrukturen und Antriebssystemmodule, was zeigt, wie integrierte Systeme zunehmend zum Mittelpunkt von Lieferantenprogrammen werden [1]. Lieferanten mit eigener Werkzeugentwicklung können schneller reagieren, wenn ein Design mehrere Funktionen in einem einzigen Gussteil erfordert. Diese Fähigkeit kann auch das Risiko später Änderungen während eines Programmstarts reduzieren.
Wachstum von Präzisions-Zinkkomponenten in Verkleidungen, Sensorgehäusen und elektrischen Systemen
Sensorgehäuse und elektrische Steckverbinderabdeckungen werden immer wichtiger, da Fahrzeuge mehr elektronischen Inhalt tragen. Diese Teile benötigen stabile Schnittstellen, Korrosionsbeständigkeit und Schutz vor Feuchtigkeit an Stellen unter der Motorhaube und unter dem Fahrzeugboden. Der kanadische Markt für Zinkdruckguss von Automobilteilen verlagert sich daher hin zu Programmen mit strengeren Qualitätsanforderungen und spezialisierterem Werkzeug. Karosserieabdeckungen bleiben wichtig, aber ihr Nachfrageprofil ist reifer als das von elektronischen Gehäusen. Werke mit validierten Vakuumprozessen sind besser positioniert, um Anwendungen zu bedienen, bei denen innere Porosität die Abdichtung oder die Lebensdauer beeinflussen kann.
Lokalisierung kanadischer Automobilzulieferer und Beschaffung aus kanadischer Produktion
Automobilprogramme werden zunehmend danach bewertet, ob sie lokale Lieferketten und zuverlässige Lieferung unterstützen können. Im Jahr 2025 wählte die Minth Group Windsor als ersten Produktionsstandort in Kanada und unterstützte damit ihre Strategie zur Stärkung der kanadischen Aktivitäten und zur Expansion in Nordamerika. Das Unternehmen kündigte anschließend ein Gemeinschaftsunternehmen mit der AISIN Corporation an, was seine regionale Lieferantenpräsenz weiter stärkte. Für den kanadischen Markt für Zinkdruckguss von Automobilteilen kann die lokale Produktion Lieferwege verkürzen, um Just-in-time-Zeitpläne zu unterstützen. Sie kann auch die Koordination zwischen Gießereien, Werkzeugmachern und Montagewerken während Modellstarts vereinfachen. Der stärkste kurzfristige Nutzen wird im Fertigungskorridor Windsor-Guelph-Oshawa erwartet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitende Lieferketten und Handelsvolatilität | -0.8% | National, größte Exposition im Export-Korridor Windsor und Oshawa | Kurzfristig (≤ 2 Jahre) |
| Aluminium- und Polymer-Ingenieurbauteile | -0.6% | Kurzfristig konzentriert auf OEM-Plattformen in Ontario | Mittelfristig (2–4 Jahre) |
| Begrenzte Kapazität für Hochvolumen-Zinkprogramme | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Qualifizierungs- und Rückverfolgbarkeitsaufwand | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von grenzüberschreitenden Automobillieferketten und Handelsvolatilität
Kanadische Automobilzulieferer sind nach wie vor eng mit nordamerikanischen Produktionsnetzwerken und der US-amerikanischen Kundennachfrage verbunden. Global Affairs Canada identifiziert den Handelszugang und die Vorzugsbehandlung im Rahmen des CUSMA als wichtige Elemente der Handelsbeziehung Kanadas mit den Vereinigten Staaten. Änderungen der Handelsregeln können die Produktionsplanung, den Dokumentationsaufwand und den Zeitplan von Fahrzeugprogrammen beeinflussen. Der kanadische Markt für Zinkdruckguss von Automobilteilen ist exponiert, weil viele Gussverträge Teile liefern, die durch integrierte regionale Lieferketten bewegt werden. Kleinere Gießereien könnten es schwerer haben, den Verwaltungsaufwand zu absorbieren, wenn sich die Ursprungsanforderungen ändern. Starke Rückverfolgbarkeitssysteme und klare Lieferantenunterlagen können diese Exposition reduzieren, erfordern jedoch kontinuierliche Investitionen.
Wettbewerb durch Aluminium- und Polymer-Ingenieurbauteile
Aluminium und technische Polymere konkurrieren weiterhin mit Zink in verschiedenen Fahrzeugteilfamilien. Aluminium wird häufig dort in Betracht gezogen, wo das primäre Konstruktionsziel die Massenreduzierung bei mittleren oder großen Strukturteilen ist. Polymere bleiben für gering belastete Innen- und Zierteile relevant, die flexible Oberflächenfinishes benötigen. Der kanadische Markt für Zinkdruckguss von Automobilteilen bleibt am stärksten dort, wo Werkzeugstandzeit, Maßgenauigkeit und kompakte Geometrie einen klaren Produktionsvorteil schaffen. Materialentscheidungen werden in der Regel bei Fahrzeugplattform-Auffrischungen neu bewertet, wenn Konstruktionsteams Prozessoptionen und Lieferantenkapazitäten vergleichen. Dies macht ein frühzeitiges Engineering-Engagement für Zinkgießereien wichtig, die bestehende Programme schützen möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsprozesstyp: Druckguss dominiert, Vakuum setzt neue Qualitätsmaßstäbe
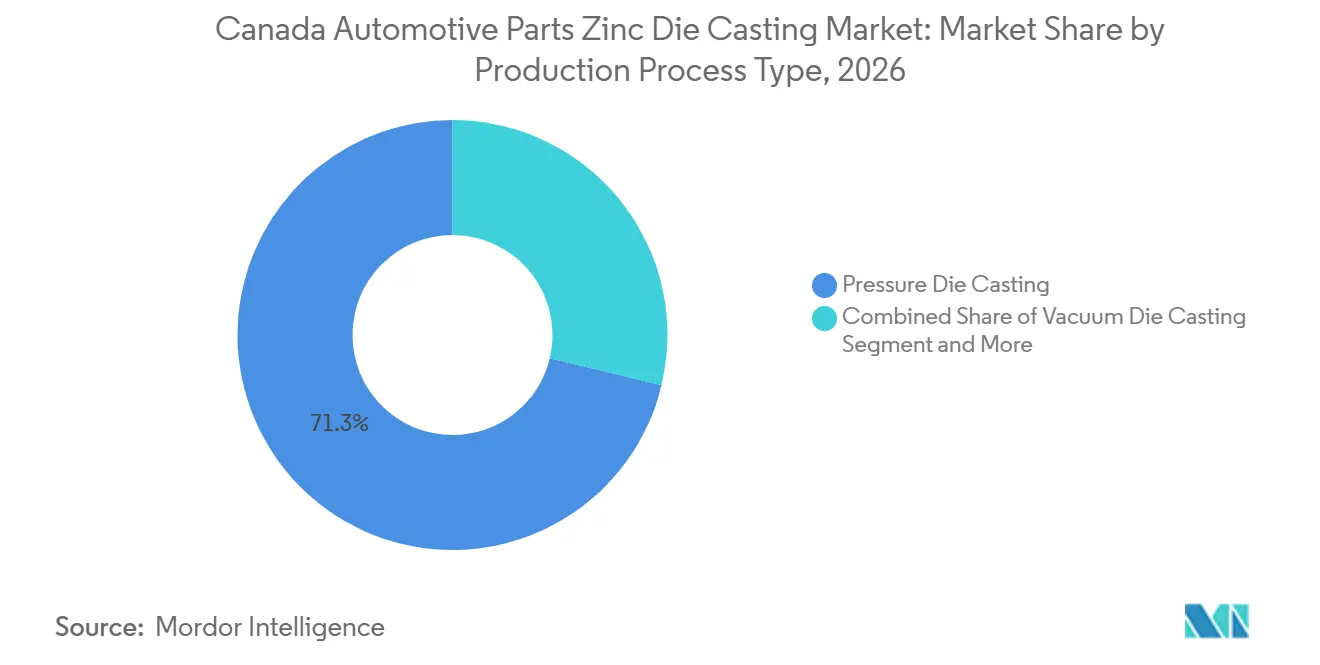
Druckguss hielt im Jahr 2026 einen Marktanteil von 71,25 % am kanadischen Markt für Zinkdruckguss von Automobilteilen. Er bleibt die wichtigste Produktionsmethode, da er hohe Stückzahlen kleiner und mittlerer Komponenten unterstützt. Warmkammermaschinen halten das geschmolzene Metall innerhalb der Maschine, was kurze Zyklen für geeignete Teile ermöglicht. Dieses Verfahren wird für gängige Anwendungen wie Riegelkomponenten, Halterungen, Griffe und andere detaillierte Beschläge verwendet. Seine installierte Basis gibt kanadischen Gießereien eine praktische Grundlage für bestehende OEM-Programme.
Vakuumdruckguss wird bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen. Ein niedrigerer Hohlraumdruck kann eingeschlossenes Gas reduzieren und anspruchsvollere Qualitätsanforderungen unterstützen. Eine Studie aus dem Journal of Alloys and Compounds von 2025 ergab, dass ultravaakuumunterstützter Hochdruckdruckguss die mechanischen Eigenschaften im getesteten Legierungssystem verbesserte. Das Ergebnis unterstützt die allgemeine Bewegung hin zu Gussteilen, die strengere nachgelagerte Verarbeitungsanforderungen erfüllen können. Squeeze-Druckguss und halbfester Druckguss bleiben spezialisierte Methoden für ausgewählte Struktur- und Entwicklungsprogramme.



Nach Legierungstyp: Zamak 3 sichert das Volumen, ZA-Legierungen nutzen die Elektrifizierungschance
Zamak 3 entfiel im Jahr 2026 auf 46,33 % des kanadischen Marktes für Zinkdruckguss von Automobilteilen. Seine Position spiegelt zuverlässige Gießbarkeit, Maßstabilität und Kompatibilität mit Warmkammermaschinen wider. Kanadische Hersteller verwenden es für Türbeschläge, Riegelmechanismen, Befestigungshalterungen und verwandte Fahrzeugteile. Die Legierung bietet eine praktische Eignung für Programme, die große Mengen detaillierter Komponenten benötigen. Ihre breite Akzeptanz unterstützt auch die Kontinuität über etablierte Werkzeuge und Produktionslinien hinweg.
ZA-Legierungen werden bis 2032 voraussichtlich mit einem CAGR von 6,28 % wachsen. Die Nachfrage wird durch Anwendungen angetrieben, die eine höhere Festigkeit oder Temperaturbeständigkeit erfordern, als Standard-Zamak-Güten bieten. Dazu gehören Bereiche unter der Motorhaube und Stellen in der Nähe von Elektrofahrzeug-Antriebssystemen. Der kanadische Markt für Zinkdruckguss von Automobilteilen kann davon profitieren, wenn Lieferanten die Legierungsauswahl auf das Last- und Wärmeprofil einer Komponente abstimmen. Dynacast präsentiert EZAC als hochkriechfeste Zinklegierung für anspruchsvolle Druckgussanwendungen [2].
Nach Anwendung: Karosseriebaugruppen führen das Volumen an, Elektronikgehäuse treiben das Wachstum
Karosseriebaugruppen entfielen im Jahr 2026 auf 29,75 % des Marktanteils für Zinkdruckguss von Automobilteilen in Kanada. Türgriffe, Kraftstoffeinfüllbaugruppen, Scharnierhäuser und verwandte Verkleidungen sichern diese Position. Diese Teile werden in Fahrzeugarchitekturen mit Verbrennungsmotor, Hybrid- und Batterieelektroantrieb verwendet. Ihre weit verbreitete Verwendung verleiht dem Segment eine stabile Basis, auch wenn sich einzelne Fahrzeugprogramme ändern. Vorhandene Werkzeuge und etablierte Komponentendesigns stärken ebenfalls die Nachfrage nach Zink in diesen Anwendungen.
Gehäuse für Elektrik und Elektronik werden bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen. Die Kategorie umfasst Steckverbindergehäuse, Sensorabdeckungen und andere Komponenten, die mit den elektrischen Systemen eines Fahrzeugs verbunden sind. Das Wachstum spiegelt einen höheren elektronischen Inhalt und stärkere Anforderungen an Abdichtung und Schnittstellenstabilität wider. Es schafft auch einen größeren Bedarf an präzisem Werkzeug und kontrollierten Gussbedingungen. Motorteile und Getriebekomponenten behalten kurzfristig ihre Nachfrage, da die Hybridproduktion fortgesetzt wird.
Nach Fahrzeugtyp: Personenkraftwagen sichern das Volumen, leichte Nutzfahrzeuge beschleunigen durch Flottenelektrifizierung
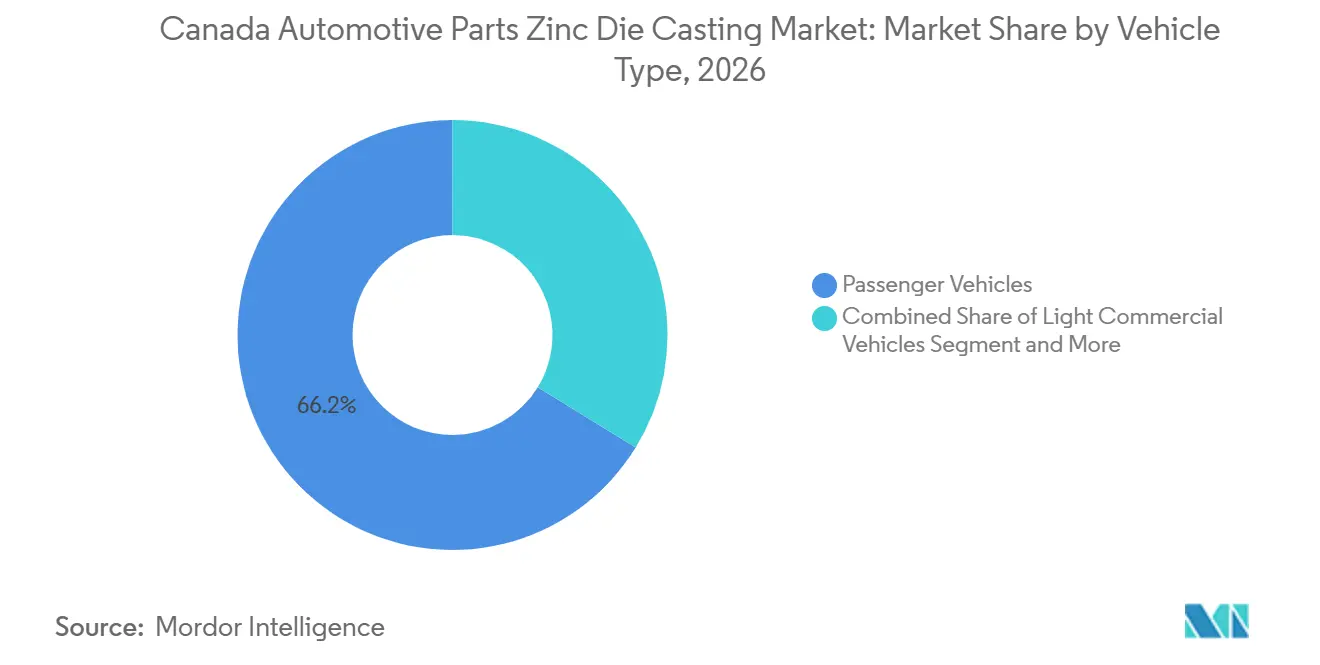
Personenkraftwagen entfielen im Jahr 2026 auf 66,24 % des kanadischen Marktes für Zinkdruckguss von Automobilteilen. Diese Führungsposition spiegelt die Konzentration kanadischer Montageprogramme auf Personenkraftwagenplattformen wider. Diese Fahrzeuge verwenden Zinkkomponenten in Verkleidungen, Sensorhalterungen, Elektrikteilen und ausgewählten Antriebsanwendungen. Der etablierte OEM-Fußabdruck in Ontario bietet Gießereien, die diese Kategorie bedienen, eine breite Kundenbasis. Volumenprogramme unterstützen auch die wiederkehrende Nachfrage nach gängigen Zinkbeschlägen.
Leichte Nutzfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 5,86 % wachsen. Die Flottenelektrifizierung unterstützt die Nachfrage nach Transportern und Pickups mit neuen Elektrik- und Verkleidungskomponenten. Nutzfahrzeugflotten, Lieferbetreiber und kommunale Nutzer sind relevante Kunden für diese Plattformen. Ihre Betriebsbedingungen legen Wert auf langlebige Beschläge und zuverlässige Abdichtung. Mittelschwere und schwere Nutzfahrzeuge behalten eine kleinere, stabile Rolle, die sich auf Fahrerhaushardware und Steckverbindergehäuse konzentriert.

Nach Vertriebskanal: OEM führt sowohl bei Anteil als auch bei Wachstum, Aftermarket füllt Übergangslücken
Erstausrüster (OEM) entfielen im Jahr 2026 auf 79,05 % des Marktanteils für Zinkdruckguss von Automobilteilen in Kanada. OEM-Verträge verlangen von Lieferanten, detaillierte Qualitäts-, Rückverfolgbarkeits- und Programmdokumentationsanforderungen zu erfüllen. Sobald dediziertes Werkzeug genehmigt ist, können Lieferanten eine mehrjährige Umsatztransparenz gewinnen. Diese Stabilität kann die Kosten für Qualifizierungssysteme und Prozesskontrollen rechtfertigen. Die Direktproduktion profitiert auch von enger Koordination mit den Fahrzeugmontageplänen.
OEM wird bis 2032 voraussichtlich mit einem CAGR von 5,13 % wachsen. Der Aftermarket versorgt weiterhin Ersatztürgriffe, Schlossmechanismen, Zierteile und andere Serviceteile. Seine Nachfrage ist weniger direkt an die Neufahrzeugproduktion gebunden, da sie dem Alter und dem Wartungsbedarf des installierten Fahrzeugbestands folgt. Modellübergänge können vorübergehende Werkzeuglücken schaffen, die das Aftermarket-Volumen unterstützen. Der kanadische Markt für Zinkdruckguss von Automobilteilen weist daher zwei unterschiedliche Nachfragemuster über seine Vertriebskanäle auf.
Geografische Analyse
Ontario ist das Zentrum des kanadischen Marktes für Zinkdruckguss von Automobilteilen, da es die wichtigsten Fahrzeugmontagewerke des Landes beherbergt. Die Provinz umfasst das CAMI-Werk von GM, den Oakville-Komplex von Ford, Stellantis-Werke in Windsor, Hondas Werk in Alliston sowie Toyota-Werke in Cambridge und Woodstock.
Ontarios Lieferantennetzwerk kombiniert Montagewerke, Tier-1-Unternehmen, Werkzeugmacher und Ingenieurressourcen. Diese Konzentration unterstützt eine schnellere Problemlösung bei neuen Programmstarts. Sie erhöht auch den Wert von Gießereien, die Werkzeugunterstützung, disziplinierte Qualitätsaufzeichnungen und zuverlässige Kapazität bieten können. Der Korridor Windsor, Guelph und Oshawa ist besonders wichtig für Komponenten, die enge Lieferzeitpläne einhalten müssen. Der kanadische Markt für Zinkdruckguss von Automobilteilen kann auf diese dichte Fertigungsbasis zurückgreifen, wenn OEMs elektrische und Verkleidungskomponenten zu neuen Plattformen hinzufügen.
Quebec ist ein aufstrebender sekundärer Standort, da seine Batteriematerialien und Industrieprojekte es mit der breiteren Elektrofahrzeug-Lieferkette verbinden. Quebecs Rolle im Druckguss ist derzeit enger mit der Lieferkettenunterstützung als mit großen lokalen Fahrzeugmontageprogrammen verbunden. West- und Atlantikkanada spielen eine kleinere Rolle, da die OEM-Montage auf Ontario konzentriert ist. Der CUSMA-Vorzugszugang bleibt für alle Regionen relevant für Lieferanten, deren Teile durch nordamerikanische Produktionsnetzwerke bewegt werden.
Wettbewerbslandschaft
Marktkonzentration
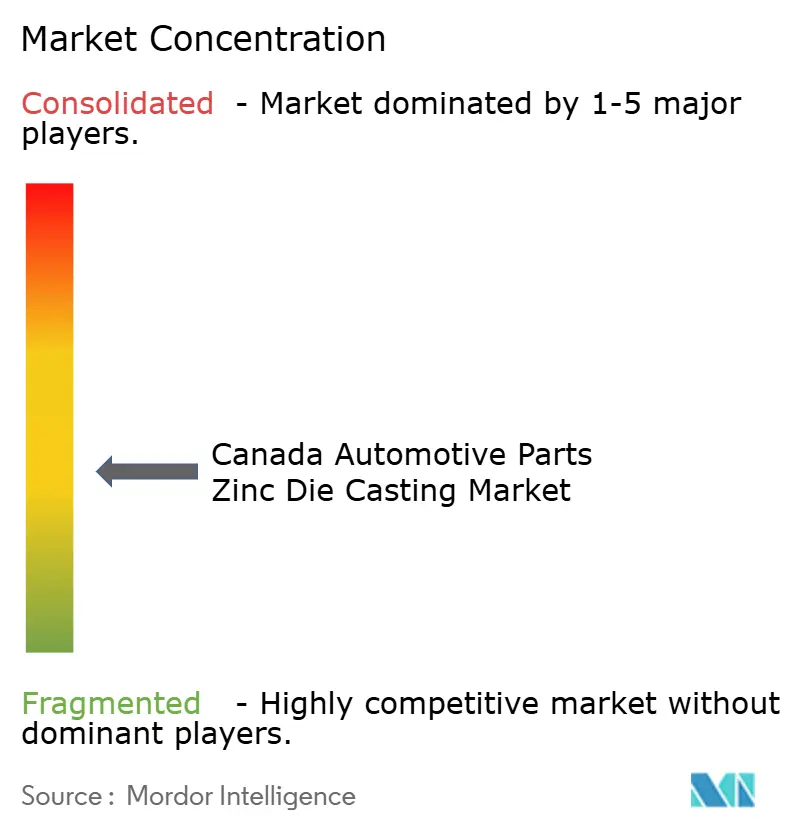
Der kanadische Markt für Zinkdruckguss von Automobilteilen ist mäßig fragmentiert und umfasst nordamerikanische Mehrstandortbetreiber und regionale Spezialisten. Dynacast hat kanadische Werke in Peterborough und Montréal und bietet Multi-Slide-Zinkdruckgussfähigkeiten. Cascade Die Casting Group, Ridco Zinc Die Casting Company und Carpenter Die Casting bedienen weitere Teile der Lieferantenbasis. Der Wettbewerb konzentriert sich auf Programmbreite, Werkzeugfähigkeit, Produktionskonsistenz und Nähe zu OEM-Kunden.
Nemak schloss im Februar 2026 die Übernahme des Automobilgeschäfts von GF Casting Solutions für 336 Millionen USD ab [3]. Die Transaktion fügt 9 Produktionsstandorte hinzu und stärkt seine Größe im Präzisionsguss. Martinrea hat ebenfalls Investitionen in Leichtbaustrukturen und Antriebssystemmodule beschrieben. Diese Schritte zeigen, dass größere Lieferanten Gussfähigkeiten in breiteren Fahrzeugmodulangeboten positionieren. Kanadische Gießereien können reagieren, indem sie tiefere Expertise in dedizierten Zinkprogrammen aufbauen, anstatt nur auf verfügbarer Maschinenkapazität zu konkurrieren.
Automatisierung, Legierungsentwicklung und Qualitätssicherung sind zentrale Wettbewerbsbereiche. Multi-Slide-Zinkdruckguss kann komplexe Geometrien unterstützen und den Bedarf an Sekundäroperationen reduzieren. Der kanadische Markt für Zinkdruckguss von Automobilteilen belohnt Lieferanten, die während der Kundenqualifizierung Prozessstabilität nachweisen können. Kleine und mittelgroße Gießereien können wettbewerbsfähig bleiben, indem sie lokale Programme bedienen, vertrauensvolle OEM-Beziehungen pflegen und selektiv in höherspezifizierte Arbeiten investieren.
Marktführer für Zinkdruckguss von Automobilteilen in Kanada
-
Dynacast International (Form Technologies LLC)
-
Pace Industries, LLC
-
Brillcast Manufacturing LLC
-
Alumicast Technologies Inc.
-
Carpenter Die Casting Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Geely Auto kündigte seinen Eintritt in den kanadischen Markt an und plant, ab 2027 Fahrzeuge zu verkaufen. Das Unternehmen strebt an, die erste chinesische Massenmarkt-Elektrofahrzeugmarke zu werden, die eine Präsenz in Nordamerika aufbaut. Dies wird die Nachfrage nach hochfesten Zinkdruckguss-Automobilkomponenten erheblich ankurbeln.
- August 2026: General Motors kündigte Pläne an, in einem Ontario-Werk im Rahmen einer vorläufigen Vereinbarung mit einer wichtigen Gewerkschaft einen schweren Pickup-Truck zu montieren. Die Vereinbarung umfasst eine Investition von 1,1 Milliarden CAD (791,31 Millionen USD) in Kanadas Automobilsektor, der unter dem Druck von US-Zöllen steht. Die Produktion von schweren Pickup-Trucks und V8-Motoren in GMs Ontario-Werken wird die Nachfrage nach hochfesten Präzisionskomponenten steigern, darunter Kraftstoffsysteme, Türhalterungen und Innenverkleidungen, und damit Zinkdruckgussprozesse unterstützen.
Berichtsumfang für den Markt für Zinkdruckguss von Automobilteilen in Kanada
Der Umfang umfasst die Segmentierung nach Produktionsprozesstyp (Druckguss, Vakuumdruckguss, Squeeze-Druckguss und halbfester Druckguss), Legierungstyp (Zamak 3, Zamak 5, ZA-Legierungen und andere), Anwendung (Karosseriebaugruppen, Motorteile, Getriebekomponenten, Gehäuse für Elektrik und Elektronik sowie Innen- und Zierteile), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere und schwere Nutzfahrzeuge sowie Zweiräder) und Vertriebskanal (OEM und Aftermarket). Marktgröße und Wachstumsprognosen werden in USD nach Wert dargestellt.
Nach Produktionsprozesstyp
| Druckguss |
| Vakuumdruckguss |
| Squeeze-Druckguss |
| Halbfester Druckguss |
Nach Legierungstyp
| Zamak 3 |
| Zamak 5 |
| ZA-Legierungen |
| Sonstige |
Nach Anwendung
| Karosseriebaugruppen |
| Motorteile |
| Getriebekomponenten |
| Gehäuse für Elektrik und Elektronik |
| Innen- und Zierteile |
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Zweiräder |
Nach Vertriebskanal
| Erstausrüster (OEM) |
| Aftermarket |
Kreuzsegmentierungsanalyse
| Produktionsprozesstyp nach Fahrzeugtyp |
| Nach Produktionsprozesstyp | Druckguss |
| Vakuumdruckguss | |
| Squeeze-Druckguss | |
| Halbfester Druckguss | |
| Nach Legierungstyp | Zamak 3 |
| Zamak 5 | |
| ZA-Legierungen | |
| Sonstige | |
| Nach Anwendung | Karosseriebaugruppen |
| Motorteile | |
| Getriebekomponenten | |
| Gehäuse für Elektrik und Elektronik | |
| Innen- und Zierteile | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Zweiräder | |
| Nach Vertriebskanal | Erstausrüster (OEM) |
| Aftermarket | |
| Kreuzsegmentierungsanalyse | Produktionsprozesstyp nach Fahrzeugtyp |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Markt für Zinkdruckguss von Automobilteilen in Kanada bis 2032?
Der kanadische Markt für Zinkdruckguss von Automobilteilen wird bis 2032 voraussichtlich einen Wert von 0,21 Milliarden USD erreichen und im Prognosezeitraum von 2027 bis 2032 einen CAGR von 4,49 % verzeichnen.
Welcher Produktionsprozess wächst am schnellsten im kanadischen Zinkdruckgusssektor?
Vakuumdruckguss ist der am schnellsten wachsende Prozess und wird bis 2032 voraussichtlich einen CAGR von 7,13 % verzeichnen.
Welche Automobilanwendung bietet das stärkste Wachstumspotenzial für Zinkgussteile?
Der Markt für Gehäuse für Elektrik und Elektronik wird bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen, angetrieben durch den zunehmenden elektronischen Inhalt in Fahrzeugen.
Welche Legierung hält im Jahr 2026 den führenden Anteil am kanadischen Markt für Zinkdruckguss von Automobilteilen?
Zamak 3 entfiel im Jahr 2026 auf 46,33 % der Nachfrage, angetrieben durch seine Eignung für hochvolumige, detaillierte Komponenten und die Warmkammer-Druckgussproduktion.