
酸化カルシウム市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 374.27 百万トン |
| 市場取引高 (2031) | 437.05 百万トン |
| 成長率 (2026 - 2031) | 3.15 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酸化カルシウム市場分析
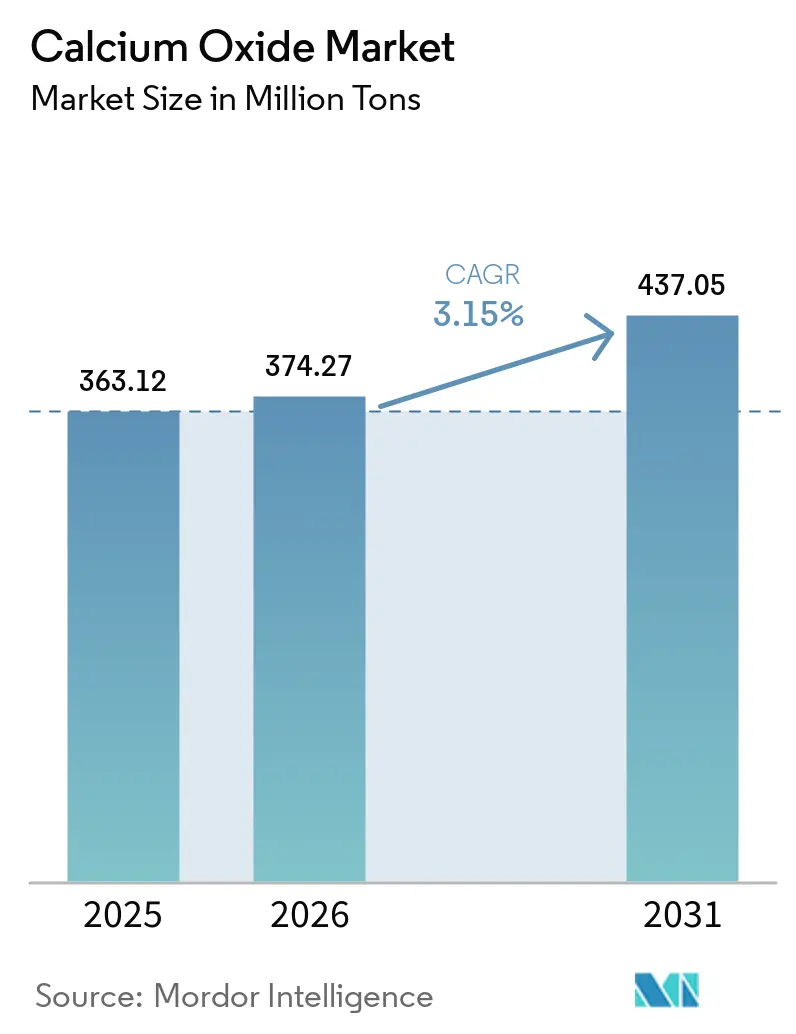
酸化カルシウム市場規模は2025年に3億6,312万トンと評価され、2026年の3億7,427万トンから2031年には4億3,705万トンに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率は3.15%です。高炉・転炉製鋼は引き続き需要の中核を担っていますが、電気炉への段階的な移行により、粗鋼生産量の絶対値が高水準を維持する中でも、粗鋼1トン当たりの生石灰使用量は低下しています。米国クリーンエア法および欧州連合産業排出指令の下での厳格な二酸化硫黄規制により、石炭火力発電所やセメントキルンは石灰スラリーを使用する排煙脱硫システムの後付け設置を余儀なくされており、規制対応に起因する安定した需要層が形成されています。並行して、欧州および北米における低炭素セメントの試験的取り組みが、商品グレードより20〜30%高い価格で取引される高純度酸化カルシウムのプレミアムセグメントを押し上げています。エネルギー価格の変動と炭素排出コストが主要な逆風要因であり、炭素回収対応キルンおよび代替燃料への投資を加速させています。
レポートの主要ポイント
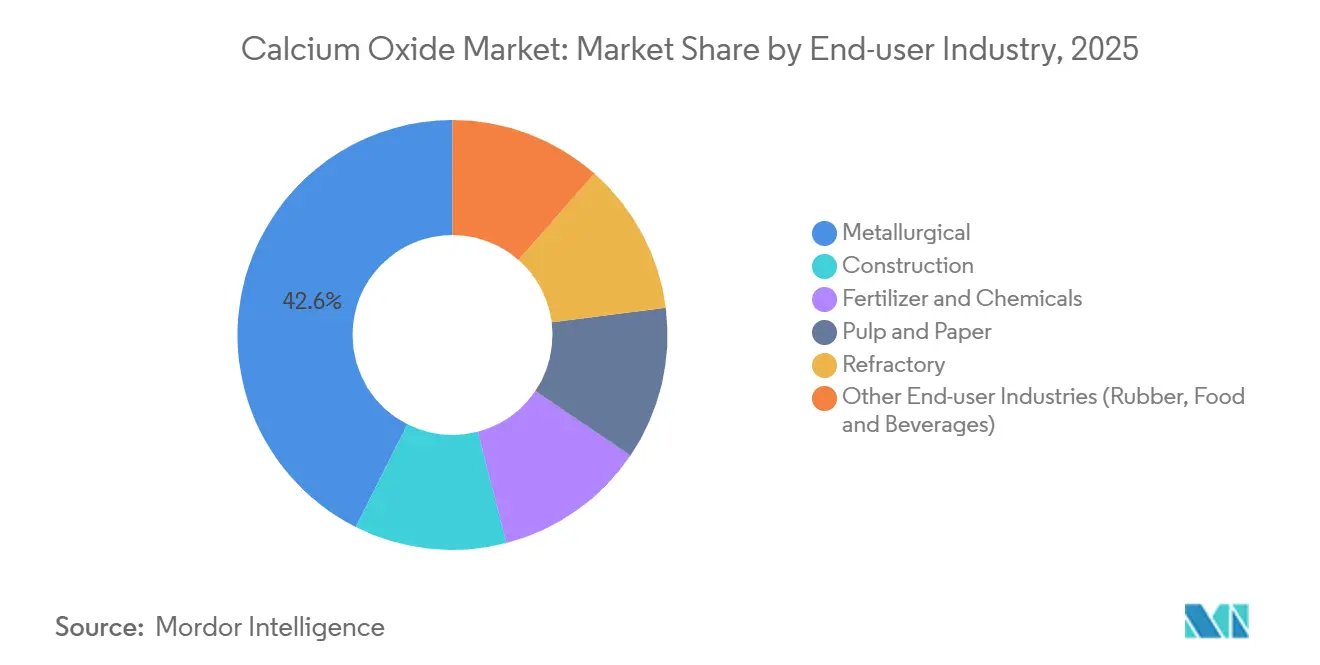
- 最終用途産業別では、冶金セグメントが2025年の酸化カルシウム市場シェアの42.57%をリードし、肥料・化学品セグメントは2031年にかけて年平均成長率4.16%で拡大すると予測されています。
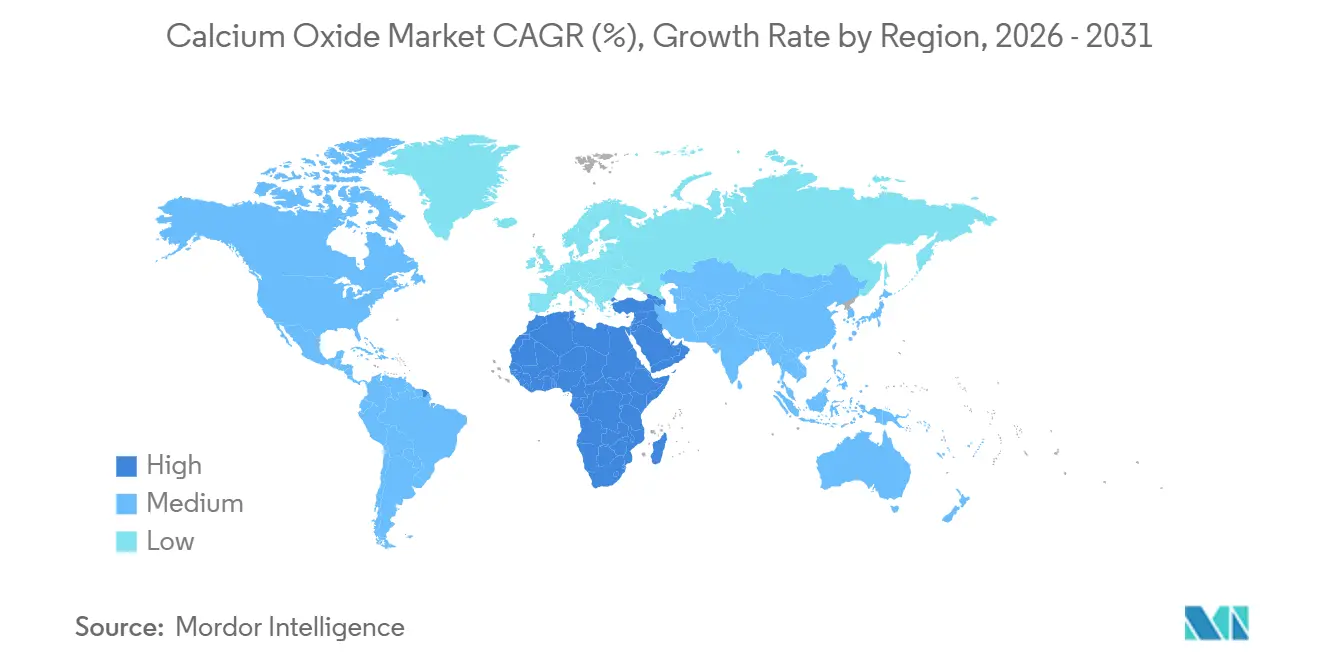
- 地域別では、アジア太平洋が2025年の酸化カルシウム市場シェアの49.32%を占め、中東・アフリカ地域は2031年にかけて年平均成長率3.98%で最も速い成長を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の粗鋼生産量の急増 | +0.7% | アジア太平洋中核(中国、インド、日本)、中東への波及 | 中期(2〜4年) |
| アジア太平洋およびアフリカにおけるインフラ・セメント需要の急速な拡大 | +0.8% | アジア太平洋(インド、東南アジア諸国連合)、中東(サウジアラビア、アラブ首長国連邦)、サハラ以南アフリカ | 長期(4年以上) |
| 排出規制の強化による排煙脱硫および水処理における酸化カルシウム使用の増加 | +0.4% | 北米、欧州連合、中国に集中した世界全体 | 短期(2年以内) |
| 新興経済国における農業土壌健全化プログラム | +0.5% | サハラ以南アフリカ、ブラジル、インド、アルゼンチン | 長期(4年以上) |
| 高純度酸化カルシウムを必要とする低炭素セメントおよびカーボンループ技術 | +0.4% | 欧州連合、北米、アジア太平洋での初期試験 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の粗鋼生産量の急増
鉄鋼は酸化カルシウムの最大の消費産業であり続けており、炉の技術に応じて粗鋼1トン当たり15〜50キログラムの生石灰を使用します。中国は2024年に粗鋼を10億トンをわずかに超える水準で生産しており、わずかな減少ながらも他のすべての市場を大きく上回っています。経済協力開発機構は、2030年までの新規製鉄能力の40.5%が引き続き高炉・転炉ルートを使用すると予測しており、電気炉の普及が徐々に進む中でも石灰使用強度が維持されるとしています。インドの国家鉄鋼政策は2030年までに3億トンの能力を目標としており、主に高炉・転炉方式であることから、生石灰の持続的な需要が確保されています。国際エネルギー機関は、製鋼における副原料が年間0.3ギガトンのプロセス二酸化炭素を排出すると試算しており、炭素回収・貯留設備付きキルンの気候的意義を裏付けています。これらの要因は総じて、保守的な鉄鋼成長シナリオの下でも酸化カルシウム市場の需要下限を支えています。
アジア太平洋およびアフリカにおけるインフラ・セメント需要の急速な拡大
インドのセメント生産量は2025年度に4億5,300万トンに達し、クリンカー対セメント比率は0.75近辺で推移しています。主要な東南アジア諸国連合加盟国は、鉄道、幹線道路、低価格住宅に公共予算を投入しており、2030年まで毎年4〜5%の地域セメント生産増加を牽引しています。サウジアラビアのビジョン2030メガプロジェクトは大量の低炭素コンクリートを必要としており、ヤンブーにおける日産5,000トンのクリンカーフリーラインは、高純度酸化カルシウムがポルトランドクリンカーを代替しながら内包炭素を最大80%削減できることを示しています。サハラ以南アフリカでは、3,270万ヘクタールの酸性土壌が作物収量を低下させており、建設成長と連動した農業石灰プログラムを促進しています。これらのインフラと農業の取り組みが収束することで、酸化カルシウム市場の堅調な数量成長軌道が強化されています。
排出規制の強化による排煙脱硫および水処理における酸化カルシウム使用の増加
米国における改訂版国家大気環境基準および欧州連合における二酸化硫黄排出上限の強化により、老朽化した石炭火力発電所およびセメントキルンは石灰ベースのスクラバーの設置または更新を余儀なくされています[1]。中国の生態環境部は現在、セメントキルンに対して二酸化硫黄濃度を50 mg/m³未満することを義務付けており、脱硫用途における石灰需要の拡大を加速させています。地方自治体の水道事業者は、pH調整およびリン除去のために石灰軟化および水酸化カルシウムへの依存を継続しており、米国水道協会は100〜300 mg/Lの添加量を示しており、この量は建設・鉄鋼サイクルとは独立して推移しています。これらの規制上の要因により、酸化カルシウム市場には比較的価格非弾力的な需要の下限が形成されています。
高純度酸化カルシウムを必要とする低炭素セメントおよびカーボンループ技術
欧州連合規則2024/2620は鉱物炭酸塩を恒久的な炭素吸収源として認定しており、酸化カルシウムが養生中に二酸化炭素と反応する際にクレジットを請求できるようにしています。Lhoistによる炭素回収対応ドロマイト石灰プラントへの2億5,000万ユーロの投資は、2031年までに年間100万トンの二酸化炭素固定を目標とした炭素回収・貯留設備付き資産への転換を象徴しています。Carmeuse は、別々の反応炉で酸化カルシウムと炭酸カルシウムを循環させることでキルン排出ガスを回収するカルシウムループの試験を実施しています。これらの技術はすべて、不活性物質の蓄積を最小化するために90%以上の酸化カルシウム純度を規定しており、より広範な酸化カルシウム市場内にプレミアムニッチを開拓しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いエネルギーコストおよび二酸化炭素コスト、キルン排出規制の強化 | -0.3% | 欧州連合、北米、アジア太平洋での新興圧力 | 短期(2年以内) |
| 石灰石および天然ガス価格の変動 | -0.2% | 輸入ガス依存地域(欧州連合、日本、韓国)で深刻な世界全体 | 中期(2〜4年) |
| 鉄鋼における代替吸収剤・副原料のシェア拡大 | -0.2% | 中国、欧州連合、北米の電気炉クラスターに集中した世界の鉄鋼市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いエネルギーコストおよび二酸化炭素コスト、キルン排出規制の強化
生石灰1トンの生産には3.2〜4.5ギガジュールの熱エネルギーが必要であり、ガス焚きキルンでは天然ガスが現金コストの60%を占める場合があります。欧州連合の炭素価格が1トンの二酸化炭素当たり80ユーロ近辺で推移していることは、製品1トン当たり約0.8トンの二酸化炭素を排出する旧式キルンに対して、生石灰1トン当たり60〜70ユーロの追加コストをもたらします。排出権取引制度フェーズIVにおける無償割当の削減により、この負担は毎年強まっています。米国では、新興の州レベルプログラムおよび厳格化された新規発生源性能基準により、能力を拡大することなく設備投資を増加させる選択的触媒還元装置およびバグフィルターの後付け設置が義務付けられています。小規模な独立系生産者はこうした改良の資金調達がますます困難になっており、酸化カルシウム市場における統合化の傾向を促進しています。
石灰石および天然ガス価格の変動
高品位(炭酸カルシウム95%超)の石灰石埋蔵量は輸送拠点からより深く遠い場所に位置するようになっており、過去5年間で輸送コストが最大25%上昇しています[2]。日本、韓国、中東の一部など輸入依存度が高い地域では、海上運賃プレミアムが着地コストに1トン当たり10〜15米ドルを加算しています。北東アジアの液化天然ガス価格は2024〜2025年にMMBtu当たり12〜25米ドルの間で変動し、キルンコストの予測を困難にしています。バイオマスや水素などの代替燃料はリスクを軽減しますが、高価なバーナー改造が必要であり、水素の場合はインフラが依然として初期段階にあります。したがって、価格変動は利益率の見通しを悪化させ、酸化カルシウム市場におけるプロジェクト承認を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途産業別:
冶金の優位性が構造的な逆風に直面冶金セグメントは2025年の酸化カルシウム市場シェアの42.57%を占め、高炉・転炉製鋼における副原料としての重要な機能を反映しています。電気炉技術への世界的な移行により鉄鋼1トン当たりの石灰使用量が5〜15キログラムに低下しているものの、インドの高炉中心の拡大と中国における持続的な一貫製鉄能力が絶対的な数量需要を支えています。取鍋ライニング用の耐火物グレード酸化カルシウムは価格プレミアムを享受しており、新規参入を制限する品質認証によって支えられています。
建設セグメントはインドの4億5,300万トンのセメント生産量と東南アジア諸国連合のインフラブームによって活性化されています。肥料・化学品は最も急速に拡大している最終用途産業であり、2031年にかけて年平均成長率4.16%で成長しています。パルプ・紙工場はクラフト苛性化ループにおいてパルプ1トン当たり80〜120キログラムの安定した生石灰使用量を維持しています。非冶金産業は総じて、酸化カルシウム市場を鉄鋼サイクルの変動から緩衝する多様化を提供しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の酸化カルシウム市場
アジア太平洋地域は、2025年の数量において49.32%のシェアで酸化カルシウム市場をリードしており、中国の巨大な鉄鋼・セメントセクターおよびインドの加速するインフラパイプラインがその基盤となっている。中国のセメントキルンに対する超低排出規制は、建設成長が緩やかになる中でもFGDグレードの石灰への新たな需要を生み出している。インドの政府は国家インフラパイプラインの下で1.4 トリリオン 米ドルを配分しており、1,000万ヘクタールの酸性土壌にわたるセメント生産能力の増強と農業用石灰の流通を持続させている。
北米の酸化カルシウム市場
北米は、インフラ投資・雇用法の恩恵を受けており、同法は高速道路の舗装補修、橋梁の修復、および水道システムの改良に資金を提供しているが、これらはいずれもアスファルト改質および軟水化処理においてCaOを使用している。米国の鉄鋼セクーがEAFミニミルへの転換を進めることで石灰の使用強度は低下するものの、自動車および家電製品の生産により全体的な需要は底堅く推移している。メキシコのニアショアリングを背景とした建設成長の加速を受け、Grupo CalidraはバヒオのCaO生産能力を拡張し、地域の酸化カルシウム市場を強化した。
欧州・中東・アフリカおよび南米の酸化カルシウム市場
欧州は高いエネルギーコストと厳格な炭素削減目標のもとで事業を展開している。規制2024/2620は鉱物炭酸塩を恒久的な炭素吸収源として分類しており、CCS対応キルンおよびアルカリ活性化バインダー向けの高純度CaOの採用を促進している。ドイツとフランスは低炭素セメントの試験をリードしている一方、ポーランドとルーマニアは鉄鋼向けのコスト競争力の高いグレードを重視している。中東・アフリカ地域は3.98%のCAGRで成長が見込まれており、サウジビジョン2030のメガプロジェクトおよびサブサハラアフリカの土壌石灰化プログラムを活用している。南米の需要は、ブラジルのセラード農業およびアルゼンチンのリチウムブライン処理に依存ており、いずれもpH調整および不純物除去のために生石灰を必要としている。
バリューチェーン分析
酸化カルシウムのバリューチェーンは、高品位石灰石またはドロマイトの確保と採石場開発から始まり、続いて竪型窯またはロータリーキルンでの破砕、粒度調整、焼成が行われる。生産者はその後、高反応性および高純度ストリームを含む製品を冷却、篩分け、等級付けし、必要に応じて下流工程で水酸化カルシウムへの水和処理を行う。Lhoist、Carmeuse、Graymont、Mississippi Lime、Nordkalkなどの統合サプライヤーは、採石場へのアクセスとキルン設備を組み合わせ、冶金用フラックス、脱硫吸収剤、水処理用薬剤、建設用土壌安定化のための原料品質と供給継続性を管理している。
流通は主にバルク物流(トラック、鉄道、一部の輸送経路では海運)に依存し、保管と取り扱いは水分吸着を抑え反応性を維持するよう設計されている。主なボトルネックはエネルギー集約度(生石灰の生産は高温焼成に依存し、天然ガスと石炭のコストの影響を受ける)、脱炭素化関連の資本支出(CCS対応、酸素燃焼、電化アップグレード)、そして重量があり単価の低いバルク量を長距離輸送する際の配送コスト感度の高さである。これらの制約は地域的な供給体制と垂直統合を強化する傾向にあり、コンプライアンス圧力の高まりとともに、プロセスCO2削減を目的とした技術提携がより顕著になっている。
競合状況
市場集中度
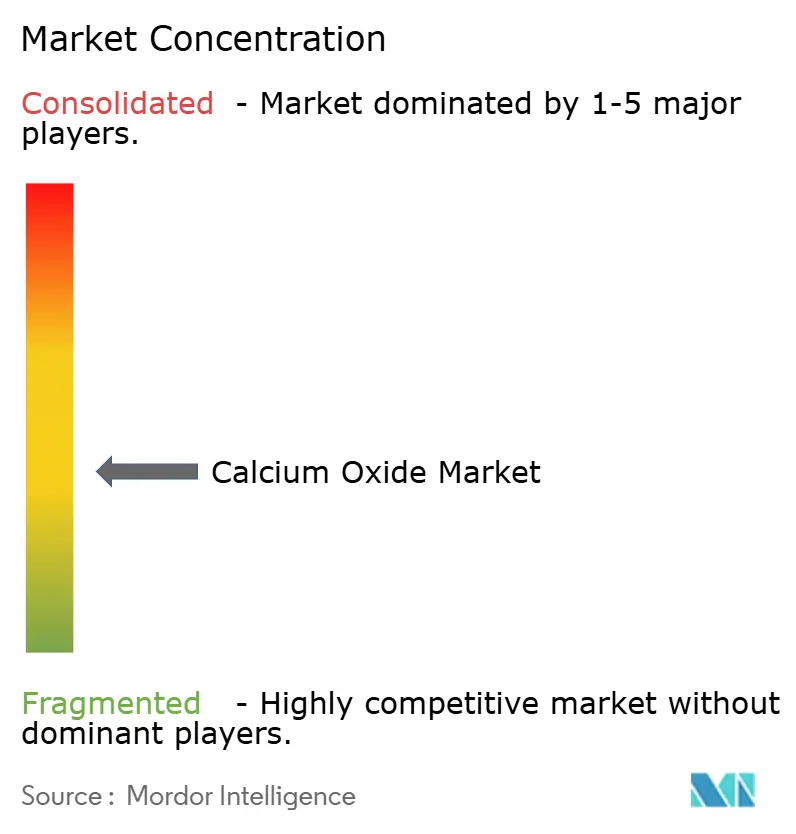
酸化カルシウム市場は中程度の集中度を示しており、上位5社であるLhoist、Carmeuse、Graymont、Minerals Technologies Inc.、Mississippi Limeが世界の生産能力の約45%を占めています。資本はグリーンフィールドの増産よりも炭素削減プロジェクトに流入しています。Lhoistはベルギーに炭素回収対応ドロマイト石灰プラントのために2億5,000万ユーロを充当しており、2031年に完全稼働した際には年間100万トンの二酸化炭素を固定する予定です。Carmeuse は欧州の大手セメントメーカーと提携し、フランスのキルンでカルシウムループの試験を実施しており、2028年までの商業展開を目指しています。
地域の競合他社はロジスティクスを活用しており、CAO Industriesはマレーシアの東南アジア諸国連合建設ハブへの近接性を活かし、Grupo Calidraはメキシコの鉄鋼ベルトへの鉄道リンクを活用しています。Hoffmann Greenなどの技術革新企業は、ポルトランドクリンカーを高純度酸化カルシウムで代替するクリンカーフリーセメントのライセンス供与を行っており、内包炭素を80%削減し欧州連合の炭素クレジットを収益化しています。欧州特許庁は2024〜2025年に47件の石灰脱炭素化特許を登録しており、電気キルン、酸素燃焼設計、マイクロ波焼成を巡る研究開発競争の激化を示しています。このような状況において、採石場を統合し、多燃料キルンを保有し、初期段階の炭素回収・貯留試験を実施している生産者は、コストおよびコンプライアンス面での構造的優位性を享受しています。
酸化カルシウム産業のリーダー企業
-
Carmeuse
-
Lhoist
-
Minerals Technologies Inc.
-
GRAYMONT
-
Mississippi Lime Company d/b/a MLC.
- 注:主要企業の掲載順は順位を示すものではありません。
酸化カルシウム市場 このレポートでカバーされる企業
- AKJ Minchem Private Limited
- American Elements
- Astrra Chemicals
- CAO Industries Sdn Bhd
- Carmeuse
- GRAYMONT
- GREER LIME COMPANY
- Grupo Calidra
- Imerys
- Kemipex
- Lhoist
- Linwood Mining & Minerals Corporation
- Minerals Technologies Inc.
- Mississippi Lime Company d/b/a MLC.
- Nordkalk
- Pacific Lime and Cement Limited
- Pete Lien & Sons, Inc.
- Sibelco
- Sigma Minerals Ltd
- United States Lime & Minerals
市場機会と将来展望
脱炭素化は石灰資産のアップグレードサイクルを生み出しており、低炭素バインダーやカーボンループ構想に使用される高純度CaOのプレミアムニッチ市場が形成されている。本セグメントの事例としては、Origen Powerがノースダコタ州のEERCでゼロエミッション酸素燃焼石灰キルンプラットフォームの大規模試験を完了したこと(2026年1月)、およびthyssenkrupp PolysiusがSMA Mineralとともにノルウェーのモー・イ・ラーナで1日120トンの電気アーク焼成(EAC)パイロットプラントの作業を開始したこと(2025年12月)が挙げられる。サプライヤー側では、Maerzが中国江蘇省のJiangsu Huaye Calcium Industry向けに1日800トンの石灰キルン2基を試運転開始したこと(2026年4月)、およびSchaefer Kalk Malaysiaで初のEcoKiln Readyユニットを試運転開始したこと(2026年6月)が示すように、新しいキルン構成は酸素燃焼およびCCUS移行を見据えて設計されている。
商業的な空白地帯は、需要が拡大しているものの、輸送コストと厳格化する規格が近隣供給を制限している場所にも見られる。Maerzがアルゼンチンのラ・ラハでGrupo Calidra向けに旧型キルンを改修したこと(2026年5月)は、生産者がエネルギー性能と製品品質を向上させながら資産寿命を延ばし、新設のみに依存せず脱硫グレードおよび高反応性要件を満たしている様子を反映している。アジア太平洋地域が2025年の生産量の49.32%を占め、公共事業や セメントキルンにおける排出削減主導の消費が拡大する中、地域限定の生産能力増強、改修プログラム、より高グレードの製品ライン(ループ用途や特殊用途に必要な純度90%超のCaOを含む)が、エネルギーおよびCO2の制約強化下でサプライヤーが価値を獲得するための最も実行可能な道筋となっている。
最近の産業開発事情 酸化カルシウム市場
- 2026年6月:Lhoist North AmericaとMartin Marietta Materialsは、石灰および建築資材事業を統合する最終契約を発表し、産業用石灰事業を統合し北米全域での物流網を強化した。この発表は、生産者が産業用途全体で脱炭素化投資を支えるための規模拡大と資産統合を求める中、業界の統合が続いていることを示している。
- 2025年7月:Pacific Lime and Cement Limitedは西オーストラリアで酸化カルシウム事業を開始し、統合型サプライチェーンモデルで鉱業顧客をターゲットとした。現場直送方式は、処理や環境管理に信頼できる生石灰供給が重要な遠隔操業の業務水準を支える。また、物流コストと信頼性がサプライヤー選定に影響する市場における地域的な競争圧力も高めている。
- 2024年6月:Grupo Calidraはアルゼンチンのサンフアン州にあるラ・ラハ工場で新型のMaerz石灰焼成キルンの運転を開始し、高品位・高反応性の酸化カルシウムを1日600トン(年間約219,000トン)生産する能力を追加した。この増強された生産能力は、冶金・産業需要向けの現地供給を改善し、長距離輸入への依存を軽減する。また、南部南米地域全体で製品の反応性と品質の一貫性に関する競争水準を高めている。
酸化カルシウム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、酸化カルシウム市場は、産業全体で投入材料として使用される商業販売された生石灰を対象とする。需要は鉄鋼、建設資材、化学品、および環境処理における生産量と連動している。
対象外の範囲:本市場規模の算定は、石灰石、消石灰、およびその他の下流カルシウム誘導体が生石灰とは別個の製品として販売される場合、これらを除外する。
セグメンテーション概要
- 最終用途産業別
- 冶金
- 建設
- 肥料・化学品
- パルプ・紙
- 耐火物
- その他の最終用途産業(ゴム、食品・飲料)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア諸国連合加盟国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、石灰および酸化カルシウムの生産、貿易フローの方向性、ならびに主要消費産業に関するファクトベースの構築から開始し、モデルが可視的な産業活動に基づくよう設計した。公開情報源としては、鉱物・石灰統計に関するUSGS、貿易データに関するUN Comtrade、世界鉄鋼協会の鉄鋼生産量シリーズ、ならびに処理関連需要を示す米国EPAおよびEU産業排出規制の参考資料を活用した。
前提条件を精緻化するため、設備増強、キルン稼働率に関するコメンタリー、および地域別構成比に関する企業の開示資料および投資家向けプレゼンテーションも精査した。また、プラントの稼働開始および政策変更については、業界団体のウェブページおよび信頼性の高い報道機関を参照した。一部のケースでは、アナリストが有料サブスクリプションを活用して企業財務情報およびインテリジェンス、特許データベース、ならびに輸出入の船積みレベルの記録を参照し、生産拠点と貿易集中度のクロスチェックを実施した。これらのデスクソースは例示的なものであり、調査における収集、検証、および明確化のために他にも多数の公開資料が活用された。
一次インタビューおよびサーベイ
一次調査は、酸化カルシウムの生産者、流通業者、ならびに鉄鋼、建設資材、化学品、水処理および排煙処理における大口エンドユーザーへのインタビューおよびサーベイを中心に実施した。本市場はグローバル市場であるため、インプットはAPAC、EMEA、およびアメリカ大陸にわたって検証され、平均販売価格レンジ、典型的な契約構造、ならびに自家消費用生石灰とマーチャント生石灰の実際の分割比率の確認に活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:18% | APAC:50% |
| 中位層:51% | 部門・ユニットリーダー:25% | EMEA:29% |
| 中小規模プレイヤー:19% | マネージャー:57% | アメリカ大陸:21% |
市場規模算定と予測
市場規模の算定は、まずトップダウン構造を用いて構築した。鉄鋼生産量、セメントおよび建設活動指標、ならびに既知の環境処理需要を活用して生石灰の対応可能な消費プールを再構築し、その後、数量および金額に換算した。コアとなる合計値が形成された後、サンプル国における供給者積み上げ、マーチャント出荷のチャネルチェック、および推定数量に適用したサンプルトン当たり価格レンジなど、選択的なボトムアップ推計によって裏付けを行った。
酸化カルシウムの需要と直接連動するため、いくつかの実務的な変数が主要なモデルレバーとして扱われた。これらには、粗鋼生産量(フラックス需要の代理指標として)、建設およびセメント生産のモメンタム、水・廃水処理の活動水準、排煙脱硫および類似の排出制御の強度、ならびにキルン稼働率と価格設定に影響するエネルギーおよびカーボンコストの圧力が含まれる。予測には、これらのドライバーが地域別にどのように推移するかについての専門家コンセンサスに基づくシナリオ分析を用い、その後、前提条件を年次の需要および価格パスに変換した。ボトムアップの視認性が低い箇所では、保守的な稼働率および貿易シェアレンジを適用してギャップを処理し、合計値を確定する前にフォローアップコールを通じて再確認した。
データ検証と更新サイクル
最終数値が単一のデータシリーズに依存しないよう、アウトプットは複数の方法で確認された。アナリストは、鉄鋼生産量トレンド、貿易動向、および可視的な設備変化などの独立したシグナルと照合して生石灰の推定需要を比較し、これらの指標と一致しない異常な急変を調査した。
承認前に、前提条件および計算は段階的な内部レビューを経る。大きな乖離が生じた場合は、何が変化したか、そ理由を確認するために業界関係者への再コンタクトを実施する。レポートは年次で更新され、主要なキルンの停止、プラントの稼働開始、または環境処理需要に影響する政策変更など、重要なイベントが発生した場合には中間更新が実施される。納品直前には最新の確認作業が完了し、クライアントは最新の更新済みビューを受け取ることができる。
Mordor Intelligenceの酸化カルシウム市場規模と他の公表推計値との比較
酸化カルシウムの公表市場規模がしばしば異なって見えるのは、測定単位、製品の境界、および市場販売としてカウントされる対象が発行者によって異なる場合があるためである。また、地域間での価格の積み上げ方法や、エネルギーコストおよび産業生産量が変化した際の前提条件の更新頻度によっても差異が生じる。
本市場における主要なギャップ要因は、通常、推計が数量ベース(トン)か金額ベース(米ドル)か、鉄鋼・セメントサイト内で使用される自家消費用生石灰が市場価値の一部として含まれるか否か、ならびに消石灰およびその他のカルシウム誘導体が同一の値に混入されているか否かである。通貨のタイミングおよび契約価格とスポット価格の取り扱いも合計値を変動させ、特に燃料コストが大きく変動する場合に顕著となる。一部の推計は、キルン稼働率と貿易集中度を毎年再検証することなく予測前提条件を延長している。
下表は、これらの方法論上の相違が報告された市場合計値にどのように反映されるかをまとめたものである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 3億7,427万トン(2026年) | |
| グローバルコンサルタンシーA | 53.3億米ドル(2025年) | 自家消費が金額換算される場合および隣接する石灰製品がグループ化される場合、金額のみの算定は高くなる可能性があり、これにより想定トン当たり価格水準の影響も増幅される。 |
| リサーチプラットフォームB | 51.7億米ドル(2024年) | 基準年の相違および製品・エンドユース解釈の広がりによって合計値がシフトする可能性があり、価格の推移が主にエネルギー連動のキルン経済ではなくヘッドラインインフレによって主導される場合、乖離はさらに拡大する |
上表は、乖離の大部分が単位の選択と、特に自家消費量および隣接する石灰製品に関して何が販売可能な市場数値として扱われるかによって説明されることを示している。数量が鉄鋼、建設、および処理需要指標からモデル化され、業界関係者との再確認を経た地域別レンジを用いて価格付けされる場合、結果は実際の消費シグナルに対して追跡可能な状態を維持する。これがMordor Intelligenceによってここで適用されたアプローチである。
レポートで回答される主要な質問
酸化カルシウム市場の規模はどのくらいですか?
酸化カルシウム市場は2026年に3億7,427万トンに達し、年平均成長率3.15%で2031年までに4億3,705万トンに達すると予測されています。
世界の酸化カルシウム需要に最も貢献している地域はどこですか?
アジア太平洋は中国の鉄鋼セクターとインドのセメントセクターを背景に、2025年の数量の49.32%をリードしています。
最終用途需要において最も速い成長を牽引しているものは何ですか?
精密農業が肥料・化学品需要を押し上げており、2031年にかけて年平均成長率4.16%で拡大すると予測されています。
排出規制は酸化カルシウムの消費にどのような影響を与えていますか?
米国、欧州連合、中国における厳格化された二酸化硫黄上限規制が石灰系排煙脱硫システムの設置を促進しており、規制対応に起因する需要下限を形成しています。