
硝酸カルシウム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
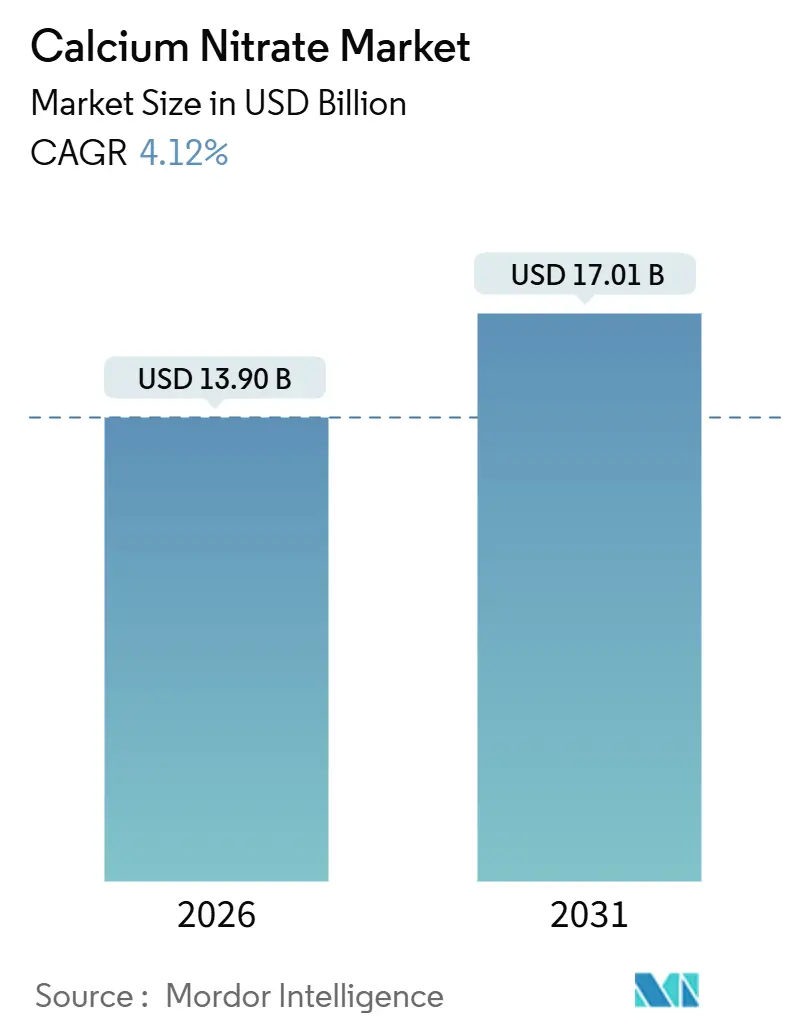
| 市場規模 (2026) | 13.90 十億米ドル |
| 市場規模 (2031) | 17.01 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硝酸カルシウム市場分析
硝酸カルシウム市場規模は2026年に138億9,000万USDと推定され、予測期間(2026年〜2031年)においてCAGR 4.12%で成長し、2031年には170億1,000万USDに達する見込みです。ドリップ、マイクロスプリンクラー、ピボット式システムの普及が広がるなか、栽培者は灌漑施肥装置にスムーズに統合できる完全水溶性硝酸塩資材を志向するようになっています。欧州連合(EU)が高排出窒素肥料に対して導入した炭素国境調整措置は、従来品と低炭素品の価格差を拡大させており、再生可能アンモニアや炭素回収技術に投資してきた生産者に有利な状況をもたらしています。アジア太平洋および北米の都市型植物工場事業者や施設野菜生産者は、高品質農産物における花腐れや葉焼けを防ぐために塩化物フリーの硝酸カルシウム溶液を好んで使用しています。一方、世界各地の排水処理施設は硫化水素の発生を抑制するための硝酸塩添加規模を拡大しており、補完的な産業用需要の流れを生み出しています。
主要レポートのポイント
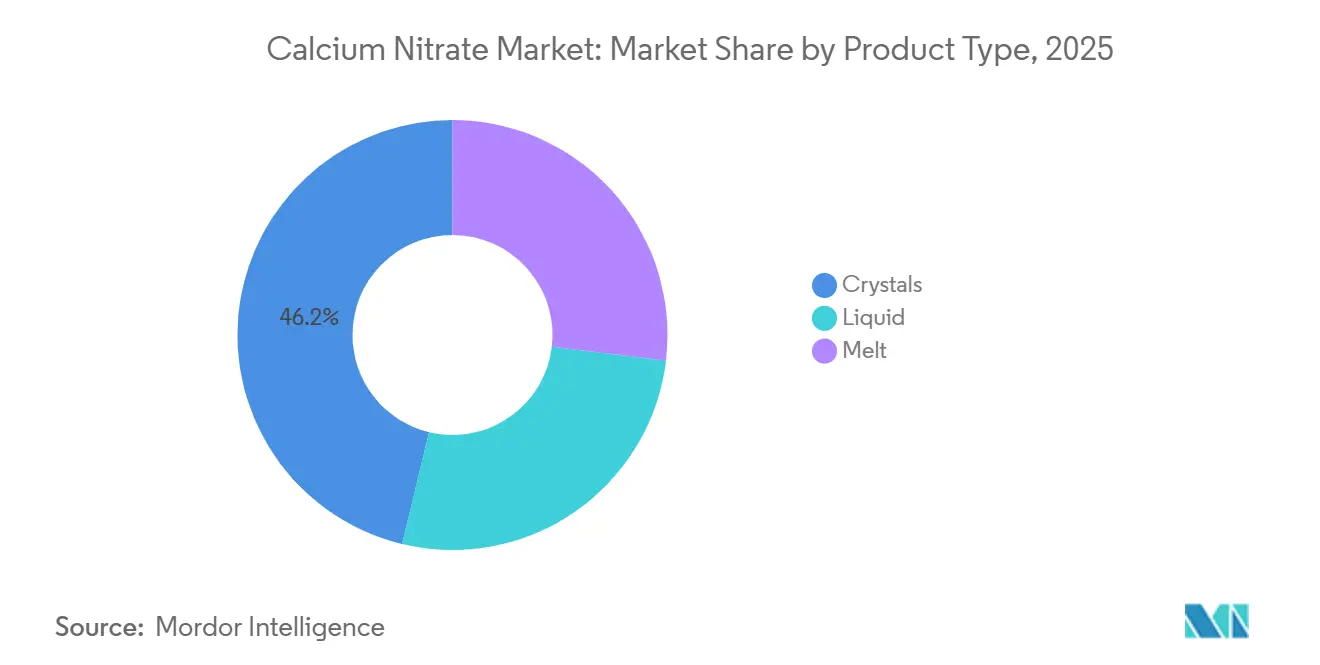
- 製品タイプ別では、2025年の硝酸カルシウム市場において結晶が売上高の46.22%のシェアを占めました。液体は2031年にかけてCAGR 4.21%で拡大しています。
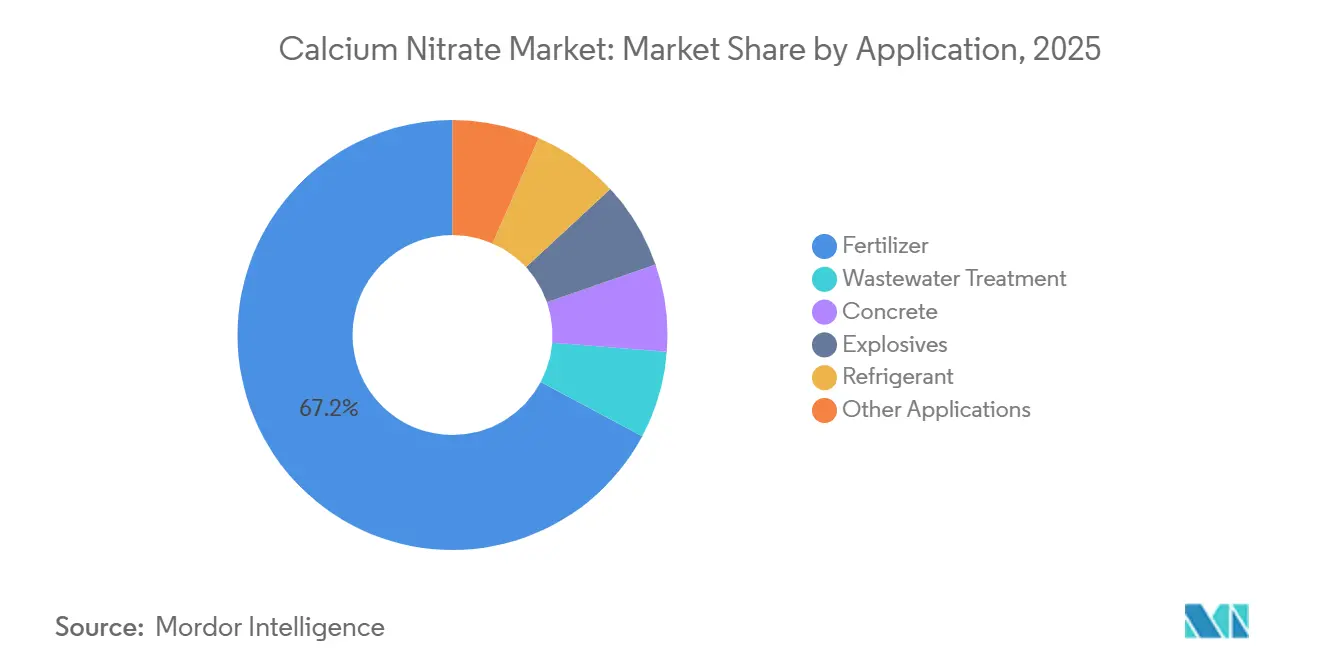
- 用途別では、肥料が2025年の需要の67.18%を占め、廃水処理はCAGR 4.78%で2031年にかけて拡大しています。
- 地域別では、アジア太平洋が2025年の硝酸カルシウム市場シェアで41.98%を占めてトップであり、2031年にかけてCAGR 5.41%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの概算影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 特殊水溶性肥料ブーム | +1.2% | アジア太平洋および北米に集中するグローバル市場 | 中期(2〜4年) |
| 都市型植物工場の灌漑施肥需要 | +0.8% | 北米、欧州、ASEAN都市クラスター | 中期(2〜4年) |
| 高付加価値作物におけるカルシウム欠乏障害 | +0.7% | グローバル、特に地中海および熱帯地域 | 短期(2年以内) |
| EU CBAM対応低炭素硝酸塩の普及促進 | +0.6% | 欧州、さらにグローバルな輸出志向生産者への波及 | 長期(4年以上) |
| 集光型太陽熱発電(CSP)溶融塩向けオンサイト無水硝酸カルシウム | +0.3% | 中東、北アフリカ、米国南西部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊水溶性肥料ブーム
精密灌漑は水不足地域における散布施用に取って代わりつつあります。硝酸カルシウムは完全溶解し、塩化物を含まないため、灌漑施肥における窒素とカルシウムの供給源として好まれています。HaifaのCal Primeなどの商業グレードは、総窒素17.0%(ほぼ全量が硝酸態)および水溶性カルシウム23.5%を供給し、高濃度原液を調製して輸送コストを削減し、栄養素のpHを安定させることができます。アジア太平洋各国政府は、中国の第14次五カ年計画やインドのプラダン・マントリ・クリシ・シンチャイー・ヨジャナ(Pradhan Mantri Krishi Sinchayee Yojana)の下でマイクロ灌漑に補助金を提供し、完全溶解グレードへの需要を押し上げています。Croda Agricultureのゆっくりとした尿素態窒素放出を実現するPiNT技術に代表される製剤革新が、補完的な硝酸カルシウム資材の全体的な普及を促進しています。
都市型植物工場の灌漑施肥需要
植物工場、屋上温室、植物生産施設は、超純粋な栄養塩を必要とする閉鎖循環型水耕または気耕システムで稼働しています。硝酸カルシウムは通常、リン酸塩や硫酸塩の沈殿を防ぐために二液式製剤として供給され、これらの製剤の中心的成分となっています。Yaraの温室グレードCalcinitは20℃において1,200 g L⁻¹の溶解度を有し、エミッターを詰まらせる残留物を生じません。シンガポール、オランダ、米国の新設施設では、1作付けあたり栄養液1立方メートルにつき硝酸カルシウムを5〜10 kg消費しており、季節に依存しない安定した需要を提供しています。都市型食料生産へのベンチャーキャピタル資金および企業投資がこの構造的需要を増幅しています。
高付加価値作物におけるカルシウム欠乏障害
花腐れや葉焼けなどの生理障害は、カルシウムが豊富な土壌においてさえも、急速に生育する組織がカルシウム不足になると発生します。硝酸カルシウムによる葉面散布または灌漑施肥処理は、栄養欠乏と硝酸塩供給の両方に対処し、転流効率と細胞壁強度を改善します。Ases Chemical Worksは、これらの障害を防ぐために、1エーカーあたり4〜8 kgの定植前施用と重量容量比15%の葉面散布を推奨しています。経済的リスクは高く、花腐れが一度発生するとトマト収穫量の最大40%が出荷不能となる可能性があり、温室および露地栽培の施肥プログラムへの硝酸カルシウムの継続的な組み込みを促しています。
集光型太陽熱発電(CSP)溶融塩向けオンサイト無水硝酸カルシウム
乾燥地域の集光型太陽熱発電(CSP)プラントは、無水硝酸カルシウムを硝酸ナトリウムおよび硝酸カリウムと混合し、融点が約130℃の三元共晶塩を生成します。これらの混合物は凝固点を下げる一方で、上限作動温度を約450℃に制限するため、慎重な熱サイクル設計が必要です[1]米国海洋大気庁(National Oceanic and Atmospheric Administration)、「化学的危険物—硝酸カルシウム」、noaa.gov。中東および北アフリカの新規プロジェクトでは、供給を確保するためにオンサイトでの硝酸塩合成を採用しており、工業グレード硝酸カルシウムへの増分需要をもたらしています。
制約の影響分析*
| 制約 | CAGRへの概算影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 有機・バイオベース肥料へのシフト | -0.5% | 欧州、北米、アジア太平洋のニッチセグメント | 中期(2〜4年) |
| アンモニア・硝酸価格の変動 | -0.7% | 輸入依存地域での影響が顕著なグローバル市場 | 短期(2年以内) |
| 硝酸塩添加に代わる脱窒バイオリアクター | -0.2% | 北米(中西部)、欧州(農業排水地帯) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有機・バイオベース肥料へのシフト
政策的インセンティブと消費者の嗜好が、欧州および北米における認定有機農業への転換を後押ししており、近年の有機農地面積は年間最大10%増加しています。有機農業基準は合成硝酸塩の使用を禁じており、需要は堆肥や微生物接種材料へと転換されています。欧州の「ファーム・トゥ・フォーク(Farm to Fork)」戦略は2030年までに肥料使用量を20%削減することを目標としており、低投入型農業を奨励する補助金制度が設けられています。有機態窒素源の総窒素消費量に占める割合はまだ小さいものの、北部欧州やカリフォルニアを中心とした高付加価値野菜、果物、ワイン用ブドウにおける硝酸カルシウムの需要を代替しています。
硝酸塩添加に代わる脱窒バイオリアクター
米国中西部および欧州の一部排水プロジェクトでは、脱窒細菌を活性化するウッドチップまたは基質充填型バイオリアクターを導入し、自治体下水管路への化学的硝酸塩添加の必要性を低減しています。普及は依然として局所的ですが、外部硝酸塩を使用せずに硫化水素を50%以上削減できることが成功事例で示されており、臭気制御用途における硝酸カルシウムへの長期的な代替リスクをもたらしています[2]米国地質調査所(U.S. Geological Survey)、「硝酸塩除去のためのウッドチップ・バイオリアクター」、usgs.gov。普及規模は土地の利用可能性とメンテナンスコストに依存するため、市場への影響は段階的に顕在化するとみられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
結晶が大量需要を牽引、液体が精密システムで台頭2025年において結晶は売上高の46.22%を占めており、広大な農地や果樹園施肥プログラムにおける重要な役割を示しています。栽培者は、混合タンクで迅速に溶解する防湿袋に入った結晶性硝酸カルシウム四水和物のコスト効率を高く評価しています。硝酸カルシウム市場において結晶分野の規模は、原液タンクで結晶を溶解する施設園芸事業者に支えられ、着実に拡大する見込みです。窒素9〜11%、カルシウム14〜19%で販売される液体製剤はCAGR 4.21%で拡大しています。精密灌漑施肥の導入事業者は、特にコンピューター制御の施肥ポンプを通じて注入する際に、あらかじめ溶解された溶液が提供する省力化と均一性を評価しています。2024年にNorkemが発売した粒状硝酸カルシウムは、降雨量の多い地帯における溶脱を軽減するゆっくりとした栄養素放出プロファイルを提供することで、結晶カテゴリーにおける継続的な革新を示しています。
産業用購入者はニッチではあるが安定した需要先を形成しています。無水硝酸カルシウムの溶融体はHitec XLなどの三元CSP溶融塩に混合され、融点の低下を実現する一方で作動温度上限を450℃に制限します。コンクリート混和剤メーカーは、ASTM C494タイプCおよびタイプEに準拠した非塩化物系凝結促進剤として硝酸カルシウムを使用しており、この用途は2024年の米国連邦道路庁(Federal Highway Administration)の技術資料で再確認されています。これらの産業向けチャネルは全体として需要を多様化し、硝酸カルシウム市場を農業サイクルの変動から緩衝する役割を果たしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です


用途別:
肥料が需要を支配、廃水処理が急成長2025年において肥料は全消費量の67.18%を占めており、集約的園芸における硝酸カルシウムの二重栄養素効果を反映しています。栽培者がより高い肥料利用効率を追求するなかで、肥料用途における硝酸カルシウム市場規模は引き続き拡大する見込みです。廃水処理は2031年にかけてCAGR 4.78%で最も速く成長する用途です。処理場では硫酸塩還元菌を抑制し、脱窒のために容易に利用可能な炭素を供給するために、1リットルあたり50〜200 mgの硝酸態窒素を添加しており、この慣行は米国の複数の州の水道機関によって推奨されています。コンクリート、爆薬、冷凍はそれぞれ小さいながらも持続的なシェアを占めており、コンクリート混和剤の需要は2024年の米国連邦道路庁(FHWA)のガイダンスで適切な投与量管理が強調されたことにより新たな裏付けを得ています。
産業用途の多様性が農業低迷期における硝酸カルシウム市場を支えています。例えば、爆薬メーカーは起爆速度を高めるために硝酸カルシウムをアンモニア硝酸塩燃料油(ANFO)製剤に混合し、冷凍エンジニアは冷凍チェーン物流向けに硝酸カルシウムの潜熱特性を活用する共晶相変化スラリーを探索しています。このポートフォリオ効果が、規制および原料に関する逆風の中でも堅調な成長見通しを支えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
地域分析
アジア太平洋地域の硝酸カルシウム市場
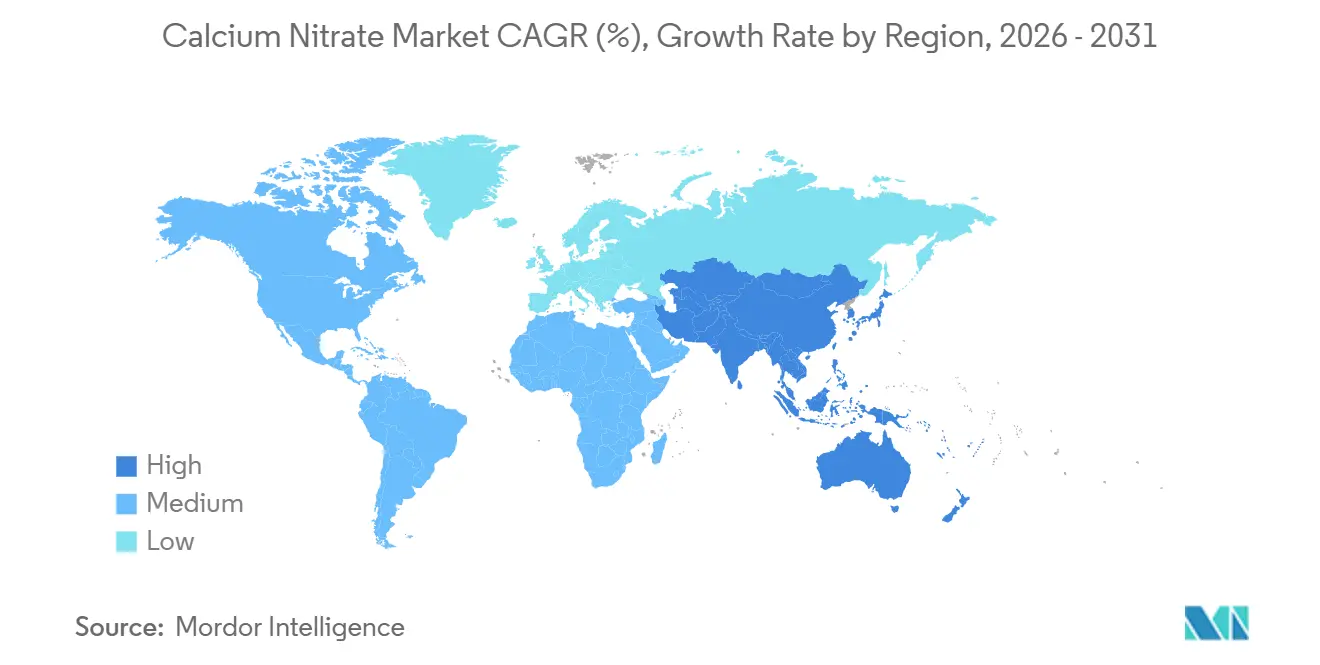
アジア太平洋地域は2025年の硝酸カルシウム市場において41.98%のシェアを占め、2031年にかけて5.41%の成長が予測されている。中国の120万ヘクタールに及ぶ温室基盤は、水耕栽培ミックスに超高純度硝酸カルシウムを使用する土壌レス栽培システムへの転換を進めている。節水灌漑に対する国家補助金が液肥灌漑の普及を加速させている。インドでは国家園芸ミッションのもとで施設栽培面積が拡大しており、マハラシュトラ州およびラジャスタン州での導入が進んでいる。日本および韓国における垂直農場への投資、ならびにベトナムおよびタイにおける温室クラスターの拡大が、地域需要をさらに下支えしている。
北米の硝酸カルシウム市場
北米は引き続き中核市場である。アリゾナ州、カリフォルニア州、および五大湖地域の温室クラスターでは、トマトおよびピーマンの栄養プログラムに硝酸カルシウムを取り入れ、尻腐れ病の防止に活用している。フロリダ州およびテキサス州の自治体では、長距離下水圧送管における硫化水素臭気の管理目的として、硝酸塩を継続的に注入している。オンタリオ州およびブリティッシュコロンビア州に広がるカナダの温室地帯は、国内および欧州サプライヤーの双方から硝酸カルシウムを調達している。シナロア州およびバハカリフォルニア州からのメキシコの点滴灌漑野菜輸出は、既存の注入設備に容易に統合できる液体グレードへの依存度を高めている。
欧州・中東・アフリカおよび南米の硝酸カルシウム市場
欧州市場は高度な温室技術と厳格化する炭素政策を特徴としている。オランダの生産者は循環型養液システムにおける電気伝導度の閾値を維持するために高純度硝酸カルシウムを求めており、ドイツおよびフランスの生産者もこれに追随している。2026年に施行された炭素国境調整メカニズム(CBAM)の枠組みは、国内の低炭素生産者に優位性をもたらし、将来の硝酸塩生産に供給するグリーンアンモニアプロジェクトへの北欧投資を促進している。南米の新興的な役割は、Yaraがパラグアイの再生可能硝酸カルシウムアンモニウムに関して締結した引き取り契約によって強調されており、メルコスールが低炭素供給ハブとしての潜在性を持つことを示している。中東およびアフリカでは、サウジアラビアのビジョン2030と南アフリカの輸出志向型温室クラスターが、水効率の高い高収量栽培を支援するために硝酸カルシウムソリューションを採用している。

バリューチェーン分析
硝酸カルシウムのバリューチェーンは、コストと炭素強度の両方を左右する上流原料から始まる。これには、アンモニア由来の硝酸(オストワルド法)と、石灰石/炭酸カルシウムや水酸化カルシウムなどのカルシウム源が含まれる。Yara、Nutrien、EuroChem、URALCHEM JSC、Haifa Negev Technologiesなど、自社でアンモニアと硝酸の生産能力を持つ統合型の窒素関連企業は、供給を確保し、硝酸およびアンモニア価格の変動を管理する上で優位性を持つ傾向がある。非統合型の生産者は、短期的な原料変動や物流コストへの影響をより大きく受ける。
中流工程は、炭酸カルシウムまたは水酸化カルシウムによる硝酸の中和処理に重点が置かれ、その後、蒸発、濃縮、そして液体、結晶、または顆粒への仕上げ加工が行われる。下流では、肥料流通業者、専門の温室・水耕栽培チャネル、産業用化学品ディストリビューターを経て、灌注用肥料、硝酸添加による自治体の下水処理臭気対策、非塩化物系凝結促進剤としてのコンクリート混合材、爆薬配合など、さまざまな最終用途に流れていく。可溶性園芸用途や閉鎖循環システムでは、エミッターの詰まりや沈殿を防ぐために低残留かつ品質の一貫したグレードが求められるため、包装、水分管理、純度管理も重要となる。
競合状況
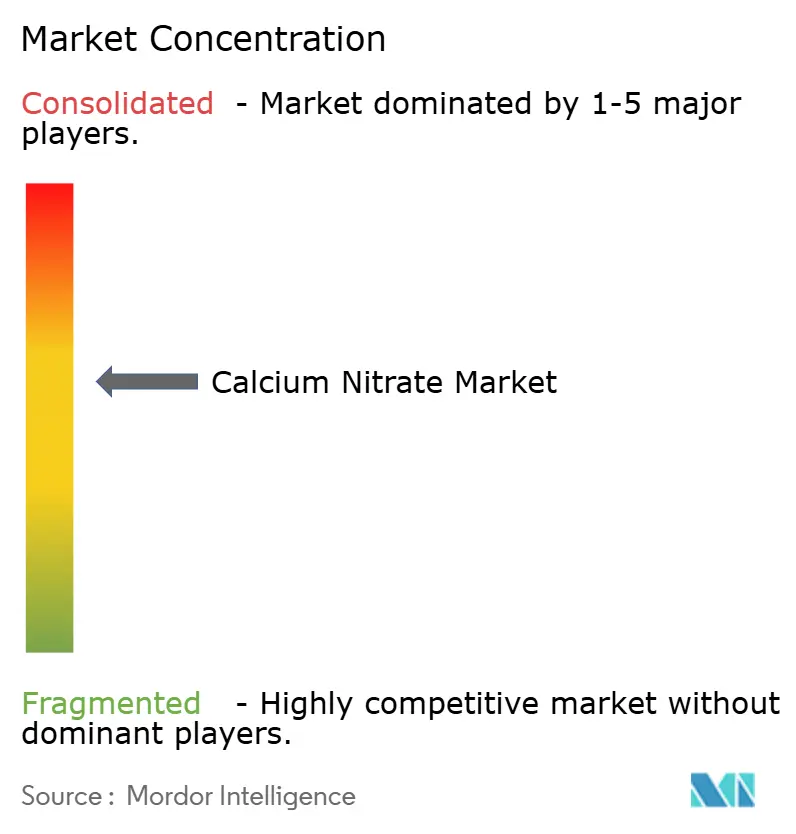
硝酸カルシウム市場は中程度の集中度を示している。Yara、Nutrien、EuroChem、URALCHEM JSC、およびHaifa Negev Technologiesは、垂直統合されたアンモニアおよび硝酸の生産能力を活用し、原材料コスト面での優位性を確保している。Yaraがペプシコ・ヨーロッパと締結した年間16万5,000トンの低炭素肥料契約、およびATOMEが建設予定の年間26万4,000トンの再生可能エネルギー由来硝酸カルシムアンモニウムプラントの全量引き取り契約は、プレミアム認証低排出製品におけるファーストムーバーとしての地位を示している。NutrienとEuroChemは、強化される排出規制への対応として、亜酸化窒素削減技術を用いた硝酸製造設備の近代化を進めており、Haifaは温室市場向けの超低アンモニウム製剤に注力している。
中小規模の参入企業は、特化した製品形態や地域流通を通じて差別化を図っている。Norkemの粒状グレードは、シーズンを通じた養分放出を求める農業者を対象としており、アジア太平洋地域の専門流通業者は葉面散布用に調整されたマイクロ粉末を提供している。デジタル農業ツールはサービスモデルを再構築しつつあり、YaraのAtFarmプラットフォームは衛星画像と土壌分析の統合機能を提供し、硝酸カルシウムの施用量最適化を支援することで、製品利用をより広範なアドバイザリー・エコシステムに組み込んでいる。新興の破壊的参入者としては、バイオベースのカルシウム源を探索するスタートアップや、化学的な硝酸塩施用量を削減する脱窒バイオリアクターを推進する廃水処理技術企業が挙げられ、競争構造の緩やかな変化を示唆している。
硝酸カルシウム産業のリーダー企業
URALCHEM JSC
Yara
Nutrien
EuroChem Group
Haifa Negev technologies LTD
- 注:主要企業の掲載順は順位を示すものではありません。
硝酸カルシウム市場
- ADOB
- Acron
- Airedale Group
- CF Industries Holdings, Inc.
- Eastman Chemical Corporation
- EuroChem Group
- GFS Chemicals, Inc.
- Haifa Negev Technologies LTD
- Noah Chemicals
- Nutrien
- PJSC Acron
- Prathista Industries Limited
- ProChem, Inc.
- RLF AgTech
- SABIC
- Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd.
- Shanxi Leixin Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- SWISS FORMULATIONS
- URALCHEM JSC
- Van Iperen International
- WEGO Chemical Group
- Yara

市場機会と将来展望
最も明確な空白領域は、灌注や環境制御型農業に適したプレミアム水溶性・特殊グレードである。購買者は塩化物を含まない完全可溶性の原料と、より厳格な不純物規格をますます求めており、Yaraの温室向け配合や、灌注ガイダンスと製品販売を組み合わせたYara AtFarmのようなデジタル農業ツールなど、製品設計とサービスモデルもそれを反映している。これらは水耕栽培、循環型温室システム、垂直農場向けに提供されている。
2つ目の機会は、農地の季節性にあまり左右されない産業需要から生まれる。硫化水素の抑制や生物学的栄養除去を支援するために硝酸添加を行う下水処理事業者は、溶液グレードに対する継続的な需要を生み出している。一方、ASTM C494のタイプCおよびタイプEに適合した非塩化物系コンクリート促進剤は、寒冷地施工や短工期施工において硝酸カルシウムの重要性を保ち続けている。欧州では、2026年のCBAM施行の下で、硝酸塩における低炭素化の位置づけが商業的な差別化要因になりつつあり、低炭素硝酸カルシウムアンモニウムに関するYaraとAtomeのパートナーシップは、生産者が認証済みの低排出窒素サプライチェーンを構築し、それが関連する硝酸塩製品ポートフォリオへ広がっていく様子を示している。
Recent Industry Developments in 硝酸カルシウム市場
- 2026年6月:EuroChemは、ロシアのキンギセップ拡張計画について、2026年第3四半期の稼働開始を目標とするスケジュールを発表した。これにより上流の窒素生産能力が追加され、同社の幅広い窒素製品ポートフォリオを支えることになる。この動きは統合を強化し、共通の原料や中間体を共有する硝酸塩系製品の地域的な供給可能性やコスト競争力に影響を与える可能性がある。
- 2026年5月:Nutrienは2026年第1四半期の業績を報告し、窒素市場のファンダメンタルズが堅調であることを指摘し、北米のアンモニア稼働率が92%であったと発表した。中核となる窒素関連資産の高い稼働率は、下流の硝酸塩製品向けの原料供給の信頼性を強化し、需要の変動期における供給の継続性を支える。
- 2024年7月:YaraとAtomeは、YaraBela製品ラインの下で、Atomeのパラグアイ・ビジェタプロジェクトから硝酸カルシウムアンモニウムをYaraが販売・マーケティングすることに関する基本合意書に署名した。この取り決めにより、低炭素窒素肥料を大規模に商業化する道筋が正式に整い、硝酸塩系ポートフォリオにつながる再生可能窒素サプライチェーンにおける南米の役割が拡大する。


硝酸カルシウム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、硝酸カルシウム市場は、農業および工業用途にわたって使用される一般的な固体および液体形態を含む、独立した製品として供給される硝酸カルシウムの販売金額として測定される。
対象除外範囲:硝酸カルシウムが副次的な成分にすぎない混合硝酸カルシウムアンモニウムおよび複合肥料は除外する。
セグメンテーション概要
- 製品タイプ別
- 結晶
- 液体
- 溶融体
- 用途別
- 肥料
- 廃水処理
- コンクリート
- 爆薬
- 冷媒
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、硝酸カルシウムの需要が可視化される箇所を特定することから始まり、その後、公表されたシグナルと照合する。FAOSTAT、USDA、ユーロスタット、UN Comtradeなどの公的情報源を活用し、肥料投入強度、作付けパターン、および地域需要の方向性を説明する貿易動向を把握する。
また、上流の文脈把握のためにUSGSも参照するほか、臭気制御および処理施用量の考情報として環境機関や廃水処理関連団体の資料も活用する。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い業界専門誌は、生産能力の記述、製品ミックス、および地域別エクスポージャーの検証に使用する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルのデータを活用し、供給、製品形態、および流通に関する前提条件を精緻化する。ここで言及した情報源は例示であり、データポイントの収集・相互検証・明確化のために、その他多数の公的・有料情報源が使用されている。
一次インタビューおよびサーベイ
一次調査は、生産、流通、および肥料・廃水処理・建設用化学品を含む主要エンドユーズにわたる業界関係者とともにモデルを検証するために活用される。インタビューはまた、価格帯、典型的な契約条件、およびAPAC・EMEA・アメリカ大陸における作物サイクルや工業プロジェクトのタイミングに伴う需要変動の把握にも役立てられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:21% | APAC:37% |
| 中位層:48% | 部門・ユニットリーダー:39% | EMEA:37% |
| 中小規模プレイヤー:22% | マネージャー:40% | アメリカ大陸:26% |
市場規模算定と予測
コアとなる規模算定は、トップダウン方式を採用しており、肥料養分需要指標および廃水処理活動量を硝酸カルシウムの対応可能な需要量に換算し、地域別価格を用いて金額に換算する。合計値の妥当性を確保するため、サンプルサプライヤーの売上積み上げ、液体・固体別の典型的な数量に関するチャネルチェック、およびインタビューで確認された平均販売価格レンジなど、選択的なボトムアップ検証によって結果を裏付ける。
モデルを形成するインプットには、高付加価値園芸作物への作物ミックスのシフト、フェルティゲーション(液肥灌漑)の普及、季節的な施用パターン、廃水臭気制御の施用強度、コンクリート促進剤としての建設活動、および地域間の供給バランスを示す観測された貿易フローが含まれる。予測はシナリオ分析を用いて作成され、農業用途と工業用途の需要ドライバーを個別にストレステストした後、一つの見通しに統合する。直接的な数量シグナルが乏しい場合は、地域別肥料支出や廃水ネットワークの拡張などの代替指標を用いてギャップを補完し、一次調査のフィードバックを踏まえて調整する。
データ検証と更新サイクル
アウトプットは、貿易動向、上流原材料の動向、およびインタビューで把握されたアプリケーションレベルの需要動向など、独立したシグナルと照合して検証される。大きな乖離が生じた場合は見直しを行い、基礎となる前提条件を再検討するとともに、価格や使用率が市場の実態と一致しない場合はフォローアップ・コールを実施する。
最終承認前に、モデルは複数のアナリストによるレビューを経て、計算の整合性、一貫した通貨処理、および合理的な地域別シェアが確認される。レポートは年次で更新され、生産能力の変更、規制の変化、または急激な価格変動など重要な事象が発生した場合には中間更新が行われる。納品前には最新の検証作業が完了し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceの硝酸カルシウム市場規模算定と他の公表推計値との比較
硝酸カルシウムの公表市場規模は、トピックのラベルが同一に見えても、計上される製品の境界と価格設定に使用された年が必ずしも一致していないため、差異が生じることがある。以下の表は、対象範囲の取り扱い、アプリケーションのカバレッジ、および通貨タイミングが最終数値を上下に変動させる可能性を示している。
ベンチマーク比較表には顕著なばらつきが見られる。Mordor Intelligenceのモデルでは、硝酸カルシウムアンモニウムの混合品や副次的成分としてのみ含まれる複合肥料を除外した上で、肥料および工業用途にわたる硝酸カルシウム単体製品の販売額に基づいて算定している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 138.6 ビリオン 米ドル(2026年) | |
| 業界出版社A | 124.0 ビリオン 米ドル(2024年) | より古いベースイヤーを使用し、広範な平均価格を適用しているため、最近の価格変動を過小評価する可能性があり、また廃水臭気制御やコンクリート促進剤などの工業用エンドユーズを十分にモデル化せず、農業主導の需要に偏る傾向がある。 |
| 貿易リリースB | 118.0 ビリオン 米ドル(2023年) | より短い過去基準年に依存しており、地域間で通貨換算のタイミングが不均一になる可能性があり、コモディティ連動価格と地域ミックスのシフトが重なると世界合計が圧縮される場合がある。 |
実際には、公表数値間の差異は通常、硝酸カルシウムと隣接する硝酸塩製品のどちらを計上するかという問題、および価格の更新・地域別正規化の方法に起因する。需要プールを明確に定義し、価格設定年を明示することで、クライアントが他の公表数値と比較する際にも、推計値の再現性と説明可能性が高まる。


レポートで回答される主な質問
硝酸カルシウム市場の現在の市場規模はどれくらいですか?
硝酸カルシウム市場規模は2026年に138億9,000万USDに達し、2031年には170億1,000万USDに達すると予測されています。
硝酸カルシウムの需要をリードする地域はどこですか?
アジア太平洋は2025年のグローバル需要の41.98%を占め、2031年にかけてCAGR 5.41%で拡大すると予測されています。
なぜ植物工場は硝酸カルシウムに注目しているのですか?
植物工場事業者は、エミッターの詰まりを防ぎながら硝酸態窒素とカルシウムの両方を供給できる、完全溶解する塩化物フリーの硝酸カルシウムを好んで使用しています。
CBAMは硝酸カルシウム貿易にどのような影響を与えますか?
EU炭素国境調整メカニズム(CBAM)は高排出輸入品に課税し、欧州域内または認定低排出アンモニアを使用して製造された低炭素硝酸カルシウムにコスト優位性をもたらしています。
最終更新日:



