
生物医学的応用向け牛由来コラーゲン市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
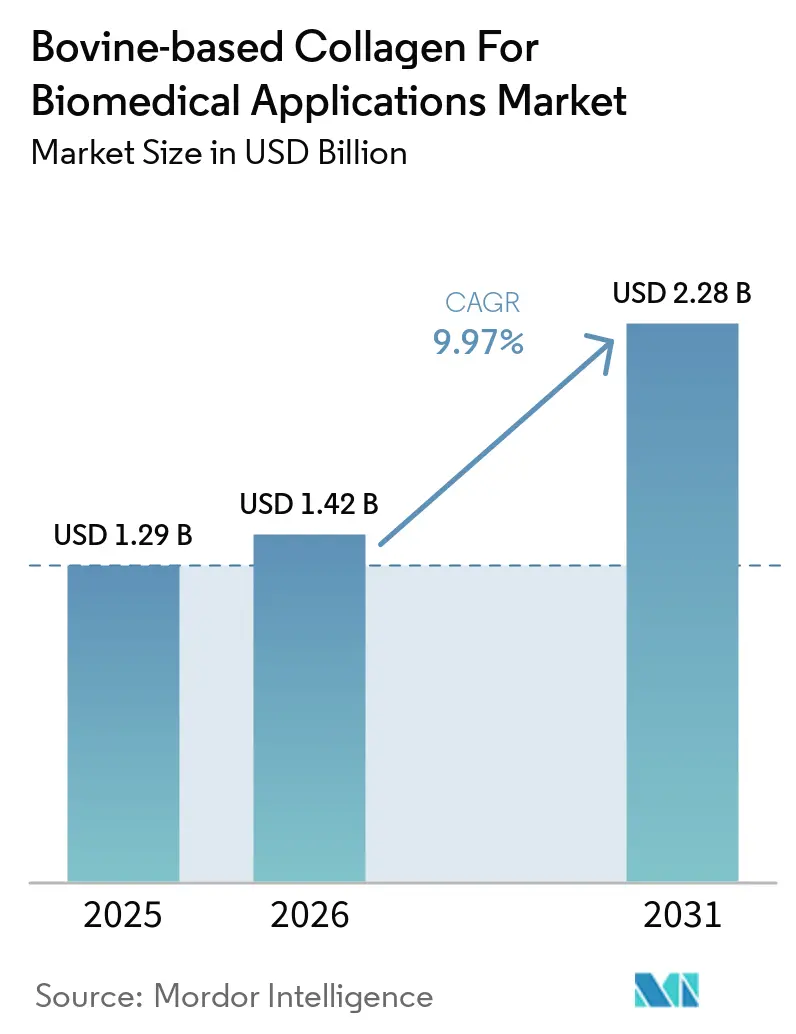
| 市場規模 (2026) | 1.42 十億米ドル |
| 市場規模 (2031) | 2.28 十億米ドル |
| 成長率 (2026 - 2031) | 9.97 % |
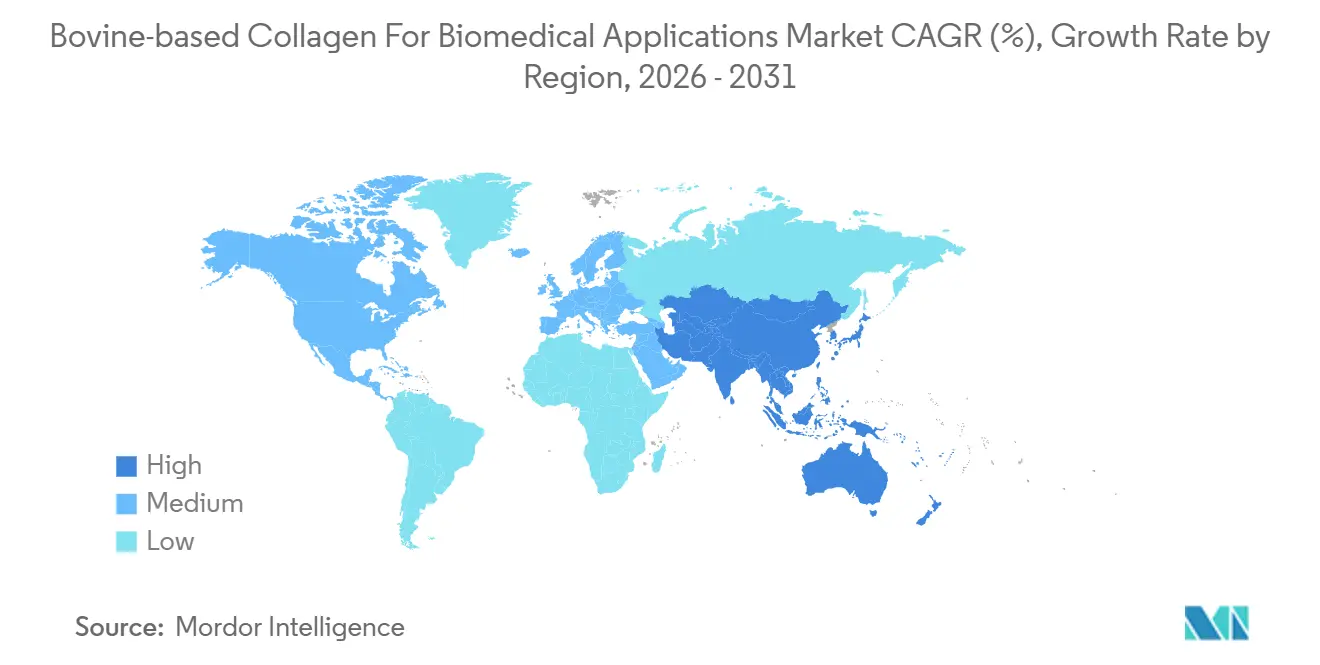
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
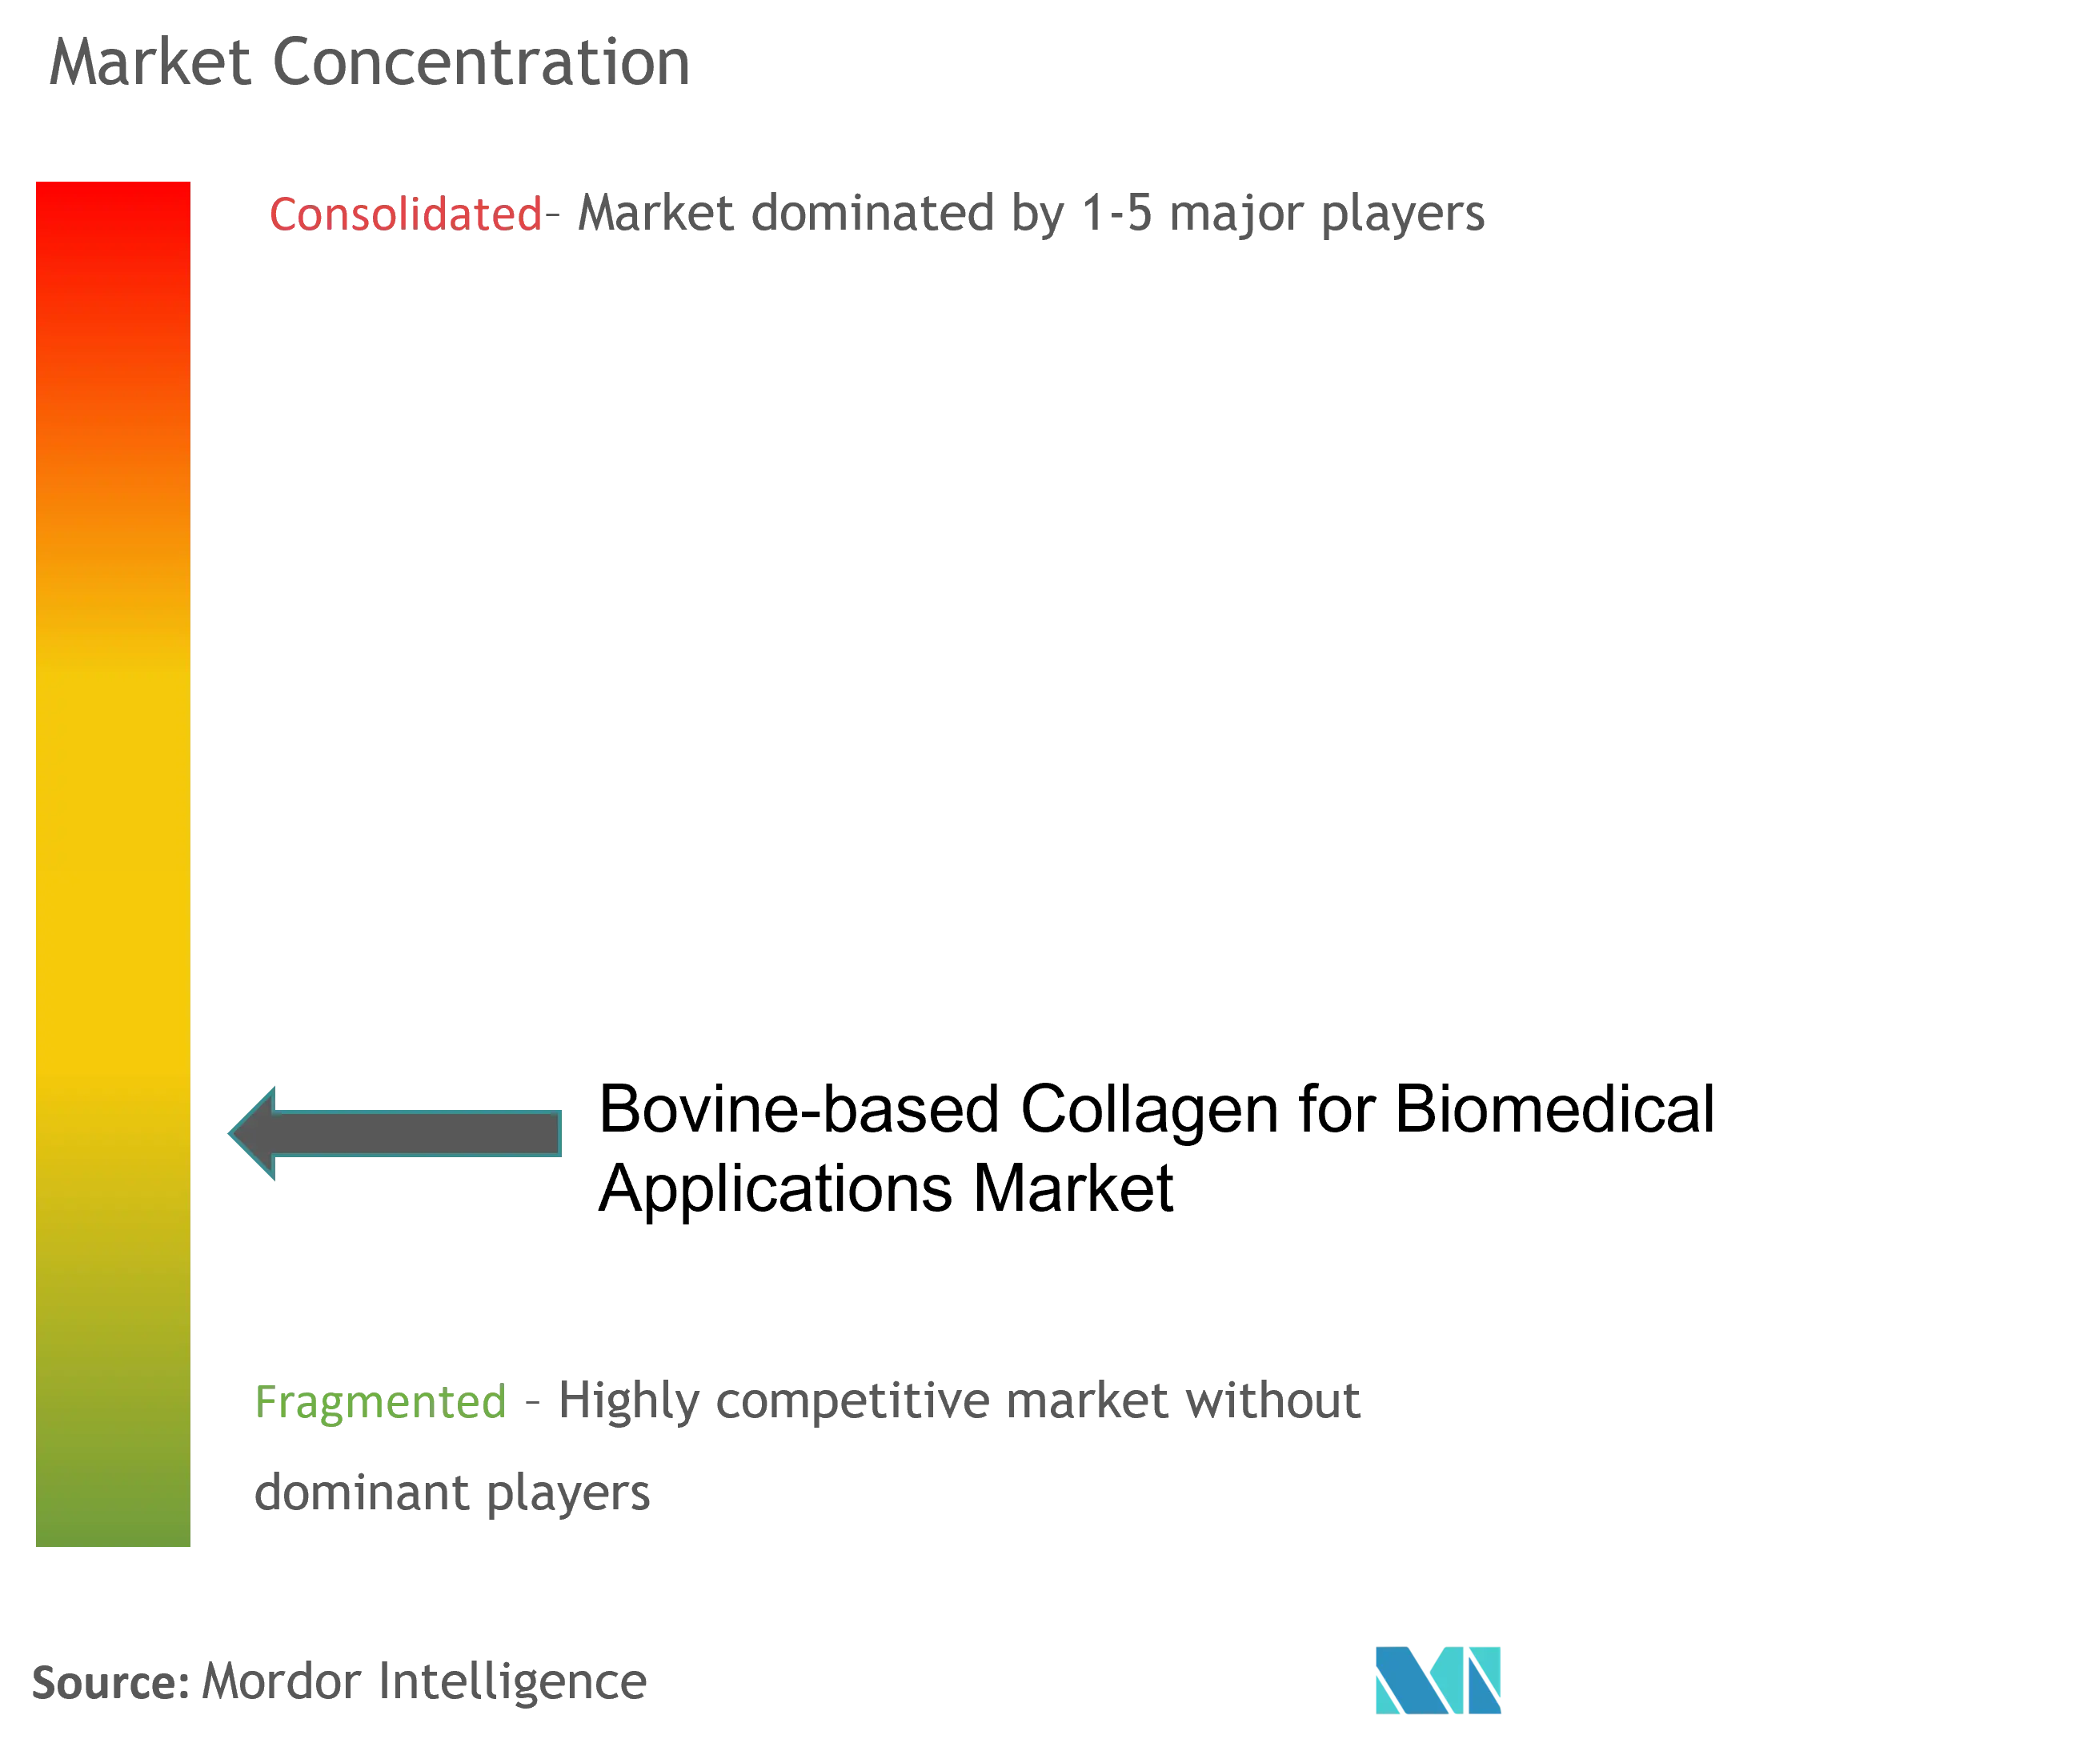
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による生物医学的応用向け牛由来コラーゲン市場分析
生物医学的応用向け牛由来コラーゲン市場の規模は2025年にUSD12億9,000万と評価され、2026年のUSD14億2,000万から2031年までにUSD22億8,000万に達すると推定され、予測期間(2026年~2031年)におけるCAGRは9.97%となっています。
生物医学的応用向け牛由来コラーゲン市場は急速に進化を続けており、生物医学科学およびヘルスケアにおけるコラーゲンの多用途な応用に対する認知の高まりがその主因となっています。当分野では、抽出・加工方法における顕著な技術的進歩が見られ、製品品質の向上および様々な医療分野への応用拡大につながっています。業界の利害関係者は持続可能な調達慣行にますます注力するとともに、製品の安全性と有効性を確保するための高度な精製技術の導入を進めています。製造業者および消費者の双方において環境意識が高まる中、こうした持続可能な慣行への移行は特に重要性を増しています。
先進的バイオマテリアル応用における牛由来コラーゲンの統合は、特に組織工学および再生医療の分野において大きな勢いを得ています。バイオマテリアル科学の最近の発展により、関節形成術、人工内耳インプラント、心臓弁設計、組織工学などの分野における牛由来コラーゲンの潜在的応用が拡大しています。最新のヘルスケア統計によると、米国成人の約23.7%(5,850万人)が関節炎と診断されており、2040年までにその数が7,840万人に達する可能性が予測されています。この患者数の増加により、コラーゲン系治療ソリューションへの研究が加速しています。
業界では、研究開発能力を強化するための主要プレーヤー間の戦略的協業が顕著に増加しています。注目すべき例として、L'OréalとSymatese Groupとの長期研究開発協定があり、特に再生目的において人体組織生理学のために設計された先進的バイオマテリアルの開発に焦点を当てています。このようなパートナーシップは、イノベーションを推進し、牛由来コラーゲン製品の応用範囲を拡大するうえで重要な役割を果たしています。また、市場では高品質コラーゲン製品への需要増大に対応するための製造インフラへの投資も増加しています。
世界的な健康統計によると、コラーゲン系治療が有益となりうる疾患の有病率は顕著であり、骨粗鬆症は世界的に女性の約23.1%、男性の約11.7%に影響を及ぼしています。これにより、骨および関節の健康に向けた特化したコラーゲン系ソリューションの開発への注力が高まっています。業界では、製品処方のより高度な洗練化へのシフトが見られ、製造業者は牛由来コラーゲン製品のバイオアベイラビリティと有効性を向上させるための先進加工技術への投資を進めています。さらに、牛由来コラーゲンと他の生理活性化合物の相乗効果を活用したコンビネーション製品の開発への関心も高まっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
各種疾患治療に向けた牛由来コラーゲンの需要増大
牛由来コラーゲンの生物医学的応用向け製品で治療可能な各種疾患・障害の罹患率上昇が、市場の著しい成長を牽引しています。2022年3月に「国際環境研究公衆衛生ジャーナル(International Journal of Environmental Research and Public Health)」に掲載された研究によると、閉経後女性では骨粗鬆症(30.50%)および骨減少症(44.20%)の高い有病率が示されており、高い収縮期血圧、中性脂肪値、および不良な睡眠衛生などの要因がリスクに独立して影響していることが明らかになっています。これらの疾患には有効な治療選択肢が必要であり、牛由来コラーゲンは骨密度の改善および組織再生の支援において有望な結果を示しています。
生物医学的応用向け牛由来コラーゲン市場の応用は骨の健康にとどまらず、皮膚再生、創傷治癒、歯科治療、胃食道逆流症治療など様々な治療領域に及んでいます。牛由来コラーゲンの多用途性は、その低免疫原性および高い生体適合性において特に顕著であり、様々な医療用途において理想的な選択肢となっています。最近の研究では、牛由来のコラーゲンが血管グラフトの内腔表面のコーティングや前内皮化促進剤を放出するための薬物送達システムとして、主に血管グラフト強化に広く利用されていることが示されています。
歯科・整形外科手術への需要増大
歯科および整形外科疾患の有病率の上昇が、外科的処置における牛由来コラーゲン製品の需要を大幅に押し上げています。カナダ統計局(Statistics Canada)の2022年8月更新によると、2021年には35歳から49歳の657,900人、50歳から64歳の2,042,100人、65歳以上の3,138,500人が関節炎に罹患しており、異なる年齢層にわたって関節炎の影響を受ける相当数の人口が存在します。整形外科疾患のこの高い有病率は、牛由来コラーゲン製品が治癒と回復において重要な役割を果たす外科的介入を必要とします。
歯科処置の増加および歯科用途における牛由来コラーゲンの有効性への認識の高まりにより、需要はさらに増幅されています。牛由来コラーゲンは歯周治療、一般歯科処置、矯正治療において特に有望な結果を示しています。この材料の自然な特性は、歯科処置における組織スキャフォールドおよびマトリックス形成において優れた選択肢となっており、より良い治癒結果と回復時間の短縮をもたらします。歯科処置における牛由来コラーゲンの採用増加は、自然な発育を促進し、汚染組織のデブリードマンを補助する能力にも起因しています。
創傷治癒および再生医薬品開発に向けた継続的な研究開発
創傷治癒および再生医療における研究開発イニシアチブが、牛由来コラーゲン応用の新たな機会を創出しています。Mission Regional Medical Centerの2022年更新によると、現在約670万人が慢性創傷とともに生活しており、この数は今後10年間で2%以上増加することが見込まれています。この重要な患者数により、入院費用の削減、長期的な快適性の提供、良好な瘢痕治癒の促進に焦点を当てた、より効果的な創傷治療への広範な研究が推進されています。牛由来コラーゲンのこれらの応用における役割は、多くの創傷治癒製品において一次マトリックス材料として機能するため、特に重要です。
再生医療研究の進歩により、特に軟骨再生のための注射可能なハイドロゲル系スキャフォールドの開発における牛由来コラーゲンの革新的な応用が生まれています。最近の研究は、先進的な設計・製造プロセスを通じた治療効果と投与の容易さの向上に焦点を当てています。さらに、牛の皮革への産業加工において生じる使用不可能な原皮の端切れ、削りくず、トリミング材を高付加価値コラーゲン製品に変換する廃棄物の有効活用に向けた継続的な取り組みも行われています。この持続可能なアプローチは環境問題に対処するだけでなく、医療用途でのコラーゲン需要増大への対応にも寄与しています。
セグメント分析
生物医学的応用向け牛由来コラーゲン市場における骨移植代替材セグメント
骨移植代替材セグメントは、世界の生物医学的応用向け牛由来コラーゲン市場において主導的地位を占めており、2025年の総市場シェアの約37.32%を占めています。このセグメントのリーダーシップは、世界的な骨・関節疾患、特に骨粗鬆症および外科的介入を要する整形外科損傷の有病率増加によって支えられています。牛由来骨移植代替材の広範な採用は、その優れた安定性、低免疫原性、および優れた生体適合性に起因しています。これらの製品は上顎洞リフト処置、インプラント手術、および様々な整形外科用途に広く使用されています。セグメントの成長は、骨移植技術の技術的進歩と、骨関連疾患による外科的介入を必要とする高齢者人口の世界的増加によってさらに支えられています。


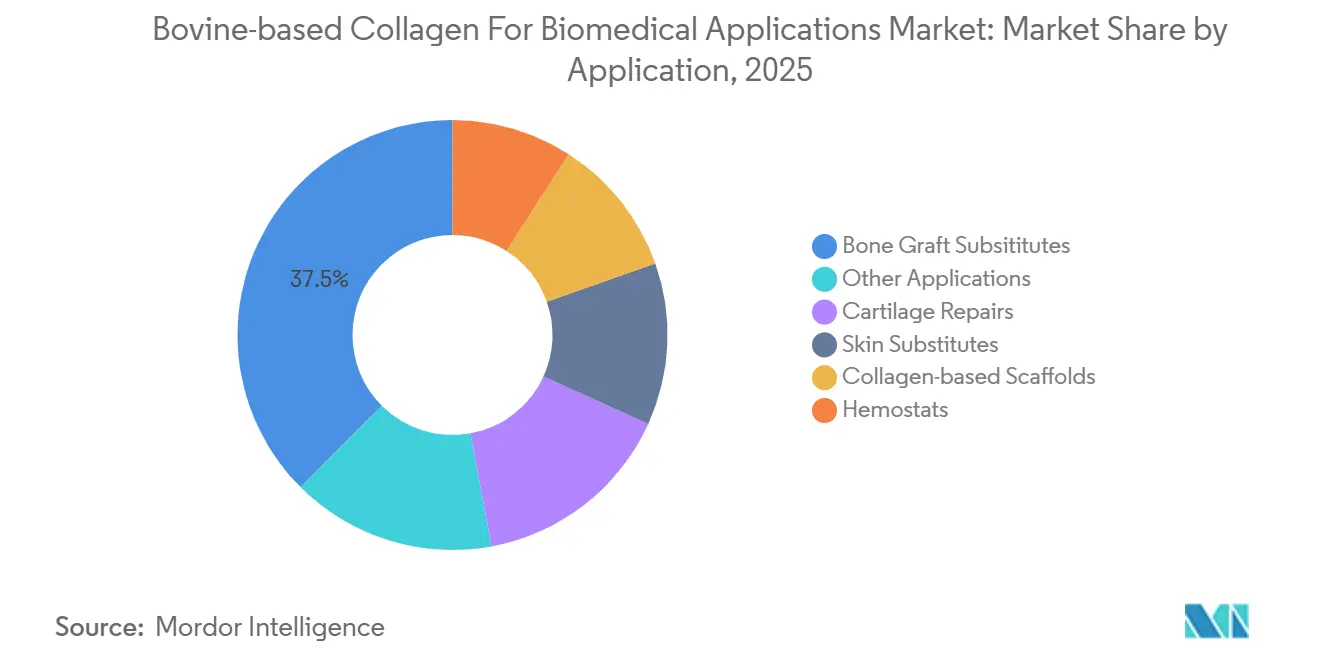
注記: 全セグメントのシェアはレポート購入時に入手可能
生物医学的応用向け牛由来コラーゲン市場の残余セグメント
市場の残余セグメントには、コラーゲン系スキャフォールド、止血材、皮膚代替材、軟骨修復、その他の用途が含まれ、それぞれが異なる医療目的に対応しています。コラーゲン系スキャフォールドは、特に軟骨、骨、腱の再生における組織工学用途において不可欠です。止血材セグメントは、効果的な出血制御と外科的転帰の改善を提供することにより、外科的処置において重要な役割を果たしています。皮膚代替材は、特に慢性創傷および熱傷の治療において、創傷治癒および組織再生用途に不可欠です。軟骨修復セグメントは関節修復・再生ソリューションへの需要増大に対応し、その他の用途セグメントには歯科用途、心臓血管処置、一般外科用途などの様々な使用を包含しています。これらの各セグメントは、継続的なイノベーションおよび様々な医療処置における応用拡大を通じて、市場全体の成長に著しく貢献しています。
地域分析
北米の生物医学応用向け牛由来コラーゲン市場
北米は、高度な医療インフラと革新的な医療技術の採用拡大に牽引され、生物医学応用向け牛由来コラーゲンのグローバル市場において支配的な勢力を占めています。同地域の市場は、特に再生医療および組織工学応用おける研究開発への高い投資を特徴としています。米国、カナダ、メキシコが地域の優位性に総合的に貢献しており、歯科・整形外科手術の需要増加、高齢者人口の増加、慢性創傷の有病率上昇などの要因が市場成長を牽引しています。
米国は北米最大の市場としての地位を維持しており、地域市場シェアの約86.45%を占めています。同国の市場リーダーシップは、広範な研究活動、主要市場プレーヤーの存在、および高度な医療施設によって支えられています。整形外科疾患の有病率増加と再生医療の採用拡大と相まって、強固な医療システムが市場成長を継続的に牽引しています。確立された規制の枠組みと償還政策の存在が、米国における生物医学応用向け牛由来コラーゲン市場製品の市場ポジションをさらに強化しています。
米国は2026年から2031年にかけて約8.88%のCAGRという北米最高の成長軌道を維持すると予測されています。この成長は主に、先進的なコラーゲンベース製品の研究開発への投資増加、低侵襲外科手術への需要拡大、および創傷治癒と組織再生における応用拡大に起因してます。革新的な医療技術への注力と医療費支出の増加が、市場拡大に有利な条件を引き続き生み出しています。
欧州の生物医学応用向け牛由来コラーゲン市場
欧州は生物医学応用向け牛由来コラーゲン市場において重要な市場を形成しており、強力な研究能力と先進バイオマテリアルの採用拡大を特徴としています。同地域は確立された医療インフラと再生医療応用に関する意識の高まりから恩恵を受けています。ドイツ、英国、フランス、イタリア、スペインを含む各国が市場成長に大きく貢献しており、それぞれの国がコラーゲンベースの医療応用において独自の採用・発展パターンを示しています。
ドイツは欧州市場をリードしており、地域市場シェアの約22.76%を占めています。同国の優位性は、高度な医療システム、医療機器メーカーの強力な存在感、および研究開発への多大な投資に起因しています。ドイツ市場は、高い医療費支出、高齢者人口の増加、先進的な創傷ケアおよび整形外科応用への需要拡大から恩恵を受けています。
フランスは欧州において最も成長の速い市場として台頭しており、2026年から2031年にかけて約9.84%のCAGRが見込まれています。同国の目覚ましい成長は、革新的な医療技術の採用拡大、美容・再建外科手術への需要増加、および歯科・整形外科処置における応用拡大によって牽引されています。フランス市場はまた、支援的な医療政策と再生医療における研究活動の増加からも恩恵を受けています。
アジア太平洋地域の生物医学応用向け牛由来コラーゲン市場
アジア太平洋地域は、医療インフラの整備、医療費支出の増加、先進的な医療処置に関する意識の高まりに牽引され、生物医学応用向け牛由来コラーゲン市場において大きな潜在力を示しています。同地域は中国、日本、インド、オーストラリア、韓国など多様な市場を包含しており、それぞれが市場全体のランドスケープに独自の貢献をしています。西洋医療慣行の採用拡大、高齢者人口の増加、先進的な創傷ケアソリューションへの需要拡大が市場成長に影響を与える主要因となっています。
中国はアジア太平洋地域最大の市場としての地位を維持しており、広範な医療改革、大規模な患者人口、医療インフラへの投資増加によって牽引されています。同国の市場は、先進的な医療技術の採用拡大、慢性疾患の有病率増加、再生医療応用への需要拡大を特徴としています。国内メーカーの存在と研究活動の増加が中国の市場ポジションをさらに強化しています。
インドはアジア太平洋地域において最も成長の速い市場として台頭しており、医療インフラの整備、医療ツーリズムの増加、先進的な医療処置に関する意識の高まりによって牽引されています。同国の市場は、医療施設への投資増加、先進的な創傷ケアソリューションへの需要拡大、再生医療応用の採用拡大により急速な拡大を見せています。大規模な患者プールの存在と医療費支出の増加が市場成長にさらに貢献しています。
中東・アフリカおよびラテンアメリカの生物医学応用向け牛由来コラーゲン市場
中東、アフリカ、ラテンアメリカを包含するその他の地域は、牛由来コラーゲン応用における新興市場を形成しています。これらの地域の市場は、医療インフラの整備、医療意識の向上、先進的な医技術の採用拡大によって牽引されています。同地域は、医療施設への投資増加、医療ツーリズムの拡大、先進的な創傷ケアソリューションへの需要増加により、有望な成長ポテンシャルを示しています。ブラジルがこの地域最大の市場として台頭する一方、サウジアラビアは多大な医療投資と医療インフラの整備に牽引され、最も速い成長ポテンシャルを示しています。
競合状況
市場集中度
生物医学的応用向け牛由来コラーゲン市場のトップ企業
生物医学的応用向け牛由来コラーゲン市場には、Darling Ingredients、Medtronic、Collagen Matrix、Botiss Biomaterialsなどの確立されたプレーヤーが存在し、生物医学的応用におけるイノベーションをリードしています。各企業は、特に整形外科および歯科用途において特定の医療処置向けに特化したコラーゲン処方の開発にますます注力しています。ヘルスケアプロバイダーおよび研究機関との戦略的パートナーシップが、製品開発と市場浸透において不可欠となっています。施設拡張および技術的アップグレードを通じた製造能力の強化が、増大する需要に対応するために進められています。特に新興市場における地理的拡張が引き続き重要な優先事項であり、各企業は現地の生産・流通ネットワークを構築しています。業界では、新規用途の開拓と既存製品の有効性向上に向けた研究開発への投資も増加しています。
市場構造はダイナミックな競合環境を示す
競合状況は大手医療機器コングロマリットと専門的コラーゲンメーカーが混在することで特徴付けられており、多様な市場環境を形成しています。グローバルプレーヤーは広範な流通ネットワークと研究能力を活用して市場リーダーシップを維持する一方、地域専門企業はニッチな用途と地域市場要件に注力しています。市場は中程度の統合状態にあり、大手企業は製品ポートフォリオと技術能力を拡大するために小規模・革新的企業の買収を積極的に推進しています。原材料調達から最終製品製造まで統合されたサプライチェーンを持つ企業は、より強固な市場ポジションと優れた業務管理能力を実証しています。
市場のダイナミクスは製造業者とヘルスケア機関間の協業増加によって影響を受けており、製品イノベーションと採用を促進しています。業界では、用途特化型ソリューションの開発と地理的リーチの拡大を目的とした戦略的パートナーシップが形成されています。合併・買収は主に専門技術の取得と新たな地域市場への参入に焦点を当てています。強力な研究開発能力を持つ企業は、継続的な製品イノベーションと改善された製造プロセスを通じて競争優位を維持しています。また市場では、地域のヘルスケアシステムおよび規制要件への理解を活用するローカルプレーヤーの積極的な参加も見られます。
イノベーションと適応力が将来の成功を牽引
市場における成功は、費用対効果を維持しながら特定の医療要件を満たす専門的製品を開発する企業の能力にますます依存しています。製造業者は、進化する臨床ニーズを把握し適切なソリューションを開発するために、ヘルスケアプロバイダーおよび研究機関との強固な関係構築に注力する必要があります。ヘルスケアプロバイダーが製品の安全性と信頼性を優先する中、品質管理と規制遵守は重要な差別化要因となっています。各企業は先進的製造技術への投資と強固なサプライチェーンの維持により、一貫した製品品質と適時納品を確保する必要があります。変化するヘルスケア慣行と新興の医療用途への適応能力が、市場における長期的成功を決定する要因となります。
市場への新規参入者は、専門的な用途や改善された製造プロセスを通じた独自のバリュープロポジションの開発に注力する必要があります。強固な流通ネットワークの構築と主要ヘルスケアプロバイダーとの関係確立が市場浸透に不可欠です。各企業はまた、代替材料や変化する規制要件が市場ポジションに与える影響を考慮する必要があります。成功要因には、製品品質と規制遵守を確保しながらのコスト競争力の維持が含まれます。研究および臨床試験を通じた臨床的有効性と費用対効果の実証が、市場成功においてますます重要になっています。各企業は、製造スケーラビリティと市場受容の実際的な考慮事項とイノベーションのバランスを取る必要があります。
生物医学的応用向け牛由来コラーゲン産業リーダー
-
Rousselot
-
Botiss biomaterials GmbH
-
BBI Solutions
-
FOODMATE CO., LTD.
-
Symatese
- 注:主要企業の掲載順は順位を示すものではありません。
生物医学応用向け牛由来コラーゲン市場 このレポートでカバーされる企業
- Rousselot
- BBI Solution
- Foodmate
- Botiss Biomaterials
- Medtronic
- Kyeron
- Collagen Matrix
- Collagen Solutions
- Titan Biotech
- Symatese
- DCP Ingredients
- LAPI GELATINE
市場機会と将来展望
標準化の取り組みが各地域で品質要件を厳格化する中、組織工学製品に使用されるウシI型コラーゲンの分析・文書化基準を引き上げることに機会がある。ISO 6631:2025は、LC-MS/MSを用いてウシI型コラーゲンマーカーペプチドを定量する手法を導入しており、コラーゲンベースの足場材、創傷被覆材、その他インプラント関連製品において、ロット間の特性評価とトレーサビリティが調達および規制申請上重要となる中で、より一貫した品質管理を支援しうるものである。
規制認可および各国の技術要件も、十分に特性評価されたウシコラーゲン原料に依存する差別化された創傷ケア製品やマトリックス製品の余地を生み出している。米国では、ウシコラーゲン創傷被覆材および真皮マトリックス(Collagen Matrix Inc.やOvigenexを含む)に関するFDA 510(k)の動向が示され、新たなコラーゲンベースの創傷管理製品形態に向けた活発な承認経路が見られる。一方、コラーゲンおよびその加水分解物に関するGB/T 45992-2025(2026年に実施開始)は、アジア向けに販売または調達を行うサプライヤーにとってさらなるコンプライアンス上の基準となる。止血剤、皮膚代替材、組織工学用足場材などの用途全体において、高純度で用途特化型のコラーゲン(制御された分解プロファイルと検証済みの分析手法を備える)を提供できるメーカーには、コモディティ化したコラーゲン原料を超えて差別化を図る余地がある。
最近の産業開発事情 生物医学応用向け牛由来コラーゲン市場
- 2026年6月:Rousselot(Darling Ingredients)は、血糖調整を目的としたコラーゲンペプチド組成物「Nextida GC」について米国特許を取得した。医薬品以外の用途を想定したものであるが、この知的財産は、コラーゲンペプチドをめぐる処方・加工分野の技術革新が継続していることを示しており、より付加価値の高い生体医療グレードの特性評価や製品開発へと波及する可能性がある。
- 2025年4月:botiss biomaterials GmbHは、IDS 2025において生体材料ポートフォリオを拡大し、再生材料製品とヒアルロン酸ベースの取り扱い性・性能特性を組み合わせた「maxgraft+Hya」を発売した。これは、歯科再生分野における継続的な製品形態の革新を示すものであり、同分野は移植や軟部組織支持のワークフローに用いられるウシ由来コラーゲンおよび関連生体材料の主要な需要領域である。
- 2024年11月:RousselotとIamFluidicsは、変性コラーゲンを組み込んだ、スケーラブルな細胞培養用の溶解性マイクロキャリアを発売した。これは、バイオプロセッシングおよび細胞培養ワークフロー向けにコラーゲンを活用した新たなツールを追加するものであり、コラーゲンの用途をインプラントや創傷ケアにとどまらず、再生医療製造を支える技術へと拡大するものである。
生物医学応用向け牛由来コラーゲン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、医療および生命科学チャネルへの販売時点で収益が計上される、生物医学的用途向けに販売されるウシ由来コラーゲン素材を対象としており、当該製品は処置または臨床グレードのケアにおいて体内と相互作用するよう設計されています。
対象外の範囲:原材料源がウシであっても、主に食品、サプリメント、化粧品、および一般工業用ゼラチン用途に使用されるコラーゲンは除外します。
セグメンテーション概要
- 用途別
- 骨移植代替材
- コラーゲン系スキャフォールド
- 止血材
- 皮膚代替材
- 軟骨修復
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- その他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ウシコラーゲンが実際にヘルスケアでどのように使用されているか、また規制・購買がどのように行われているかをマッピングすることから始まり、市場が消費者向けコラーゲンカテゴリーと混在しないようにします。FDAデバイスデータベースおよびガイダンスノート、欧州委員会の医療機器フレームワークページ、世界銀行およびOECDの医療費シリーズ、コラーゲン生体材料および埋め込み型スャフォールドに関する査読済み論文などの公開ソースを参照します。
需要の全体像を価値に変換するために、企業の年次報告書および投資家向け資料、病院や研究機関からのプレスリリース、コラーゲン素材の動向が確認できる場合の税関または貿易統計、信頼性の高いジャーナルに掲載された価格指標など、オープンソースと構造化ソースを組み合わせて使用します。企業財務データおよび特許データベースには有料サブスクリプションも活用しており、製品パイプラインと設備投資の動向確認に役立てています。これらの例は網羅的なものではなく、データポイントの収集・検証・明確化のために他の多くの公開ソースおよび内部参照ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、ウシコラーゲン収益のうち真に生物医学グレードに該当する割合を確認し、用途および地域別に数量と価格がどのように変動するかを把握するために使用します。原材料サプライヤー、医療機器メーカー、受託製造業者、調達担当者または臨床ユーザーなど多様な関係者と対話し、単一地域のバイアスを避けるためにアジア太平洋、EMEA、アメリカ大陸全体でインプットのバランスを取っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋:47% |
| 中位層:51% | 部門・ユニットリーダー:42% | EMEA:32% |
| 中小規模プレイヤー:20% | マネージャー:44% | アメリカ大陸:21% |
市場規模算定と予測
市場規模は主にトップダウンアプローチで算定しており、処置・治療活動をコラーゲン需要プールに変換し、アプリケーション別の現実的な採用率と平均販売価格を用いて価値に換算します。次に、サプライヤー収益の積み上げ、チャネル対話からのサンプリングによる平均販売価格×数量チェック、既知のデバイスカテゴリー成長との整合性確認など、選択的なボトムアップ推計を用いて合計値をクロスチェックします。
モデルで使用する主要インプットには、コラーゲンが一般的に指定される整形外科および創傷ケア処置の件数、スキャフォールド・皮膚代替材・止血材へのミックスシフト、規制対象品で使用されるウシコラーゲンと他のコラーゲン源の比率、グレード別の価格動向(滅菌およびトレーサビリティ要件を含む)が含まれます。また、コラーゲンベース製品の採用速度に影響するため、地域別の承認および償還シグナルも追跡しており、これが数量成長の予測に反映されます。
予測はシナリオ分析を用いて構築されており、単純なトレンドモデルによって支持されています。基本成長は処置件数と段階的な浸透率の変化に連動し、価格・代替リスク・供給制約に関するインタビューのコンセンサスを用いて調整されます。小規模チャネルのボトムアップインプットが不足している場合は、保守的な浸透率レンジを使用してギャップを処理し、トップダウン需要プールに照合することで、最終数値の説明可能性を確保します。
データ検証と更新サイクル
アウトプットは、処置件数の成長、医療機器カテゴリーの収益トレンド、コラーゲン原材料の入手可能性と価格の変化に関する報告など、独立したシグナルと照合して検証します。特定の地域またはアプリケーションに異常な急増見られた場合は、その要因を精査し、前提条件を再検討した上で、承認前に関連する関係者へのフォローアップコールを実施します。
各レポートは年次で更新され、規制変更、主要なサプライ障害、近期市場価値を変動させる価格変動など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終レビューを完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのウシ由来コラーゲンの生物医学的応用市場規模と他の公表推計との比較
生物医学的用途におけるウシ由来コラーゲンの公表市場数値は、テーマ名が同じように聞こえても大きく異なる場合があります。実際には、その差異は主に生物医学グレードとして何がカウントされるか、通貨・価格に使用される年度、および高成長アプリケーション全体での浸透率上昇の想定の積極性から生じます。
主なギャップは製品スコープの重複から生じており、Mordor Intelligenceは市場を生物医学的応用に使用されるウシ由来コラーゲンとして定義し、上流のコラーゲン源が同一であっても食品・サプリメント・化粧品コラーゲンの価値を合計から除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.2億米ドル(2026年) | |
| 業界出版社A | 8.9億米ドル(2025年) | より早い基準年を使用し、一般的に狭い収益捕捉プールに依存しているため、高価格帯の高度なスキャフォールドや高仕様止血材などの新しい用途を過小評価する可能性があります。 |
| 業界リサーチポータルB | 28.0億米ドル(2024年) | より広い定義により、隣接するコラーゲンおよびゼラチン類似カテゴリーや幅広いエンドユース解釈が含まれているようであり、価格が平均化された際に非生物医学的需要を取り込み、価値を過大評価する可能性があります。 |
この表は、ほとんどの差異が生物医学的収益として何が含まれるか、および価格と通貨を固定するために使用される年度によって説明されることを示しています。需要プールを生物医学的応用に結び付け、処置活動と現実的な平均販売価格ロジックに照らして結果を検証することで、推計は計画立案において追跡可能かつ再現可な状態を維持します。
レポートで回答される主要な質問
ウシ由来コラーゲンの生物医学的応用市場の規模はどのくらいですか?
ウシ由来コラーゲンの生物医学的応用市場規模は、2026年に14.2億米ドルに達し、CAGRが9.97%で成長して2031年には22.8億米ドルに達すると予測されています。
2026年におけるウシ由来コラーゲンの生物医学的応用市場規模はどのくらいですか?
2026年、ウシ由来コラーゲンの生物医学的応用市場規模は14.2億米ドルに達すると予測されています。
ウシ由来コラーゲンの生物医学的応用市場の主要プレイヤーは誰ですか?
Rousselot、Botiss biomaterials GmbH、BBI Solutions、FOODMATE CO., LTD.、Symatese が世界の生物医学的応用向け牛由来コラーゲン市場において主要な事業展開を行う企業です。
ウシ由来コラーゲンの生物医学的応用市場で最も成長が速い地域はどこですか?
アジア太平洋地域は、予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
ウシ由来コラーゲンの生物医学的応用市場で最大のシェアを持つ地域はどこですか?
2025年、北米がウシ由来コラーゲンの物医学的応用市場において最大の市場シェアを占めています。
この世界の生物医学的応用向け牛由来コラーゲン市場はどの年を対象としており、2025年の市場規模はいくらか?
2025年、世界の生物医学的応用向け牛由来コラーゲン市場の規模はUSD14億2,000万と推定されました。本レポートは2019年、2020年、2021年、2022年、2023年および2024年の世界の生物医学的応用向け牛由来コラーゲン市場の過去の市場規模を対象としています。また本レポートは2026年、2027年、2028年、2029年、2030年および2031年の世界の生物医学的応用向け牛由来コラーゲン市場の規模を予測しています。