
ポリ(ブチレンアジペート-コ-テレフタレート)市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
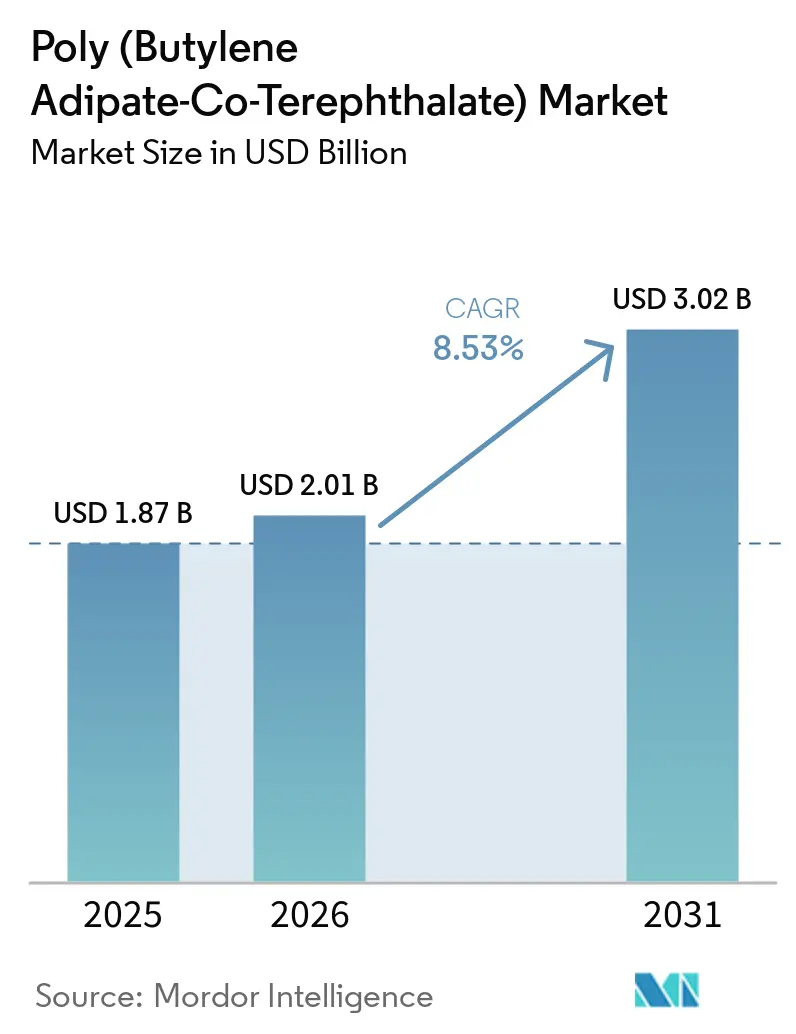
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 3.02 十億米ドル |
| Growth Rate (2026 - 2031) | 8.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリ(ブチレンアジペート-コ-テレフタレート)市場分析
ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場規模は2025年に1.87 ビリオン 米ドルと評価され、2026年の2.01 ビリオン 米ドルから2031年には3.02 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 8.53%で成長する見込みです。包装規制は、特定のフォーマットにおける購買要件として認定堆肥化適性を義務付け、規制対象用途へのアクセス条件とすることで、ポリ(ブチレンアジペート-コ-テフタレート)(PBAT)市場に影響を与えています。規則(EU)2025/40は堆肥化可能包装の道筋を確立しています。2028年2月の適用開始日を前に、ブランドおよびコンバーターは事前に材料の認定を進めています。特定の非分解性プラスチック製品に対する中国の規制も代替需要を支えています。しかし、供給過剰がコモディティグレード価格に圧力をかけ、小規模生産者の価格競争力を制限しています。PBATブレンドの性能向上により、コンバーターが必要とする機械的特性を維持しながら運用要件を満たす、フレキシブル包装、フードサービス、農業用途の範囲が拡大しています。PBAT市場は、認定グレード、安定した加工性能、認定済み供給体制、および顧客認定プロセス全体にわたる材料サポートを提供するサプライヤーに恩恵をもたらします。
主要レポートのポイント
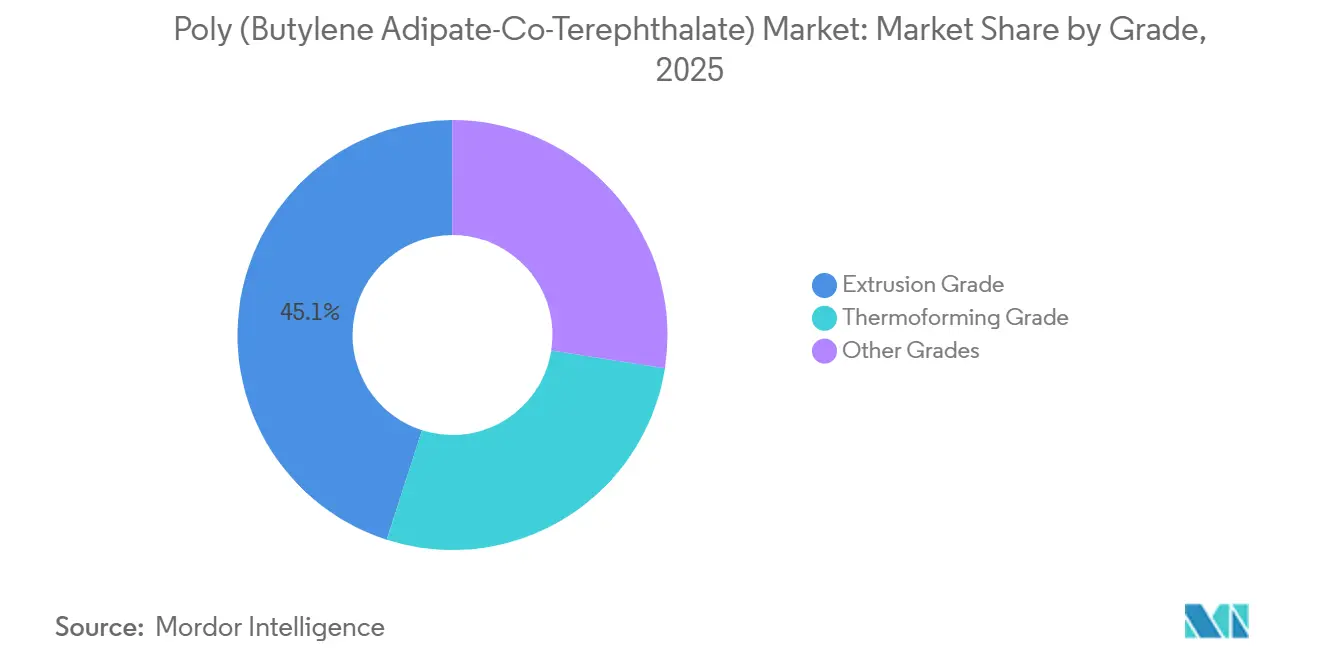
- グレード別では、押出グレードが2025年の世界需要の45.06%を占め、熱成形グレードは2031年までCAGR 8.94%で成長する見込みです。
- 用途別では、複合バッグが2025年の世界需要の27.35%を占め、マルチフィルムは2031年までCAGR 9.14%で拡大する見込みです。
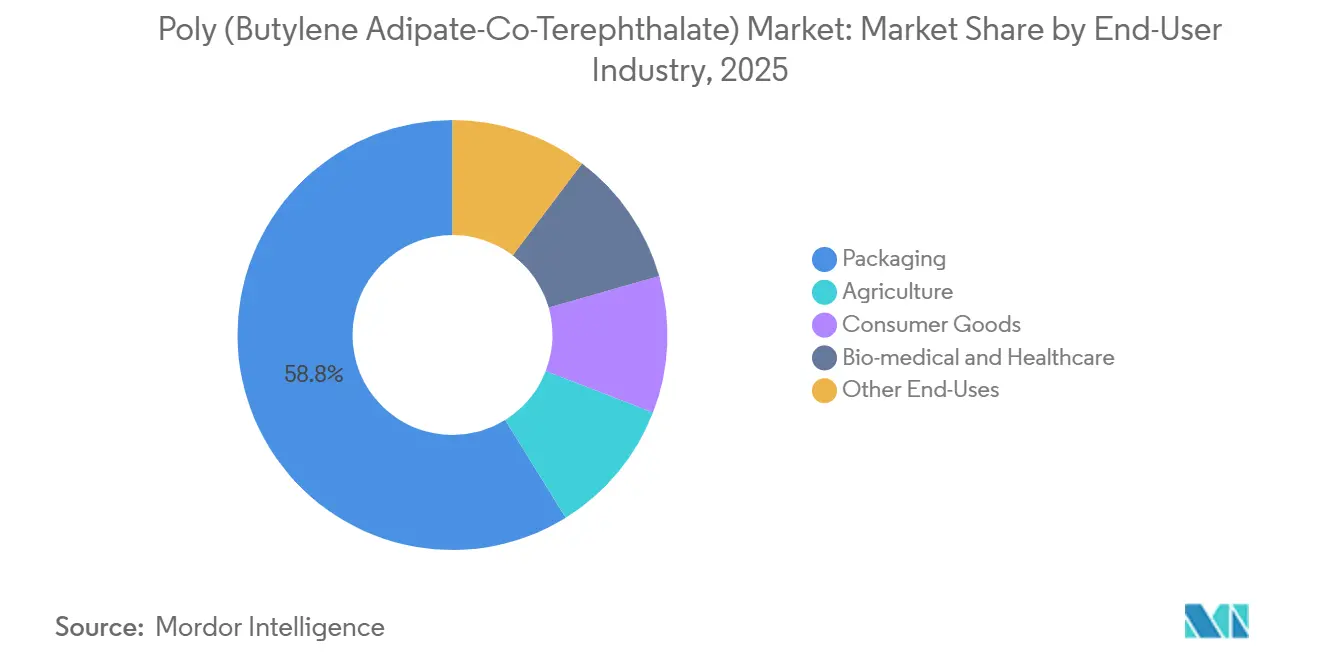
- エンドユーザー産業別では、包装が2025年の需要の58.83%を占め、農業は2031年までCAGR 9.73%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の世界需要の40.17%を占め、2031年までCAGR 9.47%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のポリ(ブチレンアジペート-コ-テレフタレート)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装規制と堆肥化義務 | +2.0% | EUおよび中国、アジア太平洋、北米を含む世界全体 | 中期(2~4年) |
| 持続可能なフレキシブル包装の採用 | +1.8% | 北米およびEU、アジア太平洋への波及 | 短期(2年以内) |
| 生分解性農業用マルチフィルム | +1.5% | 中国・インドを含むアジア太平洋中核地域、EUへの波及 | 短期(2年以内) |
| ポリ乳酸(PLA)およびデンプンとのPBATブレンド最適化 | +1.2% | 世界全体 | 長期(4年以上) |
| 堆肥化適格性の絞り込みによる仕様主導型需要の創出 | +1.0% | EUおよび北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
包装規制と堆肥化義務
ポリ(ブチレンアジペート-コ-テレフタート)(PBAT)市場は、特定の包装フォーマットを堆肥化要件に結び付ける規制の影響を受けており、材料選択がコンプライアンス上の考慮事項となっています。規則(EU)2025/40は、ティーバッグ、コーヒーポッド、農産物ラベルなどのフォーマットが2028年2月からEN 13432の堆肥化要件を満たす必要があると規定しています[1]欧州議会および理事会、「包装および包装廃棄物に関する規則(EU)2025/40」、EUR-Lex、eur-lex.europa.eu。。欧州で対象製品を販売するブランドは、期限前に認定済み材料ソリューションを確保するか、これらのフォーマットを見直す必要があります。この要件により、認証および文書化の重要性が高まります。加盟国は2026年8月12日まで追加フォーマットに対して国内の堆肥化要件を拡張できるため、より広範な実施日前に各国間で需要条件が異なる状況が生じます。中国のプラスチック汚染対策の枠組み、主要都市におけるバッグおよび薄膜用の生分解性代替材料を支援し、メーカーがこれらのフォーマットに加工できる材料への需要を強化しています。EN 13432およびASTM D6400は、材料の主張を購買者のコンプライアンス要件と結び付け、コンバーターおよびブランドオーナーの評価に共通の基盤を提供するため、引き続き主要な認証規格となっています。
持続可能なフレキシブル包装の採用
小売業者およびフードサービス事業者は、法規制が直接対象とするフォーマットを超えて、堆肥化可能なフレキシブル包装の採用を拡大しています。生産者責任義務および企業の気候コミットメントがこれらの決定を促進しており、特に欧州および北米では、ブランドが企業レベルで包装仕様を見直すことが多くなっています。ブランドオーナーはまた、供給途絶のリスクを低減し、ライントライアル、包装試験、サプライヤー承認のための時間を確保するため、2028年以前に認定PBATグレードの認定を進めています。認定済み材料は承認済み購買リストに残りやすいため、短期的なスポット需要が低調な場合でも、期認定は予測可能な生産水準の維持を支援できます。2026年5月、BASFはフレキシブルバリア包装向けにEcovioシリーズを拡充し、有機リサイクルまたは紙リサイクルの経路向けに設計されたオプションを提供しました。ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場はフィルム性能と堆肥化適性に依存しており、コンバーターは意図された包装製品に必要なバリア特性を維持しながら、高スループットラインで安定して稼働できる材料を必要としています。
生分解性農業用マルチフィルム
農業用マルチは中国国内のPBAT消費量の13%を占め、最も急成長しているエンドユース分野を代表しています。認定製品はEN 17033およびTÜV AUSTRIA OK生分解性土壌を含む土壌生分解性規格に準拠でき、農業購買および包装用途において認証が重要となっています。2025年のフィールド研究では、PBATフィルムが報告された条件下で土壌有機炭素を0.16~0.48 g/kg、微生物バイオマス炭素を5.5~33.8 mg/kg増加させることが確認されました。同研究では、PBATブラックフィルム下のトウモロコシ収量がフィルムなし対照区より2,550 kg/ha高いことも報告されました。2025年に発表された別の研究では、PBAT/PLA/大豆複合フィルムで栽培した植物が従来の対照区より49%高く成長したことが確認されました。農業ユーザーは作物性能と土壌状態を評価しながら従来プラスチックの代替を検討するため、これらの農業上の利点はマルチフィルムの購買決定を支援します。その結果、この用途はプラスチック規制への対応を超えた広がりを持っています。
PLAおよびデンプンとのPBATブレンド最適化
メーカーは一般的に、用途固有の機械的特性、バリア特性、および分解特性を達成するために、市販のPBATをポリ乳酸(PLA)、熱可塑性デンプン(TPS)、またはポリブチレンサクシネート(PBS)と配合します。2026年のレビューでは、Joncryl ADR-4468チェーンエクステンダーを含むPBAT/PLAブレンドが機械方向において引張強度60.6 MPa、破断伸び608.5%を達成したことが報告されました。別の2026年の研究では、カルボキシル化液状ポリイソプレンがグリセロール相分離とデンプン再結晶化を低減することでPBAT/TPSブレンドの安定性を向上させることが報告されまた。これらの開発により、すべての用途に単一の配合に依存するのではなく、食品接触フィルム、農業製品、その他の要求仕様の厳しい用途向けグレードの生産が可能になります。ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場は、顧客が認定サイクルを完了した後、配合能力と独自処方を持つ生産者を支援します。コンバーターは標準コモディティ樹脂の切り替えよりも認定済みブレンドの切り替えが困難な場合があるためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来プラスチックより高い生産コスト | -1.5% | 世界全体 | 短期(2年以内) |
| 産業用堆肥化インフラの不足 | -1.2% | 南米、中東・アフリカ、中国以外のアジア太平洋 | 中期(2~4年) |
| リサイクル優先の包装規制による広範な堆肥化代替の制限 | -0.8% | EUおよび北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従来プラスチックより高い生産コスト
PBATの主要原料であるBDO、アジピン酸、PTAは多段階の石油化学合成を必要とするため、PBATの生産コストは通常、従来のLDPEの2~3倍となります。2024年ワシントン州立大学エクステンションの分析では、生分解性マルチ用途においてバイオベース原料のコストが石油ベースの同等品の2~2.5倍であることが確認されました。同分析では、完全バイオベース材料が近い将来にPEマルチと価格同等性を達成することは見込まれていないとも報告されました[2]Mauldin et al.、「土壌生分解性プラスチックマルチ:持続可能農業および有機農業への適合性」、ワシントン州立大学エクステンション出版物、pubs.extension.wsu.edu。。中国における生産能力の増強により、コモディティ押出グレード材料のスポット価格が低下しています。これに対応して、生産者は価格圧力が低く、製品性能が差別化されたポジショニングを支援する熱成形グレード、医療包装フィルム、PBAT/PLAブレンドをターゲットとしています。バイオベースBDOへの投資はPBATのコスト競争力を長期的に改善する可能性がありますが、ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場において商業規模での競争力を達成するにはさらなるコスト削減が必要です。
産業用堆肥化インフラの不足
PBATはEN 13432およびASTM D6400に基づく産業用堆肥化認証を取得できますが、堆肥化可能包装が販売される地域によって処理能力は異なります。南米、中東、東南アジアの多くは、収集された堆肥化可能包装を大規模に処理したり、独立した有機廃棄物ストリームを維持したりする施設を欠いています。これらの地域では、有機廃棄物とともに収集された包装が依然として埋め立てまたは焼却される可能性があり、堆肥化可能包装のライフエンド差別化が制限されます。この制約は堆肥化可能フォーマットへの需要を制限し、収集システムの管理が定義された産業環境よりも困難な消費財および農業用途での採用を複雑にします。規則(EU)2025/40は、より広範な堆肥化措置を支援するために生物廃棄物の収集および処理のための適切なインフラを要求しています。ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場は、収集・処理システムが製品の入手可能性や市場に投入される堆肥化可能材料の量に十分に対応していないため、2029年まで制約が続くと予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:押出グレードが需要を支え、熱成形が拡大
押出グレードは2025年のポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場の45.06%を占めました。メーカーはこのグレードを、ショッピングバッグ、堆肥化可能なメーラー、宅配ライナー、食品ラップラミネート向けのブローンフィルムに使用しており、これらは材料の確立された用途を代表しています。そのポジションは、低密度ポリエチレン(LDPE)に近い溶融挙動と連続運転に対応したフレキシブルフィルム生産ラインとの適合性を反映しています。デンプンまたはポリ乳酸(PLA)と配合されたPBATは同様の加工パラメータ内で稼働でき、コンバーターが新規機械への投資を回避できます。この既存設備の優位性は採用を支援し、コンバーターは慣れ親しんだ設備、操業慣行、認定プロセスを維持しながら堆肥化能フィルム配合を導入できます。その結果、採用は完全な設備更新ではなく既存ラインでの材料代替によって実現でき、これはショッピングバッグ、メーラー、ライナー、食品ラップに関連します。
熱成形グレードは2026年から2031年にかけてCAGR 8.94%で成長する見込みです。欧州および北米のフードサービスバイヤーから持続可能性要件に直面している堆肥化可能な食品トレイ、クラムシェル、使い捨てカトラリー、蓋をサポートします。これらの用途は、堅牢性、加工性、および堆肥化可能製品に期待されるライフエンド性能のバランスをとる樹脂を必要とします。2025年の研究では、30%~40%のタルク充填を含む相溶化PBAT/PBS配合物が、報告された圧縮試験で破損しない熱成形トレイを生産したことが確認されました。中国のGB/T 32366-2025規格は2025年10月1日に発効し、カルボキシル含有量の仕様を厳格化し、フィッシュアイカウントを品質指標として導入しました。改訂された規格は熱成形などの用途に使用されるグレードの技術要件を引き上げ、準拠サプライヤーにこれらの用途を提供する基盤を与えます。産者は、トレイ、クラムシェル、蓋、その他のフードサービスフォーマットに必要な機械的性能とともに、樹脂の一貫性と外観品質指標を管理する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:複合バッグが需要をリード、マルチフィルムが成長を牽引
複合バッグは2025年のポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場の27.35%を占めました。メーカーは欧州および中国の小売・食料品バッグにPBAT/PLAおよびPBAT/デンプンラミネートを広く使用しており、これらの配合は強靭性と堆肥化適性を組み合わせています。イタリアの堆肥化可能バッグ要件とEU使い捨てキャリアバッグ指令は、これらの製品の製造規模と消費者の認知度確立に貢献しました。ゴミ袋はPBATを使用して、自治体の廃棄物収集に耐えるために必要な引張強度と伸びを達成しており、取り扱い時の破損が採用を制限する可能性があります。クリングフィルムは食品接触保存のためのPBATの伸びと低弾性率から恩恵を受け、安定剤は脆いバイオポリマーブレンドの強靭化または相溶化成分としてPBATを使用します。これらの用途には、完成したフレキシブル包装製品と、材料性能を向上させるためにより広いブレンド配合に使用されるPBATの両方が含まれます。
マルチフィルムは2031年までCAGR 9.14%で成長する見込みです。2025年の研究では、PBAT外層と熱可塑性デンプンコアを持つ多層フィルムが、単層PBATフィルムの12%と比較して、365日間の実験室堆肥化後に64%の質量損失を達成したことが確認されました。この性能は、最初の生育シーズン後に土壌にフィルム断片が残ることへの農業ユーザーの懸念に対応しています。Hengli Groupの1,4-ブタンジオール(BDO)および精製テレフタル酸(PTA)への垂直統合は、農場レベルの価格感度が依然として高い中国およびインドにおいて、コスト競争力のあるマルチフィルムグレードの生産を支援します。堆肥化可能な不織布とPBATベースの発泡体はニッチな用途にとどまり、それぞれ中国国内需要の2%未満を占めています。しかし、加工方法の進歩がこれらの用途に追加の機会を生み出しています。現在の規模はられていますが、メーカーが関連する生産技術を洗練させるにつれて、バッグ、フィルム、トレイ、マルチ製品を超えたPBATの関連性が拡大しています。
エンドユーザー産業別:包装がシェアを支配、農業が加速
包装は2025年のポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場の58.83%を占める見込みです。フレキシブルフィルム用途は、ショッピングバッグ、宅配メーラー、食品ラップ、関連ラミネートを含む確立された基盤をセグメントに提供します。ブランドオーナー、コンバーター、認証機関は、食品接触および堆肥化要件を満たすPBATフィルム配合の認定に長年を費やしてきました。この認定プロセスは持続的な包装需要を支援し、検証済み材料は迅速に代替することが困難であり、変換ラインは安定したフィルム性能を必要とします。消費財メーカーもパーソナルケアサシェ、洗浄製品フィルム、家庭用包装インサートに関連する押出およびラミネートインフラを使用しています。この重複により、コンバーターは各消費製品に対して個別の加工アプローチを開発するのではなく複数の包装用途にわたって確立されたPBATフィルム加工の専門知識を適用できます。
農業は2031年までCAGR 9.73%で成長する見込みです。このセグメントは実証された農学的性能と生分解性マルチの拡大する認証フレームワークを組み合わせており、購買決定はフィールド性能と材料コンプライアンスの両方に依存しています。マルチフィルムは、使用後に従来フィルムに関連する持続的なマクロ断片を回避しながら作物生産を支援できます。2026年に予定されているレビューでは、実験室規模の創傷被覆材、外科用フィルム、および制御放出薬物送達マトリックスに適用可能な特性として、PBATの生体適合性と低結晶性が評価される予定です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
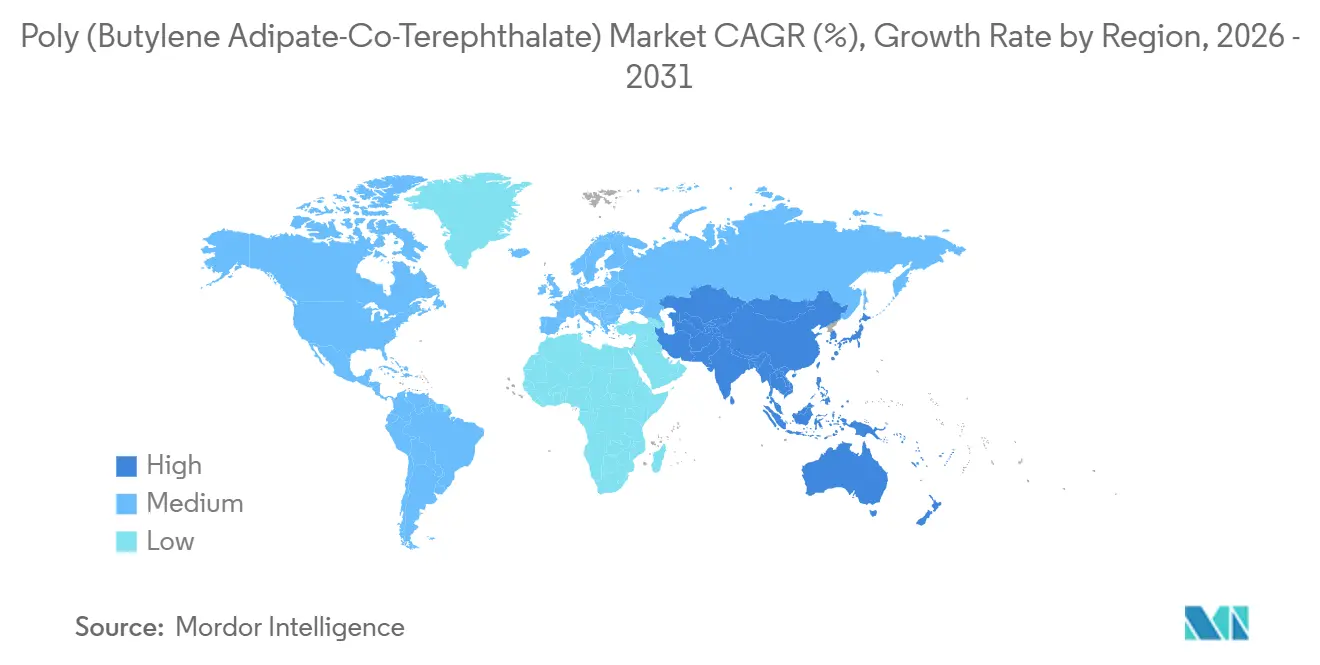
アジア太平洋は2025年のポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場の40.17%を占め、2031年までCAGR 9.47%で成長する見込みです。中国は製造基盤、コンバーター能力、バッグおよび薄膜用途における生分解性代替材料への政策支援に支えられ、地域の主要供給拠点および需要センターとなっています。インドにおける使い捨てプラスチックへの規制強化は堆肥化可能代替材料への需要を支援し、ASEAN市場全体での規制強化が追加需要を生み出しています。SKCのSK leaveo子会社はベトナムのハイフォンに年産7万トンの強化PBAT施設を運営しています。同施設は2025年8月に国際金融公社(IFC)から4,000万米ドルの投資を受けました。地域の包装および農業用途向けのPBAT材料の供給を支援し、中国以外への投資拡大を示しています。
欧州は生産基盤が小さものの、明示的な堆肥化要件と確立された収集インフラにより引き続き重要な地位を占めています。ドイツ、イタリア、フランスは生物廃棄物の収集・処理システムを有しており、認定材料への需要を支援し、堆肥化可能包装の廃棄経路を提供しています。規則(EU)2025/40は2028年2月から選択された包装フォーマットに共通要件を確立します。国内当局は2026年8月まで堆肥化要件を拡張する限定的な裁量を保持していました。この政策環境は、欧州のコンバーターが準拠材料オプションを維持し、共通期限前に認定活動を完了し、必要なグレードの複数の認定ソースを評価することを要求します。
北米は米国が主導しており、ASTM D6400認定包装がフードサービス、レストラン、小売チャネルで使用されています。企業購買プログラムおよびカリフォルニア州の有機収集とフードサービス製品に関する要件を含む州レベルの規制が、単一の連邦フレームワークよりも需要に影響を与えています。これにより、州および顧客固有の採用パターンが生まれます。サプライヤーおよびコンバーターは、材料の選択を地の収集要件および主要ブランドオーナーの包装仕様に合わせる必要があります。南米はまだ初期段階にありますが、サンパウロおよびリオデジャネイロの自治体プログラムがブラジルに政策フレームワークを確立しています。産業用堆肥化能力の限界とコスト競争力の問題から、中東・アフリカではPBATの普及率が低いままです。しかし、湾岸協力会議(GCC)諸国のフードサービスおよび農業用途における公共部門のグリーン調達が生分解性ポリマーへの需要を支援する可能性があります。

競合環境
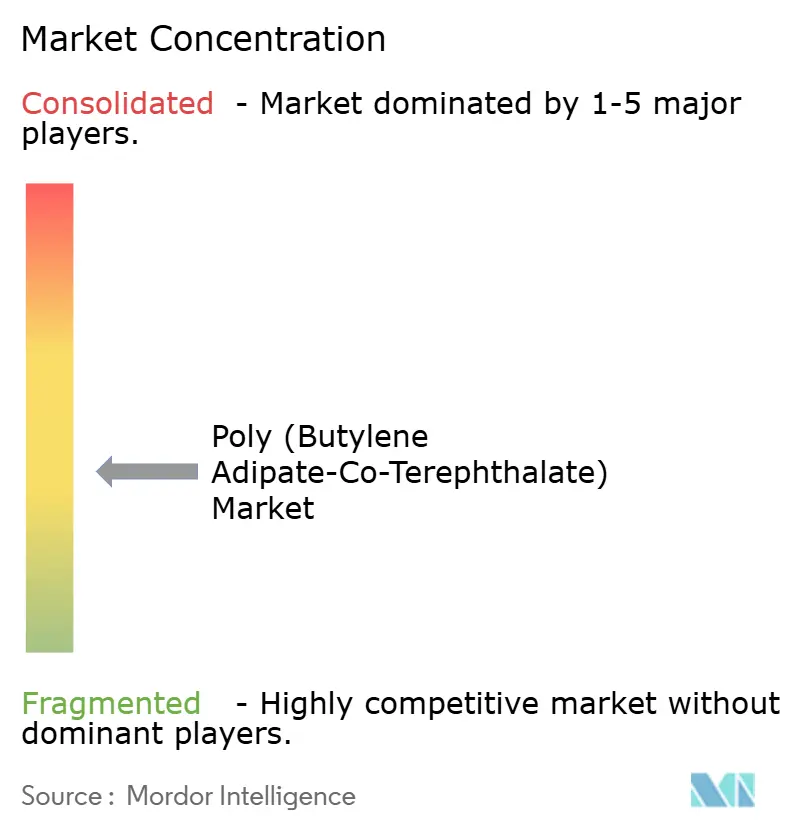
ポリ(ブチレンアジペート-コ-テレフタレート(PBAT)市場は適度に分散しており、サプライヤーはコモディティグレードと特殊グレードにわたって購買者の仕様を満たしています。コモディティグレードは主に価格で競争し、認定済みおよび性能重視のグレードは用途、認証、加工要件によって差別化されます。2024年6月、BASFは再生可能原料から調達され、認定マスバランス方式で検証されたPBAT材料であるecoflex F Blend C1200 BMBを発売しました。BASFは、この製品の製品カーボンフットプリントが60%低く、REDcert2およびISCC PLUSの認証を保有していると述べました。この戦略は低炭素グレードに焦点を当て、文書化、認証、トレーサビリティに対する購買者の要求を反映しています。
Novamontは2025年のレポートで149の特許ファミリーにわたる1,800件の有効特許および特許出願を報告しました。その特許ポートフォリオは、特にコンバーターが特定の包装または農業用途の性能を検証した後、配合物の差別化を支援します。バイオベースBDOは、低炭素強度と高い再生可能含有量を通じてPBAT製品を差別化する別の選択肢を提供します。SK leaveoは韓国化学研究院と共同不織布、農業用カバー、包装用途向けのナノセルロース強化PBATを開発しました。この開発はより高い引張性能を目標とし、従来のフレキシブルフィルム市場を超えた用途を支援します。
中規模のアジアの生産者は、政府支援の生分解性材料プログラムと地域のコンパウンディングパートナーシップを通じて拡大し、特定の配合要件を持つ地域コンバーターにサービスを提供しています。分析では、JinHui ZhaoLongとGO YEN Chemicalが、コアEU市場とは認証要件が異なる可能性のある東南アジアおよび東欧で顧客を求める参加者として特定されています。Mitsubishi ChemicalとChang Chun Groupはポリエステル加工の専門知識と食品接触コンプライアンスネットワークを活用して特殊包装ニッチに対応しています。したがって、ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場はコモディティレベルで競争する一方、認定済みおよび特殊用途は認定タイムラインと配合の専門知識を伴います。
ポリ(ブチレンアジペート-コ-テレフタレート)産業のリーダー企業
BASF
Kingfa Sci. & Tech. Co., Ltd.
Novamont S.p.A.
JinHui ZhaoLong High Technology Co., Ltd.
Chang Chun Group
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:欧州連合は中国産PBATおよびPBSeT生分解性ポリマーに対するアンチダンピング調査を開始しました。この調査は中国・EU間の貿易フロー、欧州コンバーターの調達戦略、および輸出志向の中国生産者の価格設定に影響を与える可能性があります。
- 2026年4月:Kingfa Sci. & Tech.は上海で開催されたCHINAPLAS 2026において、バイオベースのホームコンポスタブルPBS(ポリブチレンサクシネート)押出コーティング材料を発表しました。この製品は、EUの包装規制およびカリフォルニア州の堆肥化フレームワークに準拠した用途向けに、KingfaのPBATを超えた生分解性ポリマーポートフォリオを拡大しました。


世界のポリ(ブチレンアジペート-コ-テレフタレート)市場レポートの調査範囲
ポリブチレンアジペートテレフタレート(PBAT)は、フレキシブル包装材料を必要とする用途に使用される生分解性ランダムコポリマーです。フィルム、バッグ、堆肥化可能包装などの製品において、従来の低密度ポリエチレン(LDPE)の代替材料として機能します。
ポリ(ブチレンアジペート-コ-テレフタレート)市場は、グレード、用途、エンドユーザー産業、地域別にセグメント化されています。グレード別では、市場は押出グレード、熱成形グレード、その他のグレードにセグメント化されています。用途別では、市場は複合バッグ、ゴミ袋、マルチフィルム、クリングフィルム、安定剤、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は包装、農業、消費財、バイオメディカル・ヘルスケア、その他のエンドユースにセグメント化されています。レポートはまた、主要地域の15カ国におけるポリ(ブチンアジペート-コ-テレフタレート)の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 押出グレード |
| 熱成形グレード |
| その他のグレード |
| 複合バッグ |
| ゴミ袋 |
| マルチフィルム |
| クリングフィルム |
| 安定剤 |
| その他の用途 |
| 包装 |
| 農業 |
| 消費財 |
| バイオメディカル・ヘルスケア |
| その他のエンドユース |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 押出グレード | |
| 熱成形グレード | ||
| その他のグレード | ||
| 用途別 | 複合バッグ | |
| ゴミ袋 | ||
| マルチフィルム | ||
| クリングフィルム | ||
| 安定剤 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 包装 | |
| 農業 | ||
| 消費財 | ||
| バイオメディカル・ヘルスケア | ||
| その他のエンドユース | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
産業用ポリ(ブチレンアジペート-コ-テレフタレート)市場の現在の市場規模は?
ポリ(ブチレンアジペート-コ-テレフタレート)(PBAT)市場規模は2025年に1.87 ビリオン 米ドルと評価され、2026年の2.01 ビリオン 米ドルから2031年には3.02 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 8.53%で成長する見込みです。
最も急成長しているPBAT用途は何ですか?
マルチフィルムは土壌および作物性能に関する研究に支えられ、2031年までCAGR 9.14%で拡大する見込みです。この材料は、農業者が使用後のフィルムによる持続的なマクロ断片を回避しようとする場面でも使用されています。
PBATを最も多く使用しているエンドユーザーセクターはどこですか?
包装は2025年の需要の58.83%を占めました。フレキシブルフィルムフォーマットがすでに確立された認定経路を持っているためです。ブランドオーナー、コンバーター、認証機関は、食品接触および堆肥化の検証を通じて長年にわたりこれらの用途を支援してきました。
世界のPBAT需要でリードしている地域はどこですか?
アジア太平洋は2025年の世界需要の40.17%を占め、2031年までCAGR 9.47%で成長する見込みです。中国の製造基盤、インドの特使い捨てプラスチックへの規制、および地域投資がこのポジションを支えています。
最終更新日:



