
ベネルクスコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
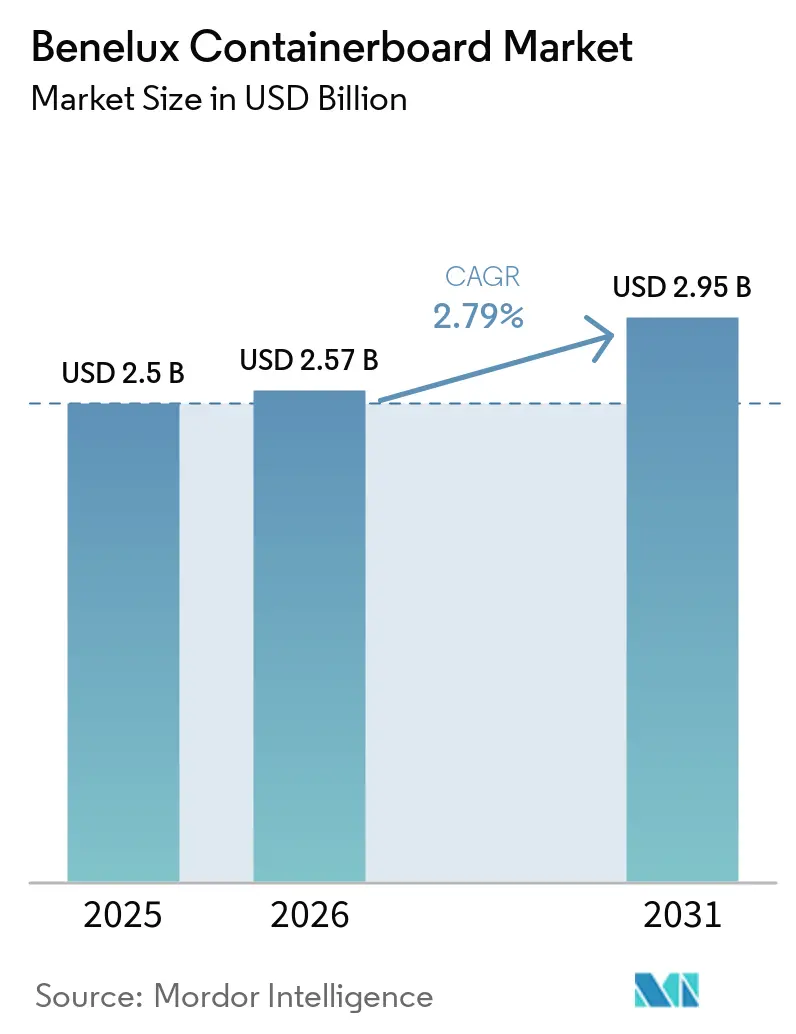
| 基準年の市場規模 (2025) | 2.5 十億米ドル |
| 市場規模 (2026) | 2.57 十億米ドル |
| 市場規模 (2031) | 2.95 十億米ドル |
| 成長率 (2026 - 2031) | 2.79 % |
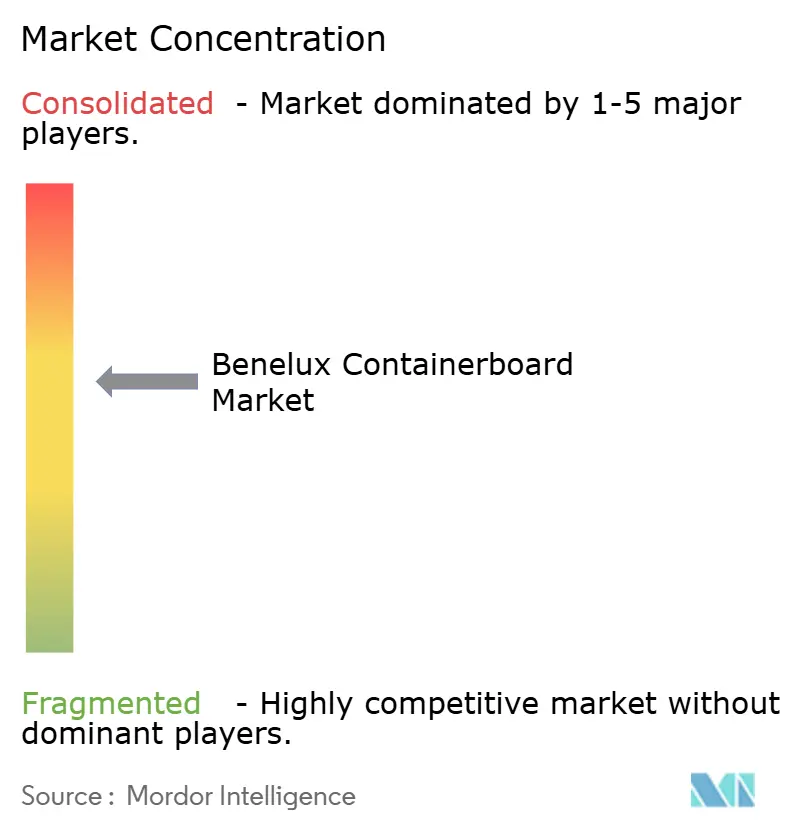
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベネルクスコンテナボード市場分析
ベネルクスコンテナボード市場規模は、2025年の25.0 ビリオン 米ドルから2026年には25.7 ビリオン 米ドルへと成長し、2026年~2031年にかけてCAGR 2.79%で2031年までに29.5 ビリオン 米ドルに達すると予測されています。ベネルクスコンテナボード市場は、2026年8月からPPWR規則が適用段階に入ることで、食品サービスおよび食料品包装における使い捨てプラスチックからの転換が加速していることに支えられています。ロッテルダムおよびアントワープ=ブルージュが大規模な輸出・物流拠点として機能し続け、重量物応の段ボール輸送包装への需要が堅調に推移していることも需要を下支えしています。ベルギーにおける紙・板紙の高い回収率は、多くの西欧諸国と比較して健全な回収繊維プールを地域にもたらしており、リサイクルグレードの製紙工場が供給リスクを管理するうえで有利な立場にあります。競争は大手統合型欧州メーカーと地域コンバーターの間で中程度の集中度を維持しており、稼働率は改善しているものの、通常価格決定力の完全回復に必要とされる水準にはまだ達していないため、設備合理化が引き続き必要な状況です。ベネルクスコンテナボード市場の成長は、OCC(古段ボール)およびエネルギーコストの変動、ならびに時間の経過とともに荷物1個当たりの板紙使用量が低下していることによって依然として抑制されていますが、eコマースの拡大と輸送包装における段ボールの規制上の優位性が安定した需要を引き続き支えています。
主要レポートのポイント
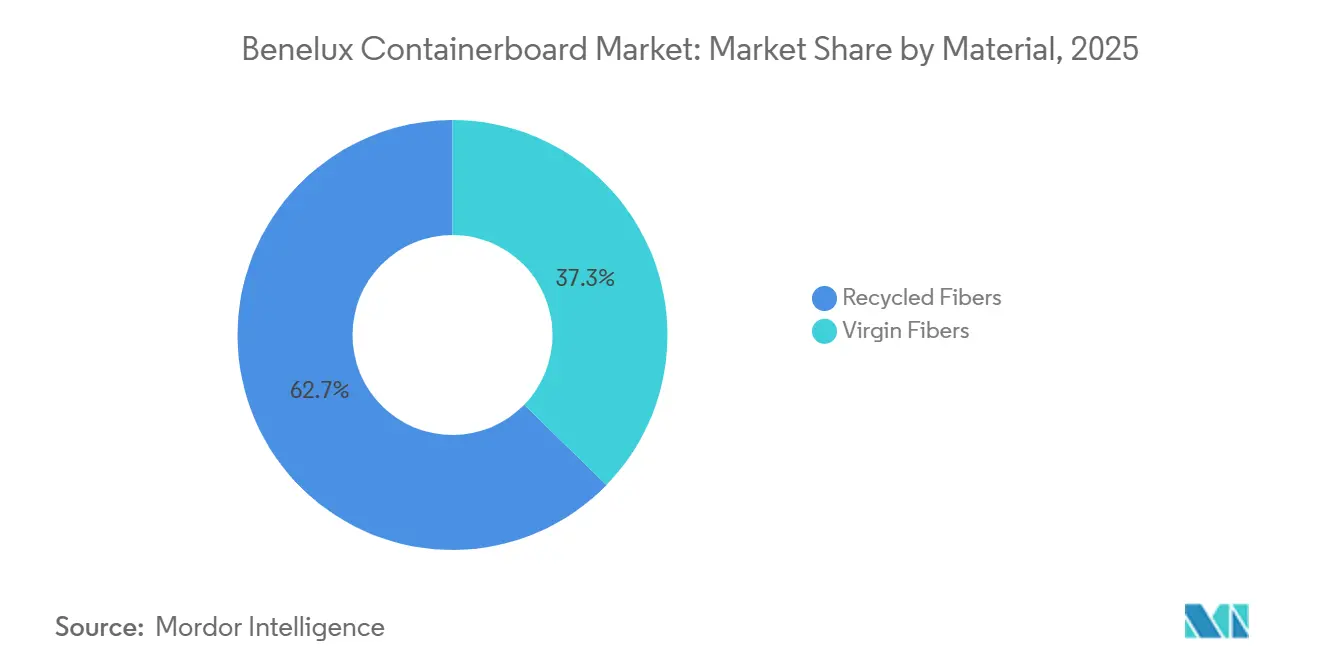
- 素材別では、リサイクルファイバーが2025年のベネルクスコンテナボード市場シェアの62.71%を占めました。
- 製品タプ別では、クラフトライナーセグメントのベネルクスコンテナボード市場規模は2031年までにCAGR 3.12%で拡大する見込みです。
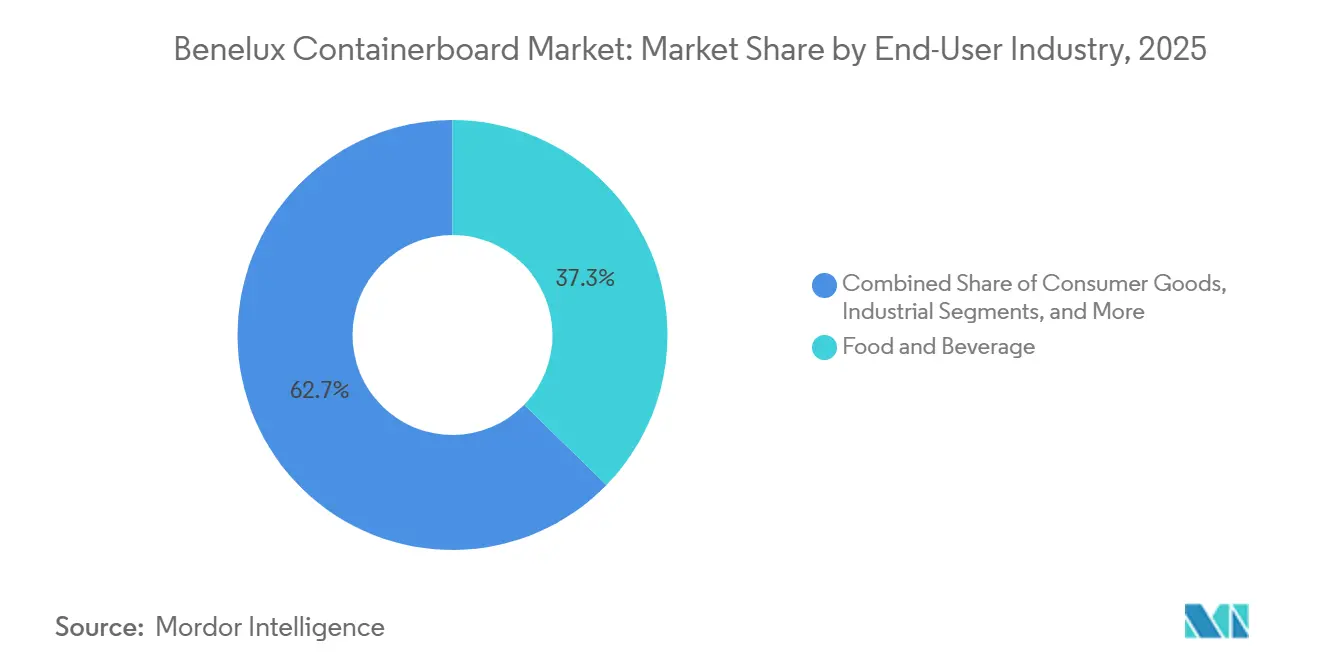
- エンドユーザー産業別では、食品・飲料が2025年のベネルクスコンテナボード市場シェアの37.28%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PPWRに基づく食品サービスおよび食料品向けファイバー代替 | +0.8% | EU全域の義務化、商業的影響はベルギーおよびオランダで最も顕著 | 短期(2年以内) |
| ベネルクスのeコマース荷物密度による箱の処理量支援 | +0.7% | オランダおよびベルギーで最も強く、ルクセンブルクへの波及効果あり | 短期(2年以内) |
| 高い紙・板紙回収率によるリサイクルファイバー供給の支援 | +0.5% | ベルギーおよびオランダ、西欧全域への広範な恩恵 | 中期(2~4年) |
| 港湾中心の輸出フローによる重量物対応コンテナボード需要の支援 | +0.4% | ロッテルダムおよびアントワープ=ブルージュの産業・輸出回廊 | 中期(2~4年) |
| ファイバーベース輸送包装を優遇するPFASフリーバリア再設計 | +0.3% | EU全域、特に食品サービスおよび食料品用途 | 短期(2年以内) |
| 高性能フルーティング強度を高める軽量ボックス設計 | +0.2% | 主にオランダおよびベルギーの物流回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PPWRに基づく食品サービスおよび食料品向けファイバー代替
2026年8月12日に発効するPPWR第5条のPFAS規制は、食品サービス事業者および食料品サプライチェーンに対し、フルオロポリマーコーティングされたプラスチックおよびラミネート紙フォーマットからファイバーベースの輸送包装への移行を加速させています。同規制はまた、2030年1月1日から生鮮食品および飲食店向け食品サービスにおける特定の使い捨てプラスチック包装を禁止する一方、段ボール箱は輸送包装の40%再使用目標から除外されており、再使用可能なプラスチックコンテナの代替案と比較して段ボールフォーマットに明確な規制上の優位性を与えています。Sabertは2026年1月にPFASフリーのPulpUltraシリーズを欧州全域で発売し、この動きをPPWR第5条への準拠と直接結びつけており、施行日前にでに代替サイクルが進行中であることを示しています。ベルギーおよびオランダは食品加工、小売、飲食店流通の主要拠点であるため、包装の再設計パイプラインは他の多くのEU市場よりも深く、今後数年間でベネルクスコンテナボード市場における食品輸送包装を二次的な板紙需要源から積極的な再設計領域へと転換させます。また、需要が予測期間全体にわたって緩やかに積み上がるのではなく、2026年~2028年に前倒しで引き出される可能性が高いことも意味しています。
ベネルクスのeコマース荷物密度による箱の処理量支援
オランダのオンライン取引は2024年に360 ビリオン ユーロ(40.6 ビリオン 米ドル)を超え、その規模はベネルクスコンテナボード市場全体にわたって高い荷物処理量を引き続き支えています。ランドスタット回廊がオランダの段ボール需要の62%を占めており、地域の箱製造工場に対して多くの同規模の西欧クラスターと比較して短いロット、迅速な段取り替え、高い稼働率をもたらしています。西欧における紙ベースの緩衝材およびクラフト紙素材を含むeコマース二次包装の量は年率3.9%で成長しており、製紙工場レベルでのテストライナーおよびフルーティング需要を直接支えています。VPK Groupのエレンボーデヘムにおけるコルゲーターの新設により、板紙生産能力が1億平方メートルから1.7億平方メートルに引き上げられ、既存の地域プレイヤーがeコマース需要を背景に引き続き投資していることを示しています。オランダはまた、循環材料使用率でEU第1位(32.7%)にランクされており、オンライン小売業者がリサイクルコンテンツ包装を指定することを促し、回収繊維供給の品質基準を引き上げています。これらの条件が相まって、ボックス設計がより材料効率的になる中でも、荷物活動はベネルクスコンテナボード市場の短期的な数量支援要因であり続けています。
高い紙・板紙回収率によるリサイクルファイバー供給の支援
ベルギーの産業用紙・板紙リサイクル率は2024年に107.7%に達し、市場に投入された申告包装量に対して構造的にネットポジティブな回収繊維プールを示しました。[1]オランダも2023年に包装全体のリサイクル率88%を報告しており、国内法定目標の72%およびEUベンチマークの65%を大幅に上回っています。これが重要なのは、欧州の紙リサイクル品の大陸外への純輸出が2024年に26.2%減少し、欧州から流出する高品質OCCの量が減少して地域メーカーの原料調達可能性が改善したためです。ベルギーでは、ValipacとFost Plusが2024年9月以降より連携した管理体制のもとで運営されており、PPWR関連のリサイクルコンテンツ要件に関する調整が強化されています。[2]この制度的な枠組みにより、ベネルクスコンテナボード市場は多くの近隣市場よりも優れたリサイクル基盤を持っています。また、ベルギーおよびオランダの商業廃棄物には高品質の段ボールおよびクラフト包装の割合が高いため、OCCストリームの品質プロファイルも向上しています。
港湾中心の輸出フローによる重量物対応コンテナボード需要の支援
アントワープ=ブルージュ港は2025年第1四半期に紙・パルプ貨物が48%急増し、コンテナ取扱量は4.5%増の344万TEUとなり、コンテナ量でアントワープが一時的にロッテルダムを上回りました。[3]この貿易構成は、アントワープ=ロッテルダム=ライン=ルール地域を通じて輸送される化学品、農業機械、精密機器向けのより重い輸出包装ニーズを支えています。ロッテルダム港とアントワープ=ブルージュ港は合わせて年間500 ビリオン ユーロ(56.4 ビリオン 米ドル)の付加価値を生み出し、35万人の直接雇用を支えており、ベネルクスコンテナボード市場に持続的な産業需要基盤を提供しています。輸出物流においても、時間的制約のある一部のフローでは段ボールパレットボックスが選好されており、木材くん蒸に関するISPM-15要件に伴う遅延を回避できます。ロッテルダムおよびアントワープはまた、スカンジナビアおよび南米からのコンテナボードグレードのパルプの入港地としても機能しており、欧州広域貿易における原料ハブおよび輸出回廊としての地域の役割を強化しています。これらの条件により、消費者向け需要が軟化する局面においても、重量物輸送包装はベネルクスコンテナボード市場の重要な支援要因であり続けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギーおよび回収紙コストの変動 | -0.4% | オランダおよびベルギーにおける短期的なエクスポージャーが最も高く、EU全域への波及あり | 短期(2年以内) |
| 欧州コンテナボードの過剰供給とマージン圧迫 | -0.3% | EU全域、特に西欧およびベネルクスに拠点を置くメーカー | 中期(2~4年) |
| PPWRの空きスペース上限による荷物1個当たりの板紙使用量の低下 | -0.2% | EU全域、オランダおよびベルギーの荷物フローで最も顕著 | 長期(4年以上) |
| 生鮮食品物流における再使用可能コンテナの固定化 | -0.1% | ベルギーおよびオランダ、ルクセンブルク貿易への波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギーおよび回収紙コストの変動
ベネルクスコンテナボード市場において数量ベースで最も主要なグレードであるリサイクルテストライナーは、一次エネルギー源として天然ガスへの依存度が約68%であり、TTFガス価格の動向に対して高い感応度を持っています。2026年には、オランダのTTFベンチマークが1メガワット時当たり30ユーロ(33.8 米ドル)の安値から68ユーロ(76.7 米ドル)超へと60%以上上昇し、1メガワット時当たり10ユーロ(11.2 米ドル)の上昇ごとにテトライナーの生産コストが1トン当たり最大20ユーロ(22.5 米ドル)上昇する可能性があります。ロッテルダム地域のOCC価格も2024年から2025年にかけて1トン当たり80ユーロ(90.2 米ドル)から140ユーロ(158.01 米ドル)の間で変動し、非統合型コンバーターにとって原材料計画を困難にしています。このダブルコスト圧力は、PPWRのもとでますます重要性を増しているコーティング再設計、リサイクル適性認証、その他のアップグレードへの投資を制限しています。また、統合グループと同様のヘッジおよびマルチミルバランシングオプションを持たない中堅独立系企業への圧力も高まっています。その結果、ベネルクスコンテナボード市場はコスト面での圧迫に直面しており、エンドマーケット需要が安定していても投資を鈍化させる可能性があります。
欧州コンテナボードの過剰供給とマージン圧迫
欧州は2022年以降、構造的なコンテナボードの過剰供給に対処しており、2024年から2025年にかけてのリサイクルグレードの新規増設、すなわちNorske Skogの年産55万トンのゴルベイ工場およびMondiの年産42万トンのドゥイーノ工場が、すでに重い市場にさらなる供給を加えました。西欧の稼働率は2025年夏に80%を下回り、その後2025年11月には3ヶ月移動平均で88%まで回復しましたが、これは年央よりは改善したものの、通常持続的な価格決定力と結びつけられる水準をまだ下回っています。Mondiの最高経営責任者は2026年にリサイクルコンテナボードのさらなる閉鎖が依然として必要であると述べており、自発的な合理化がまだ供給不均衡を是正していないことを示しました。ベネルクスコンテナボード市場にサービスを提供するメーカーにとって、ロッテルダムおよびアントワープを経由して流入する低価格輸入品がコモディティテストライナーラインへの圧力を加えています。そのため、多くのメーカーがクラフトライナー、耐湿性セミケミカルフルーティング、印刷可能なホワイトトップテストライナーへとポートフォリオをシフトしています。この戦略は差別化を改善しますが、ベネルクスコンテナボード市場においてマージンを回復するには数量成長だけでは不十分であることも示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
エネルギーコストがグレード経済性を再形成する中でバージンファイバーが地位を拡大リサイクルファイバーは2025年のベネルクスコンテナボード市場シェアの62.71%を占め、バージンファイバーのベネルクスコンテナボード市場規模は2026年から2031年にかけてCAGR 3.04%で拡大する見込みです。この分布は、リサイクルグレードが依然として主流を占めているものの、コストインフレが購買担当者の性能と価格の比較方法を変えつつある市場を示しています。ガス価格の上昇によりリサイクルテストライナーの転換コストが上がると、調達チームは湿気に敏感な用途や輸出重要用途において選択的にバージンファイバーグレードへのシフトをより積極的に検討するようになります。Stora Enoは2025年第2四半期のプレゼンテーションで、稼働率圧力の時期においてクラフトライナーの価格がリサイクルグレードよりも堅調に推移したと述べており、これはベネルクスコンテナボード市場全体で見られるグレードパターンと一致しています。
ベルギーの2024年における産業用紙・板紙リサイクル率107.7%は国内OCC供給を構造的に強固に保ち、リサイクルファイバーが依然として主導的な地位を占める理を説明しています。それでも、二次繊維は化学品輸送包装、農業機械、ARRRA回廊を通じて輸送される精密機器などの重量輸出用途において性能上の限界に直面しています。これにより、板紙の一貫性と耐湿性が変動できない用途においてバージンファイバーグレードは持続的な役割を担っています。より優れた繊維洗浄および原料調製への投資は時間をかけて性能差を縮小するはずですが、バージン仕様のプレミアムは2031年までベネルクスコンテナボード市場において維持される可能性が高いです。[4]
製品タイプ別:
テストライナーが主導し、クラフトライナーが性能プレミアムを獲得テストライナーは2025年のベネルクスコンテナボード市場規模の41.13%を占め、クラフトライナーは2031年までにCAGR 3.12%で成長する見込みです。テストライナーが最大の製品タイプであり続けているのは、地域がOCC回収において強みを持ち、リサイクルグレード生産の広範な設備基盤を有し、FMCGおよび小売フロー向けのコンバーターネットワークが整備されているためです。クラフトライナーは、輸出向けセクターがより強度が高く耐湿性に優れた板紙を必要としているため、より速いペースで成長しています。オランダの園芸および生鮮食品輸出は年間360 ビリオン ユーロ(40.6 ビリオン 米ドル)を超えており、湿度に敏感な物流における高性能フェーシングおよびセミケミカルメディアへの継続的な需要を支えています。
フルーティングもベネルクスコンテナボード市場において戦略的に重要な役割を果たしており、eコマースハブにおける軽量ダブルウォール設計は不必要な重量を加えることなく高い圧縮強度を必要としています。自動化された荷物処理は、高速仕分け条件下でより安定したパフォーマンスを発揮するフルーティンググレードの価値を高めています。Billerudは2026年4月にグルヴォン工場でヘッドボックスの改修を完了し、一次繊維フルーティンググレードの繊維配向とシート均一性を改善しており、このタイプのアップグレードはベネルクスの輸出および生鮮食品バイヤーの性能要求に合致しています。製品タイプ全体にわたって、ミックスは徐々に高坪量・高性能グレードへとシフトしており、総トン数が緩やかなペースで増加する中でもベネルクスコンテナボード市場の価値成長を支えています。
エンドユーザー産業別:
消費財が成長を牽引し、食品・飲料が数量基盤を維持食品・飲料は2025年のベネルクスコンテナボード市場規模の37.28%を占め、消費財のベネルクスコンテナボード市場規模は2026年から2031年にかけてCAGR 3.18%で拡大する見込みです。食品・飲料が最大のエンドユーザーであり続けているのは、地域が食品加工、食料品流通、安定したボックス需要を生み出す成熟した小売ネットワークを組み合わせているためです。消費財はeコマース出荷量が増加し続け、小売業者がより多くのプラスチック二次包装をファイバーベースのフォーマットに置き換えているため、より速いペースで成長していま。西欧における紙ベースの緩衝材の量は年率3.9%で増加しており、オンライン小売包装に使用されるテストライナーおよびフルーティングへの需要増加を支えています。
アントワープ=ブルージュを通じて輸送される化学品、機械、電子機器などの産業ユーザーは、ベネルクスコンテナボード市場内の重量物対応グレードに安定した基盤を提供しています。その他のエンドユーザー産業には医薬品および農業包装が含まれており、低コストだけでなく湿度管理と圧縮強度がより重要視されます。このミックスにより、裁量的な小売トレンドが軟化する中でも、ベネルクスコンテナボード産業全体にわたって広範な需要フロアが維持されています。また、ベネルクスコンテナボード産業における漸進的な成長が、コモディティ板紙だけでなく高付加価値グレードへとシフトしていることも意味しています。

地理的分析
オランダ コンテナボード市場
オランダは、ベネルクス コンテナボード市場において最大の需要拠点となっている。これは、同地域最大の電子商取引フローベースと、最も集中した物流ネットワークを兼ね備えているためである。同国のオンライン取引は2024年に360 ビリン ユーロ(406 ビリオン 米ドル)を超え、小包関連の包装需要を構造的に高い水準に維持している。アムステルダム、ロッテルダム、ユトレヒト、デン・ハーグを含むランドスタット回廊は、国内段ボール需要の62%を占め、リサイクルグレードボードに対する強い地域的需要を生み出している。ロッテルダム港は2025年第1四半期に1億370万トンのカーゴを取り扱い、コンテナ取扱量で前年比2.2%の成長を記録し、北ヨーロッパの主要貿易ゲートウェイとしての役割を強化した。オランダはまた、循環材料利用率32.7%でEU首位にランクされ、2023年には88%の包装リサイクル率を報告しているが、天然ガスへの高い依存度により、オランダに関連するサプライはTTFの急騰に対してヨーロッパで最も敏感な部類に入る。
ベルギー コンテナボード市場
ベルギーは、ベネルクス コンテナボード市場において主要な供給側の拠点として機能しており、強力な製紙工場能力と異例に高い繊維回収率を兼ね備えている。アントワープ・ブルージュ港は2025年第1四半期に紙・パルプカーゴで48%増、コンテナ取扱量で4.5%の成長を録し、輸出志向の段ボールフローのハブとしての役割を強化した。この地位により、アントワープはパルプの主要な入港地点となり、化学品および工業製品に関連する重量物包装需要の主要な発生拠点となっている。ベルギーの工業用紙・板紙リサイクル率は2024年に107.7%に達し、包装材全体のリサイクル率は2022年に80%となっており、地域の多くの競合他社と比較して、国内の古段ボール(OCC)ベースが優れている。VPK Groupのオーデヘム工場は、3台の抄紙機で50万トンのリサイクル紙生産能力を有しており、ベネルクス コンテナボード市場における供給面でのベルギーの中心的な役割を示している。
ルクセンブルク コンテナボード市場
ルクセンブルクは、ベネルクス コンテナボード市場において需要量では最小の貢献国にとどまっているが、その貿易集約度により、規模から想定されるよりも重量物工業フローにおいて大きな役割を果たしている。同国の包装材全体のリサイクル率は2022年に76.96%を記録し、EUの65%目標を上回った。需要の大部分はベルギーおよびドイツの生産システムを通じて供給さており、アントワープが多くのフローに対して実質的な供給パイプラインとして機能している。ベネルクス3か国全体として、ベネルクス コンテナボード市場は、強固なリサイクルシステム、高密度な物流インフラ、安定した電子商取引活動を基盤とした強靭な地理的構造を有しているが、オランダのガス依存は依然として最も明確な地域コストリスクである。
競争環境
ベネルクスコンテナボード市場は中程度に集中した上流構造を持ち、大手統合型汎欧州メーカーが地域需要の大部分を供給する一方、地域独立系企業および専門コンバーターがサービス速度、地域との関係、フォーマットの柔軟性で競争しています。欧州の過剰供給がテストライナー価格への圧力を維持し、メーカーがコストショックを完全に転嫁する能力を制限しているため、競争は依然として激しい状況です。FEFCOの2024年段ボール包装リサイクル適性ガイドラインは、グレード開発のための実践的なコンプライアンスフレームワークとなりつつあり、リサイクル設計ワークストリームにより迅速に対応できる大手メーカーに有利に働いています。ベネルクスに製紙工場を持つか、ランドスタットおよびアントワープ地域の顧客への短距離アクセスを持つメーカーも、輸入コモディティ板紙が容易には対抗できない意味のあるサービス上の優位性を維持しています。Stora Enoのベルギーにおけるランゲルブルッヘの拠点は、大手グループがベネルクスコンテナボード市場の需要に近い位置を維持するうえで直接的な地域資産がいかに役立つかを示す顕著な例です。
ホワイトスペースの機会は、食品サービスおよび生鮮食品包装向けにPFASフリーの耐湿・耐油脂性と構造的性能を組み合わせたバリアコーティングコンテナボードにおいて最も強くなっています。Smurfit Westrockは2026年第1四半期の更新情報で、EMEA需要が改善し、顧客獲得が増加し、AI対応の包装設計能力が欧州顧客ネットワーク全体に展開されていると述べており、デジタルツールが商業的差別化の一部となりつつあることを示しています。同社はまた2026年5月に更新されたBetter Planet持続可能性目標を発表し、接着剤不要の包装プロトタイプを導入しており、環境コンプライアンスと設計性能がベネルクスコンテナボード市場において収束しつつあることを示しています。同時に、より低コストのエネルギー設備でリサイクルテストライナー供給に参入する転換新聞用紙工場が、既存メーカーがすでに直面しているマージン圧力に加わっています。
M&Aは、市場が過剰供給の状態にある場合に規模とネットワークリーチがより重要になるため、依然として積極的な戦略ツールです。International Paperは2026年4月にOne Rock Capital PartnersからNORPACを3.6 ビリオン 米ドルで買収することに合意し、DS Smithの統合に続いて軽量・高性能リサイクルコンテナボード能力を拡大しました。VPK Groupも2026年1月にRibble Packagingへの出資比率を50%に引き上げ、eコマースファンフォールドにおける地位をさらに強化し、より成長の速い包装フォーマットとのつながりを拡大しました。これらの動きは、ベネルクスコンテナボード市場が規模、高成長包装フォーマットへの隣接性、より緊密な客統合を評価している一方、小規模プレイヤーはサービス主導のニッチへと追いやられていることを示しています。
ベネルクスコンテナボード産業のリーダー企業
-
Smurfit Westrock plc
-
VPK Group NV
-
Stora Enso Oyj
-
International Paper Company
-
Mondi plc
- 注:主要企業の掲載順は順位を示すものではありません。
ベネルクス コンテナボード市場 このレポートでカバーされる企業
- Smurfit Westrock plc
- VPK Group NV
- Stora Enso Oyj
- International Paper Company
- Mondi plc
- Sociedad Anonima Industrias Celulosa Aragonesa
- Prinzhorn Holding GmbH
- Klingele Paper & Packaging SE & Co. KG
- Papierfabrik Palm GmbH & Co. KG
- Billerud Aktiebolag (publ)
- Svenska Cellulosa Aktiebolaget SCA (publ)
- Progroup AG
- LEIPA Georg Leinfelder GmbH
- Papierfabrik Adolf Jass GmbH & Co. KG
- Norske Skog ASA
- Model Holding AG
- Pacapime NV
最近の産業開発事情 ベネルクス コンテナボード市場
- 2026年5月:Smurfit Westrockは更新されたBetter Planet持続可能性目標を発表し、欧州リサイクル製紙工場における炭素排出削減に関する2025年の達成状況を報告するとともに、AI対応の包装設計能力を汎欧州顧客イノベーションネットワーク全体に統合しました。
- 2026年4月:Smurfit Westrockは2026年第1四半期の業績を報告し、エネルギーコストの上昇に対応して2026年3月および4月にEMEAコンテナボード価格が引き上げられ、2026年下半期にはさらなる段ボール価格上昇が見込まれると述べました。同社はまた、資産最適化プログラムの一環として、英国およびオランダにおける4つのコンバーティング施設の閉鎖に関する正式協議を開始しました。
- 2026年4月:International PaperはOne Rock Capital PartnersからNorth Pacific Paper Company(NORPAC)を3.6 ビリオン 米ドルで買収する契約を締結し、年間約100万トンのコンテナボード生産能力を追加するとともに、DS Smithの統合に続いて軽量・高性能リサイクルコンテナボード能力を拡大しました。
- 2026年2月:Smurfit WestrockはSLRおよびRIZMとのパートナーシップのもと、欧州リサイクル製紙工場の脱炭素化イニシアチブを発表し、デジタルツインモデリングとAI駆動のエネルギー最適化を展開して、EU排出権取引制度の炭素コストエクスポージャーに対処するサイトレベルの移行ロードマップを策定しました。
ベネルクスコンテナボード市場レポートの調査範囲
ベネルクスコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクル繊維から製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含むさまざまなエンドユーザー産業における保護・輸送包装用途に使用されています。持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加が市場を牽引しています。
ベネルクスコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2031年のベネルクスコンテナボード市場の予測規模は?
ベネルクスコンテナボード市場は、2026年から2031年にかけてCAGR 2.79%で2026年の25.7 ビリオン 米ドルから2031年までに29.5 ビリオン 米ドルに達すると予測されています。
ベネルクスコンテナボードで最も成長が速い素材カテゴリーはどれですか?
バージンファイバーは最も成長の速い素材セグメントであり、2026年から2031年にかけてCAGR 3.04%が見込まれています。ただし、リサイクルファイバーは2025年に62.71%という最大のシェアを維持しています。
食品・飲料がベネルクスにおけるコンテナボードの最大需要基盤であり続ける理由は何ですか?
食品・飲料は2025年に需要の37.28%を占めました。これは、地域が安定した包装量を生み出す強力な食品加工、食料品流通、小売ネットワークを有しているためです。
PPWRはベネルクスにおけるコンテナボード需要にどのような影響を与えていますか?
PPWRは、特に食品サービスおよび食料品用途において、プラスチックおよびラミネートフォーマットからファイバーベースの輸送包装への移行を加速させており、輸送用再使用目標からの段ボールの除外が段ボール需要を支えています。
地域の需要と物流フローにとって最も重要な国はどこですか?
オランダはeコマースと荷物密度において主導的な立場にあり、ベルギーは主要な供給・リサイクルの拠点です。両国が地域の需要と繊維フローパターンの大部分を形成しています。
ベネルクスコンテナボードの成長を制限している要因は何ですか?
eコマースの成長と高いリサイクル率が安定した基礎需要を引き続き支えているにもかかわらず、エネルギー価格の変動、OCCコストの変動、欧州の継続的な過剰供給が主な制約要因です。